
統合車両健全性管理市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 25.11 十億米ドル |
| 市場規模 (2032) | 44.11 十億米ドル |
| 成長率 (2027 - 2032) | 11.93 % |
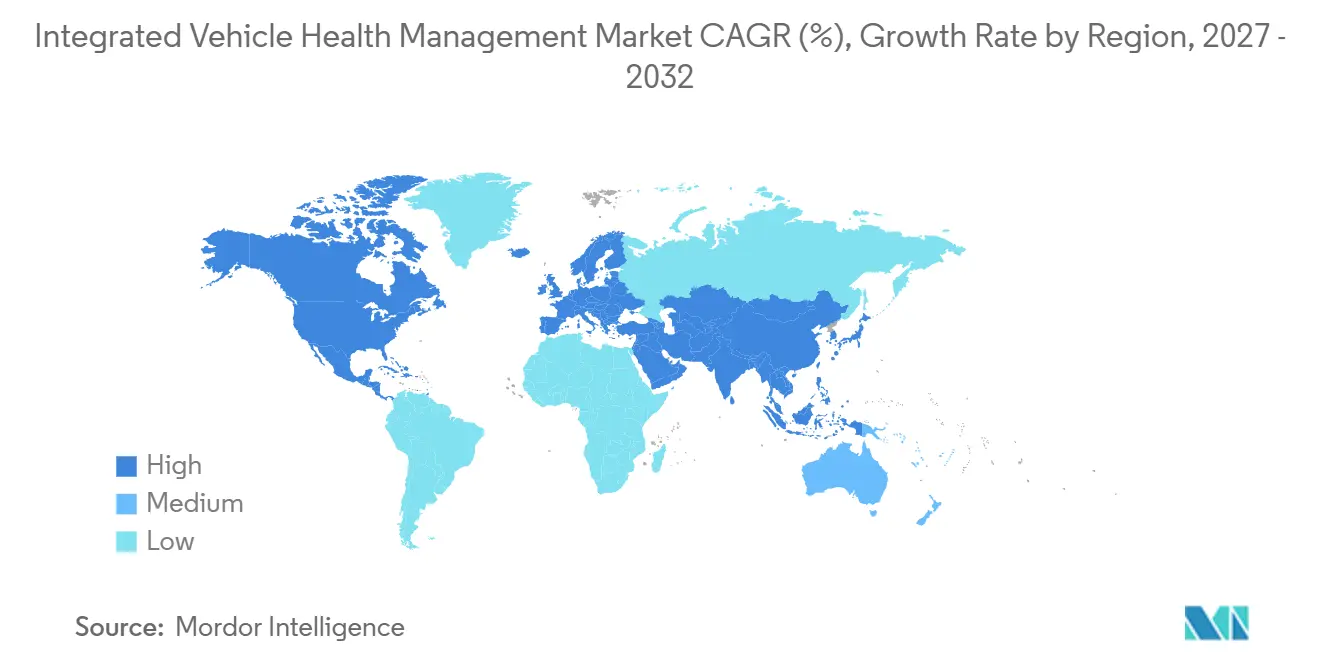
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる統合車両健全性管理市場分析
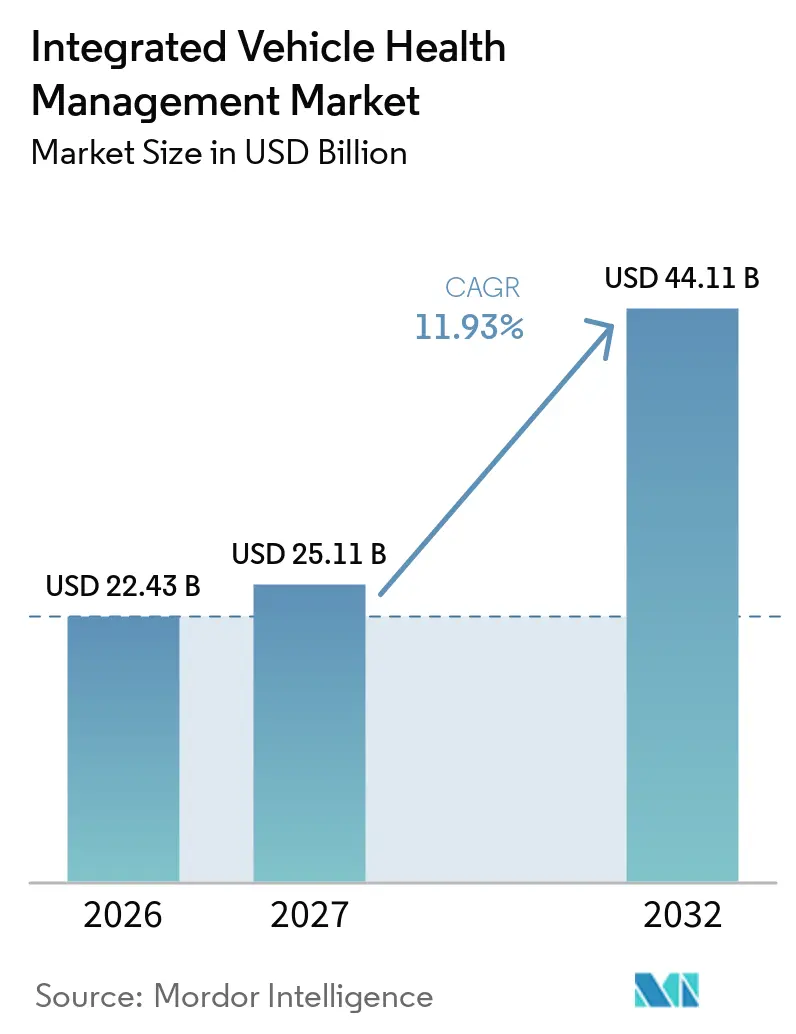
統合車両健全性管理市場規模は2026年に224.3 ビリオン 米ドルと評価され、2027年には251.1 ビリオン 米ドルに達すると予測され、2032年までに441.1 ビリオン 米ドルに達すると見込まれており、2027年から2032年にかけてCAGR 11.93%で成長します。電気自動車および自律走行プラットフォームにおけるセンサー密度の向上と5G対応エッジアナリティクスの組み合わせにより、保守管理は事後対応型の修理からほぼリアルタイムの予知保へと変革されています。自動車メーカーはセキュアなOTA(無線通信経由)アップデート経路を備えた電子機器の再設計を進める一方、フリート事業者はeコマースの配送時間帯を満たすために稼働率の保証指標を求めています。クラウドネイティブなテレマティクスエコシステムは現在、高頻度の健全性データを取り込み、部品レベルの寿命予測のための機械学習モデルに供給しています。ISO/SAE 21434および中国のネットワークデータセキュリティ規制に基づくサイバーセキュリティコンプライアンスコストの上昇が、展開ロードマップを再構築し、セキュアなデータフローを認証できるベンダーにとってのサービス収益源を開拓しています。
主要レポートのポイント
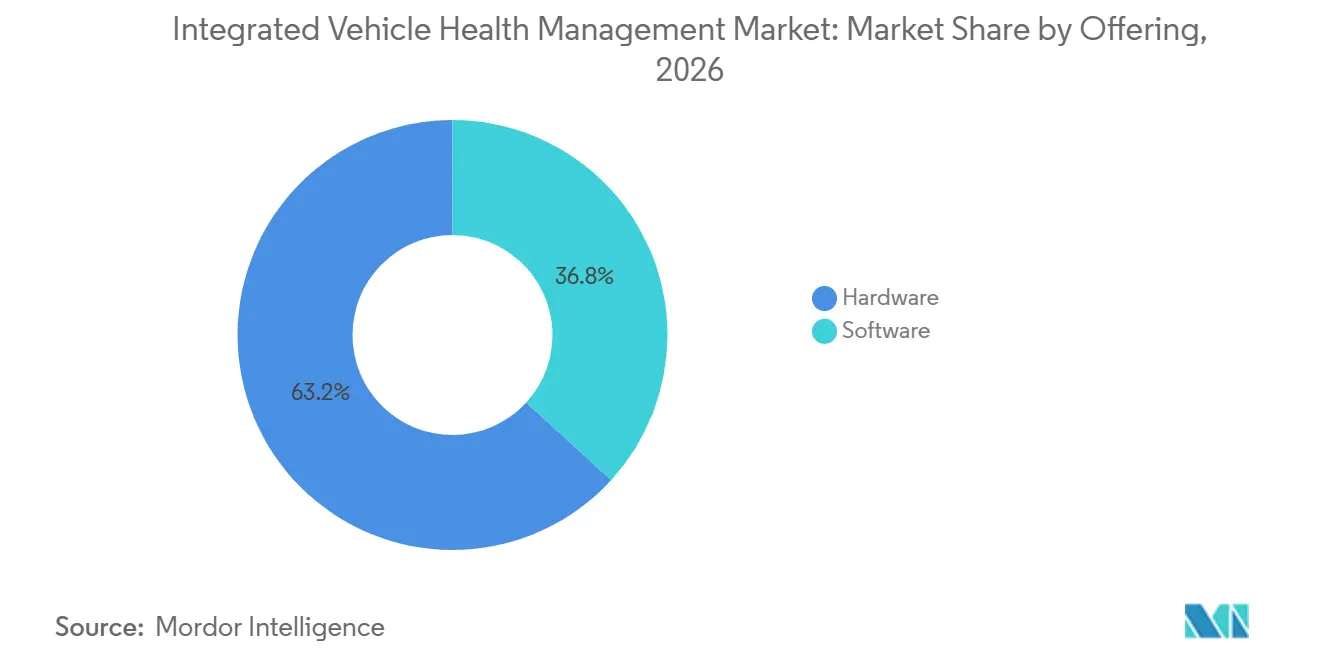
- 提供形態別では、ハードウェアが2026年の統合車両健全性管理市場においてシェア63.21%を占め、ソフトウェアは2032年にかけてCAGR 12.87%で成長する見込みです。
- チャネル別では、OEMサービスセンターが2026年の統合車両健全性管理市場においてシェア48.32%でトップとなり、リモート診断プラットフォームは2032年にかけてCAGR 13.14%で成長する軌道にあります
- 用途別では、予知保全が2026年の統合車両健全性管理市場においてシェア36.59%を占め、ドライバーモニタリングソリューションは2032年にかけてCAGR 14.46%で進展しています。
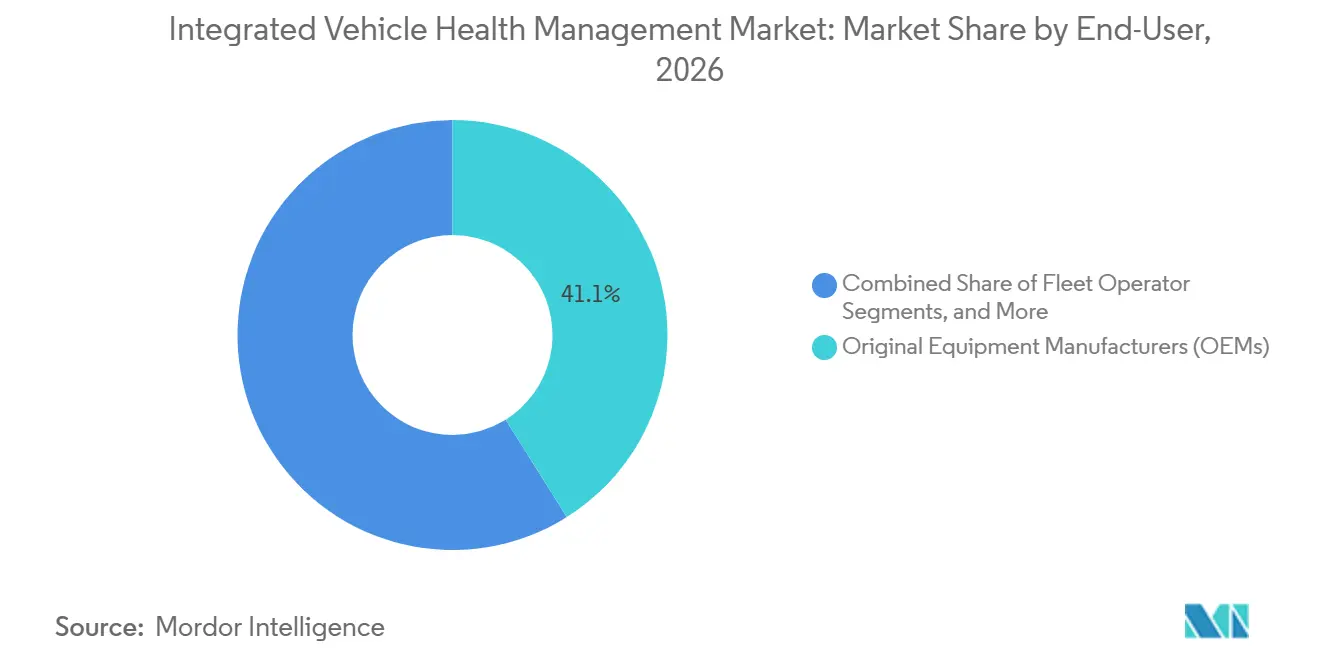
- エンドユーザー別では、OEMが2026年の統合車両健全性管理市場においてシェア41.08%を占め、サービスプロバイダーは2032年にかけてCAGR 12.13%で拡大する見込みです。
- 車両タイプ別では、乗用車が2026年の統合車両健全性管理市場においてシェア52.07%を占め、中型・大型商用車は2032年にかけてCAGR 12.26%で成長する見込みです。
- 地域別では、アジア太平洋地域が2026年の統合車両健全性管理市場においてシェア38.04%を占め、2032年にかけてCAGR 13.92%で成長すると推定されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OEMのサービスベース収益モデルへの移行 | +2.1% | 北米および欧州での早期採用を伴うグローバル | 中期(2〜4年) |
| EV搭載センサー数の急増による豊富な健全性データの実現 | +1.8% | アジア太平洋地域が中核、北米へ波及 | 短期(2年以内) |
| 5G/エッジAIによる予知診断のレイテンシ低減 | +1.5% | 北米およびEU、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| eコマースフリートにおける稼働率SLAの厳格化 | +1.3% | 都市物流ハブへの集中を伴うグローバル | 短期(2年以内) |
| SAE JA6268「ヘルスレディ」義務化の採用 | +1.0% | 北米および欧州の規制領域 | 長期(4年以上) |
| 自律型アセット向けIVHMへの防衛プログラムの資金提供 | +0.8% | 北米、欧州、アジア太平洋地域の防衛回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OEMのサービスベース収益モデルへの移行
自動車メーカーはアフターマーケット収益源を獲得するためにビジネスモデルを再構築しています。この転換により、OEMは予知保全サービス、リモート診断、走行距離連動型保険商品を支援するIVHM機能に多大な投資を行う必要があります。BMWのTata TechnologiesおよびNTT DATAとの戦略的パートナーシップはこの移行を反映しており、継続的なサービス収益を生み出すソフトウェア定義型車両アーキテクチャに焦点を当てています。同様に、TRATON GROUPのApplied Intuitionとのソフトウェア定義型商用車に関する協業は、商用車OEMがサービス提供を差別化するためにIVHM統合を優先していることを示しています。この戦略的転換は、OEMが所有ライフサイクル全体にわたって車両データを収益化できるIVHM技術への持続的な需要を牽引しています。
EV搭載センサー数の急増による豊富な健全性データの実現
電気自動車は内燃機関車よりも大幅に多くのセンサーを搭載しており、特にバッテリー熱管理、充電状態モニタリング、パワーエレクトロニクス診断において顕著です。EmbitelのバッテリーマネジメントシステムのテクノロジーソリューションはASIL-D安全要件への準拠を示しており、EVの健全性モニタリングには包括的なセンサー統合が必要です。Neural ConceptのEVバッテリー冷却最適化技術は、熱センサーがバッテリー劣化の防止と車両航続距離の延長に役立つ予知保全アルゴリズムをどのように支援するかを示しています。液体冷却、相変化材料、浸漬冷却技術を含むIoTベースの熱管理システムの普及拡大より、統合車両健全性管理(IVHM)システムが予知的インサイトを導出するために分析できる前例のない量の健全性データが生成されています。
5G/エッジAIによる予知診断のレイテンシ低減
第5世代セルラーネットワークとエッジコンピューティングアーキテクチャの組み合わせにより、安全性が重要な予知保全アプリケーションに不可欠な最小限のレイテンシーでリアルタイムの車両健全性分析が可能になります。インドの自動車サプライヤーは、Tata Communications CloudLyteなどのプラットフォームを通じて5Gの展開に合わせてエッジコンピューティングソリューションを採用しており、地域のインフラ整備状況を示しています[1]。FordのAT&Tとの工場向けマルチアクセスエッジコンピューティングに関するパートナーシップ、およびMercedes-Benzのプライベート5Gネットワークに関するTelefónicaとの協業は、超低レイテンシー接続へのOEM投資を示しています。GIGABYTEの自律走行車ネットワーク向け超高信頼低遅延通信ソリューションは、5G対応IVHMの展開を支えるハードウェアインフラの典型例です。
eコマースフリートにおける稼働率SLAの厳格化
eコマース物流事業者は車両のダウンタイムにペナルティを課すサービスレベル契約をますます厳格化しており、フリートの可用性を最大化する予知保全ソリューションへの需要を生み出しています。Verizon Connectの2025年フリートテクノロジートレンドレポートによると、フリート事業者の80%がテクノロジーソリューションを活用しており、22%が予知保全の導入によりコスト削減を実現しています[2]。SIXT Van & TruckによるGeotabの予知保全ソリューションの英国商用車フリート全体への展開は、レンタル事業者が契約コンプライアンス要件を満たすためにIVHMに投資する方法を示しています。これらのソリューション、積極的な車両モニタリングと保守スケジューリングを可能にすることで、事業者が計画外のダウンタイムを削減し、フリートの可用性を維持するのに役立ちます。ZM Trucksによるゼロエミッション商用車向けSibrosのディープコネクテッドプラットフォームの採用は、電動化が充電インフラへの依存により稼働率要件を高めることを示しています。コネクテッド車両プラットフォームは、事業者が車両パフォーマンスを監視し、充電関連の問題を管理し、信頼性の高いフリート運営を支援するのに役立ちます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバーセキュリティおよびデータ主権コンプライアンスの負担 | -1.4% | EUおよび中国でより厳格な要件を伴うグローバル | 短期(2年以内) |
| プラットフォーム間のデータモデルの断片化 | -1.1% | OEM間の互換性に影響するグローバル | 中期(2〜4年) |
| OEMにおける予知診断/データサイエンス人材の不足 | -0.9% | 主に北米および欧州 | 中期(2〜4年) |
| レガシーフリートにおける初期センサーおよび接続性の設備投資の高さ | -0.7% | コスト敏感な市場でより高い影響を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティおよびデータ主権コンプライアンスの負担
自動車サイバーセキュリティ規制は、特に中小規模のフリート事業者やアフターマーケットソリューションプロバイダーにとって、IVHMの展開を制約する多大なコンプライアンスコストと技術的複雑性をもたらします。ISO/SAE 21434自動車サイバーセキュリティ標準は包括的なサイバーセキュリティマネジメントシステムを要求しており、これによりIVHMソリューションの開発コストが増加し、市場投入までの時間が延長されます。サイバーセキュリティおよびソフトウェアアップデート管理に関するUNECE WP.29 R155/R156要件は、IVHM機能を展開するOEMにさらなるコンプライアンス義務を課しています。中国の自動車特有のデータセキュリティ標準T/CAAMTB 189-2024は、グローバルなIVHM開発戦略を断片化させる地域サイバーセキュリティ要件の増加を浮き彫りにしています。
プラットフォーム間のデータモデルの断片化
OEMとIVHMソリューションプロバイダー間で標準化されたデータモデルと通信プロトコルが欠如していることにより、統合上の課題が生じ、市場のスケーラビリティが制限され、展開コストが増加しています。独自のデータフォーマットは、混合フリートにおける異なる車両ブランド間のシームレスな統合を妨げ、事業者が複数のIVHMプラットフォームを維持することを余儀なくさせています。汎用的な診断インターフェースの欠如は、プロバイダーが各OEMのデータアーキテクチャに合わせて提供内容をカスタマイズしなければならないため、アフターマーケットIVHMソリューションの開発も複雑にしています。この断片化により、ソフトウェア開発コストが増加し、中小規模のフリート事業者にとって包括的なIVHMソリューションの経済的実行可能性が下しています。さらに、クロスプラットフォームの互換性の問題は、多様な車両群からの大規模データセットに依存する予知保全アルゴリズムの有効性を制限しています。SAEインターナショナルなどの組織が主導する業界標準化イニシアチブはこれらの課題に取り組んでいますが、自動車エコシステム全体での実装は依然として一貫していません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
ソフトウェアの加速の中でのハードウェアの優位性ハードウェアコンポーネントは2026年の統合車両健全性管理市場においてシェア63.21%を占めており、車両健全性モニタリング機能を実現するセンサー、接続モジュール、処理ユニットに対する基本的な要件を反映しています。IVHMシステムのセンサー集約的な性質は、特に電気自動車において、バッテリーマネジメントシステムが包括的な熱・電気モニタリングインフラを必要とするため、多大なハードウェア投資を必要とします。ソフトウェアソリューションは現在のシェアは小さいものの、OEMが予知保全のためのクラウドベースのアナリティクスプラットフォームと人工知能アルゴリズムを優先するにつれ、2032年にかけてCAGR 12.87%で急速な成長を遂げています。
ソフトウェア定義型車両への移行により、OEMはサブスクリプションベースのサービスとOTAフィーチャーアップデートを通じてIVHM機能を収益化できるようになります。自動車サイバーセキュリティに関するISO/SAE 21434などの規制コンプライアンスフレームワークは、セキュアなIVHMプラットフォームへの投資を促進するソフトウェアセキュリティ要件をますます重視しています。このセグメンテーションのダイナミクスは、自動車産業がハードウェア中心からソフトウェア対応のビジネスモデルへと進化していることを反映しています。


チャネル別:
遠隔プラットフォームの台頭の中でのOEMの優位性OEMサービスセンターは2026年の統合車両健全性管理(IVHM)市場において最大のチャネルシェア48.32%を維持しており、直接的な顧客関係と車両データへの包括的なアクセスを活用してIVHMサービスを提供しています。この優位性は、独自の診断プロトコルと保証管理システムにアクセスできるメーカー認定サービスネットワークを通じてアフターマーケット収益を獲得するというOEMの戦略的焦点を反映しています。独立系サービスセンターは、OEM固有の健全性データと診断インターフェースへのアクセスが限られているため、重要ではあるものの制約のあるセグメントを形成しています。リモート診断プラットフォームは、クラウドコンピューティング機能と5G接続性に牽引され、2032年にかけてCAGR 13.14%で最も急速な成長を遂げており、物理的なサービス介入なしにリアルタイムの車両健全性モニタリングを可能にしています。
GeotabのKia Corporationや42dotを含む複数のOEMとのパートナーシップは、テレマティクスプロバイダーがクラウド間データ共有を可能にするために工場システムと統合する方法を示しています。商用車メーカー全体にわたるSibrosのディープコネクテッドプラットフォームの展開は、従来のサービスチャネルの制限を回避するクラウドベースのIVHMアーキテクチャの重要性の高まりを強調しています。新型コロナウイルス感染症(COVID-19)パンデミックは、フリート事業者が車両の働率を維持しながら対面サービスのインタラクションを最小化しようとしたため、リモート診断の採用を加速させました。Fleet Europeの分析によると、2030年までにヨーロッパで販売される車両の90%以上がコネクテッドになり、サービス提供がリモート診断へと根本的にシフトするとされています。このチャネルの進化は、自動車サービス産業のデジタルトランスフォーメーションとクラウドベースのIVHMプラットフォームの高度化を反映しています。
用途別:
ドライバーモニタリングの急増の中での予知保全のリーダーシップ予知保全アプリケーションは2026年の統合車両健全性管理市場において最大のシェア36.59%を占めており、計画外のダウンタイムを防止し保守スケジュールを最適化するという統合車両健全性管理(IVHM)システムの基本的な価値提案を反映しています。ドライバーモニタリングシステムは、新型乗用車および小型商用車へのドライバー注意モニタリングを義務付けるEU一般安全規則を含む規制上の義務に牽引され、2032年にかけてCAGR 14.46%で例外的な成長を遂げています。Euro NCAPおよびANCAPの評価システムは現在、ドライバーモニタリングシステムの直接評価を組みんでおり、OEMが高度なカメラベースのモニタリング機能を実装するための競争圧力を生み出しています。
フリート管理アプリケーションは、テレマティクスデータと車両健全性情報の統合から恩恵を受け、包括的な資産最適化戦略を可能にしています。車両診断アプリケーションは、特に自動車サイバーセキュリティ標準が包括的なシステムモニタリング機能を要求するにつれ、規制コンプライアンスと保証管理に不可欠であり続けています。NeonodeのドライバーモニタリングのためのマルチセンシングプラットフォームはAI搭載のキャビン内センシング技術が基本的な注意散漫検知を超えて、乗員位置追跡やハンズオンホイール検知を含むように拡張されていることを示しています。ドライバーモニタリングと車両健全性管理の融合は、ドライバーの状態と車両状態の両方に同時に対応する統合安全システムの機会を生み出しています。欧州委員会やNHTSAなどの機関からの規制上の影響は、安全性が重要なアプリケーションにおける採用を引き続き促進しています。
エンドユーザー別:
サービスプロバイダーの加速の中でのOEMのリーダーシップOEMは2026年の統合車両健全性管理IVHM)市場においてシェア41.08%を占めており、包括的な車両データと顧客関係へのアクセスを活用して、メーカー認定チャネルを通じてIVHMサービスを提供しています。サービスプロバイダーは、サードパーティの保守専門業者がOEM認定ネットワークと競争するためにIVHM機能をサービス提供に統合するにつれ、2032年にかけてCAGR 12.13%で最も急速な成長を遂げています。この成長は、車両健全性データにアクセスするための診断機器とクラウドベースのアナリティクスプラットフォームに投資する独立系サービスプロバイダーの高度化の向上を反映しています。
フリート事業者は、厳格な稼働率要件と総所有コスト最適化戦略に牽引される重要なユーザーセグメントを構成しています。個人車両オーナーは、コネクテッドカーサービスとモバイルアプリケーションを通じて予知保全の利点に対する消費者の認識が高まるにつれ、最小ではあるが最も急速に成長しているセグメントを形成しています。LLuminとAzugaのパートナーシップは、専門的なCMMS(コンピュータ化保守管理システム)プロバイダーがテレマティスプラットフォームと統合して包括的なフリート資産管理ソリューションを提供する方法を示しています。住友ゴムのViaduct Inc.へのAI搭載車両健全性アナリティクスへの戦略的投資は、従来の自動車サプライヤーがサービスプロバイダーの役割に拡大していることを示しています。エンドユーザーの状況は、OEM、サービスプロバイダー、テクノロジー専門家が包括的なIVHMソリューションを提供するために協力するエコシステムパートナーシップへと進化しています。

注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
車両タイプ別:
商用車の成長モメンタム乗用車は2026年の統合車両健全性管理市場においてシェア52.07%を占めており、大規模な普及台数と消費者市場の規模を反映していますが、市場の成熟に伴い成長率は緩やかになっています。小型商用車は、ラストマイル物流の需要により稼働率要件がますます厳格化している都市配送アプリケーションから恩恵を受けています。中型・大型商用車は最も強い成長勢いを示しており、eコマース物流の要件と包括的な健全性モニタリング機能を必要とする自律走行貨物システムの採用拡大に牽引され、2032年にかけてCAGR 12.26%で成長しています。
ZM TrucksによるバッテリーEV中型・大型商用車向けSibrosのディープコネクテッドプラットフォームの採用は、電動化が商用セグメントにおけるIVHM要件をいかに増幅させるかを示しています。米陸軍の地上装備自律補給システムプロジェクトは、自律走行商用車が無人運用のための高度な健全性モニタリング機能を必要とすることを示しています。商用車事業者は乗用車オーナーよりも計画外のダウンタイムに対してより高いペナルティに直面しており、IVHM投資に対するより強い経済的インセンティブを生み出しています。GeotabのThermo Kingとのコールドチェーンテレマティクス統合は、特化した商用アプリケーションが業界固有のIVHMソリューションへの需要をどのように牽引するかを示しています。商用車セグメントの成長は、フリート管理業務の高度化と自律走貨物システムへの移行を反映しています。
地域分析
アジア太平洋地域は2026年の統合車両健全性管理市場においてシェア38.04%でトップとなり、EVの採用加速と5Gの展開に牽引され、2032年にかけてCAGR 13.92%で成長すると予測されています。高度なオンショアアナリティクスを義務付けるデータセキュリティ規制。中国の越境データライセンス規則は、高度な暗号化と監査ログを備えたローカルクラウドの展開を促進しています。主要貨物ルート沿いのインドの5Gコリドーはリアルタイムのトラック予知保全のためのエッジノードを設置しており、国家デジタルインフラの整備状況を示しています。日本のOEMは健全性アナリティクスを標準として組み込んだソフトウェア定義型車両プラットフォームに投資しており、地域のベースライン機能を向上させています。
北米は、ダウンタイムの1時間ごとを財務的観点から定量化するeコマースフリートに牽引され、イノベーションの中心地であり続けています。米陸軍の自律補給プロジェクトは、防衛予算を堅牢なセンサースイートとAI推論シリコンに向けています。車工場でのプライベート5Gパイロットは、製造上の欠陥と現場での故障の間のフィードバックループを閉じるための産業・通信業界の協業を体現しています。州間テレマティクス規制は比較的許容的であり、州をまたいだデータ集約を促進し、統合車両健全性管理市場の採用を加速させています。
欧州では、一般安全規則とUNECE WP.29サイバーセキュリティ規則の展開に伴い、法制化された需要が急増しました。BMWとメルセデスは、コンプライアンスを維持しながら有料デジタルサービスを解放するために、プライベート5Gネットワークとセキュアな接続スタックに多大な予算を割り当てています。ContinentalとBoschは、実世界の使用パターンに対して部品ライフサイクルをシミュレートするデジタルツインをテストしており、大陸全体での予知保証をサポートしています。コネクテッド車両の普及率が2030年までに成長すると予測される中、欧州の統合車両健全性管理市場はマクロ経済の逆風にもかかわらず堅調な成長が見込まれています。
競合状況
市場集中度
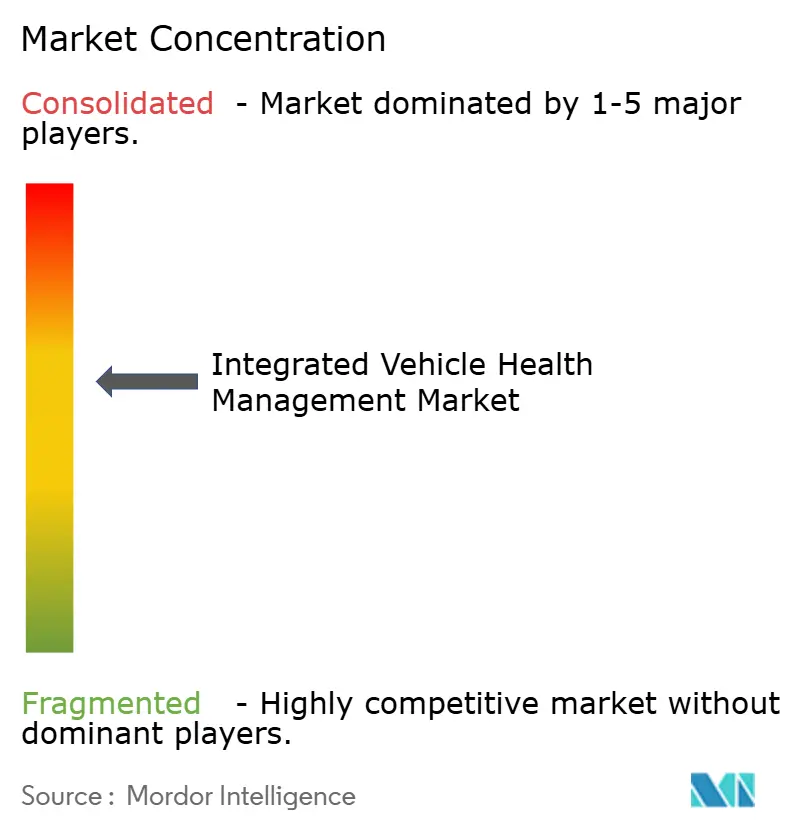
大手サプライヤーが統合車両健全性管理市場を支配する一方、機動力のあるテレマティクス新規参入者は特化したソフトウェア、アナリティクス、統合機能を通じて機会を見出し続けています。Boschは、車内診断とクラウドベースのデジタルツインを組み合わせたミドルウェアプラットフォームに多大な投資を行い、より包括的な車両モニタリングと保守意思決定を可能にしています。
Geotabなどのテレマティクスプロバイダーは、多様なOEM APIと統合し、フリート環境全体でコネクテッド車両のインストールをサポートするためにクラウドエコシステムを拡大しています。Sibrosはファームウェアに依存しないミドルウェアを位置付けて、バッテリー保証アナリティクスと長期パフォーマンス評価に不可欠な完全な車両ライフイクルログを取得しています。Viaductは高頻度センサーデータの処理による部品の経年劣化モデリングを専門とし、タイヤメーカーの住友から投資を獲得しています。競争上の差別化は、センサー数よりも推論精度、更新頻度、相互運用性、認定済みサイバーセキュリティコンプライアンスにますます依存しています。
主要な戦略的動向としては、SIXTによるレンタルバンフリート全体へのGeotabの予知アナリティクスの大規模展開、ZM TrucksによるEV貨物プラットフォーム向けSibrosの採用、Bridgestoneによるタイヤ統合健全性ダッシュボード開発のためのGeotabとのパートナーシップが挙げられます。特許活動はバッテリー予知保全とエッジAIコプロセッサーに集中しており、統合車両健全性管理市場の継続的な拡大に不可欠な知的財産の支配をめぐる競争の激化を浮き彫りにしています。
統合車両健全性管理産業のリーダー
-
Continental AG
-
Robert Bosch GmbH
-
Aptiv PLC
-
Garrett Motion Inc.
-
ZF Friedrichshafen AG
- 注:主要企業の掲載順は順位を示すものではありません。
統合車両健全性管理市場 このレポートでカバーされる企業
- Continental AG
- Robert Bosch GmbH
- Aptiv PLC
- Garrett Motion Inc.
- ZF Friedrichshafen AG
- Siemens AG
- Valeo SA
- Harman International Industries Inc.
- Vector Informatik GmbH
- Teletrac Navman US Ltd
- Verizon Connect Inc.
- KPIT Technologies Limited
- Uptake Technologies Inc.
- Rolls-Royce PLC
最近の産業開発事情 統合車両健全性管理市場
- 2026年8月:Motiveは、フリートの健全性データ、修理ワークフロー、支出を統合するAI搭載システム「Motive Maintenance」を発表しました。これにより、チームは問題をより早期に特定し、稼働率を向上させ、修理コストを削減できます。
- 2025年5月:GeotabはThermo Kingと提携し、TracKing ProコールドチェーンテレマティクスをMyGeotabプラットフォームに統合しました。これにより、北米フリート全体での温度管理が必要な貨物輸送においてリアルタイムの貨物温度モニタリングと自動アラートシステムが実現します。
- 2025年3月:SIXT Van & TruckはGeotabを選定し、6,500台の英国商用車全体に予知保全を展開しました。これは欧州最大規模のフリートIVHM導入事例の一つとなり、包括的なテレマティクス統合とリアルタイムの車両健全性モニタリング機能を備えています。
グローバル統合車両健全性管理市場レポートの範囲
本レポートの対象範囲には、提供形態(ハードウェア、ソフトウェア)、チャネル(OEMサービスセンター、独立系サービスセンター、リート診断プラットフォーム)、用途(予知保全、その他)、エンドユーザー(OEM、その他)、車両タイプ(乗用車、その他)、地域(北米、南米、その他)が含まれます。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| OEMサービスセンター |
| 独立系サービスセンター |
| 遠隔診断プラットフォーム |
| 予知保全 |
| フリート管理 |
| ドライバーモニタリング |
| 車両診断 |
| OEM |
| フリート事業者 |
| サービスプロバイダー |
| 個人車両オーナー |
| 乗用車 |
| 軽商用車 |
| 中型・大型商用車 |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 提供内容別 | ハードウェア | |
| ソフトウェア | ||
| チャネル別 | OEMサービスセンター | |
| 独立系サービスセンター | ||
| 遠隔診断プラットフォーム | ||
| 用途別 | 予知保全 | |
| フリート管理 | ||
| ドライバーモニタリング | ||
| 車両診断 | ||
| エンドユーザー別 | OEM | |
| フリート事業者 | ||
| サービスプロバイダー | ||
| 個人車両オーナー | ||
| 車両タイプ別 | 乗用車 | |
| 軽商用車 | ||
| 中型・大型商用車 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
統合車両健全性管理市場の現在の市場規模と成長見通しはどのようなものですか?
統合車両健全性管理市場規模は2026年に224.3 ビリオン 米ドルと評価され、2027年には251.1 ビリオン 米ドルに達すると予測され、2032年までに441.1 ビリオン 米ドルに達すると見込まれており、2027年から2032年にかけてCAGR 11.93%で成長します。
統合車両健全性管理ソリューションの採用をリードしている地域はどこですか?
アジア太平洋地域はEV採用の増加と支援的なデータセキュリティ規制に牽引され、世界市場価値の38.04%を占めています。
統合車両健全性管理市場において最も急速に成長すると予測されているアプリケーションセグメントはどれですか?
ドライバーモニタリングソリューションは、欧州における新たな安全義務に牽引され、2032年にかけてCAGR 14.46%を記録すると予測されています。
OEMは統合車両健全性管理機能をどのように収益化していますか
メーカーは予知保全サブスクリプションとリモート診断アップデートを提供することで、車両販売を超えた継続的な収益を生み出しています。
統合車両健全性管理システムの展開を制限する主な制約要因は何ですか?
多様なサイバーセキュリティおよびデータ主権規制への準拠は、特にグローバルなフリート事業者にとって、コストと運用上の複雑性を増大させます。