
Marktgröße und Marktanteil im Bereich integriertes Fahrzeuggesundheitsmanagement
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 25.11 Milliarden US-Dollar |
| Marktgröße (2032) | 44.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für integriertes Fahrzeuggesundheitsmanagement von Mordor Intelligence
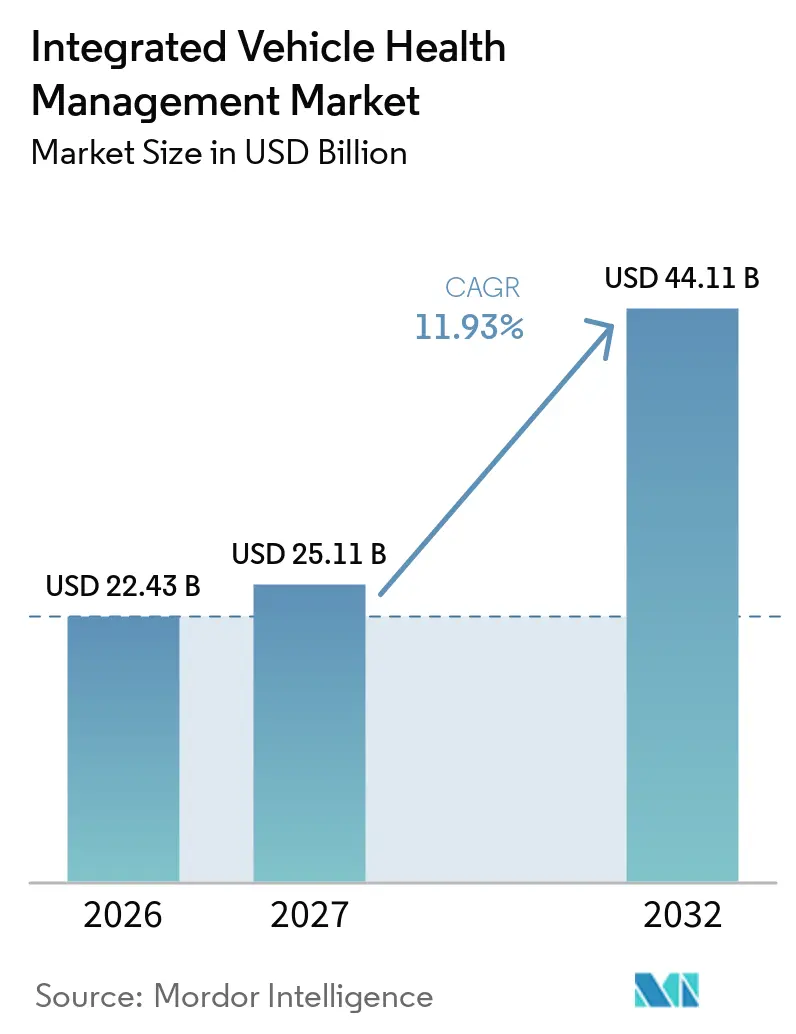
Der Markt für integriertes Fahrzeuggesundheitsmanagement wurde im Jahr 2026 auf 22,43 Milliarden USD geschätzt, soll 2027 25,11 Milliarden USD erreichen und wird bis 2032 auf 44,11 Milliarden USD prognostiziert, bei einer CAGR von 11,93 % über den Zeitraum 2027–2032. Eine höhere Sensordichte in Elektro- und autonomen Plattformen in Kombination mit 5G-fähiger Edge-Analytik wandelt die Wartung von reaktiver Reparatur in nahezu echtzeitfähige Prognostik um. Fahrzeughersteller gestalten die Elektronik mit sicheren Over-the-Air-Aktualisierungspfaden neu, während Flottenbetreiber garantierte Verfügbarkeitskennzahlen fordern, um Lieferfenster im E-Commerce einzuhalten. Cloud-native Telematik-Ökosysteme verarbeiten nun hochfrequente Gesundheitsdaten, die maschinelle Lernmodelle für komponentenbezogene Lebensdauerprognosen speisen. Steigende Kosten für die Einhaltung von Cybersicherheitsvorschriften gemäß ISO/SAE 21434 und Chinas Netzwerkdatensicherheitsvorschriften gestalten Bereitstellungs-Roadmaps neu und eröffnen Serviceumsatzströme für Anbieter, die sichere Datenflüsse zertifizieren können.
Wesentliche Erkenntnisse des Berichts
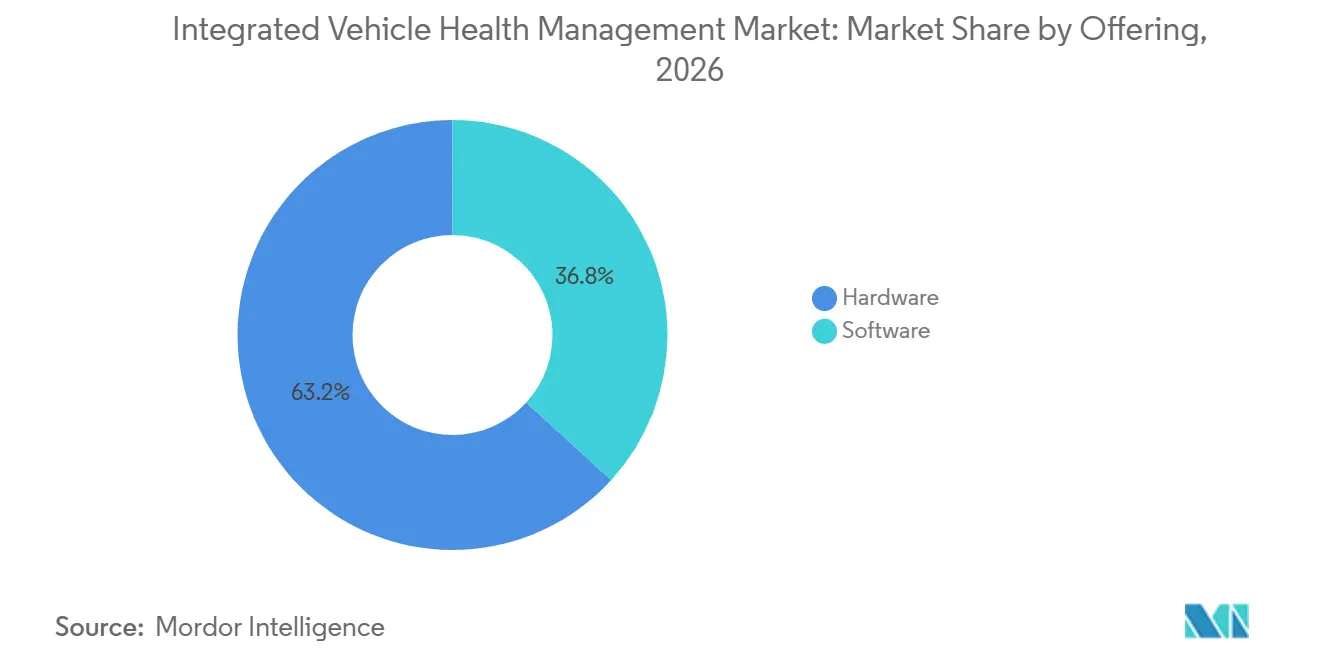
- Nach Angebot entfiel im Jahr 2026 ein Anteil von 63,21 % auf Hardware im Markt für integriertes Fahrzeuggesundheitsmanagement, während Software bis 2032 mit einer CAGR von 12,87 % wachsen soll.
- Nach Kanal führten OEM-Servicezentren im Jahr 2026 mit einem Anteil von 48,32 % im Markt für integriertes Fahrzeuggesundheitsmanagement, während Remote-Diagnoseplattformen bis 2032 eine CAGR von 13,14 % anstreben.
- Nach Anwendung hielt die vorausschauende Wartung im Jahr 2026 einen Anteil von 36,59 % am Markt für integriertes Fahrzeuggesundheitsmanagement; Fahrerüberwachungslösungen entwickeln sich bis 2032 mit einer CAGR von 14,46 %.
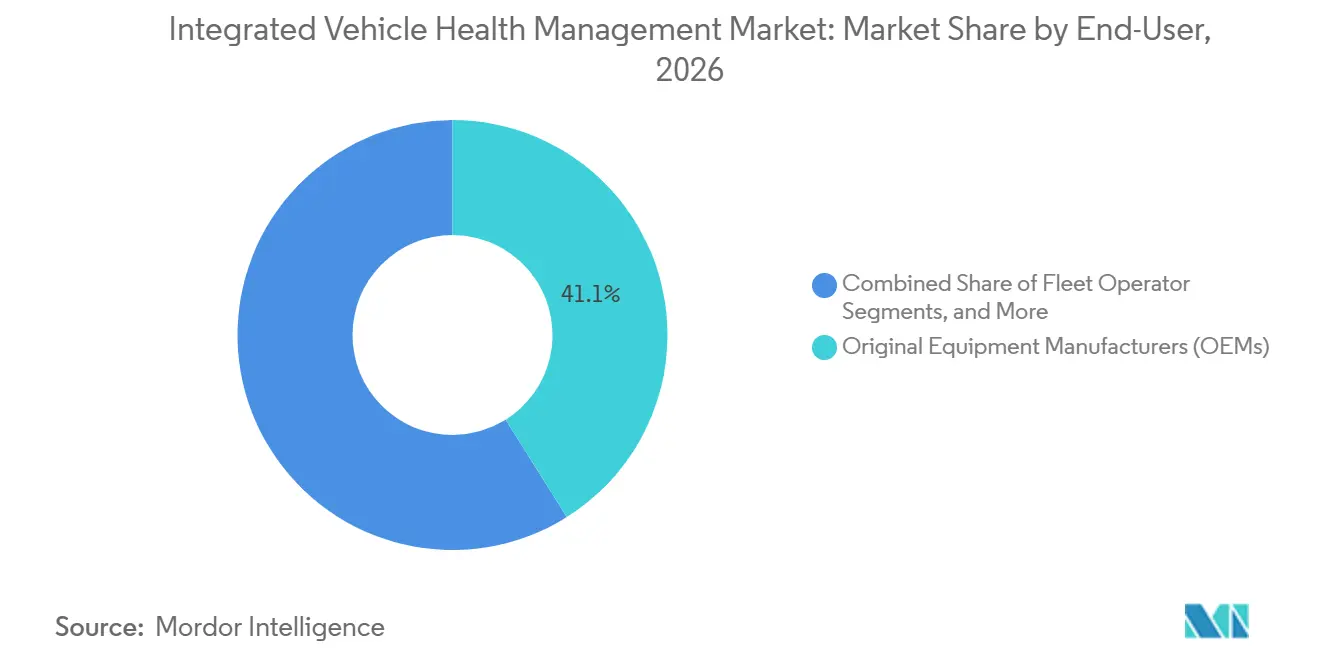
- Nach Endnutzer entfielen im Jahr 2026 41,08 % des Markts für integriertes Fahrzeuggesundheitsmanagement auf OEMs, während Dienstleister bis 2032 mit einer CAGR von 12,13 % expandieren sollen.
- Nach Fahrzeugtyp entfielen im Jahr 2026 52,07 % des Markts für integriertes Fahrzeuggesundheitsmanagement auf Personenkraftwagen, während mittelschwere und schwere Nutzfahrzeuge bis 2032 eine CAGR von 12,26 % anstreben.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2026 mit einem Anteil von 38,04 % am Markt für integriertes Fahrzeuggesundheitsmanagement und soll bis 2032 mit einer CAGR von 13,92 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umstieg der OEMs auf servicebasierte Umsatzmodelle | +2.1% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anstieg der Sensoranzahl in Elektrofahrzeugen ermöglicht reichhaltigere Gesundheitsdaten | +1.8% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| 5G und Edge-KI senken Latenz für Prognostik | +1.5% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Strengere Verfügbarkeits-SLAs in E-Commerce-Flotten | +1.3% | Global, mit Konzentration in städtischen Logistikzentren | Kurzfristig (≤ 2 Jahre) |
| Einführung des Standards SAE JA6268 "Health-Ready"-Mandat | +1.0% | Regulierungsbereiche Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Verteidigungsprogramme finanzieren integriertes Fahrzeuggesundheitsmanagement für autonome Systeme | +0.8% | Verteidigungskorridore Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umstieg der OEMs auf servicebasierte Umsatzmodelle
Automobilhersteller strukturieren ihre Geschäftsmodelle um, um Umsatzströme im Aftermarket zu erschließen. Dieser Wandel erfordert erhebliche Investitionen der OEMs in Fähigkeiten des integrierten Fahrzeuggesundheitsmanagements, die vorausschauende Wartungsdienstleistungen, Ferndiagnosen und nutzungsbasierte Versicherungsprodukte unterstützen. BMWs strategische Partnerschaften mit Tata Technologies und NTT DATA spiegeln diesen Übergang wider und konzentrieren sich auf softwaredefinierte Fahrzeugarchitekturen, die wiederkehrende Serviceumsätze generieren. Ebenso zeigt die Zusammenarbeit der TRATON GROUP mit Applied Intuition bei softwaredefinierten Nutzfahrzeugen, wie Nutzfahrzeug-OEMs die Integration des integrierten Fahrzeuggesundheitsmanagements priorisieren, um ihr Serviceangebot zu differenzieren. Dieser strategische Wandel treibt eine anhaltende Nachfrage nach Technologien für das integrierte Fahrzeuggesundheitsmanagement an, die es OEMs ermöglichen, Fahrzeugdaten über den gesamten Besitzlebenszyklus hinweg zu monetarisieren.
Anstieg der Sensoranzahl in Elektrofahrzeugen ermöglicht reichhaltigere Gesundheitsdaten
Elektrofahrzeuge verfügen über deutlich mehr Sensoren als Fahrzeuge mit Verbrennungsmotor, insbesondere für das thermische Batteriemanagement, die Überwachung des Ladezustands und die Diagnose der Leistungselektronik. Die Batteriemanagement-Systemtechnologielösungen von Embitel demonstrieren die Einhaltung der ASIL-D-Sicherheitsanforderungen, die eine umfassende Sensorintegration für die Gesundheitsüberwachung von Elektrofahrzeugen erfordern. Die Optimierungstechniken für die Batteriekühlung von Elektrofahrzeugen von Neural Concept zeigen, wie Thermosensoren vorausschauende Wartungsalgorithmen unterstützen, die dazu beitragen, den Batterieabbau zu verhindern und die Fahrzeugreichweite zu verlängern. Die wachsende Verbreitung von IoT-basierten Wärmemanagementsystemen, einschließlich Flüssigkühlung, Phasenwechselmaterialien und Tauchkühlungstechnologien, erzeugt beispiellose Mengen an Gesundheitsdaten, die Systeme für das integrierte Fahrzeuggesundheitsmanagement analysieren können, um prädiktive Erkenntnisse zu gewinnen.
5G und Edge-KI senken Latenz für Prognostik
Mobilfunknetze der fünften Generation in Kombination mit Edge-Computing-Architekturen ermöglichen eine Echtzeit-Fahrzeuggesundheitsanalyse mit minimaler Latenz, was für sicherheitskritische Prognoseanwendungen entscheidend ist. Indische Automobilzulieferer übernehmen Edge-Computing-Lösungen parallel zum 5G-Ausbau über Plattformen wie Tata Communications CloudLyte, was die regionale Infrastrukturbereitschaft demonstriertVereinfachen und Innovieren mit dem digitalen Fabric von Tata Communications, tatacommunications.com">[1]. Fords Partnerschaft mit AT&T für werksbasiertes Multi-Access Edge Computing und die Zusammenarbeit von Mercedes-Benz mit Telefónica für private 5G-Netzwerke zeigen OEM-Investitionen in ultraniederlatente Konnektivität. GIGABYTEs Lösung für ultra-zuverlässige Kommunikation mit niedriger Latenz für autonome Fahrzeugnetzwerke veranschaulicht die Hardware-Infrastruktur, die 5G-fähige Bereitstellungen des integrierten Fahrzeuggesundheitsmanagements unterstützt.
Strengere Verfügbarkeits-SLAs in E-Commerce-Flotten
E-Commerce-Logistikbetreiber implementieren zunehmend strengere Service-Level-Vereinbarungen, die Fahrzeugausfallzeiten bestrafen, was eine Nachfrage nach vorausschauenden Wartungslösungen schafft, die die Flottenverfügbarkeit maximieren. Der Bericht zu Flottenteknologietrends 2025 von Verizon Connect zeigt, dass 80 % der Flottenbetreiber Technologielösungen einsetzen, wobei 22 % durch Implementierungen vorausschauender Wartung Kostensenkungen erzielen Verizon Connect-Bericht hebt die Einführung von Flottenteknologie, Kapitalrenditegewinne und Sicherheitsverbesserungen hervor, verizon.com">[2]. Der Einsatz der vorausschauenden Wartungslösung von Geotab durch SIXT Van & Truck in seiner britischen Nutzfahrzeugflotte zeigt, wie Mietbetreiber in das integrierte Fahrzeuggesundheitsmanagement investieren, um vertragliche Compliance-Anforderungen zu erfüllen. Durch die Ermöglichung proaktiver Fahrzeugüberwachung und Wartungsplanung helfen diese Lösungen Betreibern, ungeplante Ausfallzeiten zu reduzieren und die Flottenverfügbarkeit aufrechtzuerhalten. Die Auswahl der Deep Connected Platform von Sibros durch ZM Trucks für seine emissionsfreien Nutzfahrzeuge veranschaulicht, wie die Elektrifizierung die Verfügbarkeitsanforderungen aufgrund der Abhängigkeit von der Ladeinfrastruktur erhöht. Vernetzte Fahrzeugplattformen helfen Betreibern, die Fahrzeugleistung zu überwachen, ladebezogene Probleme zu verwalten und einen zuverlässigen Flottenbetrieb zu unterstützen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Belastung durch Cybersicherheits- und Datensouveränitäts-Compliance | -1.4% | Global, mit strengeren Anforderungen in der EU und China | Kurzfristig (≤ 2 Jahre) |
| Fragmentierung plattformübergreifender Datenmodelle | -1.1% | Global, mit Auswirkungen auf die OEM-übergreifende Kompatibilität | Mittelfristig (2–4 Jahre) |
| Mangel an Prognostik- und Datenwissenschaftstalenten bei OEMs | -0.9% | Vorwiegend Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hohe anfängliche Sensor- und Konnektivitäts-Investitionskosten für Altflotten | -0.7% | Global, mit stärkeren Auswirkungen in kostenempfindlichen Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Belastung durch Cybersicherheits- und Datensouveränitäts-Compliance
Cybersicherheitsvorschriften für die Automobilindustrie verursachen erhebliche Compliance-Kosten und technische Komplexitäten, die die Bereitstellung des integrierten Fahrzeuggesundheitsmanagements einschränken, insbesondere bei kleineren Flottenbetreibern und Aftermarket-Lösungsanbietern. Der Automobilcybersicherheitsstandard ISO/SAE 21434 erfordert umfassende Cybersicherheitsmanagementsysteme, wodurch die Entwicklungskosten steigen und die Markteinführungszeit für Lösungen des integrierten Fahrzeuggesundheitsmanagements verlängert wird. Die UNECE WP.29 R155/R156-Anforderungen für Cybersicherheit und Softwareaktualisierungsmanagement fügen weitere Compliance-Verpflichtungen für OEMs hinzu, die Fähigkeiten des integrierten Fahrzeuggesundheitsmanagements einsetzen. Chinas automobilspezifischer Datensicherheitsstandard T/CAAMTB 189-2024 unterstreicht die wachsende Anzahl regionaler Cybersicherheitsanforderungen, die globale Entwicklungsstrategien für das integrierte Fahrzeuggesundheitsmanagement fragmentieren.
Fragmentierung plattformübergreifender Datenmodelle
Das Fehlen standardisierter Datenmodelle und Kommunikationsprotokolle bei OEMs und Lösungsanbietern für das integrierte Fahrzeuggesundheitsmanagement schafft Integrationsherausforderungen, begrenzt die Marktskalierbarkeit und erhöht die Bereitstellungskosten. Proprietäre Datenformate behindern eine nahtlose Integration über verschiedene Fahrzeugmarken in gemischten Flotten hinweg und zwingen Betreiber, mehrere Plattformen für das integrierte Fahrzeuggesundheitsmanagement zu unterhalten. Das Fehlen universeller Diagnoseschnittstellen erschwert auch die Entwicklung von Aftermarket-Lösungen für das integrierte Fahrzeuggesundheitsmanagement, da Anbieter ihre Angebote an die Datenarchitektur jedes OEMs anpassen müssen. Diese Fragmentierung erhöht die Softwareentwicklungskosten und verringert die wirtschaftliche Tragfähigkeit umfassender Lösungen für das integrierte Fahrzeuggesundheitsmanagement für kleinere Flottenbetreiber. Darüber hinaus begrenzen plattformübergreifende Kompatibilitätsprobleme die Wirksamkeit von Algorithmen für die vorausschauende Wartung, die auf großen Datensätzen aus verschiedenen Fahrzeugpopulationen basieren. Branchenstandardisierungsinitiativen, die von Organisationen wie SAE International geleitet werden, befassen sich mit diesen Herausforderungen; die Umsetzung bleibt jedoch im gesamten Automobilökosystem inkonsistent.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Hardware-Dominanz bei gleichzeitiger Software-BeschleunigungHardwarekomponenten halten im Jahr 2026 einen Anteil von 63,21 % am Markt für integriertes Fahrzeuggesundheitsmanagement, was die grundlegende Anforderung an Sensoren, Konnektivitätsmodule und Verarbeitungseinheiten widerspiegelt, die Fahrzeuggesundheitsüberwachungsfähigkeiten ermöglichen. Die sensorintensive Natur von Systemen für das integrierte Fahrzeuggesundheitsmanagement erfordert erhebliche Hardwareinvestitionen, insbesondere für Elektrofahrzeuge, bei denen Batteriemanagement-Systeme eine umfassende thermische und elektrische Überwachungsinfrastruktur benötigen. Softwarelösungen verzeichnen trotz ihres derzeit geringeren Anteils ein rasantes Wachstum mit einer CAGR von 12,87 % bis 2032, da OEMs cloudbasierten Analyseplattformen und Algorithmen der künstlichen Intelligenz für die vorausschauende Wartung Priorität einräumen.
Der Übergang zu softwaredefinierten Fahrzeugen ermöglicht es OEMs, Fähigkeiten des integrierten Fahrzeuggesundheitsmanagements durch abonnementbasierte Dienste und Over-the-Air-Funktionsaktualisierungen zu monetarisieren. Regulatorische Compliance-Rahmenwerke wie ISO/SAE 21434 für Automobilcybersicherheit betonen zunehmend Softwaresicherheitsanforderungen, die Investitionen in sichere Plattformen für das integrierte Fahrzeuggesundheitsmanagement vorantreiben. Diese Segmentierungsdynamik spiegelt die Entwicklung der Automobilindustrie von hardwarezentrierten zu softwaregestützten Geschäftsmodellen wider.


Nach Kanal:
OEM-Dominanz bei gleichzeitigem Aufkommen von FernplattformenOEM-Servicezentren halten im Jahr 2026 mit 48,32 % den größten Kanalanteil am Markt für integriertes Fahrzeuggesundheitsmanagement und nutzen ihre direkten Kundenbeziehungen und den umfassenden Zugang zu Fahrzeugdaten, um Dienstleistungen des integrierten Fahrzeuggesundheitsmanagements zu erbringen. Diese Dominanz spiegelt den strategischen Fokus der OEMs auf die Erschließung von Aftermarket-Umsätzen durch werksautorisierte Servicenetzwerke wider, die auf proprietäre Diagnoseprotokolle und Garantiemanagementsysteme zugreifen können. Unabhängige Servicezentren stellen ein bedeutendes, aber eingeschränktes Segment dar, da der Zugang zu OEM-spezifischen Gesundheitsdaten und Diagnoseschnittstellen begrenzt ist. Remote-Diagnoseplattformen verzeichnen mit einer CAGR von 13,14 % bis 2032 das schnellste Wachstum, angetrieben durch Cloud-Computing-Fähigkeiten und 5G-Konnektivität, die eine Echtzeit-Fahrzeuggesundheitsüberwachung ohne physische Serviceeingriffe ermöglichen.
Geotabs Partnerschaften mit mehreren OEMs, darunter Kia Corporation und 42dot, zeigen, wie Telematikanbieter sich mit Werksystemen integrieren, um Cloud-zu-Cloud-Datenaustausch zu ermöglichen. Der Einsatz der Deep Connected Platform von Sibros bei Nutzfahrzeugherstellern unterstreicht die wachsende Bedeutung cloudbasierter Architekturen für das integrierte Fahrzeuggesundheitsmanagement, die traditionelle Servicekanaleinschränkungen umgehen. Die COVID-19-Pandemie beschleunigte die Einführung von Ferndiagnosen, da Flottenbetreiber persönliche Serviceinteraktionen minimieren wollten und gleichzeitig die Fahrzeugverfügbarkeit aufrechterhalten mussten. Die Analyse von Fleet Europe zeigt, dass bis 2030 über 90 % der in Europa verkauften Fahrzeuge vernetzt sein werden, was die Servicebereitstellung grundlegend in Richtung Ferndiagnose verlagert. Diese Kanalentwicklung spiegelt die digitale Transformation der Automobilservicebranche und die zunehmende Raffinesse cloudbasierter Plattformen für das integrierte Fahrzeuggesundheitsmanagement wider.
Nach Anwendung:
Führungsrolle von Predictive Maintenance bei gleichzeitigem Anstieg der FahrerüberwachungAnwendungen für die vorausschauende Wartung halten im Jahr 2026 mit einem Anteil von 36,59 % den größten Anteil am Markt für integriertes Fahrzeuggesundheitsmanagement, was das grundlegende Wertversprechen von Systemen für das integrierte Fahrzeuggesundheitsmanagement bei der Vermeidung ungeplanter Ausfallzeiten und der Optimierung von Wartungsplänen widerspiegelt. Fahrerüberwachungssysteme verzeichnen mit einer CAGR von 14,46 % bis 2032 ein außergewöhnliches Wachstum, angetrieben durch regulatorische Mandate, einschließlich der EU-Allgemeinen Sicherheitsverordnung, die eine Überwachung der Fahreraufmerksamkeit in neuen Personenkraftwagen und leichten Nutzfahrzeugen vorschreibt. Die Bewertungssysteme Euro NCAP und ANCAP umfassen nun direkte Bewertungen von Fahrerüberwachungssystemen, was einen Wettbewerbsdruck für OEMs schafft, fortschrittliche kamerabasierte Überwachungsfähigkeiten zu implementieren.
Flottenmanagementanwendungen profitieren von der Integration von Telematikdaten mit Fahrzeuggesundheitsinformationen und ermöglichen umfassende Strategien zur Asset-Optimierung. Fahrzeugdiagnoseanwendungen bleiben für die Einhaltung gesetzlicher Vorschriften und das Garantiemanagement unerlässlich, insbesondere da Automobilcybersicherheitsstandards umfassende Systemüberwachungsfähigkeiten erfordern. Neonodes MultiSensing-Plattform für die Fahrerüberwachung zeigt, wie KI-gestützte Sensortechnologien im Fahrzeuginnenraum über die grundlegende Ablenkungserkennung hinaus auf die Verfolgung der Insassenposition und die Erkennung von Händen am Steuer ausgeweitet werden. Die Konvergenz der Fahrerüberwachung mit dem Fahrzeuggesundheitsmanagement schafft Möglichkeiten für integrierte Sicherheitssysteme, die gleichzeitig auf den Fahrerzustand und den Fahrzeugzustand reagieren. Der regulatorische Einfluss von Gremien wie der Europäischen Kommission und der NHTSA treibt weiterhin die Einführung in sicherheitskritischen Anwendungen voran.
Nach Endnutzer:
OEM-Führungsrolle bei gleichzeitiger Beschleunigung der DienstleisterOEMs halten im Jahr 2026 einen Anteil von 41,08 % am Markt für integriertes Fahrzeuggesundheitsmanagement und nutzen ihren Zugang zu umfassenden Fahrzeugdaten und Kundenbeziehungen, um Dienstleistungen des integrierten Fahrzeuggesundheitsmanagements über werksautorisierte Kanäle zu erbringen. Dienstleister verzeichnen mit einer CAGR von 12,13 % bis 2032 das schnellste Wachstum, da Drittanbieter für Wartungsdienstleistungen Fähigkeiten des integrierten Fahrzeuggesundheitsmanagements in ihr Serviceangebot integrieren, um mit OEM-autorisierten Netzwerken zu konkurrieren. Dieses Wachstum spiegelt die zunehmende Raffinesse unabhängiger Dienstleister wider, die in Diagnosegeräte und cloudbasierte Analyseplattformen investieren, um auf Fahrzeuggesundheitsdaten zuzugreifen.
Flottenbetreiber stellen ein bedeutendes Nutzersegment dar, das durch strenge Verfügbarkeitsanforderungen und Strategien zur Optimierung der Gesamtbetriebskosten angetrieben wird. Einzelne Fahrzeugbesitzer stellen das kleinste, aber am schnellsten wachsende Segment dar, da das Bewusstsein der Verbraucher für die Vorteile der vorausschauenden Wartung durch vernetzte Fahrzeugdienste und mobile Anwendungen zunimmt. LLumins Partnerschaft mit Azuga zeigt, wie spezialisierte CMMS-Anbieter sich mit Telematikplattformen integrieren, um umfassende Flottenasset-Managementlösungen zu liefern. Sumitomo Rubbers strategische Investition in Viaduct Inc. in KI-gestützte Fahrzeuggesundheitsanalytik veranschaulicht, wie traditionelle Automobilzulieferer in Dienstleisterrollen expandieren. Die Endnutzerlandschaft entwickelt sich hin zu Ökosystempartnerschaften, bei denen OEMs, Dienstleister und Technologiespezialisten zusammenarbeiten, um umfassende Lösungen für das integrierte Fahrzeuggesundheitsmanagement zu liefern.


Nach Fahrzeugtyp:
Wachstumsdynamik bei NutzfahrzeugenPersonenkraftwagen halten im Jahr 2026 einen Anteil von 52,07 % am Markt für integriertes Fahrzeuggesundheitsmanagement, was die große installierte Basis und die Größe des Verbrauchermarkts widerspiegelt. Dennoch verlangsamen sich die Wachstumsraten, da der Markt reift. Leichte Nutzfahrzeuge profitieren von städtischen Lieferanwendungen, bei denen die Verfügbarkeitsanforderungen aufgrund der Anforderungen der Logistik auf der letzten Meile zunehmend strenger werden. Mittelschwere und schwere Nutzfahrzeuge weisen mit einer CAGR von 12,26 % bis 2032 die stärkste Wachstumsdynamik auf, angetrieben durch E-Commerce-Logistikanforderungen und die zunehmende Einführung autonomer Frachtsysteme, die umfassende Gesundheitsüberwachungsfähigkeiten erfordern.
Die Auswahl der Deep Connected Platform von Sibros durch ZM Trucks für batterie-elektrische mittelschwere und schwere Nutzfahrzeuge zeigt, wie die Elektrifizierung die Anforderungen an das integrierte Fahrzeuggesundheitsmanagement im Nutzfahrzeugsegment verstärkt. Das Projekt des US-Militärs für autonome Nachschubsysteme für Bodenfahrzeuge veranschaulicht, dass autonome Nutzfahrzeuge fortschrittliche Gesundheitsüberwachungsfähigkeiten für unbemannte Operationen benötigen. Nutzfahrzeugbetreiber sehen sich höheren Strafen für ungeplante Ausfallzeiten gegenüber als Personenkraftfahrzeugbesitzer, was stärkere wirtschaftliche Anreize für Investitionen in das integrierte Fahrzeuggesundheitsmanagement schafft. Geotabs Integration von Kühlketten-Telematik mit Thermo King zeigt, wie spezialisierte Nutzfahrzeuganwendungen die Nachfrage nach branchenspezifischen Lösungen für das integrierte Fahrzeuggesundheitsmanagement antreiben. Das Wachstum des Nutzfahrzeugsegments spiegelt die zunehmende Raffinesse von Flottenmanagementoperationen und den Übergang zu autonomen Frachtsystemen wider.
Geografische Analyse
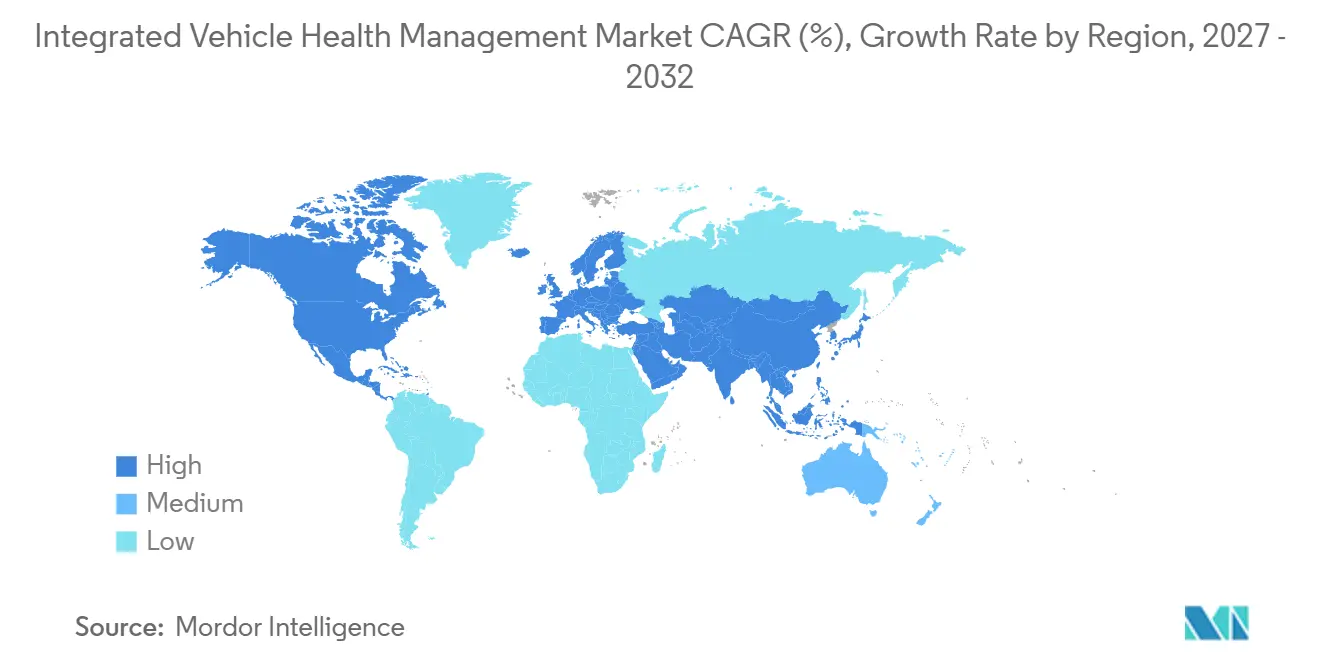
Asien-Pazifik führte im Jahr 2026 mit einem Anteil von 38,04 % am Markt für integriertes Fahrzeuggesundheitsmanagement und soll bis 2032 mit einer CAGR von 13,92 % wachsen, angetrieben durch beschleunigte Elektrofahrzeugeinführung und 5G-Ausbau. Datensicherheitsmandate, die ausgefeilte lokale Analytik erfordern. Chinas grenzüberschreitende Datenlizenzierungsregeln treiben lokale Cloud-Bereitstellungen mit fortschrittlicher Verschlüsselung und Prüfprotokollierung voran. Indiens 5G-Korridor entlang wichtiger Frachtrouten beherbergt Edge-Knoten für Echtzeit-Lkw-Prognostik und demonstriert die nationale Bereitschaft der digitalen Infrastruktur. Japanische OEMs investieren in softwaredefinierte Fahrzeugplattformen, die Gesundheitsanalytik als Standard einbetten und die regionale Basisfunktionalität erhöhen.
Nordamerika bleibt ein Innovationszentrum, angetrieben durch E-Commerce-Flotten, die jede Ausfallstunde in finanziellen Begriffen quantifizieren. Die autonomen Nachschubprojekte des US-Militärs lenken Verteidigungsgelder in robuste Sensorsuiten und KI-Inferenzsilizium. Private 5G-Pilotprojekte in Fahrzeugwerken veranschaulichen die Zusammenarbeit zwischen Industrie und Telekommunikation, um Rückkopplungsschleifen zwischen Fertigungsfehlern und Feldausfällen zu schließen. Zwischenstaatliche Telematikvorschriften sind vergleichsweise permissiv, was die Datenaggregation über Bundesstaaten hinweg erleichtert und die Einführung des Markts für integriertes Fahrzeuggesundheitsmanagement beschleunigt.
Europa erlebte Anstiege der gesetzlich vorgeschriebenen Nachfrage, als die Allgemeine Sicherheitsverordnung und die UNECE WP.29-Cybersicherheitsregeln eingeführt wurden. BMW und Mercedes weisen erhebliche Budgets für private 5G-Netzwerke und sichere Konnektivitätsstacks zu, um compliant zu bleiben und gleichzeitig kostenpflichtige digitale Dienste freizuschalten. Continental und Bosch testen digitale Zwillinge, die Komponentenlebenszyklen gegen reale Nutzungsmuster simulieren und vorausschauende Garantien auf dem gesamten Kontinent unterstützen. Da die Vernetzungsrate von Fahrzeugen bis 2030 voraussichtlich wachsen wird, ist der europäische Markt für integriertes Fahrzeuggesundheitsmanagement trotz makroökonomischer Gegenwinds für robuste Gewinne positioniert.
Wettbewerbslandschaft
Marktkonzentration
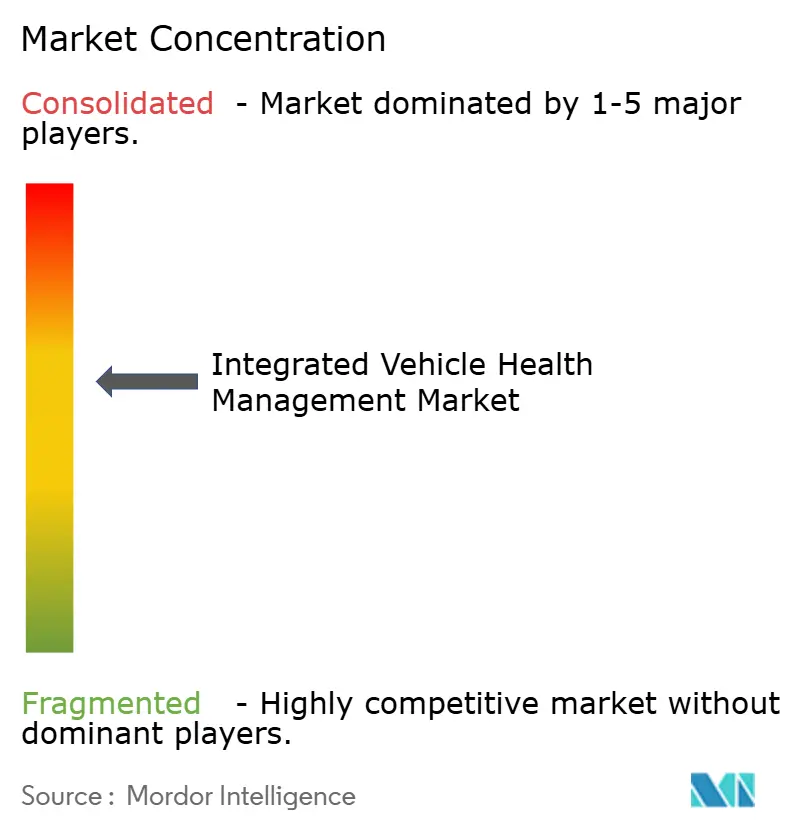
Führende Anbieter dominieren den Markt für integriertes Fahrzeuggesundheitsmanagement, während agile Telematik-Neueinsteiger weiterhin Chancen durch spezialisierte Software, Analytik und Integrationsfähigkeiten identifizieren. Bosch investiert erheblich in Middleware-Plattformen, die fahrzeuginterne Diagnosen mit cloudbasierten digitalen Zwillingen kombinieren und eine umfassendere Fahrzeugüberwachung und Wartungsentscheidungsfindung ermöglichen.
Telematikanbieter wie Geotab erweitern ihre Cloud-Ökosysteme, um sich mit verschiedenen OEM-APIs zu integrieren und vernetzte Fahrzeuginstallationen in Flottenumgebungen zu unterstützen. Sibros positioniert seine firmware-agnostische Middleware, um vollständige Fahrzeuglebenszyklus-Protokolle zu erfassen, die für die Batteriegarantieanalytik und die langfristige Leistungsbewertung unerlässlich sind. Viaduct ist auf die Verarbeitung hochfrequenter Sensordaten zur Modellierung der Komponentenalterung spezialisiert und hat Investitionen vom Reifenhersteller Sumitomo angezogen. Die Wettbewerbsdifferenzierung hängt zunehmend von der Inferenzgenauigkeit, der Aktualisierungsfrequenz, der Interoperabilität und der zertifizierten Cybersicherheits-Compliance ab, anstatt von der Sensoranzahl.
Zu den wichtigsten strategischen Entwicklungen gehören SIXTs großangelegter Einsatz von Geotabs prädiktiver Analytik in seiner Mietvan-Flotte, die Auswahl von Sibros durch ZM Trucks für elektrische Frachtplattformen und die Partnerschaft von Bridgestone mit Geotab zur Entwicklung reifenintegrierter Gesundheits-Dashboards. Die Patentaktivität konzentriert sich auf Batterieprognostik und Edge-KI-Koprozessoren, was das sich intensivierende Rennen um die Kontrolle von geistigem Eigentum hervorhebt, das für die weitere Expansion des Markts für integriertes Fahrzeuggesundheitsmanagement entscheidend ist.
Branchenführer im Bereich integriertes Fahrzeuggesundheitsmanagement
-
Continental AG
-
Robert Bosch GmbH
-
Aptiv PLC
-
Garrett Motion Inc.
-
ZF Friedrichshafen AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für integriertes Fahrzeuggesundheitsmanagement Unternehmen in diesem Bericht
- Continental AG
- Robert Bosch GmbH
- Aptiv PLC
- Garrett Motion Inc.
- ZF Friedrichshafen AG
- Siemens AG
- Valeo SA
- Harman International Industries Inc.
- Vector Informatik GmbH
- Teletrac Navman US Ltd
- Verizon Connect Inc.
- KPIT Technologies Limited
- Uptake Technologies Inc.
- Rolls-Royce PLC
Neueste Industrielle Entwicklungen in Markt für integriertes Fahrzeuggesundheitsmanagement
- August 2026: Motive startete Motive Maintenance, ein KI-gestütztes System, das Flottengesundheitsdaten, Reparaturabläufe und Ausgaben integriert. Es hilft Teams, Probleme früher zu erkennen, die Verfügbarkeit zu verbessern und Reparaturkosten zu senken.
- Mai 2025: Geotab kooperierte mit Thermo King, um TracKing Pro Kühlketten-Telematik in die MyGeotab-Plattform zu integrieren. Dies ermöglicht die Echtzeit-Überwachung der Frachttemperatur und automatisierte Alarmsysteme für den Transport temperatursensitiver Güter in nordamerikanischen Flotten.
- März 2025: SIXT Van & Truck wählte Geotab für einen Einsatz vorausschauender Wartung in 6.500 britischen Nutzfahrzeugen aus, was es zu einer der größten europäischen Flotten-Implementierungen des integrierten Fahrzeuggesundheitsmanagements macht, mit umfassender Telematikintegration und Echtzeit-Fahrzeuggesundheitsüberwachungsfähigkeiten.
Berichtsumfang des globalen Marktes für integriertes Fahrzeuggesundheitsmanagement
Der Umfang des Berichts umfasst Angebot (Hardware, Software), Kanal (OEM-Servicezentren, unabhängige Servicezentren, Remote-Diagnoseplattformen), Anwendung (vorausschauende Wartung und mehr), Endnutzer (OEMs und mehr), Fahrzeugtyp (Personenkraftwagen und mehr) und Geografie (Nordamerika, Südamerika und mehr). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| OEM-Servicezentren |
| Unabhängige Servicezentren |
| Ferndiagnoseplattformen |
| Predictive Maintenance |
| Flottenmanagement |
| Fahrerüberwachung |
| Fahrzeugdiagnose |
| OEMs |
| Flottenbetreiber |
| Dienstleister |
| Einzelne Fahrzeugbesitzer |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelschwere und schwere Nutzfahrzeuge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Angebot | Hardware | |
| Software | ||
| Nach Kanal | OEM-Servicezentren | |
| Unabhängige Servicezentren | ||
| Ferndiagnoseplattformen | ||
| Nach Anwendung | Predictive Maintenance | |
| Flottenmanagement | ||
| Fahrerüberwachung | ||
| Fahrzeugdiagnose | ||
| Nach Endnutzer | OEMs | |
| Flottenbetreiber | ||
| Dienstleister | ||
| Einzelne Fahrzeugbesitzer | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Mittelschwere und schwere Nutzfahrzeuge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für integriertes Fahrzeuggesundheitsmanagement und welche Wachstumsaussichten bestehen?
Der Markt für integriertes Fahrzeuggesundheitsmanagement wurde im Jahr 2026 auf 22,43 Milliarden USD geschätzt, soll 2027 25,11 Milliarden USD erreichen und wird bis 2032 auf 44,11 Milliarden USD prognostiziert, bei einer CAGR von 11,93 % über den Zeitraum 2027–2032.
Welche Region führt bei der Einführung von Lösungen für das integrierte Fahrzeuggesundheitsmanagement?
Asien-Pazifik macht 38,04 % des globalen Marktwerts aus, angetrieben durch die zunehmende Einführung von Elektrofahrzeugen und unterstützende Datensicherheitsvorschriften.
Welches Anwendungssegment soll im Markt für integriertes Fahrzeuggesundheitsmanagement am schnellsten wachsen?
Fahrerüberwachungslösungen sollen bis 2032 eine CAGR von 14,46 % verzeichnen, angetrieben durch neue Sicherheitsmandate in Europa.
Wie monetarisieren OEMs Fähigkeiten des integrierten Fahrzeuggesundheitsmanagements?
Hersteller generieren wiederkehrende Umsätze über den Fahrzeugverkauf hinaus, indem sie Abonnements für vorausschauende Wartung und Remote-Diagnoseaktualisierungen anbieten.
Was ist die primäre Einschränkung, die den Einsatz von Systemen für das integrierte Fahrzeuggesundheitsmanagement begrenzt?
Die Einhaltung verschiedener Cybersicherheits- und Datensouveränitätsvorschriften erhöht die Kosten und die betriebliche Komplexität, insbesondere für globale Flottenbetreiber.