
Tamaño y Participación del Mercado de Gestión Integrada de Salud Vehicular
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 25.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 44.11 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.93 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión Integrada de Salud Vehicular por Mordor Intelligence
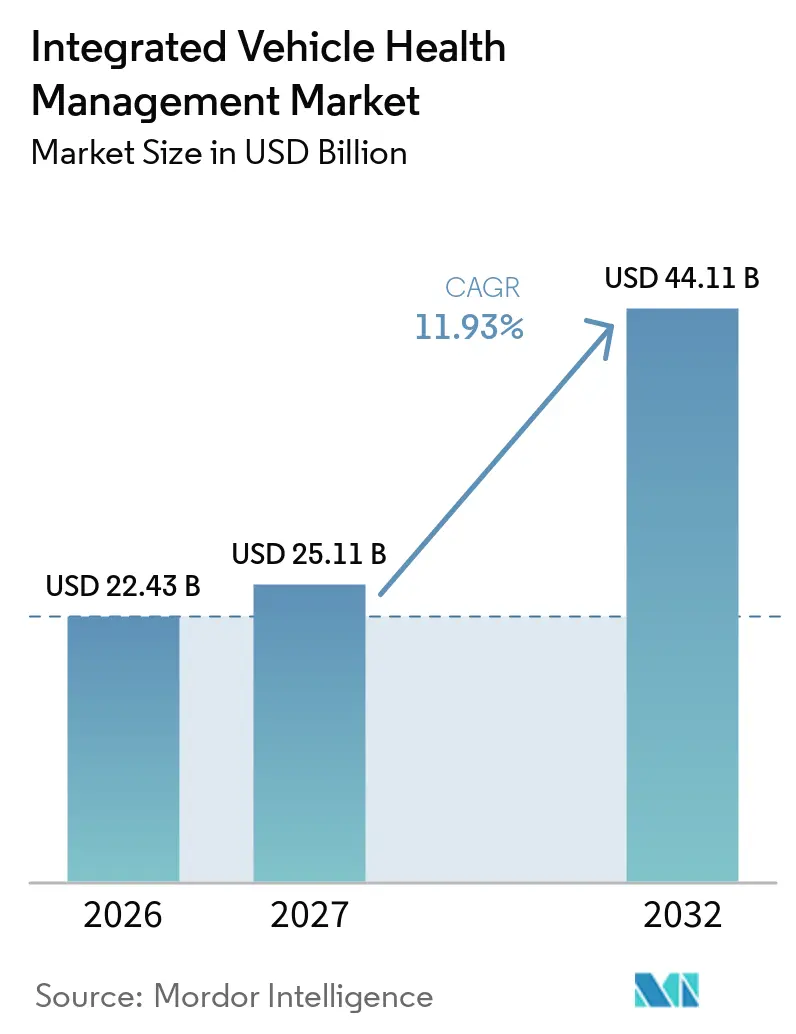
El tamaño del Mercado de Gestión Integral de la Salud del Vehículo fue valorado en 22,43 mil millones de USD en 2026, se espera que alcance 25,11 mil millones de USD en 2027 y se prevé que llegue a 44,11 mil millones de USD en 2032, a una CAGR del 11,93% durante 2027-2032. La mayor densidad de sensores en plataformas eléctricas y autónomas, combinada con análisis de borde habilitados por 5G, transforma el mantenimiento de la reparación reactiva a la pronóstica en tiempo casi real. Los fabricantes de vehículos están rediseñando la electrónica con vías seguras de actualización inalámbrica, mientras que las flotas exigen métricas de disponibilidad garantizada para cumplir con los plazos de entrega del comercio electrónico. Los ecosistemas de telemática nativos de la nube ahora ingieren datos de salud de alta frecuencia que alimentan modelos de aprendizaje automático para predicciones de vida a nivel de componente. El aumento de los costos de cumplimiento de ciberseguridad bajo ISO/SAE 21434 y las Regulaciones de Seguridad de Datos de Redes de China está reformando las hojas de ruta de implementación y abriendo flujos de ingresos por servicios para los proveedores capaces de certificar flujos de datos seguros.
Conclusiones Clave del Informe
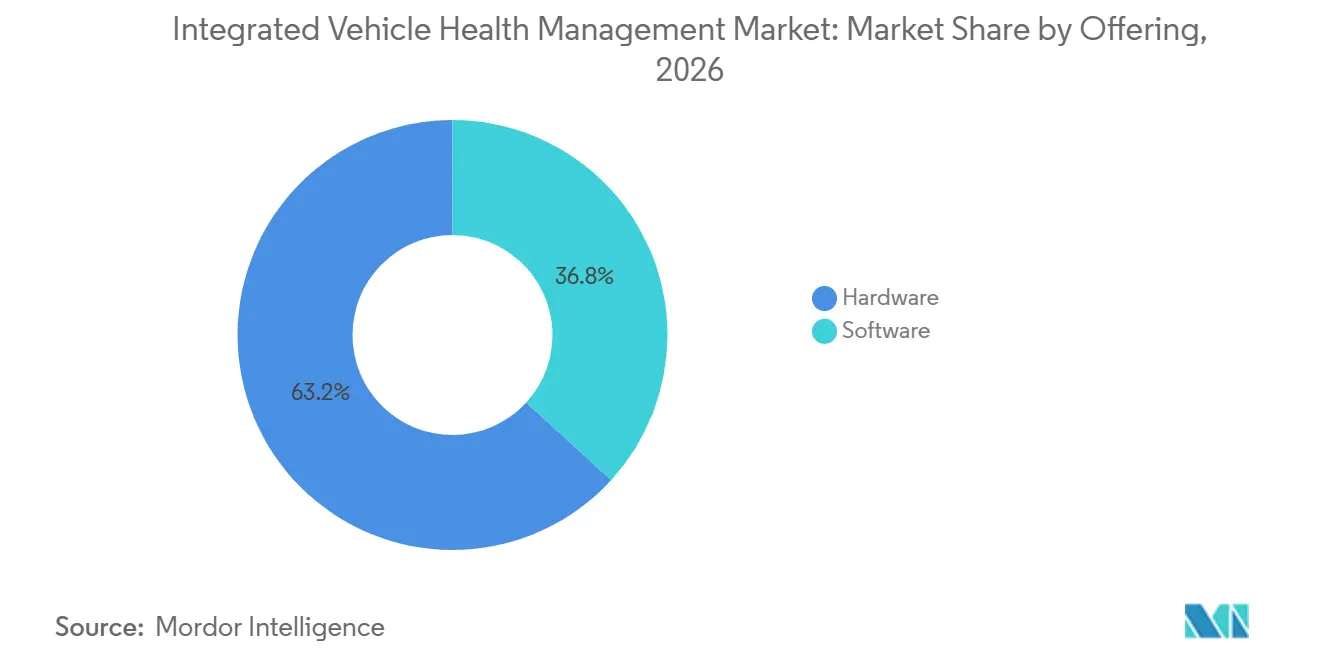
- Por oferta, el hardware representó el 63,21% de la participación del mercado de Gestión Integral de la Salud del Vehículo en 2026, mientras que se proyecta que el software crezca a una CAGR del 12,87% hasta 2032.
- Por canal, los centros de servicio de fabricantes de equipos originales lideraron con una participación del 48,32% del mercado de Gestión Integral de la Salud del Vehículo en 2026, mientras que las plataformas de diagnóstico remoto están en camino de alcanzar una CAGR del 13,14% hasta 2032.
- Por aplicación, el mantenimiento predictivo representó el 36,59% de la participación del mercado de Gestión Integral de la Salud del Vehículo en 2026; las soluciones de monitoreo de conductores avanzan a una CAGR del 14,46% hasta 2032.
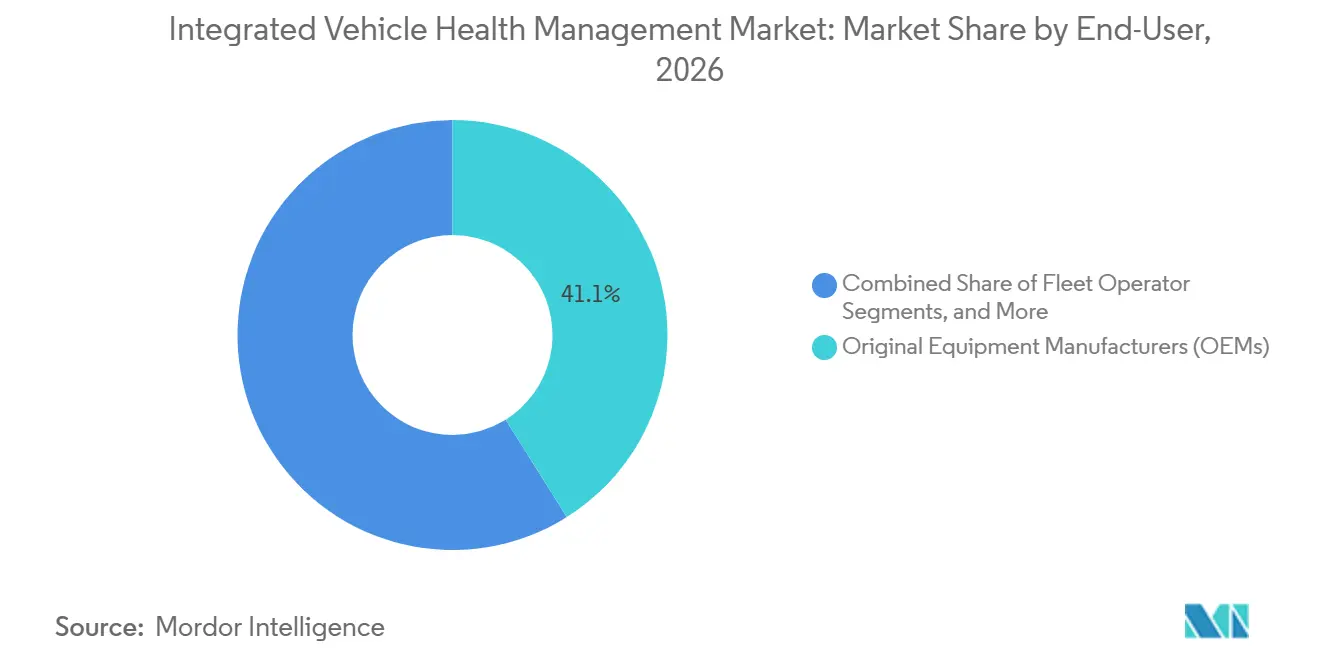
- Por usuario final, los fabricantes de equipos originales representaron el 41,08% del mercado de Gestión Integral de la Salud del Vehículo en 2026, mientras que los proveedores de servicios están preparados para expandirse a una CAGR del 12,13% hasta 2032.
- Por tipo de vehículo, los vehículos de pasajeros representaron el 52,07% del mercado de Gestión Integral de la Salud del Vehículo en 2026, mientras que los vehículos comerciales medianos y pesados están preparados para una CAGR del 12,26% hasta 2032.
- Por geografía, Asia-Pacífico lideró con una participación del 38,04% del mercado de Gestión Integral de la Salud del Vehículo en 2026 y se estima que crecerá a una CAGR del 13,92% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transición de los OEMs hacia Modelos de Ingresos Basados en Servicios | +2.1% | Global, con Adopción Temprana en América del Norte y Europa | Mediano Plazo (2-4 Años) |
| Aumento en el Número de Sensores en Vehículos Eléctricos que Permite Datos de Salud más Ricos | +1.8% | Asia-Pacífico como Núcleo, con Expansión hacia América del Norte | Corto Plazo (≤ 2 Años) |
| 5G/IA de Borde Reduciendo la Latencia para la Pronóstica | +1.5% | América del Norte y la UE, con Expansión hacia Asia-Pacífico | Mediano Plazo (2-4 Años) |
| Acuerdos de Nivel de Servicio de Disponibilidad más Estrictos en Flotas de Comercio Electrónico | +1.3% | Global, con Concentración en Centros de Logística Urbana | Corto Plazo (≤ 2 Años) |
| Adopción del Mandato de "Preparación para la Salud" del Estándar SAE JA6268 | +1.0% | Dominios Regulatorios de América del Norte y Europa | Largo Plazo (≥ 4 Años) |
| Programas de Defensa que Financian la Gestión Integrada de Salud Vehicular para Activos Autónomos | +0.8% | Corredores de Defensa de América del Norte, Europa y Asia-Pacífico | Largo Plazo (≥ 4 Años) |
| Fuente: Mordor Intelligence | |||
Transición de los OEMs hacia Modelos de Ingresos Basados en Servicios
Los fabricantes de automóviles están reestructurando sus modelos de negocio para capturar flujos de ingresos del mercado posventa. Este cambio requiere que los fabricantes de equipos originales inviertan significativamente en capacidades de Gestión Integral de la Salud del Vehículo que respalden servicios de mantenimiento predictivo, diagnóstico remoto y productos de seguros basados en el uso. Las alianzas estratégicas de BMW con Tata Technologies y NTT DATA reflejan esta transición, centrándose en arquitecturas de vehículos definidos por software que generan ingresos recurrentes por servicios. De manera similar, la colaboración del TRATON GROUP con Applied Intuition en vehículos comerciales definidos por software demuestra cómo los fabricantes de equipos originales de vehículos comerciales están priorizando la integración de la Gestión Integral de la Salud del Vehículo para diferenciar sus ofertas de servicios. Este cambio estratégico está impulsando una demanda sostenida de tecnologías de Gestión Integral de la Salud del Vehículo que permiten a los fabricantes de equipos originales monetizar los datos del vehículo a lo largo del ciclo de vida de propiedad.
Aumento en el Número de Sensores en Vehículos Eléctricos que Permite Datos de Salud más Ricos
Los vehículos eléctricos incorporan significativamente más sensores que los vehículos de motor de combustión interna, particularmente para la gestión térmica de la batería, el monitoreo del estado de carga y el diagnóstico de la electrónica de potencia. Las soluciones tecnológicas del sistema de gestión de baterías de Embitel demuestran el cumplimiento de los requisitos de seguridad ASIL-D, que requieren una integración integral de sensores para el monitoreo de la salud de los vehículos eléctricos. Las técnicas de optimización del enfriamiento de baterías de vehículos eléctricos de Neural Concept muestran cómo los sensores térmicos respaldan los algoritmos de mantenimiento predictivo que ayudan a prevenir la degradación de la batería y extender la autonomía del vehículo. La creciente adopción de sistemas de gestión térmica basados en el Internet de las Cosas, incluidos el enfriamiento líquido, los materiales de cambio de fase y las tecnologías de enfriamiento por inmersión, genera volúmenes sin precedentes de datos de salud que los sistemas de gestión integral de la salud del vehículo pueden analizar para obtener perspectivas predictivas.
5G/IA de Borde Reduciendo la Latencia para la Pronóstica
Las redes celulares de quinta generación combinadas con arquitecturas de computación de borde permiten el análisis de la salud del vehículo en tiempo real con una latencia mínima, lo cual es crucial para las aplicaciones de pronóstico críticas para la seguridad. Los proveedores automotrices indios están adoptando soluciones de computación de borde junto con el despliegue de 5G a través de plataformas como Tata Communications CloudLyte, lo que demuestra la preparación de la infraestructura regionalSimplifique e Innove con el Tejido Digital de Tata Communications, tatacommunications.com">[1]. La alianza de Ford con AT&T para la computación de borde de acceso múltiple en fábricas y la colaboración de Mercedes-Benz con Telefónica para redes 5G privadas muestran las inversiones de los fabricantes de equipos originales en conectividad de latencia ultrabaja. La solución de comunicación ultraconfiable de baja latencia de GIGABYTE para redes de vehículos autónomos ejemplifica la infraestructura de hardware que respalda los despliegues de Gestión Integral de la Salud del Vehículo habilitados por 5G.
Acuerdos de Nivel de Servicio de Disponibilidad más Estrictos en Flotas de Comercio Electrónico
Los operadores de logística de comercio electrónico están implementando acuerdos de nivel de servicio cada vez más estrictos que penalizan el tiempo de inactividad de los vehículos, lo que crea demanda de soluciones de mantenimiento predictivo que maximicen la disponibilidad de la flota. El informe de Tendencias en Tecnología de Flotas 2025 de Verizon Connect indica que el 80% de los operadores de flotas utilizan soluciones tecnológicas, con un 22% logrando reducciones de costos mediante implementaciones de mantenimiento predictivo El informe de Verizon Connect destaca la adopción de tecnología de flotas, las ganancias en retorno de inversión y las mejoras en seguridad, verizon.com">[2]. El despliegue de la solución de mantenimiento predictivo de Geotab por parte de SIXT Van & Truck en su flota de vehículos comerciales del Reino Unido demuestra cómo los operadores de alquiler invierten en Gestión Integral de la Salud del Vehículo para cumplir con los requisitos de cumplimiento contractual. Al permitir el monitoreo proactivo de vehículos y la programación del mantenimiento, estas soluciones ayudan a los operadores a reducir el tiempo de inactividad no planificado y mantener la disponibilidad de la flota. La selección por parte de ZM Trucks de la Plataforma Profundamente Conectada de Sibros para sus vehículos comerciales de cero emisiones ilustra cómo la electrificación aumenta los requisitos de disponibilidad debido a la dependencia de la infraestructura de carga. Las plataformas de vehículos conectados ayudan a los operadores a monitorear el rendimiento del vehículo, gestionar problemas relacionados con la carga y respaldar operaciones de flota confiables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga de Cumplimiento de Ciberseguridad y Soberanía de Datos | -1.4% | Global, con Requisitos más Estrictos en la UE y China | Corto Plazo (≤ 2 Años) |
| Fragmentación del Modelo de Datos entre Plataformas | -1.1% | Global, Afectando la Compatibilidad entre OEMs | Mediano Plazo (2-4 Años) |
| Escasez de Talento en Pronóstica y Ciencia de Datos en los OEMs | -0.9% | América del Norte y Europa Principalmente | Mediano Plazo (2-4 Años) |
| Alto Gasto de Capital Inicial en Sensores y Conectividad para Flotas Heredadas | -0.7% | Global, con Mayor Impacto en Mercados Sensibles al Costo | Corto Plazo (≤ 2 Años) |
| Fuente: Mordor Intelligence | |||
Carga de Cumplimiento de Ciberseguridad y Soberanía de Datos
Las regulaciones de ciberseguridad automotriz imponen costos de cumplimiento sustanciales y complejidades técnicas que limitan el despliegue de la Gestión Integral de la Salud del Vehículo, particularmente entre los operadores de flotas más pequeños y los proveedores de soluciones del mercado posventa. El estándar de ciberseguridad automotriz ISO/SAE 21434 requiere Sistemas de Gestión de Ciberseguridad integrales, lo que aumenta los costos de desarrollo y extiende el tiempo de comercialización de las soluciones de Gestión Integral de la Salud del Vehículo. Los requisitos de UNECE WP.29 R155/R156 para la gestión de ciberseguridad y actualizaciones de software añaden obligaciones de cumplimiento adicionales para los fabricantes de equipos originales que despliegan capacidades de Gestión Integral de la Salud del Vehículo. El estándar de seguridad de datos específico para la industria automotriz de China, T/CAAMTB 189-2024, pone de relieve el creciente número de requisitos regionales de ciberseguridad que fragmentan las estrategias globales de desarrollo de la Gestión Integral de la Salud del Vehículo.
Fragmentación del Modelo de Datos entre Plataformas
La falta de modelos de datos estandarizados y protocolos de comunicación entre los fabricantes de equipos originales y los proveedores de soluciones de Gestión Integral de la Salud del Vehículo crea desafíos de integración, limita la escalabilidad del mercado y aumenta los costos de despliegue. Los formatos de datos propietarios dificultan la integración fluida entre diferentes marcas de vehículos en flotas mixtas, lo que obliga a los operadores a mantener múltiples plataformas de Gestión Integral de la Salud del Vehículo. La ausencia de interfaces de diagnóstico universales también complica el desarrollo de soluciones de Gestión Integral de la Salud del Vehículo para el mercado posventa, ya que los proveedores deben personalizar sus ofertas para adaptarse a la arquitectura de datos de cada fabricante de equipos originales. Esta fragmentación eleva los costos de desarrollo de software y reduce la viabilidad económica de las soluciones integrales de Gestión Integral de la Salud del Vehículo para los operadores de flotas más pequeños. Además, los problemas de compatibilidad entre plataformas limitan la eficacia de los algoritmos de mantenimiento predictivo que dependen de grandes conjuntos de datos de poblaciones de vehículos diversas. Las iniciativas de estandarización de la industria lideradas por organizaciones como SAE International están abordando estos desafíos; sin embargo, la implementación sigue siendo inconsistente en todo el ecosistema automotriz.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Dominio del Hardware en Medio de la Aceleración del SoftwareLos componentes de hardware tienen una participación del 63,21% del mercado de gestión integral de la salud del vehículo en 2026, lo que refleja el requisito fundamental de sensores, módulos de conectividad y unidades de procesamiento que permiten las capacidades de monitoreo de la salud del vehículo. La naturaleza intensiva en sensores de los sistemas de Gestión Integral de la Salud del Vehículo requiere inversiones significativas en hardware, particularmente para los vehículos eléctricos, donde los sistemas de gestión de baterías requieren una infraestructura integral de monitoreo térmico y eléctrico. Las soluciones de software, a pesar de su menor participación actual, están experimentando un rápido crecimiento a una CAGR del 12,87% hasta 2032, ya que los fabricantes de equipos originales priorizan las plataformas de análisis basadas en la nube y los algoritmos de inteligencia artificial para el mantenimiento predictivo.
La transición hacia vehículos definidos por software permite a los fabricantes de equipos originales monetizar las capacidades de Gestión Integral de la Salud del Vehículo a través de servicios basados en suscripción y actualizaciones de funciones inalámbricas. Los marcos de cumplimiento normativo como ISO/SAE 21434 para la ciberseguridad automotriz enfatizan cada vez más los requisitos de seguridad del software que impulsan la inversión en plataformas seguras de Gestión Integral de la Salud del Vehículo. Esta dinámica de segmentación refleja la evolución de la industria automotriz desde modelos de negocio centrados en el hardware hacia modelos habilitados por software.


Por Canal:
Dominio de los OEMs con la Emergencia de Plataformas RemotasLos Centros de Servicio de Fabricantes de Equipos Originales mantienen la mayor participación de canal con el 48,32% del mercado de gestión integral de la salud del vehículo en 2026, aprovechando sus relaciones directas con los clientes y el acceso integral a los datos del vehículo para prestar servicios de Gestión Integral de la Salud del Vehículo. Este dominio refleja el enfoque estratégico de los fabricantes de equipos originales en capturar ingresos posventa a través de redes de servicio autorizadas por fábrica que pueden acceder a protocolos de diagnóstico propietarios y sistemas de gestión de garantías. Los Centros de Servicio Independientes representan un segmento significativo pero limitado debido al acceso restringido a los datos de salud y las interfaces de diagnóstico específicas de los fabricantes de equipos originales. Las Plataformas de Diagnóstico Remoto están experimentando el crecimiento más rápido, con una CAGR del 13,14% hasta 2032, impulsadas por las capacidades de computación en la nube y la conectividad 5G, que permiten el monitoreo de la salud del vehículo en tiempo real sin intervenciones de servicio físico.
Las alianzas de Geotab con múltiples fabricantes de equipos originales, incluidos Kia Corporation y 42dot, demuestran cómo los proveedores de telemática se integran con los sistemas de fábrica para habilitar el intercambio de datos de nube a nube. El despliegue de la Plataforma Profundamente Conectada de Sibros en fabricantes de vehículos comerciales subraya la creciente importancia de las arquitecturas de Gestión Integral de la Salud del Vehículo basadas en la nube que eluden las limitaciones tradicionales de los canales de servicio. La pandemia de COVID-19 aceleró la adopción del diagnóstico remoto a medida que los operadores de flotas buscaban minimizar las interacciones de servicio presenciales mientras mantenían la disponibilidad de los vehículos. El análisis de Fleet Europe indica que para 2030, más del 90% de los vehículos vendidos en Europa estarán conectados, lo que desplazará fundamentalmente la prestación de servicios hacia el diagnóstico remoto. Esta evolución del canal refleja la transformación digital de la industria de servicios automotrices y la creciente sofisticación de las plataformas de Gestión Integral de la Salud del Vehículo basadas en la nube.
Por Aplicación:
Liderazgo del Mantenimiento Predictivo con Auge del Monitoreo de ConductoresLas aplicaciones de Mantenimiento Predictivo tienen la mayor participación con el 36,59% del mercado de gestión integral de la salud del vehículo en 2026, lo que refleja la propuesta de valor fundamental de los sistemas de gestión integral de la salud del vehículo para prevenir el tiempo de inactividad no planificado y optimizar los programas de mantenimiento. Los sistemas de Monitoreo de Conductores están experimentando un crecimiento excepcional a una CAGR del 14,46% hasta 2032, impulsados por mandatos regulatorios, incluido el Reglamento General de Seguridad de la UE que requiere el monitoreo de la atención del conductor en automóviles de pasajeros nuevos y vehículos comerciales ligeros. Los sistemas de calificación Euro NCAP y ANCAP ahora incorporan evaluaciones directas de los sistemas de monitoreo de conductores, creando presión competitiva para que los fabricantes de equipos originales implementen capacidades avanzadas de monitoreo basadas en cámara.
Las aplicaciones de Gestión de Flotas se benefician de la integración de datos de telemática con información de salud del vehículo, lo que permite estrategias integrales de optimización de activos. Las aplicaciones de Diagnóstico de Vehículos siguen siendo esenciales para el cumplimiento normativo y la gestión de garantías, particularmente a medida que los estándares de ciberseguridad automotriz requieren capacidades integrales de monitoreo del sistema. La plataforma MultiSensing de Neonode para el monitoreo de conductores demuestra cómo las tecnologías de detección en cabina impulsadas por inteligencia artificial se están expandiendo más allá de la detección básica de distracciones para incluir el seguimiento de la posición del ocupante y la detección de manos en el volante. La convergencia del monitoreo de conductores con la gestión de la salud del vehículo crea oportunidades para sistemas de seguridad integrados que responden tanto al estado del conductor como a la condición del vehículo simultáneamente. La influencia regulatoria de organismos como la Comisión Europea y la Administración Nacional de Seguridad del Tráfico en Carreteras continúa impulsando la adopción en aplicaciones críticas para la seguridad.
Por Usuario Final:
Liderazgo de los OEMs con Aceleración de los Proveedores de ServiciosLos fabricantes de equipos originales tienen una participación del 41,08% del mercado de gestión integral de la salud del vehículo en 2026, aprovechando su acceso a datos integrales del vehículo y las relaciones con los clientes para prestar servicios de Gestión Integral de la Salud del Vehículo a través de canales autorizados por fábrica. Los Proveedores de Servicios están experimentando el crecimiento más rápido con una CAGR del 12,13% hasta 2032, a medida que los especialistas en mantenimiento de terceros integran capacidades de Gestión Integral de la Salud del Vehículo en sus ofertas de servicios para competir con las redes autorizadas por los fabricantes de equipos originales. Este crecimiento refleja la creciente sofisticación de los proveedores de servicios independientes que invierten en equipos de diagnóstico y plataformas de análisis basadas en la nube para acceder a los datos de salud del vehículo.
Los Operadores de Flotas constituyen un segmento de usuarios significativo impulsado por estrictos requisitos de disponibilidad y estrategias de optimización del costo total de propiedad. Los Propietarios Individuales de Vehículos representan el segmento más pequeño pero de más rápido crecimiento a medida que aumenta la conciencia del consumidor sobre los beneficios del mantenimiento predictivo a través de los servicios de automóviles conectados y las aplicaciones móviles. La alianza de LLumin con Azuga demuestra cómo los proveedores especializados de sistemas de gestión de mantenimiento computarizado se integran con plataformas de telemática para ofrecer soluciones integrales de gestión de activos de flota. La inversión estratégica de Sumitomo Rubber en Viaduct Inc. en análisis de salud del vehículo impulsado por inteligencia artificial ilustra cómo los proveedores automotrices tradicionales están expandiéndose hacia roles de proveedores de servicios. El panorama de usuarios finales está evolucionando hacia alianzas de ecosistemas donde los fabricantes de equipos originales, los proveedores de servicios y los especialistas en tecnología colaboran para ofrecer soluciones integrales de Gestión Integral de la Salud del Vehículo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vehículo:
Impulso de Crecimiento en Vehículos ComercialesLos Vehículos de Pasajeros tienen una participación del 52,07% del mercado de gestión integral de la salud del vehículo en 2026, lo que refleja la gran base instalada y el tamaño del mercado de consumo. Sin embargo, las tasas de crecimiento se están moderando a medida que el mercado madura. Los Vehículos Comerciales Ligeros se benefician de las aplicaciones de entrega urbana donde los requisitos de disponibilidad son cada vez más estrictos debido a las demandas de la logística de última milla. Los Vehículos Comerciales Medianos y Pesados exhiben el mayor impulso de crecimiento, con una CAGR del 12,26% hasta 2032, impulsados por los requisitos de logística del comercio electrónico y la creciente adopción de sistemas de carga autónomos, que demandan capacidades integrales de monitoreo de la salud.
La selección por parte de ZM Trucks de la Plataforma Profundamente Conectada de Sibros para vehículos comerciales medianos y pesados de batería eléctrica demuestra cómo la electrificación amplifica los requisitos de Gestión Integral de la Salud del Vehículo en el segmento comercial. El proyecto del Sistema de Reabastecimiento Autónomo de Equipos Terrestres del Ejército de los Estados Unidos ilustra que los vehículos comerciales autónomos requieren capacidades avanzadas de monitoreo de la salud para operaciones sin tripulación. Los operadores de vehículos comerciales enfrentan mayores penalizaciones por tiempo de inactividad no planificado que los propietarios de vehículos de pasajeros, lo que crea incentivos económicos más fuertes para la inversión en Gestión Integral de la Salud del Vehículo. La integración de telemática de cadena de frío de Geotab con Thermo King demuestra cómo las aplicaciones comerciales especializadas impulsan la demanda de soluciones de Gestión Integral de la Salud del Vehículo específicas para cada industria. El crecimiento del segmento de vehículos comerciales refleja la creciente sofisticación de las operaciones de gestión de flotas y la transición hacia sistemas de carga autónomos.
Análisis Geográfico
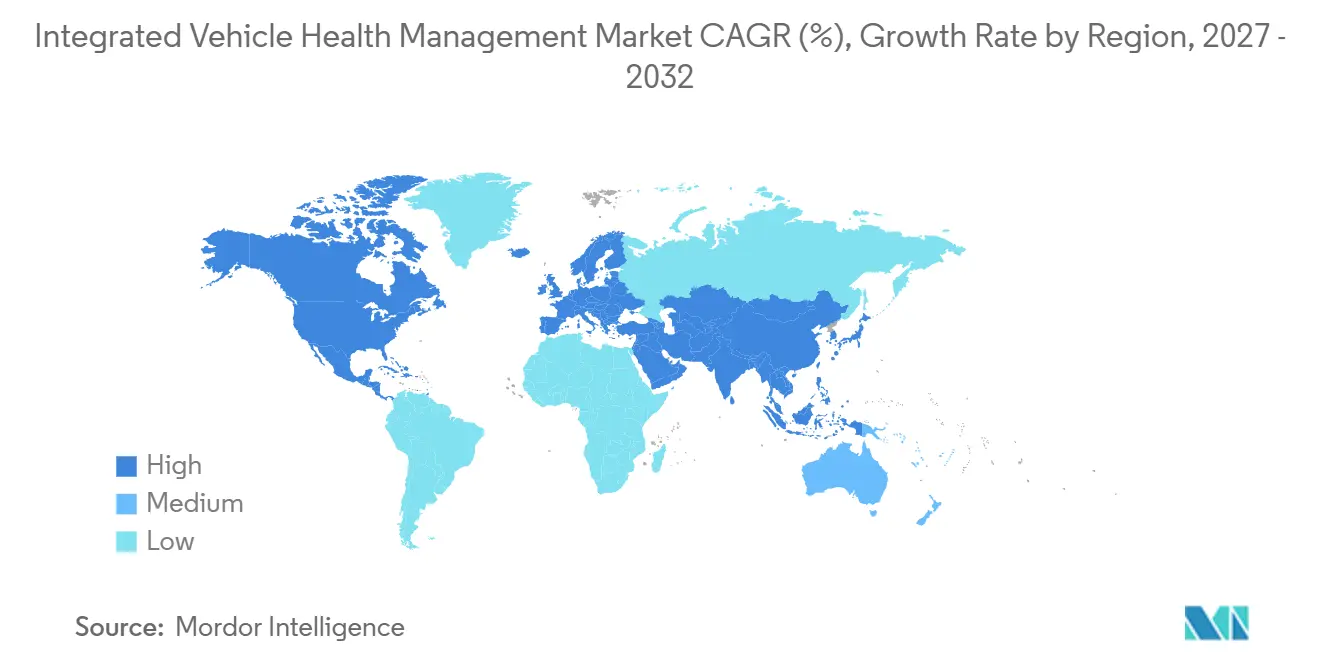
Asia-Pacífico lideró con una participación del 38,04% del mercado de gestión integral de la salud del vehículo en 2026 y se espera que crezca a una CAGR del 13,92% hasta 2032, impulsado por la acelerada adopción de vehículos eléctricos y el despliegue de 5G. Los mandatos de seguridad de datos que exigen análisis sofisticados en territorio nacional. Las reglas de licencias de datos transfronterizos de China impulsan los despliegues de nube local con cifrado avanzado y registro de auditoría. El corredor 5G de India a lo largo de las principales rutas de carga alberga nodos de borde para el pronóstico de camiones en tiempo real, lo que demuestra la preparación de la infraestructura digital nacional. Los fabricantes de equipos originales japoneses invierten en plataformas de vehículos definidos por software que incorporan análisis de salud como estándar, elevando la funcionalidad de referencia regional.
América del Norte sigue siendo un semillero de innovación, impulsado por flotas de comercio electrónico que cuantifican cada hora de tiempo de inactividad en términos financieros. Los proyectos de reabastecimiento autónomo del Ejército de los Estados Unidos dirigen fondos de defensa hacia conjuntos de sensores robustecidos y silicio de inferencia de inteligencia artificial. Los pilotos de 5G privado en plantas de vehículos ejemplifican la colaboración entre la industria y las telecomunicaciones para cerrar los ciclos de retroalimentación entre los defectos de fabricación y las fallas en el campo. Las regulaciones de telemática interestatales son comparativamente permisivas, lo que facilita la agregación de datos entre estados y acelera la adopción del mercado de Gestión Integral de la Salud del Vehículo.
Europa experimentó aumentos en la demanda legislada a medida que el Reglamento General de Seguridad y las normas de ciberseguridad UNECE WP.29 entraron en vigor. BMW y Mercedes asignan presupuestos sustanciales a redes 5G privadas y pilas de conectividad segura para mantenerse en cumplimiento mientras desbloquean servicios digitales de pago. Continental y Bosch prueban gemelos digitales que simulan los ciclos de vida de los componentes frente a los patrones de uso del mundo real, respaldando garantías predictivas en todo el continente. Con la penetración de vehículos conectados que se espera crezca para 2030, el mercado de gestión integral de la salud del vehículo en Europa está posicionado para ganancias sólidas a pesar de los vientos en contra macroeconómicos.
Panorama Competitivo
Concentración del Mercado
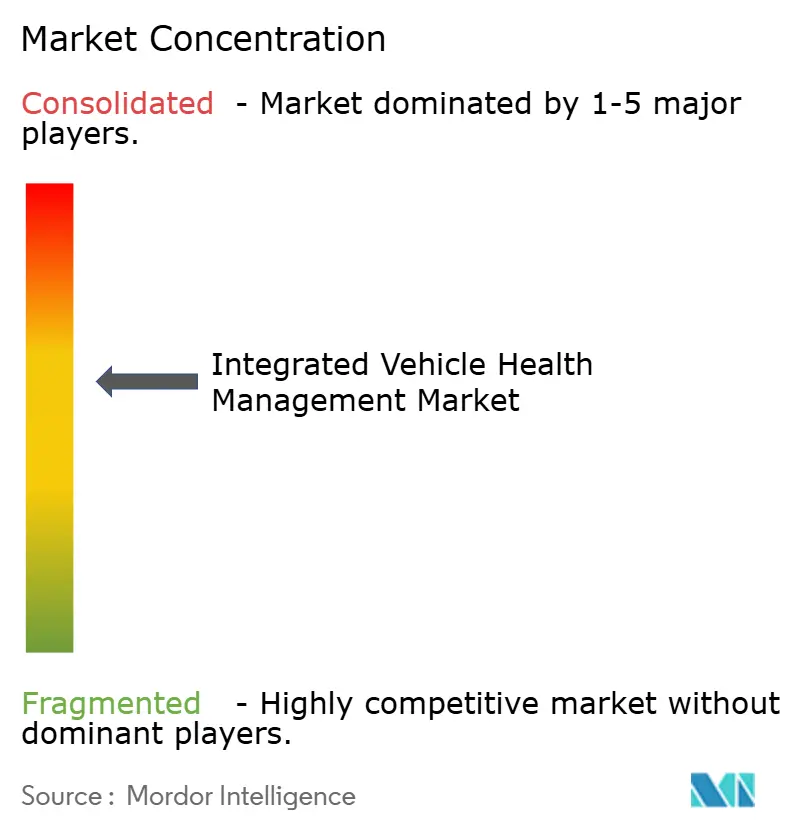
Los principales proveedores dominan el mercado de gestión integral de la salud del vehículo, mientras que los participantes ágiles de telemática continúan identificando oportunidades a través de software especializado, análisis y capacidades de integración. Bosch invierte significativamente en plataformas de middleware que combinan el diagnóstico dentro del vehículo con gemelos digitales basados en la nube, lo que permite un monitoreo más integral del vehículo y una toma de decisiones de mantenimiento más informada.
Los proveedores de telemática como Geotab están expandiendo sus ecosistemas en la nube para integrarse con diversas interfaces de programación de aplicaciones de fabricantes de equipos originales y respaldar instalaciones de vehículos conectados en entornos de flota. Sibros posiciona su middleware agnóstico al firmware para capturar registros completos del ciclo de vida del vehículo, que son esenciales para el análisis de garantías de baterías y la evaluación del rendimiento a largo plazo. Viaduct se especializa en el procesamiento de datos de sensores de alta frecuencia para modelar el envejecimiento de los componentes y ha atraído inversiones del fabricante de neumáticos Sumitomo. La diferenciación competitiva depende cada vez más de la precisión de la inferencia, la frecuencia de actualización, la interoperabilidad y el cumplimiento certificado de ciberseguridad, más que del número de sensores.
Los desarrollos estratégicos clave incluyen el despliegue a gran escala de los análisis predictivos de Geotab por parte de SIXT en su flota de furgonetas de alquiler, la selección de Sibros por parte de ZM Trucks para plataformas de carga eléctrica, y la alianza de Bridgestone con Geotab para desarrollar paneles de control de salud integrados en neumáticos. La actividad de patentes se concentra en el pronóstico de baterías y los coprocesadores de inteligencia artificial de borde, lo que pone de relieve la intensificación de la carrera por controlar la propiedad intelectual que es crítica para la expansión continua del mercado de gestión integral de la salud del vehículo.
Líderes de la Industria de Gestión Integrada de Salud Vehicular
-
Continental AG
-
Robert Bosch GmbH
-
Aptiv PLC
-
Garrett Motion Inc.
-
ZF Friedrichshafen AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión Integrada de la Salud del Vehículo Empresas cubiertas en este informe
- Continental AG
- Robert Bosch GmbH
- Aptiv PLC
- Garrett Motion Inc.
- ZF Friedrichshafen AG
- Siemens AG
- Valeo SA
- Harman International Industries Inc.
- Vector Informatik GmbH
- Teletrac Navman US Ltd
- Verizon Connect Inc.
- KPIT Technologies Limited
- Uptake Technologies Inc.
- Rolls-Royce PLC
Desarrollos recientes de la industria en Mercado de Gestión Integrada de la Salud del Vehículo
- Agosto de 2026: Motive lanzó Motive Maintenance, un sistema impulsado por inteligencia artificial que integra datos de salud de la flota, flujos de trabajo de reparación y gastos. Ayuda a los equipos a identificar problemas antes, mejorar la disponibilidad y reducir los costos de reparación.
- Mayo de 2025: Geotab se asoció con Thermo King para integrar la telemática de cadena de frío TracKing Pro en la plataforma MyGeotab. Esto permite el monitoreo de la temperatura de la carga en tiempo real y sistemas de alerta automatizados para el transporte de mercancías sensibles a la temperatura en flotas de América del Norte.
- Marzo de 2025: SIXT Van & Truck seleccionó a Geotab para un despliegue de mantenimiento predictivo en 6.500 vehículos comerciales del Reino Unido, convirtiéndolo en una de las implementaciones de Gestión Integral de la Salud del Vehículo de flota europea más grandes, con integración integral de telemática y capacidades de monitoreo de la salud del vehículo en tiempo real.
Alcance del Informe Global del Mercado de Gestión Integrada de Salud Vehicular
El alcance del informe incluye Oferta (Hardware, Software), Canal (Centros de Servicio de Fabricantes de Equipos Originales, Centros de Servicio Independientes, Plataformas de Diagnóstico Remoto), Aplicación (Mantenimiento Predictivo y más), Usuario Final (Fabricantes de Equipos Originales y más), Tipo de Vehículo (Vehículos de Pasajeros y más) y Geografía (América del Norte, América del Sur y más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Centros de Servicio de OEM |
| Centros de Servicio Independientes |
| Plataformas de Diagnóstico Remoto |
| Mantenimiento Predictivo |
| Gestión de Flotas |
| Monitoreo de Conductores |
| Diagnóstico Vehicular |
| OEMs |
| Operadores de Flotas |
| Proveedores de Servicios |
| Propietarios Individuales de Vehículos |
| Vehículos de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Italia | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Oferta | Hardware | |
| Software | ||
| Por Canal | Centros de Servicio de OEM | |
| Centros de Servicio Independientes | ||
| Plataformas de Diagnóstico Remoto | ||
| Por Aplicación | Mantenimiento Predictivo | |
| Gestión de Flotas | ||
| Monitoreo de Conductores | ||
| Diagnóstico Vehicular | ||
| Por Usuario Final | OEMs | |
| Operadores de Flotas | ||
| Proveedores de Servicios | ||
| Propietarios Individuales de Vehículos | ||
| Por Tipo de Vehículo | Vehículos de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Medianos y Pesados | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Italia | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuáles son el tamaño actual del mercado y las perspectivas de crecimiento del mercado de Gestión Integral de la Salud del Vehículo?
El tamaño del Mercado de Gestión Integral de la Salud del Vehículo fue valorado en 22,43 mil millones de USD en 2026, se espera que alcance 25,11 mil millones de USD en 2027 y se prevé que llegue a 44,11 mil millones de USD en 2032, a una CAGR del 11,93% durante 2027-2032.
¿Qué región lidera la adopción de soluciones de Gestión Integral de la Salud del Vehículo?
Asia-Pacífico representa el 38,04% del valor del mercado global, impulsado por la creciente adopción de vehículos eléctricos y regulaciones de seguridad de datos favorables.
¿Qué segmento de aplicación se espera que crezca más rápido en el mercado de gestión integral de la salud del vehículo?
Se espera que las soluciones de monitoreo de conductores registren una CAGR del 14,46% hasta 2032, impulsadas por los nuevos mandatos de seguridad en Europa.
¿Cómo están monetizando los fabricantes de equipos originales las capacidades de gestión integral de la salud del vehículo?
Los fabricantes generan ingresos recurrentes más allá de la venta de vehículos al ofrecer suscripciones de mantenimiento predictivo y actualizaciones de diagnóstico remoto.
¿Cuál es la principal restricción que limita el despliegue de los sistemas de Gestión Integral de la Salud del Vehículo?
El cumplimiento de diversas regulaciones de ciberseguridad y soberanía de datos aumenta los costos y la complejidad operativa, particularmente para los operadores de flotas globales.