
Tamanho e Participação do Mercado de Gestão Integrada de Saúde de Veículos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 25.11 Bilhões de dólares |
| Tamanho do Mercado (2032) | 44.11 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.93 % |
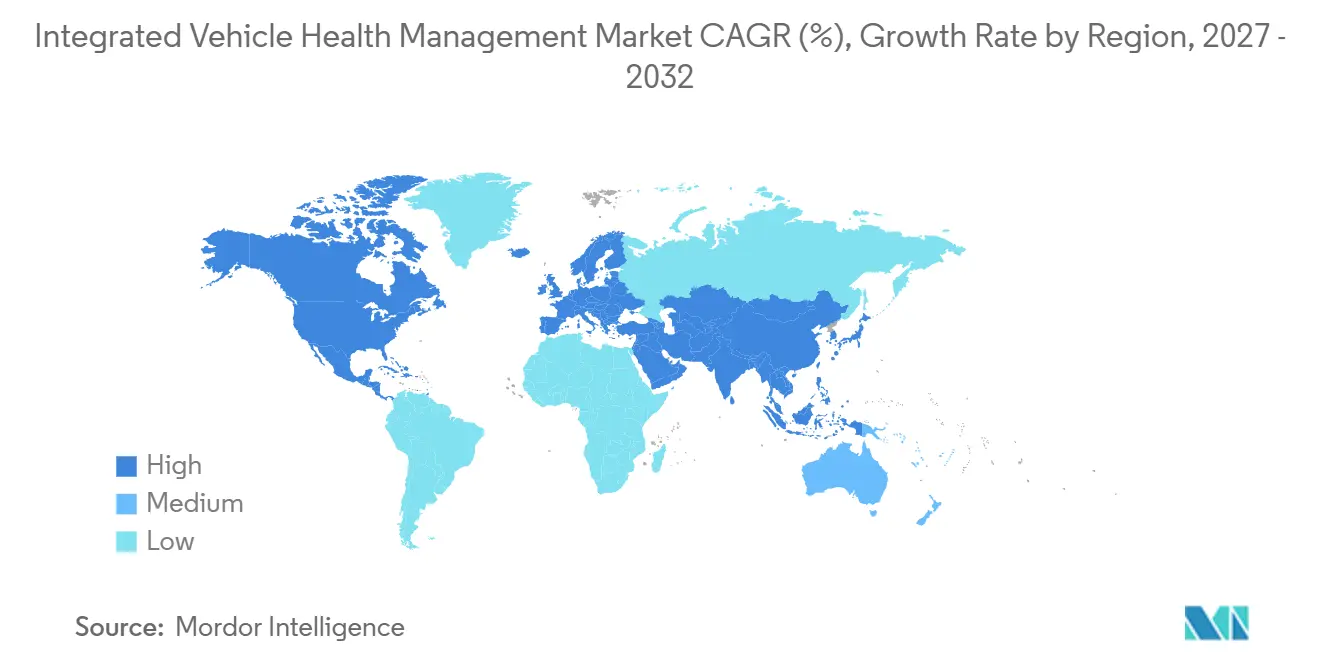
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão Integrada de Saúde de Veículos por Mordor Intelligence
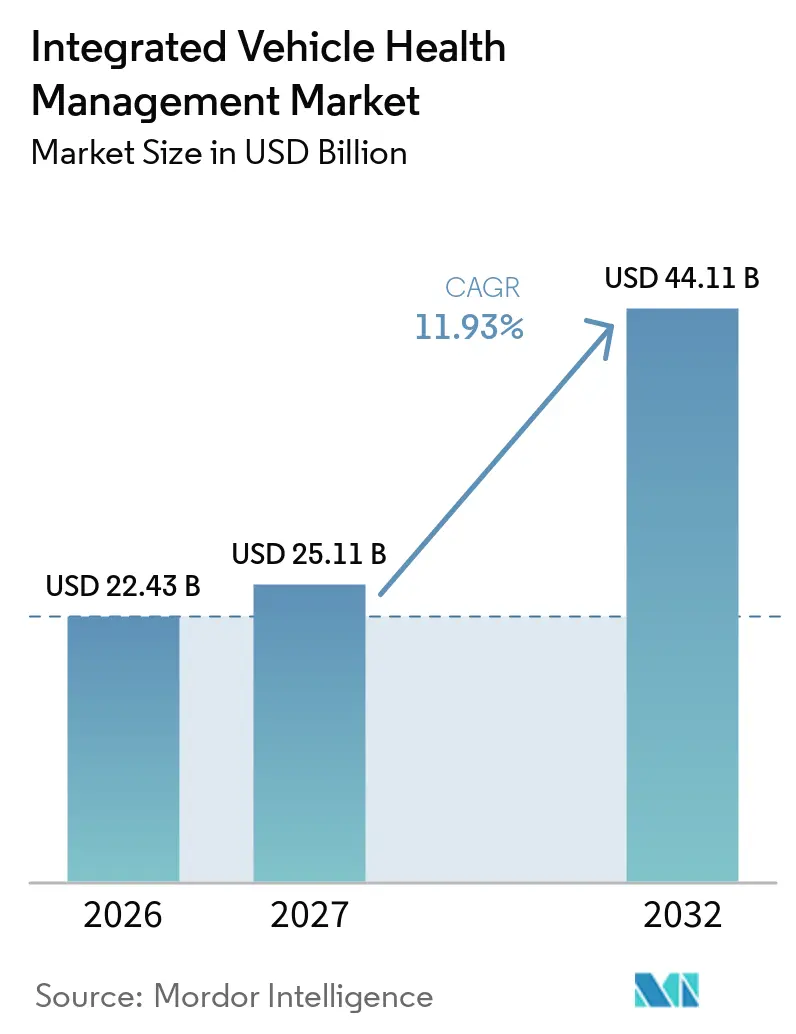
O tamanho do Mercado de Gestão Integrada da Saúde do Veículo foi avaliado em 22,43 bilhões de USD em 2026, com expectativa de atingir 25,11 bilhões de USD em 2027, e previsão de alcançar 44,11 bilhões de USD até 2032, a um CAGR de 11,93% no período de 2027 a 2032. A maior densidade de sensores em plataformas elétricas e autônomas, combinada com análises de borda habilitadas por 5G, transforma a manutenção de reparos reativos em prognósticos em tempo quase real. Os fabricantes de veículos estão redesenhando a eletrônica com vias seguras de atualização over-the-air, enquanto as frotas exigem métricas garantidas de disponibilidade para cumprir as janelas de entrega do comércio eletrônico. Os ecossistemas de telemática nativos da nuvem agora ingerem dados de saúde de alta frequência que alimentam modelos de aprendizado de máquina para previsões de vida útil em nível de componente. Os crescentes custos de conformidade com cibersegurança sob a ISO/SAE 21434 e os Regulamentos de Segurança de Dados de Rede da China estão reformulando os roteiros de implantação e abrindo fluxos de receita de serviços para fornecedores capazes de certificar fluxos de dados seguros.
Principais Conclusões do Relatório
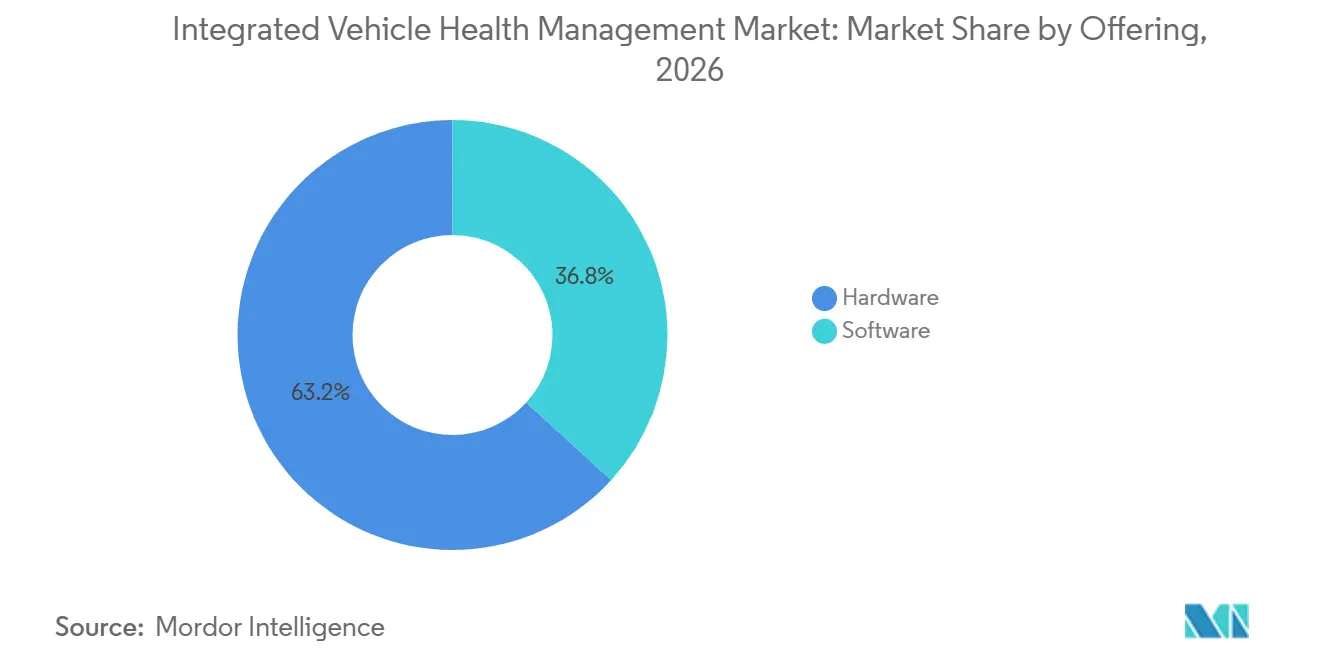
- Por oferta, o hardware representou 63,21% da participação do mercado de Gestão Integrada da Saúde do Veículo em 2026, enquanto o software deve crescer a um CAGR de 12,87% até 2032.
- Por canal, os centros de serviço OEM lideraram com 48,32% de participação do mercado de Gestão Integrada da Saúde do Veículo em 2026, enquanto as plataformas de diagnóstico remoto estão no caminho para um CAGR de 13,14% até 2032.
- Por aplicação, a manutenção preditiva deteve 36,59% da participação do mercado de Gestão Integrada da Saúde do Veículo em 2026; as soluções de monitoramento de motoristas estão avançando a um CAGR de 14,46% até 2032.
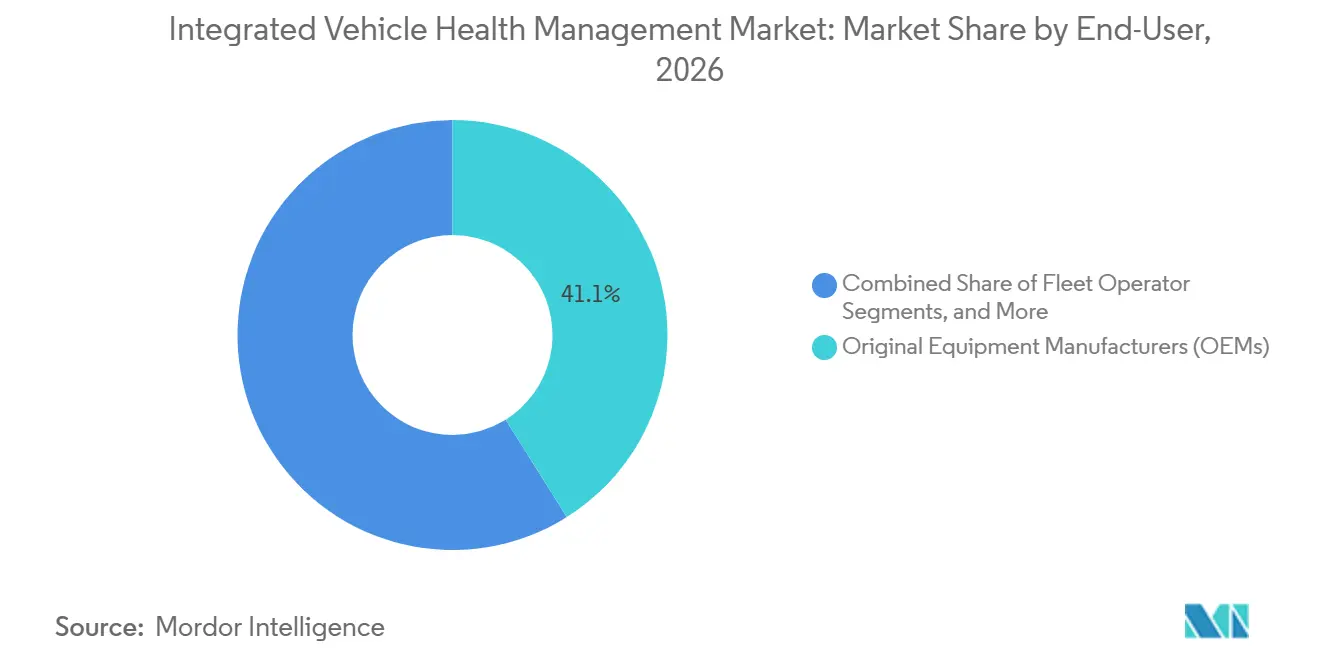
- Por usuário final, os OEMs representaram 41,08% do mercado de Gestão Integrada da Saúde do Veículo em 2026, enquanto os prestadores de serviços devem expandir a um CAGR de 12,13% até 2032.
- Por tipo de veículo, os veículos de passeio representaram 52,07% do mercado de Gestão Integrada da Saúde do Veículo em 2026, enquanto os veículos comerciais médios e pesados estão posicionados para um CAGR de 12,26% até 2032.
- Por geografia, a Ásia-Pacífico comandou 38,04% da participação do mercado de Gestão Integrada da Saúde do Veículo em 2026 e deve crescer a um CAGR de 13,92% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| OEMs Migrando para Modelos de Receita Baseados em Serviços | +2.1% | Global, com Adoção Antecipada na América do Norte e Europa | Médio Prazo (2 a 4 Anos) |
| Aumento na Contagem de Sensores de Veículos Elétricos Possibilitando Dados de Saúde Mais Ricos | +1.8% | Núcleo Ásia-Pacífico, Expansão para a América do Norte | Curto Prazo (≤ 2 Anos) |
| 5G/IA de Borda Reduzindo a Latência para Prognósticos | +1.5% | América do Norte e UE, Expandindo para a Ásia-Pacífico | Médio Prazo (2 a 4 Anos) |
| SLAs de Tempo de Atividade Mais Rigorosos em Frotas de Comércio Eletrônico | +1.3% | Global, com Concentração em Centros de Logística Urbana | Curto Prazo (≤ 2 Anos) |
| Adoção do Mandato "Health-Ready" da Norma SAE JA6268 | +1.0% | Domínios Regulatórios da América do Norte e Europa | Longo Prazo (≥ 4 Anos) |
| Programas de Defesa Financiando IVHM para Ativos Autônomos | +0.8% | Corredores de Defesa da América do Norte, Europa e Ásia-Pacífico | Longo Prazo (≥ 4 Anos) |
| Fonte: Mordor Intelligence | |||
OEMs Migrando para Modelos de Receita Baseados em Serviços
Os fabricantes automotivos estão reestruturando seus modelos de negócios para capturar fluxos de receita do mercado de pós-venda. Essa mudança exige que os OEMs invistam significativamente em capacidades de gestão integrada da saúde do veículo que suportem serviços de manutenção preditiva, diagnóstico remoto e produtos de seguro baseados em uso. As parcerias estratégicas da BMW com a Tata Technologies e a NTT DATA refletem essa transição, com foco em arquiteturas de veículos definidos por software que geram receita recorrente de serviços. Da mesma forma, a colaboração do TRATON GROUP com a Applied Intuition em veículos comerciais definidos por software demonstra como os OEMs de veículos comerciais estão priorizando a integração da gestão integrada da saúde do veículo para diferenciar suas ofertas de serviços. Essa mudança estratégica está impulsionando a demanda sustentada por tecnologias de gestão integrada da saúde do veículo que permitem aos OEMs monetizar os dados do veículo ao longo do ciclo de vida de propriedade.
Aumento na Contagem de Sensores de Veículos Elétricos Possibilitando Dados de Saúde Mais Ricos
Os veículos elétricos incorporam significativamente mais sensores do que os veículos com motor de combustão interna, especialmente para gerenciamento térmico da bateria, monitoramento do estado de carga e diagnóstico de eletrônica de potência. As soluções tecnológicas de sistema de gerenciamento de bateria da Embitel demonstram conformidade com os requisitos de segurança ASIL-D, que exigem integração abrangente de sensores para o monitoramento da saúde de veículos elétricos. As técnicas de otimização do resfriamento de baterias de veículos elétricos da Neural Concept mostram como os sensores térmicos suportam algoritmos de manutenção preditiva que ajudam a prevenir a degradação da bateria e a estender a autonomia do veículo. A crescente adoção de sistemas de gerenciamento térmico baseados em IoT, incluindo resfriamento líquido, materiais de mudança de fase e tecnologias de resfriamento por imersão, gera volumes sem precedentes de dados de saúde que os sistemas de gestão integrada da saúde do veículo podem analisar para obter insights preditivos.
5G/IA de Borda Reduzindo a Latência para Prognósticos
As redes celulares de quinta geração combinadas com arquiteturas de computação de borda permitem a análise da saúde do veículo em tempo real com latência mínima, o que é crucial para aplicações prognósticas críticas de segurança. Os fornecedores automotivos indianos estão adotando soluções de computação de borda juntamente com a implantação do 5G por meio de plataformas como o Tata Communications CloudLyte, demonstrando a prontidão da infraestrutura regionalSimplifique e Inove com o Tecido Digital da Tata Communications, tatacommunications.com">[1]. A parceria da Ford com a AT&T para computação de borda de acesso múltiplo em fábricas e a colaboração da Mercedes-Benz com a Telefónica para redes 5G privadas demonstram os investimentos dos OEMs em conectividade de latência ultrabaixa. A solução de Comunicação Ultra-Confiável de Baixa Latência da GIGABYTE para redes de veículos autônomos exemplifica a infraestrutura de hardware que suporta implantações de gestão integrada da saúde do veículo habilitadas por 5G.
SLAs de Tempo de Atividade Mais Rigorosos em Frotas de Comércio Eletrônico
Os operadores de logística de comércio eletrônico estão implementando acordos de nível de serviço cada vez mais rigorosos que penalizam o tempo de inatividade dos veículos, criando demanda por soluções de manutenção preditiva que maximizem a disponibilidade da frota. O relatório de Tendências de Tecnologia de Frotas 2025 da Verizon Connect indica que 80% dos operadores de frota utilizam soluções tecnológicas, com 22% alcançando reduções de custos por meio de implementações de manutenção preditiva Relatório da Verizon Connect destaca adoção de tecnologia de frota, ganhos de ROI e melhorias de segurança, verizon.com">[2]. A implantação da solução de manutenção preditiva da Geotab pela SIXT Van & Truck em sua frota de veículos comerciais no Reino Unido demonstra como os operadores de locação investem em gestão integrada da saúde do veículo para atender aos requisitos de conformidade contratual. Ao permitir o monitoramento proativo dos veículos e o agendamento de manutenção, essas soluções ajudam os operadores a reduzir o tempo de inatividade não planejado e a manter a disponibilidade da frota. A seleção pela ZM Trucks da Deep Connected Platform da Sibros para seus veículos comerciais de emissão zero ilustra como a eletrificação aumenta os requisitos de disponibilidade devido à dependência da infraestrutura de carregamento. As plataformas de veículos conectados ajudam os operadores a monitorar o desempenho dos veículos, gerenciar problemas relacionados ao carregamento e apoiar operações confiáveis de frota.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ônus de Conformidade com Segurança Cibernética e Soberania de Dados | -1.4% | Global, com Requisitos Mais Rigorosos na UE e na China | Curto Prazo (≤ 2 Anos) |
| Fragmentação do Modelo de Dados entre Plataformas | -1.1% | Global, Afetando a Compatibilidade entre OEMs | Médio Prazo (2 a 4 Anos) |
| Escassez de Talentos em Prognósticos e Ciência de Dados nos OEMs | -0.9% | Principalmente América do Norte e Europa | Médio Prazo (2 a 4 Anos) |
| Alto Capex Inicial de Sensores e Conectividade para Frotas Legadas | -0.7% | Global, com Maior Impacto em Mercados Sensíveis a Custos | Curto Prazo (≤ 2 Anos) |
| Fonte: Mordor Intelligence | |||
Ônus de Conformidade com Segurança Cibernética e Soberania de Dados
Os regulamentos de cibersegurança automotiva impõem custos de conformidade substanciais e complexidades técnicas que restringem a implantação da gestão integrada da saúde do veículo, particularmente entre operadores de frotas menores e fornecedores de soluções de pós-venda. A norma de cibersegurança automotiva ISO/SAE 21434 exige Sistemas de Gestão de Cibersegurança abrangentes, aumentando assim os custos de desenvolvimento e estendendo o tempo de comercialização das soluções de gestão integrada da saúde do veículo. Os requisitos UNECE WP.29 R155/R156 para cibersegurança e gerenciamento de atualizações de software acrescentam obrigações adicionais de conformidade para os OEMs que implantam capacidades de gestão integrada da saúde do veículo. A norma de segurança de dados específica para o setor automotivo da China, T/CAAMTB 189-2024, destaca o crescente número de requisitos regionais de cibersegurança que fragmentam as estratégias globais de desenvolvimento da gestão integrada da saúde do veículo.
Fragmentação do Modelo de Dados entre Plataformas
A falta de modelos de dados padronizados e protocolos de comunicação entre OEMs e fornecedores de soluções de gestão integrada da saúde do veículo cria desafios de integração, limita a escalabilidade do mercado e aumenta os custos de implantação. Os formatos de dados proprietários dificultam a integração perfeita entre diferentes marcas de veículos em frotas mistas, forçando os operadores a manter múltiplas plataformas de gestão integrada da saúde do veículo. A ausência de interfaces de diagnóstico universais também complica o desenvolvimento de soluções de gestão integrada da saúde do veículo para o mercado de pós-venda, pois os fornecedores devem personalizar suas ofertas para a arquitetura de dados de cada OEM. Essa fragmentação eleva os custos de desenvolvimento de software e reduz a viabilidade econômica de soluções abrangentes de gestão integrada da saúde do veículo para operadores de frotas menores. Além disso, os problemas de compatibilidade entre plataformas limitam a eficácia dos algoritmos de manutenção preditiva que dependem de grandes conjuntos de dados de populações diversas de veículos. As iniciativas de padronização do setor lideradas por organizações como a SAE International estão abordando esses desafios; no entanto, a implementação permanece inconsistente em todo o ecossistema automotivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Dominância do Hardware em Meio à Aceleração do SoftwareOs componentes de hardware detêm uma participação de 63,21% do mercado de gestão integrada da saúde do veículo em 2026, refletindo o requisito fundamental de sensores, módulos de conectividade e unidades de processamento que habilitam as capacidades de monitoramento da saúde do veículo. A natureza intensiva em sensores dos sistemas de gestão integrada da saúde do veículo exige investimentos significativos em hardware, especialmente para veículos elétricos, onde os sistemas de gerenciamento de bateria requerem infraestrutura abrangente de monitoramento térmico e elétrico. As soluções de software, apesar de sua menor participação atual, estão experimentando crescimento rápido a um CAGR de 12,87% até 2032, à medida que os OEMs priorizam plataformas de análise baseadas em nuvem e algoritmos de inteligência artificial para manutenção preditiva.
A transição para veículos definidos por software permite que os OEMs monetizem as capacidades de gestão integrada da saúde do veículo por meio de serviços baseados em assinatura e atualizações de recursos over-the-air. As estruturas de conformidade regulatória como a ISO/SAE 21434 para cibersegurança automotiva enfatizam cada vez mais os requisitos de segurança de software que impulsionam o investimento em plataformas seguras de gestão integrada da saúde do veículo. Essa dinâmica de segmentação reflete a evolução do setor automotivo de modelos de negócios centrados em hardware para modelos habilitados por software.


Por Canal:
Dominância dos OEMs com Emergência de Plataformas RemotasOs Centros de Serviço OEM mantêm a maior participação de canal com 48,32% do mercado de gestão integrada da saúde do veículo em 2026, aproveitando seus relacionamentos diretos com clientes e acesso abrangente aos dados do veículo para fornecer serviços de gestão integrada da saúde do veículo. Essa dominância reflete o foco estratégico dos OEMs em capturar receita de pós-venda por meio de redes de serviço autorizadas de fábrica que podem acessar protocolos de diagnóstico proprietários e sistemas de gerenciamento de garantia. Os Centros de Serviço Independentes representam um segmento significativo, mas restrito, devido ao acesso limitado a dados de saúde e interfaces de diagnóstico específicos dos OEMs. As Plataformas de Diagnóstico Remoto estão experimentando o crescimento mais rápido, a um CAGR de 13,14% até 2032, impulsionadas pelas capacidades de computação em nuvem e conectividade 5G, que permitem o monitoramento da saúde do veículo em tempo real sem intervenções físicas de serviço.
As parcerias da Geotab com múltiplos OEMs, incluindo a Kia Corporation e a 42dot, demonstram como os fornecedores de telemática se integram aos sistemas de fábrica para permitir o compartilhamento de dados de nuvem a nuvem. A implantação da Deep Connected Platform da Sibros em fabricantes de veículos comerciais ressalta a crescente importância das arquiteturas de gestão integrada da saúde do veículo baseadas em nuvem que contornam as limitações tradicionais dos canais de serviço. A pandemia de COVID-19 acelerou a adoção do diagnóstico remoto à medida que os operadores de frota buscavam minimizar as interações de serviço presenciais enquanto mantinham a disponibilidade dos veículos. A análise da Fleet Europe indica que até 2030, mais de 90% dos veículos vendidos na Europa serão conectados, mudando fundamentalmente a prestação de serviços para o diagnóstico remoto. Essa evolução de canal reflete a transformação digital do setor de serviços automotivos e a crescente sofisticação das plataformas de gestão integrada da saúde do veículo baseadas em nuvem.
Por Aplicação:
Liderança da Manutenção Preditiva com Aumento do Monitoramento de MotoristasAs aplicações de Manutenção Preditiva detêm a maior participação com 36,59% do mercado de gestão integrada da saúde do veículo em 2026, refletindo a proposta de valor fundamental dos sistemas de gestão integrada da saúde do veículo na prevenção de tempo de inatividade não planejado e na otimização dos cronogramas de manutenção. Os sistemas de Monitoramento de Motoristas estão experimentando crescimento excepcional a um CAGR de 14,46% até 2032, impulsionados por mandatos regulatórios, incluindo o Regulamento Geral de Segurança da UE que exige monitoramento da atenção do motorista em novos carros de passeio e veículos comerciais leves. Os sistemas de classificação Euro NCAP e ANCAP agora incorporam avaliações diretas dos sistemas de monitoramento de motoristas, criando pressão competitiva para que os OEMs implementem capacidades avançadas de monitoramento baseadas em câmera.
As aplicações de Gestão de Frotas se beneficiam da integração de dados de telemática com informações de saúde do veículo, permitindo estratégias abrangentes de otimização de ativos. As aplicações de Diagnóstico de Veículos permanecem essenciais para a conformidade regulatória e o gerenciamento de garantias, especialmente à medida que as normas de cibersegurança automotiva exigem capacidades abrangentes de monitoramento do sistema. A plataforma MultiSensing da Neonode para monitoramento de motoristas demonstra como as tecnologias de detecção na cabine alimentadas por inteligência artificial estão se expandindo além da detecção básica de distração para incluir rastreamento da posição do ocupante e detecção de mãos no volante. A convergência do monitoramento de motoristas com a gestão da saúde do veículo cria oportunidades para sistemas de segurança integrados que respondem simultaneamente ao estado do motorista e à condição do veículo. A influência regulatória de órgãos como a Comissão Europeia e a NHTSA continua a impulsionar a adoção em aplicações críticas de segurança.
Por Usuário Final:
Liderança dos OEMs com Aceleração dos Prestadores de ServiçosOs OEMs detêm uma participação de 41,08% do mercado de gestão integrada da saúde do veículo em 2026, aproveitando seu acesso a dados abrangentes do veículo e relacionamentos com clientes para fornecer serviços de gestão integrada da saúde do veículo por meio de canais autorizados de fábrica. Os Prestadores de Serviços estão experimentando o crescimento mais rápido a um CAGR de 12,13% até 2032, à medida que especialistas em manutenção terceirizados integram capacidades de gestão integrada da saúde do veículo em suas ofertas de serviços para competir com as redes autorizadas pelos OEMs. Esse crescimento reflete a crescente sofisticação dos prestadores de serviços independentes que investem em equipamentos de diagnóstico e plataformas de análise baseadas em nuvem para acessar dados de saúde do veículo.
Os Operadores de Frota constituem um segmento de usuários significativo impulsionado por requisitos rigorosos de disponibilidade e estratégias de otimização do custo total de propriedade. Os Proprietários Individuais de Veículos representam o menor, mas de crescimento mais rápido, segmento à medida que a conscientização do consumidor sobre os benefícios da manutenção preditiva aumenta por meio de serviços de carros conectados e aplicativos móveis. A parceria da LLumin com a Azuga demonstra como os fornecedores especializados de CMMS se integram com plataformas de telemática para fornecer soluções abrangentes de gestão de ativos de frota. O investimento estratégico da Sumitomo Rubber na Viaduct Inc. em análises de saúde de veículos alimentadas por inteligência artificial ilustra como os fornecedores automotivos tradicionais estão expandindo para funções de prestadores de serviços. O cenário de usuários finais está evoluindo para parcerias de ecossistema onde OEMs, prestadores de serviços e especialistas em tecnologia colaboram para fornecer soluções abrangentes de gestão integrada da saúde do veículo.


Por Tipo de Veículo:
Impulso de Crescimento dos Veículos ComerciaisOs Veículos de Passeio detêm uma participação de 52,07% do mercado de gestão integrada da saúde do veículo em 2026, refletindo a grande base instalada e o tamanho do mercado consumidor. Ainda assim, as taxas de crescimento estão moderando à medida que o mercado amadurece. Os Veículos Comerciais Leves se beneficiam de aplicações de entrega urbana onde os requisitos de disponibilidade estão se tornando cada vez mais rigorosos devido às demandas de logística de última milha. Os Veículos Comerciais Médios e Pesados exibem o maior impulso de crescimento, com um CAGR de 12,26% até 2032, impulsionados pelos requisitos de logística de comércio eletrônico e pela crescente adoção de sistemas de frete autônomo, que exigem capacidades abrangentes de monitoramento da saúde.
A seleção pela ZM Trucks da Deep Connected Platform da Sibros para veículos comerciais médios e pesados elétricos a bateria demonstra como a eletrificação amplifica os requisitos de gestão integrada da saúde do veículo no segmento comercial. O projeto de Sistema de Reabastecimento Autônomo de Equipamentos Terrestres do Exército dos EUA ilustra que os veículos comerciais autônomos requerem capacidades avançadas de monitoramento da saúde para operações não tripuladas. Os operadores de veículos comerciais enfrentam penalidades mais altas por tempo de inatividade não planejado do que os proprietários de veículos de passeio, criando incentivos econômicos mais fortes para o investimento em gestão integrada da saúde do veículo. A integração de telemática de cadeia de frio da Geotab com a Thermo King demonstra como aplicações comerciais especializadas impulsionam a demanda por soluções de gestão integrada da saúde do veículo específicas do setor. O crescimento do segmento de veículos comerciais reflete a crescente sofisticação das operações de gestão de frotas e a transição para sistemas de frete autônomo.
Análise Geográfica
A Ásia-Pacífico liderou com uma participação de 38,04% do mercado de gestão integrada da saúde do veículo em 2026 e deve crescer a um CAGR de 13,92% até 2032, impulsionada pela acelerada adoção de veículos elétricos e implantações de 5G. Os mandatos de segurança de dados que exigem análises sofisticadas em território nacional. As regras de licenciamento de dados transfronteiriços da China impulsionam implantações de nuvem locais com criptografia avançada e registro de auditoria. O corredor 5G da Índia ao longo das principais rotas de frete hospeda nós de borda para prognósticos de caminhões em tempo real, demonstrando a prontidão da infraestrutura digital nacional. Os OEMs japoneses investem em plataformas de veículos definidos por software que incorporam análises de saúde como padrão, elevando a funcionalidade de base regional.
A América do Norte permanece um polo de inovação, impulsionada por frotas de comércio eletrônico que quantificam cada hora de inatividade em termos financeiros. Os projetos de reabastecimento autônomo do Exército dos EUA direcionam recursos de defesa para conjuntos de sensores robustecidos e silício de inferência de inteligência artificial. Os pilotos de 5G privado em plantas de veículos exemplificam a colaboração entre a indústria e as telecomunicações para fechar os ciclos de retroalimentação entre defeitos de fabricação e falhas em campo. Os regulamentos de telemática interestaduais são comparativamente permissivos, facilitando a agregação de dados entre estados e acelerando a adoção do mercado de Gestão Integrada da Saúde do Veículo.
A Europa experimentou surtos de demanda legislada à medida que o Regulamento Geral de Segurança e as regras de cibersegurança UNECE WP.29 foram implementadas. A BMW e a Mercedes alocam orçamentos substanciais para redes 5G privadas e pilhas de conectividade segura para permanecerem em conformidade enquanto desbloqueiam serviços digitais pagos. A Continental e a Bosch testam gêmeos digitais que simulam ciclos de vida de componentes em relação a padrões de uso do mundo real, suportando garantias preditivas em todo o continente. Com a penetração de veículos conectados esperada para crescer até 2030, o mercado de gestão integrada da saúde do veículo da Europa está posicionado para ganhos robustos apesar dos ventos contrários macroeconômicos.
Cenário Competitivo
Concentração do Mercado
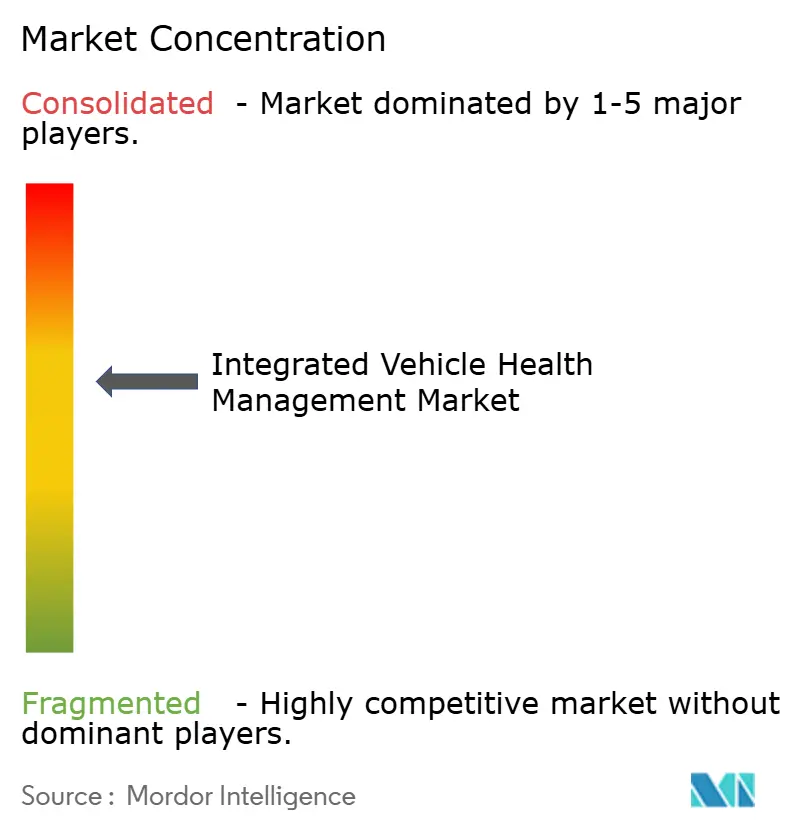
Os principais fornecedores dominam o mercado de gestão integrada da saúde do veículo, enquanto participantes ágeis de telemática continuam a identificar oportunidades por meio de software especializado, análises e capacidades de integração. A Bosch investe significativamente em plataformas de middleware que combinam diagnósticos no veículo com gêmeos digitais baseados em nuvem, permitindo monitoramento mais abrangente do veículo e tomada de decisões de manutenção.
Fornecedores de telemática como a Geotab estão expandindo seus ecossistemas de nuvem para integrar com diversas APIs de OEMs e suportar instalações de veículos conectados em ambientes de frota. A Sibros posiciona seu middleware agnóstico de firmware para capturar registros completos do ciclo de vida do veículo, essenciais para análises de garantia de bateria e avaliação de desempenho de longo prazo. A Viaduct é especializada no processamento de dados de sensores de alta frequência para modelar o envelhecimento de componentes e atraiu investimento do fabricante de pneus Sumitomo. A diferenciação competitiva depende cada vez mais da precisão de inferência, frequência de atualização, interoperabilidade e conformidade certificada de cibersegurança, em vez da contagem de sensores.
Os principais desenvolvimentos estratégicos incluem a implantação em larga escala pela SIXT da análise preditiva da Geotab em sua frota de vans de aluguel, a seleção pela ZM Trucks da Sibros para plataformas de frete elétrico e a parceria da Bridgestone com a Geotab para desenvolver painéis de saúde integrados a pneus. A atividade de patentes está concentrada em prognósticos de bateria e coprocessadores de inteligência artificial de borda, destacando a corrida crescente para controlar a propriedade intelectual crítica para a expansão contínua do mercado de gestão integrada da saúde do veículo.
Líderes do Setor de Gestão Integrada de Saúde de Veículos
-
Continental AG
-
Robert Bosch GmbH
-
Aptiv PLC
-
Garrett Motion Inc.
-
ZF Friedrichshafen AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão Integrada da Saúde do Veículo Empresas cobertas neste relatório
- Continental AG
- Robert Bosch GmbH
- Aptiv PLC
- Garrett Motion Inc.
- ZF Friedrichshafen AG
- Siemens AG
- Valeo SA
- Harman International Industries Inc.
- Vector Informatik GmbH
- Teletrac Navman US Ltd
- Verizon Connect Inc.
- KPIT Technologies Limited
- Uptake Technologies Inc.
- Rolls-Royce PLC
Desenvolvimentos industriais recentes em Mercado de Gestão Integrada da Saúde do Veículo
- Agosto de 2026: A Motive lançou o Motive Maintenance, um sistema alimentado por inteligência artificial que integra dados de saúde da frota, fluxos de trabalho de reparo e gastos. Ele ajuda as equipes a identificar problemas mais cedo, melhorar a disponibilidade e reduzir os custos de reparo.
- Maio de 2025: A Geotab fez parceria com a Thermo King para integrar a telemática de cadeia de frio TracKing Pro à plataforma MyGeotab. Isso permite o monitoramento em tempo real da temperatura da carga e sistemas de alerta automatizados para o transporte de mercadorias sensíveis à temperatura em frotas da América do Norte.
- Março de 2025: A SIXT van & truck selecionou a Geotab para uma implantação de manutenção preditiva em 6.500 veículos comerciais no Reino Unido, tornando-a uma das maiores implementações de gestão integrada da saúde do veículo de frota europeia, com integração abrangente de telemática e capacidades de monitoramento da saúde do veículo em tempo real.
Escopo do Relatório Global do Mercado de Gestão Integrada de Saúde de Veículos
O escopo do relatório inclui Oferta (Hardware, Software), Canal (Centros de Serviço OEM, Centros de Serviço Independentes, Plataformas de Diagnóstico Remoto), Aplicação (Manutenção Preditiva e Mais), Usuário Final (OEMs e Mais), Tipo de Veículo (Veículos de Passeio e Mais) e Geografia (América do Norte, América do Sul e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Centros de Serviço OEM |
| Centros de Serviço Independentes |
| Plataformas de Diagnóstico Remoto |
| Manutenção Preditiva |
| Gerenciamento de Frotas |
| Monitoramento de Motoristas |
| Diagnóstico de Veículos |
| OEMs |
| Operadores de Frotas |
| Prestadores de Serviços |
| Proprietários Individuais de Veículos |
| Veículos de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Oferta | Hardware | |
| Software | ||
| Por Canal | Centros de Serviço OEM | |
| Centros de Serviço Independentes | ||
| Plataformas de Diagnóstico Remoto | ||
| Por Aplicação | Manutenção Preditiva | |
| Gerenciamento de Frotas | ||
| Monitoramento de Motoristas | ||
| Diagnóstico de Veículos | ||
| Por Usuário Final | OEMs | |
| Operadores de Frotas | ||
| Prestadores de Serviços | ||
| Proprietários Individuais de Veículos | ||
| Por Tipo de Veículo | Veículos de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Médios e Pesados | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Quais são o tamanho atual do mercado e as perspectivas de crescimento do mercado de Gestão Integrada da Saúde do Veículo?
O tamanho do Mercado de Gestão Integrada da Saúde do Veículo foi avaliado em 22,43 bilhões de USD em 2026, com expectativa de atingir 25,11 bilhões de USD em 2027, e previsão de alcançar 44,11 bilhões de USD até 2032, a um CAGR de 11,93% no período de 2027 a 2032.
Qual região lidera a adoção de soluções de Gestão Integrada da Saúde do Veículo?
A Ásia-Pacífico representa 38,04% do valor do mercado global, impulsionada pela crescente adoção de veículos elétricos e regulamentos de segurança de dados favoráveis.
Qual segmento de aplicação deve crescer mais rapidamente no mercado de gestão integrada da saúde do veículo?
As soluções de monitoramento de motoristas devem registrar um CAGR de 14,46% até 2032, impulsionadas por novos mandatos de segurança na Europa.
Como os OEMs estão monetizando as capacidades de gestão integrada da saúde do veículo?
Os fabricantes geram receita recorrente além das vendas de veículos ao oferecer assinaturas de manutenção preditiva e atualizações de diagnóstico remoto.
Qual é a principal restrição que limita a implantação dos sistemas de Gestão Integrada da Saúde do Veículo?
A conformidade com regulamentos diversos de cibersegurança e soberania de dados aumenta os custos e a complexidade operacional, especialmente para operadores de frotas globais.