
Taille et part du marché de la gestion intégrée de la santé des véhicules
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 25.11 Milliards de dollars |
| Taille du Marché (2032) | 44.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.93 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion intégrée de la santé des véhicules par Mordor Intelligence
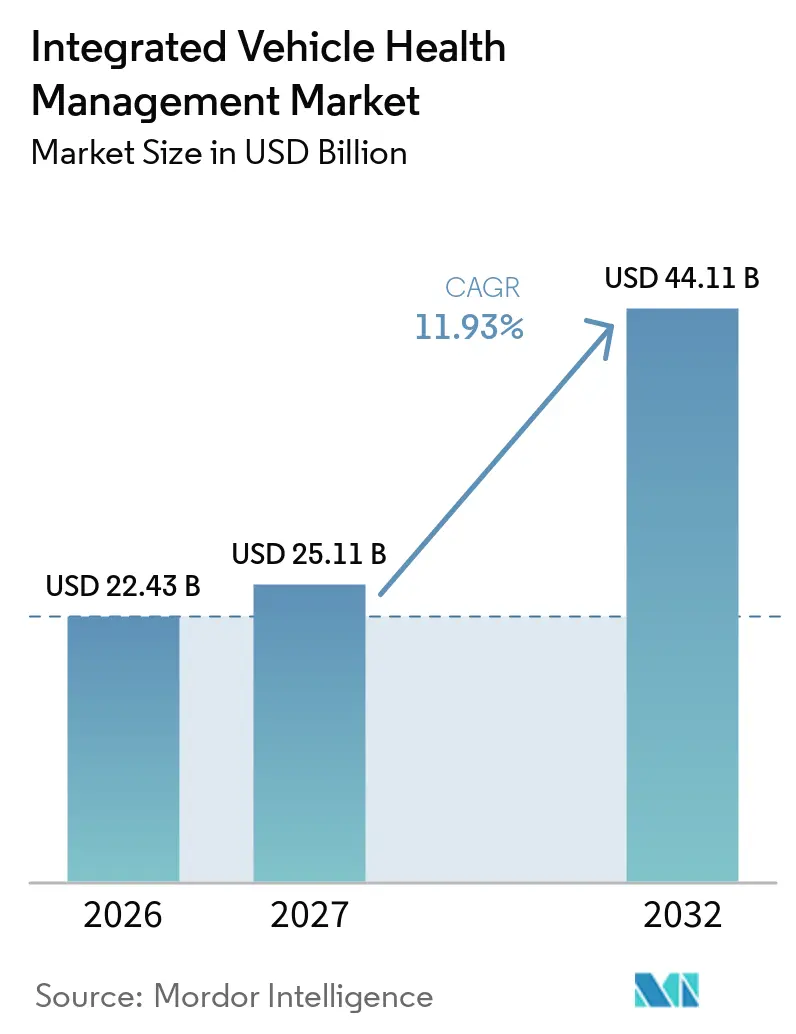
La taille du Marché de la Gestion Intégrée de la Santé des Véhicules était évaluée à 22,43 milliards USD en 2026, devrait atteindre 25,11 milliards USD en 2027, et est prévue à 44,11 milliards USD d'ici 2032, avec un CAGR de 11,93 % sur la période 2027-2032. La plus grande densité de capteurs dans les plateformes électriques et autonomes, combinée à l'analytique de périphérie activée par la 5G, transforme la maintenance d'une réparation réactive en une prognostique quasi en temps réel. Les constructeurs automobiles repensent l'électronique avec des voies de mise à jour sécurisées par liaison radio, tandis que les flottes exigent des indicateurs de disponibilité garantis pour respecter les délais de livraison du commerce électronique. Les écosystèmes de télématique natifs du cloud ingèrent désormais des données de santé à haute fréquence qui alimentent des modèles d'apprentissage automatique pour des prédictions de durée de vie au niveau des composants. La hausse des coûts de conformité en matière de cybersécurité au titre de l'ISO/SAE 21434 et des Réglementations chinoises sur la Sécurité des Données de Réseau remodèle les feuilles de route de déploiement et ouvre des flux de revenus de services pour les fournisseurs capables de certifier des flux de données sécurisés.
Principaux enseignements du rapport
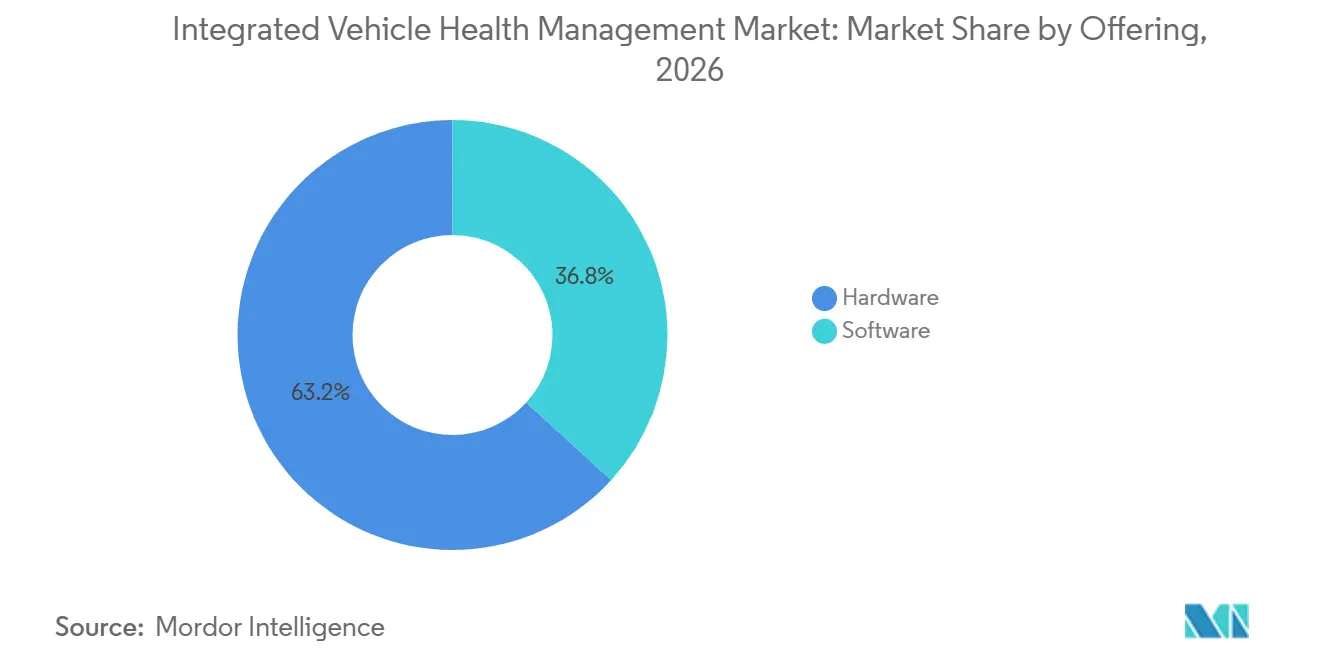
- Par offre, le matériel représentait 63,21 % de la part du marché de la Gestion Intégrée de la Santé des Véhicules en 2026, tandis que le logiciel devrait croître à un CAGR de 12,87 % jusqu'en 2032.
- Par canal, les centres de service OEM étaient en tête avec 48,32 % de la part du marché de la Gestion Intégrée de la Santé des Véhicules en 2026, tandis que les plateformes de diagnostic à distance sont en bonne voie pour atteindre un CAGR de 13,14 % d'ici 2032.
- Par application, la maintenance prédictive détenait 36,59 % de la part du marché de la Gestion Intégrée de la Santé des Véhicules en 2026 ; les solutions de surveillance des conducteurs progressent à un CAGR de 14,46 % jusqu'en 2032.
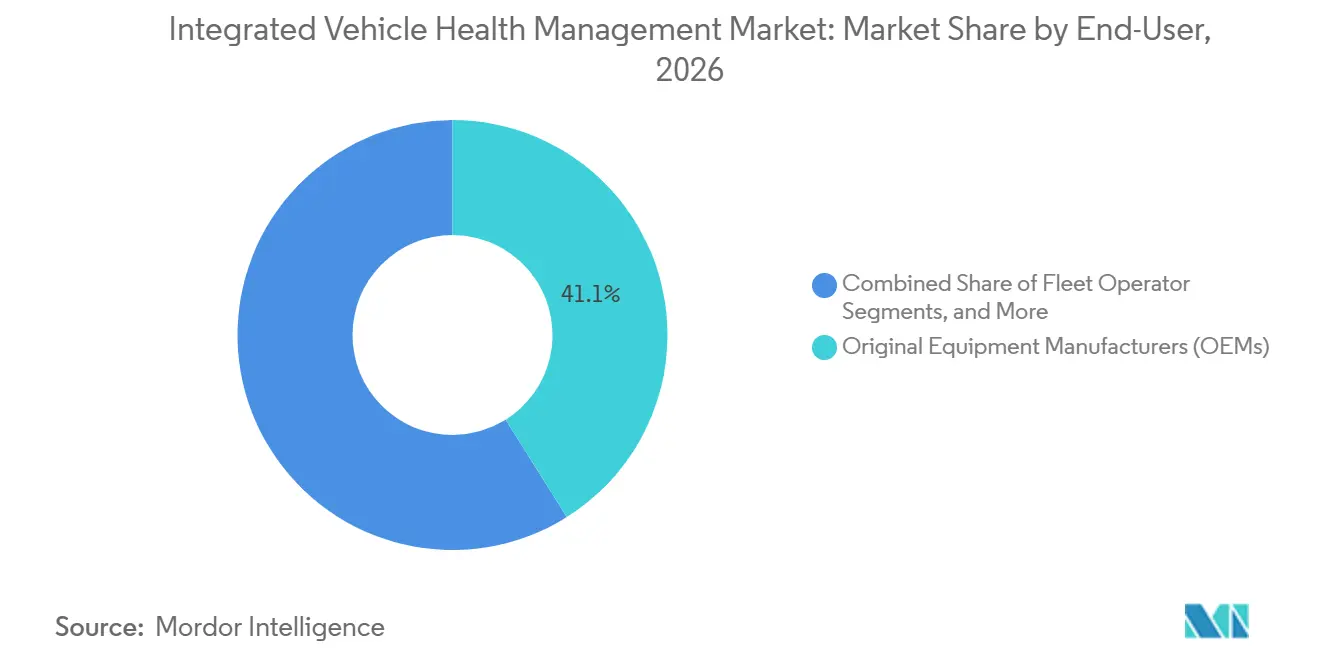
- Par utilisateur final, les OEM représentaient 41,08 % du marché de la Gestion Intégrée de la Santé des Véhicules en 2026, tandis que les prestataires de services devraient se développer à un CAGR de 12,13 % jusqu'en 2032.
- Par type de véhicule, les véhicules particuliers représentaient 52,07 % du marché de la Gestion Intégrée de la Santé des Véhicules en 2026, tandis que les véhicules commerciaux moyens et lourds sont positionnés pour un CAGR de 12,26 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 38,04 % de la part du marché de la Gestion Intégrée de la Santé des Véhicules en 2026 et devrait croître à un CAGR de 13,92 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Les OEM se tournent vers des modèles de revenus basés sur les services | +2.1% | Mondial, avec une adoption précoce en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Augmentation du nombre de capteurs dans les véhicules électriques permettant des données de santé plus riches | +1.8% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| La 5G et l'IA de périphérie réduisent la latence pour la prognostique | +1.5% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Des accords de niveau de service de disponibilité plus stricts dans les flottes de commerce électronique | +1.3% | Mondial, avec une concentration dans les pôles logistiques urbains | Court terme (≤ 2 ans) |
| Adoption du mandat « Prêt pour la santé » de la norme SAE JA6268 | +1.0% | Domaines réglementaires de l'Amérique du Nord et de l'Europe | Long terme (≥ 4 ans) |
| Programmes de défense finançant la gestion intégrée de la santé des véhicules pour les actifs autonomes | +0.8% | Corridors de défense en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les OEM se tournent vers des modèles de revenus basés sur les services
Les constructeurs automobiles restructurent leurs modèles commerciaux pour capter des flux de revenus après-vente. Cette évolution exige des OEM qu'ils investissent massivement dans les capacités de gestion intégrée de la santé des véhicules (IVHM) qui soutiennent les services de maintenance prédictive, le diagnostic à distance et les produits d'assurance basés sur l'utilisation. Les partenariats stratégiques de BMW avec Tata Technologies et NTT DATA reflètent cette transition, en se concentrant sur des architectures de véhicules définis par logiciel qui génèrent des revenus de services récurrents. De même, la collaboration du TRATON GROUP avec Applied Intuition sur les véhicules commerciaux définis par logiciel démontre comment les OEM de véhicules commerciaux accordent la priorité à l'intégration de l'IVHM pour différencier leurs offres de services. Cette évolution stratégique soutient une demande durable pour les technologies IVHM qui permettent aux OEM de monétiser les données des véhicules tout au long du cycle de vie de possession.
Augmentation du nombre de capteurs dans les véhicules électriques permettant des données de santé plus riches
Les véhicules électriques intègrent nettement plus de capteurs que les véhicules à moteur à combustion interne, notamment pour la gestion thermique des batteries, la surveillance de l'état de charge et le diagnostic de l'électronique de puissance. Les solutions technologiques de système de gestion de batterie d'Embitel démontrent la conformité aux exigences de sécurité ASIL-D, qui nécessitent une intégration complète des capteurs pour la surveillance de la santé des véhicules électriques. Les techniques d'optimisation du refroidissement des batteries de véhicules électriques de Neural Concept montrent comment les capteurs thermiques soutiennent les algorithmes de maintenance prédictive qui aident à prévenir la dégradation des batteries et à prolonger l'autonomie des véhicules. L'adoption croissante des systèmes de gestion thermique basés sur l'IoT, notamment le refroidissement liquide, les matériaux à changement de phase et les technologies de refroidissement par immersion, génère des volumes sans précédent de données de santé que les systèmes de gestion intégrée de la santé des véhicules (IVHM) peuvent analyser pour en tirer des informations prédictives.
La 5G et l'IA de périphérie réduisent la latence pour la prognostique
Les réseaux cellulaires de cinquième génération combinés aux architectures d'informatique en périphérie permettent une analyse de la santé des véhicules en temps réel avec une latence minimale, ce qui est crucial pour les applications pronostiques critiques pour la sécurité. Les fournisseurs automobiles indiens adoptent des solutions d'informatique en périphérie parallèlement au déploiement de la 5G via des plateformes telles que Tata Communications CloudLyte, démontrant la disponibilité de l'infrastructure régionaleSimplifier et innover avec le tissu numérique Tata Communications, tatacommunications.com">[1]. Le partenariat de Ford avec AT&T pour l'informatique en périphérie à accès multiple en usine et la collaboration de Mercedes-Benz avec Telefónica pour les réseaux 5G privés illustrent les investissements des OEM dans la connectivité à très faible latence. La solution de communication ultra-fiable à faible latence de GIGABYTE pour les réseaux de véhicules autonomes illustre l'infrastructure matérielle qui soutient les déploiements IVHM activés par la 5G.
Des accords de niveau de service de disponibilité plus stricts dans les flottes de commerce électronique
Les opérateurs logistiques du commerce électronique mettent en œuvre des accords de niveau de service de plus en plus stricts qui pénalisent l'immobilisation des véhicules, créant une demande pour des solutions de maintenance prédictive qui maximisent la disponibilité des flottes. Le rapport 2025 sur les tendances technologiques des flottes de Verizon Connect indique que 80 % des opérateurs de flottes utilisent des solutions technologiques, avec 22 % réalisant des réductions de coûts grâce à des implémentations de maintenance prédictive Le rapport Verizon Connect met en évidence l'adoption des technologies de flotte, les gains de retour sur investissement et les améliorations de la sécurité, verizon.com">[2]. Le déploiement par SIXT Van & Truck de la solution de maintenance prédictive de Geotab sur sa flotte de véhicules commerciaux au Royaume-Uni démontre comment les opérateurs de location investissent dans l'IVHM pour répondre aux exigences de conformité contractuelle. En permettant une surveillance proactive des véhicules et une planification de la maintenance, ces solutions aident les opérateurs à réduire les temps d'arrêt imprévus et à maintenir la disponibilité de la flotte. La sélection par ZM Trucks de la plateforme Deep Connected de Sibros pour ses véhicules commerciaux à zéro émission illustre comment l'électrification accroît les exigences de disponibilité en raison de la dépendance à l'infrastructure de recharge. Les plateformes de véhicules connectés aident les opérateurs à surveiller les performances des véhicules, à gérer les problèmes liés à la recharge et à soutenir des opérations de flotte fiables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Charge de conformité en matière de cybersécurité et de souveraineté des données | -1.4% | Mondial, avec des exigences plus strictes dans l'UE et en Chine | Court terme (≤ 2 ans) |
| Fragmentation des modèles de données entre plateformes | -1.1% | Mondial, affectant la compatibilité entre OEM | Moyen terme (2 à 4 ans) |
| Pénurie de talents en prognostique et en science des données chez les OEM | -0.9% | Principalement en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Investissement initial élevé en capteurs et en connectivité pour les flottes existantes | -0.7% | Mondial, avec un impact plus élevé dans les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge de conformité en matière de cybersécurité et de souveraineté des données
Les réglementations en matière de cybersécurité automobile imposent des coûts de conformité substantiels et des complexités techniques qui contraignent le déploiement de l'IVHM, en particulier parmi les petits opérateurs de flottes et les fournisseurs de solutions après-vente. La norme de cybersécurité automobile ISO/SAE 21434 exige des systèmes de gestion de la cybersécurité complets, augmentant ainsi les coûts de développement et allongeant le délai de mise sur le marché des solutions IVHM. Les exigences UNECE WP.29 R155/R156 relatives à la cybersécurité et à la gestion des mises à jour logicielles ajoutent des obligations de conformité supplémentaires pour les OEM déployant des capacités IVHM. La norme de sécurité des données spécifique à l'automobile en Chine, T/CAAMTB 189-2024, met en évidence le nombre croissant d'exigences régionales en matière de cybersécurité qui fragmentent les stratégies mondiales de développement de l'IVHM.
Fragmentation des modèles de données entre plateformes
L'absence de modèles de données et de protocoles de communication standardisés entre les OEM et les fournisseurs de solutions IVHM crée des défis d'intégration, limite l'évolutivité du marché et augmente les coûts de déploiement. Les formats de données propriétaires entravent l'intégration transparente entre différentes marques de véhicules dans les flottes mixtes, obligeant les opérateurs à maintenir plusieurs plateformes IVHM. L'absence d'interfaces de diagnostic universelles complique également le développement de solutions IVHM après-vente, car les fournisseurs doivent personnaliser leurs offres en fonction de l'architecture de données de chaque OEM. Cette fragmentation augmente les coûts de développement logiciel et réduit la viabilité économique des solutions IVHM complètes pour les petits opérateurs de flottes. De plus, les problèmes de compatibilité entre plateformes limitent l'efficacité des algorithmes de maintenance prédictive qui dépendent de grands ensembles de données provenant de populations de véhicules diverses. Les initiatives de normalisation industrielle menées par des organisations telles que SAE International s'attaquent à ces défis ; cependant, la mise en œuvre reste incohérente dans l'ensemble de l'écosystème automobile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
dominance du matériel au milieu de l'accélération du logicielLes composants matériels détiennent une part de 63,21 % du marché de la gestion intégrée de la santé des véhicules en 2026, reflétant l'exigence fondamentale en capteurs, modules de connectivité et unités de traitement qui permettent les capacités de surveillance de la santé des véhicules. La nature intensive en capteurs des systèmes IVHM nécessite des investissements matériels importants, en particulier pour les véhicules électriques, où les systèmes de gestion des batteries requièrent une infrastructure complète de surveillance thermique et électrique. Les solutions logicielles, malgré leur part actuelle plus modeste, connaissent une croissance rapide à un CAGR de 12,87 % jusqu'en 2032, les OEM accordant la priorité aux plateformes d'analytique basées sur le cloud et aux algorithmes d'intelligence artificielle pour la maintenance prédictive.
La transition vers les véhicules définis par logiciel permet aux OEM de monétiser les capacités IVHM via des services par abonnement et des mises à jour de fonctionnalités par liaison radio. Les cadres de conformité réglementaire tels que l'ISO/SAE 21434 pour la cybersécurité automobile mettent de plus en plus l'accent sur les exigences de sécurité logicielle qui stimulent les investissements dans des plateformes IVHM sécurisées. Cette dynamique de segmentation reflète l'évolution du secteur automobile d'un modèle centré sur le matériel vers des modèles commerciaux axés sur le logiciel.


Par canal :
dominance des OEM avec l'émergence des plateformes à distanceLes Centres de Service OEM maintiennent la plus grande part de canal à 48,32 % du marché de la gestion intégrée de la santé des véhicules (IVHM) en 2026, tirant parti de leurs relations directes avec les clients et de leur accès complet aux données des véhicules pour fournir des services IVHM. Cette domination reflète l'orientation stratégique des OEM vers la capture des revenus après-vente via des réseaux de services agréés par les constructeurs qui peuvent accéder aux protocoles de diagnostic propriétaires et aux systèmes de gestion des garanties. Les Centres de Service Indépendants représentent un segment significatif mais contraint en raison d'un accès limité aux données de santé spécifiques aux OEM et aux interfaces de diagnostic. Les Plateformes de Diagnostic à Distance connaissent la croissance la plus rapide, à un CAGR de 13,14 % jusqu'en 2032, portées par les capacités d'informatique en nuage et la connectivité 5G, qui permettent une surveillance de la santé des véhicules en temps réel sans interventions de service physiques.
Les partenariats de Geotab avec plusieurs OEM, notamment Kia Corporation et 42dot, démontrent comment les fournisseurs de télématique s'intègrent aux systèmes d'usine pour permettre le partage de données de cloud à cloud. Le déploiement de la plateforme Deep Connected de Sibros chez les fabricants de véhicules commerciaux souligne l'importance croissante des architectures IVHM basées sur le cloud qui contournent les limitations traditionnelles des canaux de service. La pandémie de COVID-19 a accéléré l'adoption du diagnostic à distance, les opérateurs de flottes cherchant à minimiser les interactions de service en personne tout en maintenant la disponibilité des véhicules. L'analyse de Fleet Europe indique que d'ici 2030, plus de 90 % des véhicules vendus en Europe seront connectés, ce qui déplacera fondamentalement la prestation de services vers le diagnostic à distance. Cette évolution des canaux reflète la transformation numérique du secteur des services automobiles et la sophistication croissante des plateformes IVHM basées sur le cloud.
Par application :
leadership de la maintenance prédictive avec une montée en puissance de la surveillance du conducteurLes applications de Maintenance Prédictive détiennent la plus grande part à 36,59 % du marché de la gestion intégrée de la santé des véhicules en 2026, reflétant la proposition de valeur fondamentale des systèmes de gestion intégrée de la santé des véhicules (IVHM) dans la prévention des temps d'arrêt imprévus et l'optimisation des calendriers de maintenance. Les systèmes de Surveillance des Conducteurs connaissent une croissance exceptionnelle à un CAGR de 14,46 % jusqu'en 2032, portés par des mandats réglementaires, notamment le Règlement Général sur la Sécurité de l'UE qui exige une surveillance de l'attention du conducteur dans les nouvelles voitures particulières et les véhicules utilitaires légers. Les systèmes de notation Euro NCAP et ANCAP intègrent désormais des évaluations directes des systèmes de surveillance des conducteurs, créant une pression concurrentielle sur les OEM pour mettre en œuvre des capacités de surveillance avancées basées sur des caméras.
Les applications de Gestion de Flotte bénéficient de l'intégration des données de télématique avec les informations de santé des véhicules, permettant des stratégies d'optimisation globale des actifs. Les applications de Diagnostic des Véhicules restent essentielles pour la conformité réglementaire et la gestion des garanties, en particulier car les normes de cybersécurité automobile exigent des capacités de surveillance complètes du système. La plateforme MultiSensing de Neonode pour la surveillance des conducteurs démontre comment les technologies de détection en cabine alimentées par l'intelligence artificielle s'étendent au-delà de la détection de distraction de base pour inclure le suivi de la position des occupants et la détection des mains sur le volant. La convergence de la surveillance des conducteurs avec la gestion de la santé des véhicules crée des opportunités pour des systèmes de sécurité intégrés qui répondent simultanément à l'état du conducteur et à la condition du véhicule. L'influence réglementaire d'organismes tels que la Commission européenne et la NHTSA continue de stimuler l'adoption dans les applications critiques pour la sécurité.
Par utilisateur final :
leadership des OEM avec accélération des prestataires de servicesLes OEM détiennent une part de 41,08 % du marché de la gestion intégrée de la santé des véhicules (IVHM) en 2026, tirant parti de leur accès aux données complètes des véhicules et aux relations avec les clients pour fournir des services IVHM via des canaux agréés par les constructeurs. Les Prestataires de Services connaissent la croissance la plus rapide à un CAGR de 12,13 % jusqu'en 2032, les spécialistes de la maintenance tiers intégrant les capacités IVHM dans leurs offres de services pour concurrencer les réseaux agréés par les OEM. Cette croissance reflète la sophistication croissante des prestataires de services indépendants qui investissent dans des équipements de diagnostic et des plateformes d'analytique basées sur le cloud pour accéder aux données de santé des véhicules.
Les Opérateurs de Flottes constituent un segment d'utilisateurs significatif, motivé par des exigences strictes de disponibilité et des stratégies d'optimisation du coût total de possession. Les Propriétaires de Véhicules Individuels représentent le segment le plus petit mais à la croissance la plus rapide, à mesure que la sensibilisation des consommateurs aux avantages de la maintenance prédictive augmente grâce aux services de voitures connectées et aux applications mobiles. Le partenariat de LLumin avec Azuga démontre comment les fournisseurs spécialisés de GMAO s'intègrent aux plateformes de télématique pour fournir des solutions complètes de gestion des actifs de flotte. L'investissement stratégique de Sumitomo Rubber dans Viaduct Inc. dans l'analytique de santé des véhicules alimentée par l'intelligence artificielle illustre comment les équipementiers automobiles traditionnels s'étendent vers des rôles de prestataires de services. Le paysage des utilisateurs finaux évolue vers des partenariats d'écosystème où les OEM, les prestataires de services et les spécialistes technologiques collaborent pour fournir des solutions IVHM complètes.


Par type de véhicule :
dynamique de croissance des véhicules commerciauxLes Véhicules Particuliers détiennent une part de 52,07 % du marché de la gestion intégrée de la santé des véhicules en 2026, reflétant la grande base installée et la taille du marché grand public. Cependant, les taux de croissance se modèrent à mesure que le marché arrive à maturité. Les Véhicules Utilitaires Légers bénéficient des applications de livraison urbaine où les exigences de disponibilité deviennent de plus en plus strictes en raison des demandes de logistique du dernier kilomètre. Les Véhicules Commerciaux Moyens et Lourds affichent la dynamique de croissance la plus forte, avec un CAGR de 12,26 % jusqu'en 2032, portés par les exigences logistiques du commerce électronique et l'adoption croissante des systèmes de fret autonomes, qui exigent des capacités complètes de surveillance de la santé.
La sélection par ZM Trucks de la plateforme Deep Connected de Sibros pour les véhicules commerciaux moyens et lourds à batterie électrique démontre comment l'électrification amplifie les exigences IVHM dans le segment commercial. Le projet de Système de Ravitaillement Autonome des Équipements Terrestres de l'Armée américaine illustre que les véhicules commerciaux autonomes nécessitent des capacités avancées de surveillance de la santé pour les opérations sans équipage. Les opérateurs de véhicules commerciaux font face à des pénalités plus élevées pour les temps d'arrêt imprévus que les propriétaires de véhicules particuliers, créant des incitations économiques plus fortes pour l'investissement dans l'IVHM. L'intégration de la télématique de chaîne du froid de Geotab avec Thermo King démontre comment les applications commerciales spécialisées stimulent la demande de solutions IVHM spécifiques à l'industrie. La croissance du segment des véhicules commerciaux reflète la sophistication croissante des opérations de gestion de flotte et la transition vers les systèmes de fret autonomes.
Analyse géographique
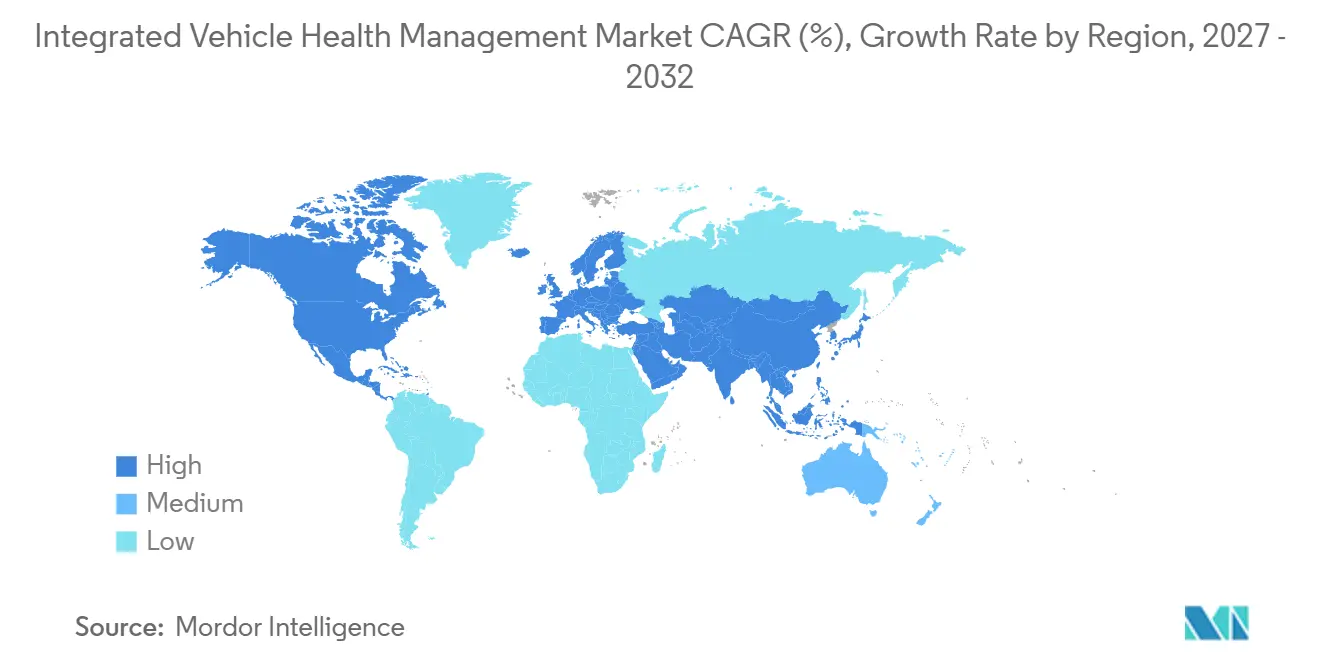
L'Asie-Pacifique était en tête avec une part de 38,04 % du marché de la gestion intégrée de la santé des véhicules en 2026 et devrait croître à un CAGR de 13,92 % jusqu'en 2032, portée par l'adoption accélérée des véhicules électriques et les déploiements de la 5G. Les mandats de sécurité des données qui imposent une analytique sophistiquée sur site. Les règles chinoises de licence de données transfrontalières favorisent les déploiements cloud locaux avec un chiffrement avanc et une journalisation des audits. Le corridor 5G indien le long des principales routes de fret accueille des nœuds de périphérie pour la prognostique des camions en temps réel, démontrant la disponibilité de l'infrastructure numérique nationale. Les OEM japonais investissent dans des plateformes de véhicules définis par logiciel qui intègrent l'analytique de santé en standard, élevant la fonctionnalité de base régionale.
L'Amérique du Nord reste un foyer d'innovation, propulsé par des flottes de commerce électronique qui quantifient chaque heure d'immobilisation en termes financiers. Les projets de ravitaillement autonome de l'Armée américaine orientent les fonds de défense vers des suites de capteurs robustifiés et des puces d'inférence d'intelligence artificielle. Les pilotes de 5G privée dans les usines de véhicules illustrent la collaboration entre l'industrie et les télécommunications pour fermer les boucles de rétroaction entre les défauts de fabrication et les défaillances sur le terrain. Les réglementations de télématique interétatiques sont comparativement permissives, facilitant l'agrégation de données entre les États et accélérant l'adoption du marché de la Gestion Intégrée de la Santé des Véhicules.
L'Europe a connu des poussées de demande réglementée avec le déploiement du Règlement Général sur la Sécurité et des règles de cybersécurité UNECE WP.29. BMW et Mercedes allouent des budgets substantiels aux réseaux 5G privés et aux piles de connectivité sécurisée pour rester conformes tout en débloquant des services numériques payants. Continental et Bosch testent des jumeaux numériques qui simulent les cycles de vie des composants par rapport aux schémas d'utilisation réels, soutenant des garanties prédictives à travers le continent. Avec une pénétration des véhicules connectés attendue en croissance d'ici 2030, le marché européen de la gestion intégrée de la santé des véhicules est positionné pour des gains robustes malgré les vents contraires macroéconomiques.
Paysage concurrentiel
Concentration du Marché
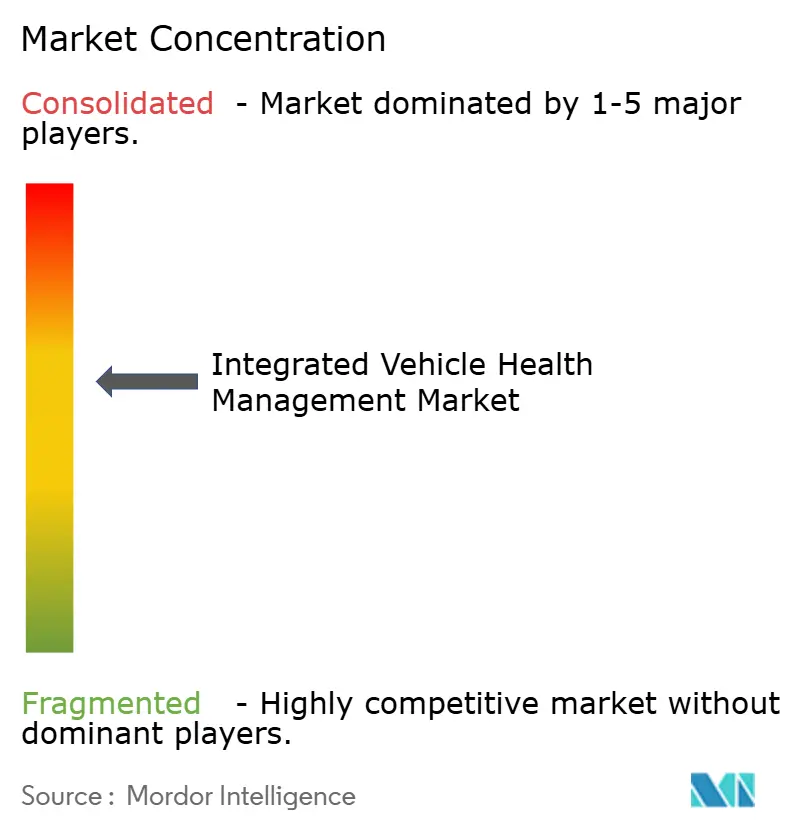
Les principaux fournisseurs dominent le marché de la gestion intégrée de la santé des véhicules, tandis que les acteurs agiles de la télématique continuent d'identifier des opportunités grâce à des logiciels spécialisés, à l'analytique et aux capacités d'intégration. Bosch investit massivement dans des plateformes middleware qui combinent le diagnostic embarqué avec des jumeaux numériques basés sur le cloud, permettant une surveillance plus complète des véhicules et une prise de décision en matière de maintenance.
Les fournisseurs de télématique tels que Geotab élargissent leurs écosystèmes cloud pour s'intégrer à diverses API d'OEM et soutenir les installations de véhicules connectés dans les environnements de flotte. Sibros positionne son middleware agnostique au micrologiciel pour capturer des journaux complets du cycle de vie des véhicules, essentiels pour l'analytique de garantie des batteries et l'évaluation des performances à long terme. Viaduct se spécialise dans le traitement des données de capteurs à haute fréquence pour modéliser le vieillissement des composants et a attiré des investissements du fabricant de pneumatiques Sumitomo. La différenciation concurrentielle dépend de plus en plus de la précision de l'inférence, de la fréquence de mise à jour, de l'interopérabilité et de la conformité certifiée en matière de cybersécurité plutôt que du nombre de capteurs.
Les développements stratégiques clés comprennent le déploiement à grande échelle par SIXT de l'analytique prédictive de Geotab sur sa flotte de fourgonnettes de location, la sélection par ZM Trucks de Sibros pour les plateformes de fret électrique, et le partenariat de Bridgestone avec Geotab pour développer des tableaux de bord de santé intégrés aux pneumatiques. L'activité de brevets est concentrée dans le pronostic des batteries et les coprocesseurs d'intelligence artificielle en périphérie, mettant en évidence la course intense pour contrôler la propriété intellectuelle essentielle à l'expansion continue du marché de la gestion intégrée de la santé des véhicules.
Leaders du secteur de la gestion intégrée de la santé des véhicules
-
Continental AG
-
Robert Bosch GmbH
-
Aptiv PLC
-
Garrett Motion Inc.
-
ZF Friedrichshafen AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Gestion Intégrée de la Santé des Véhicules Entreprises couvertes dans ce rapport
- Continental AG
- Robert Bosch GmbH
- Aptiv PLC
- Garrett Motion Inc.
- ZF Friedrichshafen AG
- Siemens AG
- Valeo SA
- Harman International Industries Inc.
- Vector Informatik GmbH
- Teletrac Navman US Ltd
- Verizon Connect Inc.
- KPIT Technologies Limited
- Uptake Technologies Inc.
- Rolls-Royce PLC
Développements industriels récents dans Marché de la Gestion Intégrée de la Santé des Véhicules
- Août 2026 : Motive a lancé Motive Maintenance, un système alimenté par l'intelligence artificielle qui intègre les données de santé de la flotte, les flux de travail de réparation et les dépenses. Il aide les équipes à identifier les problèmes plus tôt, à améliorer la disponibilité et à réduire les coûts de réparation.
- Mai 2025 : Geotab s'est associé à Thermo King pour intégrer la télématique de chaîne du froid TracKing Pro dans la plateforme MyGeotab. Cela permet une surveillance en temps réel de la température des marchandises et des systèmes d'alerte automatisés pour le transport de marchandises sensibles à la température dans les flottes nord-américaines.
- Mars 2025 : SIXT Van & Truck a sélectionné Geotab pour un déploiement de maintenance prédictive sur 6 500 véhicules commerciaux au Royaume-Uni, en faisant l'une des plus grandes implémentations IVHM de flotte européenne, avec une intégration télématique complète et des capacités de surveillance de la santé des véhicules en temps réel.
Portée du rapport mondial sur le marché de la gestion intégrée de la santé des véhicules
Le périmètre du rapport comprend l'Offre (Matériel, Logiciel), le Canal (Centres de Service OEM, Centres de Service Indépendants, Plateformes de Diagnostic à Distance), l'Application (Maintenance Prédictive, et plus), l'Utilisateur Final (OEM, et plus), le Type de Véhicule (Véhicules Particuliers, et plus), et la Géographie (Amérique du Nord, Amérique du Sud, et plus). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Centres de service OEM |
| Centres de service indépendants |
| Plateformes de diagnostic à distance |
| Maintenance prédictive |
| Gestion de flotte |
| Surveillance du conducteur |
| Diagnostic des véhicules |
| OEM |
| Opérateurs de flottes |
| Prestataires de services |
| Propriétaires individuels de véhicules |
| Véhicules particuliers |
| Véhicules utilitaires légers |
| Véhicules commerciaux moyens et lourds |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par offre | Matériel | |
| Logiciel | ||
| Par canal | Centres de service OEM | |
| Centres de service indépendants | ||
| Plateformes de diagnostic à distance | ||
| Par application | Maintenance prédictive | |
| Gestion de flotte | ||
| Surveillance du conducteur | ||
| Diagnostic des véhicules | ||
| Par utilisateur final | OEM | |
| Opérateurs de flottes | ||
| Prestataires de services | ||
| Propriétaires individuels de véhicules | ||
| Par type de véhicule | Véhicules particuliers | |
| Véhicules utilitaires légers | ||
| Véhicules commerciaux moyens et lourds | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché et les perspectives de croissance du marché de la Gestion Intégrée de la Santé des Véhicules ?
La taille du Marché de la Gestion Intégrée de la Santé des Véhicules était évaluée à 22,43 milliards USD en 2026, devrait atteindre 25,11 milliards USD en 2027, et est prévue à 44,11 milliards USD d'ici 2032, avec un CAGR de 11,93 % sur la période 2027-2032.
Quelle région est en tête de l'adoption des solutions de Gestion Intégrée de la Santé des Véhicules ?
L'Asie-Pacifique représente 38,04 % de la valeur du marché mondial, portée par l'adoption croissante des véhicules électriques et des réglementations favorables en matière de sécurité des données.
Quel segment d'application devrait connaître la croissance la plus rapide sur le marché de la gestion intégrée de la santé des véhicules ?
Les solutions de surveillance des conducteurs devraient enregistrer un CAGR de 14,46 % jusqu'en 2032, portées par les nouveaux mandats de sécurité en Europe.
Comment les OEM monétisent-ils les capacités de gestion intégrée de la santé des véhicules ?
Les constructeurs génèrent des revenus récurrents au-delà des ventes de véhicules en proposant des abonnements de maintenance prédictive et des mises à jour de diagnostic à distance.
Quelle est la principale contrainte limitant le déploiement des systèmes de Gestion Intégrée de la Santé des Véhicules ?
La conformité aux diverses réglementations en matière de cybersécurité et de souveraineté des données augmente les coûts et la complexité opérationnelle, en particulier pour les opérateurs de flottes mondiales.