
中国配合飼料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
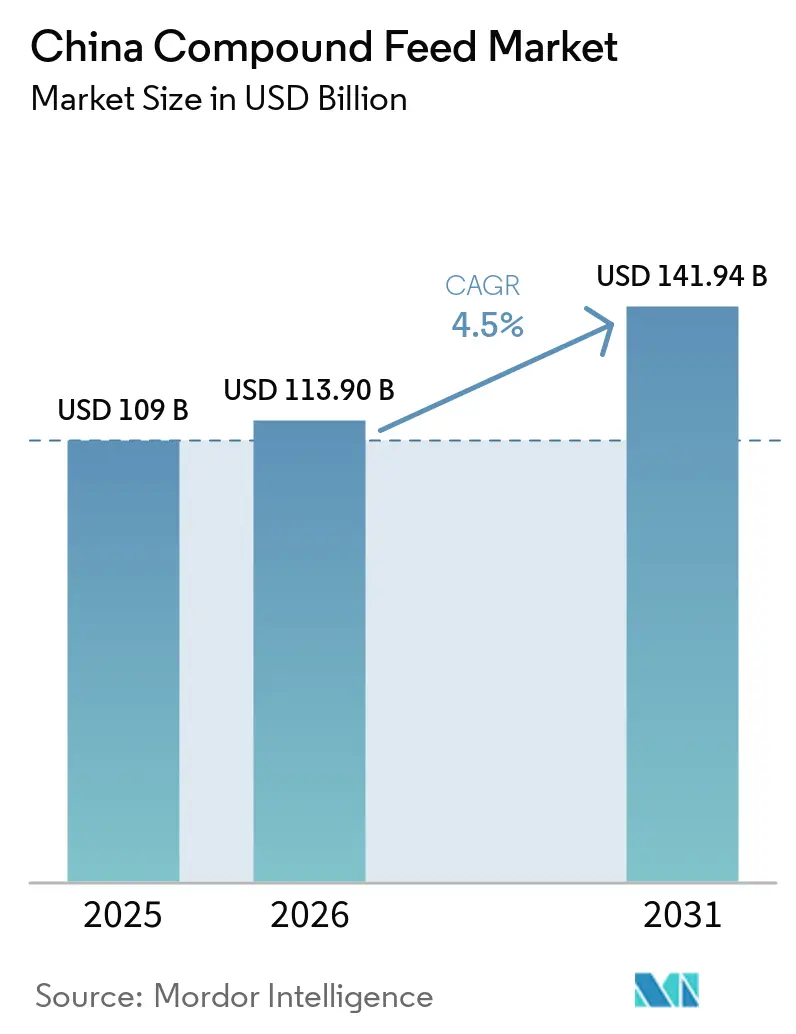
| 基準年の市場規模 (2025) | 109 十億米ドル |
| 市場規模 (2026) | 113.90 十億米ドル |
| 市場規模 (2031) | 141.94 十億米ドル |
| 成長率 (2026 - 2031) | 4.50 % |
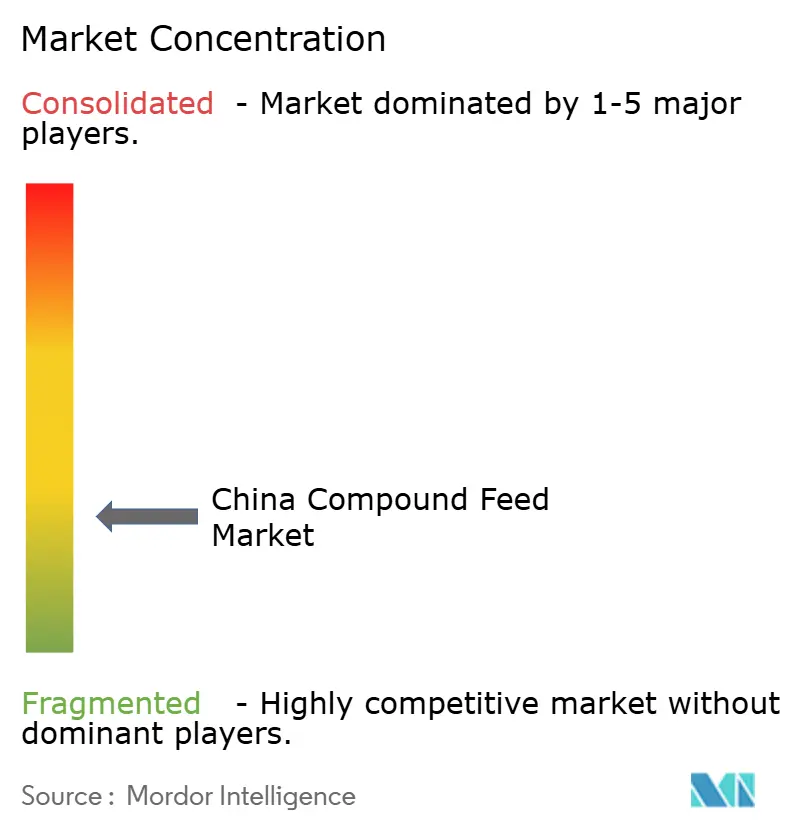
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国配合飼料市場分析
中国配合飼料市場の規模は2025年に1,090億米ドルと評価され、2026年の1,139億米ドルから2031年には1,419.4億米ドルへと成長し、2026年から2031年にかけてCAGR 4.50%で拡大する見通しである。同市場は、回復しつつある飼料需要、動物性タンパク質消費の増加、商業的養殖業の拡大、および自家配合飼料から標準化された商業製品への移行によって支えられている。米国農務省海外農業局(USDA FAS)が2026年に発表した情報によると、中国の飼料・残余利用量の合計は、マーケティングイヤー2026/27において2億9,300万メートルトンに達すると予測されており、MY 2025/26をわずかに上回る水準となる見込みで、家禽および養殖セクターからの飼料需要の増加が見込まれることが背景にある穀物・飼料最新情報-中国(中華人民共和国)、 apps.fas.usda.gov">[1]。主要サプライヤーは養殖飼料の生産能力、配合技術、およびデジタル生産システムへの投資を進めている一方、大豆およびトウモロコシ価格の変動がマージンを圧迫し続けている。
レポートの主要ポイント
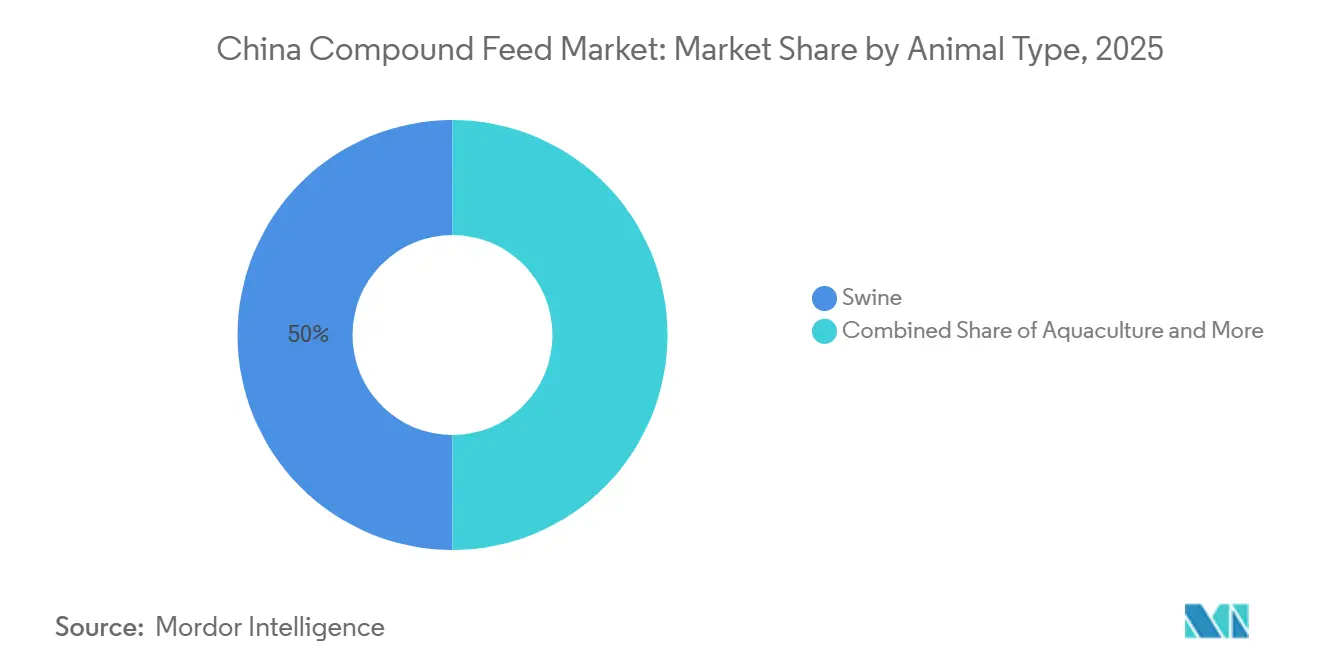
- 動物種別では、豚が最大セグメントであり、2025年の中国配合飼料市場シェアの50.0%を占めた。一方、養殖は最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 6.2%で拡大すると予測されている。
- 原料別では、穀類が最大セグメントであり、2025年の中国配合飼料市場規模の41.0%を占めた。一方、サプリメントは最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 6.4%で拡大すると予測されている。
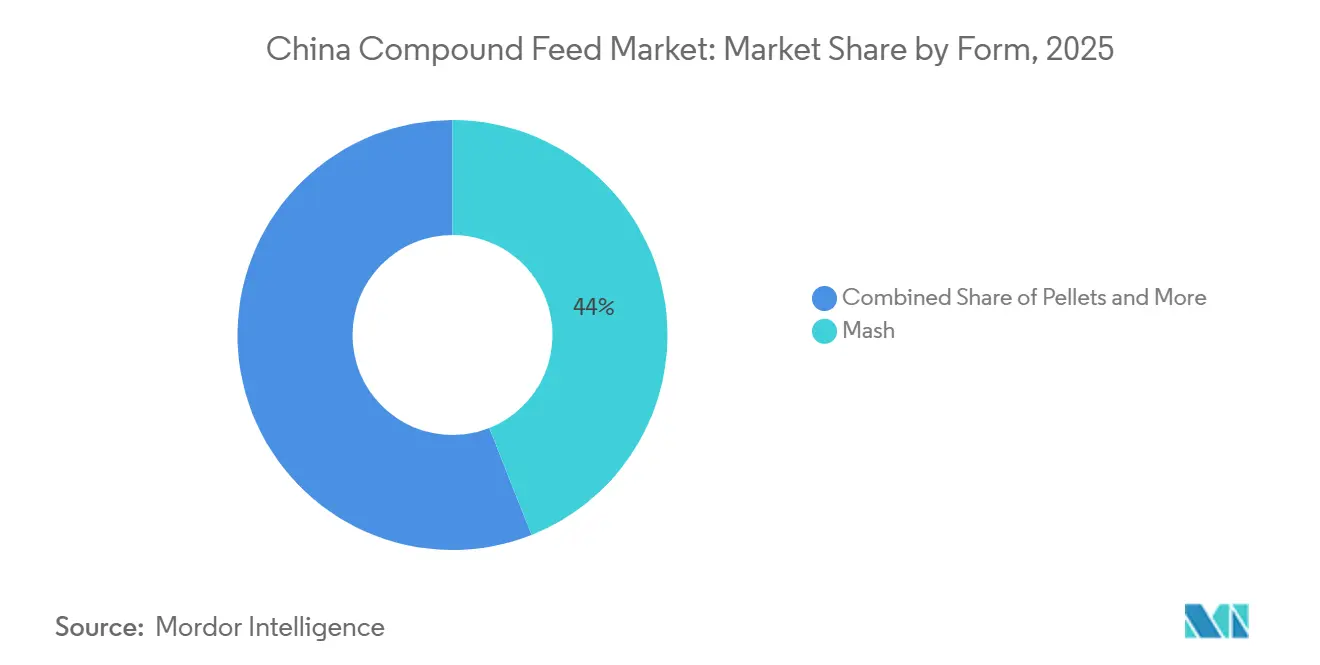
- 形態別では、マッシュが最大セグメントであり、2025年の市場の44.0%を占めた。一方、ペレットは最も成長が速いセグメントであり、2026年から2031年にかてCAGR 6.0%で拡大すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中国配合飼料市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国における動物性タンパク質需要の増加 | +0.9% | 中国全土(東部・南部・中部中国が需要の中心) | 長期(4年以上) |
| 家禽・豚農業の産業化 | +0.8% | 中部中国、北部中国、および西南中国 | 中期(2〜4年) |
| 商業的水産養殖および専門水産飼料の拡大 | +0.7% | 広東省、福建省、および湖北省 | 長期(4年以上) |
| 低タンパク・精密栄養配合の採用 | +0.5% | 広東省、山東省、および江蘇省 | 中期(2〜4年) |
| 統合型畜産・飼料事業の成長 | +0.5% | 河南省、四川省、および山東省 | 長期(4年以上) |
| 飼料工場・農場給餌のデジタル化と自動化 | +0.4% | 江蘇省、広東省、および山東省 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中国における動物性タンパク質需要の増加
動物性タンパク質に対する需要の高まりが中国配合飼料市場を支えている。飼料は商業的な畜産、家禽、および養殖生産における主要な投入物であるためである。これらの動物生産セクターの継続的な拡大と商業化により、異なる種、成長段階、および生産システムに合わせた配合飼料の必要性が高まっている。特に、商業的養殖業の発展が特殊な養殖飼料配合への需要を支えており、家禽および畜産生産は主要な動物カテゴリー全体にわたって配合飼料への需要を生み出し続けている。動物生産の商業化の進展と、より標準化された給餌慣行への移行が、商業的に製造された飼料製品の採用をさらに後押ししている。その結果、中国配合飼料市場は、豚飼料需要のみに依存するのではなく、畜産、家禽、および養殖にまたがる多様化した動物性タンパク質生産基盤から恩恵を受けている。
家禽・豚農業の産業化
小規模・混合農業システムから、より大規模で商業化された畜産経営への移行が、商業飼料メーカーの顧客基盤を拡大し、標準化された給餌プログラムの利用を増加させている。中国飼料工業協会が2026年に発表した情報によると、バルク配合飼料は2025年の配合飼料総生産量の53.4%を占め、2024年から4.1ポイント増加しており、商業的に供給される飼料および集中調達への継続的な移行を示している2025年全国飼料産業発展概況、 chinafeed.org.cn">[2]。家禽生産の規模拡大も配合飼料への需要を支えており、大規模な養豚農場は標準化された栄養管理と専門的に管理された給餌システムへの依存度を高めている。同時に、中国が母豚在庫の管理に取り組んでいることが近期的に豚飼料需要を抑制する可能性があり、畜産セグメント全体でよりバランスの取れた成長見通しをもたらしている。USDA FASは、2025年末時点での母豚在庫が政府目標に近い3,961万頭まで減少し、豚価格の低迷とマージンの縮小が群れのさらなる拡大を制限すると予測されていると報告した。全体として、家禽および養豚農業の規模拡大、標準化、および専門化の進展が、特に大規模生産者の間で商業配合飼料の採用を支えている。
商業的水産養殖および専門水産飼料の拡大
商業的養殖業は、中国配合飼料市場にとって重要な成長チャネルを代表している。異なる魚類および水産種の生産には特殊な栄養配合が必要とされるためである。中国の養殖産業の継続的な発展と商業化が、特に高付加価値種および海産種向けの種特異的飼料配合への需要を支えている。集約的生産システムの採用拡大および養殖水産種の多様化も、異なる種、成長段階、および生産要件に合わせた飼料への需要を生み出している。BioMarは2026年2月、無錫生産施設を5万メートルトンの能力増強により拡張すると発表した。新ラインは高付加価値種向けに設計されており、ウナギ、ハタ、マンダリンフィッシュ、および初期生育段階の魚向けの特殊飼料を生産するもので、2027年第1四半期の稼働開始が見込まれている。特殊養殖飼料生産能力の拡大は、中国の養殖産業がより商業化・多様化するにつれて、高付加価値飼料製品に対する機会が増大していることを示している。
低タンパク・精密栄養配合の採用
中国の飼料ーカーは、畜産および家禽の栄養要件を維持しながら大豆粕への依存を低減するため、低タンパク・アミノ酸バランス配合の採用を進めている。中国農業農村部(MARA)が2023年に発表した情報によると、3カ年行動計画において、動物飼料中の大豆粕の割合を2022年の14.5%から2025年までに13%未満に削減することを目標として掲げた。低タンパク飼料への移行は、合成アミノ酸、代替タンパク質ミール、および精密配合技術によって支えられており、飼料メーカーが大豆粕の使用量を減らしながら栄養要件を満たすことを可能にしている。MARAが2024年に発表した情報によると、飼料原料に占める大豆粕のシェアは、2024年1月から10月の期間において前年同期比で0.5%低下した。これらの配合慣行は、飼料メーカーの輸入大豆コストへのエクスポージャーを低減しながら、飼料添加物、アミノ酸、配合技術、および技術的に差別化された配合飼料製品への需要を高める可能性がある。したがって、精密栄養の採用は、特に大規模商業農場において、より資源効率の高い飼料配合の開発を支えている。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 豚サイクルの変動と定期的な群れの縮小 | -0.7% | 四川省、河南省、湖省と全国的な影響 | 短期(2年以内) |
| 輸入大豆ミールへの依存とトウモロコシコストの変動 | -0.8% | 山東省、河南省、および江蘇省 | 中期(2〜4年) |
| 飼料安全・環境・抗生物質削減コンプライアンスコスト | -0.5% | 広東省、山東省、江蘇省、および全国 | 中期(2〜4年) |
| 疾病発生とバイオセキュリティの混乱 | -0.6% | 遼寧省、四川省、および湖南省 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
輸入大豆ミールへの依存とトウモロコシコストの変動
原材料は配合飼料生産コストの大部分を占めており、大豆およびトウモロコシ価格の変動は飼料メーカーのマージンに対する重要な制約要因となっている。中国は飼料産業において輸入大豆への依存度が依然として高く、2024年の大豆輸入量は約1億500万メートルトンに達し、ブラジルが最大の供給国となっているバイオテクノロジーおよびその他の新生産技術年次報告、 apps.fas.usda.gov">[3]。同時に、トウモロコシ価格は国内供給、在庫、および飼料需要によって変動する可能性がある。米国農務省海外農業局(USDA FAS)は、中国の大規模飼料工場が2025年最初の7カ月間において前年平均比で6%多くのトウモロコシを飼料配合に使用したと予測しており、飼料メーカーにとってのトウモロコシの入手可能性と価格設定の重要性を浮き彫りにしている。輸入大豆へのエクスポージャーと国内トウモロコシ需要の変化の組み合わせが、配合コストを増加させ、飼料メーカーが安定したマージンを維持することをより困難にする可能性がある。これらのコスト圧力は、特に大豆粕、トウモロコシ、および代替タンパク質・エネルギー源の相対価格が変化する際に、原料代替および配合の意思決定にも影響を与える可能性がある。
豚サイクルの変動と定期的な群れの縮小
豚飼料は中国の配合飼料産業において主要な数量カテゴリーであり続けており、飼料需要を全国の豚群および繁殖母豚在庫の変化に対して敏感にしています。豚価格、生産者収益性、および繁殖能力の定期的な変動は、群れの拡大、再補充、および縮小のサイクルを引き起こし、豚飼料需要に対応する変化をもたらす可能性があります。中国農業農村部(MARA)も、繁殖能力を管理し、豚の供給と市場需要のバランスを改善するための措置を導入しています。これらの措置は過剰な生産能力を削減し、将来の供給変動を緩和することを意図していますが、群れ規模の調整は依然として飼料消費に短期的な変動をもたらす可能性があります。その結果、配合飼料メーカーは豚産業の周期的な変化にさらされ続けており、これが生産量、設備稼働率、および収益の安定性に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
動物種別:豚が市場をリードし、養殖が成長を支える
豚は2025年の中国配合飼料市場規模の50.0%を占め、最大の動物種セグメントとなった。その実質的な生産基盤により、豚飼料は飼料工場の稼働率および原材料需要に大きな影響を与えている。家禽飼料も中国の配合飼料産業において重要なセグメントを占めており、反芻動物飼料は小規模ながらも確立した地位を維持している。豚飼料の大きな基盤は、中国の畜産セクターにおける豚肉生産の継続的な重要性を反映しているが、同セグメントは豚在庫の変動、生産者の収益性、および養豚生産サイクルの影響を受けやすい状況にある。
養殖は最も成長が速い動物種セグメントとなる見通しで、2026年から2031年にかけてCAGR 6.2%で拡大すると予測されている。同セグメントは、養殖業の継続的な商業化および種特異的配合への需要増加によって支えられている。エビ、海産魚類、ウナギ、およびその他の高付加価値種向けのプレミアム飼料には、特殊な栄養配合および加工能力が必要とされ、高付加価値養殖飼料製品の機会を支えている。したがって、養殖業の拡大は、中国の配合飼料産業にとって、大規模な豚飼料基盤に加えた追加的な成長チャネルを提供している。

原料別:穀物が最大セグメントを維持し、サプリメントが最速成長を記録
穀類は2025年の中国配合飼料市場シェアの41.0%を占め、最大セグメントとなった。トウモロコシおよび小麦が畜産・家禽飼料配合における主要なエネルギー源であり続けているためである。米国農務省海外農業局(USDA FAS)によると、中国のトウモロコシ飼料・残余利用量はMY2026/27において前マーケティングイヤー比で0.4%増加すると予測されている。中国政府も飼料原料のさらなる多様化を奨励しており、飼料中の穀類および油糧種子の合計シェアを長期的に削減することを目標としている。ケーキおよびミールは引き続き重要なタンパク質源であり、原料の相対価格の変化および政府政策が飼料メーカーに代替タンパク質・エネルギー源の評価を促している。
サプリメントは最も成長が速い原料セグメントとなる見通しで、2026年から2031年にかけてCAGR 6.4%で拡大すると予測されている。アミノ酸、酵素、ビタミン、およびその他の飼料添加物により、メーカーはより高い栄養精度で飼料を配合し、低タンパク配合の開発を支援することが可能となる。精密栄養の採用拡大は、飼料メーカーが動物のパフォーマンスを維持しながら大豆粕の配合量を削減しようとする中で特に重要である。サプリメントはまた、飼料工場が動物種、年齢、生産段階、および栄養要件に応じて配合を調整することを可能にし、特殊飼料配合への継続的な需要を支えている。より効率的で技術的に最適化された飼料への移行が、サプリメントセグメントのより速い成長を支えると予測されている。
形態別:マッシュが大きな基盤を維持し、ペレットが地位を拡大
マッシュは2025年の形態別中国配合飼料市場の44.0%を占め、最大セグメントとなった。畜産生産全体にわたる確立された給餌慣行と、比較的シンプルな取り扱いおよび生産要件がその継続的な使用を支えている。マッシュはバルクで供給でき、既存の農場給餌システムに統合できるため、商業的畜産生産者の間での継続的な採用を支えている。クランブルはより特殊な用途、特に家禽の初期段階の給餌に使用されており、液体飼料は取り扱いおよび流通要件がより大きいため、より小さなセグメントにとどまっている。中国の畜産セクター全体にわたるマッシュの確立された使用は、加工飼料形態の採用が増加しているにもかかわらず、同セグメントに実質的な既存基盤を提供している。
ペレットは最も成長が速い形態セグメントとなる見通しで、2026年から2031年にかけてCAGR 6.0%で拡大すると予測されている。ペレット化により、飼料組成および粒子サイズの均一性が高まり、取り扱い、保管、および飼料配布の効率が向上する。これらの特性は、一貫した飼料品質を必要とする養殖、家禽、およびその他の商業的給餌システムにとって特に重要である。標準化された商業飼料供給への継続的な移行と、より大規模で専門的に管理された農場の拡大が、ペレット製品への需要を支えている。飼料メーカーおよび生産者が一貫性、物流効率、および精密な栄養素供給をますます重視するにつれて、ペレット飼料は予測期間中にシェアを拡大すると予測されている。
地理的分析
地理的分析
山東省は中国における配合飼料の最大の省別市場であり、大規模な畜産・家禽生産基盤、確立された飼料製造産業、および発達した農業サプライチェーンによって支えられています。広東省は最も成長の速い省別市場を代表しており、強力な水産養殖産業、広範な飼料製造能力、および確立された沿岸サプライチェーンへのアクセスによって支えられています。中国の配合飼料市場の地理的構造は、畜産集中度、水産養殖活動、作物生産、および飼料物流が地域によって大きく異なるため、省によって異なります。
福建省と広西省は確立された水産養殖と畜産生産から恩恵を受けており、従来型および専門的な飼料製品の両方への需要を生み出しています。福建省の海洋水産養殖基盤は、海洋魚類、エビ、およびウナギ向けの専門的な食事への需要を支えており、広西省は豚、家禽、および淡水水産養殖生産を組み合わせています。四川省も大規模な豚生産基盤のために重要な市場であり続けています。湖南省、江西省、湖北省、河南省、江蘇省、および安徽省を含むその他の主要農業省は、畜産、家禽、水産養殖、および穀物生産の多様な組み合わせを持ち、複数の飼料カテゴリーにわたる需要を支えています。
統合型畜産生産への投資は、豚・家禽生産能力が拡大するにつれて、商業飼料への地域需要を支える可能性があります。対照的に、河北省や遼寧省などの省における成熟した飼料市場は、農場のさらなる正規化からの増分需要が比較的低い可能性があり、東北部、北西部、および自治区の地理的に分散した市場は、より大きな物流上の課題と自家配合飼料の継続的な使用に直面する可能性があります。その結果、沿岸水産養殖クラスターと統合型畜産生産地域が、中国の配合飼料市場内で明確な成長機会を提供しています。
競合状況
中国配合飼料市場は断片化しており、2025年の主要プレーヤーとして、Guangdong Haid Group Co., Limited、New Hope Liuhe Co., Ltd.、Wens Foodstuff Group Co., Ltd.、Tongwei Co., Ltd.、およびBeijing Dabeinong Technology Group Co., Ltd.が挙げられる。競争は配合飼料生産、種特異的栄養、養殖飼料、畜産飼料、飼料配合、流通、および統合生産サービスを中心に展開されている。Guangdong Haid Group Co., LimitedおよびNew Hope Liuhe Co., Ltd.は、畜産、家禽、および養殖をカバーする大規模飼料生産と幅広い製品ポートフォリオを通じて競争しており、Wens Foodstuff Group Co., Ltd.は飼料生産と統合畜産事業を組み合わせている。Tongwei Co., Ltd.は養殖飼料および水産生産において強固な地位を有している。
競争上の差別化は、飼料量のみから、特殊栄養、養殖飼料配合、生産効率、およびデジタル化された飼料オペレーションへとますますシフトしている。Guangdong Haid Group Co., LimitedおよびNew Hope Liuhe Co., Ltd.は規模、広範な流通ネットワーク、および多様化された動物飼料ポートフォリオから恩恵を受けており、Tongwei Co., Ltd.およびBioMar Groupは高付加価値水産種向けの特殊養殖飼料製品を通じて競争している。BioMar GroupおよびTongwei Co., Ltd.は2026年に無錫合弁施設を拡張し、第2生産ラインおよび5万メートルトンの追加能力を加えており、ウナギ、ハタ、マンダリンフィッシュを含む種向けの特殊飼料をサポートしている。Wens Foodstuff Group Co., Ltd.もデジタル技術を採用しており、需要予測、飼料工場スケジューリング、および物流管理を統合した飼料予測・スケジューリングシステム「智料通」を含んでいる。これらの動向は、配合技術、操業効率、および特殊飼料ソリューションへの重点の高まりを示している。
同市場はまた、中国の多様な畜産および養殖生産システムに飼料製品を適応させる機会を企業に提供している。大規模な養殖産業を有する沿岸省は特殊な海産および淡水養殖飼料の機会を生み出しており、主要な養豚・家禽生産地域は従来型配合飼料への需要を支えている。大規模統合農場は、標準化された配合、技術サービス、デジタル計画、および信頼性の高いバルク供給を提供する企業に機会をもたらしており、特殊養殖事業はプレミアムな種特異的飼料への需要を支える可能性がある。その結果、競争上の優位性は、飼料製造能力のみによってではなく、生産規模と特殊栄養、配合能力、流通ネットワーク、デジタルオペレーション、および技術サポートを組み合わせる企業の能力によってますます決定されるようになっている。
中国配合飼料産業のリーダー企業
-
Guangdong Haid Group Co., Limited
-
New Hope Liuhe Co., Ltd. (New Hope Group Co., Ltd.)
-
Wens Foodstuff Group Co., Ltd.
-
Tongwei Co., Ltd. (Tongwei Group Co., Ltd.)
-
Beijing Dabeinong Technology Group Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Tongwei Agricultural Development Co., Ltd.は、江蘇省通威においてエビ飼料マイクロパーティクル生産基盤を公開し、Tongwei Beyondシリーズのエビ稚魚飼料を発売しました。この整備には4本の高品質稚魚飼料生産ラインが含まれており、2025年に追加投資された1,500万人民元(208万米ドル)によって支えられ、専門的な初期生育段階のエビ栄養に関するTongweiの能力を拡大しました。
- 2026年2月:BioMar Groupは、Tongwei Co., Ltd.との合弁事業を通じて、第2生産ラインによる無錫水産飼料施設の拡張を発表しました。この拡張により5万メートルトンの能力が追加され、ウナギ、ハタ、マンダリンフィッシュを含む高付加価値種向けの高度な稚魚飼料および専門飼料の生産が可能になります。稼働開始は2027年第1四半期に見込まれています。
- 2025年4月:中国農業農村部(MARA)は、畜産セクターにおける節穀行動の実施計画を発行し、精密飼料配合、低タンパク食、代替非穀物飼料資源、およびデジタル化された給餌・飼料配合システムを推進しました。この計画は、2030年までに畜産セクターが消費する飼料における穀物のシェアを約60%に、大豆ミールを約10%に削減することを目標としています。
中国配合飼料市場レポートの調査範囲
配合飼料とは、植物、動物、有機または無機物質、あるいは工業的加工から得られる原材料とサプリメントの混合物であり、添加物を含む場合も含まない場合もあり、畜産に給与されるものです。大豆、トウモロコシ、大麦、小麦、およびソルガムが最も一般的に使用される原材料である一方、ビタミン、ミネラル、およびアミノ酸が配合飼料を形成するために混合される最も一般的な添加物です。
中国配合飼料市場レポートは、動物種別(反芻動物、家禽、豚、水産養殖、その他の動物種)、原料別(穀物、ケーキ・ミール、副産物、サプリメント)、形態別(ペレット、マッシュ、クランブル、液体)に区分されています。市場予測は金額(米ドル)ベースで提供されます。
| 反芻動物 |
| 家禽 |
| 豚 |
| 水産養殖 |
| その他の動物種(馬類など) |
| 穀物 |
| ケーキ・ミール |
| 副産物 |
| サプリメント |
| ペレット |
| マッシュ |
| クランブル |
| 液体 |
| 動物種別 | 反芻動物 |
| 家禽 | |
| 豚 | |
| 水産養殖 | |
| その他の動物種(馬類など) | |
| 原料別 | 穀物 |
| ケーキ・ミール | |
| 副産物 | |
| サプリメント | |
| 形態別 | ペレット |
| マッシュ | |
| クランブル | |
| 液体 |
レポートで回答される主要な質問
中国配合飼料市場の2026年の規模はどのくらいで、2031年までの予測規模はどのくらいか?
中国配合飼料市場は2026年に1,139億米ドルと評価され、予測期間中にCAGR 4.50%で成長し、2031年までに1,419.4億米ドルに達すると予測されている。
中国で最大のシェアを持つ動物飼料カテゴリーはどれですか?
豚飼料は2025年の中国配合飼料市場の50.0%を占めた。
最も成長が速い飼料カテゴリーはどれか?
養殖飼料は2026年から2031年にかけてCAGR 6.2%で成長すると予測されており、養殖水産種向けの特殊飼料への需要増加によって支えられている。
飼料工場が大豆ミールの使用を削減している理由は何ですか?
大豆ミール配合量の低減により輸入大豆へのエクスポージャーを削減できる一方、アミノ酸とサプリメントが栄養目標の維持を支援します。