
乳幼児栄養市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 52.48 十億米ドル |
| 市場規模 (2031) | 76.01 十億米ドル |
| 成長率 (2026 - 2031) | 7.69 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
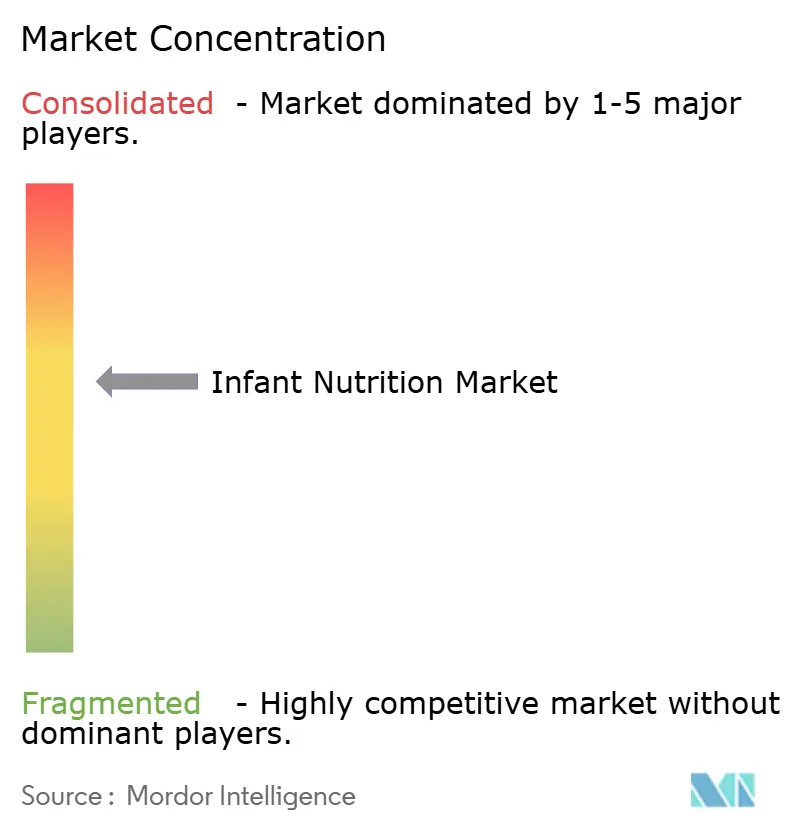
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる乳幼児栄養市場分析
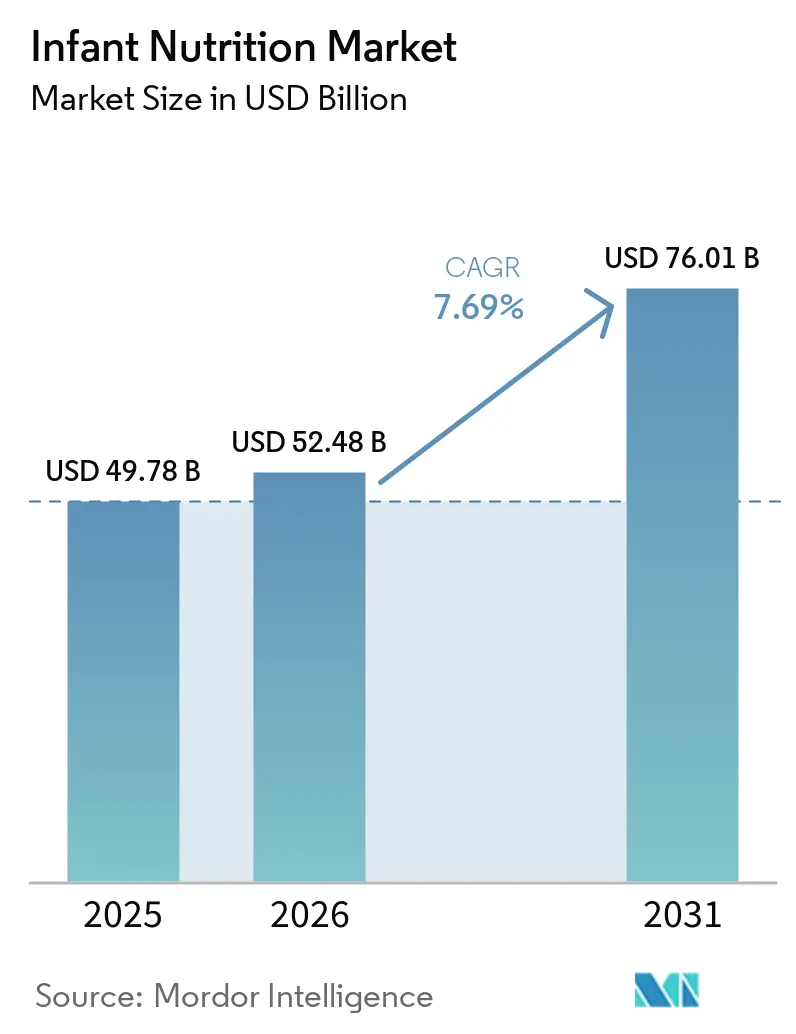
乳幼児栄養市場規模は、2025年の497億8,000万米ドル、2026年の522億4,800万米ドルから、2031年までに760億1,000万米ドルへと拡大し、2026年から2031年にかけて年平均成長率7.69%を記録する見込みです。
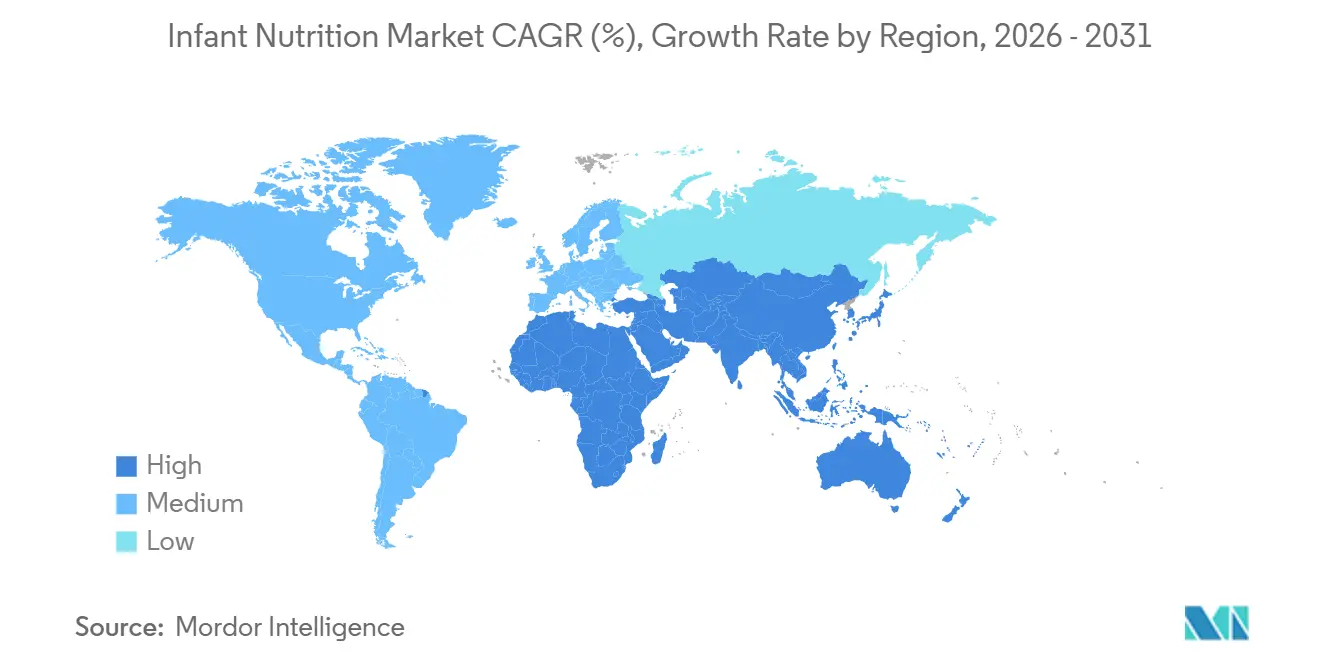
汚染物質や原材料の産地に対する精査が高まる中、保護者はプレミアム製品やクリーンラベル製品へのアップグレードを進めており、共働き世帯は忙しい日常に合った調製粉乳や便利な補完食品に依存しています。特にヒトミルクオリゴ糖や特定のプロバイオティクスを中心とした成分科学は、価格決定力を支える明確な製品差別化を可能にしています。デジタルチャネルや越境チャネルはアクセスを拡大し、ニッチな新規参入企業が特定の価格帯や地域で既存企業に挑戦することを後押ししています。アジア太平洋地域は現在の需要と近い将来の拡大をリードしており、2025年の市場価値の42.65%を占め、2031年までの地域年平均成長率は最速の9.24%となっています。この傾向は、主要消費者拠点における都市型ライフスタイルと所得の向上を反映しています。
主要レポートのポイント
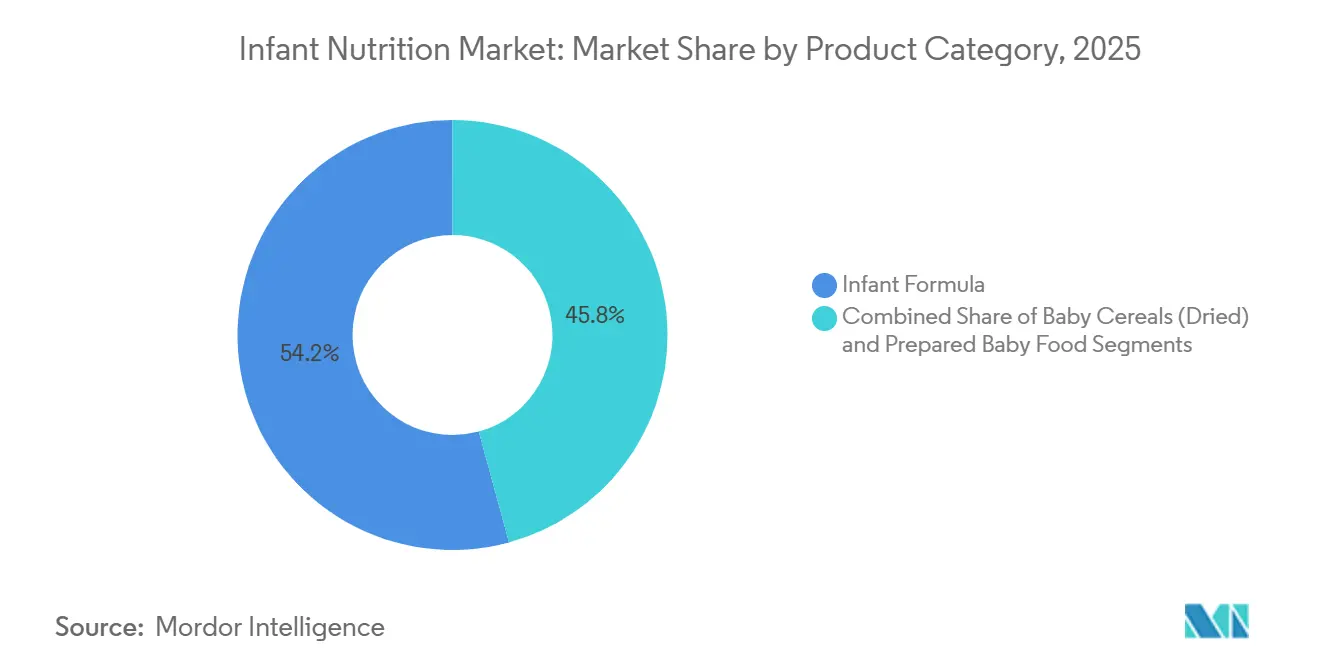
- 製品カテゴリー別では、乳児用調製粉乳が2025年の市場価値の54.24%を占め、調製済みベビーフードは2031年までに年平均成長率9.12%で拡大する見込みです。
- 年齢グループ別では、0〜6ヶ月が2025年の市場価値の39.41%を占め、24〜36ヶ月は2031年までに年平均成長率8.34%で成長すると予測されています。
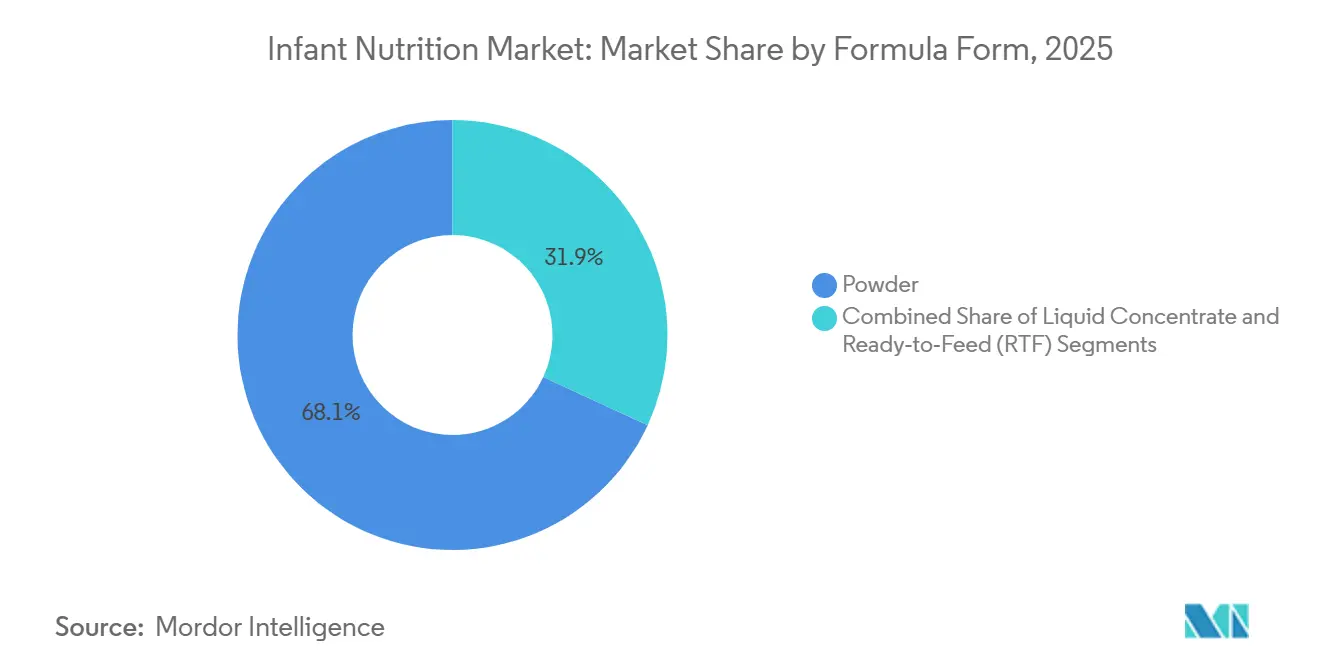
- 調製粉乳の形態別では、粉末が2025年の市場価値の68.11%を占め、レディ・トゥ・フィードは2031年までに年平均成長率10.03%で成長する見込みです。
- 性質別では、従来型製品が2025年の市場価値の62.32%を維持し、オーガニック製品は2031年までに年平均成長率9.25%で拡大する見込みです。
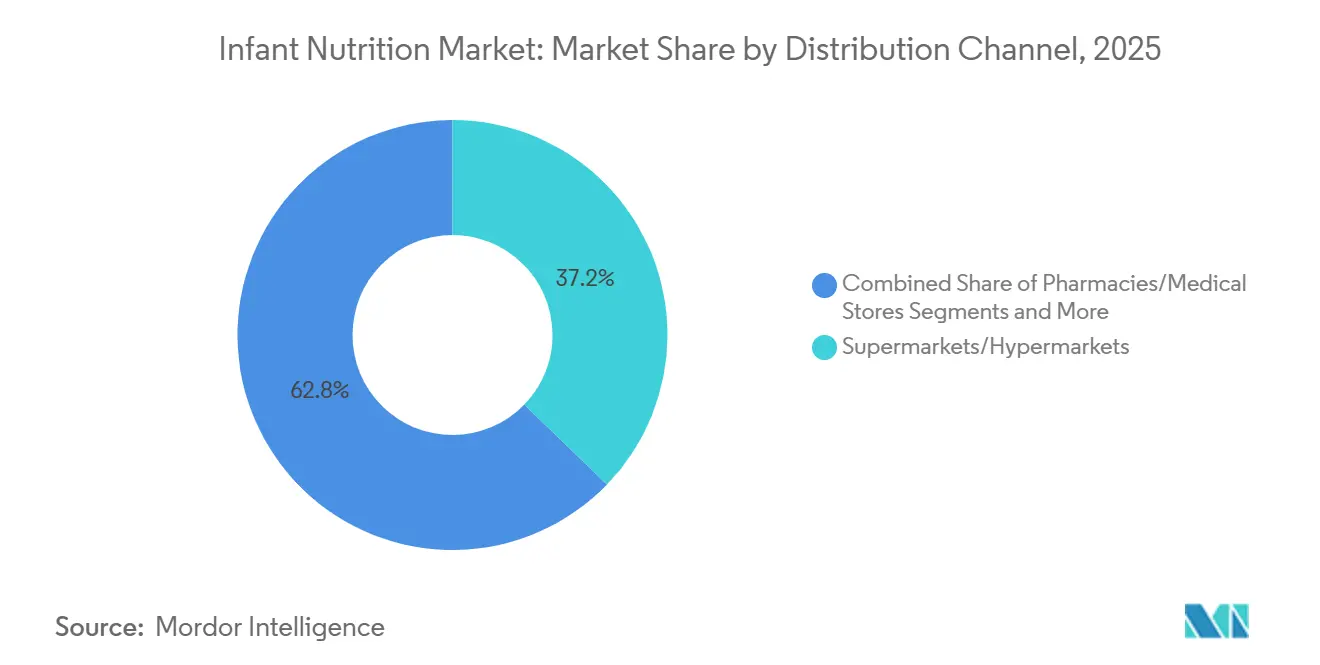
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の市場価値の37.24%を占め、オンライン小売は2031年までに年平均成長率11.63%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年の市場価値の42.65%を占め、2031年までに年平均成長率9.24%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 調製粉乳と便利な食品への 共働き世帯の依存 | +1.8% | アジア太平洋地域と北米で 特に顕著なグローバル規模 | 中期(2〜4年) |
| プレミアム化およびクリーンラベル・ オーガニック需要 | +1.5% | 北米、欧州、アジア太平洋地域の 都市部 | 長期(4年以上) |
| 成分科学のイノベーションと プレミアム価格決定力 | +1.3% | EUと北米の研究開発拠点が 牽引するグローバル規模 | 中期(2〜4年) |
| オムニチャネルおよび越境 電子商取引の拡大 | +1.4% | アジア太平洋地域が中核、中東・アフリカ および南米への波及 | 短期(2年以下) |
| ヤギミルクや代替ミルクおよび 低アレルゲン製品の増加 | +0.7% | 北米、欧州、中東で 特に顕著なグローバル規模 | 中期(2〜4年) |
| 特殊医療栄養の採用拡大 | +0.6% | 北米、EU、高所得アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
女性労働力参加率の上昇と共働き世帯による調製粉乳および便利な補完食品への依存度の増加
多くの市場で女性の労働力参加率は高水準にある一方、有給育児休暇や職場での授乳支援に関する制度は依然として不均一であり、育児者の日常的な時間的制約を高め、調製粉乳や便利な補完食品への需要に寄与しています。[1] メキシコでは、予測期間を通じた金額成長予測が、職場復帰する保護者の役割と外出先での授乳に適したレディ・トゥ・サーブ製品の訴求力を浮き彫りにしており、乳幼児栄養市場におけるカテゴリーの勢いを持続させています。カナダでは、移民による人口増加とオーガニック調製済み食品への嗜好が、共働きライフスタイルに対応した製品への需要を押し上げています。[2] 調理時間を短縮し、分量管理を簡素化する製品イノベーションは、追加的な家事負担なしに確かな栄養を求める働く保護者の心をつかんでおり、この効果が乳幼児栄養市場において便利な形態へのブランド乗り換えを強化しています。総合的な効果として、適度なプレミアムを伴う高利便性製品へのミックスシフトが持続し、成熟市場における販売数量の圧力を相殺する助けとなっています。
プレミアム化およびクリーンラベル・オーガニック需要による金額成長の拡大
保護者は品質の検証済みシグナルと成分の透明性を優先しており、新たな規制がテストと開示の慣行を成文化することでこの方向性を強化しています。カリフォルニア州のAB-899は鉛、ヒ素、カドミウム、水銀に関する重金属検査の開示を義務付けており、ブランドは原材料調達を厳格化し、精査に先んじるための処方見直しを迫られています。大手ブランドはサードパーティ認証とポートフォリオの整理で対応しており、Gerberは自社ラインナップ全体で100件以上のクリーンラベルプロジェクト認証を取得していることを挙げ、基準や公表された規格を安全性と結びつける育児者の信頼を構築しています。新たなプレミアム製品は二重認証と段階的な処方でポジションを確立しており、Happy Family Organicsが欧州製造の独自プレバイオティクス・プロバイオティクスシステムを備えたUSDAおよびEU認証フォーミュラをプレミアム価格帯で展開しているのはその一例です。[3]中東欧の一部の消費者は、地元での入手が限られているか割高な場合、他のEU市場からオーガニックベビーフードを輸入することを厭わず、安全性と品揃えが海外の方が優れていると認識される場合にプレミアム化が需要主導で進み得ることを示しています。こうした行動は数量が横ばいであっても金額を拡大させ、乳幼児栄養市場の中心的なダイナミクスとなっています。
プレミアム差別化と価格決定力を可能にする成分科学のイノベーション
メーカーはヒトミルクオリゴ糖や特定のプロバイオティクスなどの機能的バイオミメティクスを進化させることで母乳との組成上のギャップを縮め、プレミアム訴求の基盤を強化しています。NMRメタボロミクスを用いた分析研究により、新しいバッチへの2′-フコシルラクトースの追加を含め、時間の経過や年齢ステージによるヒトミルクオリゴ糖配合の変化が記録されており、年齢別プロファイルが乳児期から幼児期にかけての進化するニーズをどのように追跡できるかが明らかにされています。規制当局も並行して動いており、台湾が2025年末に策定した規則案では、7歳未満の子ども向けフォーミュラへの2′-フコシルラクトースおよびジフコシルラクトースの使用が許可される見込みで、最大使用量が設定されることでメーカーはより多くの製品にヒトミルクオリゴ糖技術を採用するための明確な道筋を得ることになります。代替タンパク質に関する臨床的なポジショニングは引き続き強化されており、ヤギミルクベースのフォーミュラが牛乳ベースの製品と比較して過敏症を軽減する可能性があるというデータが示されており、これは乳幼児栄養市場においてプレミアム価格と標的を絞ったラベリングを支える具体的なメリットです。検証された栄養科学が製品を差別化するにつれ、ブランドは小児科的なガイダンスや育児者の優先事項に響く再現可能な訴求に研究開発投資を集中させています。科学に裏付けられた特徴は低コストの模倣品が追いつきにくい持続的な参入障壁を生み出すため、この再配分は価格実現とロイヤルティを支えます。
アクセスと手頃な価格を向上させるオムニチャネル拡大と越境電子商取引
デジタルチャネルは製品の発見と購入頻度を変えており、オンライン環境は精密なターゲティングと柔軟なフルフィルメントモデルを可能にし、現代の保護者の購買行動を支えています。調査によれば、デジタル空間で保護者に直接リーチするオンラインマーケティング手法の台頭が、乳幼児栄養市場における新しいフォーミュラや補完食品の採用サイクルの加速を後押ししています。フェスティバルイベントやプラットフォームプロモーションは、主要ブランドのオムニチャネル流通総額に急増をもたらしており、集中的なキャンペーンが国境や店舗形態を超えて需要を動かす様子を示しています。ソーシャルコマースやクリエイター主導のコンテンツは、カテゴリーリーダーが高トラフィックイベントやライフスタイルコミュニティを通じて製品メッセージやバンドルオファーをテストする中で、エンゲージメントを販売速度に転換するために活用されています。2022年の供給混乱は在庫フローの透明性のギャップを露呈させ、この知見はその後、全米アカデミーズのレビューによって記録されており、以来ブランドと小売業者は時間的制約のあるカテゴリーの可視性と緊急時対応計画の強化に取り組んでいます。規制上の柔軟性も一部の新規参入企業のスケールアップを可能にし、FDAの執行裁量による供給増加措置が、正式な承認が進む間もブランドが流通を拡大するための道を開いた事例は、政策が業界の回復力を支えた一例です。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 出生率の低下による数量の制限 | -1.2% | 中国、日本、韓国、南欧で 特に顕著なグローバル規模 | 長期(4年以上) |
| より厳格なマーケティング規制による プロモーションの縮小 | -0.9% | デジタル規制を実施するWHO加盟国が 牽引するグローバル規模 | 中期(2〜4年) |
| 安全問題やリコールによる 信頼の損失 | -0.7% | 北米、散発的なグローバルへの影響 | 短期(2年以下) |
| より厳格な基準と 再登録によるコスト増加 | -0.6% | 北米、EU、中国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
出生率の低下による数量の制限
いくつかの大規模経済圏における出生率の低下は新規消費者のプールを縮小させ、乳幼児栄養市場に持続的な数量面での逆風をもたらしています。この人口動態のパターンは、家族支援を目的とした政策対応にもかかわらず出生率が低水準にとどまる東アジアの一部と南欧で最も顕著です。企業は、母体栄養や幼児用ミルクなどの隣接するライフステージへの展開や、世帯の生涯価値を延ばす成人向け栄養ラインの探索によって適応しています。プレミアム化は数量の落ち込みを相殺する助けとなっており、カテゴリーに留まる保護者は検証された科学と品質ラベルを持つ製品へのアップグレードを進めています。正味の効果として、成長のミックスは広範な数量増加よりも金額拡大と地理的多様化へとシフトしています。
より厳格なマーケティング規制によるプロモーションの縮小
加盟国は2025年に母乳代替品のデジタルプロモーションに対するより強力な措置を承認し、オンラインでのコンプライアンス監視にAIツールを活用することを含め、ブランドが保護者とコミュニケーションする方法を再形成しています。産休保護の弱さと商業的メッセージへの高い露出が調製粉乳使用の増加と関連しているという証拠が、規制当局に政策のギャップを埋め、母乳代替品マーケティング国際規準に沿うよう促しています。多くの市場では依然として部分的または任意の措置に依存しており、ブランドが慎重に対処しなければならないオムニチャネル広告における不均一な執行とグレーゾーンが生じています。企業は支出を医療専門家教育、臨床試験、製品開発へとシフトしており、この再配分は消費者向けプロモーションを削減しながら信頼性を支えています。企業のコンプライアンス報告書は、無許可のサードパーティオファーに関連した申し立てを記録しており、継続的な監視なしには複雑な小売エコシステムがコンプライアンスを複雑にし得ることを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品カテゴリー別:
調製粉乳が基盤を固め、調製済み食品が急成長乳幼児用調製粉乳原料は2025年の市場価値の54.24%を占めており、調製ベビーフードは2031年までに9.12%のCAGRで拡大すると予測されており、乳幼児栄養市場内での製品構成の着実なシフトを示している。調製粉乳は、医学的適応のある使用や、予測可能性と時間節約を重視する働く養育者の間で、母乳代替品として依然として定着している。粉末セグメントの1食あたりのコスト優性は、調製カテゴリーが利便性を理由にシェアを獲得する中でも、基礎的な需要を支えている。カナダでは、カテゴリーのトレンドとして、オーガニック表示やテクスチャーの多様性が現代の授乳ルーティンと合致する調製品の着実な成長が見られ、乳幼児栄養市場において明らかな利便性への引力を強化している。強化シリアルは、生後6〜12ヶ月の期間における栄養素の不足を補う手段として引き続き機能しており、シリアルの鉄分含有量を標準化する提案は、ブランド間で一貫した品質を確保するものとなるだろう。
調製食品は、乳幼児栄養市場において共働き世帯の日常的な負担を軽減する携帯性、分量管理、フレーバーの多様性において際立っている。包装とラベリングも重要な要素であり、乳幼児・幼児向けの小売プロモーションにおいて健康に関するメッセージングや自然食品の画像の使用が増加していることが調査で記録されており、これは政策によって表示が制限されている場合でも消費者の認識を形成している。ヤギミルク調製粉乳などの特殊サブセグメントは養育者の選択肢を広げ続ており、臨床データによれば牛乳代替品と比較してヤギミルク粉末を使用した乳幼児の感受性が低いことが示されており、この結果は消化器系の快適性を訴求するポジショニングと小児科医の指導のもとでの特定用途使用を支持するものである。乳幼児栄養産業は、価値の追求と家庭における構造的な時間的制約のバランスを取っており、これにより調製粉乳と即食オプションの両方がカテゴリー成長の中心であり続けている。汚染物質コンプライアンスに向けた継続的な処方改良とクリーンラベル基準の着実な進展は、カテゴリーの両柱においてプレミアム価格を維持するはずである。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
年齢グループ別:
幼児用ミルクが乳児ステージを上回る成長0〜6ヶ月セグメントは2025年の市場価値の39.41%を占め、この乳幼児栄養市場シェアの期間において処方と推奨の影響力が集中する排他的授乳規範と高い臨床的監視により、需要の基盤であり続けています。ブランドはステージ1の臨床的厳密さを活用して信頼性を構築し、それが後のステージへと波及します。多くの育児者が初期の良好な経験の後もロイヤルティを維持するためです。6〜12ヶ月の期間は補完食の開始を示し、乳児用シリアルに特定の微量栄養素を含めることを求める提案は、この期間における既知の欠乏リスクに対する規制当局の注目を反映しています。幼児セグメントは年平均成長率8.34%の予測で成長エンジンとして際立っており、子どもが家族の食事に移行するにつれて食事の充足性について保護者を安心させる機能的訴求に支えられています。ブランドが初期ステージの信頼を進化する栄養ニーズに合わせた授乳へのライフサイクルアプローチに転換できる場合、乳幼児栄養市場は恩恵を受けます。
年長の乳児や幼児向けフォーミュラは、成分科学を活用して活動や認知発達に合わせたプロファイルを調整しており、メタボロミクス研究が年齢ステージ間のアミノ酸や糖の違いを明らかにしています。東南アジアやその他の高成長地域のブランドソリューションは、2025年のASEAN全域での新ステージ発売に見られるように、マイクロバイオームと消化サポートの訴求を引き続き強調しており、育児者の注目を集める上での臨床的特徴の役割を強化しています。日本では、数十年にわたる研究開発と臨床的検証を強調するブランドフランチャイズが高い認知度と専門家の推薦を維持し、食事移行期の子ども向けステージ別フォーミュラに対する保護者の信頼を強化しています。乳幼児栄養市場は、選択肢が拡大する中で際立つために、透明なステージ定義と試験に裏付けられた訴求に引き続き依存するでしょう。
調製粉乳の形態別:
利便性の要請によるレディ・トゥ・フィードの台頭粉末は手頃な価格と常温保存性により2025年の調製粉乳市場価値の68.11%を占めましたが、乳幼児栄養市場において利便性と無菌調製のニーズが使用事例を広げる中、レディ・トゥ・フィード形態は年平均成長率10.03%で成長する見込みです。病院やNICU環境はレディ・トゥ・フィードを重視しており、それは混合ミスを排除し厳格な衛生プロトコルを支えるためであり、この傾向は退院後の育児者の嗜好にも影響しています。粉末は価値重視の市場や1食あたりのコストを優先する世帯に定着していますが、レディ・トゥ・フィードは時間のために価格を犠牲にする都市部の保護者に響いています。レディ・トゥ・フィードの乳幼児栄養市場規模は、臨床的採用と家庭での利便性の両方に支えられており、粉末と並ぶ持続的な成長ベクターとなっています。
2022年以降の供給ショックとそれが引き起こした行動は、一部の保護者をストレス下でより信頼性が高いと認識される形態、すなわち希釈や混合の不確実性を回避できる常温保存可能なレディ・トゥ・フィードへと誘導しました。政策立案者は、形態に依存しない栄養素とエネルギー密度のガイドラインの調和に注力しており、形態に関わらず安全な調製と一貫した摂取が支援されるようにしています。粉末は、メーカーがスクープ、保存、混合の手順を改善してミスを減らすにつれ、支配的な基盤を維持するでしょう。レディ・トゥ・フィードは、利便性プレミアムと無菌保証が最も重要視される高所得都市部で引き続き拡大するでしょう。これらの対比は、モジュール式生産と地域別の形態柔軟性が乳幼児栄養市場のサイクル全体でマージンを保護できる理由を示しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
性質別:
オーガニックがプレミアム化の波を捉える従来型製品は、手頃な価格と制度的プログラムが価格に敏感な購買者を主流製品に留めることで、2025年の市場価値の62.32%を維持しました。オーガニック製品は、乳幼児栄養市場における認証に基づく信頼、成分制限、農場から工場にわたる優れた監視という認識に支えられ、年平均成長率9.25%で拡大する見込みです。完全なアップグレードができない保護者も、クリーンラベルの指標や添加物の少なさを求めており、これが従来型と認証オーガニックの中間の選択肢を生み出しています。欧州では、地元の選択肢が限られているか割高な場合、越境でのオーガニックベビーフードの調達が増加しており、輸入パターンは保護者が単一市場全体で認知された安全性と品質を求める様子を示しています。
プレミアム製品の発売は、USDAとEUの二重認証と特許取得済みのプレバイオティクスまたはプロバイオティクスシステムと組み合わせた段階的な処方を含め、カテゴリーへの期待値を引き上げており、乳幼児栄養市場における平均販売価格の上昇を支えています。小売プロモーション研究は、健康的で自然なイメージが棚での育児者の認知にどのように影響するかを示しており、このダイナミクスは進化する規制のもとで包装と訴求戦略を導くことができます。USDAとEUのオーガニック基準からのコンプライアンスフレームワークは、小規模ブランドが計画しなければならない成分調達と加工方法に対する実際的な制約として機能します。乳幼児栄養業界は、従来型ブランドが数量を獲得し、クリーンラベルラインが価値志向のアップグレーダーに訴求し、オーガニックリーダーがプレミアム価値を集中させるという階層的な競争を見続けるでしょう。
流通チャネル別:
電子商取引が実店舗の覇権を崩すスーパーマーケットとハイパーマーケットは2025年の売上の37.24%を占め、乳幼児栄養市場における根付いた買い物客の習慣と家庭用必需品に対する店舗の近接性の優位性を反映しています。オンライン小売チャネルは、サブスクリプション、直接消費者向け補充、越境アクセスがカテゴリーの購買パターンを再形成する中、年平均成長率11.63%で拡大する見込みです。オンラインマーケティングに関する調査は、デジタルターゲティングがプラットフォームを超えて繰り返し育児者にリーチする様子を示しており、これは検索コストを削減し新製品のトライアルを加速させます。高トラフィックのショッピングフェスティバル中の主要ブランドイベントは、オムニチャネルの活性化が短期的な急激な上昇をもたらすことができることを示しており、成長計画におけるプラットフォームパートナーシップの役割を強化しています。
薬局や専門店は、薬剤師の関与を必要とすることが多い低アレルゲンおよび治療用フォーミュラにとって引き続き重要ですが、これらでさえもテレヘルスや電子薬局との統合を通じてオンライン調剤に参入しています。近年の供給安定化のための執行裁量措置は、安全性と栄養基準を満たすことができるブランドがより多くの家族にオンラインチャネルを通じてリーチするための扉を開き、完全な規制上の地位に向けて構築しながら製品の選択肢を広げ、乳幼児栄養市場のイノベーションサイクルを加速させました。実店舗の乳幼児栄養市場シェアは、食料品の購買行動とバスケット構築の習慣により相当規模を維持するでしょう。同時に、オンラインのデータ駆動型ターゲティングは、摩擦を取り除き、嗜好を記憶し、タイムリーな配送を確保することで、補充の増加するシェアを獲得する可能性があります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域の乳幼児栄養市場
アジア太平洋地域は2025年の市場価値の42.65%を占め、2031年にかけて9.24%のCAGRでグローバル拡大を牽引しており、乳幼児栄養市場における需要形成において同地域が中心的な役割を担っていることを示している。大国における都市化と所得水準の向上は、育児者が仕事と家庭のニーズのバランスを取る中で、プレミアムおよびクリーンラベルへの志向を強化している。規制の更新は製品処方および許容される表示を誘導しており、HMOに関する台湾の規則草案においてもその動向が見られ、乳幼児期ポートフォリオ全体にわたる先進成分のより広範な採用が可能となる見込みである。ASEAN全域でのランド展開は、混雑した棚での差別化を図るためにマイクロバイオームおよび消化サポートを強調しており、地域の臨床実践に沿ったステージ別ポジショニングが採用されている。越境プラットフォームが国際的な調製粉乳および乳幼児食品へのアクセスを拡大する中、ブランドはコード準拠を管理しつつ、成分の透明性と検査に関する高い期待に応えなければならない。アジア太平洋地域の乳幼児栄養市場はグローバルな価値成長の基盤であり続けており、オムニチャネルエコシステムが新たな科学主導の機能に対する認知を高め、採用を加速させている。
北米の乳幼児栄養市場
北米は乳幼児栄養市場において成熟しながらも底堅い需要基盤を有しており、人口流入およびクリーンラベル・オーガニック製品に対する消費者の継続的な関心によって支えられている。同地域では市場集約が引き続き特徴的であり、上位3社が小売価値の大部分を占め、WIC契約が各州における調製粉乳の競争構造を形成している。政策環境は供給の安定性と市場参入において引き続き中心的な役割を果たしており、正式な承認手続きが進む中、執行裁量プログラムが供給逼迫期における製品アクセスの拡大を支援してきた。このプログラムにより、複数のブランドが規模を拡大し、臨床プログラムを構築することが可能となった。近年の混乱から得られた教訓は、データの可視性、品質保証、および緊急時対応計画に対するシステム全体での注力を促し、これは家族を支援する小売業者および機関の中核的な待事項となっている。乳幼児食品および特別食用途に関するカナダの規制近代化の取り組みも同様に、安全性とイノベーションの両方を支える調和のとれた証拠に基づく成分基準への移行を示している。
欧州の乳幼児栄養市場
欧州は乳幼児栄養市場においてプレミアムおよびオーガニック採用の中心地であり続けており、多層的な認証と厳格な成分規制がポートフォリオを形成している。EUおよびUSDAの二重認証製品の認知度が高まっており、中央・東欧の一部市場では、保護者が好みの選択肢や形態にアクセスするためにオーガニック輸入品を調達している。各国の規制当局は年齢段階別の表示およびマーケティング監督を継続的に精緻化しており、企業は差別化を強化するために臨床的検証と栄養科学への投資を推進している。長年にわたる小児科的支持を持つ確立されたブランドは、信頼と厳格な品質管理によってシェアを維持する一方、新規参入者はクリーンラベルおよび消化に優しいというナラティブを活用して足がかりを築いている。EU域内の越境電子商取引は製品の多様性を支援し、現地常時在庫されているとは限らない特定の調製粉乳や離乳食へのアクセスを家族に提供している。中期的には、プレミアム化と段階的拡張が、同地域の消費者基盤の一部における人口動態的な圧力に対応するための主要な手段となるであろう。
規制環境
乳児用栄養の規制は、厳格な組成および安全性の基準に基づいており、特殊配合や販売行為に関する要件は厳しくなりつつある。米国では、FDAが21 CFR Part 107の下で乳児用調製乳を規制し、30種類の必須栄養素を対象としているほか、製造・供給網全体における汚染防止と管理への期待も高まっている。
国際的には、コーデックス規格(CXS 72-1981)およびコーデックス食品添加物一般規格(GSFA、カテゴリー13.1.1を含む)が、安全性、組成、ラベリング、許可添加物に関する広く参照される基準として利用されている。この枠組みは国境を越えた貿易を支え、各国基準の整合を助けている。欧州では、委任規則(EU)2016/127が乳児用および続児用調製乳の組成規則を規定しており、近年の委任法によりタンパク質加水分解物由来の調製乳に関する附属書が更新されている。委任規則(EU)2025/2017(2025年10月8日採択)はタンパク質関連の新たな要件群(グループE)を追加し、続く委任規則(EU)2026/743(2026年3月30日採択)はさらに別のタンパク質関連要件経路(グループF)を導入した。製造事業者にとっての実務上の意味合いは、特に厳密に定義された組成基準と裏付けとなる根拠に依存する低アレルゲン性製品や加水分解物ベースの製品群において、規制対応の継続的な強化である。
競争環境
乳幼児栄養市場は統合と新興競争の融合を反映しており、既存企業が研究開発、製造、規制コンプライアンスにおける規模を活用する一方、挑戦者はデジタルチャネルと標的を絞った訴求を使ってシェアを獲得しています。上位3社のメーカーは、小児科医の推薦と長年にわたる臨床投資に支えられ、主要先進市場で大きなシェアを保有しています。新規参入企業はクリーンラベルの純粋さ、成分の透明性、科学を前面に出したメッセージングで競争し、補充とロイヤルティを促進する直接消費者向けモデルに支えられています。二重認証と独自のプレバイオティクスまたはプロバイオティクスシステムを中心に構築されたプレミアム製品の発売は、米国と欧州でのプレミアム価格への期待を拡大し、リセットしました。ヤギミルクベースの選択肢を含む消化器系の快適さとアレルギー管理に関する臨床的ナラティブは、過敏症が懸念される場合に明確なポジショニングを提供し、高価値セグメントの獲得に中心的な役割を果たしています。
戦略的なポートフォリオの動きが競争地図を形成しています。Reckittは2025年にMead Johnson Nutritionをノンコアと位置付けながら、より大きなグループを成長に向けて簡素化する中でEnfamilブランドの臨床的・専門的な資産を維持することを約束しました。企業はまた、製造ネットワークの再構築と品質システムの高度化を進め、進化する基準と検査への期待に対応しており、これらの投資は短期的なマージンに重くのしかかりますが、長期的な市場アクセスを保護します。アジアでは、組織統合が業務の合理化とシナジーの解放に活用されており、Nestlé Chinaが2026年初頭に乳幼児とWyeth栄養事業を統合してカテゴリーダイナミクスの変化に対応したのはその一例です。
乳幼児栄養市場において、ブランドが規準コンプライアンス、プラットフォームルール、オムニチャネルの経済性を調整する中で、流通戦略が主要な差別化要因となっています。2022年以降の執行裁量措置は、安全性と栄養基準を満たすことができるブランドの参入を加速させる助けとなり、企業が実世界のデータを収集し完全な承認に先立って製造をスケールアップするための橋渡しにもなりました。デジタルチャネルに対するマーケティング監視が強化されており、競争の激しい棚での訴求と価格を維持できる臨床医教育と査読済み試験への支出が再配分されています。次の計画サイクルにわたって、最も防御可能なポジションは、検証された科学と信頼できる供給、そして新興ルールに抵触することなく保護者にリーチするバランスの取れたチャネルミックスを組み合わせるものとなるでしょう。
乳幼児栄養業界のリーダー
-
Nestlé S.A.
-
Danone S.A.
-
Reckitt Benckiser
-
China Feihe Ltd.
-
Abbott Laboratories
- 注:主要企業の掲載順は順位を示すものではありません。
乳幼児栄養市場 このレポートでカバーされる企業
- Abbott Laboratories
- Arla Foods amba
- Beingmate Baby & Child
- Bellamy’s Organic
- Bobbie
- Bubs Australia
- ByHeart
- China Feihe Ltd.
- Danone
- H&H Group (Biostime)
- Hero Group (Hero Baby)
- HiPP GmbH & Co. Vertrieb KG
- Holle baby food AG
- Junlebao Dairy
- Kendal Nutricare (Kendamil)
- Kraft Heinz (Heinz Baby)
- Meiji Holdings Co., Ltd.
- Morinaga Milk Industry Co., Ltd.
- Nestlé S.A.
- Reckitt
- Royal FrieslandCampina N.V. (Friso)
- Synutra International
- Vinamilk (Dielac)
市場機会と将来展望
母乳を模した機能性成分や、プレミアム差別化を支えつつ、ますます詳細化する規制上の精査にも対応できる新たな生産プラットフォームを中心に、イノベーションの空白領域が形成されつつある。その明確な兆候が、精密発酵を用いた乳幼児期栄養向けバイオアクティブタンパク質の開発を進めるためのネスレとHelainaによる2026年6月の提携である。これは、従来の乳製品分画に依存するだけでなく、ヒト同一タンパク質を調製乳の設計に取り入える道筋を示している。これは、市場が既に進めている高度なHMOおよびプロバイオティクスシステムへの取り組みを補完するものであり、医薬品グレードの品質システム、臨床的に検証された効能表示、そして感受性の高いバイオアクティブ成分のスケーラブルな製造を提供できる供給元やブランドに機会を集中させている。
供給の強靭性および地域的な生産拠点は、最近のカテゴリー供給ショックや汚染物質・品質システムへの監視強化を受けて、依然として具体的な機会である。アボットが2026年4月に完了した、ニュージーランドのポケノ製造施設を含むシンレイト・ミルクの北島資産の買収は、太平洋アジア地域における乳児・小児向け栄養製品の供給能力確保および単一拠点依存の低減を目指した投資の継続を示している。同時に、オムニチャネルおよび国境を越えたeコマースの拡大は、コンプライアンスに準拠したデジタル販売とトレーサビリティ、迅速な補充を組み合わせられる企業に恩恵をもたらし、特に需要の集中とプラットフォーム主導の発見が地域対応型ポートフォリオの収益を増幅させ得るアジア太平洋地域において顕著である。
最近の産業開発事情 乳幼児栄養市場
- 2026年6月:ネスレはバイオテクノロジー企業Helainaと提携し、精密発酵技術を活用して乳幼児期栄養向けのバイオアクティブタンパク質の研究・開発を進めた。この協業は、製品開発を標準的な乳成分分画を超えた母乳を模した配合への一層の推進と結び付けている。また、既存および新興ブランドに対し、スケーラブルで品質管理された供給体制のもとで差別化されたバイオアクティブ成分を確保する競争圧力を高めている。
- 2025年6月:ネスレは、欧州、ラテンアメリカ、中東において乳児用調製乳「NAN Sinergity」を拡大展開し、拡充された臨床プログラムと、複数種HMO・プロバイオティクスシステムに対するより強固な製造検証によって支えられた。この拡大範囲は、主要な成長市場においてプレミアムな腸内健康ポジショニングとエビデンスに基づく効能表示へのシフトを示している。
- 2024年8月:アボットは米国において「Pure Bliss by Similac」ラインを拡大し、欧州製オプションおよびUSDA認証オーガニック液体乳児用調製乳を追加した。この拡大は有機性の裏付けを強化し、プレミアム小売ポジショニングのための国境を越えた調達に関する訴求力を支えている。
乳幼児栄養市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、乳幼児栄養市場は、乳幼児および幼児を対象とした商業的に包装された栄養製品の販売として定義され、生後36ヶ月までに消費される母乳代替調製粉乳および包装ベビーフードを対象とし、すべての小売チャネルおよび機関チャネルを網羅する。
対象外の範囲:家庭で調製された補完食品、3歳以上を対象とした幼児向け飲料、および年長の小児コホートを対象とした疾患特異的経腸栄養剤は除外する。
セグメンテーション概要
- 製品カテゴリー別
- 乳児用調製粉乳
- ベビーシリアル(乾燥)
- 調製済みベビーフード
- 年齢グループ別
- 0〜6ヶ月(ステージ1)
- 6〜12ヶ月(ステージ2)
- 12〜36ヶ月(幼児用・成長期ミルク・食品)
- 調製粉乳の形態別
- 粉末
- 液体濃縮物
- レディ・トゥ・フィード(RTF)
- 性質別
- 従来型
- オーガニック
- クリーンラベル・砂糖・添加物不使用
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 薬局/医療用品店
- 専門母子用品店
- オンライン・直接消費者向け
- コンビニエンスストア・食料品店
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋地域
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、モデリングの前に合理的な数量および価格の境界を設定できるよう、需要と供給のコンテキストを構築することから始まる。ユニセフおよびWHOの乳幼児授乳ガイダンス、出生数よび年齢コホート数に関する各国の人口動態統計局、ならびに所得および都市化パターンに関する世界銀行の指標などの公開情報源を参照する。
モデルを精緻化するため、乳製品およびベビーフード関連の貿易フローに関するUN Comtrade貿易データ、政府の食品安全・表示規制、ならびに原料基準とステージ別授乳ニーズを説明する査読済み栄養学ジャーナルなどの情報源も参照する。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスリリースは、粉末対液体調製粉乳やチャネル拡大などのポートフォリオ構成のシフトを確認するために使用される。必要に応じて、企業財務情報、特許調査、および方向性の動向を検証するための輸出入の船積みレベルのデータ確認のために有料サブスクリプションが使用される。これらの例は網羅的なものではなく、収集、相互確認、および明確化のために他の多くの公開資料も参照された。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、年齢別消費量、形態別構成、ならびに現代的な小売業態、薬局、およオンラインにおける価格の動向に関するデスクの前提を検証するために使用される。APAC、EMEA、およびアメリカ大陸の調製粉乳・ベビーフードメーカー、流通業者、大手小売業者、小児栄養専門家、ならびに規制・品質の専門家と対話し、公開データのギャップを埋め、最終的な合計値をステークホルダーが観察する実態と照合して確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:13% | APAC:45% |
| 中位層:48% | 部門・ユニットリーダー:32% | EMEA:33% |
| 中小規模プレイヤー:16% | マネージャー:55% | アメリカ大陸:22% |
市場規模の算定と予測
規模の算定は、トップダウンの需要プールを用いて構築される。出生数および乳幼児年齢コホートを、授乳パターンおよび製品普及率の前提に基づいて対象ユーザー数に変換し、消費率とkg当たりまたはパック当たりの平均価格を乗じて金額を算出する。これらの合計値は、サンプリングされたサプライヤー収益の積み上げ、小売業者との対話によるチャネル構成の確認、ステージ別の価ラダーを用いた子ども一人当たりの推定支出の妥当性確認など、選択的なボトムアップの近似値によって裏付けられる。
モデルに影響を与える主要なインプットには、地域別の年間出生数および乳幼児人口、調製粉乳普及率と母乳育児率、ステージ別の平均1日摂取量およびパックサイズの標準、粉末対液体調製粉乳の形態別構成、ならびに現代的な小売業態、薬局、およびオンラインを通じた販売シェアが含まれる。オーガニックや特殊品の構成比などのプレミアム化シグナルは、数量が概ね安定している場合でも平均販売価格を変動させるため、追跡される。予測においては、通常、専門家との議論で合意した範囲内で出生数、所得、およびチャネルシフトを変動させ、インフレと構成変化に応じて価格カーブを更新するシナリオ分析と短期時系列平滑化を組み合わせて使用する。小規模市場においてボトムアップの参照値が不完全な場合、合計値を調整する前に、輸入依存度、都市世帯数、および国際的な価格帯などの代理指標を用いてギャップを補完する。
データ検証と更新サイクル
アウプットは、乳幼児一人当たりの推定支出、輸入依存市場における調製粉乳関連カテゴリーの貿易強度、および既知の消費行動と整合すべき地域別構成パターンなど、独立したシグナルと照合して確認される。大きな乖離が生じた場合は、前提を再検討し、外れ値にフラグを立て、変化の内容を確認するために関連するインタビュー対象者に再連絡するアナリストレビューのステップが発動される。
承認前に、モデル、インプット、および計算は多段階の内部レビューを経て、定義の一貫性が保たれ、計算上の誤りが引き継がれないようにする。レポートは年次で更新され、主要な規制変更、供給の混乱、または急激な価格変動などの重要なイベントが発生した場合には中間更新が行われる。納品直前に最終確認を実施し、クライアントが利用可能な最新の見解を受け取れるようにする。
Mordor Intelligenceの乳幼児栄養市場規模と他の公表推計値との比較
乳幼児栄養の市場規模が調査によって異なることは通常のことであり、類似したラベルを使用していても、製品の対象範囲、年齢制限、および価格ジックが必ずしも同一ではないためである。また、推計値が異なる基準年に基づいている場合や、通貨換算のタイミングおよびインフレの取り扱いが一致していない場合にも差異が生じる。
年齢別の消費率、粉末および液体調製粉乳のパック重量換算を追跡し、チャネル構成の確認によって価格ラダーを更新することで、Mordor Intelligenceは価値の構築を生後36ヶ月までの乳幼児に紐付け、年長児向け飲料や無関係な医療用栄養剤への波及を回避している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 520.48 ビリオン 米ドル(2026年) | |
| 市場調査会社A | 574.0 ビリオン 米ドル(2025年) | より早い基準年を使用しており、年齢カットオフや段階別摂取量の数量換算方法を明示せずに地域をまたいで乳幼児栄養のより広い定義を適用しているようであり、年長児向け製品が混入した場合に合計値が過大になる可能性がある。 |
| 業界調査ポータルB | 523.0 ビリオン 米ドル(2024年) | 推計値を2024年に基準年として設定し、長期予測に焦点を当てており、特に液体調製粉乳や特殊品のェアがチャネルフィードバックの支持を超えて速く押し上げられている場合、価格成長と構成アップグレードの前提が異なる可能性がある。 |
3つの数値の乖離は、主に基準年の選択と対象範囲が乳幼児・幼児製品に厳密に限定されているかどうかによって説明されるものであり、全体的な需要の方向性に関する見解の相違ではない。インプットを出生数、普及率、消費量、および形態・チャネル別の現実的な価格帯に追跡可能な形で維持することで、最終的な数値は条件の変化に応じて再現・更新しやすいものとなる。
レポートで回答される主要な質問
乳幼児栄養市場の現在の規模と成長見通しは?
乳幼児栄養市場規模は2026年に522億4,800万米ドルであり、年平均成長率7.69%で2031年までに760億1,000万米ドルに達すると予測されています。
2026年の乳幼児栄養市場において需要をリードしている地域はどこですか?
アジア太平洋地域は金額と拡大の両面でリードしており、2025年の市場価値の42.65%を占め、都市型ライフスタイルと所得の向上に支えられ、2031年までに地域年平均成長率9.24%で拡大しています。
乳幼児栄養市場内で最も急速に成長している製品タイプはどれですか?
調製済みベビーフードとレディ・トゥ・フィード形態が最も急速に成長しており、利便性と無菌調製のニーズに支えられ、調製済みベビーフードは年平均成長率9.12%、レディ・トゥ・フィードは年平均成長率10.03%と予測されています。
規制はイノベーションとマーケティング慣行をどのように形成していますか?
重金属検査の開示やヒトミルクオリゴ糖成分の承認などの新しいルールが処方を導いており、2025年のWHOによるデジタルプロモーションへの措置はブランドを臨床医教育と臨床的検証へと向かわせています。
乳幼児栄養市場の主なリスク要因は何ですか?
出生率の低下が数量に重くのしかかり、安全インシデントが供給と信頼を混乱させる可能性があり、進化する基準がコンプライアンスコストを増加させており、これらが合わさって成長戦略を金額と科学主導の差別化に向けて再形成しています。
電子商取引は乳幼児栄養市場にどのような影響を与えていますか?
オンラインターゲティング、サブスクリプション、越境アクセスがリーチと補充効率を拡大しており、執行裁量プログラムは供給逼迫時に新規参入企業のスケールアップを助けました。