
非経口栄養市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
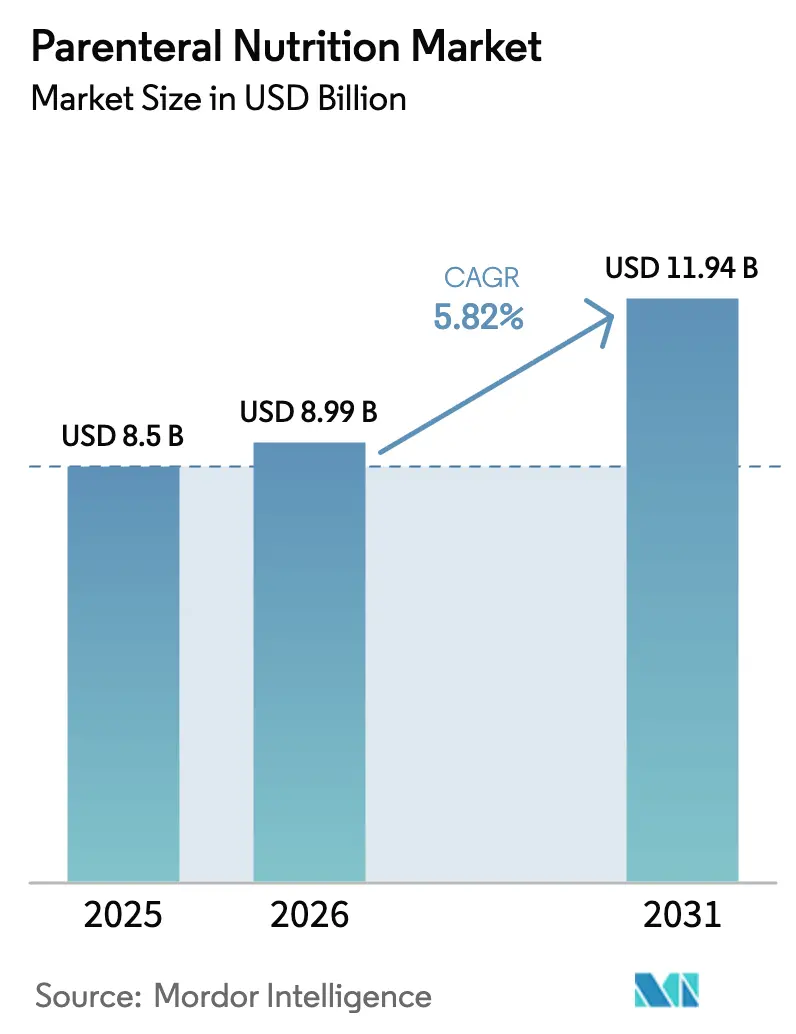
| 市場規模 (2026) | 8.99 十億米ドル |
| 市場規模 (2031) | 11.94 十億米ドル |
| 成長率 (2026 - 2031) | 5.82 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる非経口栄養市場分析
非経口栄養市場規模は2025年に85億米ドルと評価され、2026年の89億9,000万米ドルから2031年には119億4,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは5.82%です。世界的な高齢化人口が主に拡大を支え、早産児に対する早期栄養への臨床的注目、および栄養サポートの期間を延長する慢性疾患の有病率の上昇が要因として挙げられます。病院では、調製時間を62%短縮し投薬エラーを54%削減するマルチチャンバーバッグシステムを導入しており、薬剤師がより付加価値の高い業務に労働力を再配置できるようになっています。Resilienceへの1,750万米ドルの連邦助成金に支えられたアミノ酸の国内調達は、最近の原材料不足を受けてサプライチェーンの安全性を強化しています。同時に、在宅ケアに対する幅広い償還制度の整備と携帯型輸液ポンプの普及が、入院患者以外の場面での採用を加速させています。これらの相互に絡み合う要因が、非経口栄養市場を着実な上昇軌道に乗せ続けています。
主要レポートのポイント
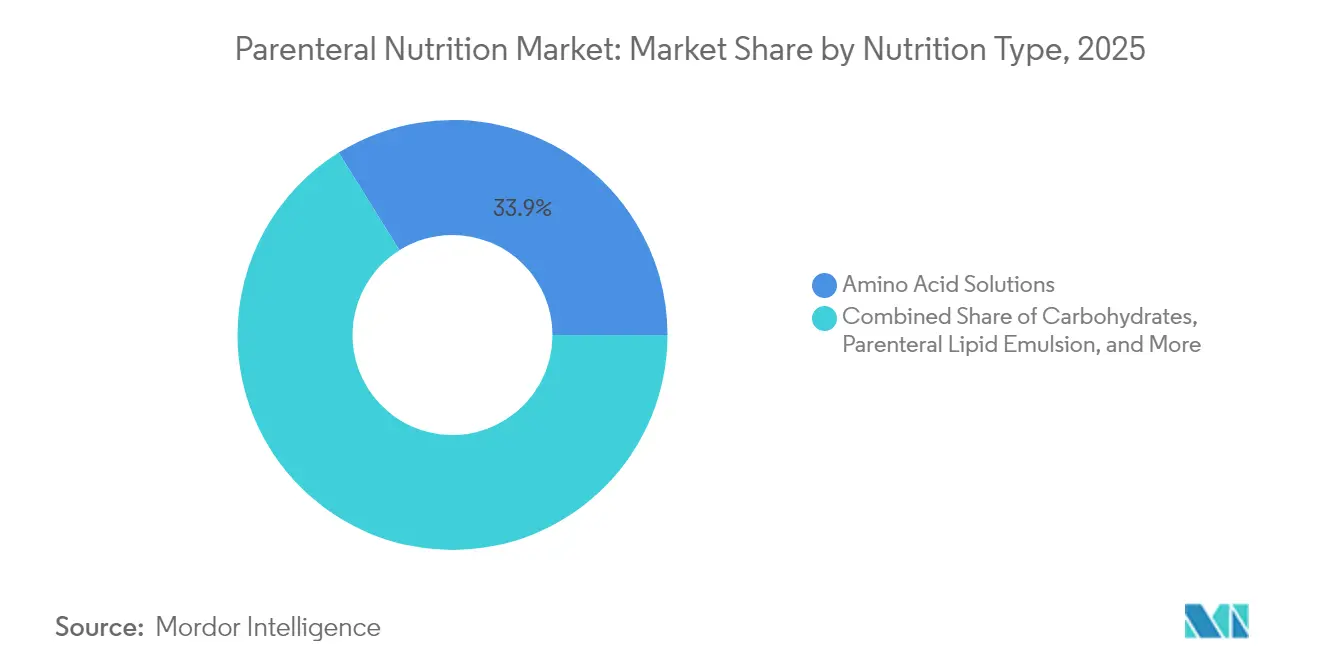
- 栄養タイプ別では、アミノ酸溶液が2025年の非経口栄養市場シェアの33.88%を占めてトップとなり、同セグメントは2031年に向けてCAGR 5.52%で成長すると予測されています。
- 患者タイプ別では、成人が2025年の収益の64.25%を占め、新生児コホートは2031年にかけてCAGR 6.54%で拡大すると予測されています。
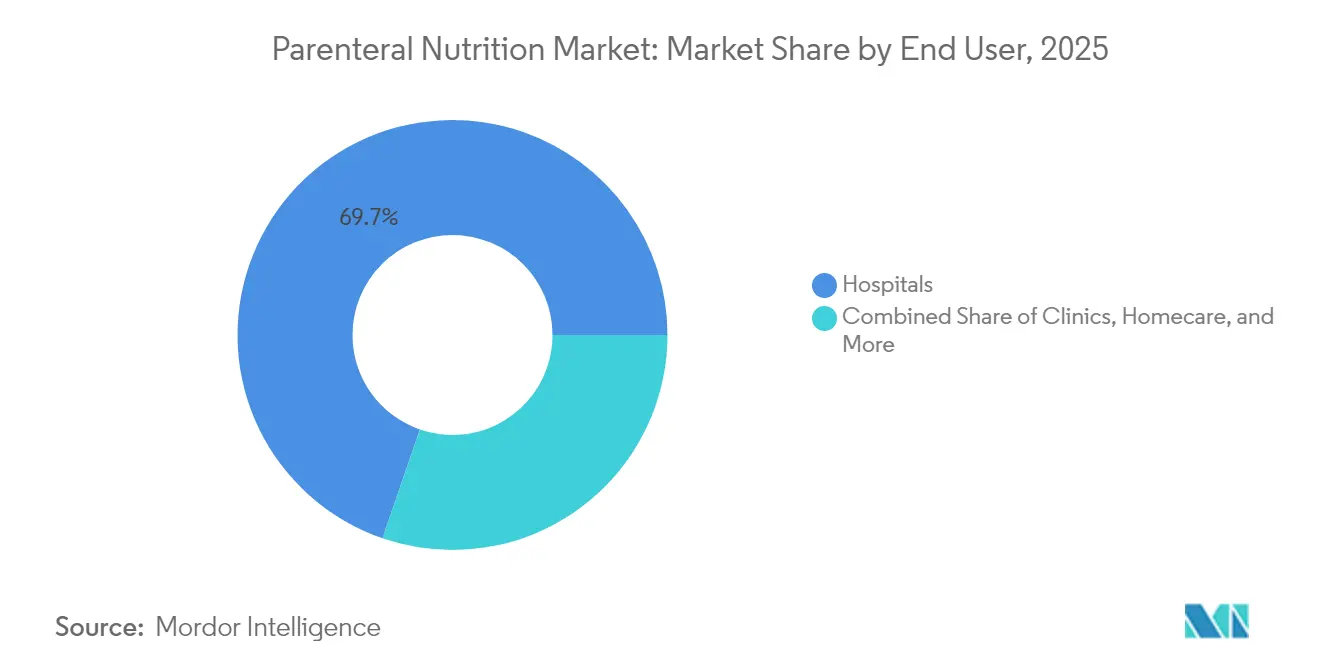
- エンドユーザー別では、病院が2025年の売上の69.72%を占め、在宅ケアは予測期間中にCAGR 7.98%で成長すると見込まれています。
- 地域別では、北米が2025年の収益の約43.85%を占めてトップとなり、アジア太平洋は2026年から2031年にかけてCAGR約6.84%で最も速い成長を示すと予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 早産率の上昇 | +0.80% | 北米および欧州に最も高い影響を持つグローバル | 中期(2〜4年) |
| 慢性疾患の負担の増大 | +1.20% | 特にアジア太平洋および北米のグローバル | 長期(4年以上) |
| 栄養不良の有病率の上昇 | +1.00% | 発展途上地域に急性ニーズを持つグローバル | 中期(2〜4年) |
| マルチチャンバーバッグ技術の急速な普及 | +0.90% | 北米および欧州、アジア太平洋へ拡大中 | 短期(2年以内) |
| アミノ酸成分のサプライチェーン国内調達 | +0.60% | 主に北米および欧州 | 長期(4年以上) |
| 在宅非経口栄養に対する償還の拡大 | +0.70% | 北米および欧州、一部のアジア太平洋市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
早産率の上昇
低出生体重児の生存率の向上が、静脈栄養に対する強い需要を持続させています。24時間以内の早期アミノ酸投与は、遅延授乳と比較して優れた体重増加と神経発達を支援します。[1]Andrew Smith、「早産児における早期非経口アミノ酸投与」、Frontiers in Nutrition、frontiersin.orgトリプルチャンバー新生児バッグは現在、1日あたりアミノ酸2.8 g/kgおよびエネルギー80 kcal/kgを供給し、ベッドサイドの実践を最新のガイドラインに合わせています。また、薬剤師が個々の成分を混合する代わりに事前充填チャンバーを起動するため、病院では調製エラーも減少しています。これらの専用バッグの幅広い使用により、脆弱な新生児の代謝ストレスを軽減する一貫した栄養プロファイルが確保されます。全体として、新生児の需要は非経口栄養市場における信頼性の高い成長の柱を形成しています。
慢性疾患の負担の増大
炎症性腸疾患、短腸症候群、悪性腫瘍関連悪液質などの慢性疾患が、長期ユーザー基盤を拡大しています。ポーランドの在宅静脈栄養に対する償還額は2024年に1億4,600万ユーロ(1億6,700万米ドル)を超え、持続的な治療の財政的重みを示しています。経腸・非経口の併用療法により、医師はより高いエネルギー目標を達成でき、複雑な成人患者の生存率が向上します。制限的なカバレッジ決定を撤廃したMedicareの政策変更により、米国における在宅プログラムへのアクセスがさらに拡大しました。[2]Andrew Smith、「早産児における早期非経口アミノ酸投与」、Frontiers in Nutrition、frontiersin.org疾患期間が長いことから、非経口栄養市場は公的・民間の支払者を問わず、安定した反復需要の流れを獲得しています。
栄養不良の有病率の上昇
系統的なスクリーニングにより、入院成人の53%が栄養不良の診断基準を満たし、栄養状態が良好な患者と比較して1年死亡リスクが2倍になることが示されています。経口摂取が困難な場合、静脈栄養は栄養ギャップを解消するための決定的な手段を提供します。日本での監査では、完全非経口栄養を受けている患者の82.9%がアミノ酸を1.0 g/kg未満しか摂取していないことが明らかになり、実践上のギャップと将来的な量的拡大の余地が浮き彫りになりました。必須栄養サポートチームを導入した病院では、入院期間の短縮と再入院の減少が報告されており、これらの成果は支払者にとって定量化可能な節約につながります。これらの知見が幅広い採用に対する行政的支援を促進し、非経口栄養市場の見通しを強化しています。
マルチチャンバーバッグ技術の急速な普及
マルチチャンバーシステムは、薬局のワークフローをバッグ1袋あたり14.3分から5.5分に短縮し、血流感染率を6.8%から2.1%に低下させ、1入院あたり11,552米ドルを節約します。単位投与形式はまた、高コストの微量栄養素の廃棄を抑制し、定期的な微量元素不足が懸念される中で重要な課題に対応しています。取り扱い工程が少ないため、調製エラーの機会が減り、多忙な病棟での患者安全性が向上します。ガイドラインが標準化された製剤に移行するにつれ、北米および西欧ではマルチチャンバーの採用が引き続き拡大しています。したがって、技術は非経口栄養市場における効率化のレバーと成長の触媒の両方として機能しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 発展途上国における認知度の低さ | -0.40% | 主にアジア太平洋、ラテンアメリカ、アフリカ | 長期(4年以上) |
| カテーテル関連感染症および敗血症の高リスク | -0.60% | 資源が限られた環境に急性の影響を持つグローバル | 中期(2〜4年) |
| 非経口栄養の重要成分の価格変動と不足 | -0.50% | 特に新興市場に影響を与えるグローバル | 短期(2年以内) |
| 大豆脂質使用に対する抗菌薬適正使用支援の制限 | -0.30% | 主に北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
カテーテル関連感染症および敗血症の高リスク
カテーテル関連血流感染症は、カテーテル留置1,000日あたり0.97〜10.97件の範囲で発生し、入院死亡率をほぼ2倍にします。抗菌薬ロック療法によりカテーテル留置1,000日あたり1.1件未満に抑えることができますが、広範な展開には専門スタッフと高い消耗品予算が必要です。一部の施設では専任の栄養サポートチームが不足しており、デバイスの留置期間が長引き、感染リスクが高まっています。支払者が敗血症ペナルティを厳格化するにつれ、経腸栄養の選択肢が存在する場合、病院は非経口栄養の開始をためらう可能性があります。これらの安全上の懸念は成長を部分的に抑制していますが、抗菌ドレッシングと教育プログラムの進歩がリスクを徐々に軽減しています。
重要成分の価格変動と不足
点滴静注液およびアミノ酸の世界的な不足が、定期的に治療スケジュールを混乱させています。ハリケーン・マリアは、単一の製造停止がいかに世界中に波及し、配給につながるかを示しました。オーストラリアの最近の生理食塩水不足は、緊急性の低い非経口栄養の開始を遅らせる節約プロトコルを引き起こしました。[3]米国メディケア・メディケイドサービスセンター、「在宅非経口栄養に対するMedicareカバレッジ政策の変更」、CMS.gov複数調達先の確保と国内工場の整備により脆弱性は低下していますが、原材料価格はエネルギーコストと地政学的不安定性に対して依然として敏感です。一時的な原材料価格の急騰は病院の予算を圧迫し、処方集の制限を促す可能性があります。その結果、供給の不安定性が非経口栄養市場全体に計画上の不確実性をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
栄養タイプ別:
アミノ酸が臨床成果を牽引アミノ酸溶液は2025年の収益基盤の33.88%を確保し、非経口栄養市場シェアの中で最も大きな割合を占めました。臨床医が創傷治癒、免疫防御、成長のための早期タンパク質投与を優先するにつれ、同成分はCAGR 5.52%で2031年まで成長します。炭水化物デキストロース溶液は量では次位につけていますが、その拡大を抑制するグルコース管理プロトコルの強化に直面しています。脂質エマルジョンは、オメガ6過剰を抑制し胆汁うっ滞リスクを低減する混合油ブレンドへの移行が進んでおり、純粋な大豆油からの小児ガイドラインの転換に対応しています。ビタミン、微量元素、電解質は単位販売量では小さいものの、長期療法中の欠乏関連合併症の予防に不可欠です。光遮断多層バッグなどの安定性の改善により、自動ポンプでの有効期限が7日間に延長され、交換回数と看護時間が削減されています。これらの進歩は全体として、患者の重症度の上昇の中でより安全でより個別化された処方を可能にすることで、非経口栄養市場を拡大させています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


患者タイプ別:
新生児セグメントが成長を加速成人は腫瘍学、消化器、術後の需要に牽引され、2025年の収益の64.25%を占めました。しかし新生児の割合は、早産児の生存率の向上と積極的な早期栄養基準に支えられ、2031年にかけて最速のCAGR 6.54%を記録しています。トリプルチャンバー新生児バッグは推奨アミノ酸摂取量の100%を満たしながら、薬剤師の作業負荷を37%軽減します。乳幼児期を超えた小児患者は先天性疾患が安定するにつれて横ばいを維持していますが、継続的な栄養管理が必要です。高齢者の採用は平均余命の延長と多疾患罹患と並行して増加しています。2031年までに、新生児向け非経口栄養市場規模は20億4,000万米ドルに近づくと予測されており、全体的な需要における新生児の比重の増大を示しています。
エンドユーザー別:
在宅ケアが提供モデルを変革病院は、開始、モニタリング、急性介入が依然として入院環境で行われるため、2025年の請求額の69.72%を維持しました。それにもかかわらず、在宅ケアは支払者によるより低コストの場所への推進を反映し、最高のCAGR 7.98%の予測を記録しました。投与量エラー低減ソフトウェアを搭載したスマートポンプにより、安全なベッドサイド使用が可能となり、遠隔臨床レビューのためのログが送信されます。クリニックは、定期的な中心静脈ラインの確認と微量栄養素投与量の調整が必要な安定した腫瘍学および炎症性腸疾患のコホートに対応しています。外来手術センターは、周術期回復を最適化し入院期間を短縮するために、短期非経口栄養プロトコルをますます導入しています。Medicareの2022年の償還自由化により、在宅環境に関連する非経口栄養市場規模は2031年までに24億6,000万米ドルに達すると予想され、ケア提供の経済性を再形成しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
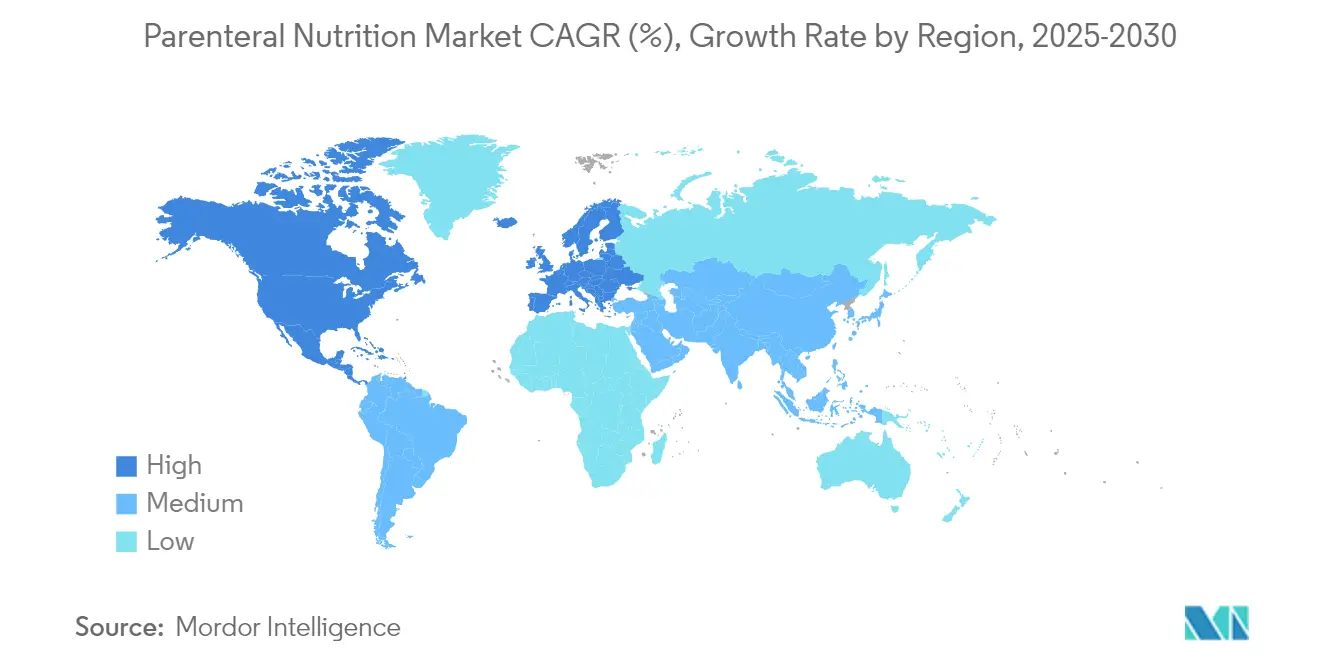
北米非経口栄養市場
北米は非経口栄養市場への最大の貢献地域であり続けており、2025年の世界収益の約43.85%を占めています。CMSが制限的な全国適用範囲決定を廃止したことにより、在宅療法の適用資格が拡大し、小規模なコミュニティ病院における利用が増加しました。HHS-レジリエンス・パートナーシップの資金援助を受けた国内アミノ酸製造施設は、海外原材料への依存を低減し、供給の安全性を強化しています。技術導入も急速に進んでおり、BaxterのNovum IQプラットフォームは薬剤ライブラリを無線でダウンロードし、複数施設にわたる投与量制限をリアルタイムで統一しています。
欧州非経口栄養市場
欧州は成熟しながらも革新的な市場です。ESPENおよびESPGHANのガイドラインは、小児および成人患者の双方に対する診療を標準化し、加盟国全体で一貫した栄養素投与を促進しています。現在6カ国が在宅非経口栄養を法律で規定しており、デンマークは患者費用の大部分を負担しています。新生児向けコンパウンディングコストの54%を人件費が占めており、病院は効率性向上のため固定式マルチチャンバーバッグへの移行を進めています。大豆油のみの脂質製剤に対する審査の強化が複合エマルジョンへの需要を押し上げ、地域全体の製剤科学の発展を促進しています。
アジア太平洋非経口栄養市場
アジア太平洋地域は最も成長の速い地域して際立っており、2026年から2031年にかけて6.84%のCAGRが見込まれています。日本の監査では過少投与の傾向が明らかになり、ガイドラインの整合化と潜在的な投与量増加の必要性が示されました。一方、ICU MedicalとOtsukaの合弁事業により、年間14億単位の点滴製剤が追加生産され、地域の製造能力が拡大するとともに、将来の供給不足に対するバッファーが確保されます。償還制度は依然として不均一であり、調査対象国のうち在宅静脈栄養を補助する国は40%にとどまっています。しかし、慢性疾患の有病率の上昇が政策立案者に対して適用範囲拡大への圧力をかけています。これらの要因が相まって、都市部および新興地方都市における非経口栄養市場の発展を後押ししています。

規制環境
非経口栄養(PN)に関する規制は、アミノ酸、デキストロース、脂質注射剤エマルション、滅菌水、マルチビタミンなどの重要な構成成分について、無菌注射剤の製造管理と不足時のガバナンスを対象としている。米国では、米国食品医薬品局(FDA)が医薬品不足データベースを維持し、製造業者に供給支障の予測を通知するよう求めている一方、ASPENやASHPなどの臨床団体が構成成分別の不足時対応に関する推奨事項を公表しており、これが不足時の病院フォーミュラリー決定や代替使用の実務に影響を与えている。
不足の状況は、業務上のコンプライアンスや調達行動に引き続き影響を与えている。2026年6月25日時点で、Baxter、B. Braun、ICU Medicalのアミノ酸注射製品は依然として配給対象として報告されており、病院の栄養サポートチームによる標準化された不足時対応プロトコル、管理された代替使用、より厳格な在庫管理の必要性を裏付けている。欧州でも、学会指針(例えば臨床標準化において参照されるESPEN/ESPGHAN)を通じて実務の整合が図られており、同地域における小児用PNの製品発売は、適応、ラベリング、品質システムに関する期待が即使用可能な多室バッグ製剤にどのように適用されるかを浮き立たせている。
競合環境
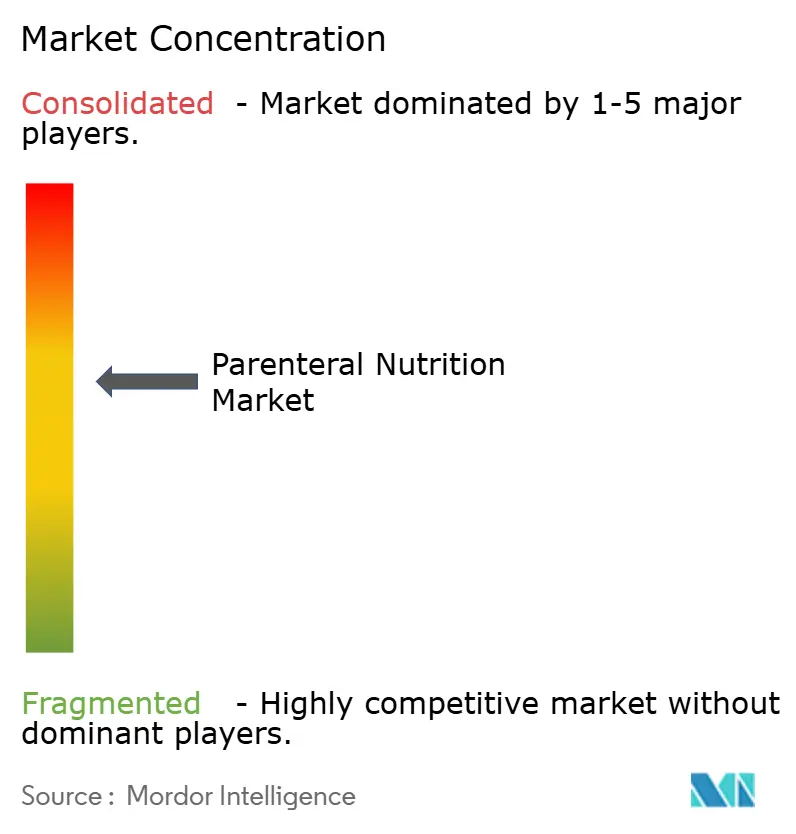
非経口栄養業界は中程度の集中度を示しています。Fresenius Kabi、Baxter International、B. Braunの3社が世界売上の約半分を占め、大規模なポートフォリオ、垂直統合されたサプライチェーン、病院との契約を活用しています。Fresenius Kabiは、在庫切れを削減した予測分析により2024年のサプライチェーン優秀賞を受賞しました。Baxterは、Novum IQの統合シリンジおよび大容量ポンプが同一のユーザーインターフェースを表示し、トレーニング時間とエラー率を削減する接続型輸液エコシステムによって差別化を図っています。B. BraunのDUPLEXシステムは抗生物質粉末と希釈剤を別々のチャンバーに組み合わせ、投与準備を4分短縮し、取り扱いミスを半減させています。
戦略的な統合が競争力学を再形成しています。2億米ドルのICU Medical・Otsuka提携は14億単位の容量を持つグローバル点滴静注ネットワークを形成し、地域的なショックに対する耐性を確保しています。中堅企業は脂質イノベーションに投資しており、混合油エマルジョンは魚油とオリーブ油を統合してオメガ6:オメガ3比のバランスを取っています。デジタルヘルスの新規参入者は、輸液パラメータをクラウドダッシュボードに中継するセルラーモジュールを搭載したポンプを提供し、リアルタイムのアドヒアランスモニタリングを可能にしています。一方、医薬品受託開発製造機関は、病院やブランドサプライヤーのための無菌充填仕上げに対応できるオンデマンドパートナーとして自らを位置づけています。これらの多様な戦略が競争を激化させ、着実な製品イノベーションを促進し、非経口栄養市場が2030年まで活発であり続けることを確保しています。
________________________________________
非経口栄養業界リーダー
Fresenius Kabi AG
B. Braun Melsungen AG
Baxter
ICU Medical
Option Care Health Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
非経口栄養市場
- Fresenius
- Baxter
- B. Braun
- ICU Medical
- Option Care Health
- Abbott Laboratories
- Sichuan Kelun Pharma
- Otsuka Pharmaceutical Co.
- Amanta Healthcare
- Aculife Healthcare
- Grifols
- Ajinomoto Co. Inc.
- Pfizer
- Vifor Pharma
- Nestle
- Becton Dickinson & Co.
- Teva Pharmaceutical Industries
- Sosuco Pharma (Numedica)
- Terumo Corp.
- Braun SE (Clinimix)
- Fresenius SE (Vyved)

市場機会と将来展望
PNの構成成分における継続的な供給支障は、患者ごとの調剤への依存を減らし、ケアの継続性を改善できる製造業者やプロバイダーにとって、短期的な空白領域を生み出している。病院は、アミノ酸、脂質注射剤エマルション、デキストロース、滅菌水、マルチビタミンにわたってASPENの不足緩和プレイブックの運用化を進めており、これが標準化された即使用可能な製剤形式や、頻繁な処方変更を安全なベッドサイド実施へと転換するサービス能力への需要を高めている。
デジタル化とワークフロー統合は第二の機会領域であり、特に供給制約が迅速な代替使用を迫る場面で重要となる。現代のPNプログラムでは、支障発生時の処方変更、用量制限、追跡性を管理するために、自動調剤装置(ACD)と電子健康記録との連携をより緊密にする必要があり、これがコネクテッド輸液・調剤エコシステムの明確な導入経路を生み出している。小児分野における製品イノベーションも対象となる用途を拡大している。2026年6月、Freseniusは欧州で小児用PN製品ラインPedismofを発売し、新生児から青年期までを対象とした年齢別・即使用可能な三室バッグへの積極的な投資を示し、成人ICUや外科領域を超えたより広範な標準化を後押ししている。
Recent Industry Developments in 非経口栄養市場
- 2026年6月:Fresenius Kabiは、新生児から青年期を対象とした即使用可能な三室バッグ非経口栄養製剤Pedismofを欧州で発売した。この市場参入により、同社の小児用PN製品ポートフォリオが拡大し、欧州における調製の標準化が進むことで、臨床現場での用量誤差や調製時間の削減が期待される。
- 2026年6月:Fresenius Kabiはドイツ・バートホンブルクに臨床栄養イノベーションセンターを開設した。この新施設は、PNおよび自動注入システムに焦点を当て、欧州における同社の研究開発力、デジタル能力、無菌混合の自動化を強化する。
- 2025年5月:Baxterは、用量誤差低減機能を備えた輸液プラットフォームNovum IQを米国で発売した。同プラットフォームは、コネクテッドPN輸液ネットワークを支援し、病院における服薬遵守のデジタル監視を強化する。


非経口栄養市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、非経口栄養市場は、経口摂取または経腸栄養が十分でない場合に使用される静脈内栄養溶液の販売価値を、入院および外来のケア環境全体にわたって対象とする。
対象範囲の除外事項:本市場規模には、栄養サポートを目的としない一般的な静脈輸液は含まれず、経口栄養および経腸栄養製品も除外される。
セグメンテーション概要
- 栄養タイプ別
- 炭水化物
- 脂質エマルジョン
- アミノ酸溶液
- ビタミン
- 微量元素
- 電解質
- その他
- 患者タイプ別
- 新生児(早産児および正期産児)
- 小児(1〜17歳)
- 成人(18〜64歳)
- 高齢者(65歳以上)
- エンドユーザー別
- 病院
- クリニック
- 在宅ケア
- 外来手術センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、地域およびケア環境別の需要ロジックの起点を構築するために用いられた。非経口栄養が臨床的に使用される場所や、病院やホームケアにおける利用を促すケアパスウェイを理解するために、公的な医療統計や栄養指針を参照した。
デスク層では、CDCやNIHの刊行物、無菌注射剤に関するFDAの安全性情報やラベリング資料、WHOの保健統計、OECDの保健データ、査読済み臨床栄養文献などの情報源を用いた。また、供給能力の変化、不足状況、製品ポートフォリオの構成を把握するため、企業の年次報告書、投資家向け資料、信頼性の高い報道も精査した。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、出荷レベルの輸出入データを用いて供給に関するシグナルを検証した。ここに挙げた情報源は例示であり、データの収集、仮定の照合、未解決事項の明確化のために他の多くの参照資料も使用された。
一次インタビューおよび調査
一次調査は、公開データでは明確に見えない需要要因や価格に関する仮定、特に標準化バッグの使用と患者別調剤の割合(これが平均販売価格に影響する)を検証するために実施された。主要地域の製造業者、流通業者、病院薬剤部門スタッフ、臨床医、在宅輸液関係者など多様な関係者にインタビューを行い、その回答をもとに利用パターン、不足の影響、エンドユーザー別の現実的な導入時期を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:25% | CXO:16% | APAC:50% |
| ミドルティア:57% | 機能/事業部門リーダー:25% | EMEA:30% |
| 中小プレイヤー:18% | マネージャー:59% | アメリカス:20% |
市場規模算定と予測
中核モデルは、治療対象患者数とケア環境別の活動を再構築して非経口栄養の推定利用量を導き出し、それを地域別価格を用いて年間価値に換算するトップダウン構築を基盤としている。ロジックをまず需要側から構築することで、最終的な主旨、すなわち市場総価値が「誰が」「どのくらいの期間」「どのような環境で」治療を必要とするかに結び付いていることが明確になる。
合計値を検証するため、主要国におけるサプライヤー集計を用いた選択的なボトムアップチェックや、チャネル関係者からの聞き取りによるASP×販売量推定のサンプリングも実施し、インタビューで繰り返し説明されるギャップについては調整を行う。モデルへの入力には、早産率とNICU利用状況、治療期間を延長する慢性疾患・栄養不良の負担、長期患者における在宅ケア導入、多室バッグと調剤製剤の比率、一時的に量を抑制したり構成を変化させたりする無菌注射剤の供給状況などの指標が含まれる。
予測にあたっては、在宅非経口栄養および標準化(多室バッグ)の導入速度の違いを反映するためにシナリオ分析を用い、これを地域別の償還制度や臨床プロトコルに関する専門家の見解と整合させる。ボトムアップデータが不完全な場合、欠落部分は文書化され追跡インタビューで再確認された保守的な代替仮定によって処理され、年間合計値の最終決定前に検証される。
データ検証と更新サイクル
出力結果は、モデルが実際の治療実態から逸脱しないよう、複数のチェックを通じて検証される。推定された価値と成長率を、医療利用の方向性、報告された不足や再入荷サイクル、価格に影響する病院とホームケア間の構成変化といった独立したシグナルと比較する。
国や区分による大きな差異は再度確認され、理由が明確でない場合は、変化が構造的か一時的かを確認するために特定の対象者に再度連絡を取る。承認前には別のアナリストによるレビューが行われ、納品直前には最終的な整合性チェックが実施される。本レポートは毎年更新され、供給、価格、需要の前提を変化させうる重大な事象が発生した場合には、中間更新も行われる。
Mordor Intelligenceの非経口栄養市場推定値と他の公表推定値との比較
非経口栄養に関する公表市場価値は、名称が似ていても前提となる選択が異なるため、異なって見えることがある。最も一般的な要因は、非経口栄養として何を数えるか、どの年を起点とするか、そして国ごとの価格をどのように正規化するかである。
主な差異は、隣接する無菌静脈製剤カテゴリーや調製サービスを合計に含めるかどうか、そして製品とサービスラインがバンドルされている在宅輸液のような混合環境をどのように評価するかから生じる。一部の発行元は、より速い価格上昇率を適用したり、標準化された多室バッグ形式への移行をより速いと仮定したりしており、患者数が同程度であっても価値が押し上げられることがある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 8.99億米ドル(2026年) | |
| 業界誌A | 8.94億米ドル(2025年) | より早い基準年を用いており、病院での使用を重視しているように見え、拡大する在宅ケアの割合や、それに伴い平均販売価格を変化させる構成シフトを過小評価する可能性がある。 |
| 業界データセットB | 8.07億米ドル(2024年) | より古い需要および価格の前提に基づいて構築されており、対象範囲は患者タイプやエンドユーザー間の構成変化を十分に反映せず、コアとなるPN製品に近い範囲に留まっている可能性がある。 |
この表から、差異の大部分は基準年の選択と、ケア環境および製品構成の扱い方によって説明され、患者ニーズに関する見方が完全に異なるためではないことがわかる。差異の主な要因は、非経口栄養として何を数えるか、何を対象外とするかという範囲の問題であり、Mordor Intelligenceは推定値をエンドユーザー全体のPN製品に焦点を当てたものとし、予測の前に地域別に平均販売価格を正規化している。手順と入力データが追跡可能であるため、最終的な価値は再現しやすく、実際の利用シグナルとの整合性も取りやすいものとなっている。


レポートで回答される主要な質問
2031年の非経口栄養市場規模の予測は?
非経口栄養市場規模は2031年までに119億4,000万米ドルに達すると予測されています。
現在収益を主導している製品セグメントはどれですか?
アミノ酸溶液が市場をリードしており、2025年の収益の33.88%を占めています。
アジア太平洋が最も成長の速い地域である理由は何ですか?
慢性疾患の負担の増大、集中治療能力の拡大、新たな地域製造がアジア太平洋でのCAGR 6.84%を推進しています。
在宅ケアチャネルはどのくらいの速さで拡大していますか?
在宅ケアは、償還改革と携帯型スマートポンプにより、2031年に向けてCAGR 7.98%を記録すると予想されています。
成長を最も制約している臨床リスクは何ですか?
カテーテル関連血流感染症が依然として主要な安全上の懸念事項ですが、抗菌薬ロック療法によりイベント率を大幅に低下させることができます。
最終更新日:


