
インドネシア クラウド市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
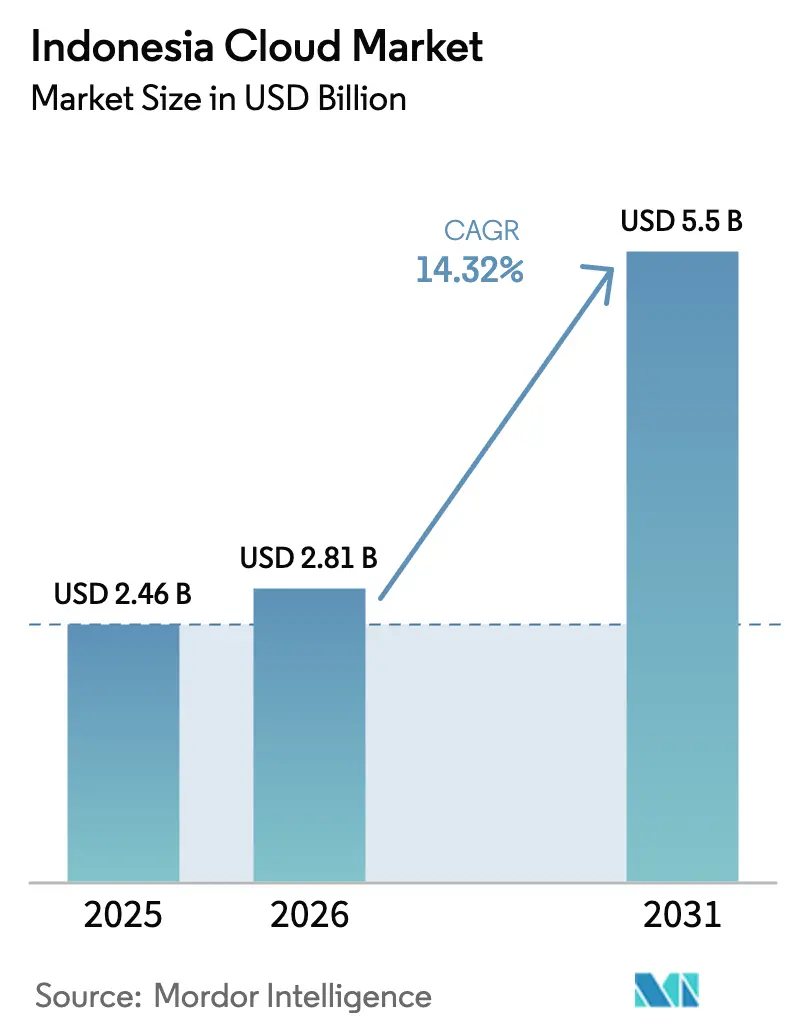
| 基準年の市場規模 (2025) | 2.46 十億米ドル |
| 市場規模 (2026) | 2.81 十億米ドル |
| 市場規模 (2031) | 5.5 十億米ドル |
| Growth Rate (2026 - 2031) | 14.32 % |
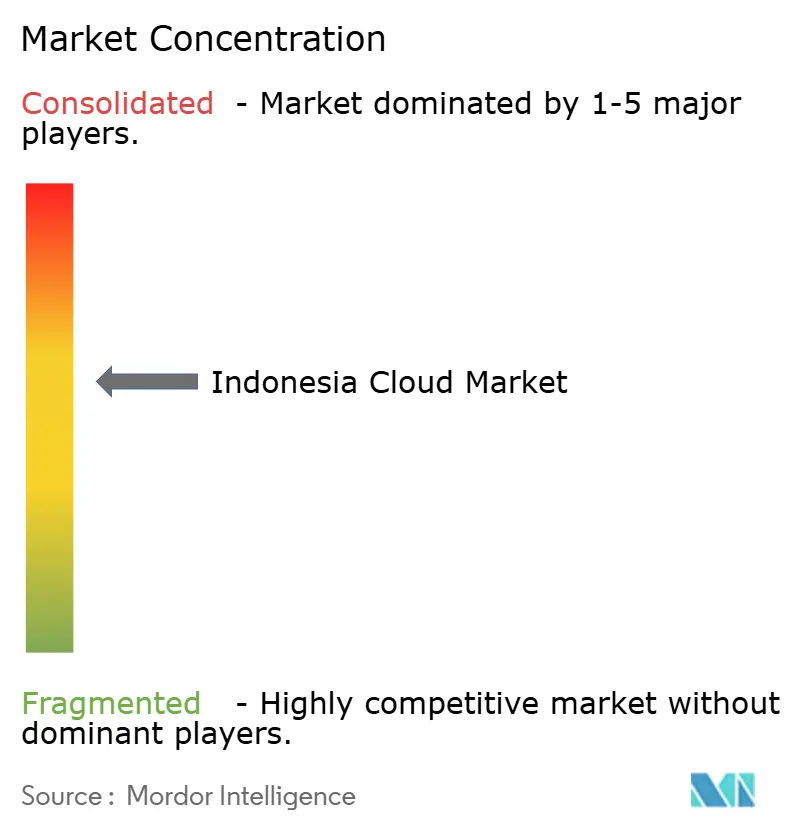
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア クラウド市場分析
インドネシア クラウド市場規模は、2025年の24億6,000万USDから2026年には28億1,000万USDへと成長し、2031年までに55億USDに達すると予測されており、2026年〜2031年の期間においてCAGR 14.32%で拡大する見込みです。この拡大は、企業によるデジタルトランスフォーメーション支出の持続、ハイパースケーラーによる大規模な設備投資(CAPEX)、およびデジタル インドネシア 2025フレームワークに基づく政府の義務付けによって推進されています。パブリック クラウドは、ジャワ島中心のインフラ密度を背景にリーダーシップを維持する一方、規制当局がデータ主権規則を強化する中でハイブリッド アーキテクチャが勢いを増しています。AIとコンプライアンス機能を組み合わせたセクター特化型クラウド プラットフォームがプロバイダーを差別化しており、ESG目標の高まりが再生可能エネルギー駆動のデータセンターへの需要を押し上げています。人材不足と増大するサイバー攻撃被害が導入速度を抑制していますが、プロバイダーがセキュリティ バイ デザインとトレーニングの取り組みをサービス ポートフォリオに組み込むことで、全体的な成長見通しは引き続き堅調に保たれています。
主要レポートのポイント
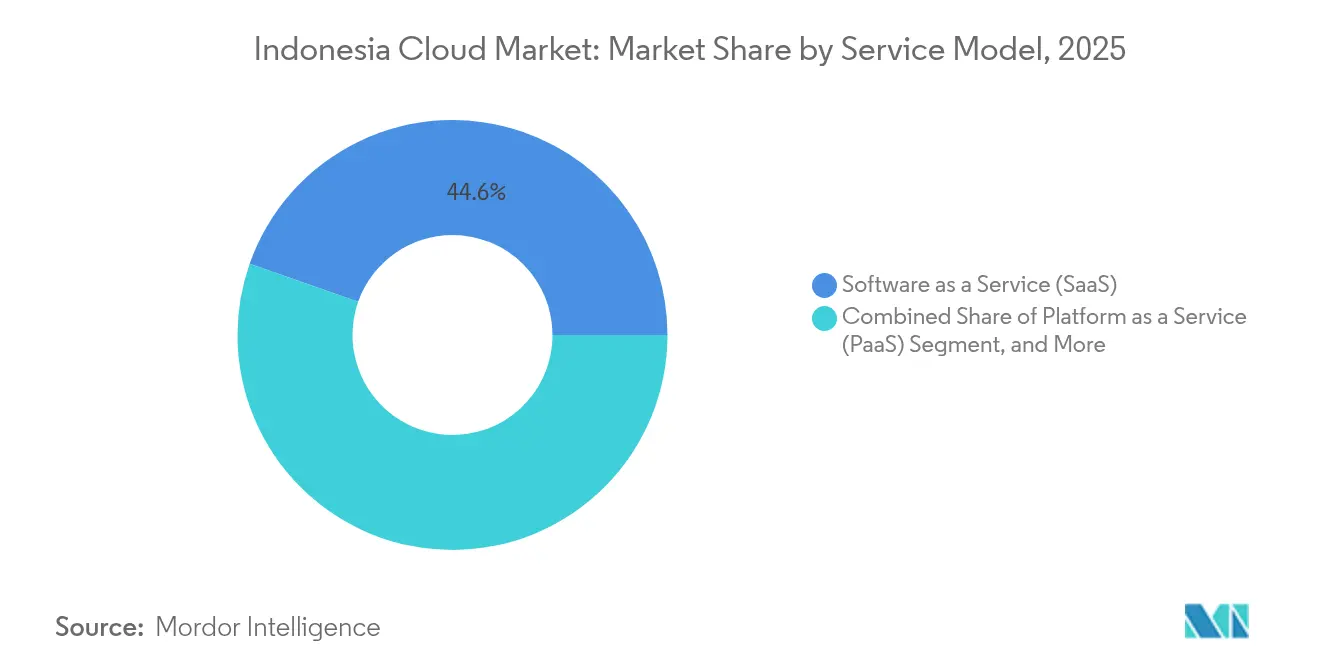
- サービスモデル別では、サービスとしてのソフトウェア(SaaS)が2025年のインドネシア クラウド市場において収益シェア44.62%でトップとなり、サービスとしてのプラットフォーム(PaaS)は2031年に向けてCAGR 15.42%で拡大する見込みです。
- 展開モデル別では、パブリック クラウドが2025年のインドネシア クラウド市場シェアの66.05%を占め、ハイブリッド クラウドが2031年にかけて最高のCAGR 15.21%を記録する見込みです。
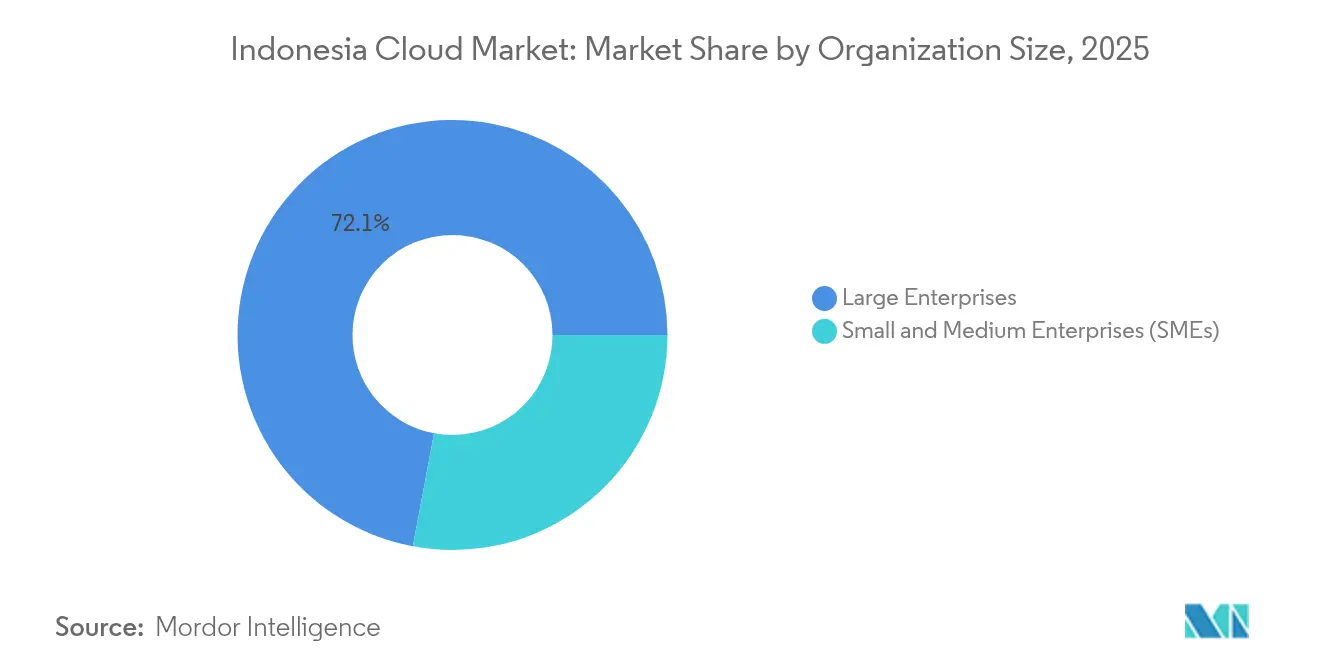
- 組織規模別では、大企業が2025年のインドネシア クラウド市場規模の72.05%のシェアを占める一方、中小企業(SME)セグメントは2031年にかけてCAGR 15.18%で拡大しています。
- エンドユーザー産業別では、BFSIが2025年のインドネシア クラウド市場収益の27.32%を獲得し、ヘルスケアおよびライフ サイエンスが2031年に向けて最速のCAGR 15.66%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドネシア クラウド市場のトレンドとインサイト
推進要因の影響分析*
| 推進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 企業によるデジタルトランスフォーメーション支出の急増 | +3.2% | スマトラ島・カリマンタン島への波及を伴うジャワ島中心 | 中期(2〜4年) |
| インドネシアのデータセンター リージョンに対するハイパースケーラーのCAPEX | +2.8% | ジャワ島・バタム島、離島への拡大を含む | 長期(4年以上) |
| 政府の「デジタル インドネシア 2025」および電子政府推進 | +2.1% | 国家規模、未整備地域への優先的な注力 | 短期(2年以内) |
| Eコマース・フィンテック クラウド ワークロードの急増 | +1.9% | ジャワ島優位、第2層都市への拡大 | 中期(2〜4年) |
| 国家データセンター(PDN)による主権クラウドの実現 | +1.5% | 地域データセンターを有する国家インフラ | 長期(4年以上) |
| ESG重視企業からの再生可能エネルギー駆動の「グリーン クラウド」需要 | +1.1% | 地熱・太陽光発電との統合を伴うジャワ島・スマトラ島 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
企業によるデジタルトランスフォーメーション支出の急増
大企業はデジタルネイティブな競合他社に対して市場シェアを守るためにコア システムの近代化を進めています。MicrosoftのUSD 17億の地域クラウド計画およびOracleのバタム キャンパスへのUSD 65億の投資は、長期的な需要を裏付けています。GoToが価格設定とレジリエンスのバランスを取るためにAlibaba CloudおよびTencent Cloudと同時にパートナーシップを結ぶことで、マルチクラウドの導入が加速しています。[1]GoTo Group、「アリババとGoTo Groupが戦略的パートナーシップを発表」、gotocompany.com Telkom IndonesiaとReka AIの提携は、従来型企業がサービスとしてのプラットフォーム(PaaS)を通じて言語認識AIを組み込み、顧客インタラクションを改善している様子を示しています。継続的なイノベーション サイクルにより、支出は一度限りの移行を超えて拡大し、高マージンのクラウド サービスの継続的な採用を支えています。このダイナミクスはSaaSのリーダーシップを確固たるものとしながら、DevOps対応のPaaSスタックへの需要を高めています。
インドネシアのデータセンター リージョンに対するハイパースケーラーのCAPEX
AmazonのUSD 50億のAIクラウド投資計画と、Digital RealtyのUSD 4億9,900万のジャカルタ合弁事業は、複数年にわたるワークロード成長への信頼を強化しています。投資は大ジャカルタ地区およびバタム島の低レイテンシ回廊に集中しており、再生可能エネルギーの調達がESG目標と整合しています。Google CloudのBerdAIaプログラムは、地域のキャパシティが産業特化型AIのエコシステム構築をいかに支えるかを示しています。[2]Google Cloud、「Google CloudがインドネシアのBerdAIaを発表」、googlecloudpresscorner.com ハイパースケーラーは10年単位の投資回収期間を受け入れており、インドネシアのマクロ経済の安定性と規制の明確さへの確信を示しています。地域のコロケーション プロバイダーはアンカー テナント需要を通じて恩恵を受け、第2層都市における二次市場の発展を促進しています。
政府のデジタル インドネシア 2025および電子政府推進
省庁に対するクラウド ファースト義務と国家データセンター構想が、即時の公共部門移行を促進しています。中小企業2,700万社をオンラインにつなぐUMKM Goデジタル プログラムは、下流インフラの消費を拡大しています。総計3,222MWの37の電力プロジェクトによる電力網の並行拡張は、新しいデータ ホールの電力信頼性を向上させています。協調的な政策と物理インフラの整備により、特に主権ニーズに応えるハイブリッド サービスにおいてインドネシア クラウド市場の成長上限が引き上げられています。
Eコマース・フィンテック クラウド ワークロードの急増
デジタル経済の価値は2024年に900億USDに達し、2030年までに4倍になる可能性があり、計算・ストレージ要件が大幅に増大します。GoToとIndosatによる生成AI の展開は、ローカル言語処理を優先するドメイン特化型モデルの需要を強調しています。付加価値税(VAT)を免除する仮想通貨税制改革が取引量を押し上げ、フィンテックのバックエンドへの負荷をさらに高めています。JNEのような Eコマース物流企業は、セール ピーク時の稼働保証のためにAlibaba CloudのサービスとしてのDRaaS(災害復旧)を採用しています。その結果、インドネシア クラウド市場ではサービスとしてのインフラストラクチャ(IaaS)の使用が増加し、フィンテック製品の迅速なリリースのためのローコードPaaSがこれを補完しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| サイバーセキュリティ侵害コストの増大 | -1.8% | ジャワ島金融センターへの最大の影響を伴う国家規模 | 短期(2年以内) |
| 複雑なデータ ローカライゼーションおよびセクター別コンプライアンス | -1.4% | セクター固有の変動を伴う国家規制フレームワーク | 中期(2〜4年) |
| クラウド スキルを持つ人材不足と高い賃金インフレ | -1.2% | 国内全体への波及効果を伴うジャワ島集中 | 中期(2〜4年) |
| 離島間の電力および光ファイバーの信頼性格差 | -0.9% | 特にパプア州、マルク州、東部地域などの離島 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティ侵害コストの増大
国家データセンターへのUSD 800万のランサムウェア要求は企業の信頼を揺るがし、リスク回避的なセクターによる移行を遅らせました。[3]通信デジタル省、「コムデジがWorldcoinとWorldIDのライセンスを凍結」、komdigi.go.id 新しいオンライン上の子ども保護規則により、プロバイダーのオーバーヘッドが増加する追加のセキュリティ層が加わっています。金融機関は制裁的な罰金と風評被害に直面しており、市場を実証済みのゼロ トラスト フレームワークを持つベンダーへと傾かせています。強化された審査は、プロバイダーが認定済みのレジリエンス プログラムを実証するまでの間、遅れて導入する企業によるインドネシア クラウド市場の採用を短期的に抑制する可能性があります。
複雑なデータ ローカライゼーションおよびセクター別コンプライアンス
2025年の通商協定により一部の国境を越えたデータ規則が緩和された一方、セクター固有の制度は依然として負担が大きい状況です。15%のグローバル最低税は多国籍企業に新たな報告義務をもたらしています。AI規制が差し迫っており、さらなる不確実性をもたらしています。コンプライアンス コストの負担は、ニッチなPaaSおよびSaaSベンダーにより重くのしかかり、イノベーションを減速させ、インドネシア クラウド産業の景観を分断させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:SaaSが定着しつつPaaSが加速
サービスとしてのソフトウェア(SaaS)は、企業が予測可能なOPEXで即時利用可能なビジネス アプリケーションを選択したことにより、2025年のインドネシア クラウド市場の44.62%を占めました。PaaSはCAGR 15.42%で最速の成長を続けており、マイクロ サービスとコンテナ オーケストレーションに対する開発者の需要を反映しています。サービスとしてのインフラストラクチャ(IaaS)は両者を支え、小規模なSaaSプレーヤーが所有するのではなくリースする弾力的なコンピューティングを提供しています。サービスとしての災害復旧(DRaaS)の採用は注目度の高い障害発生後に急増し、取締役会レベルのリスク アジェンダにレジリエンスを組み込んでいます。
BFSIおよびヘルスケアでコンプライアンス対応ソリューションが普及するにつれ、SaaSのインドネシア クラウド市場規模は拡大するでしょう。PaaSベンダーは、Telkom DWSのマルチメディア CPaaS スイートなどのドメイン固有のAPIで差別化を図っています。地元プロバイダーのLintasartaは、OpenShiftベースのPaaSとバックアップ ボールトを組み合わせ、厳格なローカライゼーション規則に対応しています。これらの統合スタックは、ハイパースケール価格の引き下げに対するマージンを保護し、競争均衡を安定させています。
注記: すべての個別セグメントのセグメント シェアはレポート購入後にご確認いただけます


展開モデル別:ハイブリッド戦略の台頭
2025年のパブリック クラウドは、即時のスケーラビリティとコストの可視性からインドネシア クラウド市場シェアの66.05%を占めました。しかしハイブリッド アーキテクチャは、企業がレイテンシ センシティブまたは規制対象のワークロードに対してオンプレミスまたはコロケーション ノードを組み合わせるため、CAGR 15.21%を記録しています。プライベート クラウドは、防衛や重要インフラにおける超規制対象のセットアップに限定されたニッチな存在にとどまっています。
ハイブリッドの成長は、GoToのデュアルプロバイダー戦略と、国境を越えてキャパシティを共有するSingtel-GMIのプールGPUプロジェクトに起因しています。Wi-Fi 6E/7の普及により、サイトからクラウドへのスループットが最大46 Gbpsとなり、分散アーキテクチャをサポートしています。規制当局が国内データのコピーを義務付け、取締役会がマルチクラウドのレジリエンスを求める中、ハイブリッド ソリューションのインドネシア クラウド市場規模は複合的に拡大すると予測されています。
組織規模別:中小企業のモメンタムが高まる
大企業は2025年のインドネシア クラウド市場収益の72.05%を生み出し、そのスケールを活かしてエンタープライズ グレードのSLAを交渉しています。しかしSMEコホートは、UMKM Goデジタル プログラムとローコードのSaaS課金モデルを背景にCAGR 15.18%で成長しています。2031年に向けてより大きな投資を計画している投資家が65%に上るというスタートアップの底力も、SMEの需要トラジェクトリに加わっています。
IDCloudHostやDewWebからのリーズナブルなバンドルは、給与計算、会計、ストアフロント アプリを対象とし、初期のCAPEXを排除しています。プロバイダーにとって、ロングテールのSMEプールは収益を多様化し、一握りのコングロマリットに紐づいた集中リスクを希薄化させます。その結果、接続性の改善に伴い、インドネシア クラウド市場の普及は農村部および第2層都市にまで深まっています。
注記: すべての個別セグメントのセグメント シェアはレポート購入後にご確認いただけます
エンドユーザー産業別:ヘルスケアが急増
BFSIは、オープン バンキング義務とリアルタイム決済ルールを背景に2025年のシェア27.32%を維持しました。しかしヘルスケアおよびライフ サイエンスは、テレコンサルト プラットフォームおよび電子カルテの義務化が浸透する中、CAGR 15.66%を記録しています。製造業、小売業、運輸業はサプライ チェーンの可視性アプリを活用し、水平方向のクラウド採用を拡大しています。
AI駆動の診断が政府の保険制度と統合されれば、ヘルスケアにおけるインドネシア クラウド市場規模はさらに拡大するでしょう。エネルギー公益事業者は69.5GWの再生可能エネルギー ロードマップに沿ってIoTテレメトリーを展開し、地域のデータ ハブへのアナリティクス ワークロードを供給しています。セクターの多様化はプロバイダーを特定の垂直分野の景気循環から守り、幅広い収益ストリームを確保しています。
地理的分析
ジャワ島はGDPの58.7%を占め、ほとんどのハイパースケール ゾーンを擁することで、インドネシア クラウド市場において不均衡に大きなシェアを有しています。銀行本部と光ファイバー バックボーンへの近接性がレイテンシを削減し、レガシー データ ルームからのパブリック クラウド オフロードを推進しています。政府の電化により村落のカバレッジが99.92%に達し、都市周辺地区へのクラウド対応が拡大しています。ジャワ島の優位性は続きますが、新しいゾーンが稼働するにつれ、離島の成長率が上回っています。
スマトラ島、カリマンタン島、スラウェシ島は、鉱業および農業ビジネスのデジタル化からの波及需要を受け継いでいます。2025年〜2034年の容量計画の76%を占める再生可能エネルギーの建設は、これらの島々をグリーン データ ハブの代替として位置づけています。海底ケーブルの冗長性の改善により帯域幅格差が縮小し、地域企業はジャカルタにコンピューティングを移転することなくハイブリッド アーキテクチャを採用できるようになっています。
バリ島・ヌサ トゥンガラおよびパプア・マルクは、観光アナリティクスおよび電子政府ポータルによるニッチな採用を示しています。OracleのバタムへのCAPEX投資は、戦略的な自由貿易ゾーンがいかにしてジャワ島外にハイパースケーラー ノードを誘致できるかを示しています。光ファイバーおよび電力バックホールへの継続的な補助金は、群島全体でクラウドの完全な可能性を引き出し、インドネシア クラウド市場へのアクセスを均等化するために不可欠です。
規制環境
インドネシアでは、通信・デジタル省(Komdigi)の電子システム提供者(ESP/ESO)に関する枠組みを通じてクラウドサービスが主に規制されている。2019年政令第71号が基本的な規則であり、2025年大臣規則第5号が運用および登録義務を定めている。データ保護要件は、個人データ保護法(2022年法律第27号)によって形作られ続けており、大統領規則を通じた専用のデータ保護機関設立に向けた作業も進行中で、2026年3月時点で政府の審査下にあった。
セクター別の監督は、導入の選択を形作る追加的なコンプライアンス層を加えている。金融サービス庁(OJK)はKomdigiと連携し、データレジデンシーおよび運用管理を通じて金融サービスにおけるクラウド利用を規制しており、これにより規制対象ワークロードは国内リージョンおよび十分に監査された運用モデルへと向かう傾向がある。公共サービスを支える戦略的電子システムについては、SNI ISO/IEC 27001への準拠といった情報セキュリティ要件が、政府および重要用途の環境向けに販売するベンダーにとって実務上の基準となっている。
バリューチェーン分析
インドネシアのクラウドバリューチェーンは、コアとなるIaaS/PaaSの基盤要素、AIアクセラレータ、マネージドサービスを提供するハイパースケーラー(AWS、Microsoft、Google、その他のグローバルプロバイダー)から始まる。次に、大ジャカルタ圏やノンサ経済特区などバタム関連の回廊に集中する現地データセンターおよび相互接続容量へと拡大する。Komdigiの監督下では、クラウドおよびデータセンター事業者は電子システム運営者として登録し、適用される現地の事業分類要件にサービス提供内容を適合させる必要があり、これが新規施設や規制対象クラウドサービスの市場投入までの時間に影響を与える可能性がある。
下流層には、通信・ネットワークプロバイダー(ファイバー基幹網、ラストマイル接続、企業向けリンク)、現地クラウドプロバイダーおよびインテグレーター(移行、マネージドサービス、DRaaS、セキュリティ運用)、そしてハイパースケーラーのプラットフォーム上で業界特化型SaaSを構築するISVが含まれる。人材とエコシステムのプログラムも運用チェーンの要因となる。AWSはインドネシアの関係者と共に、Terampil di Awanなどのデジタルスキル向上イニシアチブに取り組んでおり、再生可能エネルギーの調達やユーティリティ調整も、ハイパースケーラーとコロケーションパートナーの双方にとってデータセンターの立地選定と運用経済性への影響を強めている。
競争環境
インドネシア クラウド市場の競争は、ハイパースケールの資本と地域のコンプライアンス対応能力を融合させています。AWS、Microsoft、Googleは地域のゾーンおよびAIアクセラレータを拡充し、企業のモダナイゼーション予算の獲得を目指しています。Alibaba CloudおよびTencent CloudはGoToやその他のデジタル ネイティブ企業との提携でトラフィック スケールを実現しています。Telkom Indonesia、Biznet Gio、DCI、そして新参のLintasartaは、ローカル サポート、ルピア建て請求、および監査済みのデータ居住性によって差別化を図っています。
合弁事業モデルが増殖しています:Digital RealtyはBersama Digital Infrastructure Asiaとジャカルタにおける4億9,900万USDのキャンパスで提携し、全キャリアへの中立的な相互接続を提供しています。[4]Stock Titan、「Digital Realtyがインドネシアに参入…」、stocktitan.net XL AxiataとSmartfrenの65億USDの合併は周波数帯を統合し、全国で5Gエッジ サービスを推進しています。IndosatのNokiaおよびNVIDIAとのAI-RAN展開は、無線ワークロードを地域クラウドにオフロードできる通信・クラウドの収束を示しています。地元の専門企業はDRaaS、サービスとしてのGPU(GPU-as-a-Service)、および主権PaaSのニッチに特化し、ハイパースケールの重みにもかかわらず健全な分散化を維持しています。
新たな戦場は、セクター特化型SaaS、グリーン エネルギー調達、およびマネージド セキュリティを中心としています。カーボン レポーティング、脅威インテリジェンス、およびコンプライアンス テンプレートをバンドルするプロバイダーは、より厳しい規制が迫る中でシェアを獲得しています。それでも、上位5社のベンダーが合算で総収益の60%未満を支配しており、マネージド Kubernetes、エッジ キャッシング、およびAIモデル ホスティングにおけるチャレンジャーの参入余地が残されています。
インドネシア クラウド産業リーダー
Amazon Web Services, Inc.
Microsoft Corporation
Google LLC
Alibaba Cloud (Alibaba Group Holding Limited)
IBM Corporation
- *免責事項:主要選手の並び順不同

市場機会と将来展望
規制主導の主権要件と政府需要は、データレジデンシー管理、セキュリティ基準、マネージドガバナンスをパッケージ化した、コンプライアンス対応かつ監査対応のクラウド提供に向けた余地を生み出している。明確な契機となるのは、データリスク分類要件に従うことを条件に、プライベートクラウドサービスが政府データを保管・処理できるようにする政策方針であり、これは2025年大臣規則第5号を含むKomdigiの電子システム提供者制度と並行している。現地登録および運用管理がベンダー選定の中心となる中、機会は公共および ハイブリッドアーキテクチャ全体で主権対応の構成を実現できるプロバイダーおよびパートナーに有利に働く。特に、調達において汎用的なマルチテナントサービスの説明よりも検証可能な管理の重視される場合にその傾向が強い。
AI対応の容量整備とスキル構築は、ハイパースケーラーのコミットメントとエコシステムプログラムに基づく別の機会群を加えている。AWSはクラウドおよびAIインフラと人材育成に注力し、2021年から2036年にかけてインドネシアに50億米ドルの投資コミットメントを維持している。一方、証拠は2026年から2029年の期間にかけて主要なハイパースケーラーによる大規模な投資コミットメントの合計が見込まれることを示している。また、2026年の米国・インドネシア貿易協定が個人データ転送に関して米国を十分な保護水準を持つ管轄区域として認めていることで、国境を越えた運用モデルにも明確性が加わり、機密データについては国内処理を行い、特定のワークフローについては承認された国際転送を組み合わせるアーキテクチャの余地が生まれている。ただし、金融サービスに関するOJKの要件などのセクター別規則を満たす必要がある。
最近の業界動向
- 2026年5月:Microsoftは、インドネシアにおける40億米ドル規模の主権AIクラウド拡張を発表した。これには、ジャカルタを拠点とする第2のAzureリージョン、GPU供給、バハサ語LLMの学習、および250万人の開発者育成計画が含まれる。この取り組みは、ガバナンスに整合した現地AI容量とクラウド開発を拡大するものである。
- 2026年2月:Amazon Web Services Inc.は、インドネシアにおけるクラウドおよびAIインフラを対象とした50億米ドル、15年間の投資戦略の継続を確認し、年間GDP貢献額109億米ドルを目標とした。このコミットメントは、パブリッククラウドのリーダーシップとデータセンター構築を支え、市場動向とベンダー間競争を形作っている。
- 2026年1月:Amazon Web Services Inc.は、インドネシア通信・デジタル省と会談し、国内需要が260%増加すると見込まれる中で、これを支えるための現地データセンター容量の拡張について協議した。この協議はデータレジデンシーの目標と一致しており、ハイパースケーラー間の競争およびサプライチェーンに影響を与える可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、インドネシアのクラウド市場は、パブリック、プライベート、ハイブリッドの各環境にわたり、インドネシアの顧客に提供されるクラウドサービスから生じる収益として測定されており、企業および公共部門の購入者が利用する一般的なクラウドサービスの種類を対象としている。
対象範囲外:ハードウェアのみのデータセンター機器販売、クラウド提供要素を伴わないオンプレミスソフトウェアライセンス、および一般的な通信接続は、この市場価値から除外される。
セグメンテーション概要
- サービスモデル別
- サービスとしてのソフトウェア(SaaS)
- サービスとしてのプラットフォーム(PaaS)
- サービスとしてのインフラストラクチャ(IaaS)
- サービスとしての災害復旧(DRaaS)
- 展開モデル別
- パブリック クラウド
- プライベート クラウド
- ハイブリッド クラウド
- 組織規模別
- 中小企業(SME)
- 大企業
- エンドユーザー産業別
- ITおよび通信
- BFSI
- 小売および消費財
- 製造
- ヘルスケアおよびライフ サイエンス
- 政府および公共部門
- 運輸および物流
- エネルギーおよび公益事業
- その他エンドユーザー産業
- 地域別
- ジャワ島
- スマトラ島
- カリマンタン島
- スラウェシ島
- バリ島およびヌサ トゥンガラ
- パプアおよびマルク
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の初期構造を構築し、インドネシアの経済およびIT支出に関するシグナルにモデルを結び付けるために用いられた。デジタル導入とIT投資動向を反映する公開資料や統計データを検討し、事業およびセクターの基礎情報についてはBPS Statistics Indonesia、政策方向については通信・デジタル省、決済およびデジタル活動指標についてはインドネシア銀行、企業支出の意思決定に影響を与えるマクロ変数についてはWorld Bankを参照した。
これらのシグナルをクラウド需要へと変換するため、事業者および企業の年次報告書、投資家向け説明資料、業界団体のウェブサイト、データセンター建設やクラウドプログラム展開を報じる信頼できる経済メディアの報道も活用した。さらに、当社アナリストは企業財務情報および調査情報、ニュースと財務データ、特許データベースの有償サブスクリプションを用いて製品の焦点と時期を相互確認し、公開情報が限られている領域での推測を減らす一助とした。このリストは例示であり、調査過程では他のソースもデータ収集、検証、明確化のために使用された。
一次インタビューおよび調査
一次調査は、インドネシアで実際に購入されているクラウドサービス、契約の価格設定方法、およびワークロードがパブリック、プライベート、ハイブリッドの各構成間でどのように移行しているかを確認するために用いられた。クラウドサービスプロバイダー、システムインテグレーター、データセンターエコシステムの参加者、および規制対象・非規制対象産業の企業購入者を含む多様な関係者と対話を行い、平均支出、導入速度、更新パターンなどの前提を購入者の実際の経験と照らし合わせて確認した。
これらの議論から得られた情報は、シナリオの範囲を調整し、セクター別の需要プールを検証し、国内全体の年次成長期待値の妥当性を確認するために用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:28% | CXO:17% |
| 中堅層:54% | 機能/部門リーダー:37% |
| 小規模プレーヤー:18% | マネージャー:46% |
市場規模算定と予測
市場規模算定は、ITおよびデジタル活動に関する国全体の指標を用いてインドネシアにおける対象クラウド支出プールを再構築するトップダウンの構築から始まり、その後、展開パターンおよび一般的なクラウドサービスの種類別に分割される。この最初の区分が構築された後、顧客規模別の典型的な契約価値のサンプリング、優先垂直分野全体での導入状況のマッピング、実際に消費されているものとマーケティングされているものを検証するためのチャネルからのフィードバックの活用など、選択的なボトムアップチェックによって総計を裏付ける。
モデルを形作る実務的な入力要素には、企業のデジタルトランスフォーメーション予算、データレジデンシーに起因する移行活動、コンピュート・ストレージ・プラットフォームサービス間のワークロード構成比の変化、平均契約期間と更新行動、そしてSaaSおよびPaaS利用を増加させる傾向のある新規アプリケーション開発の速度が含まれる。開示が限られる小規模購入者などカバレッジが不均一な領域では、モデルは業界および組織規模別の代理導入率を用いてギャップを埋め、その後インタビューでこれらの代理指標を再検証する。予測はシナリオ分析を用いて作成され、成長経路は容量追加の予想時期、規制執行の強度、マクロ経済的な支出状況に結び付けられ、その後最終的な曲線は一次検証からの専門家の合意を反映するよう調整される。
データ検証と更新サイクル
出力結果は、複数の独立したシグナルを組み合わせた三角測量によって検証され、その後サービスタイプおよび展開レベルでの分散チェックが行われることで、異常な変動が平均化されて隠れることなく調査される。結果が観測された需要指標と一致しないように見える場合、根底にある前提が再検討され、購入者行動や価格設定において何が変化したのかを確認するための的を絞った追跡対話が行われる。
承認前には、計算ロジック、対象範囲、単位がレポート全体で一貫していることを確認するため、モデルと執筆内容が複数段階の社内レビューを経る。レポートは年次で更新され、大きな規制変更や容量の段階的変化など、短期的な支出に影響を与える重大な出来事が発生した場合には、その都度更新が行われる。提供直前には最終確認が行われ、クライアントが入手可能な最新の見解を受け取れるようにしている。
他の公開推定値と比較したMordor Intelligenceのインドネシアクラウド市場規模
インドネシアのクラウドに関する公開市場価値は、各調査が支出プールを異なる方法で定義し、異なる基準年を用い、異なる価格・導入前提に依拠しているため、しばしば一致しない。その差異は、数値が国内での顧客支出を表しているか、現地で計上されたプロバイダー収益を表しているか、あるいはより広範なデジタルインフラの一括りを表しているかによっても生じる。
ハードウェア主導のデータセンター建設およびコロケーション収益は、Mordor Intelligenceのインドネシアクラウドの対象範囲外であり、これにより推定値は、より広範な構築バリューチェーンではなく、インドネシアの顧客が消費するクラウドサービス収益に焦点を当てたものとなっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.46 B (2025) | |
| 業界調査会社A | USD 4.72 B (2023) | より早い基準年を採用しており、ホスティング、マネージドインフラ、あるいはより広範なITアウトソーシングといった隣接項目を含んでいる可能性があり、これがクラウドサービスのみを対象とした見方と比較して総額を押し上げる場合がある。 |
| 専門調査会社B | USD 3.58 B (2024) | クラウドコンピュートと表記されるより狭いサブ市場を測定しているが、急成長中のワークロード全体に対して積極的な利用および価格進行の前提を適用することが多く、契約の実態と照合しない場合、短期的な価値を過大評価する可能性がある。 |
表全体を見ると、この差異は主にクラウドとして数えられるものと近接カテゴリーとの区分、そして価格および消費が年ごとにどれだけ速く変動すると想定されているかによって説明される。入力を観測可能な導入シグナルに結び付け、現場の関係者との前提の再確認を続けることで、最終的な数値は再検討・再確認可能な明確なステップにまで追跡可能な状態が保たれる。


レポートで回答される主要な質問
2031年におけるインドネシア クラウド市場の予測規模はいくらですか?
市場は年平均成長率(CAGR)14.32%で成長し、2031年までに55億USDに達する見込みです。
インドネシアで現在採用をリードしているクラウド サービスモデルはどれですか?
サービスとしてのソフトウェア(SaaS)が2025年の収益シェア44.62%でトップです。
ハイブリッド クラウド アーキテクチャが勢いを増している理由は何ですか?
企業は柔軟性を維持しながらデータ主権規則を遵守しようとしており、ハイブリッド展開がCAGR 15.21%で推進されています。
最もクラウド支出の成長が速い垂直分野はどこですか?
ヘルスケアおよびライフ サイエンスは、遠隔医療とデジタルヘルスへの投資が増加する中、2031年にかけて最高のCAGR 15.66%を記録しています。
政府の政策はどのように需要に影響していますか?
デジタル インドネシア 2025はクラウド ファーストのアプローチを義務付けており、全国的な電力および接続性のアップグレードと相まって、対応可能な需要を拡大しています。
採用に影響するセキュリティ上の課題は何ですか?
注目度の高いランサムウェア攻撃と厳格化した子ども安全規則がコンプライアンス コストを引き上げ、企業を強固なゼロ トラスト フレームワークを持つプロバイダーへと向かわせています。
最終更新日:


