
パブリッククラウド市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
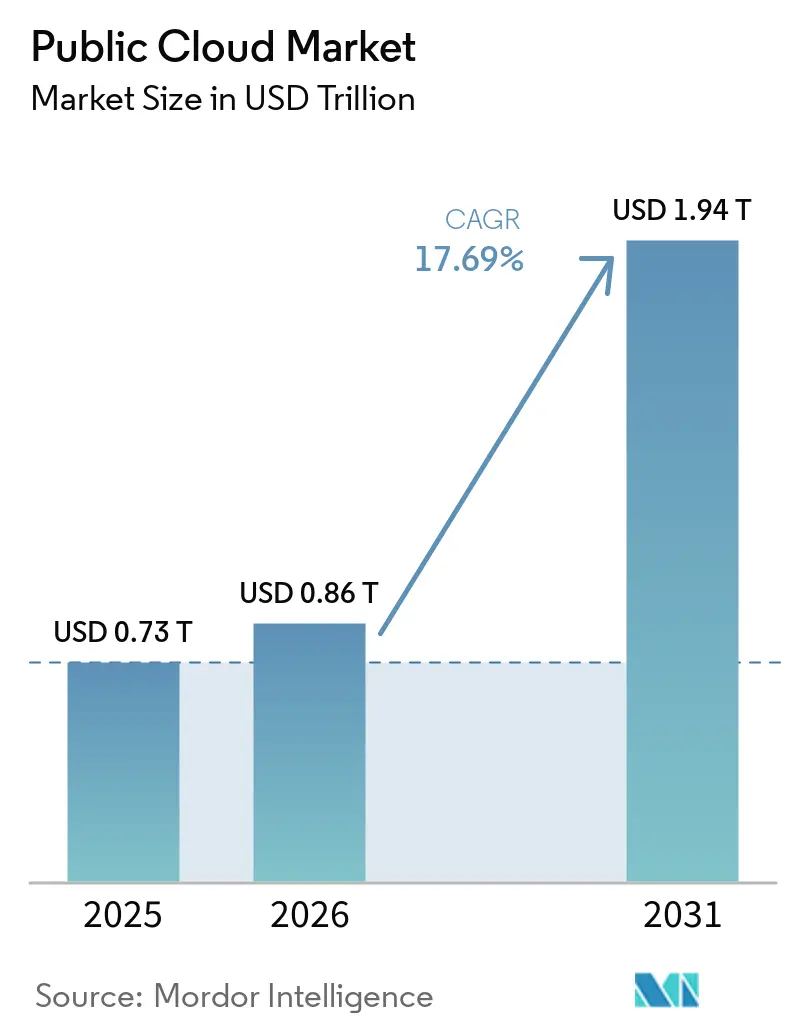
| 市場規模 (2026) | 0.86 兆米ドル |
| 市場規模 (2031) | 1.94 兆米ドル |
| 成長率 (2026 - 2031) | 17.69 % |
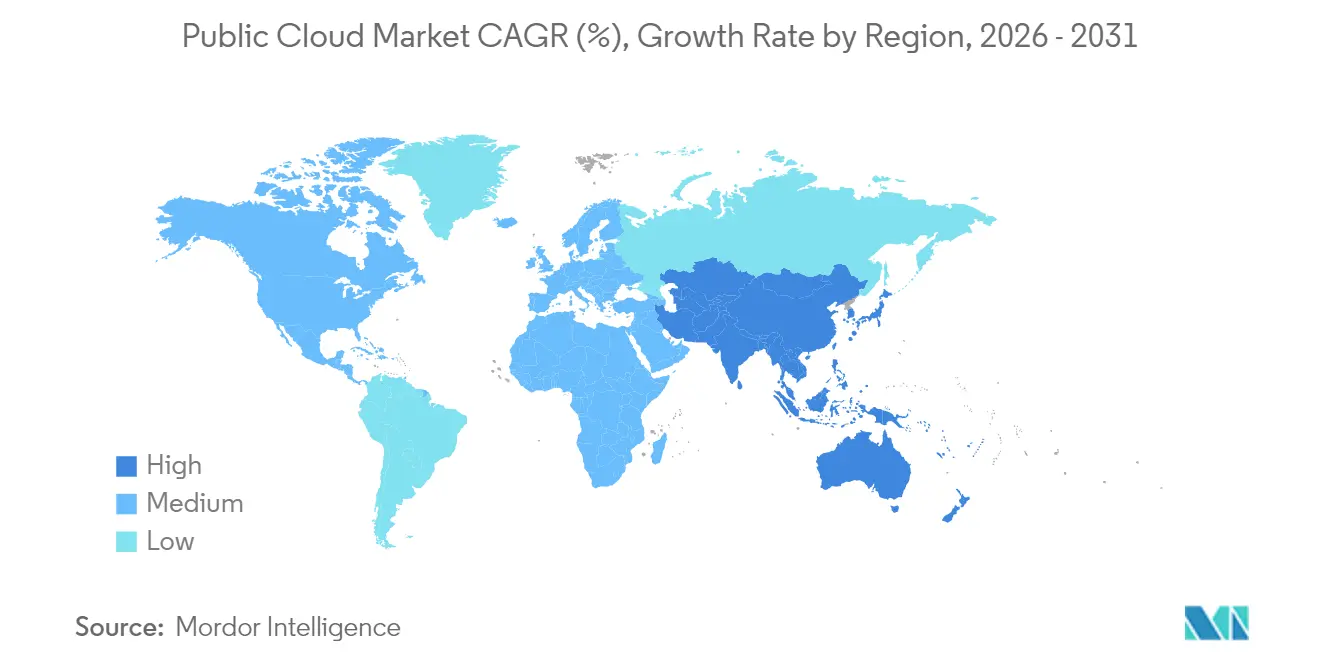
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
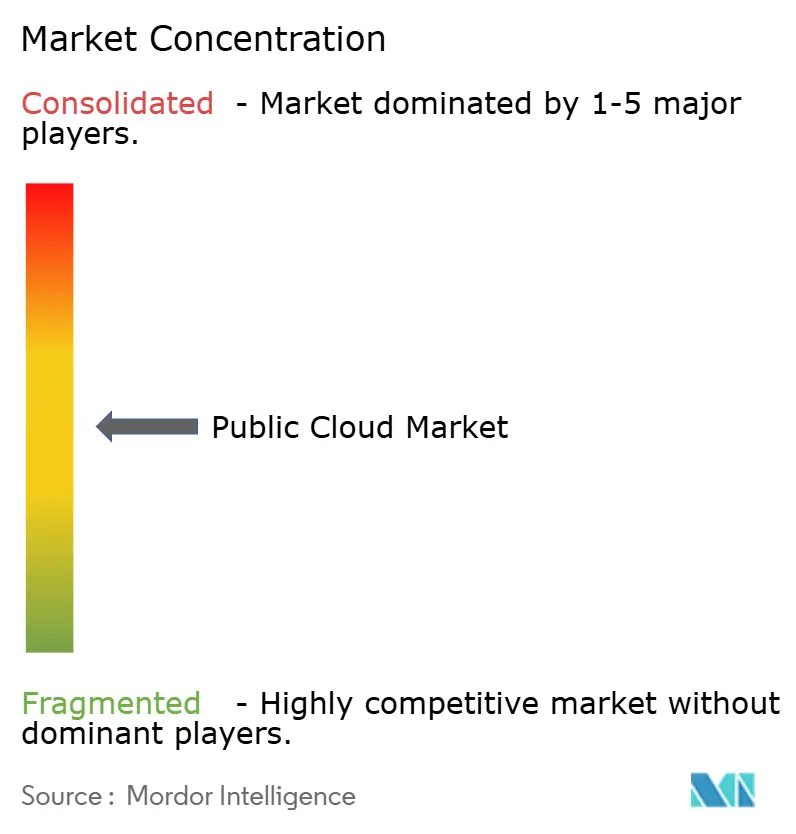
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパブリッククラウド市場分析
2026年のパブリッククラウド市場規模は8,600億米ドルと推定され、2025年の7,300億米ドルから成長し、2031年には1兆9,400億米ドルに達する見通しで、2026年〜2031年にかけて年平均成長率17.69%で成長します。この拡大は、企業がレガシーITスタックからAI対応インフラへ全面的に移行し、クラウドをコスト削減のユーティリティではなく競争上の差別化要因として位置づけていることを反映しています。生成AIワークロードへの需要の高まり、グリーンデータセンターへの税制優遇措置、ソブリンクラウドの義務化がこのセクターの成長を支えています。ハイパースケールプロバイダーは規制要件を満たすためにローカライズされたアベイラビリティゾーンへの投資を進める一方、半導体メーカーは2024年の供給能力を制約したボトルネックを解消するために供給を拡大しています。競争力学はインフラ、プラットフォーム、アプリケーション層のインテリジェンスをバンドルするエコシステムパートナーシップへとシフトしており、企業が価値実現までの時間を短縮し、AI導入のリスクを低減することを可能にしています。
主要レポートのポイント
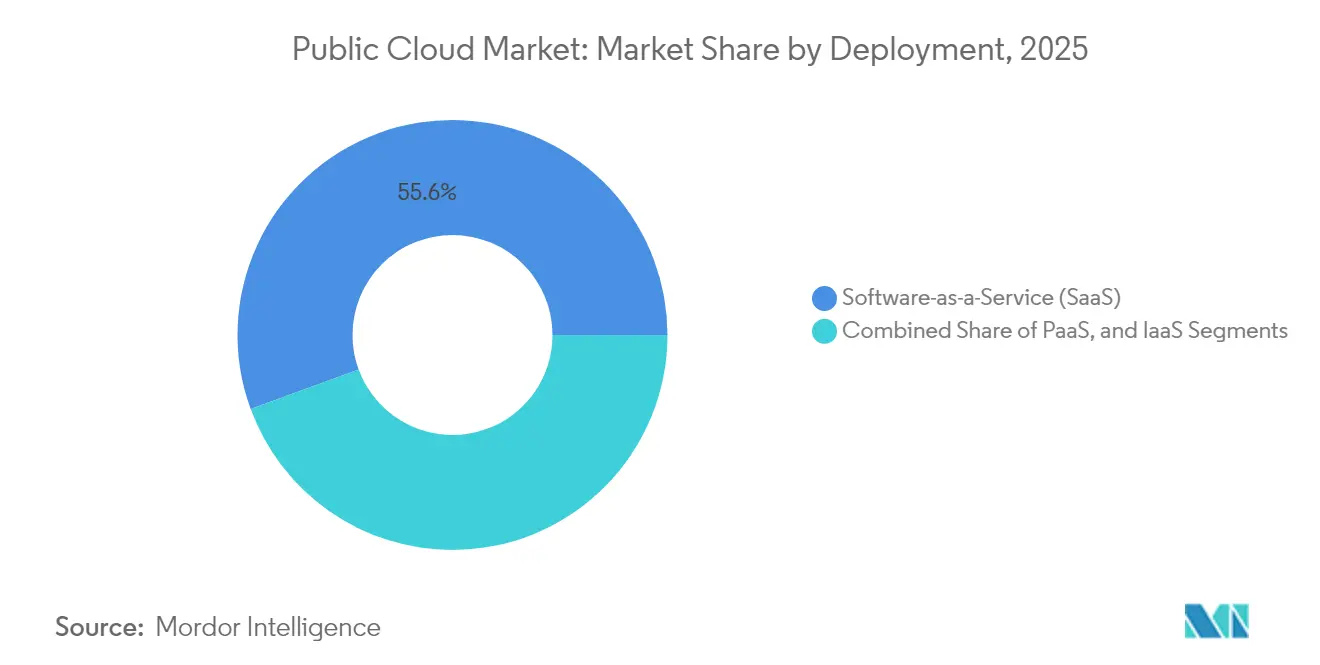
- 展開モデル別では、サービスとしてのソフトウェア(SaaS)が2025年のパブリッククラウド市場シェアの55.60%を占めてトップとなり、サービスとしてのプラットフォーム(PaaS)は2031年までに年平均成長率19.08%を記録する見通しです。
- 組織規模別では、大企業が2025年のパブリッククラウド市場シェアの67.40%を占め、中小企業(SME)は年平均成長率17.92%で最も急速な成長軌道を示しています。
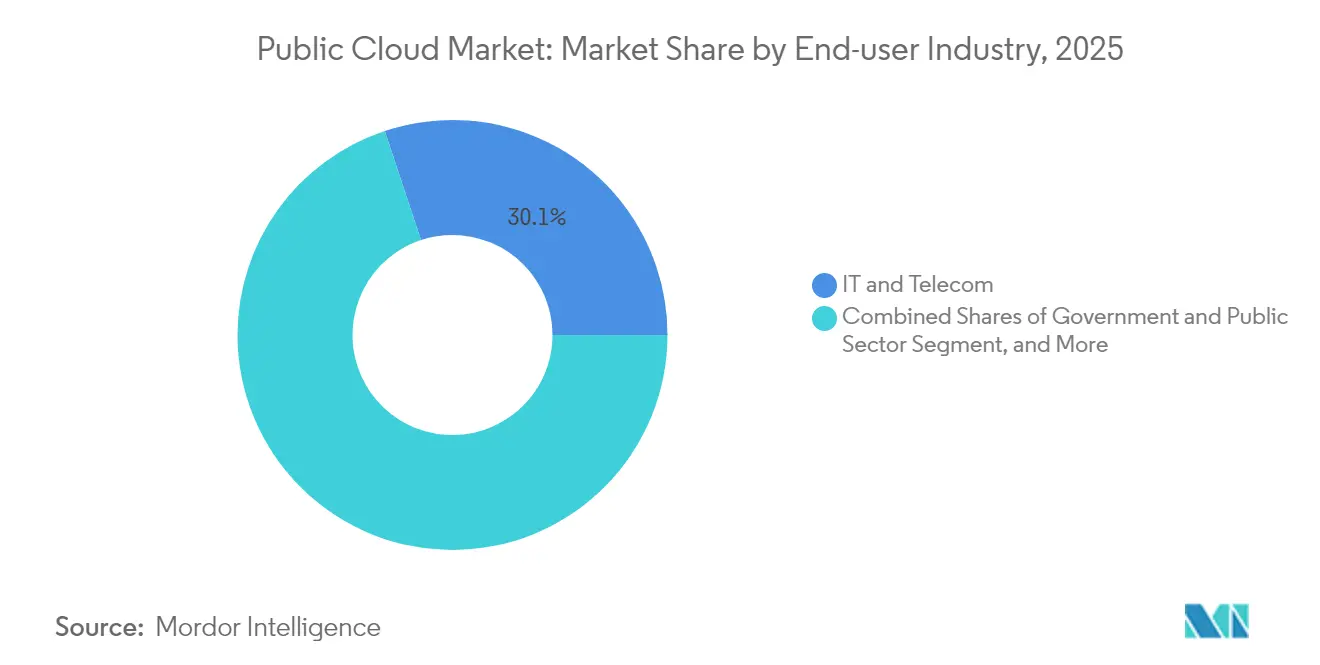
- エンドユーザー産業別では、ITおよび通信が2025年のパブリッククラウド市場規模の収益シェアの30.10%を占め、製造業は2026年〜2031年にかけて年平均成長率20.94%で成長すると予測されています。
- 地域別では、北米が2025年のパブリッククラウド市場の43.75%を維持し、アジア太平洋地域は2031年までに年平均成長率18.12%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI主導のワークロード移行ブーム | +4.2% | グローバル;北米およびアジア太平洋地域で強い | 中期(2〜4年) |
| 生成AI最適化チップの供給拡大 | +3.1% | グローバル;北米および欧州が主導 | 短期(2年以内) |
| ハイパースケールの価格対性能競争 | +2.8% | グローバル | 短期(2年以内) |
| ソブリンクラウドの義務化 | +2.4% | アジア太平洋地域が中心;欧州および中東・アフリカへの波及 | 長期(4年以上) |
| グリーンデータセンターの税額控除 | +1.7% | 北米および欧州;アジア太平洋地域で新興 | 中期(2〜4年) |
| クラウド隣接AIアクセラレーターの需要 | +1.3% | グローバル;先進国市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI主導のワークロード移行ブーム
製造業、銀行業、ヘルスケア組織はパイロット段階を超えて本番規模のAIへと移行し、パブリッククラウド市場への全面的なシフトを推進しています。BMWは6,000のアプリケーションをクラウドインフラ上のSAP S/4HANAに移行し、[1]「BMWが6,000のアプリをSAP S/4HANAに移行」、sap.comJPMorgan Chaseは年間1,700億米ドルのテクノロジー予算のもとで1エクサバイトのデータをAWSに移管しました。製造業者の93%が2024年に新たなAIプロジェクトを立ち上げており、クラウドホスト型AIが実験ではなく戦略的必須事項となっていることが確認されています。
生成AI最適化チップの供給拡大
NVIDIA、SoftBank、および日本政府は、世界的な部品不足に対抗するため、国内AIデータセンターへの共同出資を行っており、米国のハイパースケール事業者はマザーボードおよびプロセッサの供給確保に向けて数十億ドル規模の資本を投じています。政府クラウド市場では、生成AIが地形画像のラベリングや脅威シグナルのトリアージといったミッション業務を支援しつつ、国家安全保障の境界内に留まっています。AWSは2024年第4四半期の収益に対するチップ不足の影響を認めつつも、2026年までに新たなファブおよびパッケージング施設が制約を緩和すると見込んでいます。[2]「AWSは部品制約に直面」、cnbc.com
ハイパースケールの価格対性能競争
Google Cloudは2024年〜2025年に前年比28〜30%の成長を記録し、現在は生のコンピューティングではなく「トレーニング時間コスト」を訴求しており、コモディティ価格設定からAI特化型価値指標へのピボットを示しています(crn.com)。MicrosoftがAzure OpenAIサービスをコアSaaSオファリングに統合したことで、2025年第1四半期のクラウド収益が21%増加しました。AWS–NetAppのような戦略的協力協定はストレージ効率と推論最適化をバンドルしており、エコシステム統合がウォレットシェアをめぐる戦場となっていることを示しています。
ソブリンクラウドの義務化
政府の3分の1が2026年までにソブリンクラウドサービスを採用し、地域プロバイダーがコンプライアンス対応ソリューションを提供するインセンティブが生まれています。日本の「さくらクラウド」とEUのデジタル運用レジリエンス法(DORA)は、厳格な居住要件および監査規定を満たすローカライズされたゾーンへの需要を誘導しています。
制約要因の影響分析*
| 制約要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ主権の複雑な規制 | -2.1% | グローバル;アジア太平洋地域および欧州で深刻 | 長期(4年以上) |
| GPU・光学部品の供給ボトルネック | -1.8% | グローバル;AIワークロード | 短期(2年以内) |
| 関税による費用インフレ | -1.5% | 北米;グローバルな建設計画への波及 | 短期(2年以内) |
| 進化するコンプライアンスの複雑性 | -1.2% | 欧州およびアジア太平洋地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データ主権の複雑な規制
EUのGDPRと米国のCLOUD法のような相反する法令は、多国籍企業に地域をまたいでストレージを複製することを強い、運用コストを引き上げ、国境を越えた分析パイプラインを遅延させています。中国のサイバーセキュリティ法も同様に、「重要データ」を国内に隔離しなければならない外国企業にとってのコンプライアンス上の摩擦を高めています。
GPU・光学部品の供給ボトルネック
マザーボード、トランシーバー、高度なGPUの不足が供給能力の拡大を遅らせており、Microsoftは関税によってプロジェクトコストが鉄鋼、アルミニウム、電子機器で25〜34%上昇する恐れがあるとして、複数のデータセンター建設を一時停止しました。[3]「関税がデータセンターコストを引き上げる」、costar.com事業者はチップ利用率の最適化と、希少なアクセラレーターを有効活用するコンポーザブルアーキテクチャの採用で対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開形態別:
サービスとしてのプラットフォームがAIアプリケーション開発を加速PaaSは2025年にSaaSがパブリッククラウド市場シェアの55.60%を占める中でも、2031年までに年平均成長率19.08%で成長する見通しです。企業はSaaS優先フェーズから、基盤となるインフラを管理することなく独自のAIサービスを構築するためのPaaSへと移行しています。欧州では、統合された開発環境に対する開発者の需要がPaaSをサービスとしてのインフラストラクチャより上位に押し上げています。SiemensのTeamcenter PLMとMicrosoft Azureの組み合わせは、製造ワークフローへのAI組み込みにおけるPaaSの役割を強調しています。ローコードプラットフォームが開発サイクルを短縮するにつれてPaaSのパブリッククラウド市場規模は急増すると予想される一方、SaaSはドメイン特化型アプリケーションを通じて拡大を続けるものの成長は緩やかになると見込まれます。
サービスとしてのインフラストラクチャは、まだコンテナ化できないレガシーワークロードを担うリフトアンドシフト移行において安定した重要性を維持しています。予測期間中、企業がパッケージソフトウェアよりもカスタム機械学習モデルを好む場合、PaaSがSaaSのシェアを侵食する可能性があります。しかし、CRM、HCM、コラボレーションにおけるSaaSの普及は、パブリッククラウド市場の収益の柱としての地位を確保しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


組織規模別:
中小企業が高度な機能を民主化大企業は2025年にパブリッククラウド市場シェアの67.40%を獲得し、潤沢なITバジェットと早期のクラウド導入曲線の恩恵を受けています。しかし、中小企業は簡素化されたオンボーディングと従量課金制の価格設定が参入障壁を取り除くことで、最も急速な年平均成長率17.92%を示しています。米国企業の99%を対象とした調査では、クラウド導入が中小企業の生産性とイノベーションを向上させることが示されています。
生成AIのAPIがデータサイエンスチームの必要性を抽象化するようになったため、中小企業の需要に紐づくパブリッククラウド市場規模は拡大する見通しです。一方、大企業はJPMorganの1エクサバイトのAWSへの移行に代表されるような複雑なマルチクラウド戦略を通じて価値を引き出し続けるでしょう。この二速展開は、企業規模が最先端コンピューティングへのアクセスを左右しなくなるという収束を示しています。
エンドユーザー産業別:
製造業がパイロット段階を超える製造業は年平均成長率20.94%で最も急成長している垂直市場であり、ITおよび通信は2025年のパブリッククラウド収益の30.10%のシェアを維持しています。予知保全、デジタルツイン、AIを活用した品質管理が工場フロアのワークロードをパブリッククラウド市場へと推進しています。しかし、企業は前払い容量の半分以下しか活用しておらず、最適化の余地があることを示唆しています。
金融サービスはコアバンキングスタックの移行を続けており、シカゴ連邦住宅貸付銀行が移行後にインフラコストを30%削減した事例がその証左です。ヘルスケアのクラウド支出は遠隔医療の普及に伴い加速しており、政府の需要は2025年までに700億米ドルに3倍増する見通しで、公共部門のデジタル化が商業的な需要を補完していることを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米パブリッククラウド市場
北米は2025年において43.75%のシェアを占める最大の地域でありハイパースケールの本社拠点、ベンチャーエコシステム、および成熟したエンタープライズ支出パターンを基盤としている。しかし、電子機器に対して最大34%の関税が課される可能性があり、建設コストの上昇リスクが生じ、Microsoft のような事業者は拡張計画の協議を延期する動きを見せている。連邦政府のクラウド予算は増加しており、2025年度には83億米ドルが充当される見込みであり、インフレによる下押し圧力の一部を相殺している。財務省だけでも前年比でクラウド予算を4倍に引き上げており、公共部門の旺盛な需要が揺るぎないことを示している。
アジア太平洋パブリッククラウド市場
アジア太平洋地域は成長の牽引役であり、2031年までのCAGRは18.12%と予測されている。AWSは日本のインフラ整備に2.26 トリリオン 円(151億米ドル)の投資を表明し、MicrosoftはAIデータセンターに29億米ドルを投じている。東京の経済安全保障推進法は、1億米ドル規模の生成AI(GenAI)スーパーコンピューターの費用の半額を補助しており、コンピューティング資源の確保に向けた国家としての強い意志を反映ている。アジア開発銀行の調査によれば、クラウドはGDPの最大2.23%に貢献しており、政策改革によって2028年までに0.7パーセントポイントの成長が追加される可能性がある。
欧州・中東・アフリカおよび南米パブリッククラウド市場
欧州はDORAなどの厳格なデータ居住要件に関する法規制に対応しており、多国籍企業の展開を複雑にしている一方で、コンプライアンスに精通した地域プレイヤーには明確な指針を提供している。規制環境にもかかわらず、欧州大陸のクラウドサービスは2028年までにCAGR 23.1%で成長し、1,104億ユーロに達する見込みであるが、米国ベンダーが依然として72%のシェアを保持している。南米、中東、アフリカは依然として黎明期にあるものの、戦略的な地域として位置づけられており、未充足のデジタルトランスフォーメーション需要を取り込むべく先行投資が行われている。

規制環境
パブリッククラウド導入を形成する規制は、特に欧州および英国において、システミックなICTリスク、主権、そして国境を越えたデータ移転管理を中心に厳格化している。EUデジタル運用レジリエンス法(DORA)の監督下では、大規模ICTプロバイダーは重要な第三者プロバイダーとしてより厳しい監視を受けており、規制対象金融事業者に対するデューデリジェンス、監査可能性、集中リスク管理が強化されている。英国では、財務省が「重要な第三者(指定)規則2026年(No. 777)」を制定し、2026年7月13日に施行され、AWS、Google Cloud、Microsoft、Oracleを重要な第三者として指定し、レジリエンステストおよびインシデント管理に関するコンプライアンス期待を高めている。
EUは、2026年6月3日の欧州委員会によるクラウド・AI開発法(CADA)の提案を通じて、クラウドおよびAI主権の強化にも動いており、これに加えてハイパースケーラーに対する広範な規制圧力、クラウドサービスがEUのテクノロジー規則の対象となるかどうかについての議論も存在する。同時に、世界的なデータ主権の分断状態は続いている。EU一般データ保護規則(GDPR)の移転要件(Schrems II判決後の仕組みを含む)、米国CLOUD Act、そして中国のデータローカライゼーション義務は、地域ごとのクラウドアーキテクチャの選択、ローカライズされたアベイラビリティゾーン、そしてソブリンクラウド運用モデルへの顧客需要を引き続き形成している。
競争環境
AWS、Microsoft Azure、Google Cloudは2025年第1四半期にパブリッククラウド市場シェアの63%を支配しました。AWSは3四半期の収益軟調にもかかわらず29%のシェアを維持し、Microsoftはスタックのあらゆる層に組み込まれたAIによってシェアを22%に引き上げています。Googleは28〜30%の成長を維持した後、12%のシェアを保持しています。競争の最前線はエコシステムアライアンスへと移行しており、AWSはNetApp、CrowdStrike、Rackspace、Hitachi、Lumenと複数年契約を締結し、ワークロードの粘着性を高めるエンドツーエンドのソリューションを提供しています。
地域の競合他社はソブリンコンプライアンスの専門知識を活用して政府および公共部門のワークロードを獲得しています。特許出願によると、MetaはVR中心のクラウドエコシステムを構築し、Sonyはゲームストリーミング向けプラットフォームを設計しており、新たな消費者向け収益源の可能性を示唆しています。M&Aも継続しており、IBMはハイブリッドクラウド自動化を強化するためにHashiCorpを43%のプレミアムで買収することに合意し、CDWはミッドマーケットのマネージドサービスを対象にMission Cloud Servicesを買収しました。
パブリッククラウド産業のリーダー企業
Amazon Web Services Inc. (AMAZON.COM, Inc.)
Alibaba Cloud (Alibaba Group Holding Limited)
Google LLC (Alphabet Inc.)
Microsoft Corporation
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
パブリッククラウド市場
- Amazon Web Services Inc.
- Microsoft Corporation (Azure)
- Google LLC (Google Cloud)
- Alibaba Cloud
- Oracle Corporation
- IBM Corporation
- Tencent Cloud
- Salesforce Inc.
- SAP SE
- Adobe Inc.
- VMware Inc.
- Huawei Cloud
- OVHcloud
- DigitalOcean Holdings Inc.
- Rackspace Technology Inc.
- Linode (Akamai)
- Hetzner Online GmbH
- Snowflake Inc.
- Workday Inc.
- ServiceNow Inc.

市場機会と将来展望
ソブリンクラウド調達および規制対象産業のコンプライアンスは、レジデンシー、監査証拠、運用レジリエンスを個別対応の案件としてではなく標準化されたオファリングにパッケージ化できるプロバイダーにとっての空白地帯を生み出している。英国による2026年のAWS、Google Cloud、Microsoft、Oracleの重要な第三者指定と、EUのDORAによるシステミックなICTサプライヤーへの注目は、購入者をより体系化された第三者リスク管理、継続的な統制モニタリング、そしてサブプロセッサーへの契約上の可視性へと導いている。これにより、パブリッククラウドプラットフォームを通じて提供されるコンプライアンス対応アーキテクチャ、マネージドセキュリティサービス、およびデータガバナンスツールへの需要が高まっている。
公共部門の能力向上プログラムおよびAI産業化イニシアチブは、もう一つの機会の道筋を開いている。欧州委員会による2026年のクラウド・AI開発法(CADA)提案は、AIファクトリーや公共部門のクラウドサービスを共有するためのEuroCloud Federationといった概念を含む枠組みを基盤としている。並行して、企業のユースケースは、単純な移行からエージェント型AIおよびシミュレーション駆動型運用によるワークフロー再設計へと移行しており、これはMicrosoftの2026年3月のサプライチェーンアーキテクチャに関する発表内容や、AWS Supply Chainの製品化された多段階連携機能(例えば、共有購入注文やNティア可視化のためのパートナーオンボーディング)に反映されている。これらの変化は、コンピュートとドメインプラットフォーム(サプライチェーン、製造、BFSI)を組み合わせ、AIワークロードの生産までの時間短縮を目指したエンドツーエンドの参照アーキテクチャを提供するクラウドプロバイダーとエコシステムに有利に働いている。
Recent Industry Developments in パブリッククラウド市場
- 2026年5月:Amazon Web Servicesは、NIST CMP IUTリストを更新し、Amazon Linux Kernel暗号モジュールを追加、機密ワークロード向けのクラウドセキュリティおよび暗号検証ステータスを強化した。これにより、企業がクラウド内でのAIおよびデータ保護においてより高い保証を求める中、AWSの暗号スタックの信頼性とコンプライアンス姿勢が強化される。
- 2026年4月:Amazon Web Servicesは、ABSがOSPARリストを更新し、Azure、Dynamics 365、Google Cloudを含むクラウドプロバイダーを追加したと述べている。主要プラットフォーム間で規制環境の整合性が高まり、規制監視の強化とベンダー間クラウド信頼要件の高まりを示している。
- 2025年2月:IBMがHashiCorpをプレミアム付きで買収し、ハイブリッドクラウドオートメーションを強化する。この取引はIBMの戦略的クラウドオートメーション能力を拡大し、ハイブリッドクラウドエコシステムにおけるIBMの存在感を拡大する。


パブリッククラウド市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおけるパブリッククラウド市場は、共有されたプロバイダー管理インフラを通じて提供されるパブリッククラウドサービスから得られる収益を対象としています。顧客はインターネットまたは専用接続を介してこれらのサービスにアクセスし、継続的なサービスとして使用量および容量に対して料金を支払います。
対象外の範囲:単一企業向けに構築されたプライベートクラウド、オンプレミスのソフトウェアライセンス、またはパブリッククラウドサービスを含まない純粋なコロケーションおよびデータセンターの不動産賃貸は計上しません。
セグメンテーション概要
- 展開形態別
- サービスとしてのソフトウェア(SaaS)
- サービスとしてのプラットフォーム(PaaS)
- サービスとしてのインフラストラクチャ(IaaS)
- 組織規模別
- 中小企業(SME)
- 大企業
- エンドユーザー産業別
- BFSI
- ヘルスケアおよびライフサイエンス
- 政府および公共部門
- 製造業
- ITおよび通信
- その他のエンドユーザー産業
- 地域別
- 北米
- 南米
- 欧州
- アジア太平洋
- 中東
- アフリカ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の枠組みを設定し、パブリッククラウドに対応する支出カテゴリを特定し、地域別需要シグナルを確定するために使用されました。OECDデジタル経済データセット、ITU ICT指標、世界銀行マクロシリーズ、米国BEA産業勘定(該当箇所)、ならびにクラウド導入またはデータセンターの最新情報を公表している規制当局およびデジタル省庁などの公的・公式情報源を参照しました。
並行して、主要なパブリッククラウドサービスプロバイダーの年次報告書、投資家向けプレゼンテーション、および製品ドキュメントを精査し、収益構成の変化、サービス定義、および価格動向がSaaS、PaaS、IaaSにどのように対応するかを把握しました。一部では、公開情報が十分に詳細でない場合に、タイムライン、投資強度、および技術方向性を確認するため、企業財務・インテリジェンス、ニュース・財務情報、および特許データベースの有料サブスクリプションを活用しました。ここに記載されているデスクソースは例示に過ぎず、データ収集、相互確認、および前提条件の明確化のために他の参考資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、特に価格動向、消費パターン、および顧客がSaaS、PaaS、IaaSにわたって支出をどのように配分しているかなど、公開データでは把握しにくモデル入力値を検証するために使用されました。主要地域のサービスプロバイダー、チャネルおよびアドバイザリーパートナー、ならびにエンタープライズバイヤーと幅広く対話し、需要シグナルとサプライヤーの見解を比較・照合しました。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:12% | アジア太平洋:53% |
| 中位層:60% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ:29% |
| 中小規模プレイヤー:14% | マネージャー:54% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、需要プール指標を用いてサービス種別ごとにパブリッククラウド支出を再構築し、地域および主要エンドユース活動パターンに配分するトップダウン構築から始まります。合計値を現実的に保つため、期待消費量に適用されたサンプリングされた単価範囲、ならびに開示された収益ラインおよびチャネルフィードバックからの選択的な積み上げなど、ボトムアップの近似値をチェックとして使用します。
この市場における主要な入力値には、SaaS、PaaS、IaaSにわたる支出の分割、オンプレミスワークロードからのエンタープライズ移行ペース、価格設定および割引動向、ワークロードの実行場所に影響する地域別データレジデンシー制約、ならびにハイパースケールの構築状況やAI対応コンピュートの供給逼迫などのキャパシティシグナルが含まれます。変数を直接観測できない場合は、インタビュー入力に基づいて範囲を設定し、マクロITスペンドおよび導入データとの整合性を確認した後に絞り込みます。
予測にあたっては、主にトレンドベースの手法を補完したシナリオ分析を使用します。ベースライン成長は導入状況、価格設定、およびワークロード強度に連動させ、主要な規制変更や大規模インフラ拡張などの段階的変化に応じて調整します。予測パスは、ドライバーの前提条件が一次回答者の現実的な購買・更新行動として説明する内容と一致した後にのみ確定されます。
データ検証と更新サイクル
モデルのアウトプットは、パブリッククラウドサービス支出サマリー、地域別クラウド導入指標、およびサプライサイドのキャパシティ発表などの独立したシグナルと照合されます。大きな乖離が見られた場合は、承認前に調査を行います。外れ値が現れた場合は、前提条件を再検討し、最も関連性の高い回答者タイプへのフォローアップコールを実施して、変化が実際のものかデータのタイミング問題かを確認します。
また、通貨換算のタイミング、サービスマッピングロジック、および地域別成長率の妥当性など、主要な計算ステップに対して第二のアナリストによるレビューを適用します。レポートは年次で更新され、需要や価格に影響を与える重大なイベントが発生した場合は中間更新を行います。納品前に最終レビューを実施し、クライアントが利用可能な最新の見解を受け取れるようにします。
Mordor Intelligenceのパブリッククラウド市場規模と他の公表推計値との比較
パブリッククラウドの公表市場規模がしばしば異なるのは、含まれるサービスバスケットが同一でないこと、および通貨換算のタイミングと価格前提が合計値を変動させる可能性があるためです。また、数値がエンドユーザー支出、プロバイダー収益、またはその両方の組み合わせとして報告されているかどうかによっても乖離が生じ、計上対象が変わります。
外部の合計値の中には、パブリッククラウドと隣接するホスト型プライベートクラウドや広義のITアウトソーシング型サービスを組み合わせているものもあります。また、AI主導の消費増加に関して積極的な前提を使用している場合もあります。Mordor Intelligenceのモデルでは、SaaS、PaaS、IaaSにわたるパブリッククラウドサービス収益のみを計上し、純粋なコロケーション賃料やオンプレミスライセンスなどの非サービス項目は除外することで、結果が再現可能な需要プールに紐付けられるようにしています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.73 トリリオン 米ドル(2025年) | |
| 政府ホワイトペーパーA | 0.77 トリリオン 米ドル(2024年) | 2024年のパブリッククラウドサービスの販売数値を使用しており、参照される内訳の一部はパブリッククラウドと並んでホスト型プライベートクラウドを含むと解釈できる可能性があり、純粋なパブリッククラウドのみの計と比較して合計値が高くなります。 |
| 産業予測B | 0.68 トリリオン 米ドル(2024年) | 2024年のエンドユーザー支出として固定カテゴリセットとタイミング前提で報告されており、年末に使用量が急増した場合や通貨タイミングが異なる場合に、プロバイダーが認識する収益を過小評価する可能性があります。 |
3つの数値にわたる乖離は、主にカテゴリマッピングと年度選択によって説明され、計算上の問題ではありません。サービスバスケットが明確に定義され、前提条件が消費およびキャパシティシグナルと照合されると、結果として得られる市場価値は一貫した方法で追跡・更新しやすくなります。


レポートで回答される主要な質問
パブリッククラウド市場の現在の規模は?
パブリッククラウド市場は2026年に8,592億6,000万米ドル相当であり、年平均成長率17.69%で2031年までに1兆9,362億3,000万米ドルに達すると予測されています。
2031年までに最も急速に成長する展開モデルはどれですか?
サービスとしてのプラットフォームがAI対応開発環境への需要の高まりを反映し、年平均成長率19.08%で成長をリードしています。
ソブリンクラウドの義務化が重要な理由は何ですか?
ハイパースケール企業にローカライズされたゾーンの構築を強制し、コンプライアンス対応の地域プロバイダーに空間を開くことで、予測年平均成長率に2.4パーセントポイントを加算します。
GPUの不足はクラウドの拡大にどのような影響を与えますか?
アジア太平洋地域は予測期間(2026年〜2031年)において最も高い年平均成長率で成長すると推定されています。部品のボトルネックは予測年平均成長率から1.8パーセントポイントを削減し、データセンターの建設を遅延させており、プロバイダーは既存のハードウェアの最適化を迫られています。
GPUの不足はクラウドの拡大にどのような影響を与えますか?
製造業は工場でのAI活用による予知保全とデジタルツインの展開により、年平均成長率20.94%で垂直市場の成長トップとなっています。
競争上のパブリッククラウド環境を支配しているのはどこですか?
AWS、Microsoft Azure、Google Cloudが合計63%の市場シェアを保持していますが、特化した地域ベンダーがソブリンクラウドソリューションで存在感を高めています。
最終更新日:



