
Mordor Intelligenceによるインド屋根置き太陽光発電市場分析
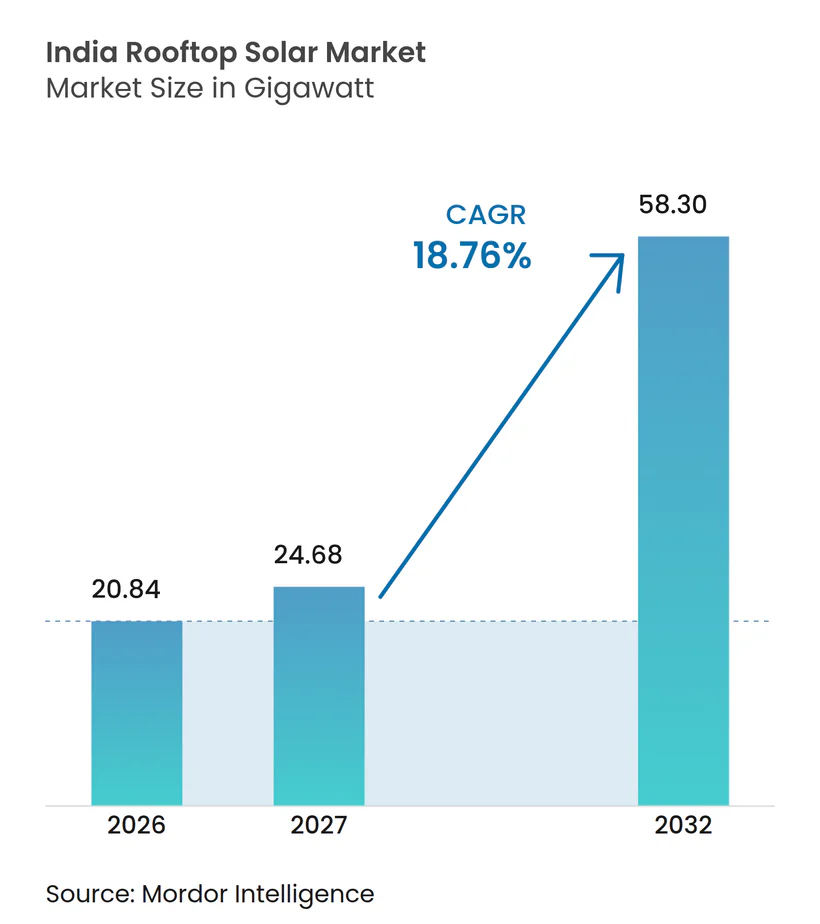
インドの屋上太陽光発電市場規模は、2026年の20.84ギガワットから2027年には24.68ギガワットに増加し、2032年までに58.3ギガワットに達すると予想されており、2027年〜2032年にかけてCAGR 18.76%で成長します。
住宅向け支援と融資付き産業用電力供給は、インドの屋上設置において相互補完的な拡大経路をもたらしています。プロバイダーは、購入者の初期支払い制約に対応する融資手配と組み合わせた提供能力を構築することができます。しかし、ベンダーの受注残や適合パネルの調達待ちにより、締結済み契約から稼働システムへの転換が遅延する可能性があります。そのため、適合パネルを確保し、締結済み受注に合わせて試運転ペースを維持できるインストーラーへとサプライヤーの優位性がシフトしています。実行上のボトルネックは、政策に支えられた需要と実際に稼働する容量を乖離させる可能性があります。
主要レポートの要点
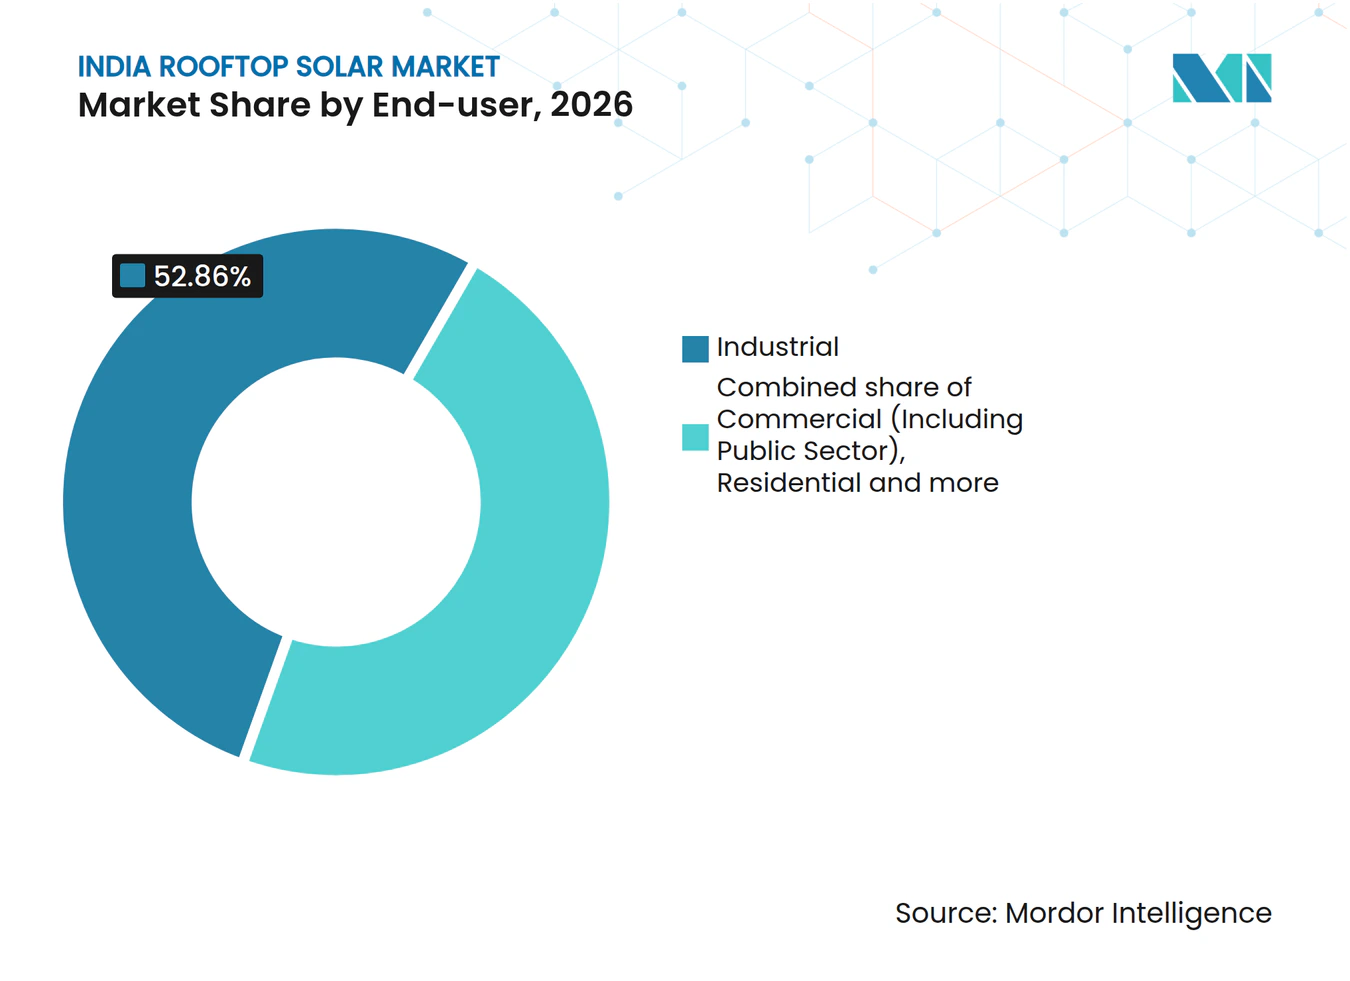
- エンドユーザー別では、産業用システムが2026年のインドの屋上太陽光発電市場シェアの52.86%を占め、住宅用は2027年〜2032年にかけてCAGR 23%で最も速く成長すると予測されています。
- グリッドタイプは、系統連系型の電力クレジット方式と、専用のローカルサービスを中心に構成されたオフグリッド型システムを区別します。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドラバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギー統合に向けた政府の取り組み | +14% | 全国 | 中期(2〜4年) |
| 商業・産業セクターにおける需要の増加 | +8% | 全国(スリペルンブドゥールを含む) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギー統合に向けた政府の取り組み
家計の負担能力は、特に初期設置費用の融資が普及を制限している場合に、政府支援が屋上需要に直接働きかける経路を提供します。2026年7月、新・再生可能エネルギー省(MNRE)は、PMスーリャ・ガル制度の下で、中間所得層および経済的弱者世帯の負担軽減策として、最初の2kWpに対する中央補助の引き上げを説明しました。[1] 国有銀行は、レポレートに50ベーシスポイントを加えた優遇金利で、担保不要・10年返済期間のローンを提供しました。10年の返済期間は返済を長期間に分散せ、システムコストの残額を融資する世帯の年間返済負担を軽減します。この制度には、再生可能エネルギーサービス会社および電力会社主導のアグリゲーションモデルも含まれていました。したがって、この制度の普及は補助金そのものだけでなく、貸し手やアグリゲーターにも依存しています。
商業・産業セクターにおける需要の増加
プロバイダーが電力供給とプロジェクト融資を組み合わせることで、商業・産業用屋上の普及に実践的な経路が生まれます。MNREは、2025年度の商業・産業プロジェクトがインドの屋上太陽光発電の追加容量のうち約2GWを占めたと報告しています。2025年、Guna Solarは、スリペルンブドゥールのSIPCOT製造施設において、Modine Thermal Systemsのために994.2kWの屋上発電所を試運転しました。SIDBIは、Modineへの初期費用ゼロの運営費用モデルでこのプロジェクトに融資し、初日からエネルギー費用が50%削減されたと報告されています。この仕組みは、試運転済みの産業用システムを特定のコストおよび融資提案に結びつけます。産業用屋根にサービスを提供するプロバイダーにとて、融資付き電力供給を手配することで、設備設置だけでなく電力サービスの関係も獲得できる可能性があります。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 屋上プロジェクトの設置の遅れ | -3% | ウッタル・プラデーシュ州、ハリヤーナー州、オディシャ州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
屋上プロジェクトの設置の遅れ
設置能力は、世帯がベンダーと契約を締結した後でも、屋上の普及を制約する可能性があります。2026年4〜6月、MNREは、66社の住宅用PMスーリャ・ガルベンダーにおいて、契約アップロード済みの申請件数が実証済みの設置能力を大幅に上回っていることを確認しました。このミスマッチは、インストーラーの受注残と実際に試運転できる能力を乖離させ、世帯の発電アクセスを遅延させる可能性があります。2026年6月、ウッタル・プラデーシュ州、ハリヤーナー州、オディシャ州の屋上インストーラーは、国内コンテンツ要件を満たすパネルの調達に25〜30日の待機期間があると報告しました。調達と設置の制約が重なる場合、追加の顧客獲得だけではプロジェクトの完了を加速させることはできません。商業的なペナルティは契約と系統連系の間に発生し、世帯は太陽光発電を待ち、インストーラーは受注済みの全作業を完成システムに転換できない状況に陥ります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー別:
産業規模と住宅用の拡大産業用は2026年のインドの屋上太陽光発電市場規模の52.86%のシェアを占めました。2025年4月、Jindal StainlessとAB Energia Solutionsは、オディシャ州のJindalのジャジプール工場において、10棟の産業用屋根に23.02MWpの屋上太陽光発電システムを試運転しました。この屋上システムは、別途設置された浮体式太陽光発電所も含む複合プロジェクトの一部を構成しました。Jindalは、この複合プロジェクトの利点として従来の系統依存度の低下を挙げました。このような複数屋根を持つ製造サイトは、一つの産業用購入者のもとに相当量の設置容量を集中させることができ、産業用が容量別で最大のセグメントである理由を説明する一助となっています。
住宅用は最も成長が速いセグメントであり、2027年〜2032年にかけてCAGR 23%が予測されてます。2026年9月29日時点で、約501万件のPMスーリャ・ガル屋上設置がインドの595万世帯に恩恵をもたらしました。[2] 公共セクターを含む商業ユーザーは、建物ポートフォリオという独自のユースケースを持ち、中央省庁は2026年8月までに合計872MWに相当する25,255棟の政府建物を太陽光化しました。これらは、世帯参加から省庁の建物ポートフォリオまで、顧客獲得の異なる単位です。したがって、住宅用の成長は反復可能な顧客獲得と設置提供を優先する一方、公共建物ポートフォリオは機関との関係の中で複数の設置を集中させることができます。


注記: 個別セグメントのシェアはレポート購入後に入手可能です
グリッドタイプ別(定性分析のみ):
系統クレジットと専用ローカル供給系統連系型屋上システムは、地域の規則が許可する場合、共有発電資産を複数の住宅用電力料金に接続することができます。マハラーシュトラ州では、バーチャルネットメータリングにより、同一配電ライセンシーエリア内の集合住宅の適格居住者に対して、系統への輸出発電量をクレジットとして付与することが認められています。共有システムは、共用接続を含む同一住宅組合またはアパートオーナー協会の参加居住者を巻き込みます。その総容量は、参加消費者が適格とされる容量の合計を超えることはできません。これらの条件により、参加者の適格性とクレジット配分がプロジェクト設計の一部となるため、共有屋根の物理的なスペースだけでは商業的に利用可能なシステムを決定することはできません。
オフグリッド屋上プロジェクトは、支援対象となるローカル活動を中心とした電力サービス設計を必要とします。POWERGRIDは、2026年6月22日、メガラヤ州マウリンデップにおいて、コミュニティ養殖および収穫後管理のための25kWpのオフグリッド屋上発電所を引き渡しました。世界資源研究所の2025年医療ガイダンスは、インドとアフリカの事例を踏まえ、分散型システムの規模設定を施設のエネルギーニーズ、予算、および既存の電力オプションに結びつけています。重要負荷から始めて後から拡張することで、サービスカバレッジを意図的な設計上の選択とすることができます。医療機関の購入者にとって、初期の重要負荷カバレッジは、施設の残りの医療・非医療サービスへの電力供給に関する第二の投資判断を残す可能性があります。
規制の枠組みと見通し
この比較は、住宅用および産業用購入者にサービスを提供する屋上プロジェクト開発者の観点から、選択された管轄区域を検討します。インドの国家消費者権利規則は、小規模システムの実現可能性プロセスを簡素化し、特定のネットワーク強化コストを配電会社に割り当てています。マハラーシュトラ州は、適用されるサービスタイムライン内、必要なネットワークアップグレードを配電ライセンシーに別途割り当てています。この区別は商業的に重要であり、開発者はシステムの容量と電力会社の責任に合わせて提供コミットメントを調整する必要があります。
規制テーブル
| 判断要素 | インド | マハラーシュトラ州 |
|---|---|---|
| 主要機関 | 電力省および配電ライセンシー | マハラーシュトラ州電力規制委員会(MERC)および配電ライセンシー |
| 主要な規制・指針 | 2024年消費者権利規則改正 | 2024年屋上改正 |
| 商業的効果 | 10kW以下は実現可能性調査不要;10kW超は15日間の調査期限を過ぎた場合に承認とみなす;5kWまでの必要なネットワーク強化は配電会社負担 | 実現可能性調査または申請承認とみなされた時点から設置完了まで、サービスタイムライン内での必要なネットワークアップグレード;必要な強化コストはライセンシーの年間収益要件に含まれる |
| 現在の政策の魅力度 | 高 | 高 |
| 政策の魅力度の今後の方向性 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||
インドの「高」評価は小規模システムの実現可能性と強化コスト軽減を反映し、マハラーシュラ州の「高」評価は電力会社のアップグレード義務の明確化と収益要件によるコスト処理に基づいています。2026年3月の国家草案では、州電力規制当局が500kW超の屋上システムに蓄電池を義務付けることを許可する内容が盛り込まれています。マハラーシュトラ州の2026年9月草案は、容量ベースの固定バンキング料金および待機料金と、失効ユニットを除くスロット間でバンクされたユニットへの変動料金を提案し、契約再生可能容量が3kW以下の消費者を免除しています。これらの規定が採択された場合、容量とエネルギーバンキングのパターンが大規模プロジェクトの財務的根拠においてより重要な意味を持つ可能性があります。
バリューチェーンの段階
バリューチェーンは、モジュール供給、屋上プロジェクト提供、および継続的な運営を比較しており、設備・サービスプロバイダーはそれぞれ異なる収益機会を持っています。Tata Power Company Limitedは2026年度に1.7GWpの屋上太陽光発電を設置しており、プロジェクト提供段階の規模を示しています。Tata Power Renewable Energy Limitedの一部であるTata Power Solaroof、銀行および非銀行金融会社を通じて顧客に融資を提供しています。この組み合わせにより、供給された設備を設置済みシステムに転換するための資金調達準備がプロセスの一部となっています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 太陽光発電モジュールの製造と供給 | Adani Solar、Waaree、Premier Energiesなどのモジュールメーカー | モジュール販売 | 設備仕様がプロジェクトニーズと乖離するリスク | モジュール発注前にシステム要件を確定する |
| 屋上の設計、調達、設置 | Tata Powerなどの屋上インストーラー;LNB Renewable Energy Ltdなどのエンジニアリング・調達・建設プロバイダー | システム設置・統合収益 | 設置前の資金調達準備 | 融資承認を設置スケジュールに合わせる |
| 設置後の運営・保守 | LNB Renewable Energy Ltdなどの屋上運営・保守プロバイダー | 運営・保守サービス収益 | 試運転後のサービス責任の不明確さのリスク | 引き渡し時に運営義務とサービス範囲を定義する |
| 情報源: Mordor Intelligence | ||||
LNB Renewableは、クライアント資金調達モデルと、屋根オーナーへの初期費用なしでLNBまたは投資家がシステムを設置する代替モデルを提供しています。これらの代替案は、どの参加者が提供資金を負担し、その参加者がいつ投資を回収できるかを変えます。プロバイダー資金調達オプションの下では、屋根オーナーの初期費用ゼロにより別の参加者が資産に資金を提供するため、設置前に運営責任について合意する必要があります。
競合環境
市場集中度
インド屋根置き太陽光発電市場のトップ企業
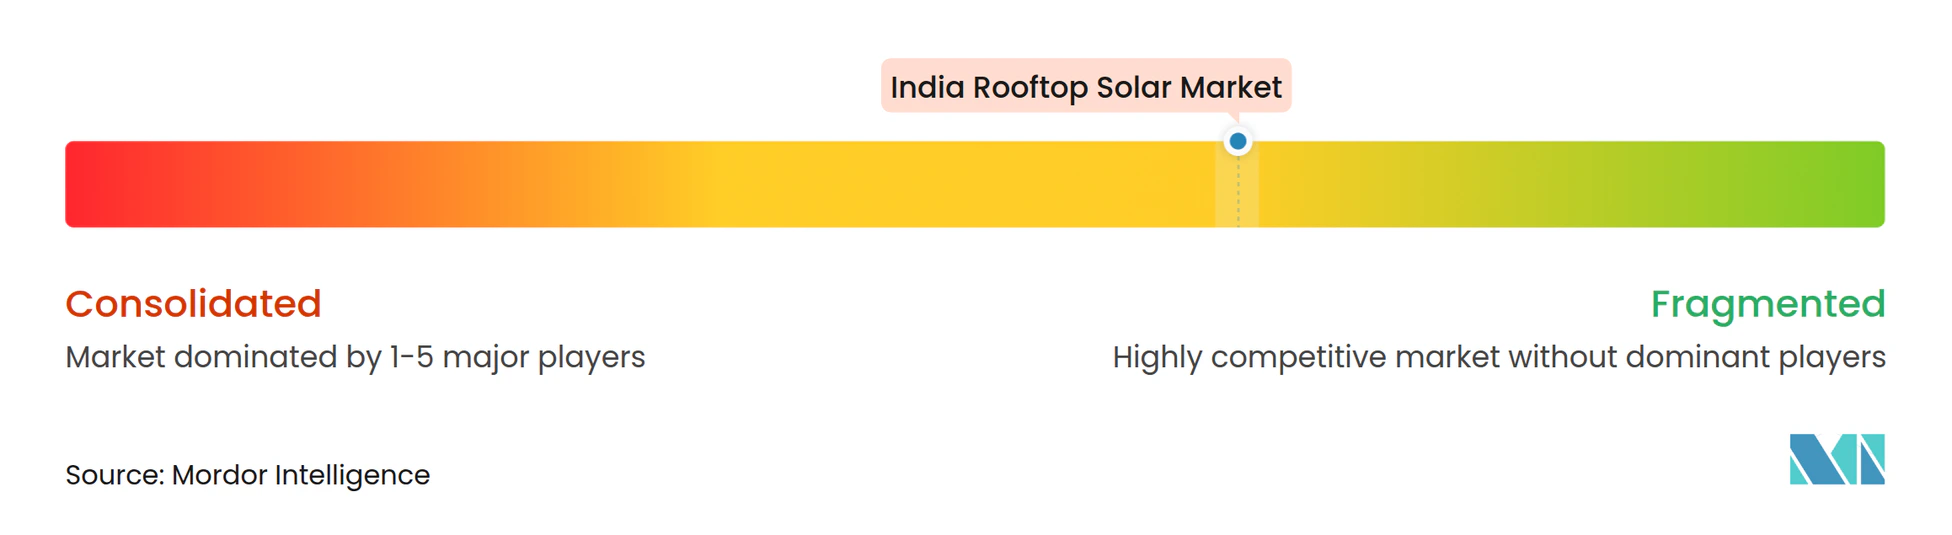
競争環境は中程度に分散しており、Tata Power Solar Systems Limitedの後継であるTata Power Renewable Energy Limitedと、Amplus Solar Power Pvt. Ltdが主要参加者の一つです。Clean Max Enviro Energy Solutions Ltd、Orb Energy Pvt. Ltd.、SunSource Energy Pvt. Ltdも主要参加者の一つです。Clean Max Enviro Energy Solutions Ltdは、2025年3月31日時点で、屋上および地上設置システムを含む全社的なオンサイト太陽光発電容量338.8MWを報告しました。Tata Power Company Limitedは、2025〜26年度に4.8GWp超の設置済み屋上太陽光発電容量を報告しました。[3] この全社的な稼働基盤は多くのプロジェクトにわたる提供を支援できる一方、他の指名参加者は個別プロジェクトの提供において同じ産業・商業購入者を巡って競争しています。
Amplusは2025年3月時点で、産業・商業顧客に電力購入契約を提供する合計約85MW DCの160件超の稼働中屋上プロジェクトを保有していました。このポートフォリオは、設置能力と並んで継続的な電力購入者との関係が重要な戦略を示しています。2025年、Orbはアンドラ・プラデーシュ州ティルパティのBergen Pipe Supports India Pvt. Ltd.においてさらに350kWpを試運転し、2023年の350kWpフェーズに続いてシステムを700kWに拡大しました。この段階的プロジェクトは、既存の産業サイトでの反復提供にサプライヤーの商業機会における独自の位置を与えています。
Orbは商業・産業顧客に対し、信用審査を条件とした担保不要の条件で4〜5年の社内屋上太陽光発電融資を提供しています。このような提案は、プロジェクト提案の一部として融資を必要とする購入者に対してプロバイダーを差別化することができます。Amplusは、健全な財務リスクプロファイルを持つ産業・商業顧客と電力購入契約を締結していました。これにより、設置が技術的に実現可能であっても、融資提案の商業的リーチが狭まる可能性があります。財務プロファイルが弱い産業顧客を求めるサプライヤーは、追加の設置能力だけでは解決できない信用リスクの障壁に直面します。
インド屋根置き太陽光発電業界リーダー
-
Tata Power Solar Systems Limited
-
Amplus Solar Power Pvt. Ltd
-
Clean Max Enviro Energy Solutions Ltd
-
Orb Energy Pvt. Ltd.
-
SunSource Energy Pvt. Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
インドの屋根置き太陽光発電市場 このレポートでカバーされる企業
- Cleantech Energy Corporation Pte Ltd
- Fourth Partner Energy Pvt. Ltd
- Amplus Solar Power Pvt. Ltd
- Clean Max Enviro Energy Solutions Ltd
- SunSource Energy Pvt. Ltd
- Orb Energy Pvt. Ltd.
- Tata Power Solar Systems Limited
- Mahindra Susten Pvt. Ltd
- Growatt New Energy Technology Co. Ltd
- Roofsol Energy Pvt. Ltd
市場参加者にとっての主要な機会
以下の機会は、屋上展開への異なる経路を持つ個別住宅、コミュニティ施設、および公共建物の購入者を比較します。デリーの2026年9月改正は、個人住宅および集合住宅組合または居住者福祉協会に対して先着順の展開目標を設定しました。州政府は2026年8月4日時点で、屋上太陽光発電に適した政府建物を約32万棟特定していました。同日、MNREは州および連邦直轄領の太陽光化プロジェクトにおける再生可能エネルギーサービス会社入札者の支払いリスクを軽減することを目的とした支払い保証メカニズムも導入しました。
市場機会テーブル
| 機会 | 今が好機な理由 | 購入者・主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| デリー個人住宅設置 | 22万件の住宅設置という政策目標 | デリーの個人住宅消費者 | 先着順配分に合わせた申請と提供の整理 | 申請タイミングと設置準備の調整 | 住宅用屋上インストーラー |
| デリー共有施設屋上システム | 住宅組合および協会向けの別途66MWの政策目標 | 集合住宅組合および居住者福祉協会 | 制度の制限内での共用施設システムの規模設定 | システムは500kWおよび1世帯あたり3kWに上限 | コミュニティシステムのエンジニアリングおよび設置プロバイダー |
| 州公共建物の太陽光化 | 特定済みの実現可能な建物基盤と支払い保証メカニズム | 州および連邦直轄領の公共建物オーナー | 適格な支払い保護を中心としたサービス会社入札の構成 | 支払いエクスポージャーはプロジェクト固有の評価が必要 | 再生可能エネルギーサービス会社 |
| 情報源: Mordor Intelligence | |||||
最明確な機会は、支払い保護を中心とした州公共建物プロジェクトの構成にあります。特定された州政府サイトのうち、81,329件はすでに2026年8月4日時点で太陽光化されており、残りの機会は特定された総数より小さくなっています。サービス会社の支払いエクスポージャーは各プロジェクトに付随する条件にも依存します。再生可能エネルギーサービス会社にとって、定義された支払い保護を伴う小規模なサイトパッケージは、大規模な容量目標単独よりも投資しやすい場合があります。
最近の産業開発事情 インドの屋根置き太陽光発電市場
- 2026年9月:MERCは、契約再生可能容量に対する固定バンキング料金および待機料金と、失効ユニットを除くスロット間でバンクされた電力への変動料金を提案し、契約再生可能容量が3kW以下の消費者を免除しました。
- 2026年9月:デリーの太陽光政策改正により、新規住宅用屋上太陽光発電設置22万件の先着順目標が設定されました。
- 2026年9月:Tata Power Company Limitedの子会社であるTata Power Renewable Energy Limitedの一部であるTata Power Solaroofは、2026年7月31日時点でインド全土に519,673件の屋上太陽光発電設置を完了し、住宅用、商業用、産業用顧客にサービスを提供していると報告しました。
インドの屋根置き太陽光発電市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドの屋上太陽光発電市場は、インド国内の屋上に設置された試運転済み太陽光発電システムの設置容量を測定します。系統連系型またはスタンドアロン型を問わず、産業用、商業用(公共セクターを含む)、および住宅用ユーザーにサービスを提供するシステムを対象としています。
対象外:地上設置型太陽光発電所、太陽熱システム、電力販売収益、試運転済みシステム容量を伴わない個別販売の屋上コンポーネント、およびインド国外に設置された屋上太陽光発電システムは除外されます。
セグメンテーションの概要
- エンドユーザー
- 産業
- 商業(公共セクターを含む)
- 住宅
- グリッドタイプ(定性分析のみ)
- 系統連系型
- オフグリッド型
データソース、市場規模の算定、および検証
デスクリサーチ
アナリストは、新・再生可能エネルギー省の系統連系屋上プログラム資料および物理的達成シリーズ、ならびにPMスーリャ・ガルの容量追加および2025〜26年度再生可能エネルギー達成に関するプレス情報局リリースなどの公開情報源を使用して、容量変化と並行した政策支援を評価し、屋上設置を地上設置型、ハイブリッド型、オフグリッド型太陽光発電容量と区別します。公式リリースが制度連動設置と屋上追加総数を区別している場合、アナリストは両系列を使用して住宅用コンポーネントを検証します。制度追加に日付確認が必要な場合、プレス情報局リリースが実施の詳細を提供します。
府制度ガイドライン、省庁リリース、企業提出書類および年次報告書、投資家向け資料、および信頼性の高いインドのエネルギー報道は、試運転、システム提供、融資、およびサプライヤー活動に関する詳細を追加することができます。アナリストはこれらの資料を、タイミング、単位、および対象範囲について公式容量系列および市場レポートと照合することができます。ここで挙げたソースは網羅的なものではなく、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
構造化インタビューおよびサーベイには、インドを拠点とする屋上エンジニアリング・調達・建設(EPC)およびシステムプロバイダーの経営幹部、流通・チャネル参加者、ならびに産業用、商業用、公共セクター、および住宅用購入者が含まれます。質問は、試運転ペース、購入者構成、系統接続、融資、および地域の政策条件に関する二次調査の結果を検証し、公開系列が異なる日付または定義を使用している場合のギャップを明確にします。アナリストは参加者の役割全体にわたて回答を比較し、文書化された設置および独立した証拠と重大な相違を調整した上で、推計に情報を使用します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:20% | |
| 中位層:55% | 機能・ユニットリーダー:35% | |
| 中小規模プレイヤー:20% | マネージャー:45% |
市場規模の算定と予測
トップダウンの設置容量モデルは、公式の試運転済み容量系列からインドの屋上太陽光発電ストックを確立し、産業用、公共セクターを含む商業用、および住宅用ユーザーの追加容量と結果としてのストックをギガワット単位で推計します。主要指標には、年間屋上試運転量、制度連動住宅設置数、住宅用と商業・産業用追加の分割、政策およびネットメータリングの変更、ならびにモジュール入手可能性やインストーラーのスループットなどの提供制約が含まれます。セグメントシェアは、ユーザークラス別の報告済み設置数とサンプリングされたサプライヤーまたはチャネルの集計値を基に、国家合計と照合しながら算出され、選択的なボトムアップ検証よりサンプリングされた試運転済みプロジェクト容量とプロバイダー活動を比較します。
比較可能な時系列が入手可能な場合、多変量回帰によりこれらの展開・政策指標と追加容量を関連付けることができ、政策または設置容量が大幅に変化する場合はシナリオ分析を使用します。欠損観測値は、ゼロとして扱うのではなく、隣接する公式リリースと照合された報告済み追加容量を使用して境界を設定します。容量予測は予想される試運転済み追加容量を累積し、インドを拠点とする産業・購入者の専門家が、予測された変数の経路が観察された試運転、融資、および接続条件に適合するかどうかを検証するよう求められ、未解決のギャップはアナリストのレビューのために記録されます。
データ検証と更新サイクル
アナリストは、公式容量合計、日付付きプログラム追加、市場レポート、およびサンプリングされたプロバイダーまたはチャネルの指標を三角測量し、各系列が同一の地理、屋上定義、単位、および測定日を使用していることを確認します。異常な成長、セグメントシェアの変化および累積ストックと年間追加の差異を調査し、証拠が支持する場合は原因を文書化し、重大な不一致または変更された政策もしくは提供条件が入力値を変える可能性がある場合は関連する回答者に再連絡します。第二のアナリストが署名前にソースリンク、計算、および調整を確認します。モデルは年次更新され、重要なイベントについてはサイクル間に更新され、提供前に新たなレビューを受けます。
Mordor Intelligenceのインドの屋上太陽光発電市場規模と他の公表推計との比較
公表推計は、カウントする取引・製品および需要モデル化に使用する入力値が異なる場合があります。インドの屋上太陽光発電市場は、インド国内の屋上に設置された試運転済み太陽光発電システムの設置容量を測定します。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。主要指標には、年間屋上試運転量、制度連動住宅設置数、住宅用と商業・産業用追加の分割、政策およびネットメータリングの変更、ならびにモジュール入手可能性やインストーラーのスルーットなどの提供制約が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 24.68ギガワット(2027年) | |
| 業界誌A | 20.8ギガワット(2025年) | 2025年のベースでは、この推計は本レポートの2027年値24.68ギガワットを2年後の時点で15.7%下回っています。報告された累積ストックは2025年で終了しており、2027年の容量測定に含まれる追加試運転分が含まれていません。 |
| 地域コンサルタントB | 30ギガワット(2027年度) | この予測は、住宅用政策と商業・産業用需要に支えられた、より速い2025年度から2027年度の容量成長経路に従っています。 |
Mordor Intelligenceのアナリストは、公式容量合計、日付付きプログラム追加、市場レポート、およびサンプリングされたプロバイダーまたはチャネルの指標を三角測量し、各系列が同一の地理、屋上定義、単位、および測定日を使用していることを確認します。
レポートで回答される主要な質問
インドの屋上太陽光発電市場の規模と成長見通しはどのようなものですか?
容量は2026年の20.84ギガワットから2027年には24.68ギガワットに増加し、2032年までに58.3ギガワットに達すると予想されており、2027年〜2032年にかけてCAGR 18.76%で成長します。
インドにおける屋上太陽光発電の需要を支えるものは何ですか?
PMスーリャ・ガルの最初の2kWpに対する高い補助と優遇融資が家計の負担能力を支援しています。産業プロジェクトにも融資付き電力供給オプションがあります。
インドの屋上太陽光発電セクターをリードするエンドユーザーセグメントはどれですか?
産業用は2026年の設置容量の52.86%を占めました。住宅用は2027年〜2032年にかけてCAGR 23%で最も速く成長すると予測されています。
インドの主要な屋上太陽光発電参加者はどの企業ですか?
主要参加者には、Tata Power Solar Systems Limitedの後継であるTata Power Renewable Energy Limited、Amplus Solar Power Pvt. Ltd、Clean Max Enviro Energy Solutions Ltd、Orb Energy Pvt. Ltd.、SunSource Energy Pvt. Ltdが含まれます。
インドで屋上太陽光発電プロジェクトの完了を遅らせる可能性があるものは何ですか?
2026年6月、ウッタル・プラデーシュ州、ハリヤーナー州、オディシャ州のインストーラーは、国内コンテンツ適合パネルを必要とするシステムのパネル調達に25〜30日の待機期間があると報告しました。