
オーストラリア屋上太陽光市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
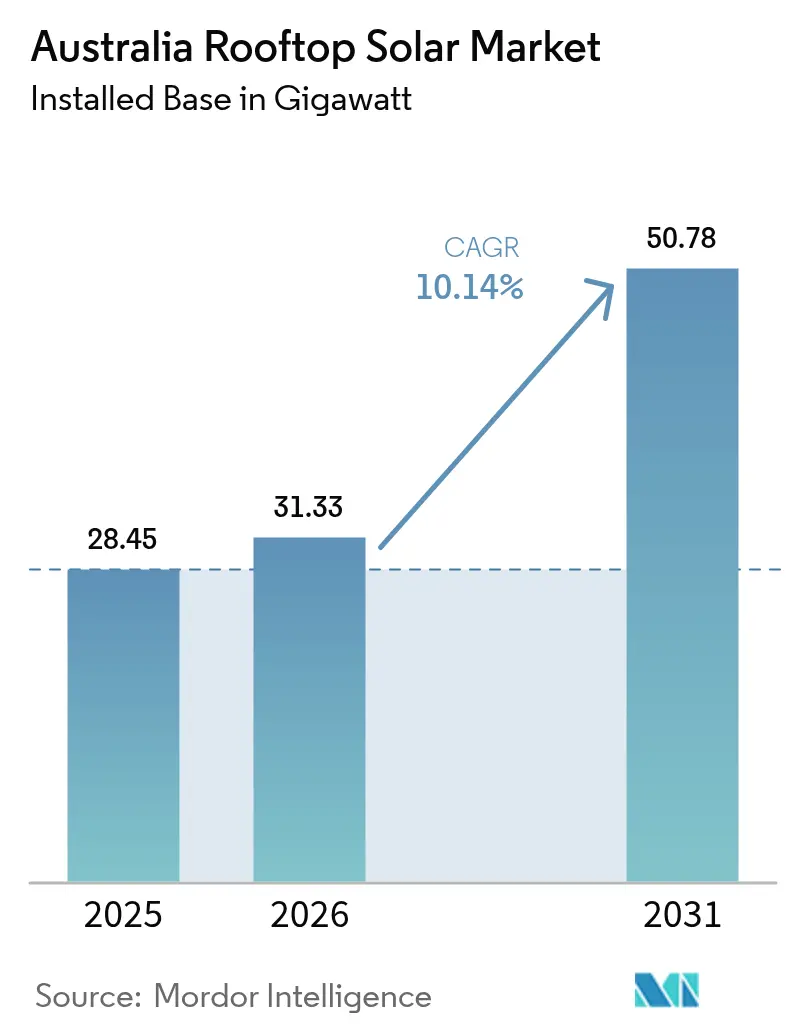
| 基準年の市場規模 (2025) | 28.45 ギガワット |
| 市場取引高 (2026) | 31.33 ギガワット |
| 市場取引高 (2031) | 50.78 ギガワット |
| 成長率 (2026 - 2031) | 10.14 % |
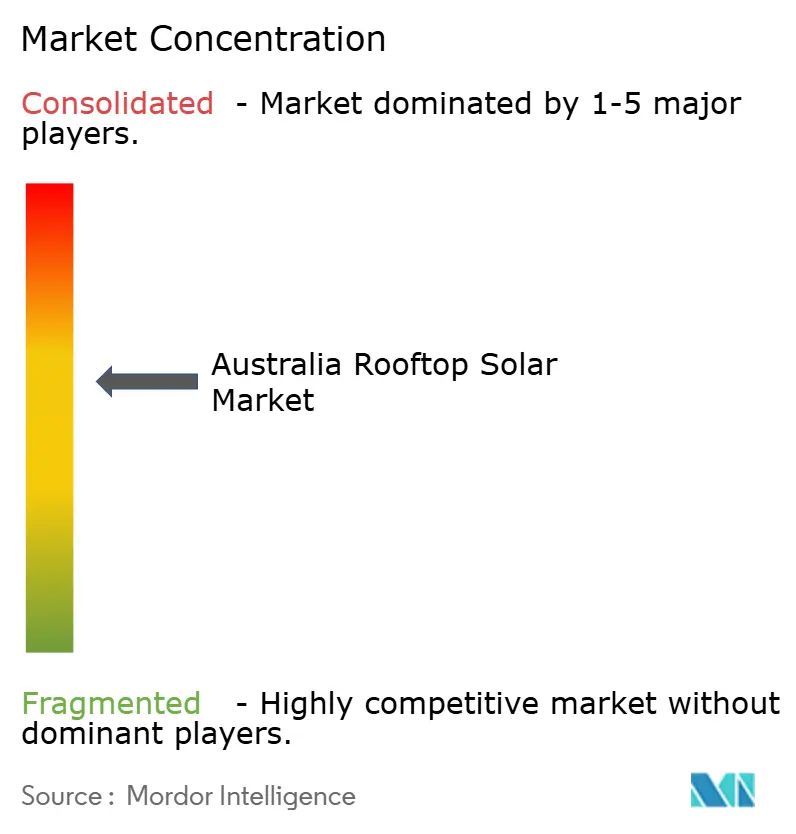
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア屋上太陽光市場分析
オーストラリア屋上太陽光市場規模は2026年に31.33ギガワットと推定され、2025年の28.45ギガワットから成長し、2031年には50.78ギガワットに達する見込みで、2026〜2031年の間に年平均成長率10.14%で成長します。
この拡大により、分散型発電は補助的な役割から国家電力供給の主要な柱へと昇格し、2025年には系統電力の12%超を既に担っています。成長は、進歩的な政策の組み合わせ、設備コストの低下、蓄電池の普及、および急速な技術革新によって推進されており、連邦政府のソーラーサンショットプログラムはサプライチェーンの国内化を主導しています。系統運用者は静的な運用エンベロープから動的なものへと移行しており、これにより輸出上限が引き上げられ、特に10kWの輸出制限が対応中である南オーストラリアにおいて、屋上太陽光の普及拡大が可能になっています。商業的な勢い、仮想発電所(VPP)参加の拡大、および平均システム規模の大型化は、オーストラリア屋上太陽光市場全体で住宅主導から多様化したサービス指向のビジネスモデルへの加速的な移行を示しています。
主要レポートの要点
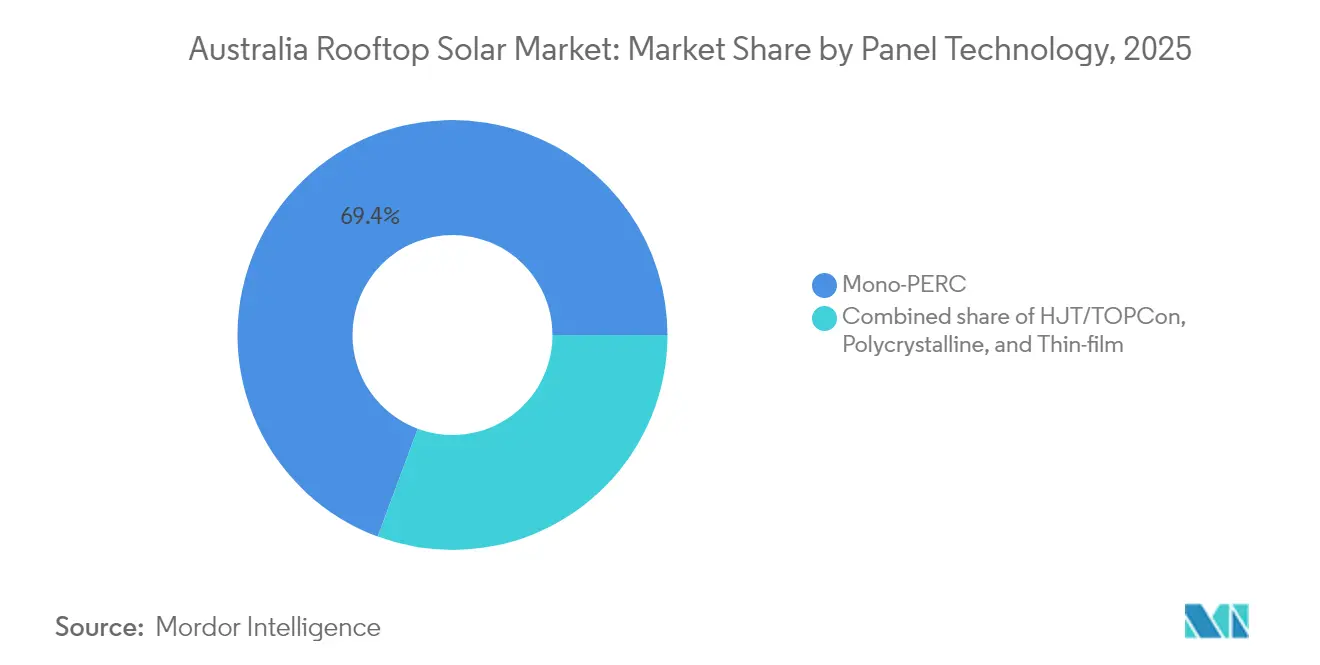
- パネル技術別では、モノPERCパネルが2025年のオーストラリア屋上太陽光市場において収益シェアの69.35%を占め、一方でヘテロ接合およびTOPConは2031年に向けて年平均成長率16.3%で成長すると予測されています。
- システム規模別では、5〜10kWの範囲が2025年のオーストラリア屋上太陽光市場規模の44.20%を占め、30〜100kWの区分は2026〜2031年の間に年平均成長率13.9%で拡大すると予測されています。
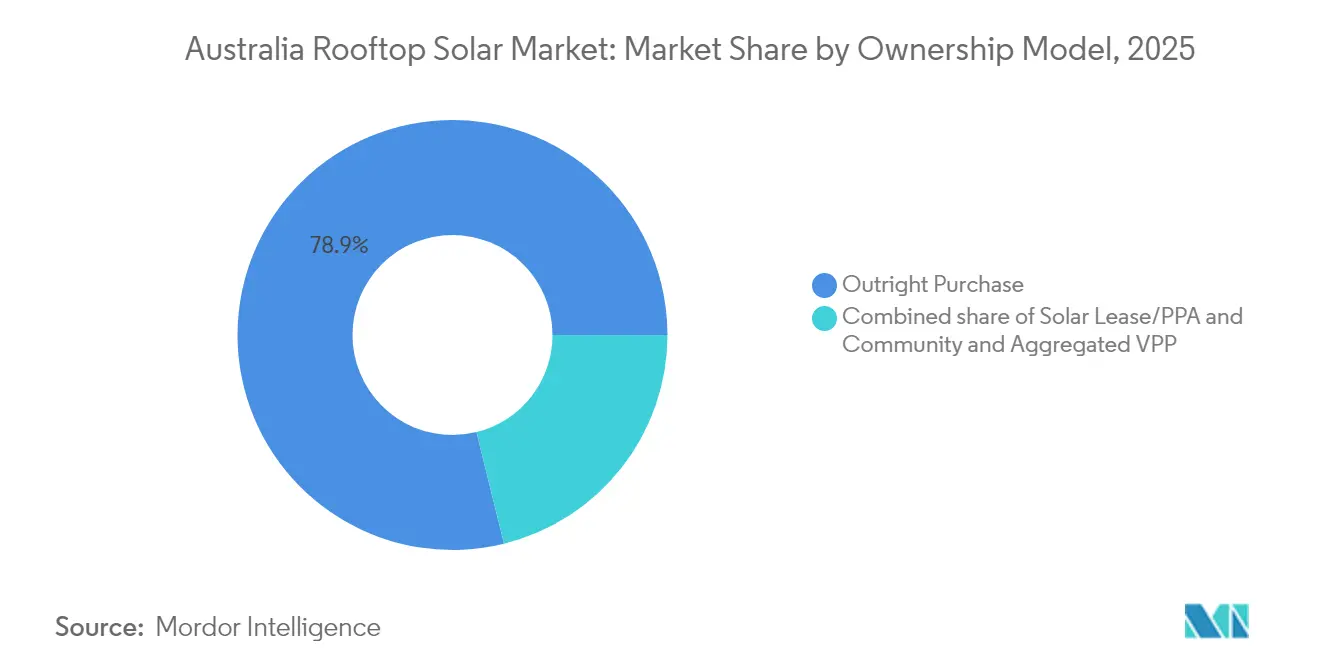
- 所有モデル別では、直接購入が2025年のオーストラリア屋上太陽光市場シェアの78.85%を保持しましたが、コミュニティ太陽光およびVPPアグリゲーションは2031年に向けて年平均成長率19.1%で最も速く成長すると予想されています。
- エンドユーザー別では、住宅セグメントが2025年のオーストラリア屋上太陽光市場シェアの67.10%を占め、商業および産業向け設置は2031年まで年平均成長率12.05%で最速の成長を記録する見込みです。
- クイーンズランド州は2024年に100万件超のシステム数で総設置数のトップを維持しましたが、南オーストラリア州は州の電力需要の10.7%という最高の普及率を達成しました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
オーストラリア屋上太陽光市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 太陽光発電 ・蓄電池コストの低下 | +2.8% | 全国、 クイーンズランド、ニューサウスウェールズ、ビクトリアで早期の恩恵 | 中期 (2〜4年) |
| SRES および州レベルの補助金の継続 | +2.1% | 全国、 ビクトリア、ニューサウスウェールズ、ACTで強化 | 短期 (2年以内) |
| 小売料金の上昇による 回収期間の短縮 | +1.9% | 全国、 南オーストラリア、ビクトリアで最も顕著 | 短期 (2年以内) |
| 仮想発電所(VPP) プログラムの普及 | +1.4% | 南オーストラリアが先行し、 ビクトリア、ニューサウスウェールズへ拡大 | 中期 (2〜4年) |
| 商業・産業向け屋根への 気候変動報告の義務化 | +1.2% | 全国、 主要都市に集中 | 長期 (4年以上) |
| ソーラーサンショットプログラム と国内製造の推進 | +0.8% | 全国、 ニューサウスウェールズ州ハンターバレーと南オーストラリアに集中 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
太陽光発電・蓄電池コストの低下
モジュールと蓄電池を組み合わせた価格は引き続き下落しています。2024年には平均的な家庭用太陽光発電の回収期間が5年を下回り、蓄電池パックはオーストラリアドル10,000に近づいており、セット導入を後押ししています。CSIROのペロブスカイト研究は印刷セルで11%の効率を達成し、ロール・ツー・ロール製造による将来のコスト低下を示唆しています。[1]価格の下落は小売料金の上昇と重なり、家庭および企業の双方における両製品の普及を加速させています。仮想発電所の収益が積み重なることで、蓄電池は系統サービス収入を生み出し、回収期間をさらに短縮しています。したがって、コストトレンドはオーストラリア屋上太陽光市場における自己強化型の普及ループを下支えしています。
SRESおよび州レベルの補助金の継続
連邦政府の小規模再生可能エネルギー制度(SRES)は2030年まで有効であり、購入リスクを軽減する証書収入を保証しています。ビクトリア州の蓄電池補助金とニューサウスウェールズ州のエンパワリングホームズパッケージは、システム規模の決定に影響を与える前払い割引を追加しています。これらの重層的な優遇措置は設置件数を押し上げ、設置業者のパイプラインを安定させ、消費の将来性を確保する大型アレイへの購入者誘導を促します。各管轄区域にわたる一貫した補助金ルールは、断続的なサイクルを減らし、設置業者の雇用を維持し、オーストラリア屋上太陽光市場の成長を下支えします。
小売料金の上昇による回収期間の短縮
石炭発電の廃止とピーク需要の変動増加を受け、2024年の卸電力コストは83%上昇しました。同時に、固定価格買取制度(フィードインタリフ)は1kWhあたり3セントに低下し、輸出から自家消費へと価値がシフトしました。この料金格差により、特にデマンドチャージに晒される事業者にとって屋上太陽光発電が最も安い小売供給オプションとなっています。このため、企業はスポット価格の高騰リスクを抑制するために太陽光発電+蓄電池を追求しており、オーストラリア屋上太陽光市場における商業的成長の軌道を強化しています。
仮想発電所(VPP)プログラムの普及
南オーストラリア州のVPPは、1MW超の家庭用蓄電池を集約して周波数応答サービスに活用することで、アグリゲーションの価値を実証しています。ビクトリア州には70万件の対象屋上があり、州全体のオーケストレーションに必要な臨界規模を提供しています。参加により新たな収益源が生まれ、住宅経済性が向上するとともに、アグリゲーター向けの商業モデルが開放されます。中小企業への拡大により管理下の容量が拡大し、就業時間中の遊休蓄電池資産を活用して全国的な停電への耐性が向上します。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 系統輸出制限 と混雑 | -1.8% | 南オーストラリアとビクトリアが先行し、 クイーンズランド、ニューサウスウェールズへ拡大 | 短期 (2年以内) |
| 輸入に関連した サプライチェーンの変動 | -1.2% | 全国、 全セグメントに均等に影響 | 中期 (2〜4年) |
| 改修が必要な 初期導入システムの老朽化 | -0.9% | 全国、 初期普及地域に集中 | 中期 (2〜4年) |
| 厳格な 防火安全・建築基準 | -0.6% | 全国、 ビクトリアとニューサウスウェールズで厳格な執行 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
系統輸出制限と混雑
高普及率のフィーダーでは電圧上昇と熱的制約が発生し、動的輸出上限の設定が余儀なくされています。南オーストラリア州での2,835台のインバーターを対象とした試験により、10kWシステムに年間オーストラリアドル250の収益をもたらしながら安定性を確保するソフトウェア制限が検証されました。オーストラリアエネルギー市場運営者(AEMO)は再生可能エネルギーのピークを吸収するための送電インフラ整備にオーストラリアドル160億を計上しました。[2]これらの送電線が整備されるまで、屋上輸出上限が収益を制限し、家庭の蓄電池選択を促すとともに、オーストラリア屋上太陽光市場における無制限な成長を抑制しています。
輸入に関連したサプライチェーンの変動
屋上パネルは99%輸入依存であり、設置業者は運賃の高騰や地政学的ショックに対して脆弱な状況にあります。オーストラリアドル10億のソーラーサンショット・イニシアティブは、ハンターバレーと南オーストラリア州でのモジュール組立の国内化を目指しており、SunDriveはパイロット規模で銅ベースセルの試験を実施しています。しかし、国内のポリシリコンおよびガラス設備の稼働までには数年を要するため、為替変動や輸送の遅延がコストを押し上げ、プロジェクトサイクルを長期化させ、それ以外は堅調な需要の軌道を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パネル技術別:次世代高効率技術がモノPERCのリーダーシップを脅かす
モノPERCセルは2025年のシステム出荷量の69.35%を占め、コストパフォーマンスの最適点を維持しています。しかし、ヘテロ接合およびTOPConラインは急速に規模を拡大しており、2031年に向けて年平均成長率16.3%を記録し、設置コスト(ドル/ワット)ベースでの同等性に近づいています。30年以上の寿命と1℃あたり0.3%未満の温度係数が、高効率モジュールに対する商業用途の選好を促進しています。多結晶のシェアは効率の低さから縮小を続けており、一方で薄膜技術は重量制約のある構造物において自らのポジションを確立しています。
SunDriveの銅メッキ・ヘテロ接合セルはTrina Solarとの商業パイロット試験に達しており、国内高効率供給の道を開いています。CSIROの印刷フレキシブルセルのロードマップは、スーパーマーケットや倉庫に革命をもたらす可能性のある建物統合型太陽光発電(BIPV)クラッディングを目指しています。Maxeonの変換効率24.1%のIBCモジュール製品が2024年第3四半期に発売され、プレミアム住宅セグメントを支えています。したがって、技術の選択はスペース制約、劣化率、および内包炭素目標を中心に展開し、オーストラリア屋上太陽光市場内での差別化を促しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
システム規模別:中型規模の支配に対する商業規模化の挑戦
5kW〜10kWのシステムが2025年のオーストラリア屋上太陽光市場シェアの44.20%を確保しており、典型的な郊外の屋根面積と電力使用量を反映しています。同年の平均設置容量は、電気自動車に備える家庭の将来対策として9.9kWに達しました。同時に、30〜100kWの商業クラスは最も速い成長を記録すると予測されており、年平均成長率13.9%で倉庫、学校、ショッピングセンターの容量増強を牽引します。5kW以下の区分は小規模固定価格買取制度の縮小に伴い段階的に廃止されつつある一方、10〜30kWの区分は小規模商業施設と大型住宅に適しています。
100kWを超える大型屋根は件数こそ少ないものの、メガワット換算で大きな容量増加をもたらします。このカテゴリのスマートインバーターは周波数市場に参加し、本来なら制御される電力を収益化します。企業は太陽光発電キャノピーの下に充電ステーションを集約し、昼間の太陽光発電出力とフリートの電動化戦略を組み合わせています。約24%のモジュール効率が所定のワット数に必要な表面積を削減し、より高い定格容量をコンパクトなフットプリントに収めることができ、中型クラスの魅力を高めています。このように、オーストラリア屋上太陽光市場が成熟するにつれ、規模の動態は多様化し続けています。
所有モデル別:コミュニティ太陽光が従来の購入パターンを変革する
直接購入は2025年のオーストラリア屋上太陽光市場において78.85%のシェアを保持しており、所有者兼運営者に報いる補助金の枠組みに支えられています。しかし、コミュニティプロジェクト、リース、およびPPAがこの優位性を侵食しつつあります。コミュニティ太陽光とVPPアグリゲーションは年平均成長率19.1%を示しており、集合住宅の居住者や賃借人が共有アレイへのアクセスを獲得しています。リースは初期コストを不要にし、PPAは資本支出なしで系統よりも安価な電力を提供します。
RACVの商業用VPP製品は、蓄電池ハードウェア、系統サービス、およびメンテナンスを単一の請求書にまとめており、サービスのシフトを示す好例となっています。ビルドトゥーレント住宅の開発者は、入居者へのキロワット時の透明な配分とともに、共用屋上アレイを追加しています。小売マージンが縮小するにつれ、電力小売業者は太陽光発電ハードウェアのバンドルを料金プランに統合し、より強固な顧客関係を築き、データ豊富な顧客インサイトを生み出しています。これらのモデルは総じて、太陽光発電へのアクセスの不平等を削減し、オーストラリア屋上太陽光市場全体の収益源を多様化しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:商業的勢いが住宅の優位性に挑戦する
住宅用屋上は、アクセスしやすい融資と広範な設置業者ネットワークに支えられ、2025年の設置容量と収益の67.10%を占めました。しかし、気候変動報告の義務化規則により、企業はスコープ2排出量の削減を公表することが求められ、2031年まで商業・産業用アレイの年平均成長率12.05%を後押ししています。商業プロジェクトは昼間の負荷整合とデマンドチャージ回避の恩恵を受け、家庭用と比較して優れた内部収益率を生み出しています。インバーター交換や規模拡大を必要とする2010年代の住宅でのリトロフィット活動が増加し、二次市場が開かれています。企業は太陽光発電に蓄電池を重ねて周波数応答を販売し、付加価値を深め、オーストラリア屋上太陽光市場をビジネス主導の導入へと傾けています。
商業不動産はまた、太陽光発電、蓄電池、および省エネ改修を組み合わせたバンドル型エネルギー管理契約も解禁しています。スーパーマーケットグループ、醸造所、冷蔵倉庫事業者が主要な採用者であり、屋上発電出力を冷蔵負荷に合わせて変動する卸電力のリスクをヘッジしています。リースおよびPPA(電力購入契約)はキャピタルをバランスシートから外し、企業が初期費用なしで脱炭素化を宣言することを可能にしています。開示圧力、料金アービトラージ、および金融イノベーションのこの収束が、オーストラリア屋上太陽光市場における容量増加の商業シェアを加速させています。
地理的分析
クイーンズランド州は2024年に100万件超の屋上システムと3.8GWの容量を記録し、豊富な日射量と事業者に優しい固定価格買取制度の構造を背景に、数量面でのリーダーシップを維持しています。ブリスベンの郊外の広がりは十分な屋根面積を提供し、地域の自治体が許認可の合理化を進めています。ニューサウスウェールズ州は、シドニーの家庭や内陸の農業事業者が変動する卸売価格に対するヘッジ価値を求める中、2024年に970MWを追加しました。早期普及州であるビクトリア州は、自家消費比率を高め、成熟した住宅での二段階のリトロフィットを促進する蓄電池優遇措置へと軸足を移しています。
南オーストラリア州は、強力な太陽光資源と初期の政策支援を背景に総消費量の10.7%という普及率でトップに立ち、動的輸出制限試験の実証実験場となっています。西オーストラリア州の孤立した南西電力系統(サウスウエスト・インターコネクテッド・システム)は、限られた系統連系のもとで屋上発電のバランスを取るためのより細やかなアプローチを必要とし、蓄電池とデマンドレスポンスの仕組みの開発を促しています。タスマニア州は水力発電の優位性により太陽光発電の緊急性は低いものの、ニッチなオフグリッドコミュニティが燃料物流コストを削減するためにハイブリッドディーゼル・太陽光発電・蓄電池マイクログリッドを採用しています。
オーストラリアエネルギー市場運営者(AEMO)の統合システム計画は、屋上発電のホスティング容量を拡大し東西の電力フローを強化する新たな州間送電線にオーストラリアドル160億を計上しています。クイーンズランド州は2024年10月に国内初の商業用太陽光パネルリサイクル工場を稼働させ、差し迫った廃棄物問題に対処しながら銀やシリコンなどの貴重な材料を回収しています。ソーラーサンショットプログラムは、既存の材料関連の知見を活用しながらニューサウスウェールズ州ハンターバレーにモジュールパイロットラインを集積させ、一方で南オーストラリア州はインバーターと蓄電池の組立を育成しています。こうした地理的な差異が、オーストラリア屋上太陽光市場における政策、インフラ、および産業発展のベクトルを形成しています。
規制環境
オーストラリアの屋上ソーラーは、クリーンエネルギー規制庁(CER)が監督する小規模再生可能エネルギー制度(SRES)によって規制されており、さらに州レベルの小売・ネットワーク規定や、全国的な製品・接続基準による制約も加わる。2024年、CERはソーラー・アクレディテーション・オーストラリア(SAA)を設置業者認定機関として指定し、STC適格性および消費者保護に関連する資格認定の経路を厳格化した。
技術的なコンプライアンス要件は、インバーターおよびモジュールの両方において段階的に強化されてきた。2025年8月以降、新規インバーター申請はAS/NZS 4777.2:2020 Amendment 2:2024への準拠が求められるようになり、2026年5月にはクリーンエネルギー協議会(CEC)の製品プログラムのもと、IEC 61730:2023によるより高いモジュール登録基準が導入された。並行して、2026年再生可能エネルギー法制改正規則により、蓄電池接続型の小規模発電設備およびCheaper Home Batteries Programに関連する規定が更新された。また、2026-27年度デフォルト市場オファーの枠組みの中で、日中の高い太陽光発電量に消費者向け料金をより適合させるためのSolar Sharer Offerの仕組みも進展した。
競争環境
競争は数千社の認定設置業者に分散しており、シンプルな住宅用システムでは利幅が逼迫しています。中国のモジュール大手であるTrina Solar、JinkoSolar、LONGi Green Energyがサプライを支配していますが、製品の差別化は保証期間、劣化保証、およびスマートインバーター統合から生まれています。MaxeonやRECなどのプレミアムニッチベンダーは高効率の需要セグメントを取り込んでいます。Origin EnergyはSunDriveとのヘテロ接合パイロット製造への共同投資により垂直統合を進め、国内技術の道筋を切り開いています。
小売エネルギーの既存事業者は、顧客基盤を守るために電力料金に屋上パッケージをバンドルしています。AGLは廃止した石炭発電所の土地をリサイクル拠点に転用し、循環経済の資格情報で差別化を図っています。商業用屋上に特化した専門EPCは、デマンドレスポンス収益を活用するエネルギー管理ソフトウェアを展開し、オーストラリア屋上太陽光市場全体における統合型サービスのハードルを引き上げています。
仮想発電所(VPP)事業者は新興の競合カテゴリを形成しています。RACVは自動車クラブの会員基盤を活用して太陽光発電・蓄電池バンドルをクロスセルし、一方でアンバーエレクトリックのスポット価格連動小売プランは顧客の蓄電池を動的に管理してアービトラージ機会を捉えています。ハードウェアとソフトウェアおよび金融を組み合わせることができる設置業者が、ターンキー型脱炭素化を求める企業からの入札を勝ち取っています。AS/NZS 4777.2インバーター規格の継続的な厳格化は技術力の高いプレイヤーに有利に働き、小規模設置業者を徐々に淘汰して市場を緩やかな集約へと向かわせています。
オーストラリア屋上太陽光産業のリーダー
-
Trina Solar
-
JinkoSolar
-
LONGi Green Energy
-
Maxeon(サンパワー)
-
Canadian Solar
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
オーストラリアの既設ベースは、アップグレード、蓄電池の付加、およびオーケストレーションに向けた明確な需要パイプラインを生み出している。小規模ソーラー導入の大部分が次のメンテナンス・改修サイクルへと移行するにつれて、リプレースメント需要が拡大しており、インバーターの交換、取付架台の更新、高効率モジュールへの切り替え、蓄電池対応への再設計を後押ししている。この傾向は、厳格化する技術要件やCECの製品プログラムとも並行しており、これが準拠ハードウェアのバンドル提供、施工、アフターセールスの監視を支えている。
屋上ソーラーが送電網の運用や料金設計に統合されるにつれ、商業・サービス主導型のモデルも活用可能な屋上面積を拡大している。2026年には、政策および運用面の焦点が、相互運用可能な消費者向けエネルギー機器や需要側の協調へと移りつつあり、2026-27年度予算においてクリーンエネルギー規制庁が全国技術規制機関として機能し、相互運用性と全国基準を改善するという連邦政府の動きも含まれる。Cheaper Home Batteries Programの制度が進化する中で、蓄電池関連の提案も活発な状態が続いており、2026年5月には大容量蓄電池に対する補助金基準を厳格化する調整が行われ、より最適化されたシステム規模の設計や、自家消費・系統サービスに紐づく小売事業者・アグリゲーターの提供内容を後押ししている。
最近の業界動向
- 2026年5月: オーストラリア連邦政府は、2026-27年度予算のもとでクリーンエネルギー規制庁が全国技術規制機関として機能すると発表し、各州にわたる屋上ソーラーおよび蓄電池の基準の調和を可能にした。この動きは、業界における相互運用性と認証に対するより中央集権的なアプローチを示している。
- 2025年8月: ARENAは、屋上ソーラー・蓄電池普及加速プログラムを開始し、複数の州の商業ビルにおける統合システムの導入を支援する提携に資金を提供した。このプログラムは、蓄電池対応型屋上ソーラーの普及加速を示すものである。
- 2024年10月: Trina SolarとSunDriveは、高効率ヘテロ接合太陽電池の生産を加速するため、オーストラリアで合弁事業を設立した。この動きは、屋上ソーラーのサプライチェーンの一部を現地化し、調達先を多様化する広範な取り組みと一致している。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、オーストラリア屋根設置型太陽光発電市場を、住宅および事業所の屋根に設置された系統連系型太陽光発電システムと定義し、累積設置容量(ギガワット:GW)で測定します。
対象外範囲:大規模地上設置型太陽光発電所およびオフグリッド屋根設置型システムは、本市場規模には含まれません。
セグメンテーション概要
- パネル技術別
- モノPERC
- HJT/TOPCon
- 多結晶
- 薄膜(CdTe/ペロブスカイト)
- システム規模別
- 5kW以下
- 5〜10kW
- 10〜30kW
- 30〜100kW
- 100kW〜1MW
- 所有モデル別
- 直接購入
- ソーラーリース/PPA
- コミュニティ・アグリゲーテッドVPP
- エンドユーザー別
- 住宅
- 商業および産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチはモデルの基本構造を構築するものであり、設置状況、設置場所、および設置増加ペースを把握するために活用されます。主に公的エネルギー統計および政策関連資料を用いて設置動向、系統接続規則、インセンティブ設計を把握し、屋根設置型太陽光発電と大規模太陽光発電の混同を回避します。
主要参照資料には、クリーンエネルギー規制機関(小規模設置および証書活動)、オーストラリア太陽光発研究所およびOpenNEM(屋根設置型太陽光発電の出力および普及シグナル)、オーストラリアエネルギー規制機関およびAEMO刊行物(系統接続および分散型エネルギー見通し)、ならびにオーストラリア統計局リリース(需要コンテキストに使用される建設・住宅・事業活動データ)などが含まれます。また、システム規模範囲および普及動向の確認のため、企業の財務報告書、投資家向けプレゼンテーション、業界団体ウェブサイト、および信頼性の高い報道機関も参照しており、技術動向の確認を支援するために企業財務情報の有料サブスクリプションおよび特許データベースも活用しています。これらのソースはあくまで例示であり、データ収集、前提条件の検証、および市場境界の明確化のために他にも多数の参照資料が使用されています。
一次インタビューおよびサーベイ
一次調査は、屋根設置容量として計上される範囲、システムの規模別分類方法、および所有モデルの報告上の取り扱いに関する前提条件を検証するために活用されます。公的報告の空白を実態に即したコンテキストで補完すため、オーストラリア全土の設置業者、EPC・O&Mサービスプロバイダー、機器販売代理店、電力会社および系統関連ステークホルダー、ならびに商業施設の意思決定者と対話を行います。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:16% |
| 中位層:56% | 部門・ユニットリーダー:31% |
| 中小規模プレイヤー:18% | マネージャー:53% |
市場規模算定と予測
市場規模はGWで算定しており、公式の小規模設置シグナルから屋根設置型の設置済みベースを再構築し、年間追加分および廃棄分を加味して在庫を繰り越す手法を採用しています。トップダウンとボトムアップを組み合わせたアプローチを用いており、まず全国の登録・竣工パターンを累積屋根設置容量に換算し、次に選択的なチャネルチェックによって二重計上を回避しながら検証します。
モデルを実際の設置動向に即したものとするため、年間屋根設置追加量、顧客タイプ別の標準的なシステム規模、住宅用と商業・産業用屋根の比率、および一般的な規模帯(例:5kW以下および5〜10kW)別のステム比率をインプットとして使用しており、これらは容量の複利的な増加速度に影響します。政策および系統要因はドライバーとして扱われ、売電設定、接続制約、および分散型エネルギープログラムの勢いを追跡してシナリオレバーとして適用します。ボトムアップの視点でカバレッジが不足している箇所については、保守的な範囲を用いて補完し、合計値を確定する前にインタビューで再確認します。
予測については、屋根設置型の普及が電力価格、インセンティブ設定、および設置業者のキャパシティによって急速に変化し得るため、シナリオ分析を採用しています。最終的な予測パスは、追加ペースの見込みおよびより大型システムへの現実的なシフトについて専門家のフィードバックが一致した後に調整されます。
データ検証と更新サイクル
複数の独立したシグナル間の整合性チェックを通じてアウトプットを検証し、政策、系統状況、または普及動向では説明できないトレンドの断絶を確認します。乖離が検出された場合は、インプット系列を再確認し、その変化が構造的なものタイミングに起因するものかを確認するためのフォローアップコールを実施します。
承認前に、モデルおよび前提条件は多段階のアナリストレビューを経て、単位、定義、および時系列の継続性が一貫して維持されます。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが完了します。
Mordor Intelligenceのオーストラリア屋根設置型太陽光発電市場規模と他の公表推計値との比較
公表されている屋根設置型太陽光発電の市場規模がしばしば異なるのは、測定単位が必ずしも一致しておらず、屋根設置型太陽光発電とより広範な太陽光発電カテゴリーの境界が異なる形で設定される場合があるためです。また、ある推計が累積設置容量を反映している一方で、別の推計が年間追加量を報告していたり、想定システムコストを用いて容量を金額に換算していたりする場合にも差異が生じます。
下表は、単位の選択と対象範囲の定義が合計値をどのように変化させるかを示しています。Mordor Intelligenceのモデルでは、数値はオーストラリアにおける系統連系システムの累積屋根設置型太陽光発電容量(GW)を表しており、大規模太陽光発電所およびオフグリッド屋根設置型システムは対象外となっています。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 28.45 GW(2025年) | |
| 業界団体A | 5.90 ビリオン 米ドル(2025年) | この数値は、累積設置済みベースではなく、年間新規設置量または年間支出に近いと考えられ、在庫ベースの指標と比較して報告規模が小さくなっています。 |
| エネルギーアナリティクスB | 43.10 ビリオン 米ドル(2026年) | この推計は、容量を米ドルに換算する際により高い単位kWあたりコスト前提を適用している可能性があり、屋根設置型太陽光発電と隣接する太陽光発電カテゴリーを混在させている可能性があり、合計値が増加しています。 |
全体として、差異の大部分は、公表者が累積稼働中の屋根設置容量を計上しているか年間フローを計上しているか、および数値がGWで表されているか想定システムコストを用いて米ドルに換算されているかによって説明さます。当社のアプローチは設置・竣工シグナルに対してトレーサブルであり、規模帯の組み合わせおよび専門家のフィードバックとのクロスチェックを経て、シリーズの再現性と検証の容易性を確保しています。
レポートで回答されている主要な質問
オーストラリア屋上太陽光市場の現在の容量はどのくらいですか?
屋上の設置容量は2026年に31.33GWに達し、2031年までに50.78GWに達すると予測されています。
商業セグメントは住宅と比較してどの程度速く成長していますか?
商業・産業用屋上は年平均成長率12.05%で拡大すると予測されており、市場全体の10.14%の成長を上回っています。
新規設置においてどのシステム規模が主流ですか?
5kW〜10kWのアレイが2025年の設置量の44.20%を占めていますが、30〜100kWのシステムが最も速い成長を示しています。
モノPERCパネルに取って代わりつつある技術は何ですか?
ヘテロ接合およびTOPConモジュールは、高い効率性により年平均成長率16.3%でシェアを拡大しています。
将来の成長において仮想発電所(VPP)はどの程度重要ですか?
VPPへの参加は系統サービスからの収益を追加し、蓄電池の収益性を高め、特に南オーストラリア州とビクトリア州で広範な普及を支えています。
国内製造によってサプライチェーンリスクが軽減されると予想されますか?
はい。オーストラリアドル10億のソーラーサンショット・スキームおよびSunDrive-Trina Solar間のようなパートナーシップは、国内モジュールラインを確立し、今後5年間で輸入依存度を低減することを目指しています。