
インド製造市場規模とシェア
Mordor Intelligenceによるインド製造市場分析
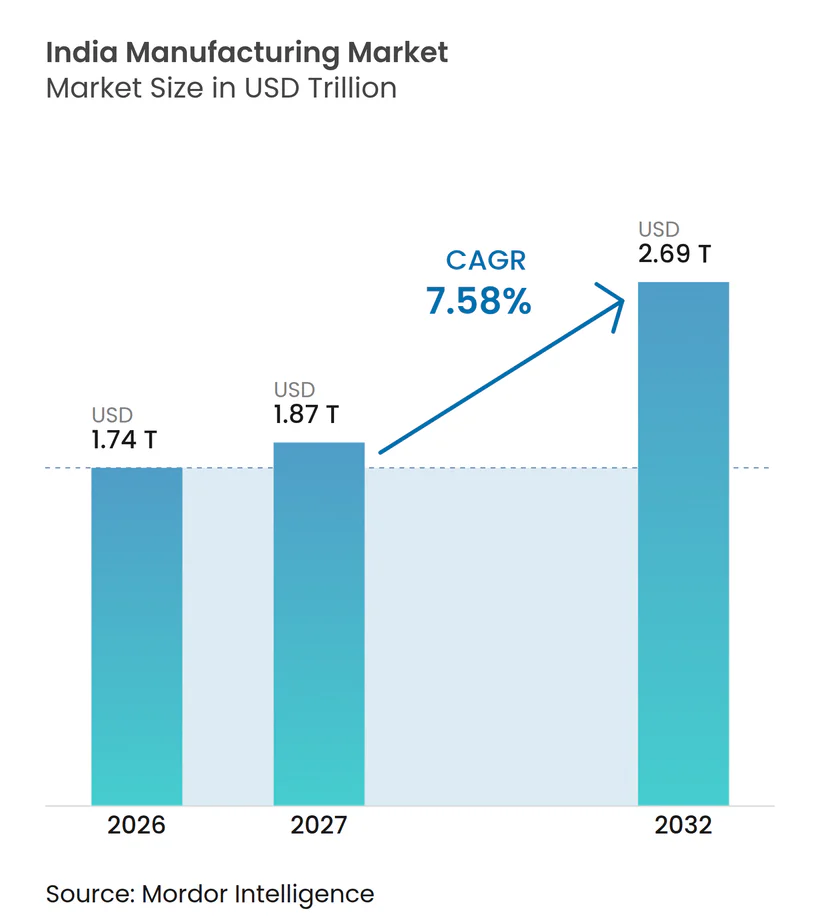
インド製造業市場規模は、2026年の1.74 トリリオン 米ドルから2027年に1.87 トリリオン 米ドルへと拡大し、2032年までに2.69 トリリオン 米ドルに達すると予想されており、2027年から2032年にかけて7.58%のCAGRで成長します。
インドの拡大は、政策に支援されたエネルギー・電子機器生産と輸出連動型受注、そして家計消費の拡大を組み合わせています。自動車・トラクターの統合投資および特殊鋼処理は、その需要を差別化された生産能力に転換する手段を提供します。2026年2月28日に始まった米国・イスラエル・ランの紛争はホルムズ海峡の海上輸送を混乱させ、国内物流制約と並んでコモディティ供給面のリスクをもたらしました。土地アクセスもまた、投資コミットメントと使用可能な工場能力を分断する要因となり得ます。既存の使用可能サイトで能力を増強する生産者は、新たな土地アクセスの遅延を回避できますが、輸入依存型のグリーンフィールドプロジェクトは、海上輸送混乱と用地取得という両方のリスクに直面します。
主要レポートのポイント
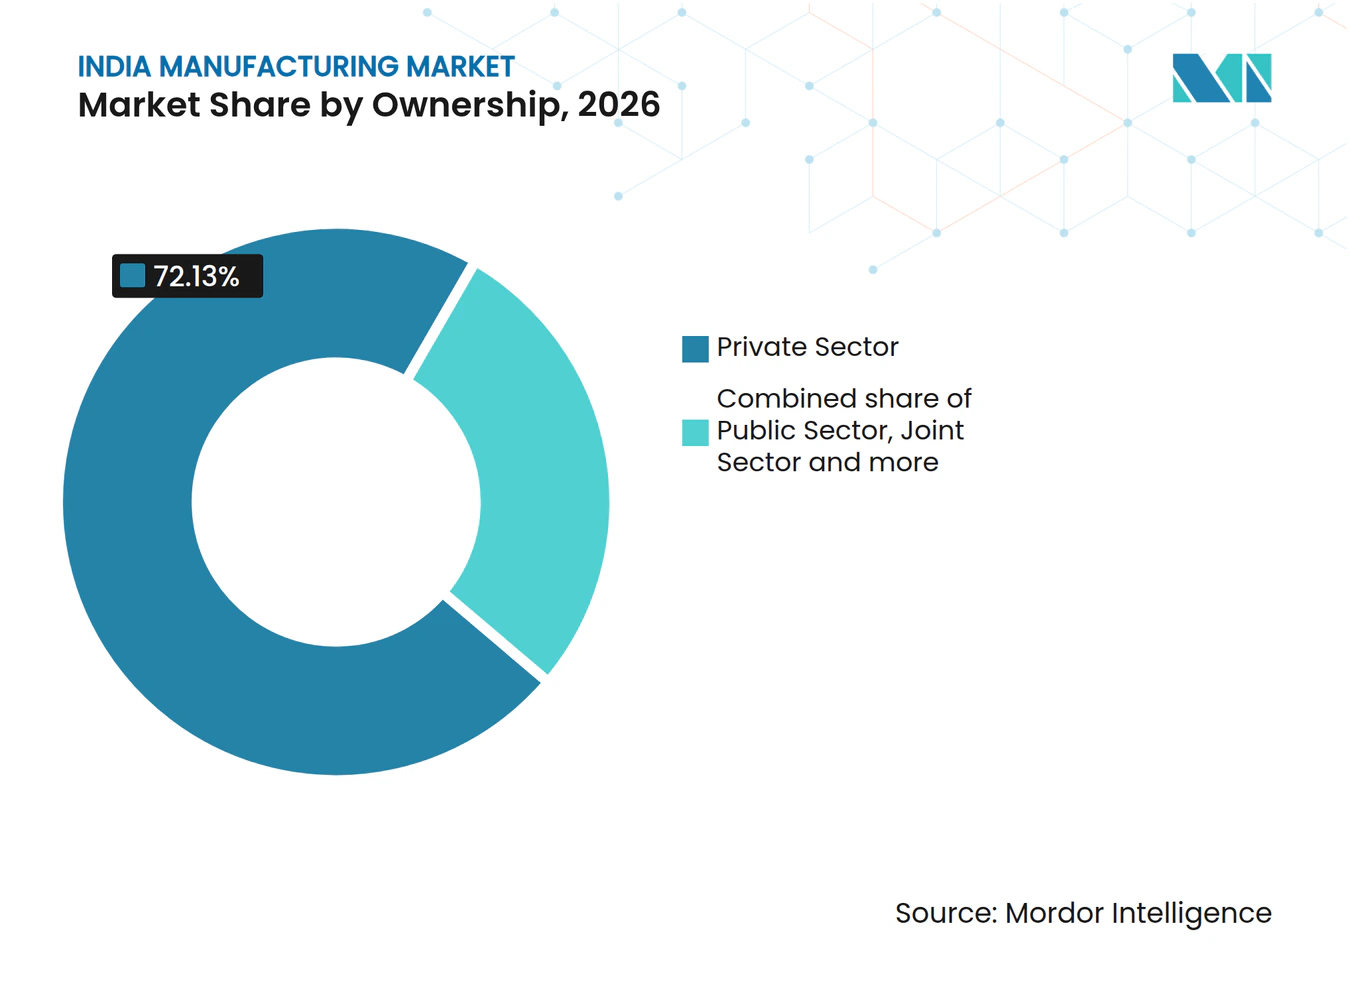
- 所有形態別では、民間部門が2026年のインド製造業市場シェアの72.13%を占め、2027年から2032年にかけて8.3%のCAGRで最も速く成長すると予測されています。
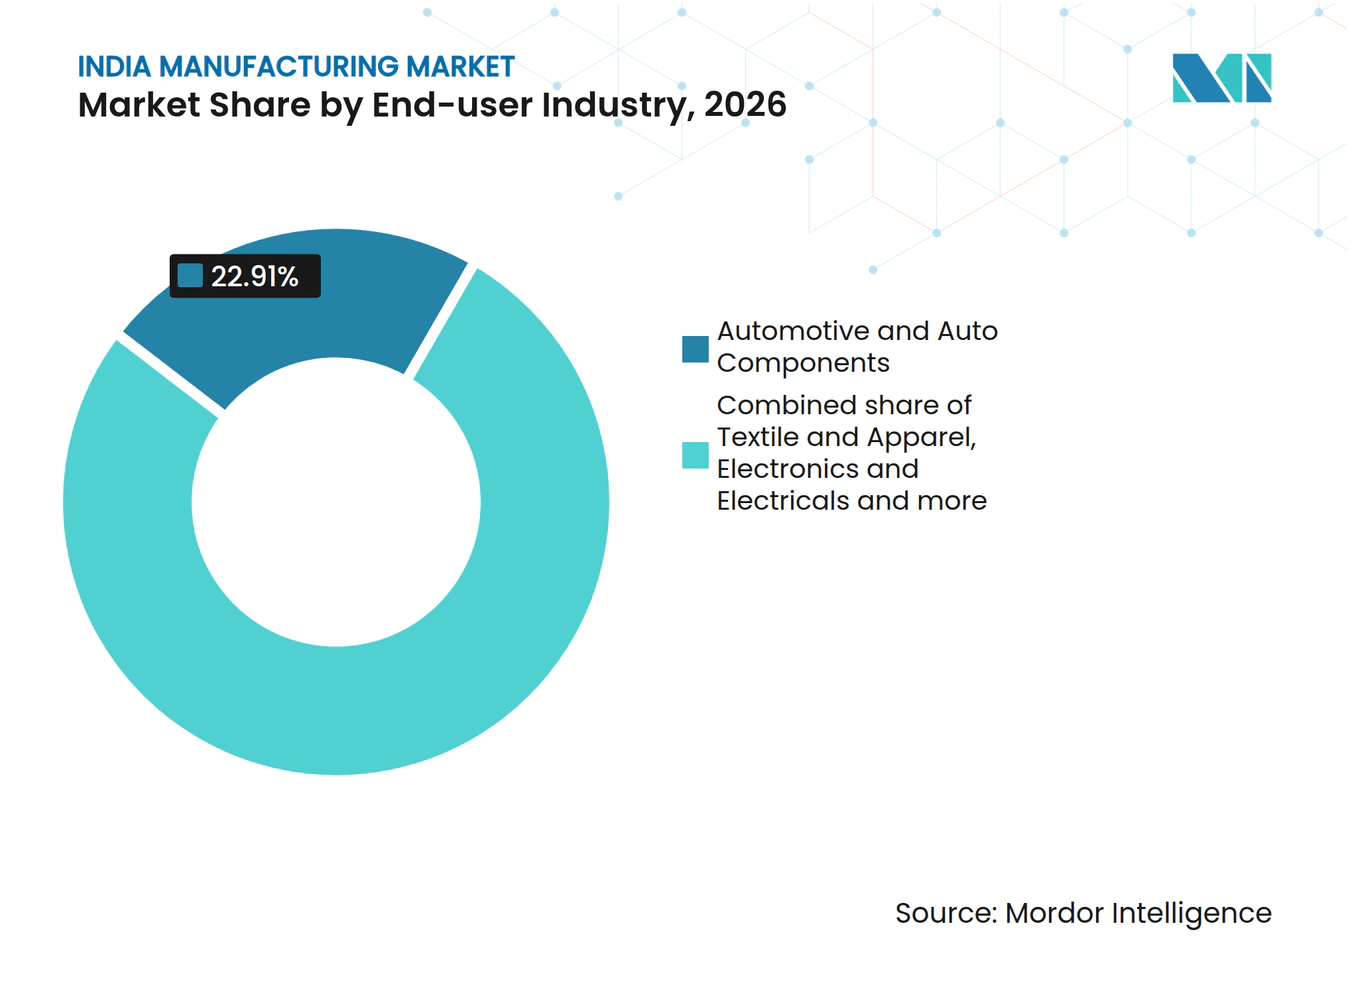
- エンドユーザー産業のうち、自動車・自動車部品は2026年のインド製造業市場規模の22.91%を占め、電子機器・電気機器セグメントは2027年から2032年にかけて13.2%のCAGRで最も速く成長すると予測されています。
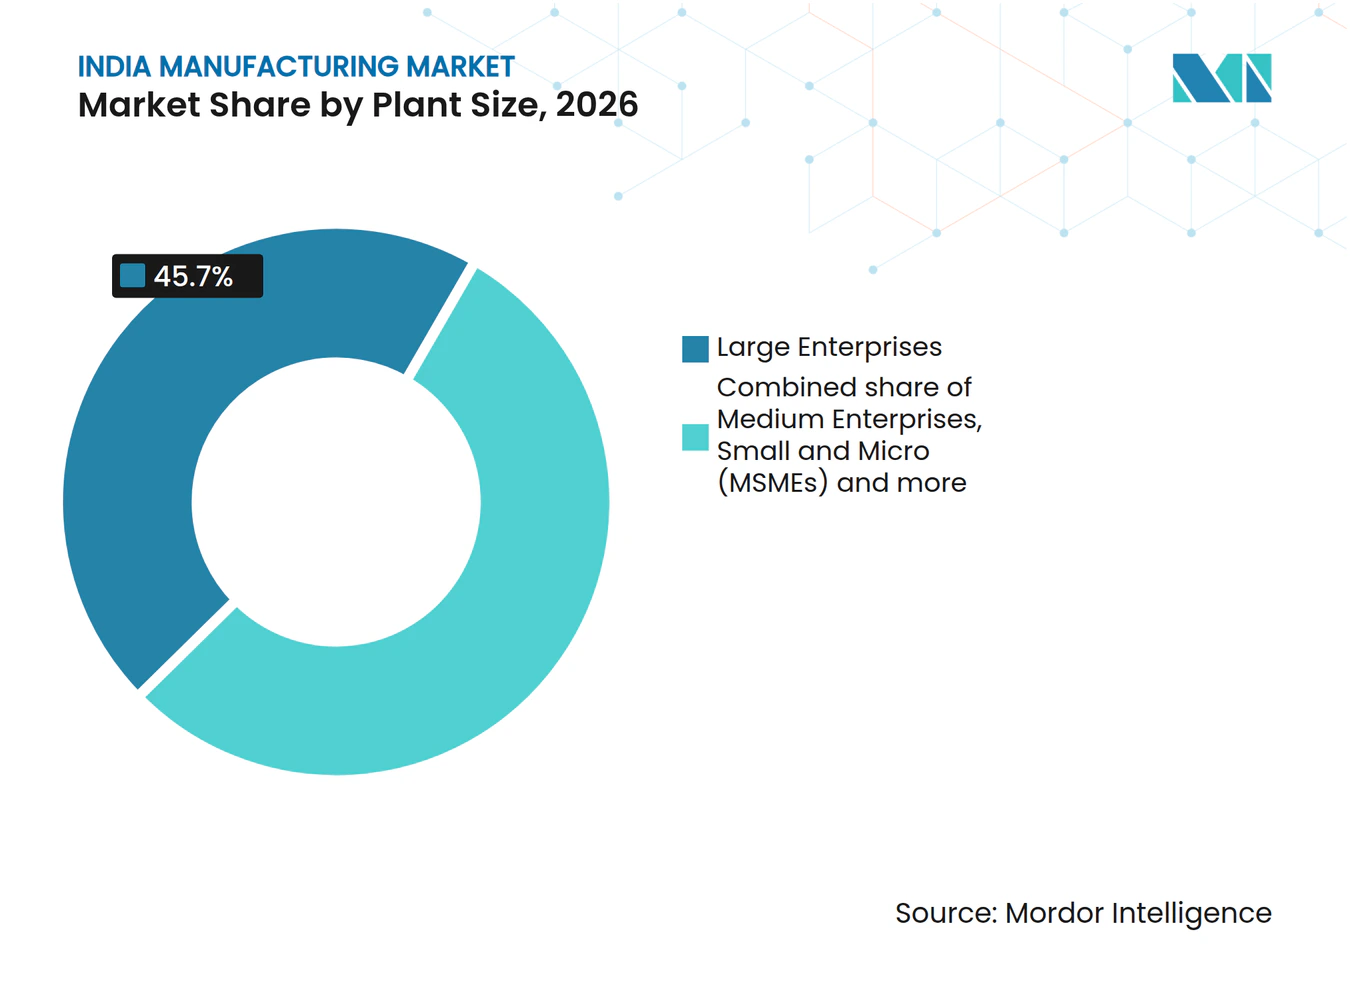
- 大企業は工場規模カテゴリーをリードし、2026年の市場価値の45.7%を占めました。小規模・零細企業は2027年から2032年にかけて12.5%のCAGRで最も速く成長すると予測されています。
- インドの地域では、西インドが2026年に33.07%の最大シェアを占め、南インドが2027年から2032年にかけて7.8%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの予測影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリーン水素・先進化学電池・半導体をカバーするSIGHT、ACC PLI、セミコンインディア優遇措置 | +3.1% | 全国 | 中期(2〜4年) |
| クアッド・サプライチェーン再編(「チャイナ・プラスワン」)によるOEM受注のインドへの流入 | +2.5% | 全国 | 短期(2年以内) |
| ティア2・3都市化と電子商取引倉庫需要拡大による国内消費急増 | +2.3% | 全国 | 短期(2年以内) |
| PMガティシャクティ・マルチモーダル物流プロジェクトによる産業回廊接続の迅速化 | +1.5% | マハラシュトラ州、ビハール州、ジャールカンド州、マディヤ・プラデーシュ州 | 長期(4年以上) |
| 防衛調達オフセット義務によ精密製造能力の育成 | +0.8% | 全国 | 中期(2〜4年) |
| 強制的ESG開示(BRSR)によるエネルギー効率の高いインダストリー4.0改修投資の加速 | +0.5% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
グリーン水素・先進化学電池・半導体をカバーするSIGHT、ACC PLI、セミコンインディア優遇措置
製造業向け優遇措置は、政策支援から生産へと至る明確な経路を構築することで、エネルギー機器と電子機器への投資の根拠を強化します。2026年2月までに、新エネルギー・再生可能エネルギー省はSIGHT(グリーン水素転換戦略的介入)の下、15社に対して年間3,000MWの電解槽製造能力を認定しました。また、重工業省は2026年2月までに、先進化学電池向け生産連動インセンティブ制度(PLI-ACC)の50GWhスキームの下、4社に40GWhを認定しました。これらの認定は、製造パイプラインを確立しており、その需要への波及効果は実行次第です。2026年7月までに、電子情報技術省はセミコンインディア・プログラム1.0の下、マイクロン ATMP、ケインズ・セミコン、CGパワー OSATにおける商業生産の開始を報告しました。この対比から、稼働生産への転換が商業上の決定的なステップであり、支援を受けた投資が認定を超えて進展した段階で機器・部品需要が最も高まることがわかります。
クアッド・サプライチェーン再編(「チャイナ・プラスワン」)によるOEM受注のインドへの流入
米国の中国に対する関税への対応として、アップルは2025年3月からインド経由でのiPhone輸出へとルートを転換し、OEM連動型製造経路を強化しました。2025年3月から5月にかけて、フォックスコンはインドから32億 米ドル相当のiPhoneを輸出し、その平均97%が米国向けでした(2024年の平均50.3%と比較)。アップルのインドからのiPhone総輸出額は2026〜27年度4月〜8月に132億 米ドルに達し、前年比約47%増となりました。これらの独立した指標は、仕向地配分と広範な輸出生産基盤の両方が持つ商業上の重要性を示しています。受託製造業者にとって、特定顧客の輸出プログラムに紐付いた能力コミットメントは、国家輸出成長を個別受注の保証として扱うよりも、より確固たる拡大の基盤を提供します。
ティア2・3都市化と電子商取引倉庫需要拡大による国内消費急増
消費者需要は、輸機会と並んで製造業者に国内販売先を提供しており、より広範なフルフィルメントカバレッジが家庭購買者への経路を強化します。統計・プログラム実施省(MoSPI)の暫定推計によれば、2022〜23年度基準価格での実質民間最終消費支出は2025〜26年度に7.7%増加し、2024〜25年度の5.8%から加速しました。[1] 2026年6月までに、フリップカート・ミニッツはインド国内130以上の都市および8,000以上のピンコードにわたり1,000のマイクロフルフィルメントセンターを運営しました。消費財メーカーにとって、この組み合わせは輸出受注だけでなくアクセス可能な国内需要を中心とした投資根拠を支持します。商業的な開口部は、この分散型フルフィルメントネットワークと生産を結びつけることにあり、流リーチを追加工場生産の根拠の一部とすることです。
PMガティシャクティ・マルチモーダル物流プロジェクトによる産業回廊接続の迅速化
輸送の統合計画は、工場と貨物ネットワーク間のリンクに対処することで、産業立地を商業的に利用可能にし得ます。2026年10月までに、ネットワーク計画グループはマルチモーダル統合とラストマイル接続を重視するフレームワークの下、421件のPMガティシャクティインフラプロジェクトを評価しました。インド鉄道は2025〜26年度に、同計画の下で新線・複線化・多線化およびその他工事を含む100件のプロジェクトを承認しました。[2] 新サイトを検討する製造業者にとって、この組み合わせは将来の貨物アクセスを評価するためのパイプラインを形成しており、その恩恵は実施次第です。需要効果は輸送建設にとどまらず、信頼性の高い接続がそれらのプロジェクトにってサービスされる立地への生産能力配置の根拠を強化し得るためです。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの予測影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 港湾滞留時間と低い内陸鉄道シェアによる持続的な物流ボトルネック | -1.2% | ナビムンバイのJNPA | 短期(2年以内) |
| 州の改革にもかかわらず続く土地取得の遅延によるプロジェクトリードタイムの長期化 | -0.9% | 全国 | 中期(2〜4年) |
| 銅・リチウム等の重要鉱物価格の変動による投入コストマージンの圧迫 | -0.6% | 全国 | 短期(2年以内) |
| 半導体ファブ人材およびクリーンルームエンジニアの深刻な不足 | -0.4% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
港湾滞留時間と低い内陸鉄道シェアによる持続的な物流ボトルネック
輸入依存型製造業者は、コンテナが内陸サプライチェーンに入る前に港湾で長時間滞留する場合、生産制約に直面します。ジャワハルラール・ネルー港湾局において、鉄道向けコンテナの輸入サイクル滞留時間は2026年6月に157.3時間に達し、2026年5月の118.9時間と比較して増加しました。このルートを利用する工場にとって、到着ら次の輸送移動までの間隔が長くなれば、投入物が生産に使用可能となる前に拘束されることになります。このリスクは、信頼性の高い輸入供給に利用率が依存する能力増強の経済性を弱める可能性があります。需要が存在する場合でも、それに伴うスケジューリングおよび運転資本の負担は、製造業者が新設備を販売可能な生産物に転換するスピードを制限し得ます。
州の改革にもかかわらず続く土地取得の遅延によるプロジェクトリードタイムの長期化
土地アクセスは、製造業への投資が建設可能なプロジェクトとなる時点を遅らせ、発表された能力の価値を損なう可能性があります。2026年、インド産業連盟(CII)は、不明確な権原、取得の遅延、規制上の複雑さが産業用地へのアクセスを制限し、特にMSMEおよびグリーンフィールドプロジェクトの資本コストを引き上げていると報告しました。同連盟の評価では、インドの法律に基づく取得は多段階の法定手続きや補償紛争により18〜36ヶ月に及ぶ可能性があるとされています。新工場にとって、この不確実性は機器コミットメントと使用可能な地の確保を切り離す可能性があります。その結果、生産開始前の資本リスク期間が長期化し、用地取得リスクが新製造供給のタイミングに対する実質的な制約となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
所有形態別:
民間投資が製造業拡大を牽引民間部門は2026年のインド製造業市場規模の72.13%を占め、2027年から2032年にかけて8.3%のCAGRで最も速く成長するセグメントです。製造業は、MoSPIの選定大手民間企業調査において、2025〜26年度の暫定資本支出合計の50.17%を占めました。この配分は、製造業投資が民間部門の実質的な生産基盤をいかに強化し得るかを示しており、商業的効果は投資案件が生産資産となることに依存します。そのため、竣工遅延は調査対象企業の投資ポートフォリオの相当部分を拘束し得るため、プロジェクト完了は個々の工場受注を超えた重大な意味を持ちます。
協同組合部門は、連盟が調整する乳業チャネルを通じて機関投資家的な買い手に対応します。全国協同組合乳業連盟(NCDFI)は、協同組合乳業チャネル内で2025〜26年度の締結契約として1億8,000万リットルの生鮮牛乳を記録しました。同連盟国防省調達のために全国100以上の乳業協同組合からの供給を調整しています。この共有ルートは、生産者と買い手の所在地をまたいで機関投資家的な需要を集約し得ます。このチャネルを追求する機器・サービスプロバイダーは、供給側の乳業協同組合を将来の顧客として接触し、NCDFIを契約調整者として扱うべきです。



エンドユーザー産業別:
自動車の規模と電子機器の拡大自動車・自動車部品は2026年のインド製造業市場シェアの22.91%を占め、最大のセグメントとなっています。インド自動車部品工業会(ACMA)は、2025〜26年度の自動車部品産業売上高を7.6 トリリオン インドルピー(859億 米ドル)と報告しており、サプライヤー側の実質的な収益基盤を示しています。インド自動車工業会(SIAM)は、2025〜26年度の乗用車販売台数を464万台と別途報告しており、この完成車カテゴリーの規模を示しています。部品サプライヤーは車両生産に参画し、完成車メーカーはエンドユーザーに対応します。これにより、セグメントはサプライヤー収益と完成車需要の規模を結びつけ、生産チェーン全体にわたる商業的な広がりを持ちます。
最も速く成長するセグメントである電子機器・電気機器は、2027年から2032年にかけて13.2%のCAGRを記録すると予測されています。電子情報技術省によれば、インドのルピー建て電子機器生産額は2025〜26年度に2024〜25年度比15.8%増加しました。医薬品・ヘルスケアは異なる経路をたどり、その生産連動インセンティブ(PLI)スキームにより2026年3月までに1,931種の医薬品の国内製造が可能となりました。これにはインドで初めて国内製造された191の原薬が含まれます。電子機器需要は拡大する生産額に連動している一方、国内初の原薬製造は特定の医薬品プロセスへの独自の需要を生み出しています。

注記: 全個別セグメントのシェアはレポート購入後に入手可能
工場規模別:
設置資産と新規企業形成が需要を形成大企業は2026年の製造業市場価値の45.7%を占め、最大のセグメントとなっています。Tata Steel Ltdは2025〜26年度報告書で、ジャムシェドプル工場の粗鋼設置能力を年間1,100万メートルトンと報告しました。この規模の統合サイトは、セグメントの市場ポジションの背後に実質的な製造資産基盤を提供しており、商業的結果は能力の活用方法に依存します。大工場の需要には長期稼働の統合資産の生産性保護が含まれており、新規能力と並んでメンテナンスとボトルネック解消が重要となります。
小規模・零細企業は最も速く成長するセグメントであり、2027年から2032年にかけて12.5%のCAGRが予測されています。首相雇用創出プログラム(PMEGP)は2021〜22年度から2025〜26年度にかけて、農業外の起業を支援するための銀行融資に対するマージンマネー補助金を活用して、製造業とサービス業全体で403,706件の新規零細企業設立を支援しました。将来の零細製造業者にとって、この資金調達メカニズムは生産事設立への初期資金障壁を低減し得ます。この成長経路は、大工場の設置能力を持つポジションとは根本的に異なります。なぜならこの機会には既存の産業資産への投資だけでなく、新規企業の形成が含まれるからです。参入規模の生産機器サプライヤーは、既存工場だけでなく新設事業者にも対応可能な需要へと成長を連動させることができます。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
地域分析
西インド製造業市場
西インドは2026年のインド製造業市場シェアの33.07%を占め、最大の地域セグメントとなっています。2026年9月、グジャラート州はセミコンインディア1.0の下で承認された12件の半導体製造プロジェクトのうち6件を受け入れ、プログラムのプロジェクトパイプラインの相当な集積を確立しました。2026年9月17日、首相はスーラト市でスチ・セミコンが運営する商業半導体パッケージング生産ラインの開業式をリモートで行い、同州の半導体基盤に商業パッケージング事業を追加しました。スーラト市でのパッケージングはすでに商業生産段階にあり、これらのラインからの供給は、プロジェクト実施に依存した追加能力よりも即時性が高いといえます。
南インド製造業市場
南インドは最も速く成長する地域セグメントであり、2027年から2032年にかけて7.8%のCAGRが予測されています。タミル・ナードゥ州は2024〜25年度に41,221の登録製造事業所を記録し、工業年次調査において州別最多となり、地域内の実質的な基盤を示しました。[3] ミネベアミツミのグループ会社マッハ・エアロ・コンポーネンツは、2025年2月14日にカルナータカ州の第3工場での操業を開始し、航空機エンジンおよび機体関連部品を生産しています。ミネベアミツミは同月、新工場により高需要の航空機エンジン部品および機械加工部品の能力が従来比2倍になる見込みであると述べました。この地域は、広範な工場基盤と並んで特殊部品需要に成長を結びつけた新たな機械加工能力により、航空機サプライチェーンにおける役割をさらに深めることができます。
北インドの電子機器パイプラインには、ウッタル・プラデーシュ州ジェワールの2件のプロジェクトが含まれており、2026年6月27日に高度多層プリント回路基板生産計画の地鎮式が行われました。その部品としての焦点は、電子機器メーカーに重要な生産投入物の新たな供給源をもたらすことになります。東部・北東部インドでは、タタ・エレクトロニクスがアッサム州ジャギロードの組立・テスト施設でチップ生産のパイロット段階を開始したと、ヒマンタ・ビスワ・サルマ州首相が2026年10月3日に述べました。同州首相は、第1クリーンルームの準備が整ったと報告し、そのマイルストーンを同施設の半導体組立・テスト開発の文脈に位置付けました。ジェワールの計画中PCB工場とジャギロードで報告されたパイロット活動は、したがって短期的な要件を異なる段階に置いており、ウッタル・プラデーシュ州での建設・設置とアッサム州での生産検証にまたがっています。
規制の枠組みと見通し
この比較は、労働および工場安全管理を行う製造業雇用主の観点から、インドおよびグジャラート州という選定された管轄区域をカバーしています。国家労働法典は2025年11月21日に施行され、中央規則は2026年5月8日に告示されました。グジャラート州の2025年規則は、州政府が適切な政府機関となる対象工場・事業所に適用されます。未登録の対象工場の登録を求める雇用主または占有者は、電子フォーム1のルートを通じて必要書類と正確な情報を提供しなければなりません。
規制表
| 意思決定要因 | インド | グジャラート州 |
|---|---|---|
| 主管機関 | 労働・雇用省 | 労働・技能開発・雇用局および労働局長 |
| 主要な規制手段または指針 | 賃金法典(2019年)、労使関係法典(2020年)、社会保障法典(2020年)、労働安全・健康・就労条件法典(2020年)、中央規則は2026年5月8日告示 | グジャラート州労働安全・健康・就労条件規則(2025年) |
| 商業的効果 | 4つの法典が29の中央労働法を統合 | 雇用主または占有者は未登録の対象工場についてフォーム1で電申請 |
| 現在の政策の魅力度 | 中程度 | 高い |
| 政策の魅力度の将来方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドの「中程度」の評価は、雇用主のコンプライアンスの行政的基盤を明確化する統合された法定フレームワークと確定した中央規則を反映しています。グジャラート州の「高い」評価は、申請完了後7日以内の電子登録および証明書発行と、その期限が過ぎた場合のみなし登録を反映しています。インドの「変化なし」という方向性は、2026年5月の中央規則の確定に続くものであり、商業上の課題をフレームワークの実施へと転換しています。グジャラート州の8月25日のポータル開設と2026年8月27日のアーメダバード管区による労働安全・健康・就労条件法典2020年第3条に基づく登録に関する通知は、既存の規則の下での政策継続性を支持しています。
バリューチェーンの段階
このバリューチェーンは、一次製鉄から下流加工を経て最終的な車両製造に至る選定されたインドの段階を比較しています。各段階での製品販売が収益をもたらし、仕上げ能力が自動車用途向けの特定の鋼材グレード可能にします。Tata Steel Ltdの2025〜26年度リスク報告書は、ホルムズ海峡などの海上輸送ルートにおける供給混乱の源として中東戦争を特定しており、一次製鉄はコモディティ供給リスクにさらされています。素材アクセス、加工能力、最終製品の複雑さは、それぞれ独自の商業的対応を必要とします。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 一次製鉄 | Tata Steel Ltd・JSW Steel Ltdなどの統合製鉄メーカー | 鉄鋼製品の販売 | コモディティ海上輸送ルートの混乱へのリスク | 代替調達先および輸送ルートの適格化 |
| 下流鋼材加工 | Tata Steel Ltd・JSWスチールコーテッドプロダクツリミテッドなどの鋼材仕上げ業者 | コーティング・加工済み鋼材製品の販売 | グレード別圧延・コーティング能力 | 仕上げ投資を目標用途グレードに合わせる |
| 最終的な車両製造 | Maruti Suzuki India Ltdなどの乗用車メーカー | 国内・輸出向け車両販売 | 幅広い車種・バリアントミックスの調整 | 繰り返し可能な車種ファミリーを中心に生産を組織化 |
| 情報源: Mordor Intelligence | ||||
Tata Steel Ltdの溶融亜鉛めっきおよび冷間圧延能力は、仕上げ加工が素材生産と自動車用途向け高度グレードをいかに結びつけるかを示しています。JSWスチールコーテッドプロダクツリミテッドはインド全土に8工場を運営しており、より広い製造チェーンの中の専門的な加工事業を示しています。車両生産に関しては、Maruti Suzuki India Ltdの17モデルおよび650以上のバリアントが最終製品要件の広さを示しています。仕上げ業者の商業的役割は、したがって素材能力をこれらの用途ニーズに合わせることにあり、加工サプライヤーに最終組立前の製品販売への独自の経路を与えます。
競争環境
市場集中度
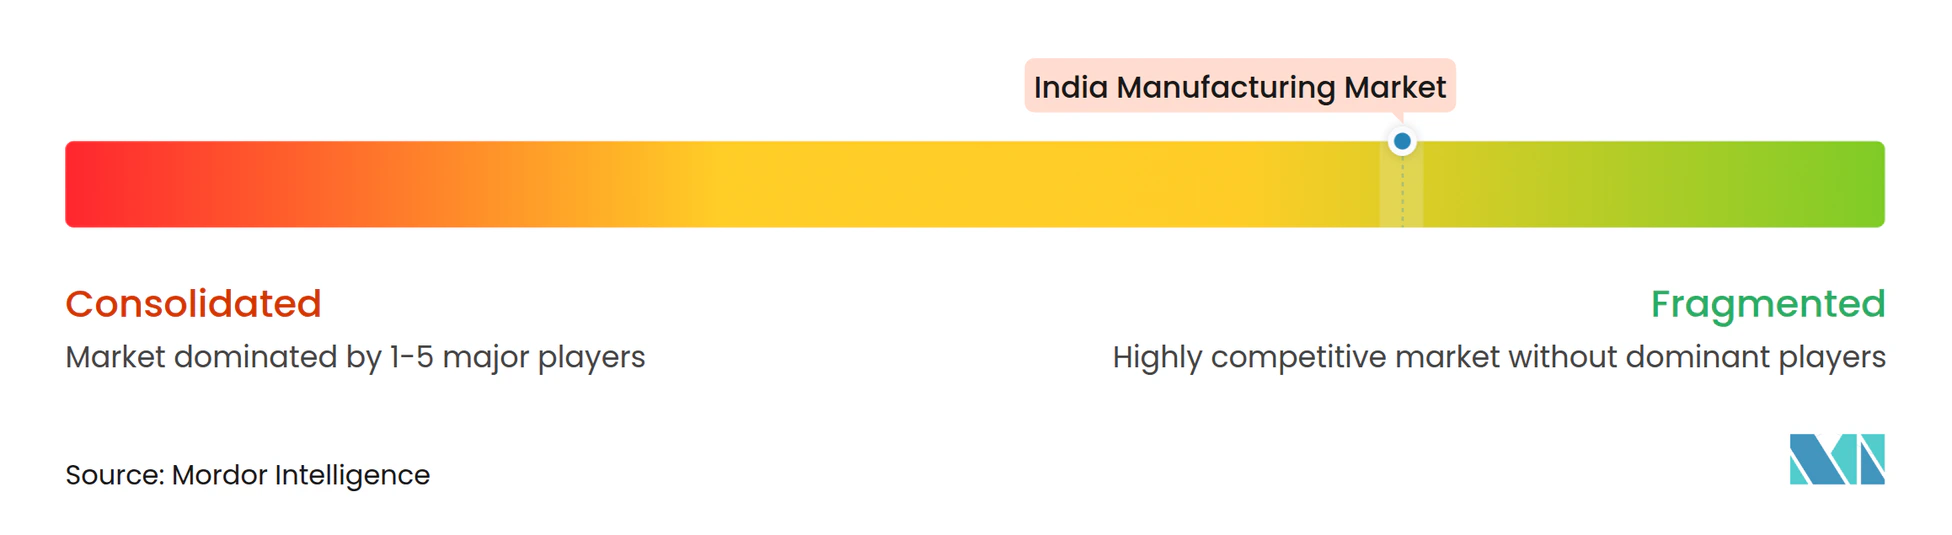
競争は製品チェーンをまたいで分散しており、大手産業グループと専門メーカーが製造需要の異なる部分を争っています。Reliance Industries Ltdは2025〜26年度に新エネルギー事業が太陽光発電製造を開始したと報告しました。Tata Motors Ltdは商用車を運営する一方、Tata Motors Passenger Vehicles Ltdは2025年10月の分社化後に乗用車部門を引き継ぎ、車両メーカーのMahindra & Mahindra Ltdとともに事業を展開しています。Maruti Suzuki India Ltdは2025年暦年に国内販売、輸出、OEM供給向けに225万台以上の車両を生産した一方、Tata Steel Ltdは製鉄分野で事業を展開しています。車両メーカーが完成品の顧客を競い合う一方、鉄鋼メーカーは異なる生産段階で競争しており、これらの主要参加者をまたいだ単一の製品ベンチマークは存在しません。
2026年2月、マヒンドラグループはナグプールに自動車とトラクターの統合工場の建設計画を発表し、生産は2028年に予定され、完全稼働時の年間能力は自動車50万台超・トラクター10万台となります。2026年8月31日、Mahindra & Mahindra Ltdは計画中の1,500エーカー施設(追加ブティボリ地区)のうち最初の約800エーカーの取得に向けて進捗していると発表しました。2026年2月、Tata Motors Passenger Vehicles Ltdとジャガーランドローバーはタミル・ナードゥ州パナパッカムのグリーンフィールド工場の第1フェーズで両ブランドの次世代車両(EVを含む)の生産を開始しました。競合する車両メーカーにとって、稼働中の第1フェーズは即座の能力対応を示す一方、ナグプールの計画は実施次第の長期的な規模の課題を追加します。
環境分類、物理的な製造能力と並んで鉄鋼メーカーに競争上の基盤を提供します。Tata Steel Ltdの2025〜26年度報告書は、パンジャブ州ルディアーナーでのスクラップベースの電気アーク製鉄設備の開業を記録し、設置能力は年間75万メートルトンです。同社はまた、インドの脱炭素化イニシアティブを政府のグリーン鋼分類体系に沿わせたことも報告しました。このフレームワークにより、工場は排出量認証とスター格付け取得のための登録が可能となり、文書化された環境ポジショニングへの経路を提供します。鉄鋼省は2025年12月、グリーン鋼の購入を義務付ける政府調達目標やコンプライアンスメカニズムは設定していないと述べており、格付けは購買者による自発的な使用を通じて競争上の価値を得ることになります。
インド製造業界リーダー
-
Reliance Industries Ltd
-
Tata Motors Passenger Vehicles Ltd
-
Mahindra & Mahindra Ltd
-
Maruti Suzuki India Ltd
-
Tata Steel Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
インド製造業市場 このレポートでカバーされる企業
- Reliance Industries Ltd
- Tata Motors Passenger Vehicles Ltd
- Mahindra & Mahindra Ltd
- Maruti Suzuki India Ltd
- Tata Steel Ltd
- Larsen & Toubro Ltd
- JSW Steel Ltd
- Hindustan Unilever Ltd
- Godrej Enterprises Group
- Ashok Leyland Ltd
- Hero MotoCorp Ltd
- TVS Motor Company Ltd
- Bharat Forge Ltd
- Bharat Electronics Ltd
- Bosch Ltd (India)
- Dixon Technologies (India) Ltd
- Vedanta Ltd
- Aditya Birla Group (Hindalco, UltraTech)
- Apollo Tyres Ltd
- MRF Ltd
- Ather Energy Ltd
市場参加者にとっての主要機会
この機会は、携帯電話インセンティブ、半導体バリューチェーン支援、専用化学品パークを通じた製造拡大の経路を比較しています。製造業者にとって商業上の意思決定は、自社の能力とプロジェクトの準備況が、申請者・審査・用地の関連条件に合致するかどうかです。この区別が重要なのは、企業が適切な製造上の役割を持ちながら、その提案投資がまだ適格審査を必要とする場合があるからであり、政策の利用可能性を確実なプロジェクト支援として扱うよりも段階的なコミットメントの方が守りやすいためです。
市場機会表
| 機会 | 今なぜか | 買い手・主要セグメント | 推奨アプローチ | 主要な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 携帯電話生産の拡大 | 携帯電話製造スキーム(MPMS)が2026年8月に2026〜27年度〜2030〜31年度向けに告示 | インド登録の携帯電話メーカーおよび電子機器製造サービス会社 | 関連セグメントの適格性テストに合わせた拡大 | セグメント別売上高、販売、インドブランド条件 | Dixon Technologies (India) Ltd子会社であるパジェット・エレクトロニクス・プライベート・リミテッド |
| 半導体製造・パッケージングプロジェクト | セミコン2.0の柱別告示が2026年8月に発行され、初期3年間の申請期間が設定 | 半導体製造・パッケージング・機器・材料参加者 | 関連する柱と審査プロセスに向けたプロジェクトの開発 | 技術的・財務的審査 | タタ・エレクトロニクスなどの半導体メーカー |
| 提案中の産業団地での化学品生産 | 州政府はBHAVYA・ラサヤン提案を2026年11月30日までに提出するよう招待 | 予定される州提案団地の潜在的なユーザーである化学品メーカー | 適格な州の団地提案と生産計画を合わせる | 各提案団地について最低8平方キロメートルの連続した権利外の土地 | グラシム・インダストリーズ・リミテッドなどの化学品メーカー |
| 情報源: Mordor Intelligence | |||||
中心的な開口部は、製造拡大とプログラムアクセスを管理する主体を結びつけることにあります。州政府は化学品パークを提案し、適格な土地要件を満たさなければなりません。これに比べ、適格な電子機器メーカーは関連する申請者または審査プロセスに向けた独自の申請を準備できます。この分業により、州レベルの用地調整が予定パーク利用者にとって重要な初期タスクとなる一方、直接申請者は自社のプロジェクト適格審査を優先できます。
最近の産業開発事情 インド製造業市場
- 2026年10月:ヒョンデ・モーター・インディア・リミテッドが10月14日にマハラュトラ州プネー市タレガオンでスマート製造施設を開業しました。
- 2026年9月:9月17日、首相がグジャラート州スーラト市でスチ・セミコンが運営する商業半導体パッケージング生産ラインの開業式をリモートで行いました。
- 2026年9月:アンセルがタミル・ナードゥ州コバイの施設を9月15日に開業し、その時点ですでに地元市場向けの外科用手袋を生産していました。
インド製造業市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インド製造業市場は、インドの製造事業によって生産され、国内使用または輸出向けに販売された製造品の年間販売額を測定します。所有形態、工場規模、エンドユーザー産業、地理によって分類されたインド全土の組織的および非組織的な生産者を対象としています。
対象除外:純粋な取引・流通マージン、独立した建設活動、別途販売される非製造サービス、インド国外で製造された商品は除外されます。
セグメント概要
- 所有形態別
- 公共部門
- 民間部門
- 合弁部門
- 協同組合部門
- エンドユーザー産業別
- 自動車・自動車部品
- 繊維・アパレル
- 電子・電気機器
- 食品・飲料
- 医薬品・ヘルスケア
- 建設資材
- 化学品
- 航空宇宙・防衛
- 金属
- 機械・資本財
- その他(家具等)
- 工場規模別
- 大企業
- 中規模企業
- 小規模・零細企業(MSME)
- 地域別
- 北インド
- 西インド
- 南インド
- 東インド・北東インド
データソース、市場規模の算定、及びバリデーション
デスクリサーチ
統計・プログラム実施省(MoSPI)の工業年次調査(ASI)などの公的資料は、登録製造業の産出量・投入量・工場出荷製品データを提供し、同省の非組織部門企業年次調査(ASUSE)は小規模非法人企業の設立・経済指標を追加します。MoSPIの鉱工業生産指数(IIP)はタイムリーな生産動向チェックを提供し、世界銀行の製造業付加価値データは独立した民計算のクロスチェックを供給します。これらの資料を合わせることで、売上産出量と付加価値を区別し、インド全体の変化を追跡するのに役立ちます。
企業提出書類、年次報告書、投資家向け資料、信頼性の高い事業報告は、能力、出荷、価格、投資に関する生産者レベルの文脈を追加でき、公式シリーズとの照合が可能です。これら列挙した資料は例示であり網羅的ではなく、さらなる資料が収集、バリデーション、明確化の参考となります。
プライマリインタビューおよびサーベイ
インドに焦点を当てたインタビュープログラムには、財務、オペレーション、営業、工場管理の製造会社経営幹部・機能リーダー、および関連する業界専門家が含まれる予定です。インタビューおよび構造化サーベイにより、産出量、価格とミックス、所有形態、工場規模、エンドユーザー産業、地域生産に関するセカンダリの調査結果を検証し、公式シリーズのカバレッジや報告期間が異なる箇所のギャップを特定します。アナリストは、相反する回答を提出書類や公的統計と照合し、未解決の差異を文書化し、前提条件を更新する前に独立した指標を用いて推計を三角測量します。
プライマリリサーチフィールドワーク回答者の分布
| 企業タイプ | 回答者のポジション | 地域 |
|---|---|---|
| 上位層:31% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 小規模プレイヤー:24% | マネージャー:45% |
市場規模の算定と予測
モデルは、公式の登録・非法人企業産出量測定値を用いてインドの工場出荷年間販売額のトップダウン推計から始まり、生産者基盤を固定し、省略や重複活動を避けるためカバレッジを調整します。ASIとASUSEの産出量および工場出荷受取額が価値基盤を確立し、IIPが生産モメンタムを追跡し、製造業資本形成が将来の能力を示し、産業・地域別産出量パターンが市場構成を示します。製造業付加価値と貿易動向はチェックとして機能しますが、それ自体が市場販売指標ではありません。アナリストは関連する生産者産出量および設立証拠から所有形態、工場規模、エンドユーザー、地域シェアを導出し、各軸を合計値と照合し、サプライヤーロールアップ、チャネルチェック、またはンプリングされた販売価格×販売数量で合計値を選択的に検証します。予測では、産出量、能力投資、鉱工業生産、輸出需要の間の関係を支える比較可能な履歴がある場合に多変量回帰を使用し、政策や投入コスト変化に対するシナリオ分析を行います。プライマリ専門家が変数の前提条件と予測方向を検証する一方、証拠が弱い箇所はプロキシシリーズの文書化、明示的なカバレッジ調整、および広いレンジで対処されます。
データのバリデーションと更新サイクル
アナリストはサーベイ産出量、鉱工業生産、国民計算、貿易、企業開示を三角測量し、カバレッジ、期間、価格基準、分類を確認することで重大な差異を調査します。外れ値にフラグを立て、成長とセグメントシェアを独立したシグナルと比較し、異常値の原因をソース修正やスコープ変更に遡り、承認前にソース、モデル、上級アナリストの連続したレビューを完了します。専門家の意見が検証済み記録と大きく矛盾する場合、または主要な前提条件が変わる場合に再接触が行われ、データセットは年次更新され、重要事象後は更新イクル間に再検討され、納品前に新たな最終チェックが実施されます。
Mordor Intelligenceのインド製造業セクター市場規模と他の公表推計との比較
公表された推計は、集計する取引・製品と需要モデル化に使用する投入情報において差異が生じることがあります。インド製造業市場は、インドの製造事業によって生産され、国内使用または輸出向けに販売された製造品の年間販売額を測定します。
主要な差異の要因には、本調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。ASIとASUSEの産出量および工場出荷受取額が価値基盤を確立し、IIPが生産モメンタムを追跡し、製造業資本形成が将来の能力を示し、産業・地域別産出量パターンが市場構成を示します。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.87 トリリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 1.54 トリリオン 米ドル(2025年) | 2025年ベースのこの推計は、2年後にあたる本レポートの2027年の数値1.87 トリリオン 米ドルを17.6%下回っています。記載の2025年ベースはレポート年より前であり、公表された予測は2035年まで市場が継続的に成長すると見込んでいます。 |
| 市場調査出版社B | 1.57 トリリオン 米ドル(2025年) | 2025年ベースのこの推計は、2年後にあたる本レポートの2027年の数値1.87 トリリオン 米ドルを16.0%下回っています。記載の総工場出荷ベースは2025年(レポート年前)であり、公表された予測は2032年まで更なる拡大を示しています。 |
Mordor Intelligenceのアナリストはサーベイ産出量、鉱工業生産、国民計算、貿易、企業開示を三角測量し、カバレッジ、期間、価格基準、分類を確認することで重大な差異を調査します。
レポートで回答される主要な質問
インド製造業市場の規模と成長見通しはどの程度ですか?
規模は2026年の1.74 トリリオン 米ドルから2027年に1.87 トリリオン 米ドルへと拡大し、2032年までに2.69 トリリオン 米ドルに達すると予想されており、2027年から2032年にかけて7.58%のCAGRで成長します。
インドの製造品需要を支える要因は何ですか?
生産インセンティブと国内需要が拡大を支えています。2026年2月までに、SIGHTは15社に対して年間3,000MWの電解槽製造能力を認定しました。
規模と成長においてインド製造業をリードするエンドユーザー産業はどれですか?
自動車・自動車部品は2026年の市場価値の22.91%を占めました。電子機器・電気機器セグメントは2027年から2032年にかけて13.2%のCAGRで最も速く成長すると予測されています。
インドの製造業セクターの主要参加者はどの企業ですか?
主要参加者には、Reliance Industries Ltd、商用車を扱うTata Motors Ltd、Tata Motors Passenger Vehicles Ltd、Mahindra & Mahindra Ltd、Maruti Suzuki India Ltd、Tata Steel Ltdが含まれます。
物流制約はインドの工場にどのような影響を与えますか?
ジャワハルラール・ネルー港湾局において、鉄道向けコンテナの輸入サイクル滞留時間は2026年6月に157.3時間に達しました。このような遅延は、その輸入ルートに依存する工場でのスケジューリングを制約し得ます。
インドの製造業地域において規模と成長でリードしているのはどの地域ですか?
西インドが2026年に33.07%の最大シェアを占めました。南インドは2027年から2032年にかけて7.8%のCAGRで最も速く成長すると予測されています。