
インドネシア繊維製造市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
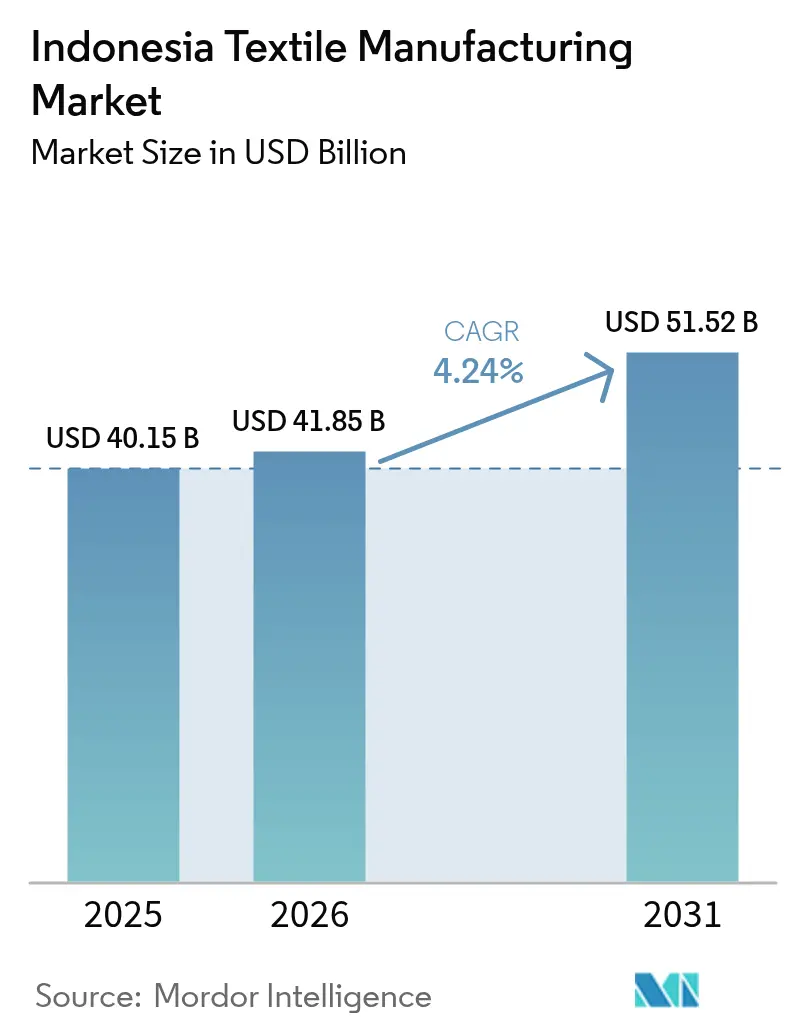
| 基準年の市場規模 (2025) | 40.15 十億米ドル |
| 市場規模 (2026) | 41.85 十億米ドル |
| 市場規模 (2031) | 51.52 十億米ドル |
| Growth Rate (2026 - 2031) | 4.24 % |
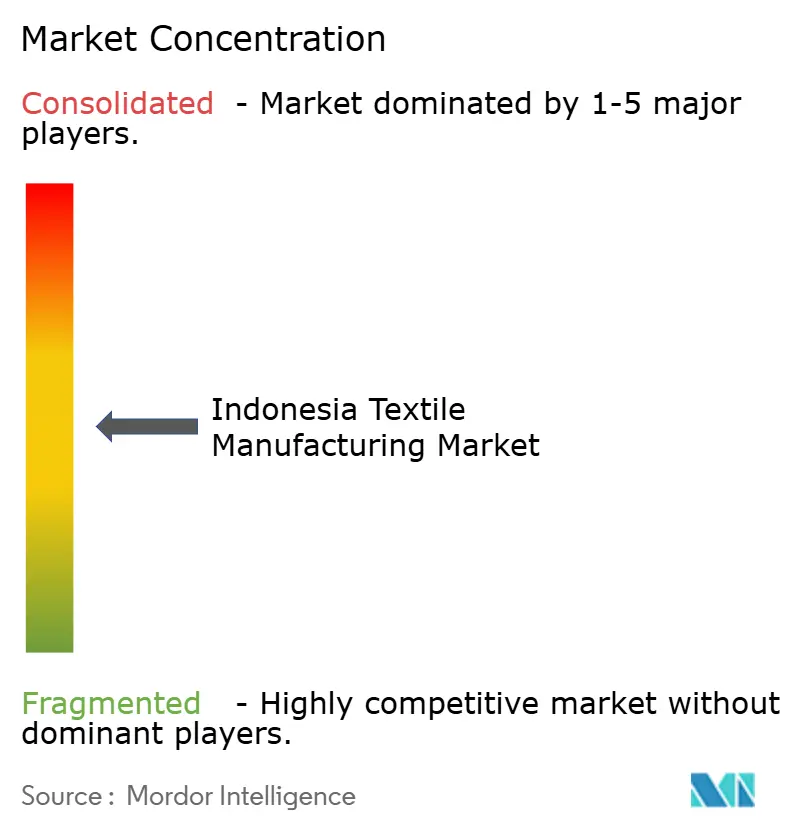
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア繊維製造市場分析
インドネシア繊維製造市場規模は2026年に414億8,500万米ドルと推定され、2025年の400億1,500万米ドルから成長し、2031年には515億2,000万米ドルに達する見込みで、2026年から2031年にかけて4.24%のCAGRで成長しています。「Making Indonesia 4.0」ロードマップによる強固な政策支援、豊富な熟練労働力、そして外国からの受注の回復が、アジアのサプライチェーンを多様化しようとするブランドにとって同国を重要な調達拠点として位置づけています。ジャワ島の成熟した産業エコシステムは、工場の自動化の進展や石油化学との統合とともに、賃金上昇圧力が高まる中でもコスト競争力を維持しています。モデストウェアやテクニカルテキスタイルへの需要拡大が生産品質の向上を後押しし、リサイクル繊維へのシフトはグローバルなサステナビリティ基準との整合性が高まっていることを示しています[1]工業省、「Making Indonesia 4.0ロードマップ」、工業省、kemenperin.go.id。物流のボトルネックや輸入品による価格競争にもかかわらず、積極的な税制優遇措置、グリーン産業認証、地域開発プログラムが中期的な成長見通しを支えています。
レポートの主要ポイント
- 地域別では、ジャワが2025年のインドネシア繊維製造市場シェアの75.88%を占め、スラウェシは2031年にかけて5.02%のCAGRで拡大する見込みです。
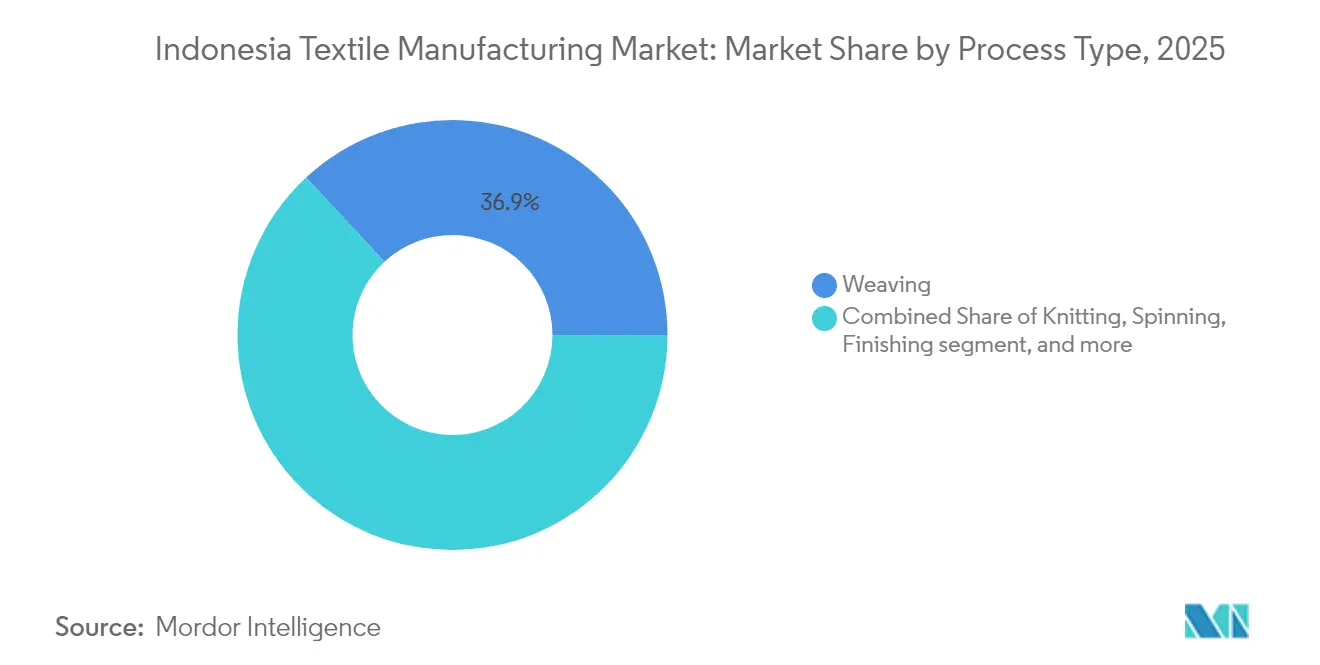
- プロセスタイプ別では、織布が2025年に36.92%の収益シェアでトップとなり、ニットが2031年にかけて4.93%の最高CAGRを記録する見込みです。
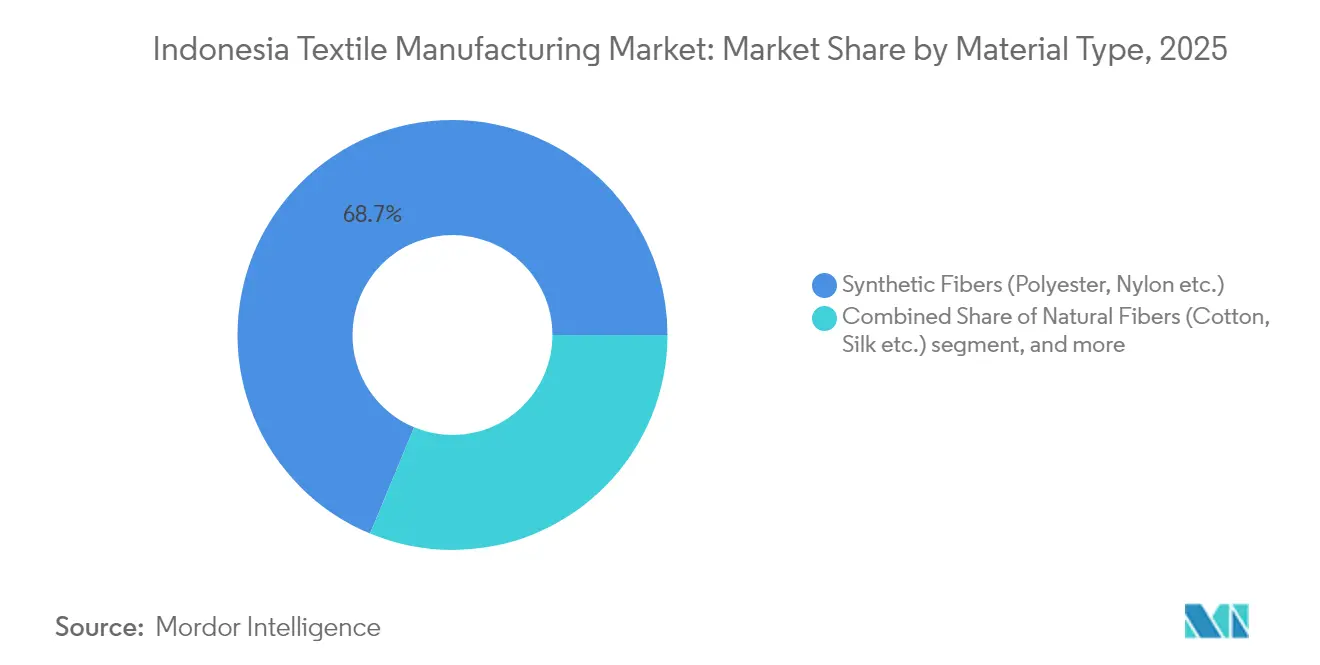
- 素材タイプ別では、合成繊維が2025年のインドネシア繊維製造市場規模の68.74%を占め、再生・リサイクル繊維は2031年にかけて6.19%のCAGRで拡大しています。
- 用途別では、アパレルが2025年のインドネシア繊維製造市場規模の71.88%を占め、テクニカルテキスタイルは2031年にかけて4.89%のCAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドネシア繊維製造市場のトレンドと考察
ドライバーの影響分析*
| ドライバー | CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 米国・EUブランドによるジャワクラスターへのアクティブウェア受注のニアショアリング増加 | +1.2% | ジャワの主要拠点、バリへの波及 | 短期(2年以内) |
| ムスリムファッション輸出の拡大による付加価値ガーメント生産の促進 | +0.9% | 全国、ジャワ・スマトラに集中 | 長期(4年以上) |
| 政府の「Making Indonesia 4.0」インセンティブによる繊維自動化の加速 | +0.8% | ジャワ中核部、スマトラ・スラウェシへの拡大 | 中期(2年~4年) |
| Z世代消費者のEコマース主導による国内アパレル需要の急増 | +0.7% | ジャワ、スマトラ、スラウェシの都市部 | 中期(2年~4年) |
| 化学繊維の輸入代替推進 | +0.5% | 全国、石油化学連携ゾーン | 長期(4年以上) |
| グリーン染色工場アップグレードに対する投資家向け税制優遇措置 | +0.3% | 中部ジャワのクラスター | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
米国・EUブランドによるジャワクラスターへのアクティブウェア受注のニアショアリング増加
既存のアジア拠点における人件費の上昇と迅速な補充需要が、欧米ブランドをジャワの大規模工場へと引き寄せています。年間1億1,700万枚の生産能力を持つPan Brothersは、パフォーマンスニットウェアの追加契約を獲得しており、インドネシアへのシフトを裏付けています。島内の産業団地における糸・生地・ガーメントユニットの近接性がリードタイムを短縮し、取り扱いコストを削減しています。ただし、米国の関税引き上げの可能性に関する不確実性は、生産者にとって引き続き注視すべき点です。
ムスリムファッション輸出の拡大による付加価値ガーメント生産の促進
インドネシアは文化的親和性とデザイン力を活かし、2023年に3,610億米ドルと推定される拡大するグローバルモデストファッションセグメントに供給しています。ニューヨーク・ファッション・ウィークへの出展が国際的な認知度を高め、地元ブランドがより高い価格帯を設定することを可能にしています。付加価値ラインは顧客との関係をより強固にし、高度な装飾技術を必要とするため、工場は専門機械と熟練職人への投資を促進しています。
政府の「Making Indonesia 4.0」インセンティブによる繊維自動化の加速
的を絞った財政支援、優先通関レーン、研修助成金が、工場によるデジタル織機、自動裁断室、省エネ染色ラインの導入を促進しています。統合工場PT Primatexcoなどの先行導入企業は不良率とサイクルタイムを削減しており、同業他社の追随を促す生産性向上の可能性を実証しています。自動化はまた、グローバルブランドが求める短いリードタイムへの対応を支援し、ニアショアリング先としてのインドネシアの魅力を高めています。ロードマップの輸出志向目標との整合性が、インダストリー4.0ソリューションへの設備投資をさらに促進しています。
Z世代消費者のEコマース主導による国内アパレル需要の急増
Z世代の消費者は頻繁に少量のオンライン注文を行うため、工場はオンデマンド製造と迅速対応物流の採用を迫られています。デジタルストアフロントに転換した中小企業は、重い流通コストをかけずに全国需要を取り込んでいます。このトレンドはまた、ローカライズされたデザインとデータ主導の在庫計画の採用を加速させ、不安定な輸出サイクルに対するレジリエンスを強化しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 違法低価格輸入品による中小企業の織布マージンの侵食 | -1.1% | 全国、ジャワ・スマトラで深刻 | 短期(2年以内) |
| 慢性的な港湾・鉄道のボトルネックによる島間物流コストの上昇 | -0.8% | 全国、スラウェシ・東部地域で深刻 | 中期(2年~4年) |
| PLN電力料金の変動による紡績の高エネルギーコスト圧迫 | -0.6% | ジャワ・スマトラの紡績クラスター | 短期(2年以内) |
| 西ジャワの労働力不足によるベトナムとの比較での賃金インフレ | -0.5% | 西ジャワ・中部ジャワの工場 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
違法低価格輸入品による中小企業の織布マージンの侵食
不法な輸入品が国内価格を下回り、工場閉鎖や人員削減を引き起こしており、政府は輸入許可の厳格化と検査強化を迫られています。200%のセーフガード関税が課されていても、執行の甘さにより偽造品や規格外の生地が港を通り抜け、地域密着型の織布クラスターは間接費を回収できない状況に置かれています。新たなPermenperin 5/2024規制は、書類要件を明確化し税関データベースを同期させることで抜け穴を塞ぐことを目的としています。
慢性的な港湾・鉄道のボトルネックによる島間物流コストの上昇
インドネシアの物流費はGDPの平均23.5%を占め、タンジュン・プリオク港のコンテナ滞留時間は依然として地域の競合港より長い状況です。スラウェシやカリマンタンからの繊維貨物は、輸出ゲートウェイに到達する前に追加の積み替えコストが発生し、ジャワ以外の安価な土地と労働力のコスト優位性を損なっています[2]世界銀行グループ、「インドネシアの物流パフォーマンス改善」、世界銀行グループ、worldbank.org。政府と連携したICTアップグレードと事前通関パイロットが進行中ですが、実質的なコスト削減は港湾拡張と複合輸送連携の加速にかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プロセスタイプ別:快適性重視の時代においてニットが織布を上回る成長
織布は2025年のインドネシア繊維製造市場において36.92%のシェアを維持しており、西ジャワクラスター全体に根付いたシャトル織機およびレピア織機の設備能力に支えられています。生産はシャツ地やデニムを主な対象としており、これらのセグメントは依然として安定した輸出量を維持しています。一方、ニットはパフォーマンスアパレルとアスレジャーラインの急増を背景に、2031年にかけて4.93%のCAGRを記録しています。生産者は小ロットサイズと機能性糸ブレンドに対応できる丸編み機を導入し、オンライン小売業者が好む短期生産モデルに対応しています。
ニットの成長はまた、東南アジアからの迅速な補充を求めるスポーツウェアブランドからの受注増加を反映しています。ジャワを拠点とするメーカーは、同一敷地内の染色工場とプリント工場を活用して完全パッケージのガーメントを提供し、生地のみの供給業者よりも高い付加価値を獲得しています。中期的には、シームレス構造などの高度なニット技術が生産性を向上させ、製造後の廃棄物を削減し、コンフォートアパレルにおけるインドネシアの競争力を強化することが期待されています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


繊維タイプ別:付加価値戦略の成熟に伴いガーメントが中核を維持
ガーメントは2025年のインドネシア繊維製造市場シェアの59.5%を占め、同国の深い縫製技術と豊富な労働力を証明しています。生産者はカット・メイク・トリムを超えてフルパッケージサービスへと移行し、ブランド顧客にデザイン提案、マーチャンダイジング、コンプライアンス書類を提供しています。最も急速な拡大はテクニカル・産業用テキスタイルで4.89%のCAGRを記録しており、インフラ投資と自動車OEMのローカライゼーションを反映しています。
ガーメントのリーダーシップの継続は、インドネシアのモデストウェアニッチからも生まれており、ブランドは輸出市場向けに伝統的なモチーフと現代的なシルエットを融合させています。上流の生地・染色工程を管理する統合プレーヤーは改善されたマージンを獲得し、ブランド監査との品質整合性を確保しています。一方、生地のみの生産者は保護服、フィルタリング、自動車部品への生産をより多く振り向け、ファッションサイクルへの依存を低減しています。
素材タイプ別:リサイクル繊維の勢いがサステナビリティシフトを示す
合成繊維は2025年のインドネシア繊維製造市場規模の68.74%を占め、輸入依存を低減する国内のPTAおよびMEG原料に支えられています。国内のPETボトルから調達されたリサイクルポリエステルチップが再生繊維の6.19%のCAGRを牽引しており、追跡可能な低炭素原料に対するブランドの要求によって推進されています。国内の紡績業者はボトルフレーク洗浄ラインと溶融紡糸システムに投資し、グローバル・リサイクル・スタンダード認証を取得しています。
政府の35%輸入代替目標が国内生産の化学繊維需要を後押しし、ラミーとケナフを用いた継続的な試験がバイオベースの代替品を探求しています。バージン繊維とリサイクルグレードのバランスを取る生産者は供給の継続性を確保し、原油価格の変動に対するヘッジを行っています。サステナビリティラベリングは輸出見通しを高め、特に拡大生産者責任制度が時間とともに厳格化するEUにおいて有効です。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
用途別:テクニカルテキスタイルが新たな成長の牽引役として台頭
アパレルは2025年の収益の71.88%を維持していますが、テクニカルテキスタイルは道路建設、鉱業、車両組立を背景に4.89%のCAGRでより速く成長しています。ジオテキスタイル、シートファブリック、産業用フィルタリングメディアの国内消費は、政府のインフラ展開とともに増加しています。大手工場は、コモディティガーメントよりも高いマージンを得られる重織ポリプロピレンおよびポリエステル生地に織機能力を割り当てています。
ホームテキスタイルはインドネシアの拡大する中産階級とホスピタリティプロジェクトからの安定した需要を記録していますが、輸入寝具との競争が価格回復を制限しています。より高い収益を求める生産者は、変化する消費者の期待に応えるため、抗菌または撥水処理の統合を進めています。テクニカルセグメントの資本集約性とパフォーマンス要件は参入障壁を高め、研究開発能力を持つ既存プレーヤーに有利に働いています。
地域分析
ジャワの根付いた産業遺産、高品質なインフラ、深い下請け業者プールが、2025年のインドネシア繊維製造市場における75.88%のシェアを支えています。同島はMM2100やカラワン工業都市などの専門ゾーンを擁し、統合廃水処理と再生可能エネルギーソリューションが運営コストを低減し、ブランドのサステナビリティ監査を支援しています。しかし、西ジャワの最低賃金の上昇と交通渋滞の深刻化が、迅速な許認可と土地税の還付を提供する地方自治体がある中部ジャワへの生産拠点拡大を促しています。
スラウェシの2031年にかけての5.02%のCAGRは、競争力のある賃金構造と豊富な工業用地を活かしたマカッサル近郊の新たな紡績・ニット投資から生まれています。新設のドライポートはタンジュン・プリオクへの輸送時間短縮を目指していますが、完全な恩恵は鉄道アップグレードの同期化にかかっています。南スラウェシのクリエイティブエコノミー職人は、ニッチな織布で大規模工場を補完し、地域雇用を強化し文化的技術を保存しています。
スマトラとカリマンタンは石油化学クラスターとパルプ・製紙供給に結びついた設備能力を引き付けています。生産者は農業用途に対応するワッフル織りと不織布ラインを探求し、豊富なバイオマスと混雑したジャワよりも容易な環境許可を活用しています。物流コストは依然として課題ですが、進行中の港湾浚渫と沿岸道路プロジェクトが予測期間中にこのギャップを縮小し、これらの島々を中規模繊維事業にとってより実行可能な選択肢にすることが期待されています。
規制環境
インドネシアの繊維および繊維製品(TPT)市場は、違法輸入の抑制と国内利用率の改善を目的とした、より厳格な輸入管理と貿易救済措置のもとで運営されている。工業省(MoI)規則第27/2025号は、既製衣料を含むTPT輸入に対して技術審査(Pertek)を要求している。商業省(MoT)規則第17/2025号は、Pertekを、ナショナル・シングル・ウィンドウ(SINSW)およびINATRADEの手続きを通じた輸入承認(PI)の前提条件として位置付けている。
貿易救済措置に関しては、財務省規則第98/2025号が、輸入織物綿布16品目に対するセーフガード関税を定め、2026年1月から発効するもので、国内の織布・仕上げ工程への保護を強化するものである。規格および適合性評価については、国家標準化機関(BSN)によるインドネシア国家規格(SNI)を通じて継続的に運用されており、BBSPJI Tekstilが繊維コンプライアンスに関する試験および製品認証を提供している。これとは別に、工業省は、施策や政府プログラムへの参加資格に影響する国家産業情報システム(SIINas)への報告など、行政上のコンプライアンス対応も重視している。
バリューチェーン分析
インドネシアの繊維製造バリューチェーンは、上流の石油化学由来合成繊維および天然資源由来繊維から、紡績、織布・編物、染色・仕上げ、そして最終的に縫製・流通に至るまで広がっている。上流側では、ナフサ由来の中間体がポリエステル用のPTAおよびMEGに投入され、産業造林由来の溶解パルプがビスコースおよびレーヨン原料を支えている。原料構成は依然として合成繊維(2025年に68.74%のシェア)が主流を占め、ジャワ島中心の工場への信頼できる化学品・ポリマー供給の必要性を浮き立たせている。中流工程はジャワ島の工業団地に大きく集積しており、紡糸、織布、染色工場、縫製ユニットの併設が輸出注文のリードタイムを圧縮し、仕上げ工程はアパレル(2025年に71.88%のシェア)およびより高スペックの産業用テキスタイルにおいても主要な付加価値工程となっている。
流通は輸出ゲートウェイへの依存と国内の島間物流の制約によって形作られており、港湾および鉄道のボトルネックがジャワ島外の工場のコストを高め、トランシップメントへの依存を増大させている。Making Indonesia 4.0のもとでの政府プログラムおよび関連する工業省の取り組みは、機械の再構築、労働力の技能向上(BPSDMI 3in1訓練を含む)、およびインダストリー4.0の導入に重点を置いている。Permenperin 5/2024を含む輸入管理・文書規則、およびその後の輸入許可の厳格化も、糸・織物の国内入手可能性に影響を与え、コンプライアンス負担を増大させている。構造的な圧迫は上流・中流セグメント全体で表面化しており、業界団体は2024〜2025年にかけて工場閉鎖や人員削減を報告しており、生産性向上、高付加価値製品、およびサプライチェーン統合の強化に向けたセクターの取り組みを一層促している。
競争環境
競争は少数の垂直統合コングロマリットと数千の中小企業の間でバランスが取れています。PT Indorama PolychemとPT Asia Pacific Fibresが上流のPTAとポリエステルステープルファイバーを支配し、下流の買い手に対する交渉力を持っています。一方、ガーメント製造は分散しており、個別に市場シェアが2%を超えるプレーヤーはほとんどいません。この分散は協調的な価格決定力を制限し、特に違法輸入が国内価格を押し下げる際に輸出契約をめぐる競争を激化させています。
戦略的な動きは後方統合とデジタルアップグレードに集中しています。主要工場はボトルから繊維へのリサイクルプラント、染色工場の水リサイクルシステム、3Dサンプリングに投資し、より厳格なバイヤー監査に対応しています。Pan BrothersはERPとRFID在庫追跡をアップグレードし、欧州顧客への透明性を向上させました。中小企業は原材料の共同購入と輸送スロットの交渉のために協同組合を結成し、規模の不利を部分的に相殺しています。
財務的な圧力は依然として明らかです。PT Sri Rejeki Isman(Sritex)は2024年10月に破産申請し、サプライヤーに信用条件の再評価を促しました。一方、低金利のグリーン投資ローンを活用した新規参入者が、より高いマージンを約束するテクニカルテキスタイルのニッチに参入しています。主に日本と韓国からの外国合弁企業は引き続き資本と技術ノウハウを注入し、断続的なマクロ変動にもかかわらず地域サプライチェーンにおけるインドネシアの役割を強化しています。
インドネシア繊維製造産業のリーダー企業
PT Asia Pacific Fibers TBK
Indo-Rama Synthetics TBK
PT Sri Rejeki Isman TBK
PT Tifico Fiber Indonesia TBK
PT Pan Brothers TBK
- *免責事項:主要選手の並び順不同

市場機会と将来展望
短期的な空白領域は、輸入織物への依存を減らし、輸出向け注文に対応する仕上げ性能を改善する中流工程の能力・生産力に集中している。政府が2026年1月に発表した、Danantaraが管理する60億米ドルの資金計画は、中流繊維産業(糸、織物、染色、仕上げ)の強化を目的としており、断片化により規模と一貫性が限られていたセグメントにおいて国内の連携再構築と競争力向上に政策的関心が向けられていることを示している。並行して、工業省による機械再構築支援(2024年5月に仕上げ・捺染企業向けに500億ルピアを配分)は、工場が染色工程の効率、品質システム、ブランド審査に対応するコンプライアンス対応力を向上させるための実践的な道筋を提供している。
民間投資もまた、リードタイムの短縮と工程の統合を目的とした、統合型・輸出志向の製造ゾーンへとシフトしている。2026年4月、PT Binkova Textiles Indonesia、PT Dafei Textile Indonesia、PT Serendipity Fashion Indonesiaは、西ジャワ州スバン・スマートポリタンにおいて、6,000万米ドルの投資を裏付けとする垂直統合型繊維施設の起工式を行い、ジャワ島の産業生態系内でのエンドツーエンド生産の積極的な構築を示している。機会は循環型原料およびトレーサビリティにも存在しており、再生繊維およびリサイクル繊維は本レポートのセグメンテーションにおいて最も成長率の高い原料カテゴリーとなっている。この動向により、紡績会社や織物メーカーは、バイヤーの持続可能性要件および化学繊維の輸入代替という広範な政策課題に対応するため、認証リサイクル、試験、文書化の能力を追加する動きを強めている。
最近の業界動向
- 2026年5月:スマラン腐敗裁判所は、Sritexの元経営者であるIwan Setiawan LukmintoおよびIwan Kurniawan Lukmintoに対し、ローン不履行に絡む腐敗およびマネーロンダリング事件で、それぞれ14年および12年の禁固刑を宣告した。この判決は、インドネシアの大手繊維グループ全体のガバナンスおよび財務管理に対する貸手・バイヤーの監視を強めた。また、ベンダー認定における信用条件の厳格化とコンプライアンス要件の高まりというセクターの動向を一層強めた。
- 2025年7月:PT Asia Pacific Fibers Tbkは、2024年11月1日から始まった一時停止の後、西ジャワ州カラワンの化学・繊維生産部門の永久閉鎖を発表し、高い維持費と技術的・商業的成立性の欠如を理由とした。上流生産能力の削減は、一部の合成中間体・繊維の国内調達選択肢を狭め、輸入または代替の国内サプライヤーへの依存を高める。この閉鎖は、持続的な採算圧迫が不可逆的な生産能力の合理化につながり得ることも示している。
- 2024年2月:工業省は、文書要件の厳格化と税関関連データベースの同期化により違法な繊維輸入を抑制するため、Permenperin 5/2024を発布した。この規則は輸入業者に対する行政上のハードルを高める一方、織物・衣料カテゴリーにおいて価格の切り崩しに直面する国内工場を支援するものであった。また、執行を明確な許可・データ検証手続きに結び付けることで、後の輸入許可厳格化の基盤を築いた。


研究方法のフレームワークとレポートの範囲
市場定義と範囲
本市場は、インドネシア国内で行われる繊維製造の価値を対象とし、繊維を糸に、そして織物および関連する繊維最終製品に変換する工場出荷段階の収益として計上される。
範囲の除外事項:総額を製造出力に紐付けるため、小売アパレル販売、輸出物流サービス、および上流の石油化学原料生産は除外している。
セグメンテーション概要
- プロセスタイプ別
- 紡績
- 織布
- ニット
- 仕上げ
- その他のプロセス(不織布)
- 繊維タイプ別
- 繊維
- 糸
- 生地
- ガーメント
- その他のテキスタイル
- 素材タイプ別
- 天然繊維(綿、絹など)
- 合成繊維(ポリエステル、ナイロンなど)
- その他(再生・リサイクル繊維、特殊繊維)
- 用途別
- アパレル
- ホームテキスタイル
- テクニカル・産業用テキスタイル
- その他の用途
- 地域別(インドネシア)
- ジャワ
- スマトラ
- その他(カリマンタン、スラウェシ、バリなど)
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、業界構造の構築と、年次で追跡可能な測定可能なデータ系列の作成から始まった。生産強度、貿易フロー、需要シグナルを理解するため、インドネシア統計局(BPS)の産業調査、インドネシア税関の貿易統計、UN Comtrade、世界銀行のマクロ指標などの公開資料を参照した。
これらのシグナルを市場価値に変換するため、工業省の発表、繊維・衣料関連団体の刊行物、繊維および合成繊維に関する査読論文、上場企業の公開資料や投資家向け説明資料なども確認した。有料契約の利用は、企業の財務情報やニュース追跡の速度を上げるため、また工程改善に影響する特許動向を確認するためのみに限定した。ここに挙げたソースは例示であり、相互確認、明確化、最終検証のために、他の多くの公開資料および有料資料も使用した。
一次インタビューおよび調査
デスクリサースでは明確に示されない前提、特に工場の稼働率、製品ミックスの変化、および紡績・仕上げ段階での典型的な価格変動を検証するため、一次的な電話調査とアンケートを実施した。主要な生産島全域にわたる製造業者、原料サプライヤー、貿易業者、下流バイヤーの組み合わせにヒアリングを行い、最終モデルを確定する前に差異を整合させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:32% | 経営幹部(CXO):14% |
| ミッドティア:54% | 機能部門/部門責任者:31% |
| 中小プレイヤー:14% | マネージャー:55% |
市場規模算定と予測
基本的な規模算定はトップダウン方式を用いており、国内製造出力の指標を繊維付加価値へと再構築し、それを工場出荷価格に基づく市場価値に変換している。その総額は、主要製品ラインについて平均販売価格に妥当な生産量を乗じたサンプリングなど、選択的なボトムアップ近似によって検証され、その後、貿易業者や大口バイヤーとのチャネル確認を経て、乖離があれば調整される。
モデルへの入力には、繊維・アパレル生産指数、糸および織物の輸出入額、業界団体が報告する生産能力の増減、インタビュー対象者から得た稼働率、糸および主要織物カテゴリーの価格動向指標などが含まれる。予測に際しては、需要と価格がグローバルな受注や為替変動によって変動し得るため、シナリオ分析を用いており、選定した経路は事業者が現実的と述べた内容と整合させた。ボトムアップ検証にギャップがある場合は、保守的な範囲を用い、主構築ではなく検証の防護策としてのみ適用した。
データ検証と更新サイクル
モデルの出力は、主要な繊維品目の貿易バランス、生産動向の方向性、インタビューで示唆された内容に対して想定価格が現実的かどうかなど、独立したシグナルと照合して検証される。異常値が現れた場合は、前提を見直し、単位換算を再確認し、変動が重要な場合はソースに再度連絡する。
各ドラフトは承認前に複数段階のアナリストレビューを経ており、レポートは毎年更新され、政策変更や急激な需要変化といった重大な事象が発生した場合には中間更新も行われる。納品直前には最終確認を行い、クライアントには提供時点で最も最新の見解が提供されるようにしている。
Mordor Intelligenceのインドネシア繊維製造業産業調査における市場推計値と他の公表推計値との比較
インドネシア繊維製造業に関して公表されている市場価値は、各調査が製造収益として何を数えるか、また下流の貿易や小売として何を扱うかが異なるため、大きく異なることがある。ある推計が機械支出、サービス、あるいはアパレル小売を同じ数値に混在させている場合や、通貨のタイミングやインフレの処理方法が説明されていない場合にも、差異が生じる。
最大のギャップは通常、範囲と価格算定のロジックから生じるものであり、特に数値が工場出荷ベースのみか、小売マークアップを含むか、また糸・織物のフローが再輸出と相殺されているかどうかによる。もう一つの要因は、予測経路の選び方であり、一部の発行元は、業界インタビューによる稼働率や受注動向の検証を行わずに、積極的な需要回復の前提に依拠している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 40.15 B (2025) | |
| 産業出版社A | USD 42.00 B (2025) | より広範な工程・機器の枠組みを用いており、機械やより広範な繊維カテゴリーを価値ラインに含める可能性があり、工場出荷ベースの製造専用の見方よりも総額を押し上げる。 |
| 市場出版社B | USD 6.50 B (2024) | より狭い収益範囲と異なるバリューチェーンの切り方を適用しているようであり、対象が特定の繊維出力にシフトすると、糸・織物製造の大部分を除外する可能性がある。 |
表に示された差異は、主に何が製造出力として数えられるか、価格がチェーン全体でどのように適用されるか、および隣接する支出が含まれるかどうかによって説明される。推計を紡績から仕上げまでの中核工場出荷収益に確実に紐付け、前提を確定する前に稼働率および貿易シグナルを確認することが、Mordor Intelligenceが採用している方針である。


レポートで回答される主要な質問
2026年のインドネシア繊維製造市場の現在の規模はどのくらいですか?
414億8,500万米ドルであり、2031年までに515億2,000万米ドルに達する予測です。
インドネシアの繊維生産においてどの地域が支配的ですか?
ジャワは密集した産業クラスターと輸出物流を背景に、全国収益の75.88%を占めています。
最も速く成長しているプロセスセグメントはどれですか?
ニットはアクティブウェア需要の急増を背景に、2031年にかけて4.93%の最高CAGRを記録しています。
素材構成においてリサイクル繊維はどの程度重要ですか?
再生・リサイクル繊維はより強力なサステナビリティ要求を反映し、6.19%のCAGRを示しています。
インドネシアの繊維中小企業が直面する主な課題は何ですか?
違法低価格輸入品と高い物流コストがマージンを圧迫し、競争力を侵食しています。
最終更新日:



