
インドタクシー市場規模とシェア
Mordor Intelligenceによるインドタクシー市場分析
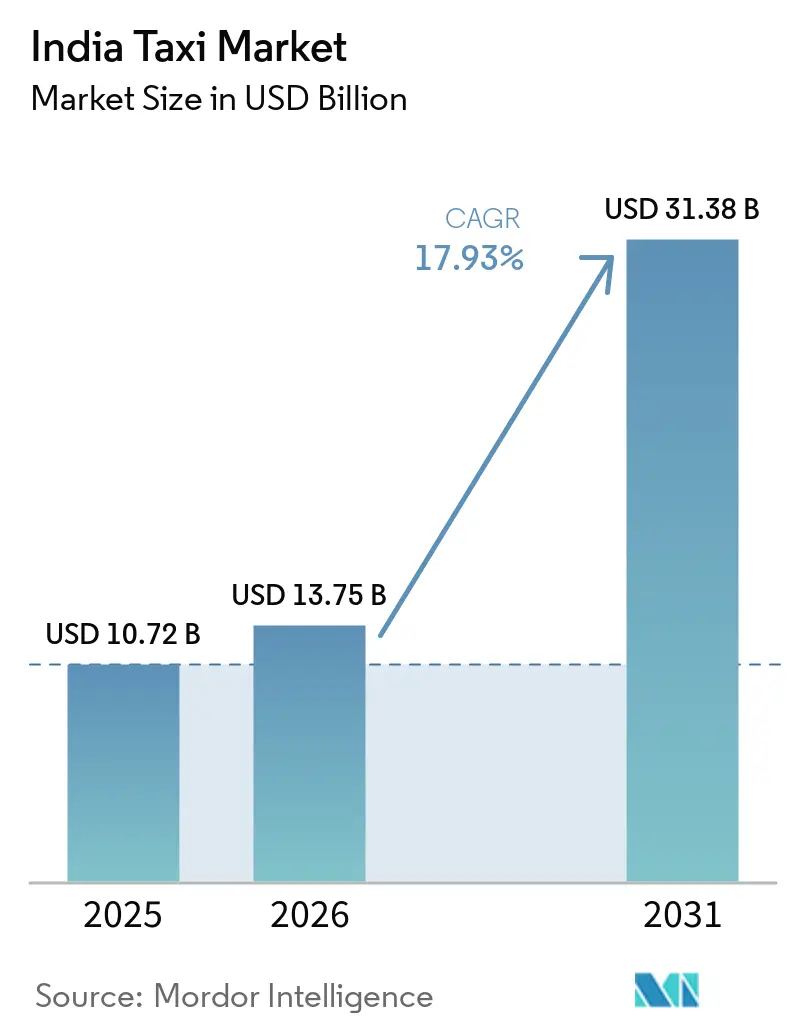
インドタクシー市場規模は、2026年の13.75 ビリオン 米ドルから2027年には16.22 ビリオン 米ドルに増加し、2032年までに36.27 ビリオン 米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 17.46%で成長します。
デジタル決済へのアクセスは、インドにおけるタクシー予約・支払いの実用的な利用範囲を広げています。混した都市部での移動や出発時刻に縛られた空港への移動は、タクシーを予約する異なる理由を生み出しています。これらの要件は、車両の配置と予約済み移動の組織化を商業的に重要なものにしています。電動タクシーはサービスの選択肢を追加し、融資条件と州の運営義務が新規キャパシティの経済性に影響を与えます。採用された運賃保持ルールが拡大資金を圧迫する場合、電動タクシーで空港や混雑都市の需要を狙うオペレーターは、運営コスト上の優位性を維持する融資が必要です。高コストの信用供与は、それ自体は実行可能なフリート追加を遅らせる可能性があります。
主要レポートのポイント
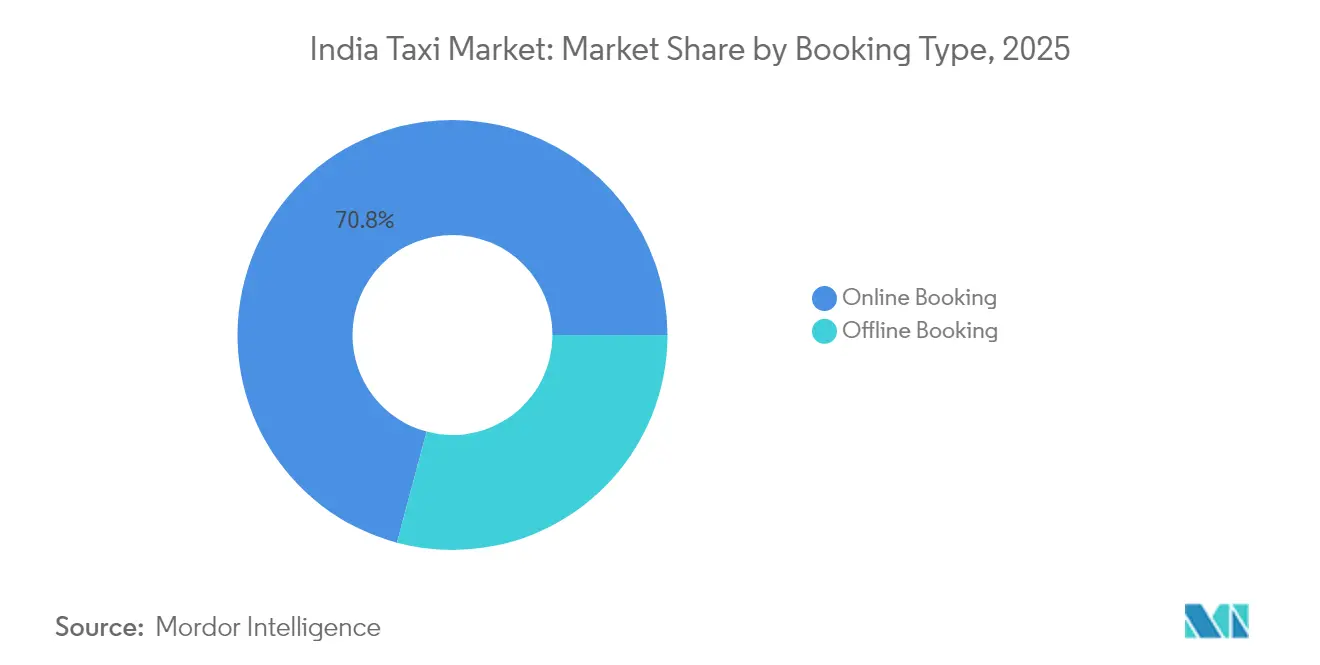
- 予約タイプではオンライン予約が優勢で、2026年のインドタクシー市場シェアの70.92%を占め、2027年〜2032年にかけてCAGR 17.65%で最も速く成長すると予測されています。
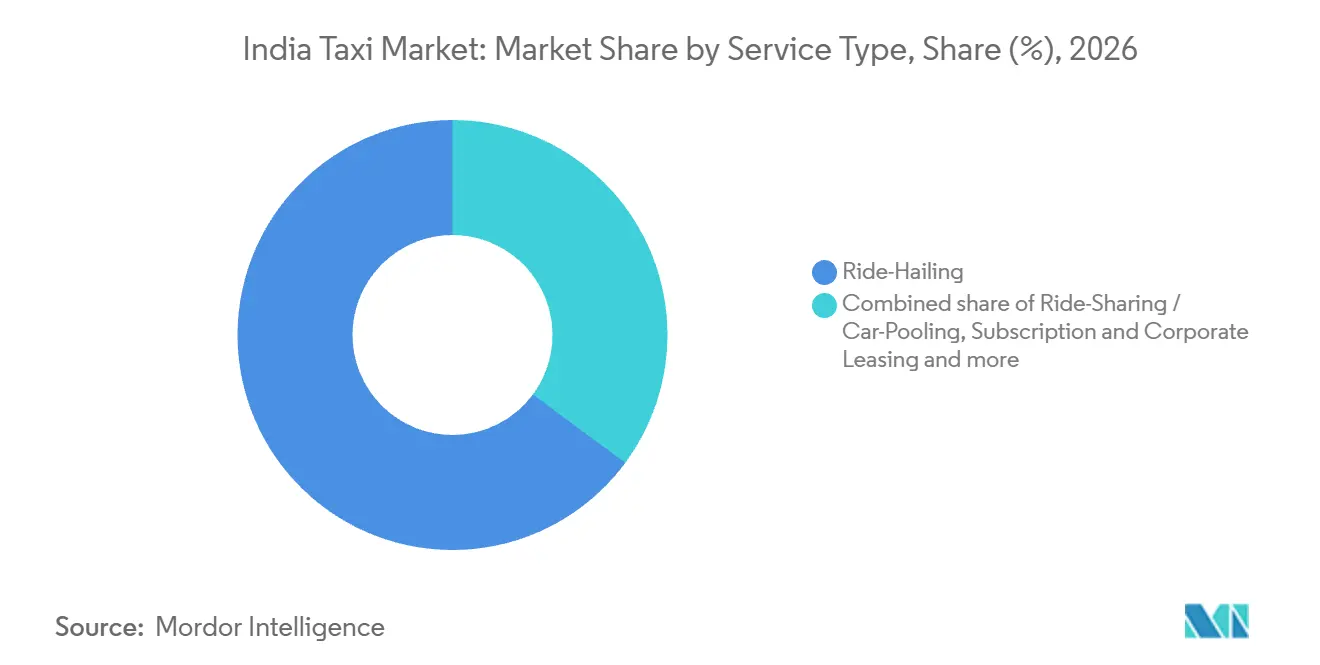
- サービスタイプでは、ライドヘイリングが2026年のインドタクシー市場規模の64.86%を占め、ライドシェアリングおよびカープーリングは2027年〜2032年にかけてCAGR 19.25%で最も速く成長すると予測されています。
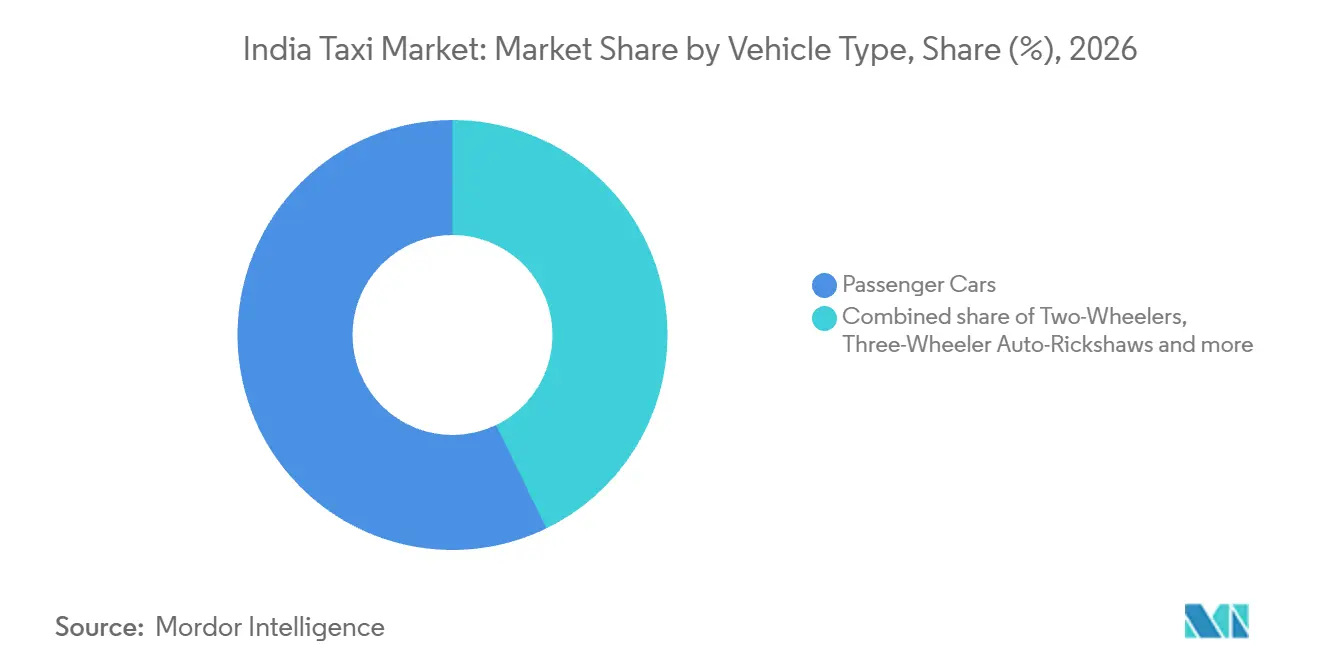
- 車両タイプでは、乗用車が2026年のタクシー支出の57.19%を占めてトップとなり、二輪車は2027年〜2032年にかけてCAGR 18%で最も速く成長すると予測されています。
- 推進タイプではICE(ガソリン・ディーゼル・CNG)が2026年のタクシー支出の83.54%を占めてトップとなり、電動タクシーは2027年〜2032年にかけてCAGR 19%で最も速く成長すると予測されています。
- 移動目的では、市内ポイント間が2026年のタクシー支出の60.65%を占め、空港送迎は2027年〜2032年にかけてCAGR 18.7%で最も速く成長すると予測されています。
- 顧客セグメントでは個人消費者が最大で、2026年のタクシー支出の75.8%を占め、法人・機関顧客は2027年〜2032年にかけてCAGR 18.4%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| スマートフォン普及率とUPI対応デジタル決済 | +6.2% | 全国 | 短期(2年以内) |
| 都市部の渋滞と低い自家用車保有率 | +5.4% | ベンガルール都市圏および都心部エリア | 中期(2〜4年) |
| 政府のEV推進(PM E-DRIVE、州EVポリシー) | +4% | 全国 | 中期(2〜4年) |
| 空港旅客数の急増による事前予約ライドの拡大 | +3.6% | 全国 | 短期(2年以内) |
| 協同組合・ティア3フリートモデルの拡大 | +2% | デリーNCR、グジャラート、マハラシュトラ、ラジャスタン、ウッタル・プラデーシュ | 中期(2〜4年) |
| AIベースのサービスとしてのモビリティ(MaaS)統合 | +0.9% | 西ベンガル州のアサンソールおよびドゥルガープル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートフォン普及率とUPI対応デジタル決済
決済手段の選択肢は、乗車購入を確立された国家決済ネットワークと接続することで、アプリ予約タクシーの実用的な利用範囲を広げることができます。アンダマン・ニコバル諸島の一部アクセス困難な村落を除くインドを対象とした調査によると、2025年1月〜3月時点でインドの世帯の約85.5%が少なくとも1台のスマートフォンを所有していました。NPCIは2026年6月時点でインドにおけるUPIオンボードユーザー数が5億5,490万人に達したと報告しています。[1] 経済全体のUPI取引量は2025〜26年度に前年比30%増加しました。Uber Technologies Inc.はインドのライダーがUPIをアカウント決済手段として追加・使用できるようにしています。この世帯デバイス基盤は、アプリベースのオペレーターが、多くの潜在顧客がすでに所有している機器を通じて予約・決済を提供する手段を与えています。
都市部の渋滞と低い自家用車保有率
激しい渋滞は、過酷な交通の中での運転からの解放をタクシーの提案の一部にしています。TomTomは2025年のベンガルールにおける都市圏および都心部道路ネットワーク全体の平均渋滞レベルを74.4%と測定し、2024年から1.7ポイント上昇しました。運転するか運転してもらうかを選択する乗客にって、運賃を支払うことで運転タスクをプロに移転できます。この選択は、より速い移動の約束ではなく、乗客の移動時間の活用に基づいた需要源をタクシーオペレーターに与えます。
政府のEV推進(PM E-DRIVE、州EVポリシー)
政府の電気自動車(EV)インセンティブは、特定の適格車両カテゴリーの参入コストを削減することでタクシー供給を拡大できます。eリクシャーおよびeカートとして分類される商業用電動三輪車に対するPM E-DRIVEの需要インセンティブ支援は2028年3月まで継続されます。旅客輸送において、eリクシャー規定は適格電気自動車の追加の経済性を支援します。テランガーナ州の2020〜2030年EVポリシーは、州内で購入・登録された最初の5,000台の適格電動4輪商業旅客車両に対して道路税および登録料の100%免除を提供します。これにはタクシーおよび観光用キャブが含まれます。免除は最初の5,000台で終了するため、早期の適格購入者は上限を超えた後の追加分が受けられない恩恵を受けることができます。
空港旅客数の急増による事前予約ライドの拡大
空港への移動は、輸送のコミットメントを乗客の出発要件に合わせることを中心としたタクシーの機会を生み出します。インドの空港は2025年に4億2,000万人の旅客を処理し、2024年から4.8%増加しました(2025年12月の数値は暫定値)。[2] 2025年6月、Uber Technologies Inc.はインドにおける空港降車の約4分の1が事前予約を可能にするReserveを使用したと報告しました。これらの降車は、ターミナルのピックアップ待機列に依存するのではなく、オペレーターが予約済み車両を乗客の出発地に配置することを必要とします。オペレーターにとって、販売可能な差別化要因は時間指定のサービスコミットメントであり、車両とドライバーの可用性が出発要件を中心に組織されます。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 手数料・サージ価格上限(2025年自車アグリゲーターガイドライン) | -1.6% | 全国 | 短期(2年以内) |
| 高いEV初期費用と融資ギャップ | -1.5% | 全国 | 中期(2〜4年) |
| ライダーの安全問題とドライバーの離職 | -0.9% | デリーNCR旅客タクシーサービスエリア | 短期(2年以内) |
| インド各州にわたる規制の断片化 | -0.6% | ラジャスタン州およびマハラシュトラ州の運営管轄区域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
手数料・サージ価格上限(2025年自動車アグリゲーターガイドライン)
運賃保持の上限は、アグリゲーターが自身の収益を維持しながら各乗車をサポートするために費やせる金額を制約します。道路交通・高速道路省の2025年7月の自動車アグリゲーターガイドラインは、州政府がアグリゲーターライセンスを発行する際に従うことができる枠組みを提供します。その枠組みの下では、自己所有車両でオンボードされたドライバーは適用運賃の少なくとも80%を受け取らなければなりません。[3] ガイドラインは基本運賃の2倍までの動的価格設定と基本運賃の50%以下の最低運賃を認めています。州がこれらの条件を採用する場合、保持された運賃は制限された価格設定の枠組みの中でプラットフォームコストをカバーしなければなりません。これにより、各取引からドライバーインセンティブやサービス拡大に充てる余地が少なくなります。
高いEV初期費用と融資ギャップ
電動タクシーへの投資は、車両が有利な運営経済性を提供する場合でも、信用評価によって制約される可能性があります。エネルギー経済・財務分析研究所(IEEFA)は2026年の分析において、バッテリー劣化評価、薄い中古市場、充電関連の車両稼働率をインドの商業用EV借入者の融資問題として特定しました。その提案された融資プラットフォームの範囲にはタクシーおよびライドヘイリングフリートが含まれていました。これらの不確実性は、車両を担保として評価し、返済義務をその収益能力に合わせることを難にします。IEEFAは、高コストの商業借入がEVの総所有コスト上の優位性を相殺する可能性があることを発見しました。借入コストが高い場合、それ自体は実行可能な電動サービスが依然として遅延する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
予約タイプ別:
アプリ予約がローカル移動を超えて拡大オンライン予約は2026年のインドタクシー市場規模の70.92%を占め、最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 17.65%が予測されています。Uber Technologies Inc.の2026年4月〜6月の都市間インデックスは、デリー〜デヘラードゥーンを最も速く成長しているルートの一つとして特定しました。このインデックスは、ティア2都市と人気のレジャー目的地を結ぶ地域ルートに最も速い成長を追跡しました。このパターンは、オンラインプラットフォームに、即時のローカル移動と並んで、予約チャネルを通じてアプローチできる地域旅客基盤を与えます。
オンラインサービスの提供は、乗客が移動を開始する場所での物理的な車両の存在にも依存します。2026年6月16日までに、Uber Technologies Inc.ノイダ国際空港での空港運営のために30台のキャブを配備しました。新しいターミナルでの予約チャネルは、そこに配置されているキャブの数と同程度にしか有用ではありません。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
ルートの幅広さが共有移動需要に対応ライドヘイリングは2026年のインドタクシー市場シェアの64.86%を占め、最大のセグメントとなりました。2025年7月、Uber Technologies Inc.はインド全土で3,000以上の都市間ルートへの都市間プロダクトの拡大を発表しました。この拡大はプロダクトの都市間ルートフットプリントの50%増加を表しています。発表されたルート拡大は、短いローカルマッチングではなく、全行程に利用可能な車両を必要とします。
ライドシェアリングおよびカープーリングは最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 19.25%が予測されています。BlaBlaCar は2025年にインドのカープーリング事業で1,900万人の乗客を運びました。ディワリやラクシャー・バンダンなどの主要な文化的祝祭期間中のピーク日次量はその年に10万人を超えました。年間を通じたプラットフォームの広いリーチだけでは集中した出発ウィンドウの座席を供給できないため、祭り特有の乗車可用性がこれらのピークに対応するために不可欠となります。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
車両タイプ別:
乗用車の供給がより広い車両ミックスを支える乗用車は最大のセグメントであり、2026年のタクシー支出の57.19%を占めました。Vahanデータは2025年暦年中にインでタクシーサービス向けに約312,665台の乗用車登録を記録しました。Hyundai Motor Indiaは2025年12月にプライムタクシーセダンおよびハッチバックレンジを発売し、既存モデルをキャブサービス向けに適応させました。これらのボディフォーマットは、タクシーに特化したレンジ内でサプライヤーに複数の車両構成を与え、カーサービスオペレーターに提供される選択肢を広げます。カーサプライヤー間の競争には、タクシー特有のパッケージングと旅客サービスに参入する車両の量が含まれます。
二輪車は最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 18%が予測されています。2026年8月、Uber Technologies Inc.はUber Bikeが展開をリードする形で、18州と1つの連邦直轄地にわたるインドの新都市への拡大を発表しました。発表された拡大は、追加の潜在的乗客に二輪車タクシーサービスをもたらすための直接的な地理的ルートを提供します。新しいサービスエリアにとって、運営上の課題は、予約オプションが実用的になるために十分な使用可能なローカルドライバーカバレッジを確保することです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
推進タイプ別:
確立された給油インフラがICEを支え、電動サービスが参入内燃機関で動くICE(ガソリン・ディーゼル・CNG)車両は最大のセグメントであり、2026年のタクシー支出の83.54%を占めました。Wise Travel IndiaのFY2024〜25年次報告書は、ICEタクシーの優位性を車両の入手可能性、手頃な価格、確立された給油インフラ、迅速な給油、成熟したメンテナンスおよび中古車システムに帰しています。これらの運営上の優位性は、車両の選択をタクシーの稼働期間全体を通じてそれを支えるシステムと結びつけます。タクシープロバイダーにとって、給油とメンテナンスの手配は、使用または修理後に車両が旅客サービスに戻る方法に影響します。小規模フリートオーナーにとって、迅速な油と成熟した中古車・メンテナンスエコシステムは、タクシーに資本を縛り付けるリスクを軽減します。
電動タクシーは最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 19%が予測されています。Green SMは2026年6月5日にニューデリーで完全電動のGreen SM Limoタクシーサービスを開始し、インドへの参入を果たしました。このローンチは電動推進を完成した乗車としてパッケージ化しました。ライダーは電気自動車を利用でき、オペレーターがフリートの展開と車両コストを処理しました。
移動目的別:
都市内移動活動が独自の空港チャネルを支える市内ポイント間は最大のセグメントであり、2026年のタクシー支出の60.65%を占めました。2025年6月までに、Namma Yatriはベンガルールで累計約8,500万回の移動を完了しました。Uber Technologies Inc.の2025年年次データレポートもベンガルールをUberライド数が最も多いインドの5都市の一つとして挙げています。ベンガルールのフリートオペレーターにとって、これらの予約チャネルへのアクセスは、車両供給を確立された旅客需要プールに接続できす。
空港送迎は最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 18.7%が予測されています。2026年6月18日、IndiGoはインドの都市全体の空港への往復移動のためにCabs with IndiGoを開始し、デジタルチャネルを通じて即座に予約が可能になりました。IndiGoはローンチ時に空港キャブライドの予約チャネルを提供しました。
顧客セグメント別:
個人リーチが機関サービスコミットメントと融合個人消費者は最大のセグメントであり、2026年のタクシー支出の75.8%を占めました。YouGovの2025年6月のオンライン調査(18歳以上のインド人成人1,012人対象)では、61%が過去12ヶ月にプラットフォームキャブ予約を利用したと回答しました。そのサンプルの中で、ベビーブーマーの82%がキャブ利用を報告し14%がバイク利用を報告した一方、ミレニアル世代の51%が同期間にバイク利用を報告しました。これらの違いは、消費者向けオペレーターが購買層にアプローチする方法に車両ミックスを関連させます。バイクのみの提案は、報告されたミレニアル世代のバイク利用に対応しながらも、高齢の回答者にられるキャブ利用を見逃すことになります。
法人・機関顧客は最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 18.4%が予測されています。Wise Travel IndiaはH2 FY2026プレゼンテーションにおいて、インドにサービスを提供するエンタープライズモビリティプラットフォームを説明し、会社全体で800社以上のクライアントを別途報告しました。Wise Travel Indiaは法人モビリティの提供を、テクノロジー対応のアセットライトモデルを通じて提供される統合ソリューションとして提示しました。このアプローチは、組織的な購買者に販売される輸送サービス内にエンタープライズアカウントの調整を位置づけます。
地理的分析
デリーとムンバイ〜プネールートは、北部および西部のタクシー活動における都市間リンクの役割を示しています。Uber Technologies Inc.の2026年4月〜6月の都市間データは、デリー〜アーグラーとムンバイ〜プネーを最も人気のあるルートの中に特定しました。Uber Technologies Inc.はまた、2025年7月31日までの12ヶ月間で最も人気のある5つの都市間ルートの中に両方をランク付け、2つの報告期間にわたってその人気に根拠を与えました。デリーのアーグラー接続またはマハラシュトラのムンバイ〜プネールートにサービスを提供するプロバイダーは、両端でのカバレッジが必要であり、これは純粋にローカルなディスパッチとは異なります。
南部の都市間サービスは、ベンガルールとチェンナイを中心としたタクシー運営に地域的な次元を加えます。Uber Technologies Inc.の2026年4月〜6月の移動データは、ベンガルール〜マイスールとチェンナイ〜プドゥチェリーを最も速く成長している都市間ルートの中に特定しました。2025年7月、Uber Technologies Inc.はオンデマンドまたは予約専用のUber Petライドがベンガルール、デリー、ムンバイで稼働中であると述べました。ベンガルールのオペレーターは、地域の目的地を追求したり、ペットを連れたライダーを市内で受け入れたりすることができ、これには別々のルートとプロダクトの決定が必要です。
コルカタは、認知度の高いローカルタクシーサービスをアプリベースのアクセスと結びつける東部の例を提供します。2025年4月、30台のしいデュアルフューエルイエローキャブが市内の道路に加わり、報告された新世代イエローキャブの合計は80台となり、すべてYatri Sathiアプリを通じてアクセス可能です。Heritage Mobilityがフリートを管理し、Premier Car WorldがMaruti Suzukiとともにこのイニシアチブを主導しました。この組み合わせにより、追加の車両がローカル予約チャネルを通じてアクセス可能になりました。
規制の枠組みと見通し
選択された管轄区域のこの比較は、混合推進旅客フリートを拡大するタクシーアグリゲーターの観点からポリシーを評価します。国家ガイダンスとローカル運営スキームは、その拡大決定の異なる部分に影響します。インドの2025年7月のガイドラインは、州がモデル枠組みを採用し追加規定を含めることを認めています。したがって、オペレーターは共通のポリシーアーキテクチャと、サービスが提供される場所のライセンスおよびフリート条件の両方を考慮しなければなりません。
規制テーブル
| 決定要因 | インド | デリー |
|---|---|---|
| 主要機関 | 道路交通・高速道路省 | デリー国家首都圏直轄地政府通局 |
| 主要な手段または方向性 | 2025年自動車アグリゲーターガイドライン(州による採用と追加州規定を含む) | デリー自動車アグリゲーターおよび配送サービスプロバイダースキーム2023(少なくとも25台の関連車両を持つ事業体を対象) |
| 商業的影響 | 州主導の採用により、ローカルな運営条件が商業的に重要 | 対象となる新規アグリゲーターは運営前にライセンスが必要;段階的なEV追加により2030年4月1日までに完全電動フリートへ |
| 現在のポリシー魅力度 | 中 | 低 |
| ポリシー魅力度の将来の方向性 | 変化なし | 強化 |
| 情報源: Mordor Intelligence | ||
国家ポリシーが「中」である理由は、共通のモデル原則が州による運営条件追加の能力と共存しているためです。「変化なし」の方向性は、その州主導の採用構造の継続性を反映しており、市場アクセスをローカルな実施に依存させています。デリーの「低」評価は、対象となる新規アグリゲーターの参入前のライセンス取得と、混合推進で拡大するオペレーターが直面する段階的な電動フリート義務を反映しています。2030年4月1日の完全電動期限のスケジュールは「強化」を支持し、デリーの2026年6月のEVポリシーは2023年アグリゲータースキームの下でその義務を維持しました。
バリューチェーンの段階
バリューチェーンは、車両供給、予約アクセス、旅客サービスの実行を、それぞれの収益メカニズムと運営上の依存関係を通じて比較します。Uber Technologies Inc.のインドプラットフォームは、ドライバーオーナーと、車両を所有しドライバーを管理する非運転フリートパートナーのために働くドライバーを接続します。したがって、車両の所有権とプラットフォームの関係は、同じ旅客サービスの取り決めの中で異なる参加者に帰属する可能性があります。この分割は、資本、予約責任、輸送提供の配分を、各段階で誰が収益を得るかに関連させます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| タクシー車両供給 | Maruti Suzuki India Limitedなどの車両メーカー | 車両販売 | 旅客運賃が得られる前に車両資本がコミットされる | サービス準備マイルストーンに対して車両追加を段階的に実施 |
| 予約とドライバーマッチング | Uber India Systems Private Limitedなどのプラットフォームプロバイダー | Drive Passが利用できない場合にUberが裁量で請求できる固定または変動の定期料金 | ローカルピックアップエリアのドライバー可用性への依存 | 必要なピックアップエリアを中心にドライバーカバレッジを構築 |
| 旅客輸送とアカウント提供 | Carzonrent India Pvt Ltdなどの法人旅客輸送プロバイダー | 法人請求による旅客輸送料金 | 重複するサービスコミットメントの調整 | ディスパッチを集中化し、バックアップ輸送キャパシティを確保 |
| 情報源: Mordor Intelligence | ||||
Carzonrent India Pvt Ltdの法人価格設定と集中請求は、旅客輸送を組織アカウントと結びつけます。Uber Technologies Inc.のインド規約の下では、ドライバーまたはフリートパートナーはDrive Passを購入します。これはパス規約とアプリで指定された期間・有効期限に従う有料プラットフォームアクセスサブスクリプションです。パスがドライバーまたはドライバーの地域で利用できない場合、Uber Technologies Inc.は裁量で固定または変動の定期サービス料金を請求することがあります。アクセス料金を輸送請求から分離することで、フリートプロバイダーと予約プラットフォームが異なる商業モデルを開発できるようになり、車両とドライバーの責任の配分が、どの参加者が旅客の移動を提供可能な状態に保たなければならないかを決定します。
競合環境
市場集中度
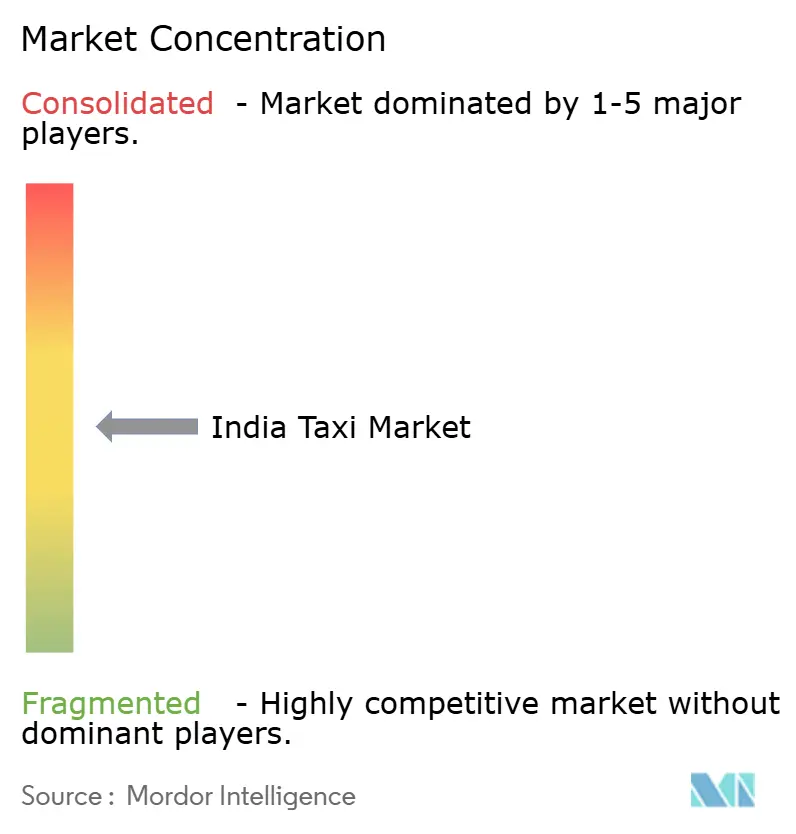
競争は、アプリベースの流通と専門的な法人、空港、遠距離オペレーターを組み合わせ、重複するサプライヤー構造を生み出しています。Uber Technologies Inc.はライドヘイリングを通じて競争し、2025年5月にノイダ国際空港と専用ピックアップゾーンの運営について合意し、Uberドライバーパートナー専用の駐車スペースを確保しました。ANI Technologies Pvt Ltd(Ola Cabs)はOla Consumerライドヘイリング事業を運営し、市内、時間制、遠距離ライドを提供しています。MLL Mobility Pvt Ltd(旧Meru Mobility Tech Private Limited、Mahindra Logisticsの子会社)は消費者および法人輸送を提供し、Carzonrent India Pvt Ltdは法人、空港、チャーファードリブンサービスを提供しています。Savaari Car Rentalsはチャーファードリブンのローカル、空港、遠距離カバレッジを追加し異なるサービス要件を中心に組織された代替手段を購買者に提供しています。
ドライバーへの課金モデルは、プラットフォームがそのネットワークに参加するサプライヤーからどのように収益を得るかを決定するため、競争の別の次元を提供します。事情に詳しい関係者によると、Ola ConsumerはFY26に全国ゼロコミッション枠組みを展開し、乗車ごとのコミッションを固定の日次または月次ドライバーサブスクリプションに置き換えました。この変更はプラットフォーム料金を個別の運賃から切り離し、各移動からの控除ではなく継続的なアクセスを通じてドライバーの参加を価格設定できるようにします。法人および遠距離専門業者は旅客サービスとその契約条件を通じて差別化でき、プラットフォームの競合他社はドライバーアクセスに関連する料金を再構築します。
州のライセンス取得は、同じ運営エリアで認可を求める既存プラットフォームと新規参入者の間に競争上の差異を生み出します。2026年8月6日までに、マハラシュトラ州はBharat TaxiとDeodatta Taxiにアグリゲーターライセンスを付与しまた。2026年9月3日、同州の交通大臣はOla、Uber、Rapidoがライセンスを取得していないと述べました。その時点で、同局は2026年9月4日に予定された会議後にこれらのプラットフォームが運営を継続できるかどうかを決定していませんでした。報告されたギャップは、指名された既存プレイヤーとそのライセンスを受けた挑戦者にとって、競争的アクセスの条件として、プラットフォームのリーチと並んで州の認可を位置づけました。
インドタクシー産業リーダー
-
Uber Technologies Inc.
-
ANI Technologies Pvt Ltd (Ola Cabs)
-
MLL Mobility Pvt Ltd
-
Carzonrent India Pvt Ltd
-
Savaari Car Rentals
- 注:主要企業の掲載順は順位を示すものではありません。
インドタクシー市場 このレポートでカバーされる企業
- ANI Technologies Pvt Ltd (Ola Cabs)
- Uber Technologies Inc.
- Rapido
- MLL Mobility Pvt Ltd
- BluSmart Mobility Pvt Ltd
- Carzonrent India Pvt Ltd
- NTL FastTrack Taxi
- Savaari Car Rentals
- inDrive
- Spice Cabs
- Mega Cabs
- BlaBlaCar
- Evera Cabs
- Jugnoo
- Zoomcar India Pvt Ltd
- ANI Technologies Pvt Ltd
- Bounce Infinity
- Yulu Bikes
- Sahakar Taxi Cooperative Ltd.
市場参加者のための主要機会
以下の機会は、協同組合タクシーカバレッジが追加の場所に拡大するにつれて開発できる旅客サービスを比較します。2026年8月、協同組合省はBharat Taxiの段階的拡大が運営準備、ドライバー可用性、法定要件、承認、および州の調整に依存していると説明しました。2026年8月4日時点で、Bharat Taxiはインド全土で848,000人のドライバーパートナーを登録してました。その登録基盤をローカル、都市間、またはスケジュールサービスに転換するには、使用可能なピックアップエリアのスタッフィングと必要な承認が必要です。
市場機会テーブル
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 追加展開都市でのローカルタクシーサービス | 段階的拡大が追加のローカルサービスエリアへのルートを生み出す | 市内移動を必要とする個人消費者 | 承認を確保し使用可能なドライバーカバレッジを確立した後、管理可能なピックアップエリアを開設する | ドライバーの可用性と運営準備 | Sahakar Taxi Cooperative Ltd.および参加ドライバー |
| 協同組合による都市間旅客接続 | 州の調整が拡大計画の一部を形成する | 遠距離および都市間旅客 | 隣接する認可サービスエリアを予約可能な旅客移動で接続する | 法定要件とサービスエリア間の調整 | Sahakar Taxi Cooperative Ltd.および参加車両オペレーター |
| 組織的購買者向けスケジュールタクシーサービス | 場所特有の展開により、利用可能な運営キャパシティ合わせたサービス設計が可能 | 旅客輸送を購入する法人・機関顧客 | ピックアップコミットメントを履行するためにキャパシティを割り当てた後、スケジュールされたチャーファードリブン移動を提供する | コミットされたサービス時間を提供する運営キャパシティ | Sahakar Taxi Cooperative Ltd.および参加ドライバー |
| 情報源: Mordor Intelligence | |||||
協同組合モデルの次の旅客収益源は、許可されたサービスエリアと移動を受け入れる準備ができているドライバーを一致させることに依存します。新しい場所は、車両をそこにディスパッチできるまでほとんど運賃収入を生み出さないため、運営可能なピックアップエリアが実用的な商業単位となります。隣接する使用可能なサービスエリアを接続することで、同時に全国展開を必要とせずに旅客の選択肢を拡大できます。
最近の産業開発事情 インドタクシー市場
- 2026年9月:マハラシュトラ州の交通大臣は9月3日、Ola、Uber、Rapidoが州のアグリゲーターライセンスを取得していないと述べました。
- 2026年8月:Uber Technologies Inc.はUber Bikeが展開をリードする形で、18州と1つの連邦直轄地にわたるインの新都市への拡大を発表しました。
- 2026年6月:IndiGoは6月18日にCabs with IndiGoを開始しました。これはMojoboxxが提供するインド全土の事前予約空港キャブライドの予約サービスです。
インドタクシー市場 レポートの範囲と調査方法論
市場定義と対象範囲
インドタクシー市場は、ポイント間ライドおよびタクシーサブスクリプションまたは法人契約を通じて提供される旅客モビリティを含む、インドにおける旅客タクシー輸送への年間顧客支出を測定します。これらのサービスは、予約モード、サービス形態、車両タイプと推進方式、移動目的、および顧客が個人か組織かによって分類されます。
対象外:車両のみのレンタルまたはリース、旅客車両の販売と車両融資、バス、地下、鉄道の旅客運賃、ならびに貨物配送および宅配サービスは除外されます。
セグメンテーション概要
- 予約タイプ別
- オンライン予約
- オフライン予約
- サービスタイプ別
- ライドヘイリング
- ライドシェアリング・カープーリング
- サブスクリプション・法人リース
- 車両タイプ別
- 乗用車
- 二輪車
- 三輪車オートリクシャー
- バン・MPV
- 推進タイプ別
- ICE(ガソリン・ディーゼル・CNG)
- 電動
- ハイブリッド
- 移動目的別
- 市内ポイント間
- 空港送迎
- 遠距離・都市間
- 法人モビリティ
- 顧客セグメント別
- 個人消費者
- 法人・機関
データソース、市場規模測定、および検証
デスクリサーチ
公開調査は、インドの都市化とモビリティの文脈について、世界銀行の都市人口シリーズや財務省の経済調査などのソースを活用できます。Vahan公開ダッシュボードは登録と許可の状況を提供し、民間航空省の年次報告書は乗り換え需要を評価するための空港旅客数を提供します。
上場企業の提出書類、投資家向けプレゼンテーション、政府通知、および信頼できるインドのビジネスプレスは、フリートの可用性、運賃、サービス開始、および法人モビリティに関する運営上の証拠を補完できます。これらの指定されたソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に役立ちます。
一次インタビューと調査
適切なインドを拠点とする回答者には、ライドプラットフォームおよびタクシーフリートの幹部、ディスパッチおよびフリート運営リーダー、ドライバー供給マネージャー、法人出張購買者、および輸送政策専門家が含まれます。インタビューと構造化調査は、移動頻度、実現運賃、予約ミックス、車両稼働率、およびサービス境界の二次推定値をテストでき、矛盾する回答はソース記録と照合して調整されます。証拠が乏しい場合、アナリストはギャップを文書化し、入力値を修正する前に活動と運賃指標を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 小規模プレイヤー:20% | マネージャー:45% |
市場規模測定と予測
トップダウン需要モデルはインド全体の年間顧客運賃と契約タクシーサービス料金を推定し、観察されたサービス活動とミックスを使用して合計を予約、サービス、車両、推進、移動目的、顧客の次元に配分します。都市人口の成長は潜在的な旅客基盤を示し、空港旅客数は乗り換え需要を把握し、Vahanの商業登録と許可は供給シグナルを提供し、公表された有料移動活動、平均運賃、オンライン予約とデジタル決済を通じたデジタルチャネル利用が年間支出とチャネルの動きを推定するのに役立ちます。セグメントシェアはこれらの活動と支出指標から構築され、オペレーター、フリート、法人購買者の証拠を使用して、カテゴリーが異なるタクシーサービスを説明しているかどうかをテストします。
シナリオ分析は、アプリ採用、空港需要、運営ルール、電動フリートの可用性の異なるパスの下で、旅客活動、平均運賃、サービスミックスを繰り越します。アナリストは、インドを拠点とするプラットフォーム、フリート、ドライバー供給、法人出張回答者と移動、運賃、予約、フリートの前提をテストし、前提を変更する前にソースシリーズに対して不一致を調整できます。選択的なボトムアップチェックは、サンプリングされた有料移動に観察された運賃を乗じるか、利用可能なオペレーターとチャネルの活動を全国合計に対して集計します。移動または運賃記録が不完全な場合、アナリストは全国クロスチェックとして使用する前に、独立した活動シグナルで部分的なシリーズを境界付けます。
データ検証と更新サイクル
アナリストは、空港交通量、車登録、都市成長、企業開示、運賃または移動証拠などの独立したシグナルに対して市場合計とセグメントシェアを三角測量します。ソースシリーズ間の外れ値と重大な差異を調査し、単位と期間を確認し、サインオフ前にソース検証、アナリスト調整、シニアレビューを通じて前提を見直します。変更された観察がソースの期間、単位、サービス定義を確認するレビューの後にのみ予測に入力されます。運賃ルールの変更、重大なサービス開始、フリートの混乱、または規制変更は、関連するインドを拠点とする回答者への対象を絞った再接触と集中的なモデルの更新をトリガーします。完全なシリーズは年次で更新され、重大なイベントのためにサイクル間で更新され、新鮮な納品前レビューで再確認されます。
Mordor Intelligenceのインドタクシー市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力において異なる場合があります。これらのサービスは、予約モード、サービス形態、車両タイプと推進方式、移動目的、および顧客が個人か組織かによって分類されます。
主要なギャップドライバーには、研究の定義された対象範囲と市場固有のモデリングの選択が含まれます。セグメントシェアはこれらの活動と支出指標から構築され、オペレーター、フリート、法人購買者の証拠を使用して、カテゴリーが異なるタクシーサービスを説明しているかどうかをテストします。
ベンチマーク比較
| ソース | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 16.22 ビリオン 米ドル(2027年) | |
| 産業調査出版社A | 21.4 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値16.22 ビリオン 米ドルを2年後の時点で31.9%上回っています。公表された有料移動量と平均実現運賃は、旅客支出推定値の運営上のクロスチェックを提供します。 |
| 産業調査出版社B | 14.8 ビリオン 米ドル(2026年) | 2026年ベースでは、この推定値は本レポートの2027年値16.22 ビリオン 米ドルを1年後の時点で8.8%下回っています。この推定値は以前の年のものであり、その予測は上昇する市場軌跡を示しています。 |
Mordor Intelligenceのアナリトは、空港交通量、車両登録、都市成長、企業開示、運賃または移動証拠などの独立したシグナルに対して市場合計とセグメントシェアを三角測量します。
レポートで回答される主要な質問
インドタクシー市場の規模と成長見通しは?
規模は2027年に16.22 ビリオン 米ドル、2032年までに36.27 ビリオン 米ドルと予測されており、2027年〜2032年にかけてCAGR 17.46%で成長します。
インドでのタクシーライドの需要を支えるものは何ですか?
スマートフォンアクセスとUPI決済がアプリベースのタクシー予約を支援し、空港移動も同様です。UPIは2026年6月時点でインドに5億5,490万人のオンボードユーザーを有していました。
インドのタクシー支出をリードする予約チャネルはどれですか?
オンライン予約は2026年のタクシー支出の70.92%を占め、2027年〜2032年にかけてCAGR 17.65%で成長すると予測されています。
インドのタクシー輸送で競争している企業はどこですか?
主要参加者にはUber Technologies Inc.、ANI Technologies Pvt Ltd(Ola Cabs)、MLL Mobility Pvt Ltd、Carzonrent India Pvt Ltd、Savaari Car Rentalsが含まれます。
インドの電動タクシーフリートが直面する融リスクは何ですか?
IEEFAの2026年分析は、バッテリー評価、薄い中古市場、車両稼働率を商業用EV融資の課題として特定しました。高コストの信用供与は運営上の優位性を相殺する可能性があります。
インドのタクシーサービスで注目される都市間ルートはどれですか?
Uber Technologies Inc.の2026年4月〜6月のデータでは、ムンバイ〜プネーとデリー〜アーグラーが最も人気のある都市間ルートの中にありました。ベンガルール〜マイスールとチェンナイ〜プドゥチェリーはその期間に最も速く成長しているルートの中にありました。