
ヒヨスシン市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 486.87 百万米ドル |
| 市場規模 (2031) | 614.91 百万米ドル |
| 成長率 (2026 - 2031) | 4.78 % |
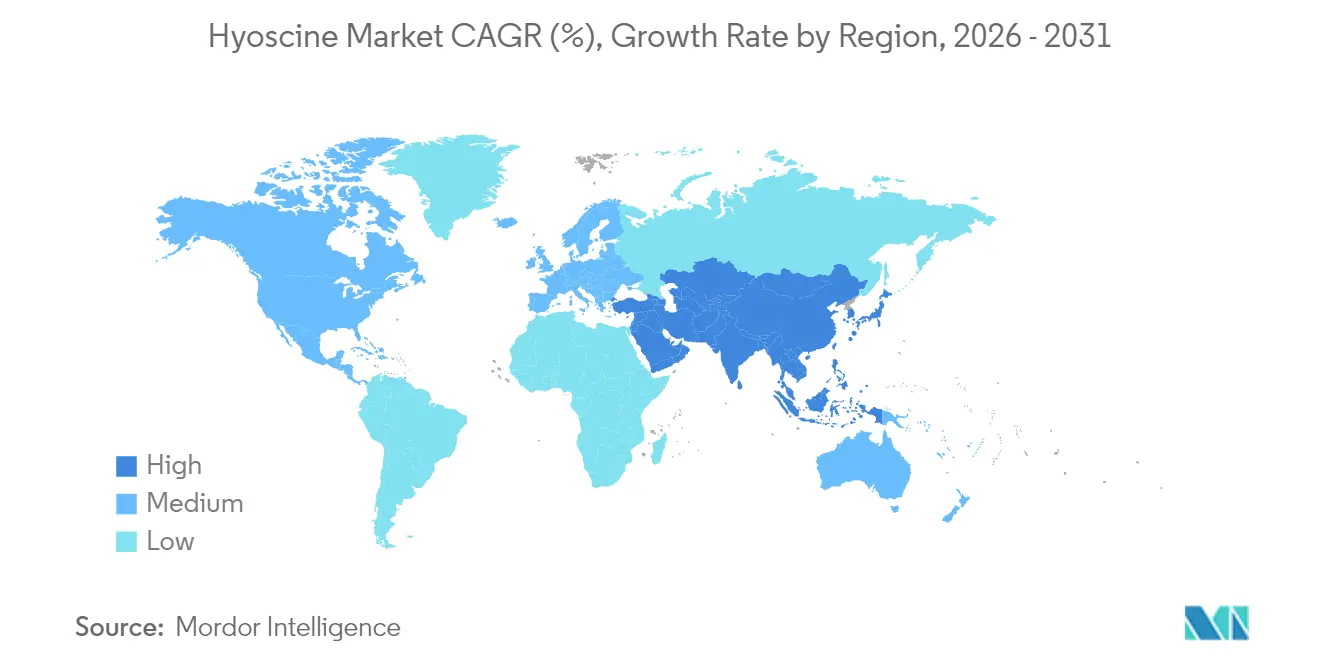
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
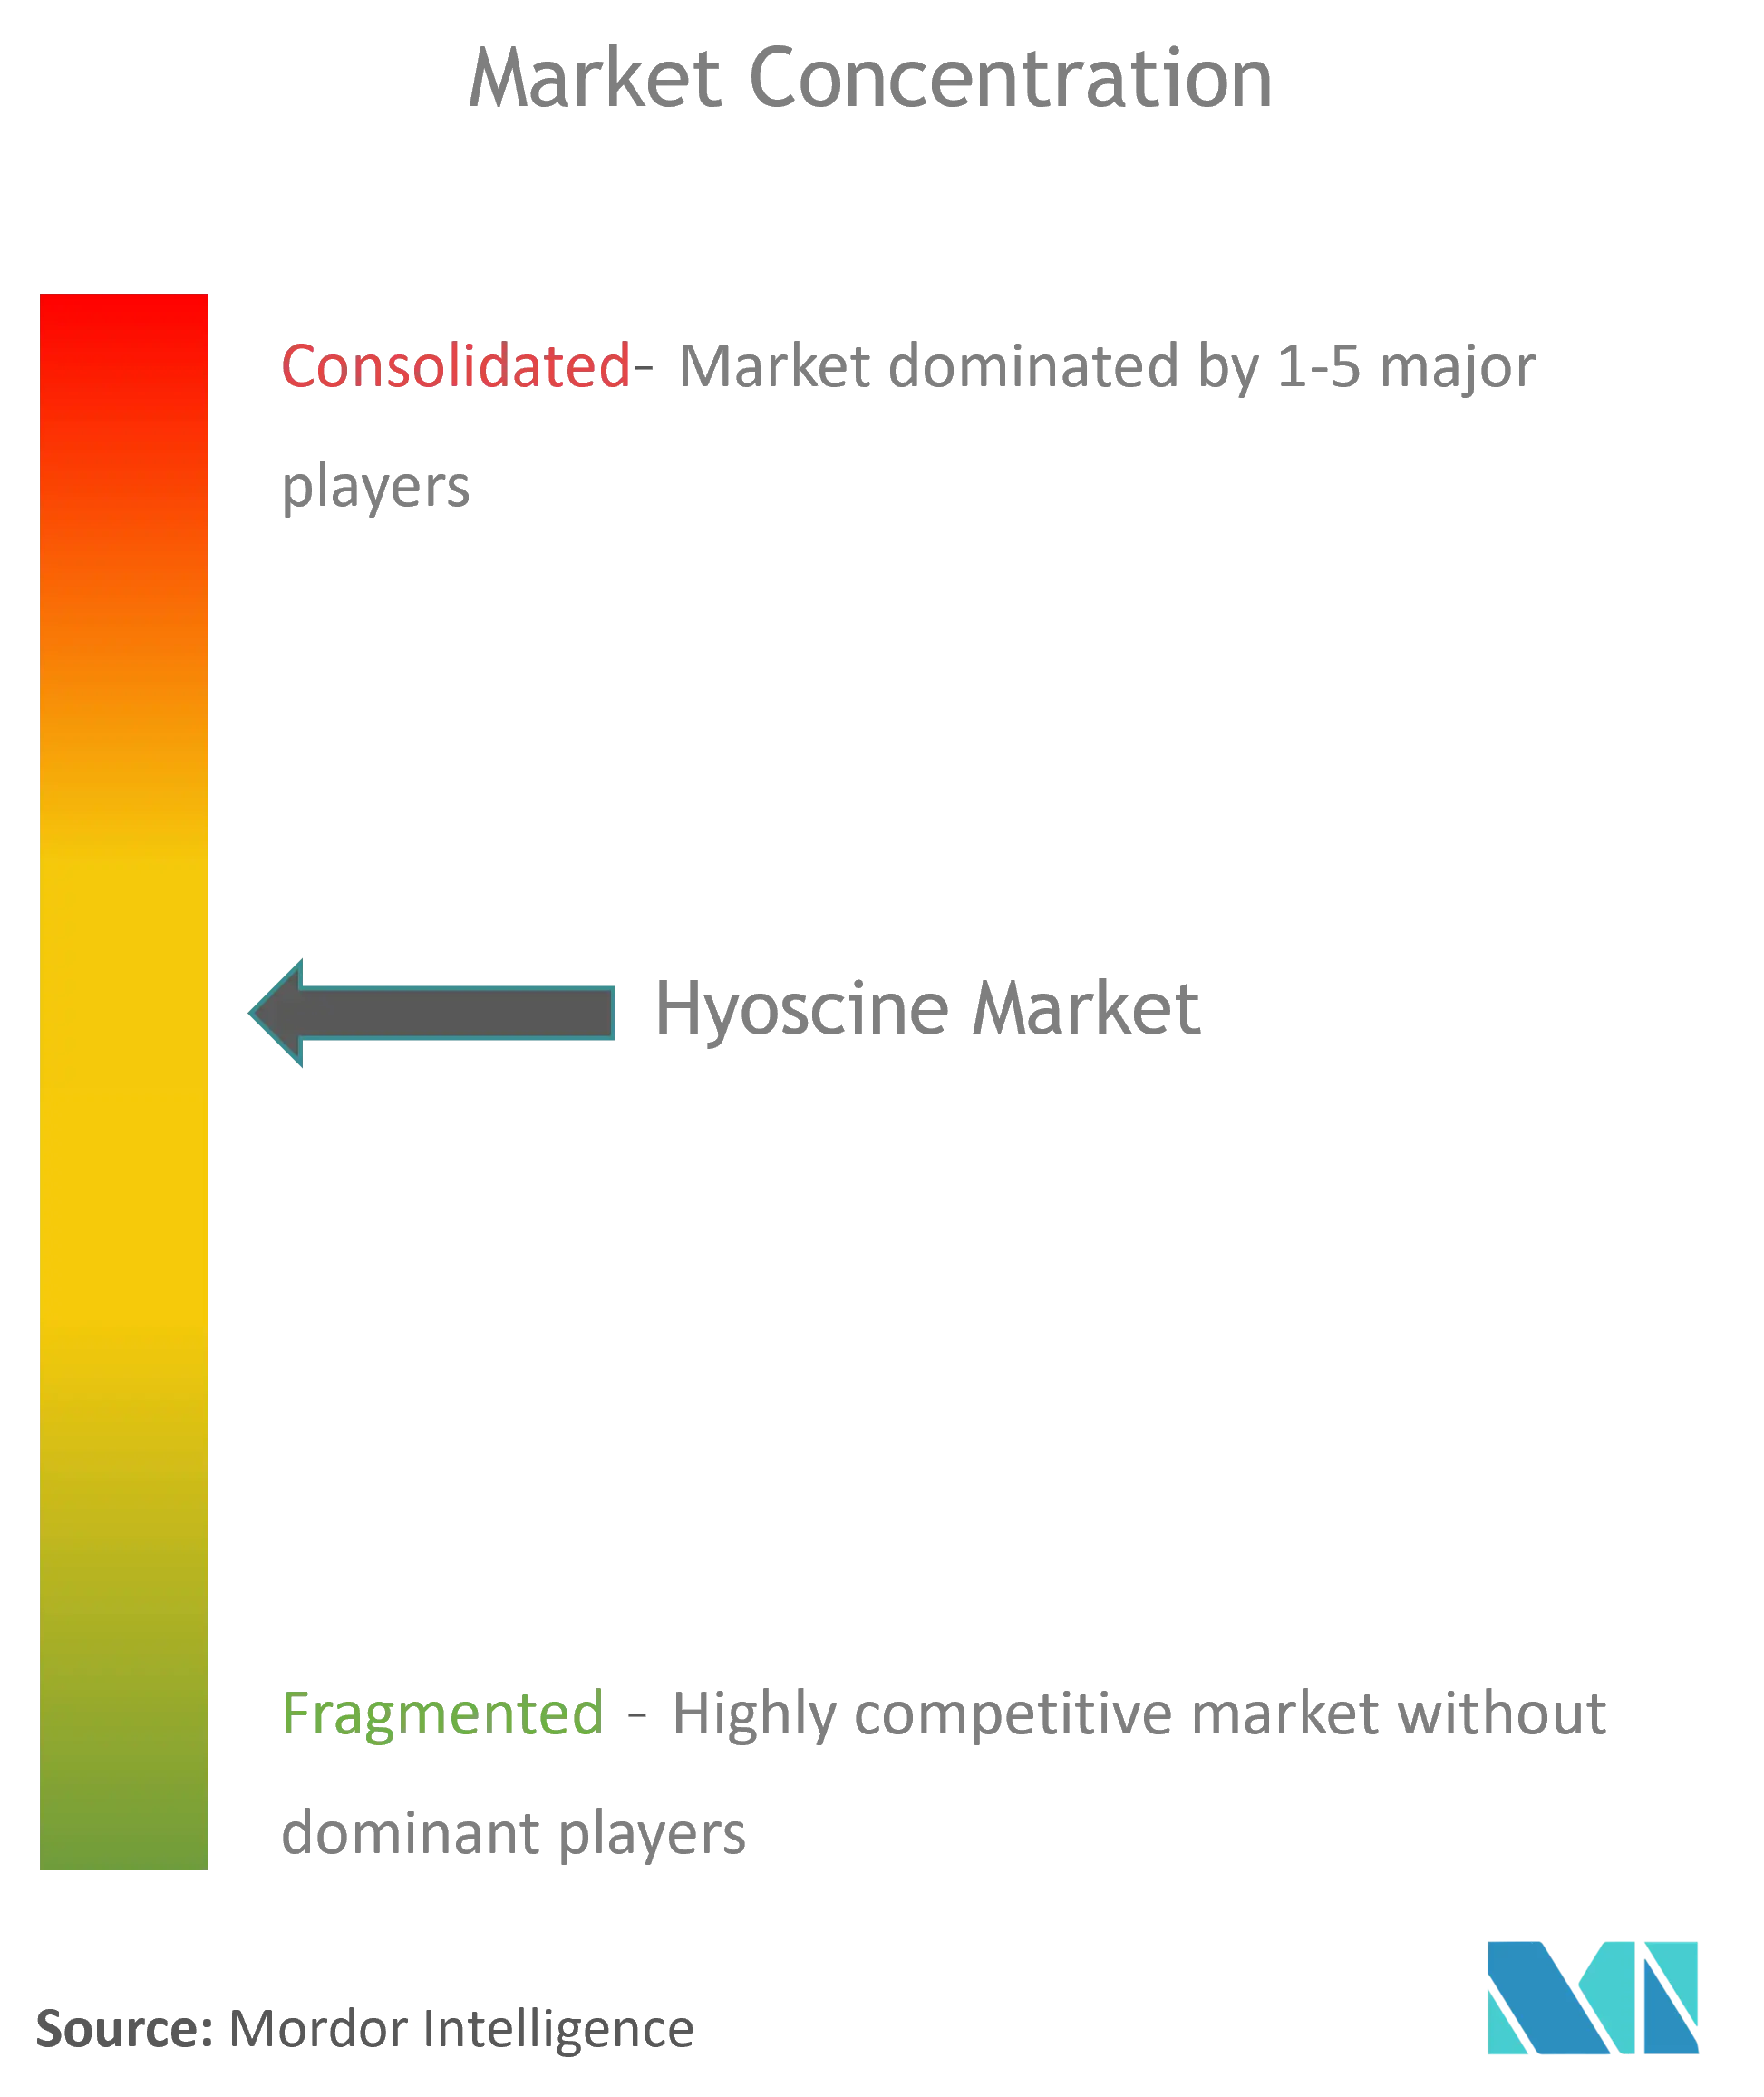
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
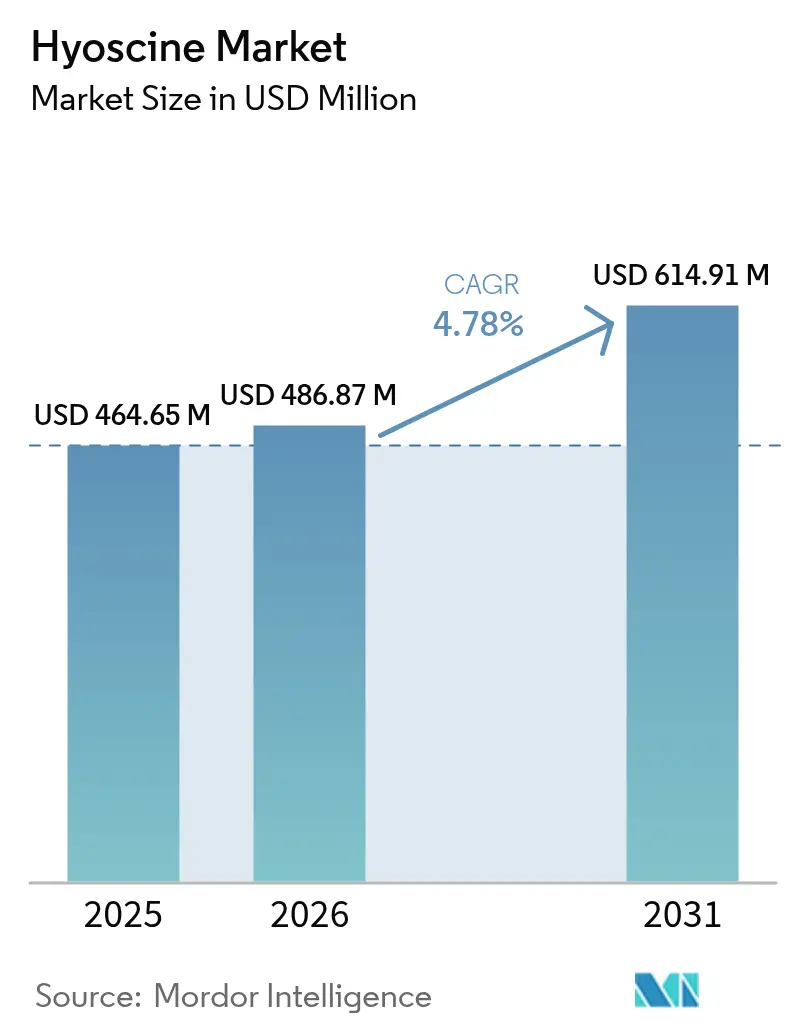
Mordor Intelligenceによるヒヨスシン市場分析
ヒヨスシン市場規模は2025年に4億6,465万米ドルと評価され、2026年の4億8,687万米ドルから2031年には6億1,491万米ドルへと、予測期間(2026年~2031年)において年平均成長率(CAGR)4.78%で成長すると推定されます。成長の原動力として、同薬剤の抗コリン作用の多様性に対する認知の広まり、術後悪心・嘔吐(PONV)プロトコルにおける臨床的エビデンスの蓄積、および高度な経皮プラットフォームへの継続的な投資が挙げられます。外科手術件数の増加、世界的な旅行需要の回復、機能性消化器疾患の診断増加がいずれも需要を下支えしています。競争は、安定した血漿中濃度を維持しつつ抗コリン作用の負担を軽減する差別化された送達技術に集中しています。一方、ドゥボイジア栽培に関連するサプライサイドの課題が、オーストラリアおよびインドにおける垂直統合とバイオエンジニアリングによるアルカロイド事業への投資を促進しています。
主なレポートの要点
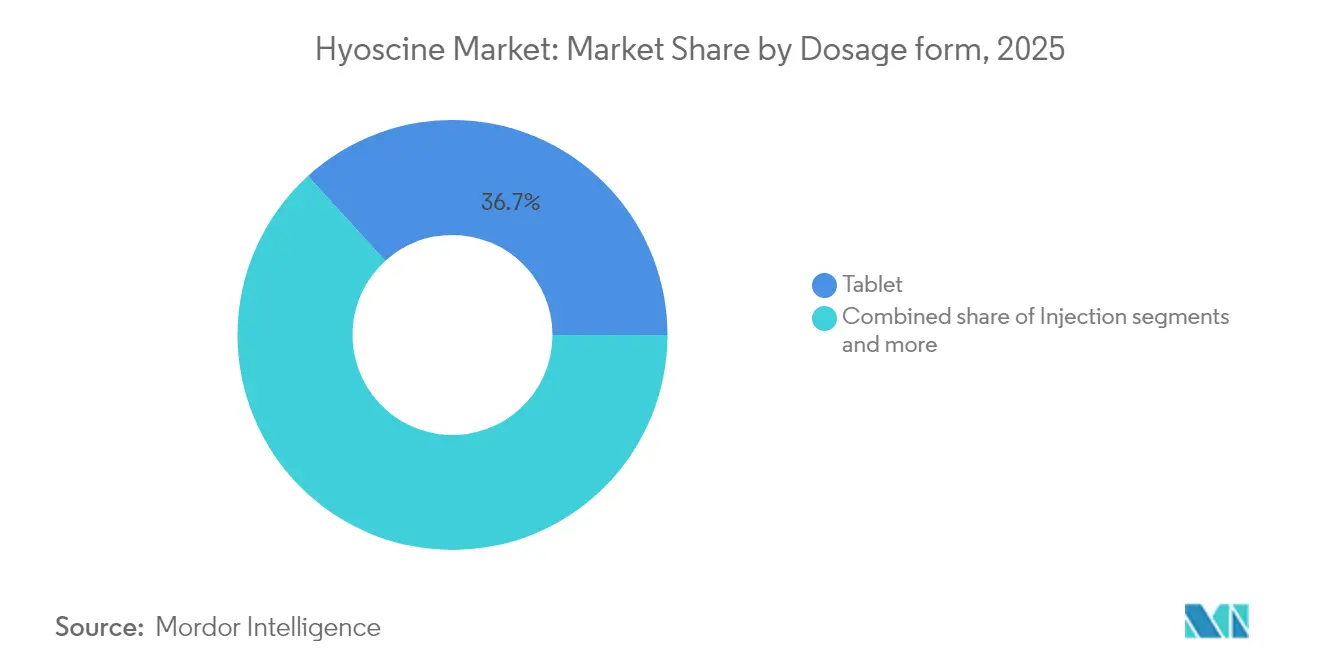
- 剤形別では、錠剤が2025年売上高の36.74%を占め、経皮パッチは2031年にかけてCAGR 6.37%で最も速く成長しています。
- 適応症別では、乗り物酔いが2025年需要の38.35%を占め、神経疾患は2031年にかけてCAGR 6.8%と最高の成長率を示す見込みです。
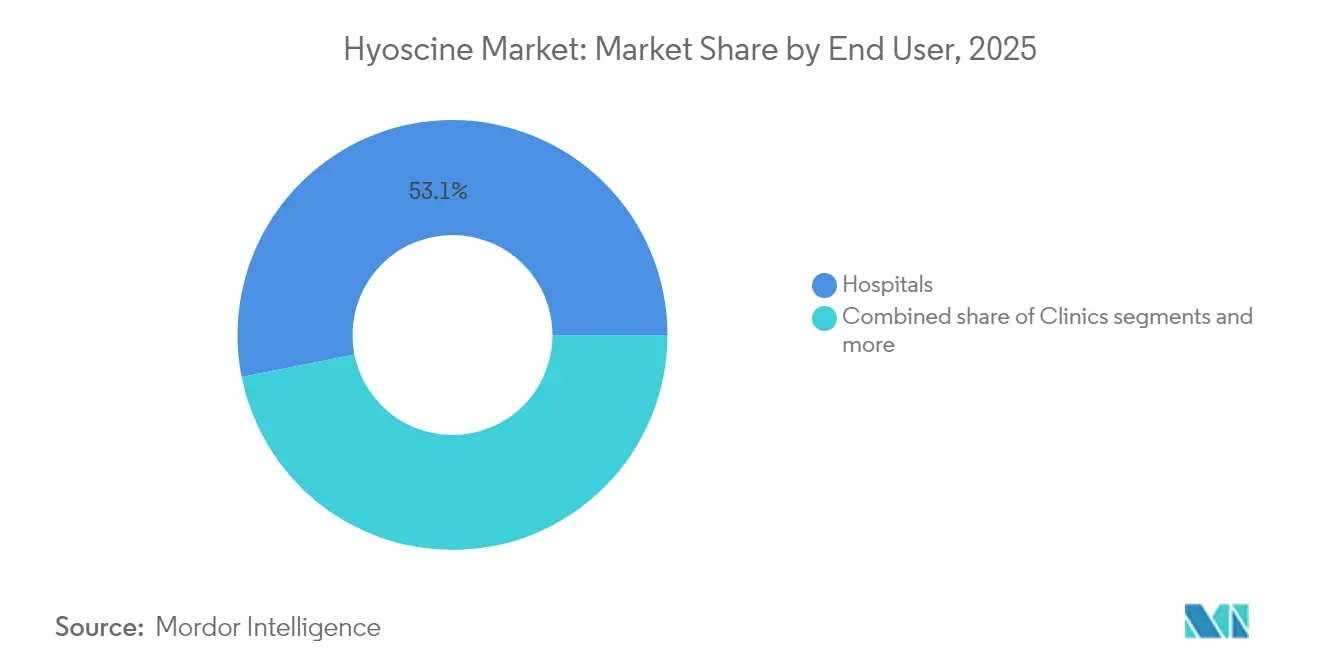
- エンドユーザー別では、病院が2025年売上高の53.12%を占め、在宅ケア施設は2031年にかけてCAGR 7.29%で最も速く拡大しています。
- 地域別では、北米が2025年売上高の41.68%を占め、アジア太平洋地域は2031年にかけてCAGR 7.81%と最速の成長が見込まれます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | CAGRへの概算影響度(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乗り物酔い発症率の上昇 | +0.8% | 北米・欧州に集中したグローバル規模 | 中期(2~4年) |
| 消化器疾患の有病率上昇 | +1.2% | アジア太平洋新興市場を中心としたグローバル規模 | 長期(4年以上) |
| PONV(術後悪心・嘔吐)につながる外科手術件数の急増 | +1.0% | 北米・EU、アジア太平洋地域へ拡大中 | 中期(2~4年) |
| 高度な経皮送達システムの普及 | +0.9% | 先進国市場から新興経済圏へのスピルオーバー | 長期(4年以上) |
| 神経精神疾患への試験的使用 | +0.7% | 北米・EU研究センター | 長期(4年以上) |
| バイオエンジニアリングによるドゥボイジア栽培によるサプライ増強 | +0.4% | オーストラリア(インドへの技術移転を伴う) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
乗り物酔い発症率の上昇
航空、海上、自動運転車による旅客キロメートルの増加が前庭系の摩擦を高め、乗り物酔いを引き起こします。経皮スコポラミンは最大72時間の予防効果を発揮し、短時間作用型経口薬を凌駕するとともに、ヒヨスシン市場においてプレミアム価格設定を支えています。鼻腔内投与形態を研究する軍事プログラムは、新たなミッションクリティカルなニッチ市場を浮き彫りにしています。観光業の回復とバーチャルリアリティヘッドセットの主流化に伴い、潜在的な対象市場はさらに拡大しています。
消化器疾患の有病率上昇
アジア太平洋地域では、食生活の変化、都市部のストレス、および診断技術の向上により、過敏性腸症候群(IBS)の罹患率が上昇しています。末梢作用性鎮痙薬であるヒヨスシンブチルブロミドは、臨床ガイドラインにおいて第一選択療法として採用される機会が増えています。世界保健機関(WHO)の必須医薬品リストへの掲載がジェネリックによる市場侵食から需要を守る一方、小児安全性レビューはヒヨスシン市場を拡大させる可能性のある適応拡大を示唆しています。
PONV(術後悪心・嘔吐)につながる外科手術件数の急増
低侵襲手術や日帰り手術は増加していますが、PONVは依然として全身麻酔症例の最大30%、高リスク集団では50%超に影響を及ぼしています。ムスカリン受容体遮断はセロトニン拮抗薬を補完し、相加的な症状コントロールと回復期間の短縮をもたらします。帝王切開後の授乳中の母親における安全性のエビデンスは、産科手術室での使用拡大につながっています。
高度な経皮送達システムの普及
次世代パッチはマイクロリザーバーと刺激応答性ポリマーを採用し、予測可能なフラックスを実現して、従来の変動性に関する課題に対応しています。リアルタイムのテラヘルツ分光法により、生検を伴わずにインビボ拡散の検証が可能となり、品質by設計(QbD)製造を支援しています。パッチは投薬頻度と介護者の監視負担を軽減するため、在宅ケアでの普及が急速に進んでおり、高齢化社会におけるヒヨスシン市場にとって恩恵となっています。
抑制要因インパクト分析*
| 抑制要因 | CAGRへの概算影響度(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 抗コリン作用の副作用プロファイル | -0.8% | 高齢者人口に特に影響するグローバル規模 | 短期(2年以内) |
| 厳格な処方・規制上の規制 | -0.6% | 北米・EU、新興市場へ拡大中 | 中期(2~4年) |
| 気候変動によるドゥボイジア農作物の不安定性 | -0.4% | オーストラリア・インドの栽培地域 | 長期(4年以上) |
| 高齢者処方集除外傾向 | -0.3% | 高齢化社会を抱える先進国市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
抗コリン作用の副作用プロファイル
口腔乾燥、霞目、せん妄、尿閉は用量漸増を制限し、特に60歳以上の患者では肺炎リスクや死亡リスクが上昇します。パッチが外部加温源と相互作用する場合の熱関連合併症に関する最近の米国食品医薬品局(FDA)の警告は、慎重な姿勢をさらに強めています[1]出典:米国食品医薬品局(U.S. Food and Drug Administration)、「熱関連合併症の重篤なリスクに関する警告の追加(FDA Adds Warning About Serious Risk of Heat-Related Complications)」、fda.gov。病院では現在、より厳格なモニタリングとリスク層別化アルゴリズムが導入されており、ヒヨスシン市場の短期的な成長を制約する可能性があります。
厳格な処方・規制上の規制
犯罪行為における悪用や小児毒性に関する懸念により、複数の法域でスケジューリングが厳格化されています。新規鼻腔内投与製剤の申請に対する完全回答書(Complete Response Letter)は、長期にわたる承認サイクルと高いコンプライアンスコストを示しています[2]出典:Defender Pharmaceuticals、「鼻腔内スコポラミンの完全回答書(Complete Response Letter for Intranasal Scopolamine)」、defenderpharma.com 。中小規模メーカーは現在求められるファーマコビジランスのインフラ整備に苦慮しており、参入障壁がさらに高まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
剤形別:
経皮イノベーションが成長を牽引錠剤は数十年にわたる医師の親しみやすさと低単価を背景に、2025年売上高においてヒヨスシン市場シェア36.74%をリードしました。しかし、経皮パッチはCAGR 6.37%を記録する見込みであり、持続放出型製剤が旅行者および高齢者ユーザーの間で支持を得るにつれて、ヒヨスシン市場規模においてより大きなシェアを獲得する可能性があります。
注射剤形は、迅速な発現が求められる救急部門において引き続き重要な役割を担っていますが、投与の複雑さから院外での普及は限定的に留まっています。経口液剤は小児および嚥下困難患者層に対応しており、開発段階の鼻腔内ゲル製剤は軍事・宇宙飛行の用途を対象としています。全体として、パッチ技術は長い装着時間とアドヒアランスに配慮したデザインにより、ヒヨスシン市場内の差別化を牽引しています。


適応症別:
神経疾患への応用が勢いを増す乗り物酔いはパンデミック後の旅行需要回復を背景に、2025年売上高の38.35%を占めてトップとなりました。しかし、神経疾患は急速作用型抗うつ薬試験が進展するにつれて、最高となるCAGR 6.8%が見込まれています。初期データは数時間以内に有意な気分改善を示しており、スコポラミンをアンメットニーズの高い精神科的用途に向けて位置付けています。
消化器領域のユースケースは、アジア太平洋地域における過敏性腸症候群(IBS)診断の増加に支えられて安定を維持しています。PONV需要は特に腹腔鏡手術および産科手術室において、世界の外科手術件数を反映しています。呼吸器適応症はより小さいながらも持続的なニッチを形成しています。ユースケースの多様化はヒヨスシン市場のレジリエンスを強化しています。
エンドユーザー別:
在宅ケア施設が加速病院は、処方集への採用と周術期プロトコルが多剤併用制吐療法においてヒヨスシンに依存していることから、2025年消費量の53.12%を占めました。しかし、在宅ケア施設は遠隔医療による監督と投薬誤りを抑制するユーザーフレンドリーなパッチに支えられ、2031年にかけてCAGR 7.29%で最も速く拡大する見込みです。
クリニックは急性期病院サービスと在宅療法の橋渡し役を担い、日帰り処置の増加から恩恵を受けています。COVID-19の後遺的影響は引き続き医療を分散型デリバリーへと誘導しており、改ざん防止パッケージングと電子ラベルガイダンスを提供するヒヨスシン市場参加者がシェア獲得に有利な立場に立っています。
地域分析
北米および欧州のヒヨスシン市場
北米は、確立された償還制度および徐放性製剤の早期採用により、2025年の収益の41.68%を創出した。欧州は、高齢化人口の増加と、抗コリン薬の併用を規定する厳格なPONV(術後悪心・嘔吐)ガイドラインに支えられ、北米に僅差で続いている。北米のサプライヤーは、植物性原料の供給リスクを緩和する自社管理のドゥボイシア農園からも恩恵を受けている。
アジ太平洋および印度のヒヨスシン市場
アジア太平洋地域は、診断普及率の向上、医療ツーリズムの拡大、および医薬品有効成分(API)生産の国産化を推進する政府施策に後押しされ、最高水準となる7.81%のCAGRを記録すると予測されている。インドにおける規制改革(植物工場の迅速承認やファーマコビジランスのデジタル化を含む)は、生産能力の増強とスケール拡大を促進しており、ヒヨスシン市場を再編する可能性を秘めている。
ラテンアメリカおよび中東・アフリカのヒヨスシン市場
ラテンアメリカならびに中東・アフリカは、長期的な成長余地を有するものの、価格上限規制や輸入関税の影響を受けやすい状況にある。多国籍企業はパートナー流通網と段階的価格設定を活用してプレゼンスを維持しているが、気候変動に起因するドゥボイシアの供給ショックがサービス水準を損なう恐れがある。したがって、農園の地理的分散化はヒヨスシン市場における戦略的ヘッジとして機能する。

規制環境
ヒヨスチン(スコポラミン)製品および原薬は、確立された薬局方の品質枠組み、特に欧州薬局方(Ph. Eur.)、米国薬局方(USP)、英国薬局方(BP)によって管理されており、これらは登録および調達全体で使用される放出規格および不純物限度を定めている。原薬に関しては、ICH Q7 GMP要件が世界的な原薬コンプライアンスおよび査察対応の基盤となっており、PIC/Sとの整合性が、査察やサプライヤー認定における国境を越えたベンチマークとして頻繁に用いられている。
欧州連合では、欧州委員会委任規則(EU)No 1252/2014が、EU内で製造される原薬に対するGMP原則を定めており、ヒヨスチン原薬の供給業者および流通業者に対する認定要件を形成している。米国では、FDAがNDA/ANDA経路を通じてCGMP要件のもとヒヨスチン医薬品を規制しており、経皮スコポラミンに関する最近のラベルリスク情報(例えば2025年の安全性更新で言及された熱関連の合併症)は、病院プロトコルおよびメーカーのファーマコビジランス業務に影響を与える市販後監視要件を強化している。
バリューチェーン分析
ヒヨスチンのバリューチェーンは、農業原料や植物原料、最も一般的にはDuboisiaの栽培と収穫から始まり、続いてトロパンアルカロイドの抽出、中間処理、そしてヒヨスチン臭化水素酸塩やヒヨスチンブチルブロミドなどのGMPグレード原薬への精製へと進む。原薬の生産物はその後、製剤化(錠剤、注射剤、経口液剤、経皮パッチ)、該当する場合は包装とシリアライゼーション、そして現地のスケジュール規制や処方規則に応じて卸売業者、病院調達、小売・在宅ケアチャネルを通じた流通へと移行する。
上流のDuboisia供給の管理は差別化要因であり、作物の変動が供給を狭め、コストを上昇させる可能性があるため、後方統合や契約栽培が促されており、複数の生産者が言及するオーストラリア中心の栽培拠点もその一例である。下流側では、経皮パッチの製造には接着システムや速度制御膜など特殊な工程が加わり、さらに製造工程中のフラックス一貫性管理が技術的障壁を高めている。これにより、適格な添加剤および加工サプライヤーの重要性も増している。バリューチェーン全体において、世界市場へのアクセスは、規制市場向け輸出および安定した入札参加を支えるGMP文書および申請書(例:DMFおよび地域の品質資料)の維持に依存している。
競争環境
ヒヨスシン市場は中程度に分散しています。主要企業は垂直統合されたアルカロイド農業と独自のパッチ技術を組み合わせ、プレミアムマージンを確保しています。Alkem Laboratories Ltd.による30億米ドルを投じたJB Chemicals買収交渉を含む最近の業界再編の動きは、規模に基づくコスト競争力強化への注力を反映しています。
個別化された用量調節が可能な電子機能搭載パッチの開発企業は、高付加価値の在宅ケアチャネルでの地位を強固にしています。ジェネリックメーカーは錠剤および注射剤に注力し、新興市場における処方集価格競争での勝利を目指しています。サプライの信頼性が主要な差別化要因であり、オーストラリアおよびインドにドゥボイジア農園を分散保有する企業が気候リスクを軽減する一方、スポット市場でアルカロイドを調達する企業はコスト変動リスクにさらされています。
戦略的な動きとしては、Baxterによる2025年のバンドル価格施策(外来手術センター向けにScopodermaと輸液ポンプを組み合わせ)、およびAmnealによる支払者との協定(米国の生命保険適用範囲の50%超へ神経疾患製品のカバレッジを拡大)が挙げられます。Viatrisの2024年警告書に代表される品質上の問題は、継続的なコンプライアンス課題を浮き彫りにし、ヒヨスシン市場における優良製造規範(cGMP)実績のプレミアムを強化しています。
ヒヨスシン業界のリーダー企業
Caleb Pharmaceuticals, Inc
Baxter International
Alchem International Pvt. Ltd
Perrigo
GSK plc
- 注:主要企業の掲載順は順位を示すものではありません。
ヒヨスシン市場
- Perrigo Company
- Alchem International Pvt Ltd
- Alkaloids of Australia Pty Ltd
- Alvogen Group
- Myungmoon Pharmaceutical Co., Ltd.
- Boehringer Ingelheim
- Alkem Laboratories Ltd.
- Ruwex Pharma BV
- Sinochem Ningbo Ltd.
- Phyto Myco Research Corp.
- Indena S.p.A.
- Zydus Group
- MYLAN TECHNOLOGIES
- ZYDUS PHARMS
- AMNEALS PHARMS
- Baxter

市場機会と将来展望
経皮スコポラミンにおける規制承認とラインエクステンションは、旅行時および周術期使用における差別化されたアドヒアランスに優れた投与形態のための余白を生み出しており、長時間の予防効果が評価され、投与の簡便性が在宅ケアでの採用を後押ししている。この道筋を示す具体的な兆候として、Zydus Pharmaceuticalsが米国FDAから(2024年8月)スコポラミン経皮システムの販売承認を取得したことが挙げられ、これはパッチ型製剤をめぐる競争の激化を強化し、放出制御型製剤を優先するペイヤー戦略、フォーミュラリー戦略、チャネル戦略の根拠を強めている。
調達において薬局方への準拠およびトレーサブルな品質システムへの要求が厳しくなる中、世界の製剤パートナー向けに準拠した高純度原薬を供給する機会も広がっている。英国MHRAによるヒヨスチンブチルブロミド10mgフィルムコーティング錠の国内販売承認(2024年2月)は、成熟市場における後発品登録活動の継続を示しており、一方でPrism Industries Pvt. Ltd.などインドのサプライヤーを含む薬局方に準拠した高純度ヒヨスチン臭化水素酸塩原薬へのメーカーの注力は、錠剤、注射剤、パッチプログラム向けの国境を越えた調達を支えている。同時に、特にヒヨスチンブチルブロミド原薬に関する上流価格行動への監視強化は、透明な契約および多様化された査察対応可能なサプライヤーネットワークの価値を高めている。
Recent Industry Developments in ヒヨスシン市場
- 2026年6月:米国FDAは承認医薬品製品リストを更新し、メーカーおよび下流パートナーが参照およびコンプライアンス目的で使用する臭化水素酸塩系医薬品製品記録の継続的な維持を反映した。この種の更新は、規制市場での流通に使用されるラベル、品質、サプライチェーン文書の整合性など、ライフサイクル管理活動を支えている。
- 2025年7月:欧州委員会は、Alchem International Pvt. Ltd.およびその子会社Alchem International (H.K.) Limitedに対し、EEA域内での原薬N-ブチルブロミドスコポラミン/ヒヨスチンに関するカルテル参加を理由に罰金を科した。これは2018年に終了した複数年にわたる価格調整および配分割当の協調行動に関連するものである。この措置は上流原薬の契約に対する監視を強化し、ヒヨスチンブチルブロミドの供給網における準拠的で透明な調達およびサプライヤー認定の重視を強めた。
- 2024年8月:Zydus Pharmaceuticalsは、スコポラミン経皮システムの販売に関して米国FDAの承認を取得した。この承認は経皮送達における新たな競争選択肢を追加し、パッチ製造能力、バイオイクイバレンスおよび品質管理、乗り物酔いや周術期悪心用途におけるチャネルアクセスへの注目を強めている。


ヒヨスシン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、乗り物酔い、消化管けいれん、悪心などの症状の予防および治療に用いられるヒヨスチン医薬品の売上高を、主要な剤形および投与経路にわたって対象としている。対象地域における医療・小売チャネルを通じて販売されるヒヨスチン製品から生じる収益を集計している。
対象外事項:ヒヨスチン以外の代替薬、ヒヨスチンが有効成分の主体ではない配合療法、および無関係な支持療法製品は対象外とする。
セグメンテーション概要
- 剤形別(金額)
- 錠剤
- 注射剤
- 経皮パッチ
- 経口液剤
- その他
- 適応症別(金額)
- 乗り物酔い
- 消化器疾患
- 術後悪心・嘔吐(PONV)
- 神経疾患
- 呼吸器疾患
- その他
- エンドユーザー別(金額)
- 病院
- クリニック
- 在宅ケア施設
- その他
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ヒヨスチンがどのように規制され、処方され、臨床的に使用されているかを確認することから始めた。これは地域間で市場境界を一貫させる助けとなる。適応症、剤形、投与経路の選好を理解するため、世界保健機関、米国FDA、欧州医薬品庁、各国の保健省の公表資料、およびPubMedに索引付けされた臨床文献などの公開情報源を参照した。
需要および供給の背景を形成するため、企業の年次報告書や投資家向け説明資料、医薬品供給や不足に関する信頼性の高い報道、および主要原材料や中間化学物質に関連する貿易統計も確認した。有料サブスクリプションは、企業財務情報、特許検索、出荷レベルの貿易シグナルに限って使用し、仮定を観測可能な活動と照合できるようにした。ここに記載した情報源は例示であり、データ収集、検証、明確化のために他の多くの公開情報源も使用した。
一次インタビューおよび調査
一次インタビューは、製品構成、投与経路の採用(経口、注射、パッチ)、および地域別の現実的な価格変動に関するデスクリサーチの仮定を検証するために実施した。製造、流通、医療提供にわたる関係者と対話し、乗り物酔いおよび病院プロトコルにおける使用パターンを確認した後、APAC、EMEA、アメリカ大陸全体で追跡確認を行い、地域別の割合と成長要因を整合させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:31% | CXO:16% | APAC:43% |
| ミッドティア:47% | 機能/事業部門リーダー:36% | EMEA:35% |
| 小規模プレイヤー:22% | マネージャー:48% | アメリカ大陸:22% |
市場規模算定と予測
規模算定モデルは、医療活動シグナルを用いて治療対象需要と使用強度を再構築し、それを一般的な投与量および価格水準を用いて価値に変換するトップダウン構築から始まる。実務上、乗り物酔い予防や消化管けいれん管理といった主要な用途に需要をマッピングし、その後、採用パターンおよびケア環境に基づいて投与経路別に分配する。
合計値を現実的に保つため、剤形別の平均販売価格(ASP)と推定量を掛け合わせるサンプル抽出型のボトムアップ近似や、パッチと経口製剤の浸透度に関するチャネルチェックなど、選択的な手法で結果を裏付けている。モデルに最も影響を与えた入力要素には、悪心予防プロトコルに関連する外科手術・麻酔手技件数、乗り物酔い需要に結びつく旅行量の傾向、経口と経皮製剤間の割合の変化、植物原料調達に関連する供給制約、およびパックとの強度別の地域価格帯が含まれる。公開情報が乏しい小規模国でギャップが生じた場合は、類似市場の代理指標を用い、専門家のフィードバックを受けて調整した。
予測にあたっては、価格変動と投与経路の採用を数量成長とは別に変化させられるようシナリオ分析を用い、今後数年間の臨床実務および供給安定性に関する対象者の見解と整合させた。
データ検証と更新サイクル
検証は、モデルの出力を、使用環境から示唆される地域シェア、投与経路構成の見通し、パッチ採用の速度といった独立したシグナルと比較し、年次変化が説明可能かどうかを確認することによって行う。大きな差異が現れた場合は、仮定を再検討し、第二の分析者がロジックを見直し、何が変化したのか、その理由を確認するために対象を絞った再ヒアリングを行う。
レポートは毎年更新され、供給の混乱、重大な規制措置、ケアプロトコルの大幅な変化などの重要な出来事が発生した際には中間更新が行われる。提供前には最新の最終レビューを実施し、その時点で入手可能な最新の見解をクライアントに提供する。
Mordor Intelligenceのヒヨスチン市場規模と他の公表推定値との比較
公表されているヒヨスチン市場の数値は、同じ薬剤について述べているように見えても、市場の切り方が常に同じではないため異なることがある。差異は通常、収益範囲に何が含まれているか、開始年としてどの年が使用されているか、投与経路の構成や価格をどのように将来に反映させているかによって生じる。
この表に幅が見られるのは、主に一部の調査が処方薬と市販薬の売上を混合し、より広い流通チャネルの対象範囲を適用し、その後、より緩やかな、あるいはより急速な価格動向を予測期間に反映させているためである。Mordor Intelligenceのモデルでは、2026年の値は、経口、パッチ、注射剤にわたる投与経路ベースの見方に基づき、一次調査による確認を経た地域別割合と整合しており、これは主に購入形態の仮定や古い基準年に基づいて構築された推定とは異なる結果になる傾向がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 486.87 M (2026) | |
| 業界調査発行元A | USD 429.03 M (2024) | より早い基準年を使用し、処方薬と市販薬の購入形態を明示的に混在させ、チャネルベースの規模算定を行っており、これが開始値を引き下げ、投与経路レベルの変動を平滑化する可能性がある。 |
| 業界調査発行元B | USD 424.30 M (2024) | より狭いセグメント枠組みに依拠し、2030年までのより低い暗示的成長経路を採用しており、経口製剤と経皮製剤の間で価値を移動させ得る投与経路構成の仮定に関する透明性が低い。 |
この3つの数値を合わせて見ると、差異の大部分は基準年の選択と、需要プールを構築する際に投与経路や販売チャネルがどのように扱われているかによって説明される。当社のアプローチは、明確な用途、投与経路の採用状況、価格帯にまで追跡可能であり、新たな証拠が現れた際に最終的な数値を再現・調整しやすくしている。


レポートで回答される主な質問
ヒヨスシン市場の2031年における予測値はいくらですか?
ヒヨスシン市場は2031年までにCAGR 4.78%で成長し、6億1,491万米ドルに達すると予測されています。
最も速く拡大している剤形はどれですか?
経皮パッチはCAGR 6.37%で推移しており、全剤形の中で最も速い成長を記録しています。
アジア太平洋地域が成長エンジンと見なされている理由は何ですか?
医療アクセスの向上、可処分所得の増加、および現地での原薬(API)生産能力が、アジア太平洋地域のCAGR 7.81%を牽引しています。
ヒヨスシン市場が直面する主な抑制要因は何ですか?
用量制限的な抗コリン作用効果と世界的に強化される処方規制が、成長の主要な抑制要因となっています。
最終更新日:



