
ホット・アンド・コールドセラピーパック市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
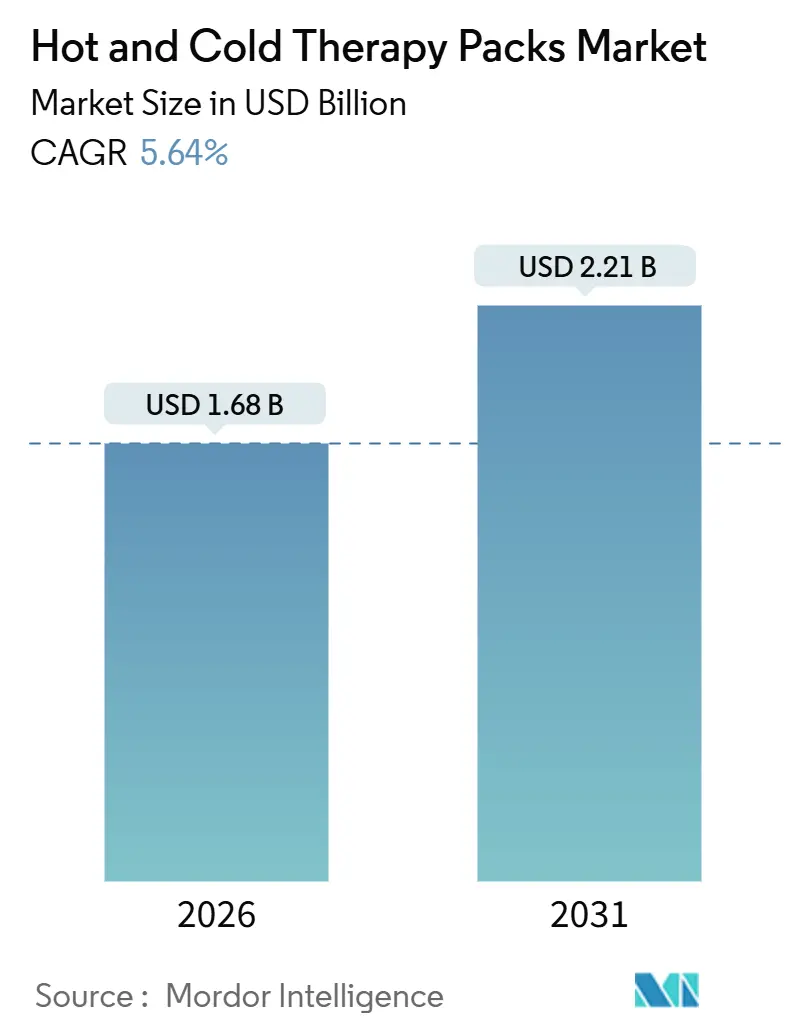
| 市場規模 (2026) | 1.68 十億米ドル |
| 市場規模 (2031) | 2.21 十億米ドル |
| 成長率 (2026 - 2031) | 5.64 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
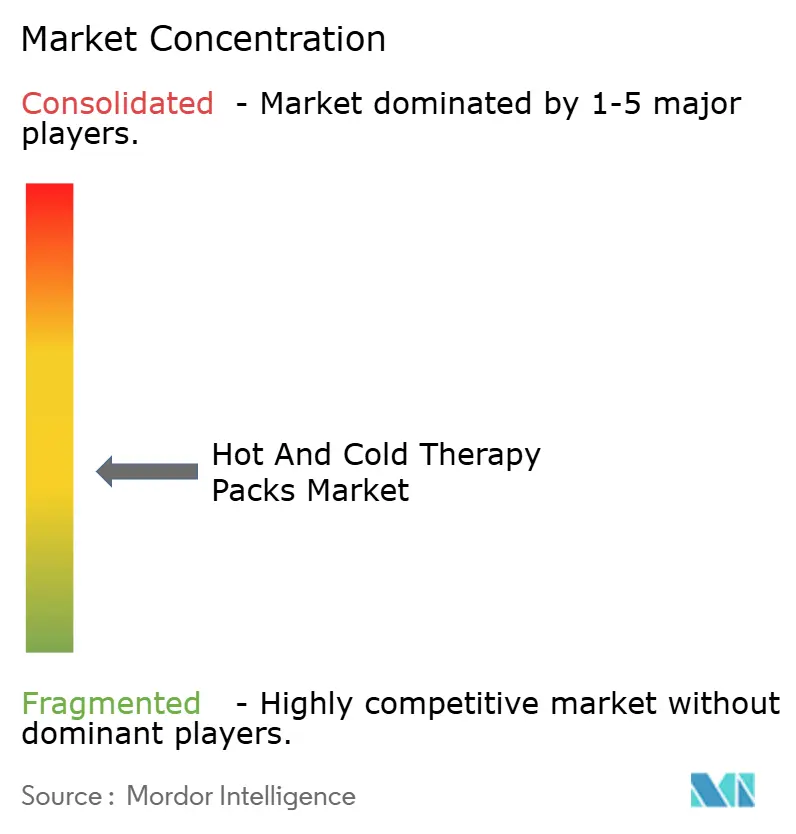
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるホット・アンド・コールドセラピーパック市場分析
ホット&コールドセラピーパックス市場規模は2026年に16億8,000万米ドルと推定され、予測期間(2026年~2031年)において年平均成長率5.64%で2031年までに22億1,000万米ドルに達する見込みです。
需要の勢いは、非薬理学的疼痛緩和に向けた世界的な動向の転換、より厳格なオピオイド適正使用管理規制、慢性筋骨格系疾患の増大する影響力に支えられています。インスタント電動パックスは依然として病院の購買において主流を占めていますが、外科医が硬化療法と間欠的圧迫を強化回復経路に組み込むことで、ハイブリッド圧迫システムが急速に普及しています。在宅ケアモデル、フェムテック用途、遠隔リハビリプラットフォームにデータを送信するコネクテッドデバイスがユーザー基盤を拡大しています。現時点では北米が最大の収益を生み出していますが、公的支出が中規模都市におけるデバイス普及を後押しするアジア太平洋地域が最も大きな増分数量を加えています。
レポートの主要な考察
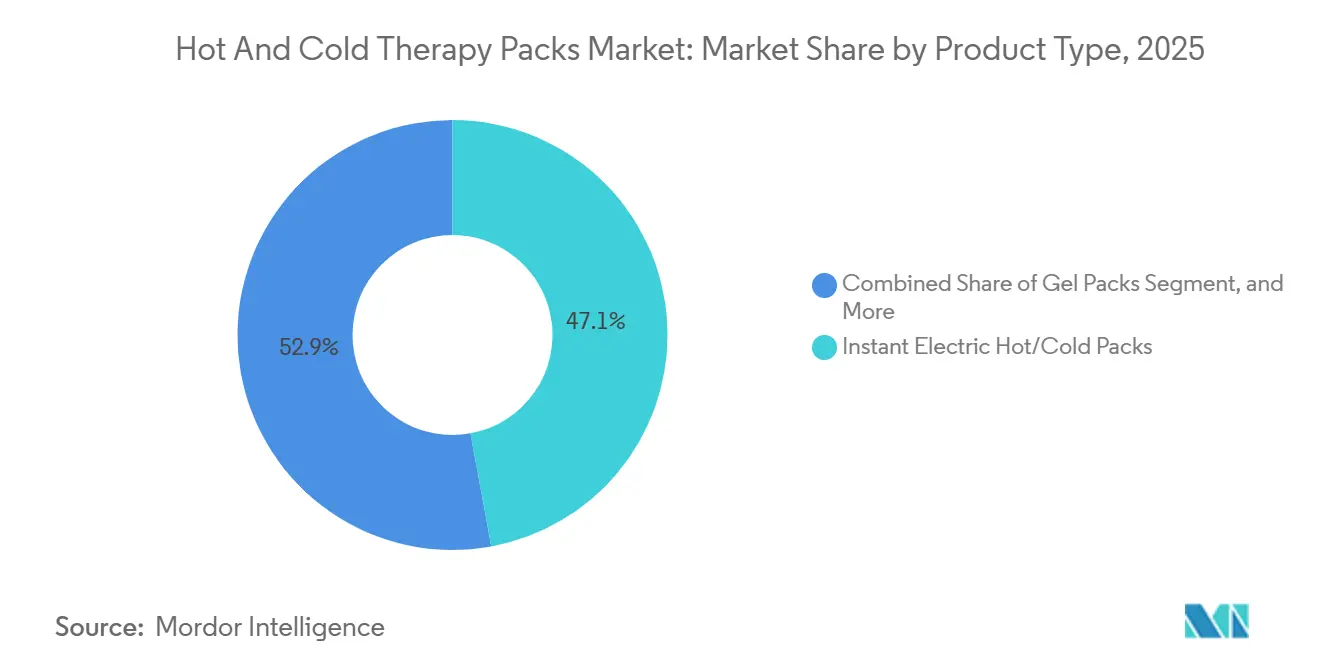
- 製品タイプ別では、インスタント電動パックスが2025年のホット&コールドセラピーパックス市場シェアの47.11%をリードし、ハイブリッド圧迫療法パックスは2031年までに年平均成長率7.36%で拡大すると予測されます。
- 用途別では、スポーツ外傷が2025年のホット&コールドセラピーパックス市場規模の35.93%のシェアを占め、神経障害性疼痛は2031年までに年平均成長率8.49%で進展すると見込まれます。
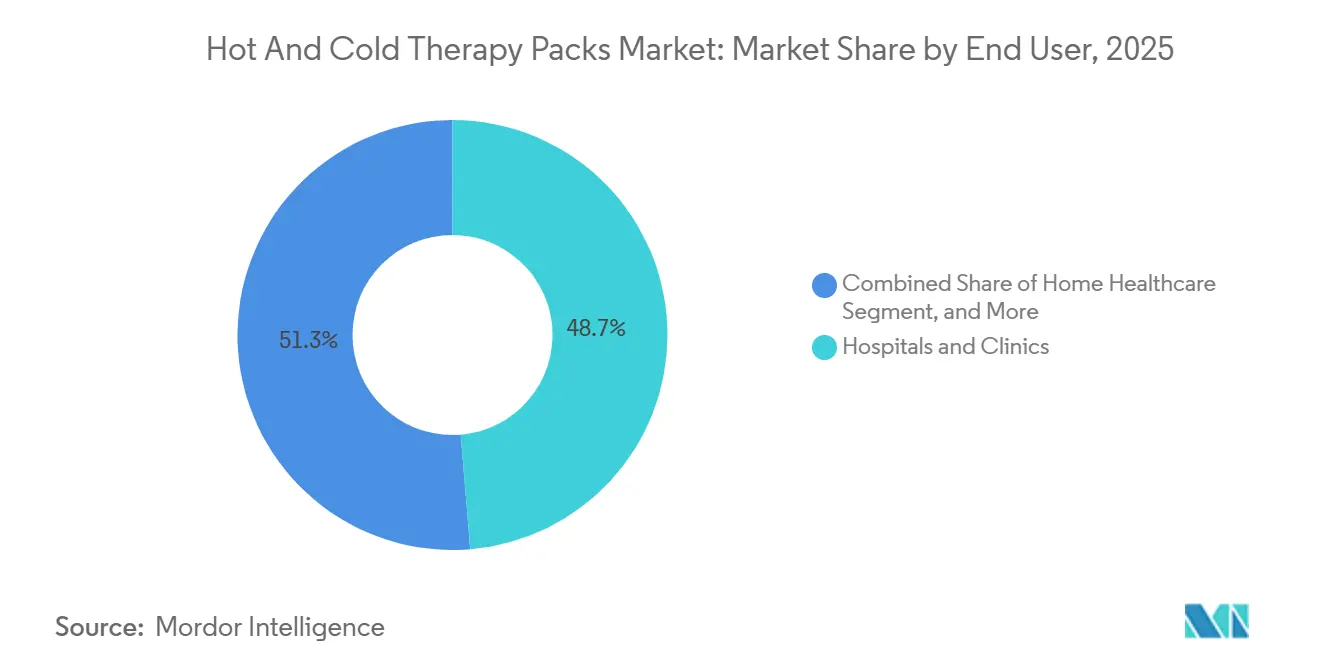
- エンドユーザー別では、病院・クリニックが2025年に48.68%の収益を獲得しており、在宅医療は同期間において年平均成長率6.97%で成長すると予測されます。
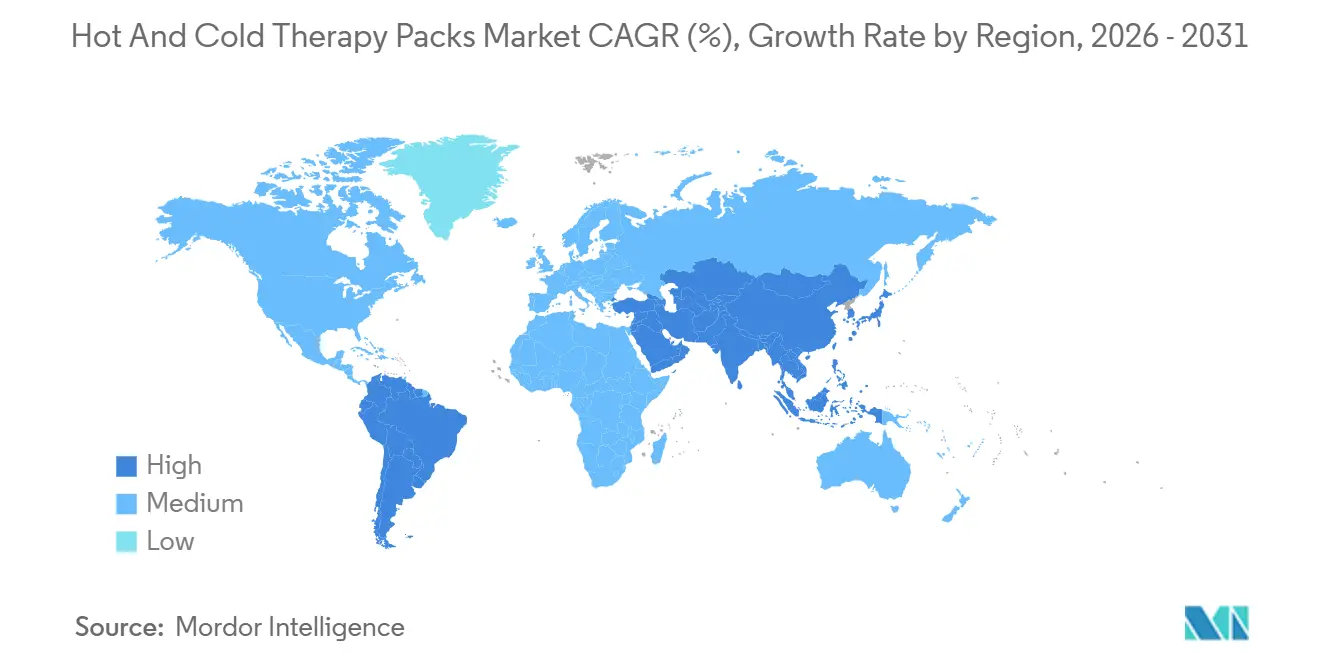
- 地域別では、北米が2025年の収益の37.46%を占め、アジア太平洋地域は2031年までに年平均成長率8.22%で成長すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (約)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 筋骨格系疾患・慢性疼痛の有病率上昇 | +1.2% | 世界規模、高齢化が進むOECD経済圏で顕著、アジア太平洋地域の新興市場でも拡大 | 長期(4年以上) |
| スポーツ外傷とフィットネス参加の増加 | +0.9% | 北米・欧州が中核、都市部アジア太平洋地域およびラテンアメリカへの波及 | 中期(2〜4年) |
| 在宅・非薬理学的疼痛管理の拡大 | +1.1% | 北米・欧州連合が先導、オーストラリアおよび湾岸協力会議諸国で急速な普及 | 中期(2〜4年) |
| 月経痛・女性ウェルネス向けフェムテック指向パックス | +0.6% | 世界規模、北米・西欧・都市部インドで需要が集中 | 短期(2年以内) |
| データ駆動型遠隔リハビリを実現するスマートコネクテッドパックス | +0.8% | 北米、欧州連合、およびテクノロジー先進アジア太平洋地域拠点 | 長期(4年以上) |
| ジェル・相変化材料の技術進歩 | +0.5% | 世界規模、北米とドイツに研究開発クラスターが集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
筋骨格系疾患・慢性疼痛の有病率上昇
筋骨格系疾患は17億1,000万人に影響を及ぼしており、腰痛だけで7,020万年分の障害生存年数を占めています。The Lancetは、肥満と長寿に起因する変形性関節症の患者数が2050年までに2倍以上になると予測しています。[1]The Lancet Rheumatology(ランセット・リウマチ学)、「2050年までの変形性関節症の世界的負担予測」、lancet.com サーマルパックスは全身性の副作用なしに血管拡張または血管収縮をもたらし、リハビリにおける第一選択補助療法となっています。支払者が包括払いへと移行するなか、一エピソードあたりのコストを削減する再利用可能なデバイスが選好されています。この構造的な需要がホット&コールドセラピーパックス市場の安定した拡大を支えています。
スポーツ外傷とフィットネス参加の増加
米国では2023年に860万件のスポーツ傷害が記録され、そのうち350万件は14歳未満の青少年によるものでした。[2]スタンフォード医科大学、「スポーツ傷害の予防と統計」、med.stanford.edu コールドペインセラピーコールドパックを使用したコールドペインセラピーは、急性外傷に対するRICEプロトコルに組み込まれており、一方で温熱療法は慢性的な過使用からの回復を促進します。スポーツ医学分野の成長軌道は、関連補助製品の普及を後押ししています。ウェアラブル技術はセルフケアによる回復を促進し、小売向けジェルパックの販売を拡大しています。世界的に組織的なスポーツへの参加が増加していることで、潜在的な消費者層が拡大し、ホットアンドコールドセラピーパック市場の成長を牽引しています。
在宅・非薬理学的疼痛管理の普及拡大
2024年に米国の規制当局が確定した遠隔治療的モニタリングコードにより、臨床医はコネクテッドサーマルデバイスの監督に対して診療報酬を請求できるようになりました。[3]メディケア・メディケイドサービスセンター、「2024年暦年メディケア医師報酬スケジュール最終規則」、cms.gov ブルートゥース対応パックスは使用状況データを電子記録に送信し、対面診察の必要性を低減します。世界保健機関は、人口高齢化と労働力不足の深刻化に伴い、在宅医療への世界的な転換が加速していると指摘しています。習得の容易さと高い安全性プロファイルにより、サーマルパックスは在宅ケアキットの定番となっており、ホット&コールドセラピーパックス市場をさらに拡大させています。
月経痛・女性ウェルネス向けフェムテック指向パックス
月経のある女性の最大90%が月経困難症を経験しており、携帯型温熱療法への継続的な需要を生み出しています。スタートアップ企業は薄型の粘着式パックをサブスクリプションチャネルを通じて販売し、単発的な購入を予測可能な収益へと転換しています。学術研究では、フェムテック分野におけるウェアラブル疼痛緩和デバイスの採用が注目されており、競合ベンチマークの幅が広がっています。ソーシャルメディア上での月経ウェルネスに関するオープンな議論が使用を一般化させ、ホット・アンド・コールドセラピーパック市場に新たな顧客層を加えています。
抑制要因影響分析*
| 抑制要因 | (約)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 低価格鎮痛薬・代替療法との競合 | -0.7% | 世界規模、価格感応度の高い新興市場で顕著 | 中期(2〜4年) |
| 低所得地域における認知度・正しい使用法の限界 | -0.4% | サハラ以南アフリカ、南アジア、農村部ラテンアメリカ | 長期(4年以上) |
| パックスのリサイクル性・環境適合性に関する規制上の圧力 | -0.3% | 欧州連合が中核、英国・カナダ・一部アジア太平洋市場へ拡大 | 長期(4年以上) |
| 不良電気加熱パッドの規制当局による回収 | -0.5% | 北米・欧州連合、評判上のリスクがアジア太平洋地域へ波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低価格鎮痛薬・代替療法との競合
局所用非ステロイド性抗炎症薬ジェルは5〜15米ドルで小売販売されており、20〜50米ドルで価格設定された再利用可能なパックスを価格面で下回っています。経皮的電気神経刺激デバイスおよび超音波療法もさらなる代替選択肢を提供しています。価格差は自己負担支出が主要な懸念事項となっている地域で最も深刻です。メーカーは非ステロイド性抗炎症薬禁忌患者の安全性の重要性を強調することで対抗しています。それでも競合圧力はホット&コールドセラピーパックス市場の全体的な成長を抑制しています。
低所得地域における認知度・正しい使用法の限界
世界保健機関は、2030年までに低所得国において1,800万人の医療従事者が不足すると推計しており、これがサーマルパックスの適切な使用に関する患者教育を制限します。誤った使用は熱傷や凍傷を引き起こし、信頼を損なう恐れがあります。識字率の障壁と脆弱な流通ネットワークが市場浸透を妨げています。コミュニティ保健従事者を訓練し絵入りガイドを提供するパイロットプログラムが格差の解消を目指していますが、生産者にとって見返りは長期的なものにとどまっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ハイブリッドシステムが臨床的採用で存在感を高めるハイブリッド圧迫療法パックスは2031年までに年平均成長率7.36%でセグメント成長をリードすると予測されています。これらのシステムは術後浮腫を抑制するために硬化療法と間欠的圧迫を組み合わせており、整形外科手術における強化回復プロトコルを補完しています。インスタント電動パックスは2025年に47.11%のシェアを占めているものの、複数回の回収事案を受けて精査が強まり、購買担当者はサプライヤーを多様化しています。ジェルパックスは相変化材料の改良により有効温度域を60分間に延長し、治療中の調整なしに理学療法セッションを可能にしています。
電動パックスは病院がオンデマンド加熱を重視するため、依然としてホット&コールドセラピーパックス市場の中核を担っています。しかし、光熱費の上昇と持続可能性に関する規制がパッシブな代替品を優位にしています。より深い組織への浸透を可能にする湿熱バリアントは、慢性疼痛クリニックでの採用が進んでいます。全体として、製品の全体像は多様化しており、予測期間においてホット&コールドセラピーパックス市場規模を拡大させる段階的なイノベーションの土台が整いつつあります。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


用途別:
神経障害性疼痛が成長のフロンティアとして台頭スポーツ外傷療法は2025年に35.93%のシェアで収益をリードし、860万人の米国アスリートが急性外傷ケアを求めました。しかし、神経障害性疼痛は2031年までに年平均成長率8.49%と、すべての用途のなかで最も高い成長率を示しており、2045年までに7億8,300万人の成人に達すると予測される糖尿病有病率を反映しています。サーマル療法は全身負荷なしに局所的な緩和を提供することで薬理学的レジメンを補完しています。
退院時に一括提供される術後キットが繰り返し需要を強化する一方、フェムテックソリューションが月経および産後の用途を加えています。高齢化、糖尿病、オピオイド適正使用管理への取り組みの収束により、サーマル療法が第一線の治療法として再位置づけされ、慢性用途のホット&コールドセラピーパックス市場シェアが2031年にかけて上昇しています。
エンドユーザー別:
在宅医療が診療報酬の追い風を受けて加速病院・クリニックは複数年にわたる調達契約と厳格な品質要件により、2025年の収益の48.68%を維持しました。しかし在宅医療は、コネクテッドデバイスへの診療報酬を認める遠隔モニタリングコードに支えられ、年平均成長率6.97%と最も高い成長を示すと予測されています。メーカーはブルートゥース対応パックスを展開しており、使用データを臨床医のダッシュボードに同期することでアドヒアランスを高めています。
世界的なリハビリ推進を背景とした理学療法センターは、高サイクル負荷向けに設計された耐久性のある電動ユニットを継続的に採用しています。ダイレクト・トゥ・コンシューマーの電子商取引がアクセスを広げ、収益源を多様化し、ホット&コールドセラピーパックス産業の小売フットプリントを拡大しています。この多元的なチャネルミックスが予測期間を通じた堅調な拡大を支えています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
北米ホット・アンド・コールドセラピーパック市場
北米は2025年の収益の37.46%を占めており、この地位は、耐久性医療機器に対するメディケアの適用範囲と、標準化されたプロトコルに温熱療法を組み込んでいる6,100以上の外来手術センターの存在によって支えられています。カナダの公的資金による医療制度はコスト削減を推進するために再利用可能なジルパックを優先する一方、メキシコでは民間保険の拡大がプレミアム電動ユニットへの関心を高めています。
アジア太平洋ホット・アンド・コールドセラピーパック市場
アジア太平洋地域は2031年までに8.22%のCAGRを記録すると予測されており、世界で最も高い成長率となっています。中国の「健康中国2030」計画、インドのアーユシュマン・バーラト保険の拡大、および日本の超高齢化社会が相まって、数量の成長を促進しています。コネクテッドパックは、5Gインフラとテレヘルスの償還制度が成熟している韓国およびシンガポールで早期に普及しつつあります。同地域のホット・アンド・コールドセラピーパック市場規模は、費用対効果の高いジェルソリューションを求める地方中核都市を中心に急速に拡大する見込みです。
EMEAホット・アンド・コールドセラピーパック市場
欧州の普及軌跡は、サプライヤーにリサイクル可能な素材の採用を促している医療機器規則2017/745によって形成されています。ドイツおよびイギリスが一人当たりの消費量でリードしており、南欧は依然とて価格に敏感です。中東の新興市場、特にサウジアラビアおよびアラブ首長国連邦は、北米の嗜好を反映しています。一方、サブサハラアフリカの大部分は、普及を遅らせる流通上のギャップに直面しています。

規制環境
米国では、ホット・コールドセラピーパックはFDAの物理療法機器フレームワークの下で規制されており、多くの一般的なパックタイプはリスクの低い分類に該当する。ホットまたはコールドの使い捨てパックは、通常21 CFR 890.5710(製品コードIMD)の下でクラスIおよび510(k)免除として扱われ、再利用可能なホット/コールドパックもクラスI(製品コードIME)に分類される。より複雑な水循環式パックは、21 CFR 890.5720(製品コードILO)の下でクラスIIとして規制されており、これが用途別の文書化およびラベリング要件を形成している。
主要市場全体において、コンプライアンスは品質システムおよび効能実証と密接に結びついており、特にサプライヤーが病院向け入札を追求する場合や、術後回復向けに製品を位置付ける場合はその傾向が強い。ISO 13485:2016は、医療機器グレードの製造およびサプライヤー管理における一般的な品質マネジメントの基盤となっており、欧州はEU MDR 2017/745の適合要件に基づき医療的効能表示を運用している。カナダでは、経路の選定は通常、製品が治療効果を主張するかどうかに依存し、医療的効能表示にはHealth Canada Medical Devices Regulations(SOR/98-282)が適用され、一般的なウェルネス製品はより多くの場合、消費者製品安全性の監督に準拠する。貿易政策もまた、実務上のコンプライアンスおよび調達における変数となっており、米国の関税動向は、ポリマーおよびゲルを多用する製品のサプライヤー選定、原産国計画、コスト転嫁に関する議論に影響を及ぼしている。
バリューチェーン分析
バリューチェーンは、ポリマーフィルム(ナイロン系およびネオプレン系基材を含む)、シール部品、ゲルまたは相変化充填材などの原材料から始まり、その後、調合、パウチ加工/カプセル化、ラミネートおよび溶着、そして再利用可能なスリーブ、ストラップ、または統合型圧迫システムへの最終組み立てを経る。大量生産は、アジアの高生産量拠点(特に中国)に依然として集中しており、北米および欧州の生産は、コンプライアンス、トレーサビリティ、より厳格な工程管理が病院やクリニックの販路を支える、より高付加価値な医療グレードのSKUに焦点を当てる傾向がある。
流通は通常、施設調達(病院、外来手術センター、理学療法ネットワーク)と小売/DTC経路(薬局、スポーツ用品店、eコマース)に分かれ、再利用可能システムにおいてはアフターマーケットの交換部品およびアクセサリー販売が継続的な収益を支えている。主要な障害となっているのは、ゲルおよびフィルムの安定供給と一定した性能の維持、また製品が医療的効能表示で販売される場合における国別のラベリングおよび品質文書要件への対応である。パックは比較的かさばり、材料集約的であるため、関税および物流に対する感度は高く、これがサプライヤーの一部にコンポーネントのデュアルソーシングや、需要拠点に近い場所での仕上げ・キッティング作業の配置を促し、サービスレベルの向上および着地コストの変動抑制につながっている。
競合状況
上位5社であるの3M、Johnson & Johnson、Cardinal Health、Medline Industries、DJO(Enovis)は世界収益の相当部分を支配しており、市場集中度が中程度であることを示しています。米国食品医薬品局510(k)認可およびISO 13485認証を基盤とする規制ポートフォリオは、病院入札における参入障壁を形成しています。製品ラインナップの広さにより、創傷ケアや整形外科用装具とのクロスセルが可能となり、顧客の囲い込みを強化しています。
イノベーションはコネクテッドデバイスと持続可能な材料の間で分かれています。フェムテックのニッチ市場を獲得しているスタートアップは目立たないデザインとサブスクリプションモデルを重視しています。大手既存企業は遠隔医療診療報酬の対象となるコネクテッドセンサーに注力し、製品ライフサイクルを延長しています。合併・買収活動は選択的であり、EnovisによるDJOの32億米ドルの買収はリハビリ資産を集約し共通流通を活用する動きを示す好例です。
特許申請数は2024年に120件を超え、相変化材料処方と液漏れ防止カプセル化に関するクレームが中心を占めています。Sunbeamの事案のような品質回収は、厳格な管理なしに製造をアウトソーシングすることに伴う評判リスクを浮き彫りにしています。全体として、ホット&コールドセラピーパックス市場はコンプライアンス、イノベーション、オムニチャネルリーチを融合できるプレイヤーを優遇しています。
ホット・アンド・コールドセラピーパック産業のリーダー企業
3M
Caldera International Inc.
Cardinal Health Inc.
Breg Inc.
Beurer GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ホットアンドコールドセラピーパック市場
- 3M
- Beiersdorf
- Beurer
- Breg
- Bruder Healthcare Company
- Caldera International Inc.
- Cardinal Health
- Core Products International
- DJO LLC (Enovis)
- Halyard Worldwide Inc.
- Hisamitsu Pharmaceutical Co.
- Johnson & Johnson
- Medline Industries
- Ossur
- Performance Health (Biofreeze)
- Pfizer Inc. (ThermaCare)
- Polar Products Inc.
- Rapid Aid Corp.
- Sanofi (Icy Hot)

市場機会と将来展望
機会は、単独のコモディティ型パックではなく、在宅医療のワークフローや保険償還対象のモニタリングに適合する、より高機能な温熱療法へと集中している。2024年に確定した米国の遠隔療法モニタリングコードは、遵守状況やセッションデータを臨床医のダッシュボードに送信できる接続型温熱デバイスの商業化経路を支えるものであり、パックメーカーおよびリハビリブランドに、加温/冷却機能とセンサー、専用アプリ、遠隔リハビリ統合を組み合わせる余地を与えている。
第二の機会は、受動的なゲルパックから、より精密でウェアラブルな熱生成・制御への移行であり、先進的なヒーター材料における活発な研究開発の兆しによって支えられている。2026年4月には、査読付き研究において、柔軟な薄膜ヒーターの概念(例えばカーボンナノチューブベースの遠赤外線ヒーター構造)が注目され、理学療法や回復ルーティンで使用される解剖学的に適合したポータブル機器への市場移行と合致していることが示された。これらの概念は標準的なゲルパックを置き換えるものではないが、制御性、ウェアラビリティ、安全機能で差別化されるプレミアムSKUの技術ロードマップを強化し、術後経路で臨床的な支持を広げている既存のハイブリッド圧迫方向を補完している。
Recent Industry Developments in ホットアンドコールドセラピーパック市場
- 2026年6月:Cardinal Healthが、Kendallブランドのホット・コールドセラピーパック製品について、米国FDAのGUDIDデバイス登録を更新した。この更新により製品トレーサビリティが強化され、病院や流通システム全体で標準化されたデバイス識別子に依存する調達ワークフローが支援され、大手医療用品プラットフォームの施設向け販路における役割が強化された。
- 2026年1月:ICE-OLATE PLUSが、ホット・コールドセラピー向けの2層構造圧迫スリーブをTarget.comで販売開始したことを発表した。同社はウェアラブルなホット/コールド形態のマス市場アクセスを拡大し、温熱療法と圧迫を組み合わせた回復製品における消費者向け小売およびeコマースへのチャネルシフトを反映している。
- 2025年8月:Hypericeが、統合型圧迫機能と温度範囲制御を備えたコントラストセラピーを特徴とするX2 KneeおよびX2 Shoulderデバイスを発売した。この発売は、ホット/コールド機能と部位特化型のウェアラビリティを組み合わせることで、プレミアム回復デバイスの新たな競争基準を打ち立て、スポーツおよびリハビリ分野で使用されるハイブリッド圧迫システムとのカテゴリー融合を加速させている。


ホットアンドコールドセラピーパック市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、家庭および臨床環境における疼痛、腫脹、回復管理を支援するために局所的な温度療法を提供するホット・アンド・コールドセラピーパックから生み出される収益を対象としています。
対象外の範囲:処方薬、侵襲的な疼痛処置、およびホット・アンド・コールドセラピーパック製品として販売されていない広義の理学療法サービスは除外しています。
セグメンテーション概要
- 製品タイプ別
- インスタント電動ホット/コールドパックス
- 乾式・湿式ホット&コールドセラピーパックス
- ジェルパックス
- ハイブリッド圧迫療法パックス
- 用途別
- スポーツ外傷
- 神経障害性疼痛
- 術後回復
- 慢性筋骨格系疾患
- その他の用途
- エンドユーザー別
- 病院・クリニック
- 理学療法・リハビリテーションセンター
- 在宅医療
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋地域
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要ドライバーの基盤を構築し、各国で使用される製品定義を統一するために活用されました。米国FDAのデバイスおよびリコールデータベース、関連する消費者および医療支出の文脈を把握するための米国国勢調査局および労働統計局、OECDの医療統計シリーズ、世界銀行の人口および高齢化指標などの公開情報を参照しました。供給可能性を確認するために貿易フローが必要な場合は、各国の税関統計および国連コムトレード形式のサマリーを参照し、凍結療法および温熱療法の使用パターンに関する査読済み学術誌も確認しました。
さらに、企業の財務報告書、年次報告書、投資家向けプレゼンテーション、信頼性の高い報道を活用し、再利用可能なジェルパックと即席パックおよび電動タイプなど製品ミックスの変化を把握しました。特許データベースにより、新素材やラップ形式が開発段階から商業製品へと移行しているかどうかを追跡し、企業財務情報およびニュースの有料サブスクリプションを利用して収益の方向性と企業行動を相互確認しました。これらのデスクソースは網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開情報も参照しています。
一次インタビューおよびサーベイ
一次調査は、セラピーパックの販売として実際に何がカウントされるか、および価格とチャネルミックスが地域によってどのように異なるかを確認することに重点を置きました。再利用可能品と使い捨て品の使用状況、電動タプの普及率、スポーツ用途と術後需要に関する前提条件を確認・精緻化するため、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域のメーカー、ディストリビューター、小売業者、臨床ユーザーと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:14% | アジア太平洋地域:46% |
| 中位層:58% | 部門・ユニットリーダー:42% | 欧州・中東・アフリカ地域:30% |
| 中小規模プレイヤー:16% | マネージャー:44% | 南北アメリカ地域:24% |
市場規模算定と予測
規模算定において、主要モデルはトップダウンアプローチを採用しており、人口、高齢化の割合、スポーツおよび傷害発生シグナル、処置後の回復件数を、ホット・アンド・コールドパックの潜在的なユーザープールおよび期待購入頻度に換算しています。次に、パックタイプおよび再利用パターン別に平均販売価格を適用し、薬局、一般小売、およびオンラインを通じた流通量を反映したチャネルミックスの分割を行いました。
合計値が現実的な水準に留まるよう、サンプリングされたサプライヤーの収益レンジ、カテゴリー売上高に関するディストリビューターのフィードバック、および公開小売リストで観察された価格帯チェックを用いた選択的なボトムアップ検証を実施しました。特定の国で情報の可視性が限られている場合は、一人当たり医療支出、インターネット小売の成熟度、スポーツ参加トレンドなどの代替指標を使用し、専門家へのフォローアップを通じて結果を調整しました。
予測は、人口動態の変化、消費者の医療支出の方向性、選択的手術件数、オンラインシェアの拡大など、いくつかの安定した入力変数に基づく多変量回帰によって支持されたシナリオ分析を用いて構築されました。最終的な成長経路は、対応するトリガーなしに非現実的な急速な価格上昇や急激な採用増加を想定しないよう、ストレステストを実施しました。
データ検証と更新サイクル
アウトプットは複数の検証を通じて確認されました。まずパックタイプおよび地域別の単価と価格の妥当性テストを行い、次に輸入動向、小売におけるカゴリー活動、傷害・回復関連需要の変化などの独立したシグナルとの差異チェックを実施しました。外れ値が発生した場合は、入力前提を再検討し、デスクエビデンスを再確認し、必要に応じて関連する専門家に再連絡して方向性を確認しました。
承認前に、モデルとノートは段階的なアナリストレビューを経て、定義、通貨タイミング、および成長ロジックがセクション全体で一貫していることを確認します。レポートは年次で更新され、価格、供給状況、または需要パターンに重大な変化をもたらすイベントが発生した場合は中間更新が行われます。納品前に最新の検証済み見解が数値に反映されるよう、最終確認が実施されます。
Mordor Intelligenceのホット・アンド・コールドセラピーパック市場規模と他の公表推計値との比較
ホット・アンド・コールドセラピーパックの公表市場数値は、製品テーマが同じように見えても大きく乖離することがあります。これは通常、各社が異なる製品ファミリーを含め、再利用可能品と使い捨て品の販売を異なる方法で扱い、異なる基準年と通貨タイミンを選択することによって生じます。
一般的な乖離要因は、温熱療法デバイス、大型セラピーパッド、または一般的な疼痛管理アクセサリーなどの隣接カテゴリーへの範囲の拡大であり、これにより合計値が膨らむ可能性があります。一部の推計では、チャネルチェックで大幅なプロモーションやプライベートラベルの圧力が示されているにもかかわらず、プレミアム電動パックの急速な採用と継続的な価格上昇を前提として、より速い成長を見込んでいます。Mordor Intelligenceの規模算定では、専用のホット・アンド・コールドセラピーパック製品のみをカウントし、隣接する疼痛療法デバイスおよびより広義の温熱療法機器を除外することで、収益ラインがパック販売に紐付いた状態を維持しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1.68 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 1.30 ビリオン 米ドル(2024年) | より早い基準年を使用し、セラピーパックと関連するラップやパッチを混在させる可能性のある広範な製品タイプリストを採用してり、再利用可能パックと使い捨てパックを分離せずに価格を平均化していることが多い。 |
| 産業出版社B | 3.01 ビリオン 米ドル(2024年) | より広範な疼痛緩和アクセサリーセットと在宅ケアにおける高い普及率を前提としている可能性が高く、プレミアム電動フォーマットと長期予測期間を厳格な小売価格の正規化なしに適用した場合に価値を過大評価する可能性がある。 |
表中の乖離は主に、製品の定義の厳密さと価格の経時的な繰り越し方法によって説明されます。パックカテゴリーを明確に定め、フォーマット別の平均販売価格を確認し、チャネルおよびエンドユーザーのフィードバックで前提条件を再検証することで、各国にわたって追跡・再現しやすい市場価値を導き出しています。


レポートで回答されている主要な質問
ホット&コールドセラピーパックス市場の2026年における規模はいくらですか?
ホット&コールドセラピーパックス市場規模は2026年に16億8,000万米ドルと評価されています。
2026年から2031年にかけてのホット&コールドセラピーパックスの予測年平均成長率はいくらですか?
市場は2026年〜2031年の期間において年平均成長率5.64%で成長すると予測されています。
最も急成長している製品タイプはどれですか?
ハイブリッド圧迫療法パックスは2031年までに年平均成長率7.36%で拡大すると予測されています。
最も高い成長が見込まれる用途セグメントはどれですか?
神経障害性疼痛はすべての用途のなかで最も高い年平均成長率8.49%で進展しています。
どの地域が最も高い成長率をリードすると予測されていますか?
アジア太平洋地域は2031年までに地域最高の年平均成長率8.22%を記録すると予測されています。
最終更新日:



