
ホジキンリンパ腫治療市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
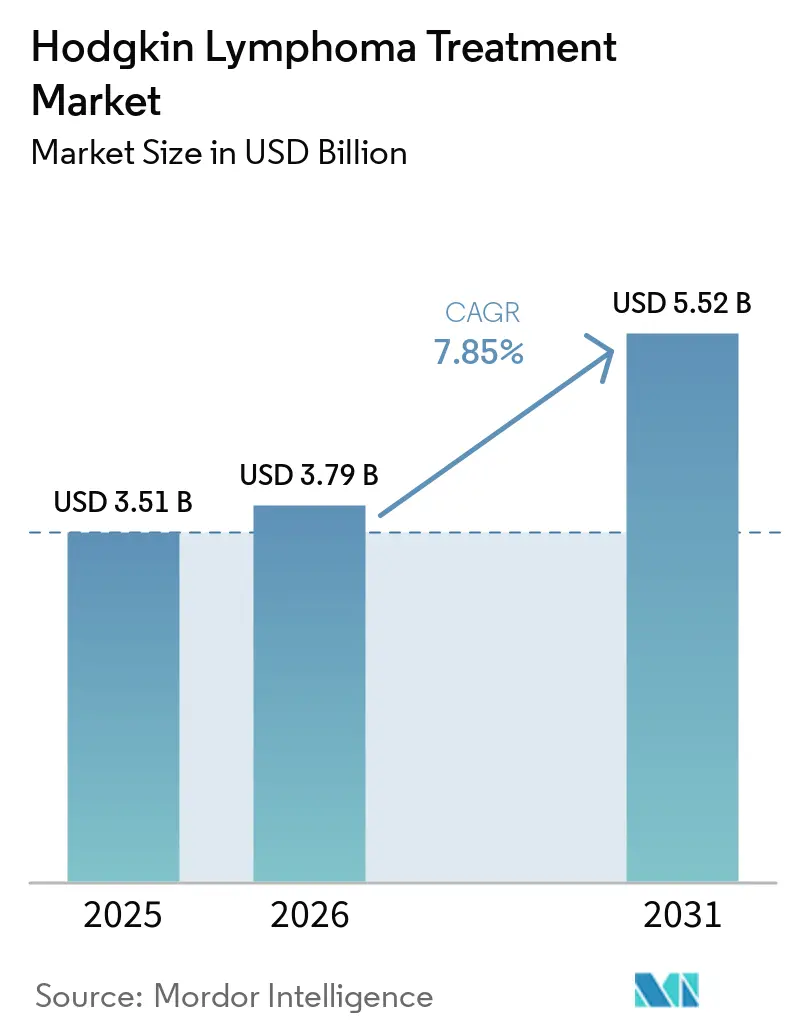
| 市場規模 (2026) | 3.79 十億米ドル |
| 市場規模 (2031) | 5.52 十億米ドル |
| 成長率 (2026 - 2031) | 7.85 % |
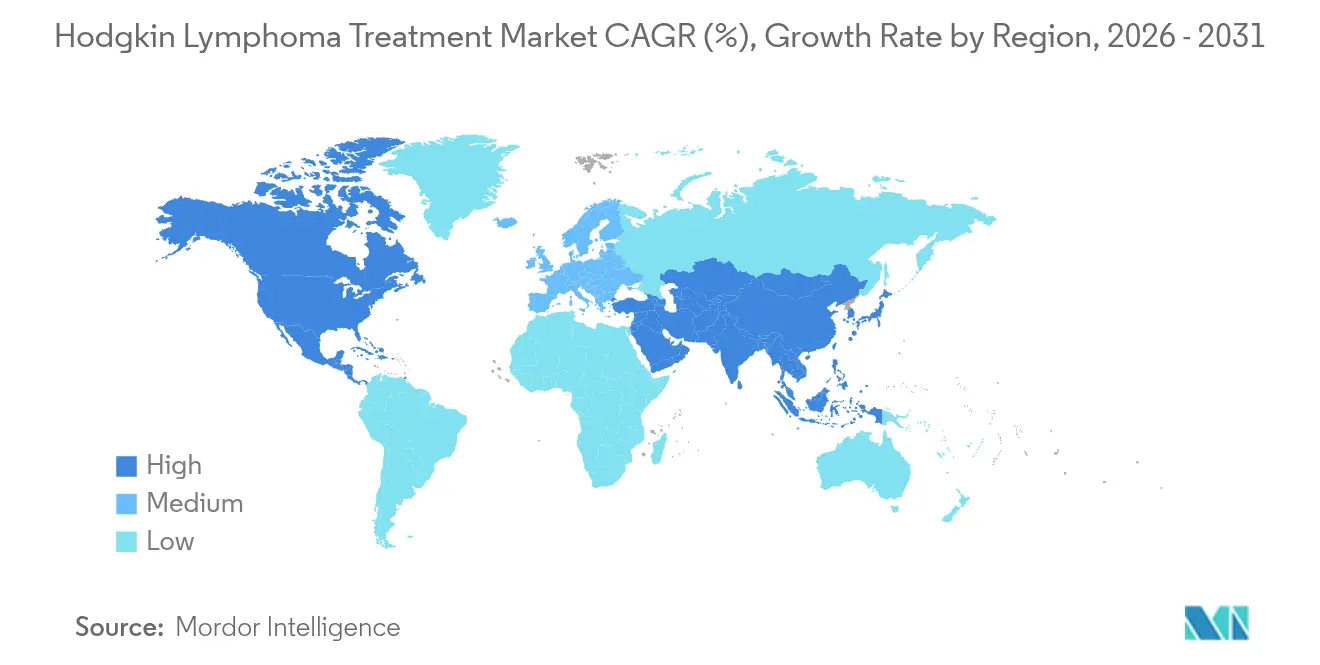
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるホジキンリンパ腫治療市場分析
ホジキンリンパ腫治療市場の規模は、2025年の35.1億米ドル、2026年の37.9億米ドルから、2031年には55.2億米ドルへと拡大し、2026年から2031年の間にCAGR 7.85%を記録すると予測される。
この力強い拡大は、チェックポイント阻害薬、抗体薬物複合体(ADC)、およびCAR-T療法の急速な普及を反映しており、これらが一体となってあらゆるステージおよび地域における標準治療を再定義しつつある。ホジキンリンパ腫治療市場はまた、PET適応プロトコルや液体生検モニタリングなどの精密診断からも恩恵を受けており、疾患の層別化を改善し、より早期の介入を支援している。グローバルおよびアジアの受託製造業者によるADCリンカーペイロードの供給ボトルネックを緩和するための総額35億米ドル相当の設備増強が進んでいるほか、2024年初頭以降の15件のFDA承認がローンチサイクルを短縮し、医薬品の入手可能性を拡大している。特にブレークスルーセラピー指定おびオーファンドラッグ指定などの並行する規制上のインセンティブが、条件付き承認に向けたエビデンス基準を引き下げ、企業がR&Dコストをより迅速に回収できるようにしており、既存企業および新規参入者の双方にとってホジキンリンパ腫治療市場の魅力を高めている。
レポートの主要ポイント
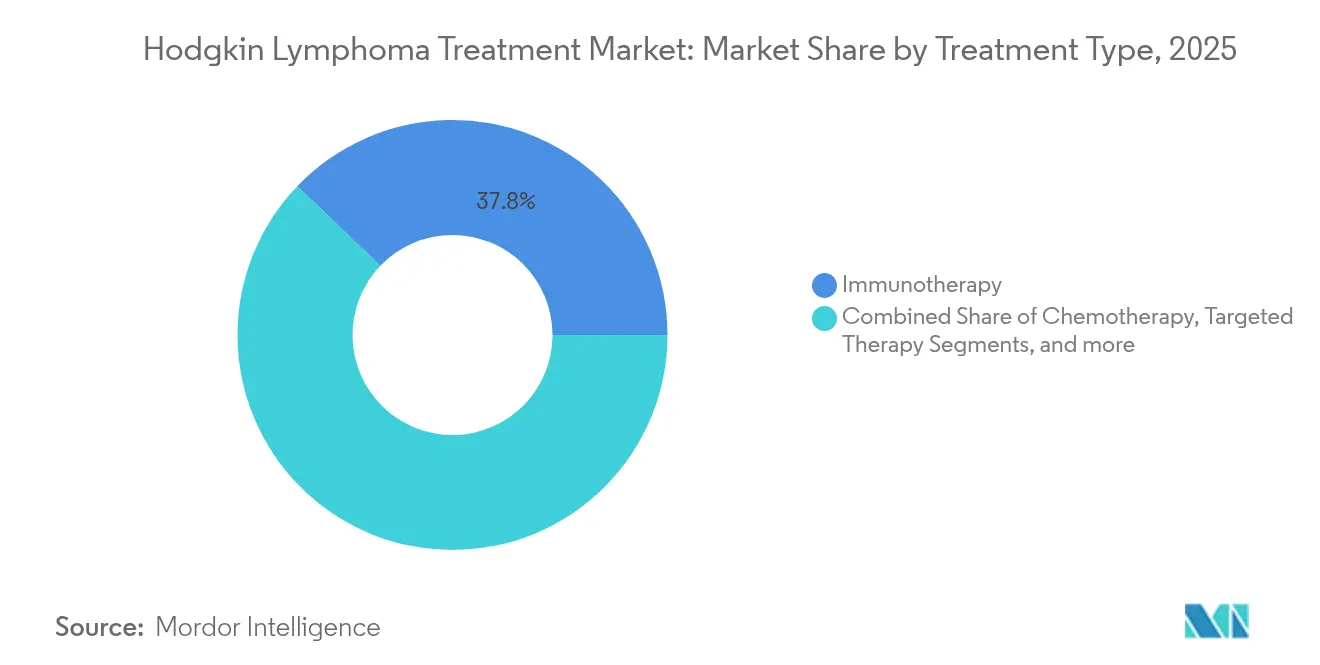
- 治療タイプ別では、免疫療法が2025年のホジキンリンパ腫治療市場シェアの37.84%を占めました。分子標的療法は2031年までに8.47%のCAGRで拡大する見込みです。
- 疾患ステージ別では、進行ステージ(III~IV期)疾患が2025年のホジキンリンパ腫治療市場規模の収益シェアの45.12%を占め、2031年まで8.35%のCAGRを記録する見込みです。
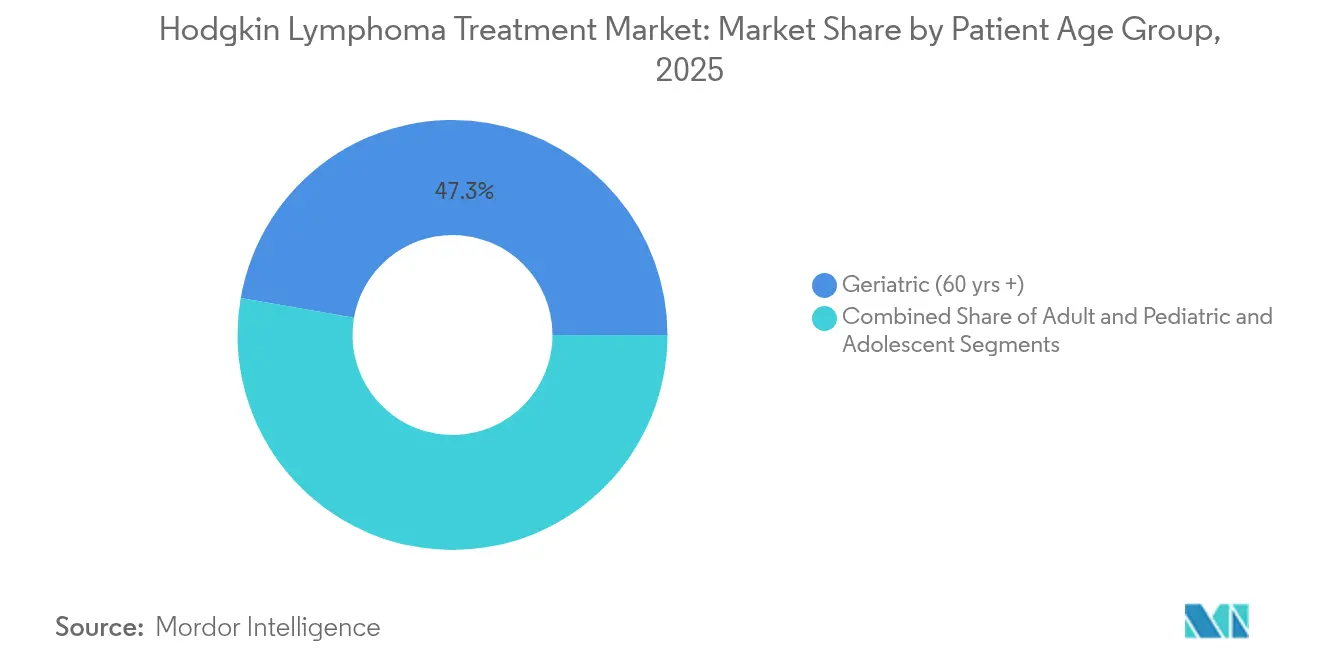
- 患者年齢層別では、高齢者コホート(60歳以上)が2025年のホジキンリンパ腫治療市場シェアの47.25%を占め、成人(20~59歳)が8.38%のCAGRで最も速い成長を記録しています。
- 投与経路別では、静脈内投与が2025年のホジキンリンパ腫治療市場規模の50.66%のシェアを占め、8.22%のCAGRでリードを維持しています。
- 地域別では、北米が2025年の収益シェアの39.88%を占め、アジア太平洋が2031年まで8.62%のCAGRで最も速く成長する地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な疾患負担の増大と生存率の改善 | +1.8% | 北米、欧州、拡大するアジア太平洋の都市部 | 長期(4年以上) |
| 一般市民および臨床医の意識向上イニシアチブの増加 | +1.2% | アジア太平洋を中心に中東・アフリカおよびラテンアメリカへ波及 | 中期(2~4年) |
| 新薬の採用を加速するPET適応レジメン | +1.5% | 北米およびEUから都市部アジア太平洋への浸透 | 中期(2~4年) |
| 固定用量皮下注射チェックポイント阻害薬へのシフト | +1.4% | 北米、ドイツ、英国での早期普及 | 短期(2年以内) |
| 希少疾病用医薬品指定および迅速承認インセンティブ | +1.1% | 米国およびEUの規制フレームワーク | 短期(2年以内) |
| AI活用病理学および液体生検 | +0.9% | 米国、EU、日本および中国でのパイロットプログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な疾患負担の増大と生存率の改善
特に高齢化社会における罹患率の拡大曲線が患者プールを膨らませ、再発率が30%から40%の間で推移する中、継続的な治療需要を生み出している。早期疾患の5年生存率は現在90%を超えているが、寿命の延長により多くの生存者が数十年にわたって複数ラインの治療を必要とする。忍容性プロファイルが良好な標的薬剤およびチェックポイント阻害薬は、強度の高い化学療法に耐えられない高齢患者に対してますます選択されるようになっている。その結果、ホジキンリンパ腫治療市場は長期的な収益の視認性を強化する人口動態上の恩恵を享受している。ホジキンリンパ腫は、より広範なリンパ腫治療市場における適応症の一つである。
新薬の採用を加速するPET適応レジメン
中間PETスキャンがリアルタイムで治療の強化または緩和を誘導し、新規薬剤のより迅速な統合を促進しています。第III相S1826試験では、ニボルマブ-AVDが2年無増悪生存率92%を達成し、ブレンツキシマブ ベドチン-AVDの83%を上回り、一次治療の標準を再構築しました。PET適応プロトコルはより精密な薬剤選択を支援し、特に急速な代謝反応を引き出す薬剤を優先します。並行して、AI強化画像解析が診断精度を向上させ、ホジキンリンパ腫治療市場における精密レジメンの普及をさらに加速しています。
デイケア療法を可能にする固定用量皮下注射チェックポイント阻害薬へのシフト
2024年12月のFDAによる皮下注射ニボルマブ(Opdivo Qvantig)の承認は、静脈内投与と比較して非劣性の薬物動態および重篤な有害事象の減少を検証しました。デイケア投与により、チェア時間が数時間から数分に短縮され、三次医療センター以外へのアクセスが拡大し、CAR-T容量の制約緩和に貢献しています。皮下注射製剤はまた、体重ベースの計算を不要にし、看護時間を大幅に削減することで、腫瘍科診療に強力なワークフロー効率化のインセンティブを付加しています。
個別化レジメンを誘導するAI活用病理学および液体生検
機械学習モデルは現在、ホジキンリンパ腫の組織学的分類において最大100%の精度に達しており、液体生検の感度は循環腫瘍DNAの検出において95%に近づいています。早期の分子反応シグナルにより動的な治療調整が可能となり、不必要な毒性を低減し、最も恩恵を受ける可能性が高い患者に高コストの薬剤を誘導します。これらのツールが合わさって、ホジキンリンパ腫治療市場を完全に個別化されたケアへと前進させています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 治療関連の長期毒性 | -1.8% | グローバル、特に小児コホートで最大の懸念 | 長期(4年以上) |
| 高い総医療費および償還の障壁 | -1.7% | 新興市場、高所得国の農村部 | 中期(2~4年) |
| ADC製造のボトルネックおよびリンカー不足 | -1.3% | グローバル、供給依存地域で顕著 | 中期(2~4年) |
| PETまたはバイオマーカーアクセスの不均等 | -1.1% | 低所得地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
治療関連の長期毒性
従来のレジメンに関連する二次悪性腫瘍および心血管イベントが積極的な治療の使用を制限しており、特に予測生存期間が50年を超える若年患者において顕著です。チェックポイント阻害薬は長期の免疫抑制を必要とすることが多い免疫関連有害事象をもたらし、CAR-T処置は神経毒性およびサイトカイン放出のリスクを伴います。このような毒性により、臨床医は治癒率と質調整生存年を比較検討することを余儀なくされ、特定のサブグループでの採用を抑制し、ホジキンリンパ腫治療市場の成長を緩和しています。
高い総医療費および償還の障壁
CAR-T治療が患者1人当たり50万米ドルを超えることで、支払者はますます価値ベースの契約とリアルワールドデータを要求するようになり、コスト重視の地域での広範な償還が遅れています。現在、米国では311の認定CAR-T センターのみが稼働しており、広範な普及を制限するインフラおよび財政的障壁を示しています。このような経済的摩擦はアクセスを狭め、製造規模の効率化と資金調達モデルが進化するまで、近期の収益拡大を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
免疫療法が一次治療の採用を牽引免疫療法は2025年のホジキンリンパ腫治療市場シェアの37.84%を占め、高い奏効率と良好な忍容性を兼ね備えたチェックポイント阻害薬のおかげで支配的なモダリティであり続けています。ニボルマブ-AVDの2年無増悪生存率92%は、免疫療法を将来の併用戦略のバックボーンとして位置づけています。化学療法は依然として多くの一次治療レジメンの基盤となっていますが、その成長率は分子標的療法および細胞療法アプローチに遅れをとっています。ホジキンリンパ腫治療市場規模における分子標的療法の割合は、ブレンツキシマブ ベドチンや次世代CD30コンジュゲートなどのADCがより早期のラインに浸透するにつれて、8.47%のCAGRで拡大する見込みです。放射線療法はPET適応プロトコルが照射野を縮小するにつれて緩やかに成長し、自家幹細胞救済療法は高度難治性症例においてニッチを維持しています。新興のCAR-T構築物(HSP-CAR30)は、多くの前治療を受けた患者の50%で完全寛解をもたらし、拡大する免疫療法のツールボックスを証明しています。
皮下注射および固定用量製剤を中心とした第二波のイノベーションが展開されており、チェア時間を大幅に削減し患者の利便性を向上させています。したがって、ホジキンリンパ腫治療市場では、遺伝子マーカー、年齢コホート、毒性耐容性に合わせた最適化された組み合わせによるレジメンの多様化が進む可能性が高いです。支払者が高い定価の薬剤を承認する前に明確な生存および生活の質の向上を求めるにつれて、リアルワールドエビデンスが治療順序の決定を洗練させる上でますます重要な役割を果たすでしょう。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
疾患ステージ別:
進行症例が収益成長を牽引進行ステージ疾患は2025年のホジキンリンパ腫治療市場規模の45.12%を占め、新規モダリティが複雑な腫瘍生物学に対処するにつれて、8.35%のCAGRで成長し、上昇するシェアを獲得すると予測されています。進行症例はしばしばプレミアム価格を要求する多剤レジメンを必要とし、製造業者のトップライン成長を押し上げています。早期疾患は、治癒率を犠牲にすることなく晩期毒性を最小化しようとする脱エスカレーションイニシアチブの恩恵を受けており、それによって収益ポテンシャルをわずかに抑制しています。再発または難治性の症例は、患者がより高い治療ごとのコストを伴う次第に専門化した治療の連続ラインを経るにつれて、不均衡な価値を生み出し続けています。
PET誘導エスカレーションおよび循環腫瘍DNAサーベイランスによりステージ特異的な個別化が勢いを増しています。これらの技術は臨床医が残存疾患を早期に特定するのを助け、次ラインの薬剤へのタイムリーな切り替えを促進し、全体的な転帰を改善します。その結果、ホジキンリンパ腫治療市場は疾患ステージ全体にわたって安定した需要を示していますが、進行症例が絶対的なドル成長の主要エンジンであり続けています。
患者年齢層別:
成人が増分ボリュームを牽引、高齢者が価値を支配高齢者患者(60歳以上)は2025年のホジキンリンパ腫治療市場シェアの47.25%を占めており、人口の高齢化と診断リーチの改善を反映しています。しかし、20~59歳の成人は治療期間を延長する早期発見プログラムと生存率の向上に支援され、8.38%のCAGRで最も速い増分成長を示しています。小児および青少年セグメントは臨床的に重要ですが、より小さなコホートと薬剤量を減少させる用量調整のため、商業的には控えめです。
年齢に合わせたレジメンが標準的な診療となりつつあります。高齢患者はしばしば毒性負担が低いチェックポイント阻害薬または分子標的薬を受け、一方で若年成人は化学療法と免疫療法の組み合わせに耐えられる可能性があり、より高い治癒確率につながります。成長する成人生存者ベースは慢性的なモニタリングと潜在的な再治療を継続的に必要とし、ホジキンリンパ腫治療市場の長期的な収益の可視性を強化しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
投与経路別:
静脈内投与がコアポジションを維持、皮下注射が台頭静脈内投与は2025年のホジキンリンパ腫治療市場シェアの50.66%を占め、定着した臨床ワークフローと併用レジメンの制御された点滴の必要性から、8.22%のCAGRで成長をリードし続けています。2024年12月の皮下注射ニボルマブのローンチは、外来患者の効率向上と点滴センターのボトルネック削減を可能にすることで、意味のある変革をもたらしています。経口製剤は維持療法での役割を拡大しており、新興のオンボディインジェクタープラットフォームはさらなる利便性を約束しています。
競争上の優位性は今や、有効性を犠牲にすることなく大量の抗体を固定用量皮下注射形式に移行できる製造業者に傾いています。このような利便性を最大化するシフトはアドヒアランスを改善し、特に点滴インフラが不足している農村地域での地理的リーチを拡大します。したがって、ホジキンリンパ腫治療市場は定着した静脈内投与プロトコルと患者中心の投与システムへの加速するシフトのバランスをとっています。
地域分析
北米ホジキンリンパ腫治療市場
北米は2025年の総収益の39.88%を創出し、311のCAR-T認定センター、迅速な規制当局の承認、および高い定価を吸収するプレミアム償還制度によって牽引されています。2025年のペムブロリズマブに対するブレークスルー指定などは、米国における上市イムラインを合理化し、同地域のアーリーアダプタープロファイルを強化しています。それにもかかわらず、高ボリュームセンターにおける能力制約と予算影響に対する支払者の精査が、皮下投与およびコミュニティベースのケアモデルへの移行を促し、北米の医療提供ランドスケープの分散化が徐々に進んでいます。
アジア太平洋ホジキンリンパ腫治療市場
アジア太平洋地域は最も成長が速い地域であり、疾患罹患率の上昇、地域製造拠点、および政府主導のがん対策プログラムを背景に、2031年までに8.62%のCAGRで拡大しています。2035年までに10万人あたり5.57件と予測される中国の罹患率は、同地域の長期的な需要プールを裏付けています。バイオシミラーの普及と国境を越えた臨床連携により、コストを抑制しながらイノベーションへの早期アクセスが可能となっています。WuXi BiologicsおよびSamsung Biologicsによる製造拡張は、グローバルサプライチェーンを東方にシフトさせ、地域市場に新たなADC生産能力への優先的なアクセスをもたらしています。
EMEAおよびラテンアメリカホジキンリンパ治療市場
欧州は、2024年8月のオドロネクスタマブに対するEMAの条件付き承認などに支えられ、安定した成長を維持しています。国境を越えた治療プロトコルは加盟国間のケアの継続性を向上させていますが、市場の普及は依然として、臨床的価値と財政的制約を比較衡量する各国レベルの医療技術評価に左右されています。ラテンアメリカおよび中東・アフリカは、医療ツーリズムおよび官民パートナーシップに支えられて新興の勢いを示しているものの、根強い償還および診断アクセスの障壁により、普及水準はグローバル平均を下回っています。
規制環境
ホジキンリンパ腫治療薬の規制上の意思決定は、調和された開発・品質フレームワークによって形作られ続けており、ICHに準拠した技術要件と国境を越えた適正製造規範(GMP)の相互依存メカニズムが中心的な役割を担っている。2026年3月、米国FDAはニボルマブ(Opdivo)とAVDの併用療法を、12歳以上の未治療のステージIIIまたはIVの古典的ホジキンリンパ腫患者に対して承認し、免疫療法併用薬が一次治療として導入される経路の迅速化を強化した。欧州では、EMAのライフサイクル手続き(CHMP意見や販売承認変更を含む)が、ADCETRIS(ブレンツキシマブ・ベドチン)を含む既存薬のラベル拡大を支持し、続いて2025年6月には欧州委員会がADCETRISとECADD療法との併用を新規診断の進行期ホジキンリンパ腫に対して承認した。
複雑な生物製剤やADC構成成分に関するグローバルな製造拠点の品質・サプライチェーンガバナンスも厳格化が進んでいる。例えば、フィリピンFDAは2026年1月、国内外の医薬品製造業者に対するcGMP適合要件を標準化するための行政命令草案をパブリックコメント向けに発表し、国内基準を国際基準に整合させた。並行して、欧州連合とカナダは2026年にCETAのGMP相互承認プロトコルの更新作業を継続し、これにより規制の収斂が進み、多国籍サプライヤーに対する重複査察の削減を支援する一方、原薬および完成剤形製造ネットワーク全体でのコンプライアンス要求水準が高まっている。
競争環境
市場集中度
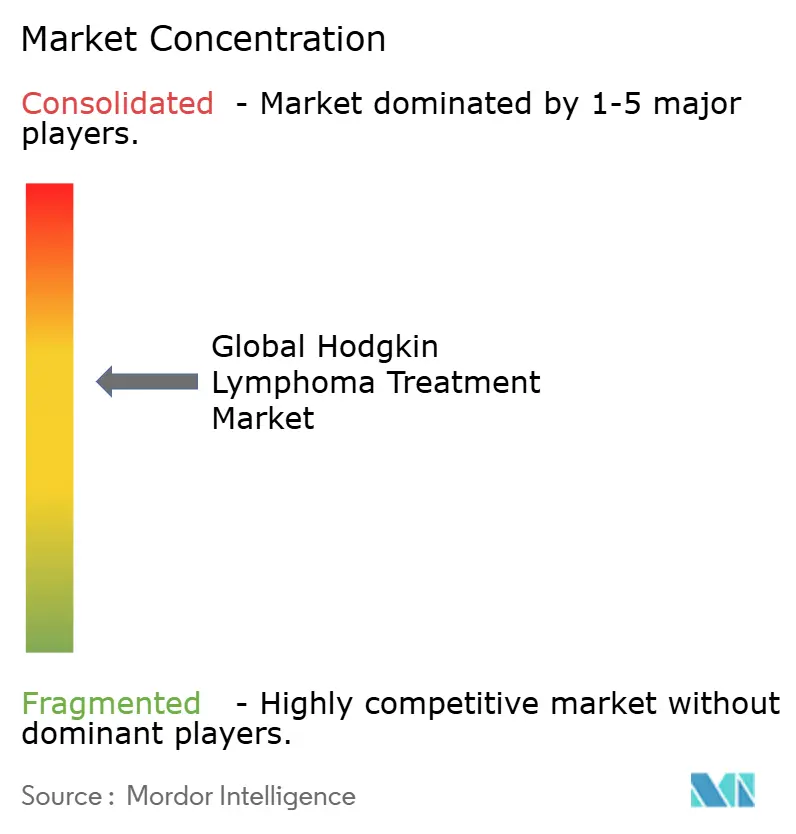
ホジキンリンパ腫治療市場は適度に集約されています。Bristol Myers Squibbはニボルマブフランチャイズを活用し、枢要なS1826試験で2年無増悪生存率92%を達成し、高い有効性ベンチマークを設定しています[1]。Pfizerによる430億米ドルのSeagen買収は、特にAdcetrisにおける主要なADC技術を確保し、パイプラインの深みを強化しています。AstraZenecaとDaiichi Sankyoはそれぞれ15億米ドルと10億米ドルを新しいADC施設に投入しており、長年のリンカーペイロード不足を克服するための競争を示しています。
Sant Pau研究所などの小規模バイオテクノロジー企業は、難治性症例で完全寛解を達成するCD30指向CAR-T構築物で破壊的なポテンシャルを示しています[2]。診断イノベーターも同様に活発であり、AI病理学スタートアップと液体生検プラットフォームオーナーが製薬会社と提携して、コンパニオン診断を試験デザインに組み込んでいます。その結果、分子の独占性ではなく技術の収束が次の競争フロンティアを定義し、治療薬とデータ活用ケアパスウェイを統合する企業を報いています。
ホジキンリンパ腫治療業界リーダー
-
Bristol-Myers Squibb Company
-
Merck & Co. Inc.
-
Biogen Inc.
-
Amneal Pharmaceuticals, Inc.
-
Seagen Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ホジキンリンパ腫治療市場 このレポートでカバーされる企業
- Actiza Pharmaceutical Pvt Ltd
- Alkem Laboratories
- Amneal Pharmaceuticals
- Biogen
- Bristol-Myers Squibb
- Roche
- Incyte
- LGM Pharma
- Merck
- Seagen
- Teva Pharmaceutical Industries
- Pfizer
- AstraZeneca
- Novartis
- Gilead Sciences
- Abbvie
- Kite Pharma (Gilead)
- Amgen
- BeiGene
- Regeneron Pharmaceuticals
市場機会と将来展望
一次治療レジメンの変化により、PD-1ベースの併用療法、ラベル拡大、そして輸液負担を軽減する投与法の革新を中心に、短期的な市場の空白が生まれている。2026年3月のFDAによるニボルマブとAVDの併用承認(未治療の進行期古典的ホジキンリンパ腫、12歳以上)は、治療対象患者の大部分に対する新たな免疫療法含有バックボーンを制度化した(進行期は2025年の市場収益の45.12%を占めた)。この転換は、付随サービスやライン拡張戦略、特に高負荷施設からのケアの分散化やチェアタイム制約への対応を支える固定用量および皮下投与アプローチにも機会をもたらしている。
PD-1単剤療法を超えたパイプラインの多様化は、再発・難治性および高リスク小児例における対象患者層を広げており、シークエンシングと薬剤耐性が依然として実務上の障壁となっている。2026年の科学的発表において、AstraZenecaは経口PRMT5阻害剤AZD3470の再発・難治性古典的ホジキンリンパ腫における臨床活性を報告した(PRIMAVERA、第1相)。EHA 2026では、小児および若年成人の高リスク疾患におけるペムブロリズマブ併用療法の高い奏効率(KEYNOTE-667)や、LAG-3とPD-1を組み合わせた戦略の評価(KEYFORM-008)が発表された。これらのデータは、標的資産、併用療法の知見、拡張可能な製造能力を有する企業にとって、提携やライフサイクル管理の機会を後押ししており、特にADC製造能力への投資やリンカー・ペイロードの供給確保が、上市準備とサプライ継続性においてより重要になっている。
最近の産業開発事情 ホジキンリンパ腫治療市場
- 2026年3月:Bristol Myers Squibbは、12歳以上の未治療のステージIIIまたはIVの古典的ホジキンリンパ腫患者に対するOpdivo(ニボルマブ)とAVD化学療法の併用について、米国FDAの承認を発表した。この決定は、PD-1ベースの一次治療レジメンの採用を加速させ、進行期疾患における従来の化学療法中心のアプローチに対するニボルマブの競争的地位を強化する。
- 2025年6月:欧州委員会は、2025年4月のEMA CHMPの肯定的意見に続き、新規診断のステージIIb(リスク因子あり)、III、またはIVのホジキンリンパ腫成人患者に対する、ADCETRIS(ブレンツキシマブ・ベドチン)とECADD化学療法レジメンとの併用を承認した。EUでのラベル拡大は、既存のADCプラットフォームの早期治療段階での使用を支持し、一次治療需要の増大に向けた製造・供給計画を強化する。
- 2024年11月:Merckは、皮下投与ペムブロリズマブとベラヒアルロニダーゼアルファの第3相試験が主要評価項目を達成したこと、および再発・難治性古典的ホジキンリンパ腫における皮下投与ペムブロリズマブの臨床開発が継続していることを報告した。皮下投与型チェックポイント阻害剤の実現に向けた進展は、輸液時間の短縮と三次医療機関以外でのより広範な投与を可能にすることで、腫瘍学におけるケア提供場所の変化と合致している。
ホジキンリンパ腫治療市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は主要地域における臨床現場での薬物治療レジメンおよび治療パッケージからの収益として測定された、ホジキンリンパ腫の治療に使用される処方療法を対象としている。
対象外の範囲:規模算定には、診断検査、入院処置費用、および非ホジキンリンパ腫を対象とした療法は含まれない。
セグメンテーション概要
- 治療タイプ別
- 化学療法
- 放射線療法
- 分子標的療法
- 免疫療法
- 幹細胞移植
- 疾患ステージ別
- 早期ステージ(I~II期)
- 進行ステージ(III~IV期)
- 再発・難治性
- 患者年齢層別
- 小児・青少年(0~19歳)
- 成人(20~59歳)
- 高齢者(60歳以上)
- 投与経路別
- 静脈内投与
- 経口投与
- 皮下注射
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、一次調査による確認が行われる前に、市場の境界を設定し、初期需要像を構築するために使用された。患者が診断から一次治療および再発治療へと移行する流れ、ならびに新しい療法が使用されている場所をマッピングするために、公開されている疫学データおよび治療ガイダンスを参照した。
主な参照先には、世界保健機関(WHO)、米国疾病予防管理センター(US CDC)、米国国立がん研究所(NCI)、臨床ガイドライン機関、および治療アウトカムとレジメン使用状況を公表する査読済み学術誌などが含まれる。また、治療の採用状況と価格動向を相互確認するために、国レベルの保健統計ポータル、償還・フォーミュラリー文書、ならびに企業の開示資料および投資家向けプレゼンテーションも精査した。必要に応じて、製品のタイミングおよびラベル変更を確認するために、企業財務情報、ニュース・財務スクリーニング、および特許データベースへの有料サブスクリプションによってモデルを補完した。これらの例は網羅的なものではなく、調査中のデータ収集、検証、および明確化のために他の公開情報源も使用された。
一次インタビューおよびサーベイ
一次調は、治療ラインをまたいだ治療選択の取り扱い方法、およびアクセスと現地プロトコルに基づいて国ごとに使用状況がどのように異なるかを確認することに重点を置いた。臨床医、病院薬局・調達関係者、支払者、および業界専門家と対話し、その情報は罹患率ベースの需要プール、レジメンシェア、および現実的な価格帯の検証に使用された。
特定の地域への過度な依存を避けるため、主要地域全体でカバレッジのバランスを取り、デスク調査のシグナルとフィールドからのフィードバックが一致しない場合はフォローアップ確認を実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:13% | アジア太平洋地域:41% |
| 中位層:57% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ地域:32% |
| 中小規模プレイヤー:14% | マネージャー:53% | 南北アメリカ地域:27% |
市場規模算定と予測
規模算定は、罹患率、病期分布、再発率、および治療ライン移行から治療患者プールを再構築し、次にレジメンミックスと患者一人当たりの典型的なサイクル数を適用するトップダウン構築から開始した。価格設定は、用量と期間、パックまたはバイアルの使用量、および同一の通貨換算タイミングを使用して換算した国別価格水準に関する一貫した前提セットを通じて処理され、その後合計がグローバルレベルに集計された。
モデルを現実に即したものに保つために、サプライヤー収益のコンテキスト、コース当たりのサンプル療法コスト、および利用可能な場合のチャネルレベルのサニティチェックなど、選択的なボトムアップ確認が使用された。これらの確認は、過度に楽観的な採用曲線を調整するのに役立った。追跡された主要インプット(例示)には、地域別ホジキンリンパ腫罹患率、各治療ラインで治療される割合、設定別チェックポイント阻害薬および抗体薬物複合体の浸透率、レジメン当たりの平均サイクル数、ならびに上市後および償還変更後の典型的な価格推移が含まれた。
予測については、市場が治療切り替え、適応拡大、およびアクセスタイミングに敏感であるため、シナリオ分析が主要手法として使用された。前は、専門家のフィードバックが現実的な採用ペースに収束した後にのみ確定され、公開情報が限られる国のギャップは、明示的な文書化を伴う臨床的に類似した市場のプロキシベンチマークを使用して処理された。
データ検証と更新サイクル
検証は多段階チェックを通じて実施され、モデルのアウトプットが疫学合計、治療利用パターン、および可視的な価格帯などの独立したシグナルと比較され、次に地域および年度をまたいだ内部整合性についてレビューされた。国の結果が異常に見えた場合は、ドライバーを再検討し、裏付けとなる情報源を再確認し、その乖離が実際のものか前提によるものかを確認するために専門家に再連絡した。
承認前に、計算ロジック、単位、および対象範囲を整合させるために、別のアナリストがモデル全体とナラティブをレビューする。レポートは年次で更新され、承認、安全性更新、または償還変更などの重要なイベントが発生した場合には中間更新が追加される。納品直前に、市場の見解が最新の公開シグナルを反映していることを確認するための最終確認が完了する。
Mordor Intelligenceのホジキンリンパ腫治療市場規模と他の公表推計値との比較
ホジキンリンパ腫治療について、たとえトピックが同じように聞こえても、異なる市場価値が公表されることは通常のことである。その差異は通常、各調査が治療収益として何をカウントするかの定義、使用される基準年、および治療採用と価格の将来予測方法から生じる。
最大の差異は通常、治療パッケージとしてカウントされるものと病院処置コストとして扱われるものの違い、ならびに医薬品売上のみが含まれるか、より広範なケアコストの視点が使用されるかという点に現れる。もう一つの頻繁なドライバーは需要構築であり、一部の推計は広範なオンコロジー支出比率に依存する一方、他は罹患率、治療ライン移行、およびレジメンサイクル計算から再構築し、その後に異なる通貨換算タイミングと更新頻度が続く。Mordor Intelligenceが適用する対象範囲の選択として、本アプローチでは診断検査および入院処置費用を除外し、合計が処方治療収益に紐付いたままとなるようにしている。
ベンチーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 35.1億米ドル(2025年) | |
| 業界出版社A | 57.8億米ドル(2024年) | より早い基準年を使用しており、より広範な治療価値の視点を適用しているようで、レジメンの対象範囲と価格水準がコース当たりの投与量と国別アクセスに明確に照合されておらず、グローバルに集計した際に合計が膨らむ可能性がある。 |
| データプロバイダーB | 14.3億米ドル(2025年) | より狭い計上収益の対象範囲を適用している可能性が高く、選択された医薬品カテゴリーまたは限られた治療ラインの使用のみが含まれ、治療パッケージの構成要素が地域をまたいで一貫して捕捉されていない。 |
公表数値間の差異は主に、何がカウントされるか、および採用がどのように収益に換算されるかの違いを反映している。需要プールを治療患者とレジメン使用に紐付け、その結果を価格および利用シグナルと照合することで、推計は明確なインプットと再現可能なステップに追跡可能なままとなっている。
レポートで回答された主要な質問
ホジキンリンパ腫治療市場の現在の価値はいくらですか?
ホジキンリンパ腫治療市場規模は2026年に37億9,000万米ドルであり、2031年までに55億2,000万米ドルに達すると予測されています。
最大の市場シェアを持つ治療タイプはどれですか?
免疫療法は2025年のホジキンリンパ腫治療市場シェアの37.84%でリードしており、ニボルマブ-AVDなどのチェックポイント阻害薬によって牽引されています。
2031年まで最も速く成長する地域はどこですか?
アジア太平洋は最も高い勢いを示しており、罹患率の上昇、地域製造能力、およびバイオシミラーの普及を背景に8.62%のCAGRで拡大しています。
皮下注射製剤が重要な理由は何ですか?
固定用量皮下注射チェックポイント阻害薬は投与時間を数分に短縮し、点滴センターのコストを削減し、有効性を維持しながら農村部の患者アクセスを拡大します。
PET適応レジメンはどのように治療決定に影響しますか?
中間PETスキャンがリアルタイムの治療調整を誘導し、医師が代謝反応に基づいて治療を強化または緩和できるようにし、転帰を改善し不必要な毒性を制限します。
供給安全保障を形成している製造トレンドは何ですか?
AstraZeneca、Daiichi Sankyo、およびアジアの医薬品受託製造・開発機関(CDMO)による35億米ドル以上の新しいADC容量がペイロードリンカー不足を緩和し、需要の増加に伴って安定した医薬品供給を確保しています。