
高等教育ゲームベース学習市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
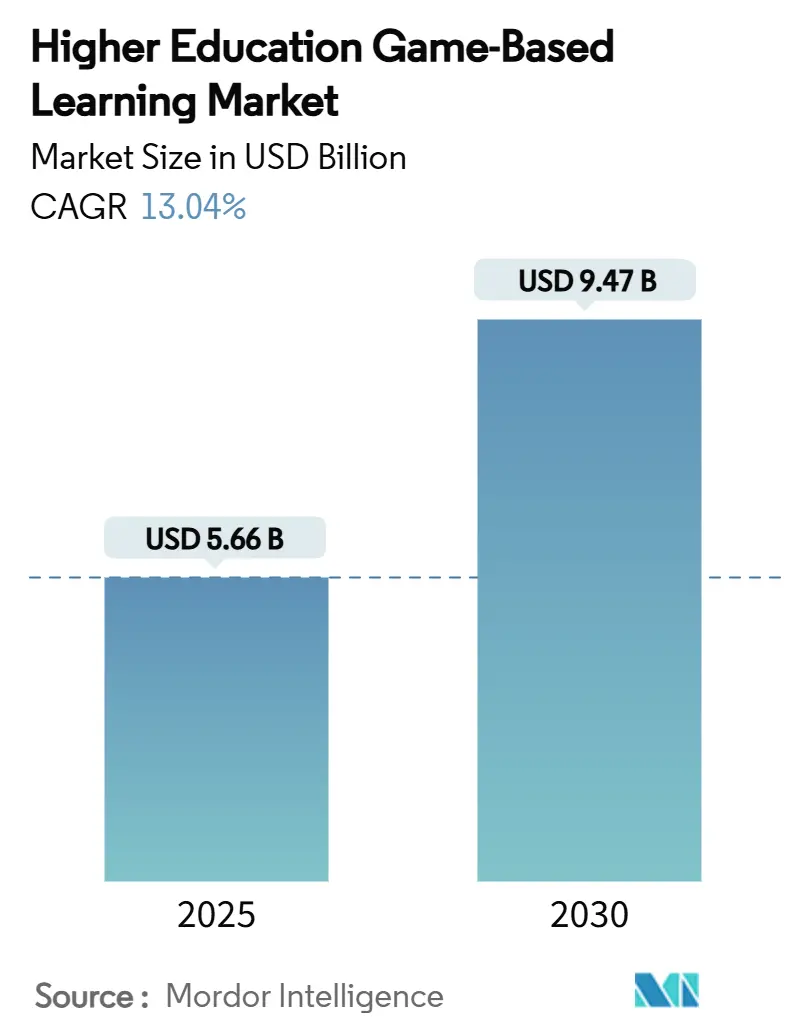
| 市場規模 (2026) | 5.66 十億米ドル |
| 市場規模 (2031) | 10.44 十億米ドル |
| 成長率 (2026 - 2031) | 13.03 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高等教育ゲームベース学習市場分析
高等教育ゲームベース学習市場の規模は2025年の48.9 ビリオン 米ドルから2026年には56.6 ビリオン 米ドルへと拡大し、2026年から2031年にかけて年平均成長率(CAGR)13.03%で成長して2031年には104.4 ビリオン 米ドルに達する見込みです。この勢いは、エンゲージメントおよび修了率指標を実証的に向上させながら、コンピテンシーベースの評価戦略を支援するインタラクティブな学習形式へと大学が果断に移行していることを反映しています。パンデミック後のブレンデッドラーニングインフラの近代化、理論と実践を融合させた体験型教育への需要の高まり、そして手頃な価格のモバイルデバイスの世界的な普及が、持続的な拡大を総合的に支えています。各機関は、実験室や職場のシナリオを再現するイマーシブシミュレーションに資本を投入しており、物理的リソースコストの削減と安全リスクの軽減を実現しています。また、デバイスを問わないアクセスを可能にするクラウド展開モデルにより、通学生や留学生の参加が拡大し、緊急遠隔学習時に露呈した教育格差の解消にも貢献しています。ステークホルダーは、投資提案を教育的インパクトの観点ら評価するとともに、インタラクティブな形式が定着率や就職成果を向上させるというデータ駆動型のエビデンスにも注目しており、高等教育ゲームベース学習市場は理事会や財務委員会にとって戦略的優先事項となっています。
レポートの主要ポイント
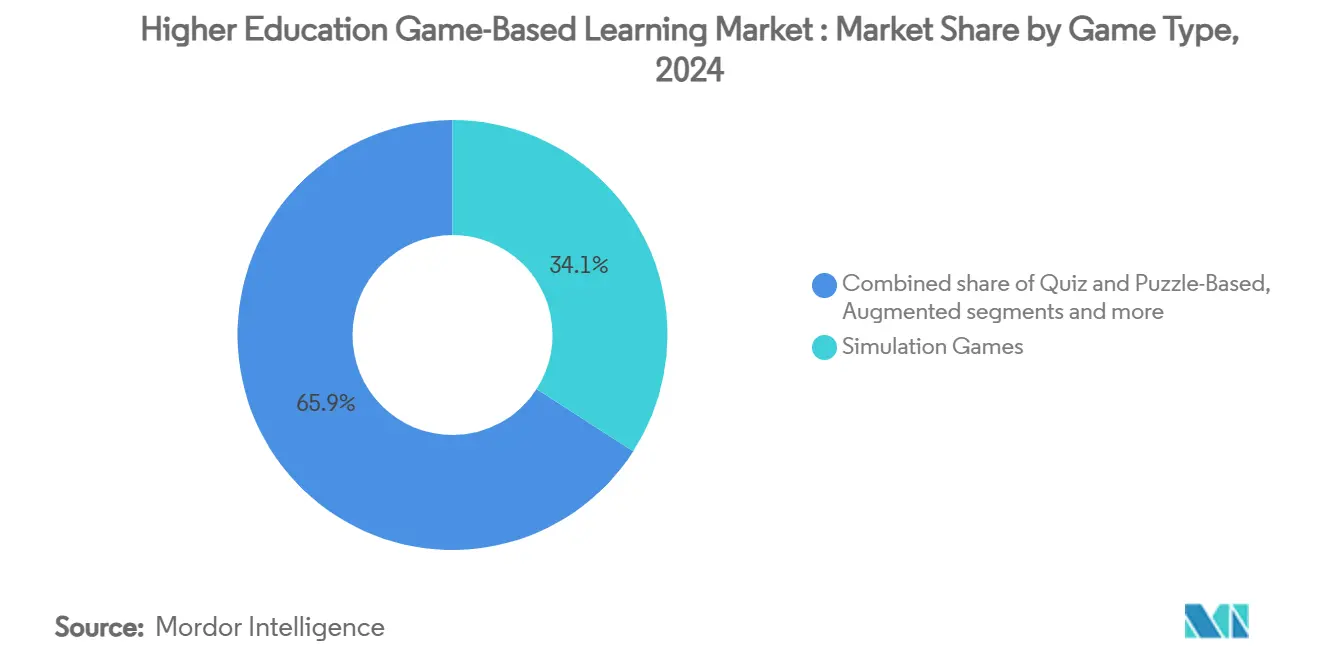
- ゲームタイプ別では、シミュレーションタイトルが2025年の高等教育ゲームベース学習市場シェアの34.1%を占めた。拡張現実・仮想現実ゲームは2031年までに14.12%のCAGRを記録する見込みであり全ゲームタイプの中で最も高い成長率となっている。
- プラットフォーム別では、ウェブベースのソリューションが2025年の高等教育ゲームベース学習市場規模の62.3%を占め、クラウドゲーミングは2031年までに13.83%のCAGRで拡大している。
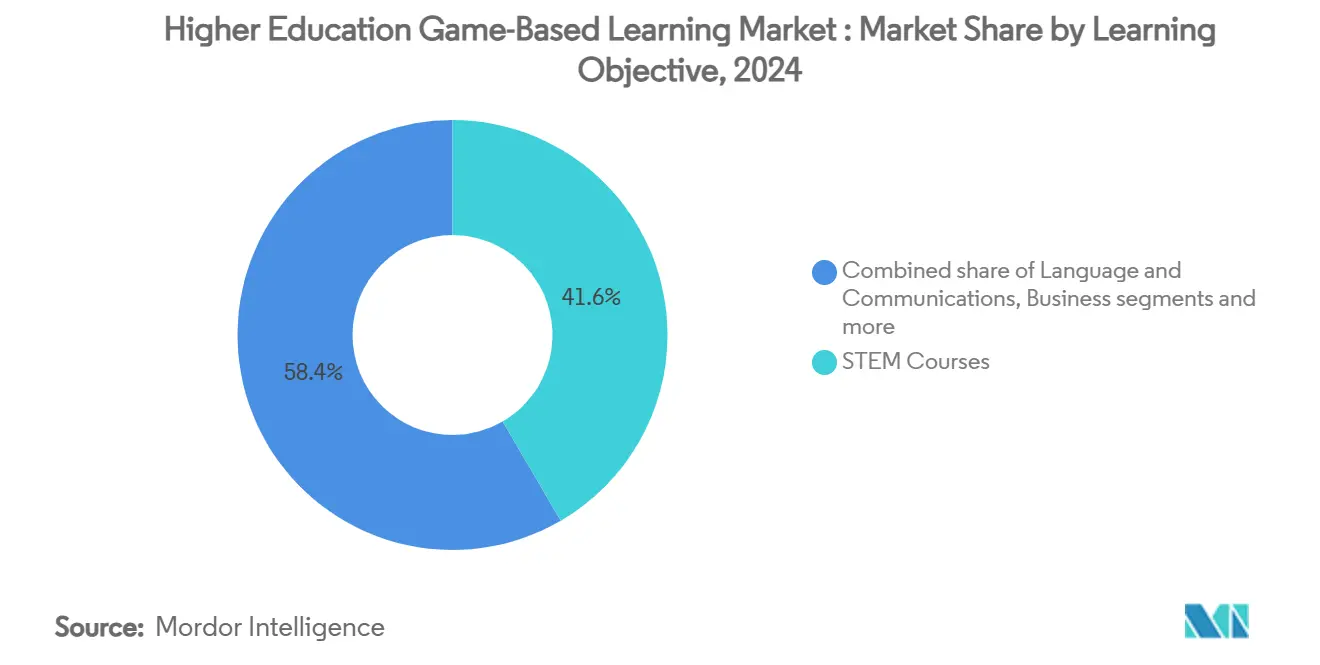
- 学習目標別では、STEMコースが2025年の高等教育ゲームベース学習市場収益の41.6%を占め、ビジネス・マネジメント分野のアプリケーションは2031年までに14.64%のCAGRで成長している。
- エンドユーザー別では、公立大学が2025年の高等教育ゲームベース学習市場価値の33.6%を占め、MOOCs・オンライン専門機関が2031年までに13.73%のCAGRでトップの成長率を示している。
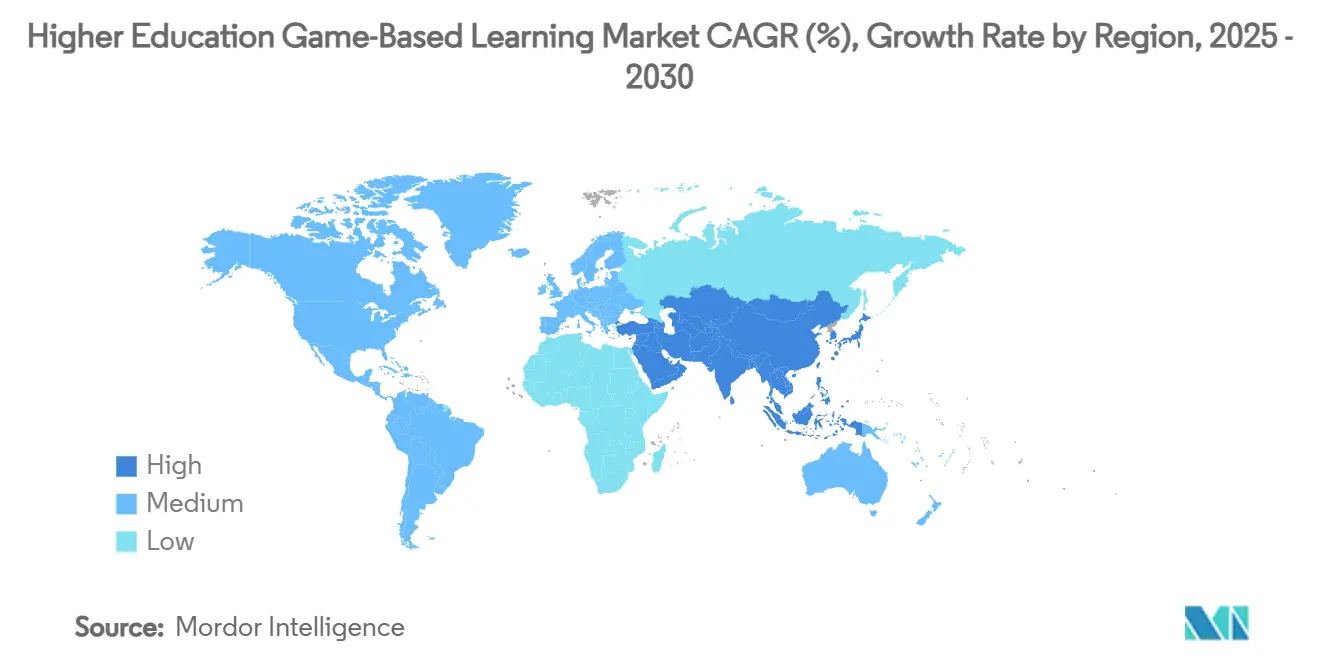
- 地域別では、北米が2025年の高等教育ゲームベース学習市場において34.1%の収益シェアでリードしているが、アジア太平洋地域は予測期間にわたり15.12%のCAGRを記録している。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| インタラクティブかつイマーシブな学習体験への需要の高まり | +2.8% | グローバル、北米・EUでの早期普及 | 中期(2〜4年) |
| モバイルデバイスおよび高速インターネットの普及拡大 | +2.1% | アジア太平洋地域でのコア成長、中東・アフリカへの波及 | 短期(2年以内) |
| COVID-19後のブレンデッドラーニングおよびリモートラーニングの採用拡大 | +1.9% | グローバル、先進国市場で最も強い | 短期(2年以内) |
| 教員作成コンテンツ向けローコード・ノーコードオーサリングツール | +1.4% | 北米・EU、アジア太平洋地域で拡大中 | 中期(2〜4年) |
| ブロックチェーンベースの資格認定とトークン化報酬 | +0.8% | 世界各地でパイロットプロジェクト実施中 | 長期(4年以上) |
| 単位取得コースのための大学・eスポーツパートナーシップ | +0.6% | 北米、アジア太平洋地域で新興 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
インタラクティブかつイマーシブな学習体験への需要の高まり
デジタルネイティブ世代が日常のハイテク環境を反映したカリキュラムを求めるなか、大学はカリキュラムの再設計を進めています。アリゾナ州立大学が必修科目として導入したVR生物学シーケンスは、2022年から2024年にかけて4,000名の学生の実験成績を向上させ、STEM専攻の継続率を高めました[1]。アリゾナ大学でのAge of Empires IVのように、単位取得目的に転用された商業タイトルは、体系的な評価と組み合わせることでエンターテインメントIPが厳密な歴史分析を提供できることを証明しています。専用の教育用ハードウェアもこのトレンドを後押ししており、zSpaceのヘッドセット不要のワークステーションすでに3,700以上のキャンパスで導入され、衛生管理とアクセシビリティへの対応を簡素化しています。これらの導入事例は総じて、没入型体験が任意のパイロット段階から高等教育のゲームベース学習市場における主流の教育資産へと進化したことを示しています。ゲームベースのモジュールは主流の教育ツールとなり、ゲームベース学習市場に貢献しています。
モバイルデバイスおよび高速インターネットの普及拡大
ユビキタスなスマートフォンと手頃なデータプランが、特にアジア太平洋地域において高度な学習ゲームへのアクセス障壁を取り除いており、同地域では2025年に5Gサブスクリプションが14億件を超えました。大学はクラウドからプロセッサ集約型シミュレーションをストリーミングするようになり、キャンパスのラボをハードウェアアップグレードから解放し、通学生が個人デバイスで参加できるようにしています。VMwareのデバイスに依存しないワークスペースは、機関がセキュリティ管理とシングルサインオンの利便性を維持しながらコストを抑制できる方法を示しています。大規模言語プラットフォームのDuolingoは、40言語にわたってレッスンをパーソナライズするモバイルファーストのゲームデザインで月間アクティブユーザー数が約9,000万人に達し、このモデルのリーチを実証しています[2]。適応型アルゴリズムはリアルタイムでチャレンジレベルを調整し、修了率を向上させ、モバイルのユビキタス性が採用を促進するだけでなくデータ駆動型教育学を支援することを証明しています。
COVID-19後のブレンデッドラーニングおよびリモートラーニングの採用拡大
ハイブリッド型授業提供は今や恒久的な仕組みとなり、ゲームベースのモジュールが同期型ビデオ講義によって生じたエンゲージメントのギャップを埋めています。コミュニティカレッジは、ゲートウェイコースにシミュレーションを組み込んだノートパソコン貸し出しや補助金付き帯域幅プログラムを通じて、公平性に焦点を当てたイノベーションをリードしています。2025年のEDUCAUSE Horizonレポートは、混合モダリティの教室での注意力維持に不可欠な技術としてゲームベース学習を挙げています。LMSプラグインはゲームプレイデータを成績簿に自動同期し、教員の作業負担を軽減し、認定報告基準に準拠しています。コンピテンシーベースのフレームワークはレベル進行メカニクスと自然に組み合わさり、学生が座学試験ではなくインタラクティブなマイルストーンを通じて習熟度を実証できるようにしています。緊急遠隔教育中にゲームを統合した機関は、純粋にビデオベースのセクションと比較して、依然としてより高いコース修了率と学生満足度スコアを報告しており、これらのツールへの恒久的な予算配分を正当化しています。
教員作成コンテンツを可能にするローコード・ノーコードオーサリングツール
直感的なエディタが教員をデザイナーに変え、かつて高等教育ゲームベース学習市場の成長を遅らせていたコンテンツギャップ問題を解決しています。スタンフォード大学の研究によって検証されたAgent Sheetsは、事前のプログラミング知識なしに教育者が完全なシミュレーションをコーディングできるようにします。大学は、教員のストーリーボードからゲームを反復する大学院生を配置したキャンパス内スタジオを構築し、開発サイクルを短縮してライセンス料を削減しています。LearningverseVRが紹介したAI搭載ジェネレーターは、3D環境とノンプレイヤーキャラクタースクリプトを下書きし、学者がアセット作成ではなく学習成果に集中できるようにしています。これらの機能は、商業的な既製タイトルがほとんど存在しない言語学フィールドメソッドや古気候学などのニッチな科目にとって非常に価値があります。教員が作成したコンテンツの普及は、グローバル展開に不可欠な2つの要素である文化的関連性と多言語ローカライゼーションを支援しています。
制約インパクト分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| プレミアムゲームの高い開発コスト | -2.3% | グローバル、予算制約のある機関で深刻 | 短期(2年以内) |
| 教員の抵抗と限られたデザインスキル | -1.8% | 世界規模、地域による文化的差異あり | 中期(2〜4年) |
| 分析を制限するデータプライバシー規制 | -1.2% | EUおよび北米、世界的に拡大中 | 長期(4年以上) |
| VR・AR体験における限られたアクセシビリティ | -0.9% | グローバル、先進国市場でより厳格な施行 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高品質な教育ゲームの高い開発コスト
映画品質のシミュレーションを作成するには通常、多分野にわたるチーム、複数年のサイクル、そして7桁に迫る予算が必要であり、すでに繰り延べメンテナンスの積み残しと入学者数の減少に悩む機関に負担をかけています。コスト不確実性は、既製タイトルが適合しないニッチなカリキュラムに対応するカスタムプロジェクトを妨げることが多く、ギャップを生じさせています。新しいコンソーシアムモデルは大学間で資金をプールしますが、商業的スピンオフに関する知的財産と収益分配に関するガバナンス上の問題を引き起こします。ベンダーのサブスクリプション価格は参入障壁を下げますが、時間の経過とともに当初の構築見積もりを超える可能性のある年間更新に機関を縛り付けます。オープンソースエンジンが教育特化テンプレートで成熟するまで、高い初期資本が採用を制約し続けるでしょう。
教員の抵抗と教授設計の専門知識の欠如
コミュニティカレッジ学部の調査では、教員が採用の主な障壁として時間不足、研究成果を優遇する報酬体系、ゲームデザイン理論への不慣れを挙げていることが明らかになっています。ワークショップだけでは根付いた教育習慣を変えることはほとんどなく、継続的なコーチングと模範的なコースの方が効果的ですが、予算とリーダーシップのコミットメントが必要です。世代間の格差は、学習効果の証拠が積み重なっているにもかかわらず、些細なものと見なされるゲームメカニクスへの懐疑心を増幅させます。機関は、教授設計者と専門家をペアにしてパイロットモジュールを共同制作するファカルティフェロープログラムで対応しています。査読済みの成果データを発表する早期採用者が、学部文化を高等教育ゲームベース学習市場のエビデンスベースの受容へと徐々に移行させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ゲームタイプ別:
シミュレーションの成熟とイマーシブ加速シミュレーションタイトルは2025年収益の34.1%を占めており、高等教育ゲームベース学習市場における教育的主力としての役割を裏付けています。600万人以上の高等教育学生に利用されているLabsterのバーチャルラボは、STEMコースの定着率を5倍向上させながら、消耗品コストと安全上の責任を排除しています[3]。親しみやすさ、測定可能な成果、そしてシームレスなLMS統合により、シミュレーションは教員がカリキュラム委員会に有効性の証拠を提示する際のデフォルトの選択肢として位置づけられています。
CAGR 14.12%で成長する張現実・仮想現実ゲームは、ミクロスケールの分子相互作用や危険を伴う工学シナリオなど、従来の実験室では再現できない多感覚的な文脈へとシミュレーションを拡張します。クイズ・パズル形式は、即時フィードバックと最小限の技術的オーバーヘッドを提供するため、低リスクの形成的評価においてニッチな魅力を保持していますが、多くの場合、後続のシミュレーション難易度を個別化するより大規模な適応型学習プラットフォームにデータを供給しています。位置情報ベースのストーリーテリングやeスポーツ連携コースワークなど新興ジャンルは、エンターテインメントの文化的資本が学術的モチベーションの直接的な原動力となる未来を示唆しており、高等教育ゲームベース学習市場全体で教育者が利用できる体験的なパレットを広げています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
プラットフォーム別:
ウェブの優位性とクラウドの破壊ブラウザベースの製品が2025年の支出の62.3%を占め、デバイスが多様な教室環境や集中管理されたサイバーセキュリティポリシーに対応するゼロインストールソリューションを好む大学の傾向が実証されました。しかし、クラウドゲーミングのCAGR 13.83%は、ベンダーがGPU集約型コンテンツをストリーミングすることでローカルハードウェアをほぼ不要とし、低所得学習者への公平なアクセスを促進することで、調達のあり方を再形成しています。EON Realityの2025年フリーミアムXRハブは、イマーシブな品質をエンドユーザーのデバイス仕様から切り離すことで、このシフトを体現しています。
モバイルアプリはマイクロラーニングにとって引き続き重要ですが、画面サイズとバッテリーの制約により複雑な実験室での使用が制限されており、主要な配信チャネルというよりも分析ダッシュボードや復習ツールとしての位置づけが強まっています。スタンドアロンのPC・コンソール展開は、高精細レンダリングとジョイスティックコントローラーが教育的に不可欠なメディアアーツや航空宇宙プログラムで継続していますが、これらの実験室でさえ、放課後のリモート練習のためにクラウドサーバーに接続するようになっています。高等教育ゲームベース学習市場において、機関がウェブ、モバイル、クラウドの経路を組み合わせて摩擦のない学習者ジャーニーを実現するにつれ、ハイブリッドアーキテクチャが主流となる可能性が高いです。
学習目標別:
STEMの礎とビジネスの躍進2025年には、STEMコースが総収益の41.6%を占め、高等教育ゲームベース学習市場におけるインタラクティブな可視化と科学的実験の間の本質的なつながりを裏付けています。この定量的な整合性は詳細な評価ルーブリックを促進し、工学・健康科学分野の学部においてシミュレーションを優先的な認定ツールとして位置づけています。一方、ビジネス・経営分野のタイトルはCAGR 14.64%で急成長しており、MBAの学生がGoVentureの起業家精神サンドボックスのようなシナリオを通じて危機管理や戦略的計画に取り組んでいます。
語学・コミュニケーション研究は、学習強化のためにゲーミフィケーションされた反復ループを活用しています。特筆すべきは、DuolingoのAI主導による数学・音楽分野への進出が、そのエンゲージメントモデルの汎用性を示している点です。人文・社会科学では、Age of Empires IVなどの商業ームを採用して歴史的因果関係や文化的ニュアンスへの学生の理解を深める動きが広がっています。さらに、環境倫理アドベンチャーから公共政策ディベートゲームに至る多様な学際的セグメントが、市場が総合的なカリキュラム統合へとシフトしていることを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
公立の規模とデジタルネイティブの勢い2025年には、公立大学が市場価値の33.6%を占め、広範な在籍者数と研究使命を活用してイノベーションを推進しながら州のアクセシビリティ要件を遵守し、各学期に多数のコースセクションにわたって開発コストを分散させる集中型の教授設計センターによって支援されました。MOOCおよびオンライン専門機関はCAGR 13.73%と最高の成長率を示し、歴史的に低い修了率に対処し、競争が激化するオンライン教育市場において資格提供を差別化するためにゲーミフィケーション戦略を活用しました。
私立大学は、国際的な有料学生を惹きつけるための戦略的ブランディングツールとしてプレミアムXR体験の展開に注力し、コミュニティカレッジはライセンスと教員研修を共有する協力コンソーシアムを通じて限られた予算を最適化しながら前進しました。ゲームベースの習熟度達成時に発行されるブロックチェーン認証マイクロクレデンシャルは、コンピテンシーの安全で雇用主に認められた検証を提供することで、高等教育ゲームベース学習市場の長期的な成長ポテンシャルと整合しながら、すべての機関タイプで支持を得ました。これらの動向は、進化する市場の需要に適応し価値提案を強化するために機関が採用する多様な戦略を浮き彫りにしています。革新的な技術と協力的なフレームワークの統合が、高等教育セクターの競争環境を引き続き形成しています。
地域分析
北米高等教育ゲームベース学習市場
北米は2025年収益の34.1%を生み出し、成熟したEdTechエコシステムと、州全体のコミュニティカレッジイニシアチブを含む大規模なシミュレーション展開に資金を提供する潤沢な技術予算によって支えられています。アリゾナ州立大学やアリゾナ大学などの米国の大学は、連邦助成金への関心を持続させるケーススタディの検証を提供し、カナダのトライカウンシル研究資金は看護・工学分野における実験的なゲームベースプロジェクトを奨励しています。メキシコの国家デジタルリテラシーアジェンダは国境を越えたベンダーパートナーシップを触媒しましたが、通貨変動が購買サイクルを調整しています。
アジア太平洋高等教育ゲームベース学習市場
アジア太平洋地域は、中国、インド、およびASEAN加盟国が第三次教育の入学者数拡大と雇用可能性目標の達成に向けてスマートキャンパスインフラへの資本投下を続けており、予測CAGRが15.12%の成長エンジンとなっています。UNESCOのブレンデッドラーニングフレームワークは、公平なアクセスと品質保証のためのツールとしてゲームベース学習を明示的に参照する政策指令を導いています。インドの政府助成金は現在、技術系教育機関のVRラボに補助金を提供しており、中国の「インターネット+教育」政策は国内ゲームスタジの学術市場への転換を加速させています。
欧州・中東・アフリカ高等教育ゲームベース学習市場
欧州は、多言語コンテンツを共同開発するエラスムス資金による協力ネットワークに支えられた安定した普及を維持していますが、GDPRによりゲーム内分析への監視が強化されています。欧州ブロックチェーンパートナーシップの学位認証パイロットプログラムは、体験型学習を補完する安全な資格認定における同地域のリーダーシップを強調しています。ドイツおよびフランスの大学は、EU研究助成金を活用して視覚障害のある学習者向けにヘッドセットとコントローラーを改良し、アクセシビリティ準拠のVR展開をリードしています。中東・アフリカ地域はまだ初期段階にありますが有望であり、UAEのビジョン文書はスマートキャンパス予算を割り当てており、南アフリカの大学はインフラ格差を埋めるために低帯域幅モバイルシミュレーションを模索しています。
競争環境
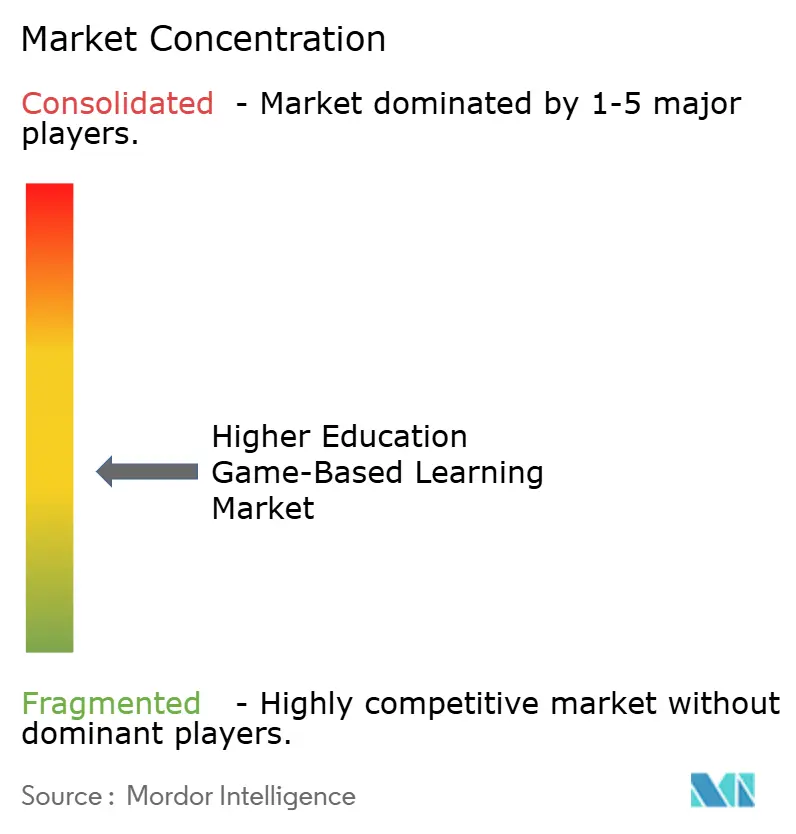
高等教育ゲームベース学習市場は中程度の断片化を示しており、上位5社のベンダーが合算収益の半分未満を占め、機敏な専門企業の余地を残しています。統合が進んでいます:2024年、ゴールドマン・サックスとレゴグループによるKahoot!の15億ユーロの買収は、その長期的価値に対する機関投資家の信念を強調しています。PearsonのMicrosoftおよびGoogleとのパートナーシップは単なる提携ではなく、GeminiとAzure AIを統合してパーソナライズされたコンテンツをスケールし、ブロックチェーン検証済みバッジを追加しています。この動きは、競争力を維持するために従来のカリキュラムと最先端技術を融合させるPearsonの意図を示しています。
スタートアップは、アクセシビリティに焦点を当てたVR、ローコードコンテンツ作成、トークン化報酬システムでニッチを開拓しており、多くの場合、ホワイトラベル契約を通じてLMSプロバイダーと協力しています。クイズプラットフォームの参入障壁は軽いコンテンツでは最小限ですが、フォトリアリスティックなシミュレーションとAAAグレードのアートパイプラインを必要とするものには上昇します。これらの課題に対処するため、多くの企業がUnityなどの主流ゲームエンジンと共同開発して高品質なソリューションを提供しています。このトレンドは、市場における高度なツールとパートナーシップへの需要の高まりを強調しています。
この進化する環境において、教育学的研究、適応型分析、資格認定属性を融合させる企業が優位性を獲得しています。これらの能力は、測定可能なROIを優先する調達委員会に響き、そのような企業を市場のリーダーとして位置づけています。革新的な技術と実証済みの教育方法論を組み合わせる能力が、競争優位性の主要なドライバーになりつつあります。市場が成熟するにつれて、これらの優先事項に沿う企業が長期的な成長機会を確保する可能性が高いです。
高等教育ゲームベース学習産業リーダー
-
Kahoot!
-
Labster
-
Coursera
-
Pearson
-
Classcraft Studios
- 注:主要企業の掲載順は順位を示すものではありません。
高等教育ゲームベース学習市場
- Kahoot!
- Labster
- Coursera
- Pearson
- Classcraft Studios
- Duolingo
- McGraw-Hill Education
- DreamBox Learning
- Unity Technologies
- Ellucian
- Nearpod
- Articulate
- Banzai
- zSpace
- Roblox Education
- Immersive VR Education
- Schell Games
- Carnegie Learning
- BYJU’S (Epic, Tynker)
- VR-Education Holdings (ENGAGE)
Recent Industry Developments in 高等教育ゲームベース学習市場
- 2025年6月:PearsonとGoogleは、Google CloudのVertex AI上にAI搭載の教育ツールを構築し、Geminiモデルを高等教育コースウェアに組み込む複数年パートナーシップを開始しました。
- 2025年6月:EON Realityは、機関契約を超えて個人学習者に拡大するグローバルフリーミアムXRプラットフォームを発表しました。
- 2025年5月:Echo360は、スキルベースのシミュレーション内にリアルタイムビデオフィードバックを統合するためにGoReactを買収しました。
- 2025年1月:Duolingoは、バーチャルキャラクターとのリアルな会話練習を可能にするAIビデオ通話機能をリリースしました。
グローバル高等教育ゲームベース学習市場レポートスコープ
| シミュレーションゲーム |
| クイズ・パズルベースゲーム |
| 拡張現実・仮想現実ゲーム |
| その他 |
| ウェブベース |
| モバイルアプリ |
| スタンドアロンPC・コンソール |
| クラウドゲーミング |
| STEMコース |
| 言語・コミュニケーション |
| ビジネス・マネジメント |
| 人文科学・社会科学 |
| その他 |
| 公立大学 |
| 私立大学・カレッジ |
| コミュニティカレッジ |
| MOOCおよびオンライン専門機関 |
| 北米 | カナダ |
| アメリカ合衆国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | イギリス |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| ゲームタイプ別(金額) | シミュレーションゲーム | |
| クイズ・パズルベースゲーム | ||
| 拡張現実・仮想現実ゲーム | ||
| その他 | ||
| プラットフォーム別(金額) | ウェブベース | |
| モバイルアプリ | ||
| スタンドアロンPC・コンソール | ||
| クラウドゲーミング | ||
| 学習目標別(金額) | STEMコース | |
| 言語・コミュニケーション | ||
| ビジネス・マネジメント | ||
| 人文科学・社会科学 | ||
| その他 | ||
| エンドユーザー別(金額) | 公立大学 | |
| 私立大学・カレッジ | ||
| コミュニティカレッジ | ||
| MOOCおよびオンライン専門機関 | ||
| 地域別(金額) | 北米 | カナダ |
| アメリカ合衆国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | イギリス | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
高等教育ゲームベース学習市場における収益の成長速度はどのくらいですか?
世界市場規模は2026年の56.6 ビリオン 米ドルから2031年には104.4 ビリオン 米ドルへと拡大し、CAGR 13.03%を反映しています。
現在最も多くの支出を生み出しているゲームタイプはどれですか?
シミュレーションタイトルはSTEMおよび健康科学プログラムにおける実証済みの有効性に牽引され、2025年収益の34.1%でリードしています。
アジア太平洋地域の大学がゲームベース学習をこれほど積極的に採用しているのはなぜですか?
政府のデジタル化推進令と急増する在籍者数により、イマーシブプラットフォームは質の高い教育をスケールアップするためのコスト効率の高い手段となり、地域CAGRは2031年にかけて15.12%に達しています。
リソースが制約されたカレッジでの採用を制限するものは何ですか?
AAAグレードコンテンツの高い開発コストと限られた教員研修予算が主要な阻害要因として残っており、CAGR ポテンシャルを推定2.3パーセントポイト低下させています。
ブロックチェーンは教育ゲーミングとどのように統合されますか?
機関はトークン化された報酬システムと検証可能なマイクロクレデンシャルを試験的に導入しており、ゲーム内スキル習熟度を分散型台帳に記録することで、雇用主による検証を効率化し不正を削減しています。