
Marktgröße und Marktanteil im Bereich spielbasiertes Lernen in der Hochschulbildung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.66 Milliarden US-Dollar |
| Marktgröße (2031) | 10.44 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.03 % |
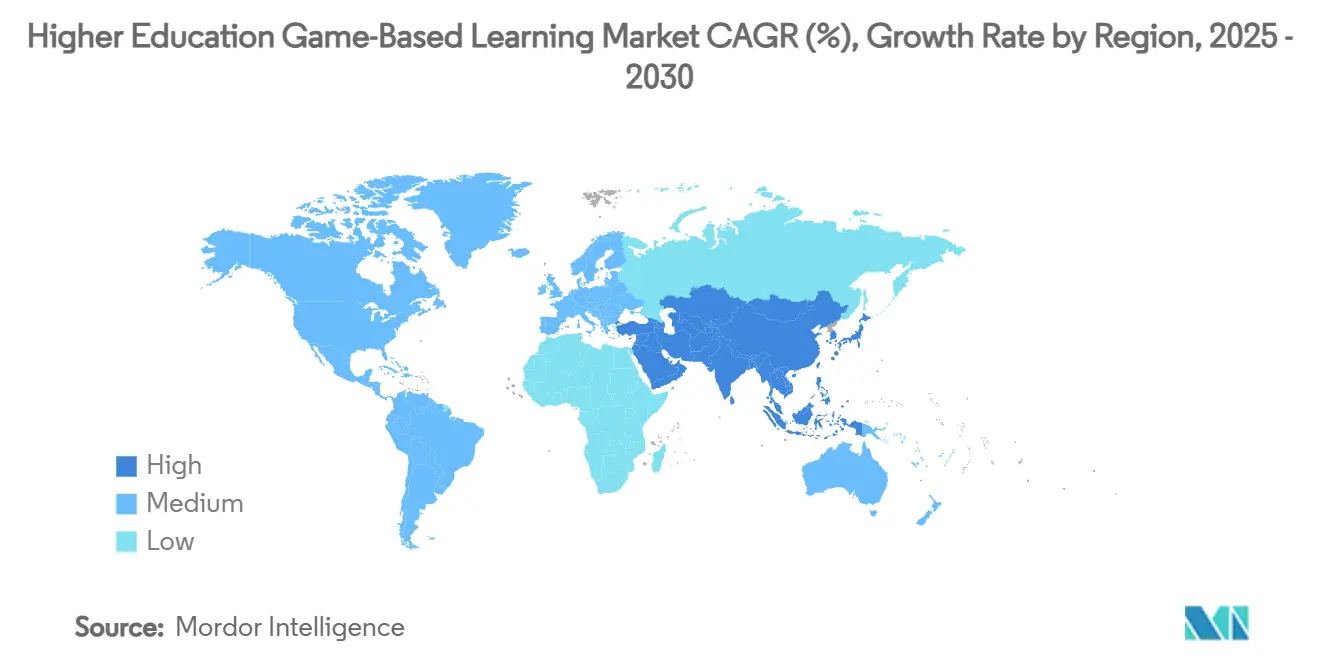
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für spielbasiertes Lernen in der Hochschulbildung von Mordor Intelligence
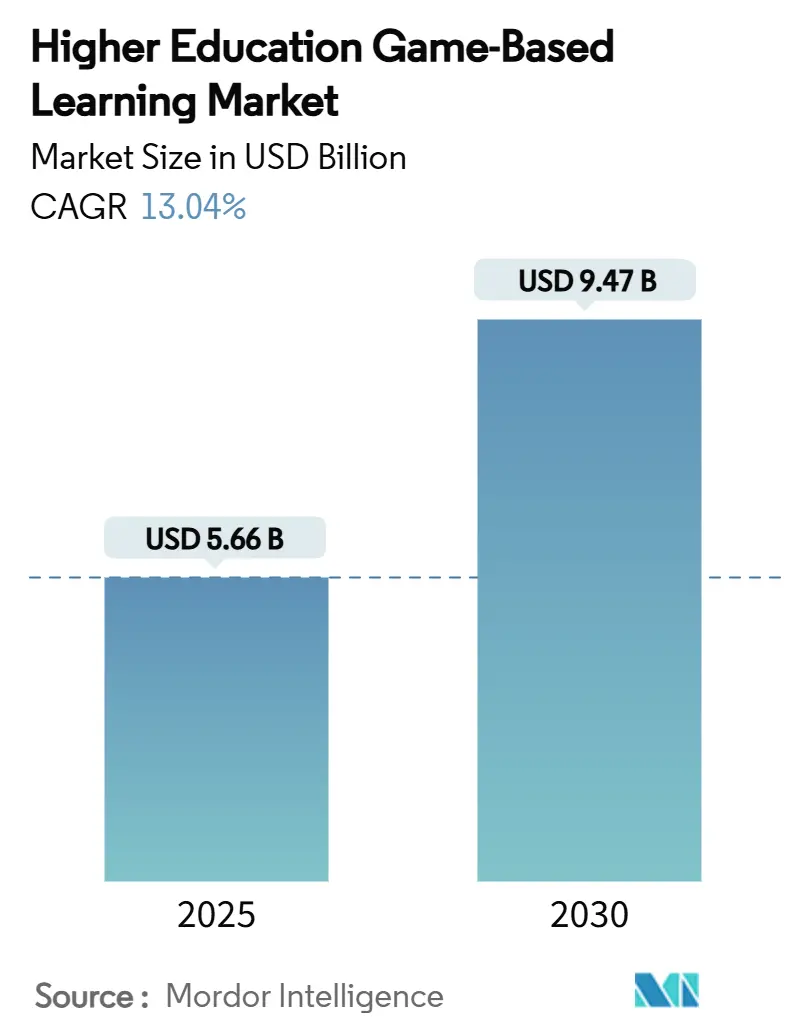
Die Marktgröße für spielbasiertes Lernen in der Hochschulbildung wird voraussichtlich von 4,89 Milliarden USD im Jahr 2025 auf 5,66 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 10,44 Milliarden USD erreichen, was einem CAGR von 13,03 % über den Zeitraum 2026–2031 entspricht. Diese Dynamik spiegelt die entschlossene Hinwendung der Hochschulen zu interaktiven Lernformaten wider, die nachweislich Engagement- und Abschlussquoten steigern und gleichzeitig kompetenzbasierte Bewertungsstrategien unterstützen. Die Modernisierung der Infrastruktur für gemischtes Lernen nach der Pandemie, die gestiegene Nachfrage nach erfahrungsbasiertem Unterricht, der Theorie und Praxis verbindet, sowie die weltweite Verbreitung erschwinglicher Mobilgeräte bilden gemeinsam die Grundlage für eine nachhaltige Expansion. Institutionen lenken Kapital in immersive Simulationen, die Labor- und Arbeitsplatzszenarien nachbilden, wodurch physische Ressourcenkosten gesenkt und Sicherheitsrisiken gemindert werden. Der Markt profitiert auch von Cloud-Bereitstellungsmodellen, die einen geräteunabhängigen Zugang ermöglichen, die Beteiligung von Pendler- und internationalen Studierenden erweitern und Gerechtigkeitslücken schließen, die während des Notfall-Fernunterrichts zutage getreten sind. Interessengruppen bewerten Investitionsvorschläge zunehmend nach pädagogischer Wirkung sowie nach datengestützten Belegen dafür, dass interaktive Formate die Bindungs- und Beschäftigungsquoten verbessern, was den Markt für spielbasiertes Lernen in der Hochschulbildung zu einer strategischen Priorität für Kuratorien und Finanzausschüsse macht.
Wesentliche Erkenntnisse des Berichts
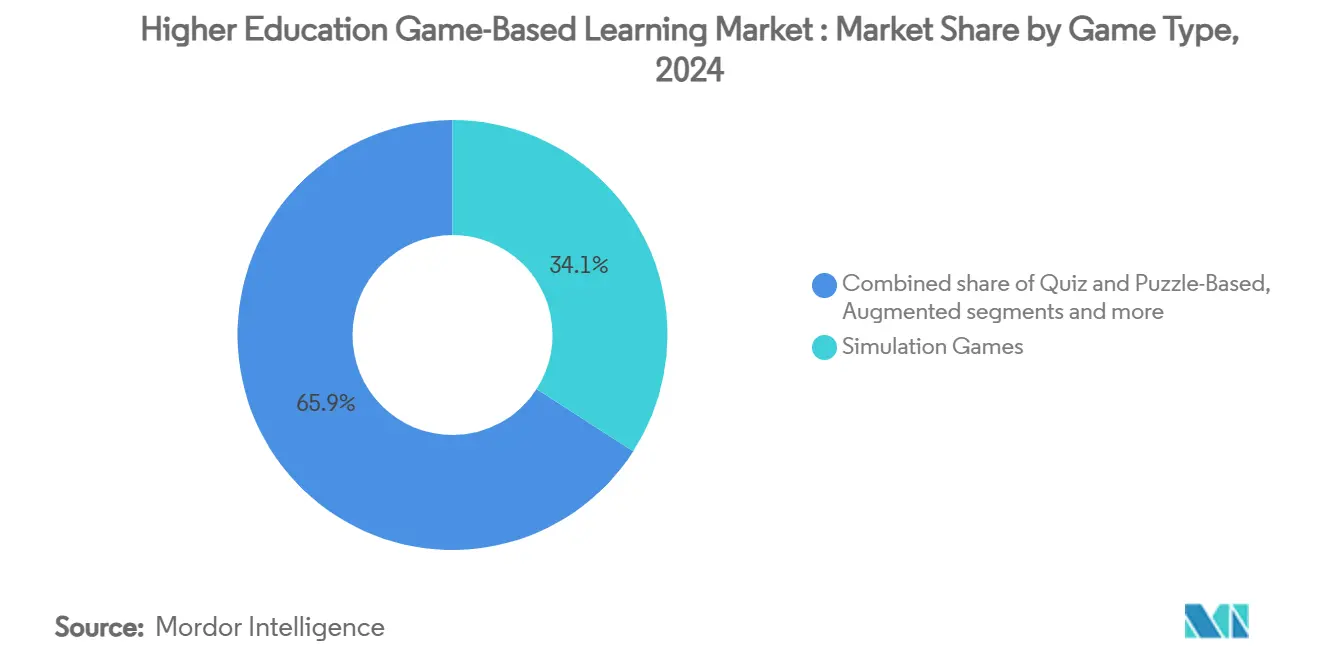
- Nach Spieltyp hielten Simulationstitel im Jahr 2025 einen Marktanteil von 34,1 % am Markt für spielbasiertes Lernen in der Hochschulbildung. Augmented- & Virtual-Reality-Spiele verzeichnen bis 2031 voraussichtlich eine CAGR von 14,12 % – die höchste unter allen Spieltypen.
- Nach Plattform erfassten webbasierte Lösungen im Jahr 2025 einen Marktanteil von 62,3 % am Markt für spielbasiertes Lernen in der Hochschulbildung, während Cloud-Gaming bis 2031 mit einer CAGR von 13,83 % expandiert.
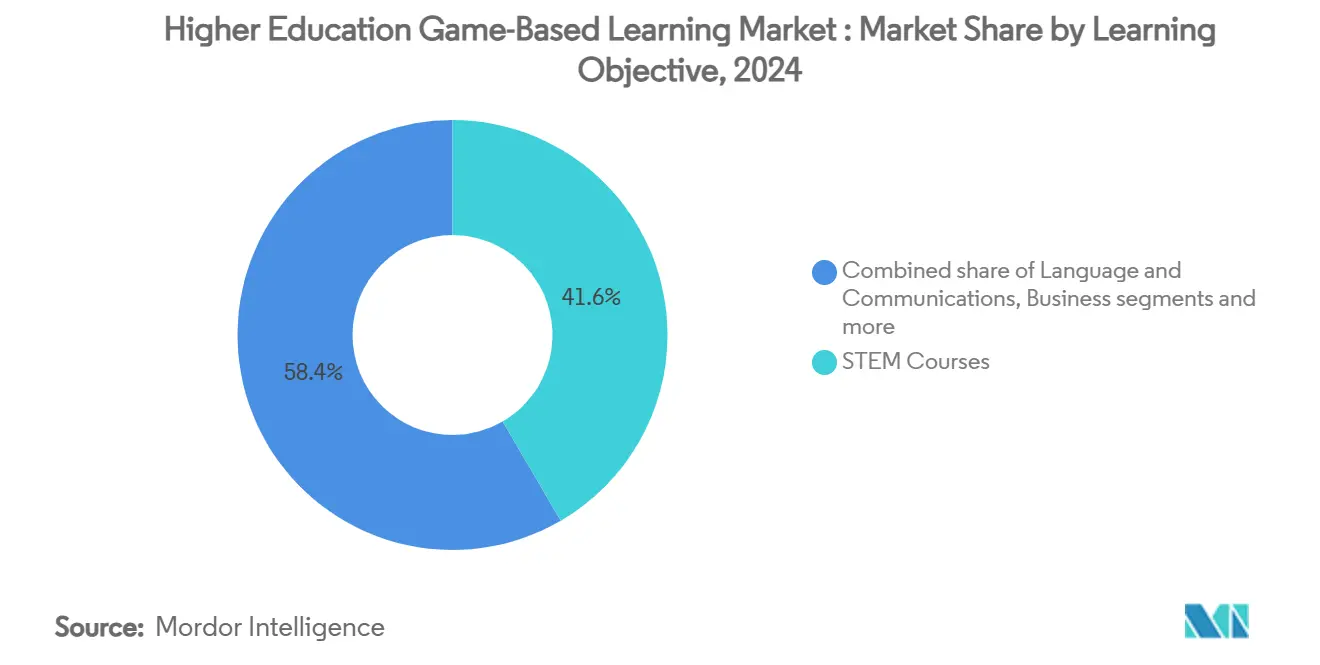
- Nach Lernziel dominierten MINT-Kurse im Jahr 2025 mit einem Umsatzanteil von 41,6 % am Markt für spielbasiertes Lernen in der Hochschulbildung, während Anwendungen im Bereich Wirtschaft & Management bis 2031 eine CAGR von 14,64 % verzeichnen.
- Nach Endnutzer trugen öffentliche Universitäten im Jahr 2025 mit 33,6 % zum Wert des Marktes für spielbasiertes Lernen in der Hochschulbildung bei; MOOCs & reine Online-Institutionen weisen bis 2031 mit 13,73 % die höchste CAGR auf.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 34,1 % am Markt für spielbasiertes Lernen in der Hochschulbildung, während der asiatisch-pazifische Raum über den Prognosezeitraum eine CAGR von 15,12 % verzeichnet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach interaktiven und immersiven Lernerfahrungen | +2.8% | Global, frühe Akzeptanz in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung mobiler Endgeräte und Hochgeschwindigkeitsinternet | +2.1% | Kernwachstum im asiatisch-pazifischen Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Akzeptanz von hybridem und Fernlernen nach COVID-19 | +1.9% | Global, am stärksten in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Low-Code- und No-Code-Autorenwerkzeuge für von Lehrenden erstellte Inhalte | +1.4% | Nordamerika und EU, Expansion im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Blockchain-basierte Zertifizierung und tokenisierte Belohnungen | +0.8% | Pilotprojekte weltweit | Langfristig (≥ 4 Jahre) |
| Partnerschaften zwischen Universitäten und E-Sport für Kreditkurse | +0.6% | Nordamerika, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach interaktiven und immersiven Lernerfahrungen
Universitäten gestalten ihre Lehrpläne neu, da Digital Natives Kursangebote erwarten, die ihr hochtechnologisches Alltagsumfeld widerspiegeln. Die verpflichtende VR-Biologiesequenz der Arizona State University verbesserte die Laborergebnisse und hielt zwischen 2022 und 2024 mehr MINT-Studierende unter 4.000 Studierenden[1]. Kommerzielle Titel, die für Kreditpunkte umgewidmet wurden, wie Age of Empires IV an der University of Arizona, belegen, dass Entertainment-IP eine fundierte historische Analyse liefern kann, wenn sie mit strukturierten Bewertungsverfahren kombiniert wird. Dedizierte Bildungshardware verstärkt diesen Trend; die headset-freien Workstations von zSpace bedienen bereits mehr als 3.700 Hochschulstandorte und vereinfachen die Einhaltung von Hygiene- und Barrierefreiheitsvorschriften. Insgesamt signalisieren diese Einsätze, dass immersive Erlebnisse sich von optionalen Pilotprojekten zu etablierten Lehrressourcen im Hochschulbereich entwickelt haben und nun zum Mainstream im Markt für spielbasiertes Lernen gehören. Spielbasierte Module sind zu einem etablierten Lehrwerkzeug geworden und tragen zum Markt für spielbasiertes Lernen bei.
Zunehmende Verbreitung mobiler Endgeräte und Hochgeschwindigkeitsinternet
Allgegenwärtige Smartphones und erschwingliche Datentarife haben die Zugangshürde zu anspruchsvollen Lernspielen beseitigt, insbesondere im asiatisch-pazifischen Raum, wo die Zahl der 5G-Abonnements im Jahr 2025 1,4 Milliarden überstieg. Universitäten streamen nun prozessorintensive Simulationen aus der Cloud, entlasten Campus-Labore von Hardware-Upgrades und ermöglichen Pendlerstudierenden die Teilnahme über persönliche Endgeräte. VMwares geräteunabhängiger Arbeitsbereich zeigt, wie Institutionen Kosten begrenzen und gleichzeitig Sicherheitskontrollen sowie Single-Sign-on-Komfort für Lernende aufrechterhalten können. Die Massensprachenplattform Duolingo demonstriert die Reichweite dieses Modells mit rund 90 Millionen monatlich aktiven Nutzern durch ein Mobile-First-Spieldesign, das Lektionen in 40 Sprachen personalisiert[2]. Adaptive Algorithmen passen Schwierigkeitsgrade nun in Echtzeit an, steigern die Abschlussquoten und belegen, dass die allgegenwärtige Verbreitung mobiler Endgeräte nicht nur die Akzeptanz fördert, sondern auch eine datengestützte Pädagogik unterstützt.
Wachsende Akzeptanz von hybridem und Fernlernen nach COVID-19
Hybride Lehrformate sind nun ein dauerhaftes Element, und spielbasierte Module füllen die Engagementlücke, die synchrone Videovorlesungen hinterlassen. Community Colleges führen durch Laptop-Verleihprogramme und subventionierte Bandbreitenprogramme, die Simulationen in Grundlagenkurse einbetten, gerechtigkeitsorientierte Innovationen an. Der EDUCAUSE Horizon Report 2025 listet spielbasiertes Lernen unter den wesentlichen Technologien zur Aufmerksamkeitserhaltung in Unterrichtsräumen mit gemischten Modalitäten auf. LMS-Plug-ins synchronisieren Spielfortschrittsdaten nun automatisch mit Notenbüchern, erleichtern die Arbeitslast der Lehrenden und entsprechen den Berichtsstandards für die Akkreditierung. Kompetenzbasierte Rahmenwerke passen natürlich zu Level-Progressionsmechaniken und ermöglichen es Studierenden, Kompetenz durch interaktive Meilensteine statt durch Präsenzprüfungen nachzuweisen. Institutionen, die Spiele während des Notfernunterrichts integrierten, berichten weiterhin über höhere Kursabschluss- und Studierendenzufriedenheitswerte im Vergleich zu rein videobasierten Abschnitten, was dauerhafte Budgetposten für diese Werkzeuge rechtfertigt.
Low-Code- und No-Code-Autorenwerkzeuge zur Erstellung von Inhalten durch Lehrende
Intuitive Editoren verwandeln Lehrende in Designer und lösen das Inhaltslückenproblem, das den Markt für spielbasiertes Lernen in der Hochschulbildung einst verlangsamte. Agent Sheets, durch Stanford-Forschung validiert, befähigt Pädagogen, vollständige Simulationen ohne vorherige Programmierkenntnisse zu erstellen. Universitäten bauen campusinterne Studios auf, die von wissenschaftlichen Mitarbeitenden besetzt werden und Spiele aus Storyboards der Lehrenden iterieren, wodurch Entwicklungszyklen verkürzt und Lizenzgebühren gesenkt werden. Von LearningverseVR vorgestellte KI-gestützte Generatoren entwerfen nun 3D-Umgebungen und Skripte für Nicht-Spieler-Charaktere, sodass sich Wissenschaftler auf Lernergebnisse statt auf die Erstellung von Assets konzentrieren können. Diese Fähigkeiten sind für Nischenfächer wie linguistische Feldmethoden oder Paläoklimatologie von unschätzbarem Wert, wo kommerziell erhältliche Standardtitel selten existieren. Die Verbreitung von durch Lehrende erstellten Inhalten unterstützt kulturelle Relevanz und mehrsprachige Lokalisierung – zwei Faktoren, die für die globale Expansion entscheidend sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Entwicklungskosten für Premium-Spiele | -2.3% | Global, besonders ausgeprägt bei budgetbeschränkten Institutionen | Kurzfristig (≤ 2 Jahre) |
| Widerstand der Lehrenden und begrenzte Designkenntnisse | -1.8% | Weltweit, kulturelle Variation nach Region | Mittelfristig (2–4 Jahre) |
| Datenschutzbestimmungen schränken Analysen ein | -1.2% | EU und Nordamerika, weltweite Ausweitung | Langfristig (≥ 4 Jahre) |
| Eingeschränkte Barrierefreiheit bei VR- und AR-Erfahrungen | -0.9% | Global, strengere Durchsetzung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Entwicklungskosten für hochwertige Bildungsspiele
Die Erstellung von Simulationen in kinematografischer Qualität erfordert in der Regel multidisziplinäre Teams, mehrjährige Entwicklungszyklen und Budgets, die in den siebenstelligen Bereich reichen – eine Belastung für Institutionen, die bereits mit aufgeschobenen Instandhaltungsrückständen und rückläufigen Einschreibungszahlen zu kämpfen haben. Kostenungewissheit schreckt häufig maßgeschneiderte Projekte ab, die Nischenlehrpläne ansprechen, und hinterlässt Lücken, wo Standardtitel nicht passen. Neue Konsortialmodelle bündeln Mittel über Universitäten hinweg, werfen jedoch Governance-Fragen rund um geistiges Eigentum und Gewinnbeteiligung bei kommerziellen Ausgründungen auf. Die Abonnementpreisgestaltung von Anbietern senkt Einstiegshürden, bindet Institutionen jedoch an jährliche Verlängerungen, die im Laufe der Zeit die ursprünglichen Aufbauschätzungen übersteigen können. Solange Open-Source-Engines mit bildungsspezifischen Vorlagen nicht ausgereift sind, wird hohes Anfangskapital die Akzeptanz weiterhin einschränken.
Widerstand der Lehrenden und mangelnde Expertise im Bereich Instruktionsdesign
Umfragen in Abteilungen von Community Colleges zeigen, dass Lehrende Zeitmangel, auf Forschungsleistung ausgerichtete Anreizsysteme und Unvertrautheit mit der Spieldesigntheorie als primäre Adoptionshindernisse nennen. Workshops allein verändern selten eingefahrene pädagogische Gewohnheiten; nachhaltiges Coaching und Musterkurse erweisen sich als wirksamer, erfordern jedoch Budget und Führungsengagement. Generationenunterschiede verstärken die Skepsis gegenüber Spielmechaniken, die als trivial wahrgenommen werden, trotz zunehmender Belege für Lernfortschritte. Institutionen reagieren mit Lehrenden-Fellow-Programmen, die Instruktionsdesigner mit Fachexperten zusammenbringen, um Pilotmodule gemeinsam zu entwickeln. Frühe Anwender, die peer-reviewte Ergebnisdaten veröffentlichen, bewegen Abteilungskulturen schrittweise hin zu einer evidenzbasierten Akzeptanz des Marktes für spielbasiertes Lernen in der Hochschulbildung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spieltyp:
Reife der Simulation und immersive BeschleunigungSimulationstitel machen 34,1 % des Umsatzes im Jahr 2025 aus und unterstreichen damit ihre Rolle als pädagogisches Arbeitspferd des Marktes für spielbasiertes Lernen in der Hochschulbildung. Labsters virtuelle Labore, die von mehr als 6 Millionen Studierenden im Tertiärbereich genutzt werden, erzielen fünffache Verbesserungen bei der Bindungsrate in MINT-Kursen und eliminieren gleichzeitig Verbrauchsmaterialien und Sicherheitsrisiken[3]. Vertrautheit, messbare Ergebnisse und nahtlose Integration in Lernmanagementsysteme positionieren Simulationen als Standardwahl, wenn Lehrende gegenüber Lehrplanausschüssen Wirksamkeitsnachweise erbringen müssen.
Augmented- & Virtual-Reality-Spiele, die mit einem CAGR von 14,12 % wachsen, erweitern Simulationen in multisensorische Kontexte, die traditionelle Labore nicht abbilden können, wie etwa molekulare Wechselwirkungen im Mikromaßstab oder gefährliche Ingenieurszenarien. Quiz- und puzzlebasierte Formate behalten eine Nischenattraktivität für risikoarme formative Bewertungen, da sie sofortiges Feedback und minimalen Technologieaufwand bieten, speisen jedoch häufig Daten in größere adaptive Lernplattformen ein, die die nachfolgende Simulationsschwierigkeit personalisieren. Aufkommende Genres, darunter ortsbasiertes Storytelling und mit Esports verknüpfte Lehrveranstaltungen, signalisieren eine Zukunft, in der kulturelles Kapital aus dem Unterhaltungsbereich zu einem direkten Treiber akademischer Motivation wird und die erfahrungsbasierte Palette für Lehrende im gesamten Markt für spielbasiertes Lernen in der Hochschulbildung erweitert.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Plattform:
Web-Dominanz trifft auf Cloud-DisruptionBrowserbasierte Produkte erfassten 2025 einen Anteil von 62,3 % der Ausgaben und bestätigen damit die Präferenz der Hochschulen für installationsfreie Lösungen, die zu gerätediversen Klassenzimmern und zentralisierten Cybersicherheitsrichtlinien passen. Allerdings verändert der CAGR von 13,83 % im Cloud-Gaming die Beschaffung, da Anbieter GPU-intensive Inhalte streamen, lokale Hardware nahezu irrelevant machen und einen gleichberechtigten Zugang für einkommensschwache Lernende ermöglichen. EON Realitys freemium XR-Hub aus dem Jahr 2025 veranschaulicht diesen Wandel, indem er immersive Qualität von den Gerätespezifikationen der Endnutzer entkoppelt.
Mobile Apps bleiben für Mikro-Lernen unverzichtbar, doch Bildschirmgröße und Akkukapazität schränken ihren Einsatz für komplexe Labore ein und positionieren sie eher als Analyse-Dashboards und Wiederholungswerkzeuge denn als primäre Bereitstellungskanäle. Eigenständige PC-/Konsolen-Bereitstellungen bestehen in Medienkunst- und Luft- und Raumfahrtprogrammen fort, wo hochauflösendes Rendering und Joystick-Controller pädagogisch integraler Bestandteil sind, doch selbst diese Labore sind inzwischen mit Cloud-Servern für die Fernpraxis außerhalb der Unterrichtszeiten verbunden. Hybride Architekturen werden voraussichtlich dominieren, da Institutionen Web-, Mobil- und Cloud-Pfade miteinander verknüpfen, um reibungslose Lernreisen innerhalb des Marktes für spielbasiertes Lernen in der Hochschulbildung zu ermöglichen.
Nach Lernziel:
MINT als Eckpfeiler und Durchbruch im Bereich WirtschaftIm Jahr 2025 machten MINT-Kurse 41,6 % des Gesamtumsatzes aus und unterstreichen damit die inhärente Verbindung zwischen interaktiver Visualisierung und wissenschaftlicher Experimentierung im Markt für spielbasiertes Lernen in der Hochschulbildung. Diese quantitative Ausrichtung erleichtert detaillierte Bewertungsrubriken und positioniert Simulationen als bevorzugtes Akkreditierungsinstrument für Fachbereiche in Ingenieurwesen und Gesundheitswissenschaften. Gleichzeitig verzeichnen Titel in Wirtschaft und Management einen starken Anstieg mit einem CAGR von 14,64 %, da MBA-Studierende Krisenmanagement und strategische Planung durch Szenarien wie GoVentures Entrepreneurship-Sandbox erleben.
Sprach- und Kommunikationsstudien nutzen gamifizierte Wiederholungsschleifen für verbessertes Lernen. Bemerkenswert ist Duolingos KI-gestützter Vorstoß in Mathematik und Musik, der die Vielseitigkeit seines Engagement-Modells unterstreicht. Geistes- und Sozialwissenschaften übernehmen zunehmend kommerzielle Spiele wie Age of Empires IV, um das Verständnis der Studierenden für historische Kausalität und kulturelle Nuancen zu vertiefen. Darüber hinaus unterstreicht eine vielfältige Palette interdisziplinärer Segmente – von Abenteuern zur Umweltethik bis hin zu Debattierspielen zur öffentlichen Politik – die Verlagerung des Marktes hin zu einer ganzheitlichen curricularen Integration.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Öffentliche Skalierung und Dynamik digital aufgewachsener NutzerIm Jahr 2025 trugen öffentliche Universitäten 33,6 % des Marktwerts bei, indem sie ihre umfangreichen Einschreibungen und Forschungsaufträge nutzten, um Innovation voranzutreiben und gleichzeitig staatliche Zugänglichkeitsanforderungen zu erfüllen, unterstützt durch zentralisierte Zentren für Lehrdesign, die Entwicklungskosten auf zahlreiche Kursabschnitte pro Semester verteilen. MOOCs und rein online-basierte Institutionen verzeichneten mit einem CAGR von 13,73 % die höchste Wachstumsrate und nutzten Gamifizierungsstrategien, um historisch niedrige Abschlussquoten zu verbessern und ihr Angebot an Qualifikationsnachweisen in einem zunehmend wettbewerbsintensiven Online-Bildungsmarkt zu differenzieren.
Private Universitäten konzentrierten sich auf den Einsatz hochwertiger XR-Erlebnisse als strategisches Markenwerkzeug, um internationale zahlende Studierende anzuziehen, während Gemeinschaftshochschulen durch kollaborative Konsortien voranschritten, die Lizenzen und Lehrendentraining teilten, um begrenzte Budgets zu optimieren. Blockchain-verifizierte Mikro-Qualifikationsnachweise, die nach spielbasierter Kompetenzbeherrschung ausgestellt werden, gewannen bei allen Institutionstypen an Bedeutung, indem sie eine sichere, von Arbeitgebern anerkannte Validierung von Kompetenzen boten und sich am langfristigen Wachstumspotenzial des Marktes für spielbasiertes Lernen in der Hochschulbildung ausrichteten. Diese Entwicklungen unterstreichen die vielfältigen Strategien, die Institutionen einsetzen, um sich an veränderte Marktanforderungen anzupassen und ihre Wertangebote zu stärken. Die Integration innovativer Technologien und kollaborativer Rahmenbedingungen prägt weiterhin die Wettbewerbslandschaft des Hochschulsektors.
Geografische Analyse
Markt für spielbasiertes Lernen in der Hochschulbildung in Nordamerika
Nordamerika erzielte 2025 einen Umsatzanteil von 34,1 %, unterstützt durch ausgereifte EdTech-Ökosysteme und großzügige Technologiebudgets, die groß angelegte Simulationseinführungen finanzieren, einschließlich landesweiter Initiativen an Gemeinschaftshochschulen. US-amerikanische Universitäten wie Arizona State und die University of Arizona liefern Fallstudienvalidierungen, die das Interesse an Bundesfördermitteln aufrechterhalten, während Kanadas Tri-Council-Forschungsförderung experimentelle spielbasierte Projekte in der Pflege und im Ingenieurwesen begünstigt. Mexikos nationale Agenda zur digitalen Kompetenzförderung hat grenzüberschreitende Anbieterpartnerschaften katalysiert, obwohl Währungsschwankungen die Beschaffungszyklen beeinflussen.
Markt für spielbasiertes Lernen in der Hochschulbildung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist der Wachstumsmotor mit einem prognostizierten CAGR von 15,12 %, da China, Indien und ASEAN-Mitglieder Kapital in Smart-Campus-Infrastrukturen investieren, um die Hochschuleinschreibungen zu erhöhen und Beschäftigungsziele zu erfüllen. Der Rahmen für gemischtes Lernen der UNESCO leitet politische Richtlinien, die spielbasiertes Lernen ausdrücklich als Instrument für gleichberechtigten Zugang und Qualitätssicherung benennen. Staatliche Fördermittel in Indien subventionieren nun VR-Labore an technischen Instituten, während Chinas Politik „Internet + Bildung” die Neuausrichtung inländischer Spielestudios auf akademische Märkte beschleunigt.
Markt für spielbasiertes Lernen in der Hochschulbildung in EMEA
Europa verzeichnet eine stetige Akzeptanz, die durch Erasmus-geförderte Kooperationsnetzwerke gesttzt wird, die mehrsprachige Inhalte gemeinsam entwickeln, obwohl die DSGVO die Überprüfung von spielinternen Analysen verschärft. Die Pilotprojekte der Europäischen Blockchain-Partnerschaft zur Diplomverifizierung unterstreichen die Führungsrolle der Region bei der sicheren Beglaubigung, die das erfahrungsbasierte Lernen ergänzt. Deutsche und französische Universitäten führen die Einführung barrierefreier VR-Lösungen an und nutzen EU-Forschungsgelder, um Headsets und Controller für sehbehinderte Lernende nachzurüsten. Der Nahe Osten und Afrika befinden sich noch in einem frühen, aber vielversprechenden Stadium: Die Visionsdokumente der VAE weisen Smart-Campus-Budgets zu, und südafrikanische Universitäten erkunden mobilfunkbasierte Simulationen mit geringer Bandbreite, um Infrastrukturlücken zu schließen.
Wettbewerbslandschaft
Marktkonzentration
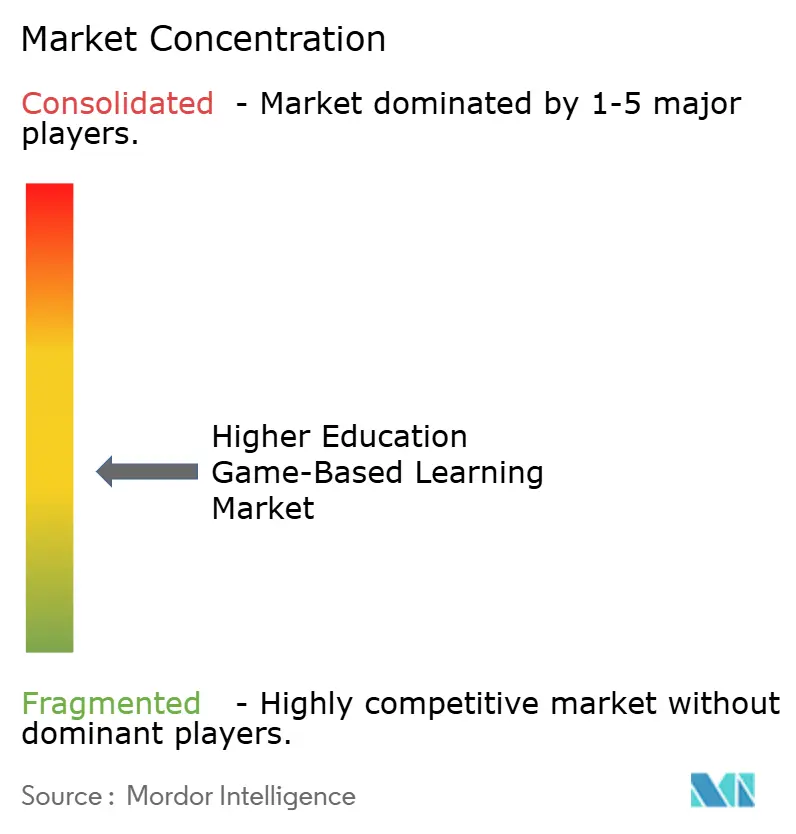
Der Markt für spielbasiertes Lernen in der Hochschulbildung weist eine moderate Fragmentierung auf, da die fünf führenden Anbieter weniger als die Hälfte des kombinierten Umsatzes auf sich vereinen, was Raum für agile Spezialisten lässt. Die Konsolidierung nimmt zu: Im Jahr 2024 unterstreicht die Übernahme von Kahoot! durch Goldman Sachs und die Lego Group für 1,5 Milliarden EUR das Vertrauen institutioneller Investoren in den langfristigen Wert des Unternehmens. Pearsons Partnerschaften mit Microsoft und Google sind nicht nur Allianzen; sie integrieren Gemini und Azure AI, um personalisierte Inhalte zu skalieren und blockchain-verifizierte Abzeichen hinzuzufügen. Dieser Schritt signalisiert Pearsons Absicht, traditionelle Lehrpläne mit modernster Technologie zu verbinden, um wettbewerbsfähig zu bleiben.
Start-ups erschließen Nischen mit VR-Fokus auf Barrierefreiheit, Low-Code-Inhaltserstellung und tokenisierten Belohnungssystemen und arbeiten häufig mit LMS-Anbietern durch White-Label-Vereinbarungen zusammen. Während die Eintrittsbarrieren für Quiz-Plattformen mit leichten Inhalten minimal sind, steigen sie für solche, die fotorealistische Simulationen und AAA-Qualitäts-Art-Pipelines erfordern. Um diesen Herausforderungen zu begegnen, entwickeln viele Unternehmen gemeinsam mit gängigen Spiel-Engines wie Unity hochwertige Lösungen. Dieser Trend unterstreicht die wachsende Nachfrage nach fortschrittlichen Werkzeugen und Partnerschaften im Markt.
In dieser sich wandelnden Landschaft gewinnen Unternehmen, die pädagogische Forschung, adaptive Analysen und Zertifizierungsattribute verbinden, einen Vorsprung. Diese Fähigkeiten finden bei Beschaffungsausschüssen Anklang, die messbaren ROI priorisieren, und positionieren solche Unternehmen als Marktführer. Die Fähigkeit, innovative Technologie mit bewährten Bildungsmethoden zu verbinden, wird zu einem zentralen Treiber von Wettbewerbsvorteilen. Mit zunehmender Marktreife werden Unternehmen, die sich an diesen Prioritäten ausrichten, voraussichtlich langfristige Wachstumschancen sichern.
Marktführer im Bereich spielbasiertes Lernen in der Hochschulbildung
-
Kahoot!
-
Labster
-
Coursera
-
Pearson
-
Classcraft Studios
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für spielbasiertes Lernen in der Hochschulbildung Unternehmen in diesem Bericht
- Kahoot!
- Labster
- Coursera
- Pearson
- Classcraft Studios
- Duolingo
- McGraw-Hill Education
- DreamBox Learning
- Unity Technologies
- Ellucian
- Nearpod
- Articulate
- Banzai
- zSpace
- Roblox Education
- Immersive VR Education
- Schell Games
- Carnegie Learning
- BYJU’S (Epic, Tynker)
- VR-Education Holdings (ENGAGE)
Neueste Industrielle Entwicklungen in Markt für spielbasiertes Lernen in der Hochschulbildung
- Juni 2025: Pearson und Google starteten eine mehrjährige Partnerschaft zur Entwicklung KI-gestützter Unterrichtswerkzeuge auf Google Clouds Vertex AI und integrierten Gemini-Modelle in Hochschullehrmaterialien.
- Juni 2025: EON Reality stellte eine globale Freemium-XR-Plattform vor und erweiterte damit das Angebot über institutionelle Verträge hinaus auf einzelne Lernende.
- Mai 2025: Echo360 übernahm GoReact, um Echtzeit-Video-Feedback in kompetenzbasierte Simulationen zu integrieren.
- Januar 2025: Duolingo veröffentlichte eine KI-gestützte Videoanruffunktion, die realistische Konversationsübungen mit virtuellen Charakteren ermöglicht.
Berichtsumfang des globalen Marktes für spielbasiertes Lernen in der Hochschulbildung
Segmentierungsübersicht
| Simulationsspiele |
| Quiz- und Rätselspiele |
| Augmented- und Virtual-Reality-Spiele |
| Sonstige |
| Webbasiert |
| Mobile Apps |
| Eigenständige PC-/Konsolenplattformen |
| Cloud-Gaming |
| MINT-Kurse |
| Sprache und Kommunikation |
| Wirtschaft und Management |
| Geistes- und Sozialwissenschaften |
| Sonstige |
| Öffentliche Universitäten |
| Private Universitäten und Hochschulen |
| Community Colleges |
| MOOCs und rein online tätige Institutionen |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (SG, MY, TH, ID, VN, PH) | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Spieltyp (Wert) | Simulationsspiele | |
| Quiz- und Rätselspiele | ||
| Augmented- und Virtual-Reality-Spiele | ||
| Sonstige | ||
| Nach Plattform (Wert) | Webbasiert | |
| Mobile Apps | ||
| Eigenständige PC-/Konsolenplattformen | ||
| Cloud-Gaming | ||
| Nach Lernziel (Wert) | MINT-Kurse | |
| Sprache und Kommunikation | ||
| Wirtschaft und Management | ||
| Geistes- und Sozialwissenschaften | ||
| Sonstige | ||
| Nach Endnutzer (Wert) | Öffentliche Universitäten | |
| Private Universitäten und Hochschulen | ||
| Community Colleges | ||
| MOOCs und rein online tätige Institutionen | ||
| Nach Geografie (Wert) | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (SG, MY, TH, ID, VN, PH) | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst der Umsatz im Markt für spielbasiertes Lernen in der Hochschulbildung?
Der globale Wert wird voraussichtlich von 5,66 Milliarden USD im Jahr 2026 auf 10,44 Milliarden USD im Jahr 2031 steigen, was einem CAGR von 13,03 % entspricht.
Welcher Spieltyp generiert derzeit die höchsten Ausgaben?
Simulationstitel führen mit 34,1 % des Umsatzes im Jahr 2025, angetrieben durch ihre nachgewiesene Wirksamkeit in MINT- und Gesundheitswissenschaftsprogrammen.
Warum übernehmen Universitäten im asiatisch-pazifischen Raum spielbasiertes Lernen so aggressiv?
Staatliche Digitalisierungsmandate und steigende Einschreibungszahlen machen immersive Plattformen zu einer kosteneffizienten Möglichkeit, qualitativ hochwertigen Unterricht zu skalieren, was den regionalen CAGR bis 2031 auf 15,12 % treibt.
Was schränkt die Akzeptanz an ressourcenbeschränkten Hochschulen ein?
Hohe Entwicklungskosten für AAA-Inhalte und begrenzte Budgets für die Lehrendenausbildung bleiben die wichtigsten Hemmnisse und reduzieren das CAGR-Potenzial um geschätzte 2,3 Prozentpunkte.
Wie integriert sich Blockchain in Bildungsspiele?
Institutionen erproben tokenisierte Belohnungssysteme und verifizierbare Mikro-Qualifikationsnachweise, die spielbasierte Kompetenzbeherrschung in dezentralen Ledgern erfassen, die Arbeitgeberverifizierung vereinfachen und Betrug reduzieren.