
Tamanho e Participação do Mercado de Aprendizagem Baseada em Jogos no Ensino Superior
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
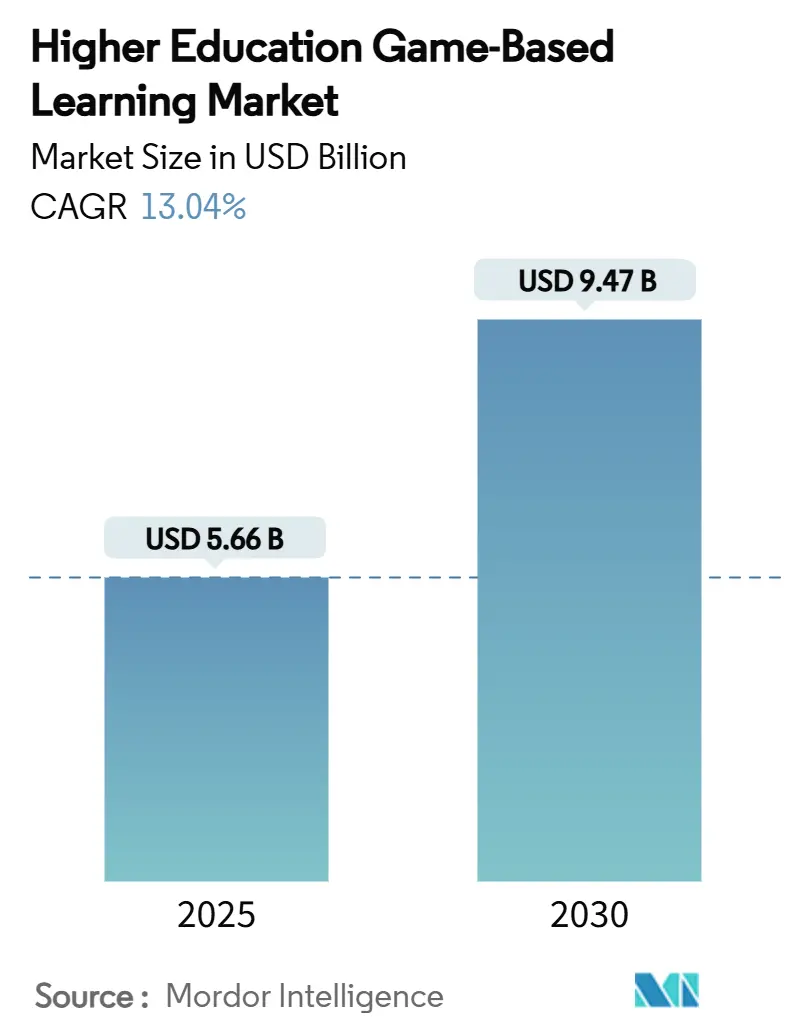
| Tamanho do Mercado (2026) | 5.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.44 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.03 % |
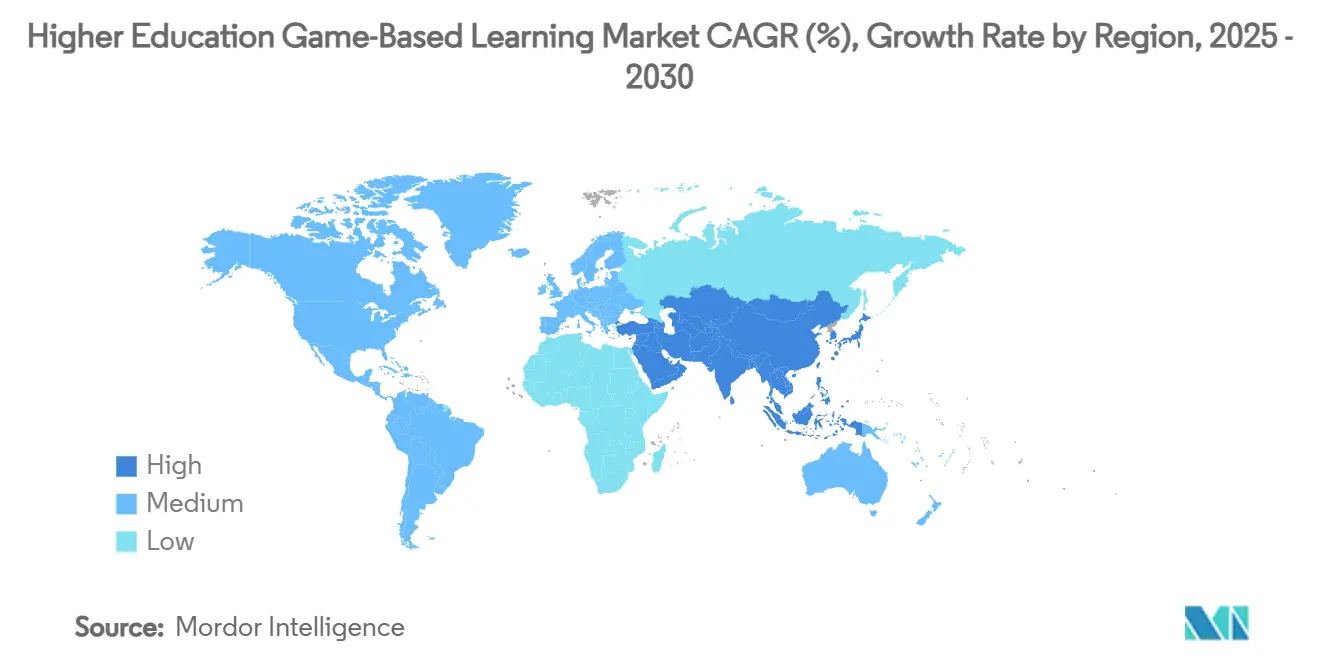
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
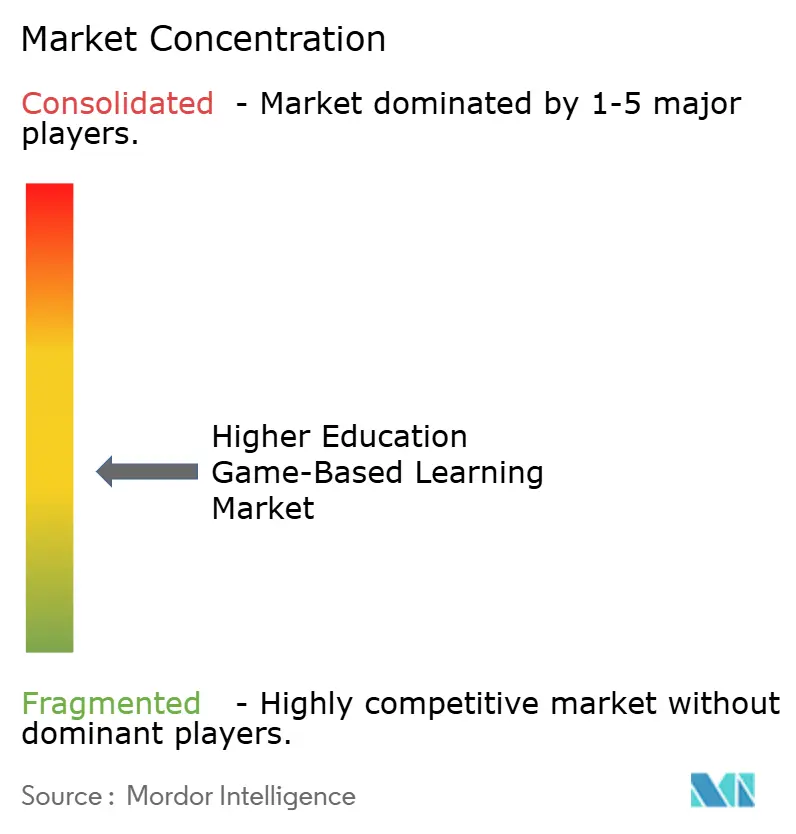
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aprendizagem Baseada em Jogos no Ensino Superior pela Mordor Intelligence
Espera-se que o tamanho do mercado de aprendizagem baseada em jogos no ensino superior aumente de 4,89 bilhões de USD em 2025 para 5,66 bilhões de USD em 2026 e atinja 10,44 bilhões de USD até 2031, crescendo a um CAGR de 13,03% ao longo de 2026-2031. Esse impulso reflete a decisão das universidades de avançar em direção a formatos de aprendizagem interativos que comprovadamente elevam as métricas de engajamento e conclusão, ao mesmo tempo em que apoiam estratégias de avaliação baseadas em competências. As modernizações pós-pandemia da infraestrutura de aprendizagem híbrida, a crescente demanda por instrução experiencial que une teoria à prática e a disseminação mundial de dispositivos móveis acessíveis sustentam coletivamente a expansão contínua. As instituições estão canalizando capital para simulações imersivas que replicam cenários laboratoriais e de ambiente de trabalho, reduzindo assim os custos de recursos físicos e mitigando riscos de segurança. O mercado também se beneficia de modelos de implantação em nuvem que permitem acesso independente de dispositivo, ampliando a participação de estudantes que se deslocam e de estudantes internacionais, além de abordar lacunas de equidade expostas durante o ensino remoto emergencial. As partes interessadas avaliam cada vez mais as propostas de investimento com base no impacto pedagógico e também em evidências orientadas por dados de que os formatos interativos elevam as taxas de retenção e os resultados de empregabilidade, tornando o mercado de aprendizagem baseada em jogos no ensino superior uma prioridade estratégica para conselhos de administração e comitês financeiros.
Principais Conclusões do Relatório
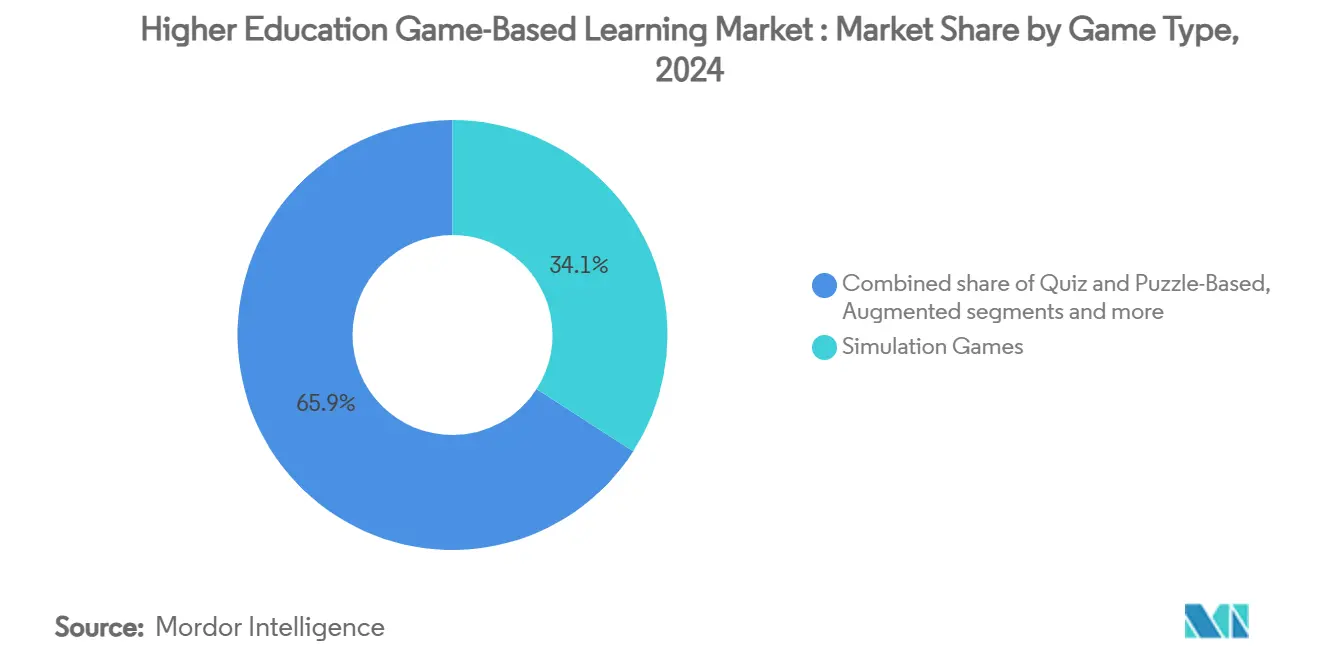
- Por tipo de jogo, os títulos de simulação detinham 34,1% da participação de mercado de aprendizagem baseada em jogos para o ensino superior em 2025. Os jogos de realidade aumentada e realidade virtual estão projetados para registrar um CAGR de 14,12% até 2031, o mais rápido entre todos os tipos de jogos.
- Por plataforma, as soluções baseadas na web capturaram 62,3% do tamanho do mercado de aprendizagem baseada em jogos para o ensino superior em 2025, enquanto o cloud gaming está se expandindo a um CAGR de 13,83% até 2031.
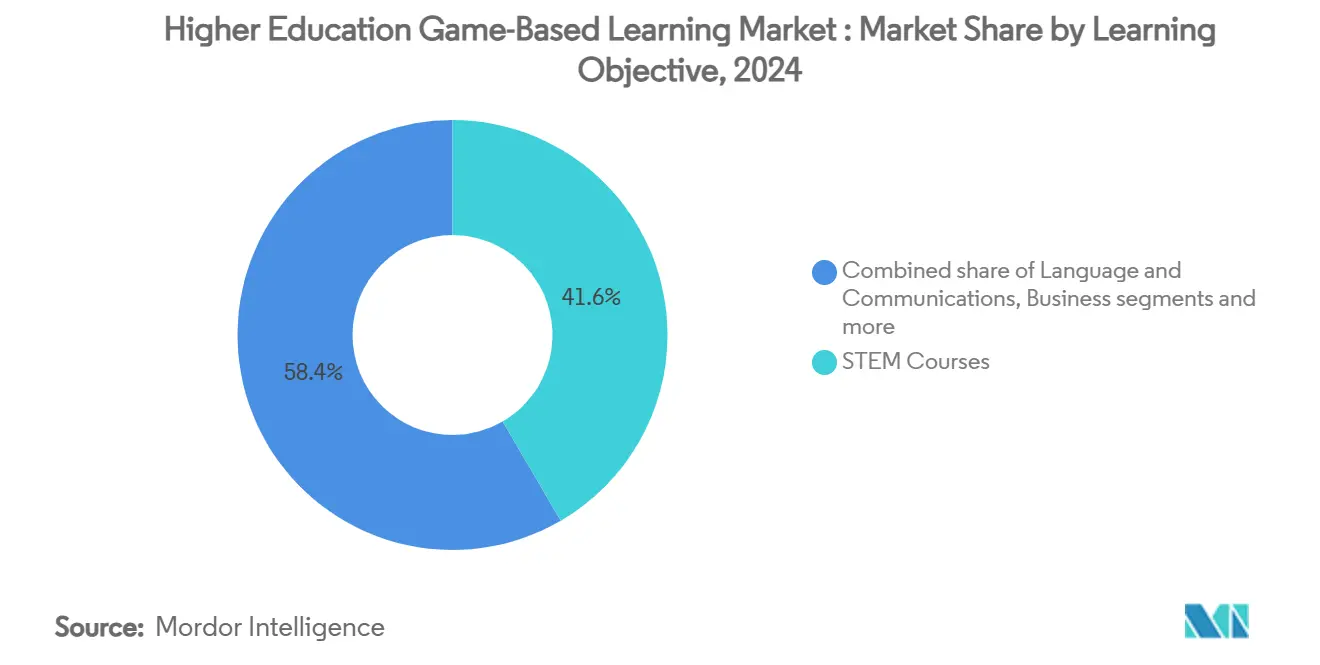
- Por objetivo de aprendizagem, os cursos de STEM comandaram 41,6% da receita de 2025 do mercado de aprendizagem baseada em jogos para o ensino superior, enquanto as aplicações de negócios e gestão avançam a um CAGR de 14,64% até 2031.
- Por usuário final, as universidades públicas contribuíram com 33,6% do valor de 2025 do mercado de aprendizagem baseada em jogos para o ensino superior; os MOOCs e instituições exclusivamente online demonstram o maior CAGR, de 13,73%, até 2031.
- Por geografia, a América do Norte liderou com 34,1% de participação na receita do mercado de aprendizagem baseada em jogos para o ensino superior em 2025, enquanto a Ásia-Pacífico registra um CAGR de 15,12% ao longo do horizonte de projeção.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por experiências de aprendizagem interativas e imersivas | +2.8% | Global, adoção inicial na América do Norte e na UE | Médio prazo (2 a 4 anos) |
| Crescente penetração de dispositivos móveis e internet de alta velocidade | +2.1% | Crescimento central na Ásia-Pacífico, transbordamento para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Adoção crescente de aprendizagem híbrida e remota pós-COVID-19 | +1.9% | Global, mais forte em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Ferramentas de autoria de baixo código e sem código para conteúdo criado por docentes | +1.4% | América do Norte e UE, em expansão na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Credenciamento baseado em blockchain e recompensas tokenizadas | +0.8% | Projetos-piloto em todo o mundo | Longo prazo (≥ 4 anos) |
| Parcerias entre universidades e e-sports para cursos com crédito | +0.6% | América do Norte, emergindo na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente demanda por experiências de aprendizagem interativas e imersivas
As universidades estão redesenhando currículos à medida que os nativos digitais esperam atividades acadêmicas que reflitam seu ambiente cotidiano de alta tecnologia. A sequência obrigatória de biologia em realidade virtual da Arizona State University melhorou as notas de laboratório e reteve mais estudantes de áreas de STEM entre 4.000 alunos entre 2022 e 2024[1]. Títulos comerciais reaproveitados para crédito acadêmico, como Age of Empires IV na University of Arizona, comprovam que propriedades intelectuais de entretenimento podem oferecer análise histórica rigorosa quando combinadas com avaliações estruturadas. Hardwares educacionais dedicados reforçam a tendência; as estações de trabalho sem headset da zSpace já atendem mais de 3.700 campi e simplificam a conformidade com normas de higiene e acessibilidade. Em conjunto, essas implantações sinalizam que as experiências imersivas evoluíram de projetos-piloto opcionais para recursos instrucionais consolidados no mercado de aprendizagem baseada em jogos para o ensino superior. Os módulos baseados em jogos tornaram-se uma ferramenta instrucional consolidada, contribuindo para o mercado de aprendizagem baseada em jogos.
Crescente penetração de dispositivos móveis e internet de alta velocidade
Smartphones ubíquos e planos de dados acessíveis eliminaram a barreira de acesso a jogos de aprendizagem sofisticados, especialmente na Ásia-Pacífico, onde as assinaturas de 5G ultrapassaram 1,4 bilhão em 2025. As universidades agora transmitem simulações com uso intensivo de processador a partir da nuvem, liberando os laboratórios do campus de atualizações de hardware e permitindo que estudantes pendulares participem em seus dispositivos pessoais. O espaço de trabalho independente de dispositivo da VMware mostra como as instituições podem controlar custos enquanto mantêm controles de segurança e conveniência de login único para os alunos. A plataforma de idiomas em larga escala Duolingo demonstra o alcance do modelo, superando aproximadamente 90 milhões de usuários ativos mensais com design de jogos voltado para dispositivos móveis que personaliza lições em 40 idiomas[2]. Algoritmos adaptativos agora ajustam os níveis de desafio em tempo real, elevando as taxas de conclusão e provando que a ubiquidade móvel não apenas impulsiona a adoção, mas também apoia a pedagogia orientada por dados.
Adoção crescente de aprendizagem híbrida e remota pós-COVID-19
A entrega híbrida é agora uma característica permanente e os módulos baseados em jogos ocupam a lacuna de engajamento deixada pelas aulas em vídeo síncronas. As faculdades comunitárias lideram a inovação voltada para a equidade por meio de programas de empréstimo de laptops e de largura de banda subsidiada que incorporam simulações em cursos introdutórios. O Relatório Horizon EDUCAUSE 2025 lista a aprendizagem baseada em jogos entre as tecnologias essenciais para manter a atenção em salas de aula de modalidade mista. Os plug-ins de sistemas de gestão de aprendizagem agora sincronizam automaticamente os dados de jogo com os livros de notas, aliviando a carga de trabalho dos docentes e alinhando-se com os padrões de relatórios de acreditação. As estruturas baseadas em competências combinam naturalmente com as mecânicas de progressão de nível, permitindo que os alunos demonstrem domínio por meio de marcos interativos em vez de exames presenciais. As instituições que integraram jogos durante o ensino remoto de emergência ainda relatam taxas mais altas de conclusão de cursos e pontuações de satisfação dos alunos em relação às seções baseadas exclusivamente em vídeo, validando linhas orçamentárias permanentes para essas ferramentas.
Ferramentas de autoria de baixo código e sem código que permitem conteúdo criado por docentes
Editores intuitivos estão transformando instrutores em designers, resolvendo o problema de lacuna de conteúdo que antes desacelerava o mercado de aprendizagem baseada em jogos no ensino superior. O Agent Sheets, validado por pesquisas de Stanford, capacita educadores a programar simulações completas sem experiência prévia em programação. As universidades estão construindo estúdios no campus com assistentes de pós-graduação que iteram jogos a partir de storyboards de docentes, encurtando os ciclos de desenvolvimento e reduzindo as taxas de licença. Geradores com inteligência artificial apresentados pela LearningverseVR agora elaboram ambientes em 3D e roteiros de personagens não jogáveis, permitindo que os acadêmicos se concentrem nos resultados de aprendizagem em vez da criação de ativos. Essas capacidades são inestimáveis para disciplinas de nicho, como métodos de campo em linguística ou paleoclimatologia, onde títulos comerciais prontos raramente existem. A disseminação de conteúdo criado por docentes apoia a relevância cultural e a localização multilíngue, dois fatores críticos para a expansão global.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de desenvolvimento para jogos premium | -2.3% | Global, agudo em instituições com orçamento limitado | Curto prazo (≤ 2 anos) |
| Resistência dos docentes e habilidades limitadas de design | -1.8% | Mundial, variação cultural por região | Médio prazo (2 a 4 anos) |
| Regulamentações de privacidade de dados restringindo análises | -1.2% | UE e América do Norte, em expansão mundial | Longo prazo (≥ 4 anos) |
| Acessibilidade limitada em experiências de realidade virtual e realidade aumentada | -0.9% | Global, aplicação mais rigorosa em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de desenvolvimento para jogos educacionais de alta qualidade
A criação de simulações de nível cinematográfico normalmente requer equipes multidisciplinares, ciclos de vários anos e orçamentos que chegam a sete dígitos, sobrecarregando instituições que já lidam com acúmulos de manutenção adiada e declínios de matrícula. A incerteza de custos frequentemente desencoraja projetos personalizados que abordam currículos de nicho, deixando lacunas onde os títulos prontos não se encaixam. Novos modelos de consórcio reúnem fundos entre universidades, mas introduzem questões de governança em torno de propriedade intelectual e compartilhamento de receitas em derivações comerciais. O preço de assinatura dos fornecedores reduz as barreiras de entrada, mas prende as instituições em renovações anuais que podem superar as estimativas de construção originais ao longo do tempo. Até que os mecanismos de código aberto amadureçam com modelos específicos para educação, o alto capital inicial continuará a restringir a adoção.
Resistência dos docentes e falta de expertise em design instrucional
Pesquisas em departamentos de faculdades comunitárias revelam que os instrutores citam a escassez de tempo, as estruturas de recompensa que favorecem a produção de pesquisa e a falta de familiaridade com a teoria do design de jogos como principais barreiras à adoção. Workshops isolados raramente mudam hábitos pedagógicos arraigados; o coaching sustentado e os cursos exemplares provam ser mais eficazes, mas exigem orçamento e comprometimento da liderança. As divisões geracionais amplificam o ceticismo em relação às mecânicas de jogo percebidas como frívolas, apesar das crescentes evidências de ganhos de aprendizagem. As instituições estão respondendo com programas de bolsistas docentes que combinam designers instrucionais com especialistas em conteúdo para co-produzir módulos-piloto. Os primeiros adotantes que publicam dados de resultados revisados por pares gradualmente movem as culturas departamentais em direção a uma adoção baseada em evidências do mercado de aprendizagem baseada em jogos no ensino superior.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Jogo:
Maturidade das simulações e aceleração imersivaOs títulos de simulação respondem por 34,1% da receita de 2025, sublinhando seu papel como o principal recurso pedagógico do mercado de aprendizagem baseada em jogos no ensino superior. Os laboratórios virtuais da Labster, utilizados por mais de 6 milhões de estudantes do ensino superior, proporcionam melhorias quíntuplas na retenção de cursos de STEM, ao mesmo tempo em que eliminam consumíveis e responsabilidades de segurança[3]. A familiaridade, os resultados mensuráveis e a integração perfeita com sistemas de gestão de aprendizagem posicionam as simulações como a escolha padrão quando os docentes precisam comprovar a eficácia perante os comitês curriculares.
Os jogos de realidade aumentada e virtual, crescendo a um CAGR de 14,12%, estendem as simulações para contextos multissensoriais que os laboratórios tradicionais não conseguem replicar, como interações moleculares em microescala ou cenários de engenharia perigosos. Os formatos baseados em questionários e quebra-cabeças mantêm apelo de nicho para avaliações formativas de baixo risco, pois oferecem feedback imediato e sobrecarga tecnológica mínima, embora frequentemente alimentem dados em plataformas de aprendizagem adaptativa maiores que personalizam a dificuldade subsequente das simulações. Gêneros emergentes, incluindo narrativas baseadas em localização e atividades curriculares vinculadas a esportes eletrônicos, sinalizam um futuro em que o capital cultural do entretenimento se torna um motor direto da motivação acadêmica, ampliando o repertório experiencial disponível para educadores em todo o mercado de aprendizagem baseada em jogos no ensino superior.


Por Plataforma:
Primazia da web encontra a disrupção da nuvemOs produtos baseados em navegador capturaram 62,3% dos gastos em 2025, validando a preferência das universidades por soluções sem instalação que se alinham a salas de aula com diversidade de dispositivos e políticas centralizadas de cibersegurança. No entanto, o CAGR de 13,83% dos jogos em nuvem está remodelando as aquisições à medida que os fornecedores transmitem conteúdo com uso intensivo de GPU, tornando o hardware local praticamente irrelevante e facilitando o acesso equitativo para estudantes de baixa renda. O hub XR freemium da EON Reality em 2025 exemplifica essa mudança ao desacoplar a qualidade imersiva das especificações do dispositivo do usuário final.
Os aplicativos móveis permanecem essenciais para a microaprendizagem, mas as limitações de tamanho de tela e bateria restringem seu uso em laboratórios complexos, posicionando-os mais como painéis de análise e ferramentas de revisão do que como canais primários de entrega. As implantações autônomas em PC/console persistem em programas de artes midiáticas e aeroespaciais, onde a renderização de alta fidelidade e os controles de joystick são pedagogicamente essenciais, mas mesmo esses laboratórios agora se conectam a servidores em nuvem para prática remota fora do horário. As arquiteturas híbridas provavelmente dominarão à medida que as instituições integram caminhos web, móvel e em nuvem para produzir jornadas de aprendizagem sem fricção dentro do mercado de aprendizagem baseada em jogos no ensino superior.
Por Objetivo de Aprendizagem:
Pilar de STEM e avanço nos negóciosEm 2025, os cursos de STEM responderam por 41,6% da receita total, sublinhando a ligação intrínseca entre visualização interativa e experimentação científica no mercado de aprendizagem baseada em jogos no ensino superior. Esse alinhamento quantitativo facilita rubricas de avaliação detalhadas, posicionando as simulações como uma ferramenta de acreditação preferida para faculdades de engenharia e ciências da saúde. Enquanto isso, os títulos de negócios e gestão estão em ascensão, com um CAGR de 14,64%, à medida que estudantes de MBA se envolvem em gestão de crises e planejamento estratégico por meio de cenários como o sandbox de empreendedorismo da GoVenture.
Os estudos de línguas e comunicação aproveitam os ciclos de repetição gamificados para aprimorar a aprendizagem. Notavelmente, a incursão da Duolingo liderada por inteligência artificial em matemática e música sublinha a versatilidade de seu modelo de engajamento. As humanidades e ciências sociais estão adotando cada vez mais jogos comerciais, como Age of Empires IV, para aprofundar a compreensão dos estudantes sobre causalidade histórica e nuances culturais. Além disso, uma gama diversificada de segmentos interdisciplinares, que vão desde aventuras de ética ambiental até jogos de debate sobre políticas públicas, sublinha a mudança do mercado em direção à integração curricular holística.
Por Usuário Final:
Escala pública e impulso dos nativos digitaisEm 2025, as universidades públicas contribuíram com 33,6% do valor de mercado ao aproveitar suas extensas matrículas e mandatos de pesquisa para impulsionar a inovação, cumprindo ao mesmo tempo os requisitos estaduais de acessibilidade, apoiadas por centros centralizados de design instrucional que distribuem os custos de desenvolvimento por inúmeras seções de cursos a cada semestre. Os MOOCs e instituições exclusivamente online demonstraram a maior taxa de crescimento, com um CAGR de 13,73%, utilizando estratégias de gamificação para abordar as historicamente baixas taxas de conclusão e diferenciar suas ofertas de credenciais em um mercado de educação online cada vez mais competitivo.
As universidades privadas concentraram-se na implantação de experiências de realidade estendida premium como ferramenta estratégica de branding para atrair estudantes internacionais pagantes, enquanto as faculdades comunitárias avançaram por meio de consórcios colaborativos que compartilhavam licenças e treinamento de docentes para otimizar orçamentos limitados. As microcredenciais verificadas por blockchain, emitidas após a maestria baseada em jogos, ganharam força em todos os tipos de instituições ao fornecer validação segura e reconhecida por empregadores de competências, alinhando-se ao potencial de crescimento de longo prazo do mercado de aprendizagem baseada em jogos no ensino superior. Esses desenvolvimentos sublinham as diversas estratégias empregadas pelas instituições para se adaptar às demandas de mercado em evolução e aprimorar suas propostas de valor. A integração de tecnologias inovadoras e estruturas colaborativas continua a moldar o cenário competitivo do setor de ensino superior.
Análise Geográfica
Mercado de Aprendizagem Baseada em Jogos no Ensino Superior da América do Norte
A América do Norte gerou 34,1% da receita de 2025, apoiada por ecossistemas de tecnologia educacional maduros e generosos orçamentos tecnológicos que financiam implantações de simulação em larga escala, incluindo iniciativas estaduais de faculdades comunitárias. Universidades norte-americanas como a Arizona State e a University of Arizona fornecem validação por meio de estudos de caso que sustenta o interesse em subsídios federais, enquanto o financiamento de pesquisa do tri-council do Canadá incentiva projetos experimentais baseados em jogos em enfermagem e engenharia. A agenda nacional de letramento digital do México catalisou parcerias transfronteiriças com fornecedores, embora as flutuações cambiais modulem os ciclos de aquisição.
Mercado de Aprendizagem Baseada em Jogos no Ensino Superior da Ásia-Pacífico
A Ásia-Pacífico é o motor de crescimento, com um CAGR previsto de 15,12%, à medida que China, Índia e membros da ASEAN investem capital em infraestrutura de campus inteligentes para expandir as matrículas no ensino superior e atingir metas de empregabilidade. O quadro de aprendizagem combinada da UNESCO orienta diretrizes políticas que fazem referência explícita à aprendizagem baseada em jogos como ferramenta de acesso equitativo e garantia de qualidade. Os subsídios governamentais na Índia agora financiam laboratórios de RV em institutos técnicos, enquanto a política "Internet + Educação" da China acelera a transição dos estúdios de jogos domésticos para os mercados acadêmicos.
Mercado de Aprendizagem Baseada em Jogos no Ensino Superior da EMEA
A Europa mantém uma adoção estável, sustentada por redes de colaboração financiadas pelo Erasmus que codesenvolvem conteúdo multilíngue, embora o GDPR intensifique o escrutínio sobre as análises dentro dos jogos. Os projetos-piloto de verificação de diplomas da Parceria Europeia de Blockchain ressaltam a liderança da região em credenciamento seguro, que complementa a aprendizagem experiencial. As universidades alemãs e francesas lideram a implantação de RV em conformidade com os requisitos de acessibilidade, aproveitando os subsídios de pesquisa da UE para adaptar headsets e controles para estudantes com deficiência visual. O Oriente Médio e a África permanecem em estágio incipiente, porém promissor, com os documentos de visão dos Emirados Árabes Unidos alocando orçamentos para campus inteligentes e as universidades sul-africanas explorando simulações móveis de baixa largura de banda para superar lacunas de infraestrutura.

Cenário Competitivo
O mercado de aprendizagem baseada em jogos no ensino superior apresenta fragmentação moderada, pois os cinco principais fornecedores respondem por menos da metade da receita combinada, deixando espaço para especialistas ágeis. A consolidação está em ascensão: em 2024, a aquisição de EUR 1,5 bilhão do Kahoot! pelo Goldman Sachs e pelo Grupo Lego sublinha a crença dos investidores institucionais em seu valor de longo prazo. As parcerias da Pearson com a Microsoft e o Google não são apenas alianças; elas estão integrando o Gemini e o Azure AI para escalar conteúdo personalizado e adicionando selos verificados por blockchain. Esse movimento sinaliza a intenção da Pearson de fundir currículos tradicionais com tecnologia de ponta para permanecer competitiva.
As startups estão conquistando nichos com realidade virtual focada em acessibilidade, criação de conteúdo de baixo código e sistemas de recompensa tokenizados, frequentemente colaborando com fornecedores de sistemas de gestão de aprendizagem por meio de acordos de marca branca. Embora as barreiras de entrada sejam mínimas para plataformas de quiz com conteúdo leve, elas aumentam para aquelas que exigem simulações fotorrealistas e pipelines de arte de nível AAA. Para enfrentar esses desafios, muitas empresas estão co-desenvolvendo com mecanismos de jogos convencionais como o Unity para oferecer soluções de alta qualidade. Essa tendência destaca a crescente demanda por ferramentas e parcerias avançadas no mercado.
Neste cenário em evolução, as empresas que combinam pesquisa pedagógica, análises adaptativas e atributos de credenciamento estão ganhando vantagem. Essas capacidades ressoam com os comitês de aquisição que priorizam o retorno sobre o investimento mensurável, posicionando tais empresas como líderes no mercado. A capacidade de combinar tecnologia inovadora com metodologias educacionais comprovadas está se tornando um fator-chave de vantagem competitiva. À medida que o mercado amadurece, as empresas que se alinham com essas prioridades provavelmente garantirão oportunidades de crescimento de longo prazo.
Líderes do Setor de Aprendizagem Baseada em Jogos no Ensino Superior
-
Kahoot!
-
Labster
-
Coursera
-
Pearson
-
Classcraft Studios
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aprendizagem Baseada em Jogos para o Ensino Superior
- Kahoot!
- Labster
- Coursera
- Pearson
- Classcraft Studios
- Duolingo
- McGraw-Hill Education
- DreamBox Learning
- Unity Technologies
- Ellucian
- Nearpod
- Articulate
- Banzai
- zSpace
- Roblox Education
- Immersive VR Education
- Schell Games
- Carnegie Learning
- BYJU’S (Epic, Tynker)
- VR-Education Holdings (ENGAGE)

Recent Industry Developments in Mercado de Aprendizagem Baseada em Jogos para o Ensino Superior
- Junho de 2025: Pearson e Google lançaram uma parceria plurianual para desenvolver ferramentas instrucionais com inteligência artificial na plataforma Vertex AI do Google Cloud, incorporando modelos Gemini em materiais didáticos do ensino superior.
- Junho de 2025: EON Reality apresentou uma plataforma global de realidade estendida freemium, expandindo-se além dos contratos institucionais para alunos individuais.
- Maio de 2025: Echo360 adquiriu a GoReact para integrar feedback de vídeo em tempo real em simulações baseadas em habilidades.
- Janeiro de 2025: Duolingo lançou um recurso de videochamada com inteligência artificial que permite prática de conversação realista com personagens virtuais.


Escopo do Relatório Global do Mercado de Aprendizagem Baseada em Jogos no Ensino Superior
| Jogos de Simulação |
| Jogos de Quiz e Quebra-Cabeça |
| Jogos de Realidade Aumentada e Realidade Virtual |
| Outros |
| Baseada na Web |
| Aplicativos Móveis |
| PC/Console Independente |
| Jogos em Nuvem |
| Cursos de STEM |
| Língua e Comunicação |
| Negócios e Gestão |
| Humanidades e Ciências Sociais |
| Outros |
| Universidades Públicas |
| Universidades e Faculdades Privadas |
| Faculdades Comunitárias |
| MOOCs e Instituições Exclusivamente Online |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã, Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Jogo (Valor) | Jogos de Simulação | |
| Jogos de Quiz e Quebra-Cabeça | ||
| Jogos de Realidade Aumentada e Realidade Virtual | ||
| Outros | ||
| Por Plataforma (Valor) | Baseada na Web | |
| Aplicativos Móveis | ||
| PC/Console Independente | ||
| Jogos em Nuvem | ||
| Por Objetivo de Aprendizagem (Valor) | Cursos de STEM | |
| Língua e Comunicação | ||
| Negócios e Gestão | ||
| Humanidades e Ciências Sociais | ||
| Outros | ||
| Por Usuário Final (Valor) | Universidades Públicas | |
| Universidades e Faculdades Privadas | ||
| Faculdades Comunitárias | ||
| MOOCs e Instituições Exclusivamente Online | ||
| Por Geografia (Valor) | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã, Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Com que velocidade a receita está crescendo no mercado de aprendizagem baseada em jogos no ensino superior?
O valor global está projetado para aumentar de 5,66 bilhões de USD em 2026 para 10,44 bilhões de USD em 2031, refletindo um CAGR de 13,03%.
Qual tipo de jogo atualmente gera mais gastos?
Os títulos de simulação lideram com 34,1% da receita de 2025, impulsionados por sua eficácia comprovada em programas de STEM e ciências da saúde.
Por que as universidades da Ásia-Pacífico estão adotando a aprendizagem baseada em jogos de forma tão agressiva?
Os mandatos governamentais de digitalização e o aumento das matrículas tornam as plataformas imersivas uma forma econômica de escalar a instrução de qualidade, elevando o CAGR regional para 15,12% até 2031.
O que limita a adoção em faculdades com recursos limitados?
Os altos custos de desenvolvimento de conteúdo de nível AAA e os orçamentos limitados para treinamento de docentes permanecem como os principais inibidores, reduzindo o potencial de CAGR em aproximadamente 2,3 pontos percentuais.
Como o blockchain se integra aos jogos educacionais?
As instituições pilotam sistemas de recompensa tokenizados e microcredenciais verificáveis que registram a maestria de habilidades em jogos em registros descentralizados, simplificando a verificação por empregadores e reduzindo fraudes.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
