
ヘルニア修復デバイスおよび処置市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
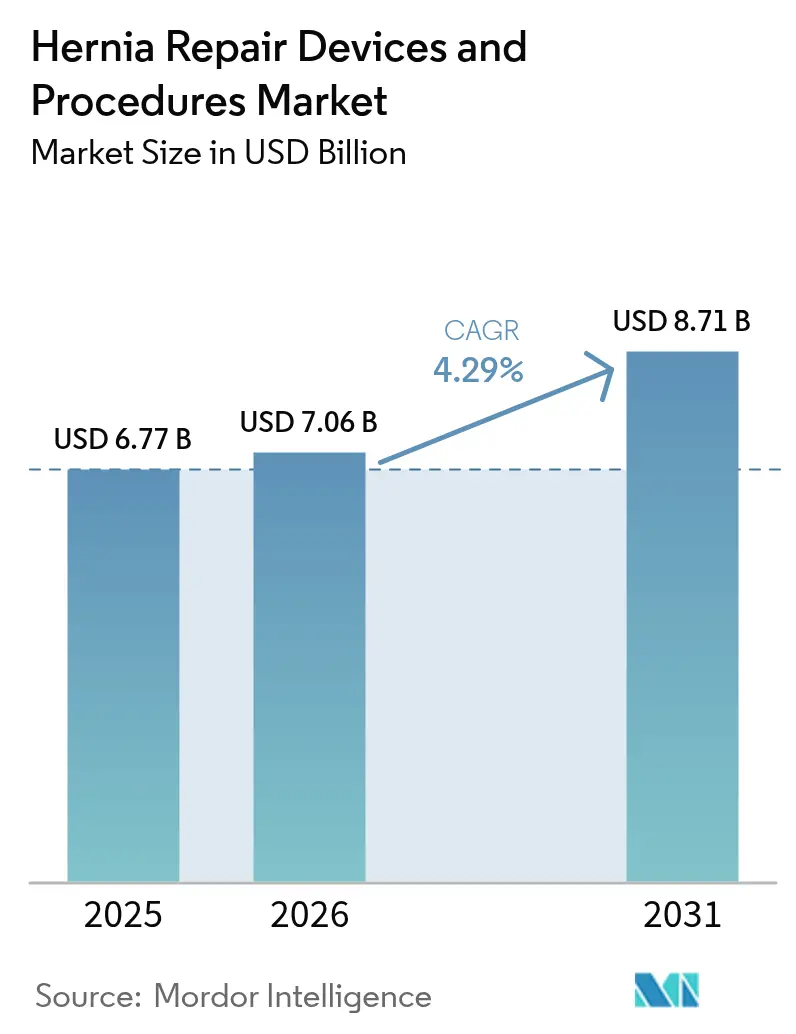
| 市場規模 (2026) | 7.06 十億米ドル |
| 市場規模 (2031) | 8.71 十億米ドル |
| Growth Rate (2026 - 2031) | 4.29 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
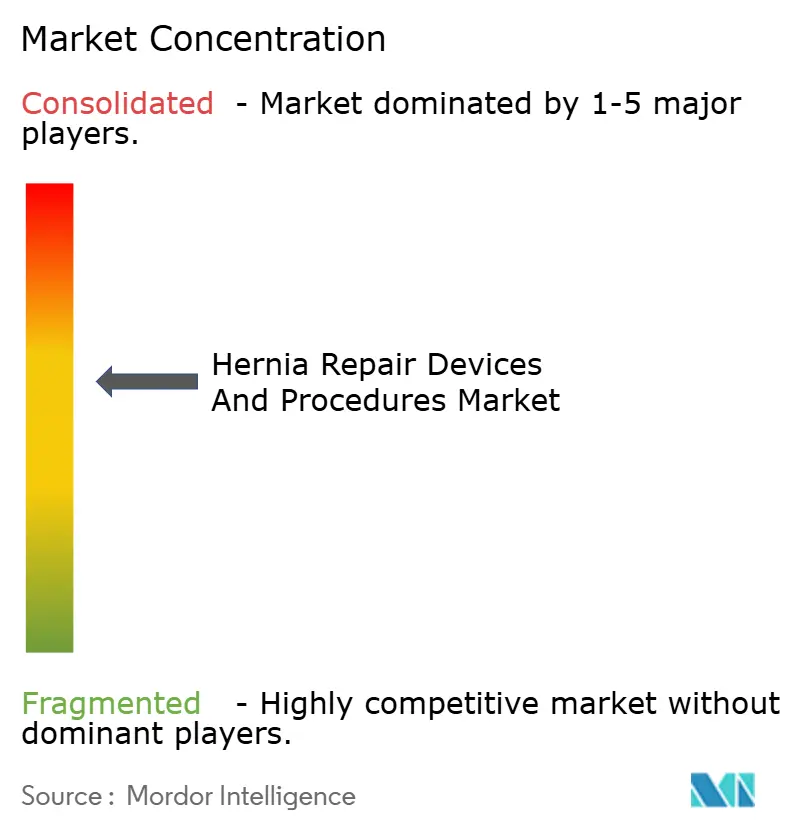
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘルニア修復デバイスおよび処置市場分析
ヘルニア修復デバイスおよび処置市場規模は2025年に67億7,000万米ドルと評価され、2026年の70億6,000万米ドルから2031年には87億1,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは4.29%です。この分野が成熟するにつれて安定した成長が形成されつつありますが、継続的なデバイス革新、外来手術センター(ASC)の利用拡大およびロボット導入により、処置件数と平均販売価格は上昇傾向を維持しています。需要は相当規模の臨床ニーズにも支えられており、2021年には675万人以上の患者がヘルニアを抱えており、高齢化・肥満化が進む人口において発生率は上昇傾向にあります。ロボット支援鼠径修復の普及率はわずか6年間で0.8%から24.2%に急上昇し、腹壁修復は0.02%から17.0%に上昇しており、技術的な転換が決定的に進んでいることを示しています。合成ポリプロピレンメッシュはコスト面での優位性を維持していますが、慢性疼痛や感染率の低減を求める施設が増えるにつれ、生物学的製剤および生合成代替品が急速に拡大しています。訴訟の逆風は解消し始めており、2024年10月のBDによる10億米ドルの和解が大きな懸念材料を取り除き、メーカーが次世代材料、固定技術および外科用ロボットへの再投資を可能にしています。
主要レポートのポイント
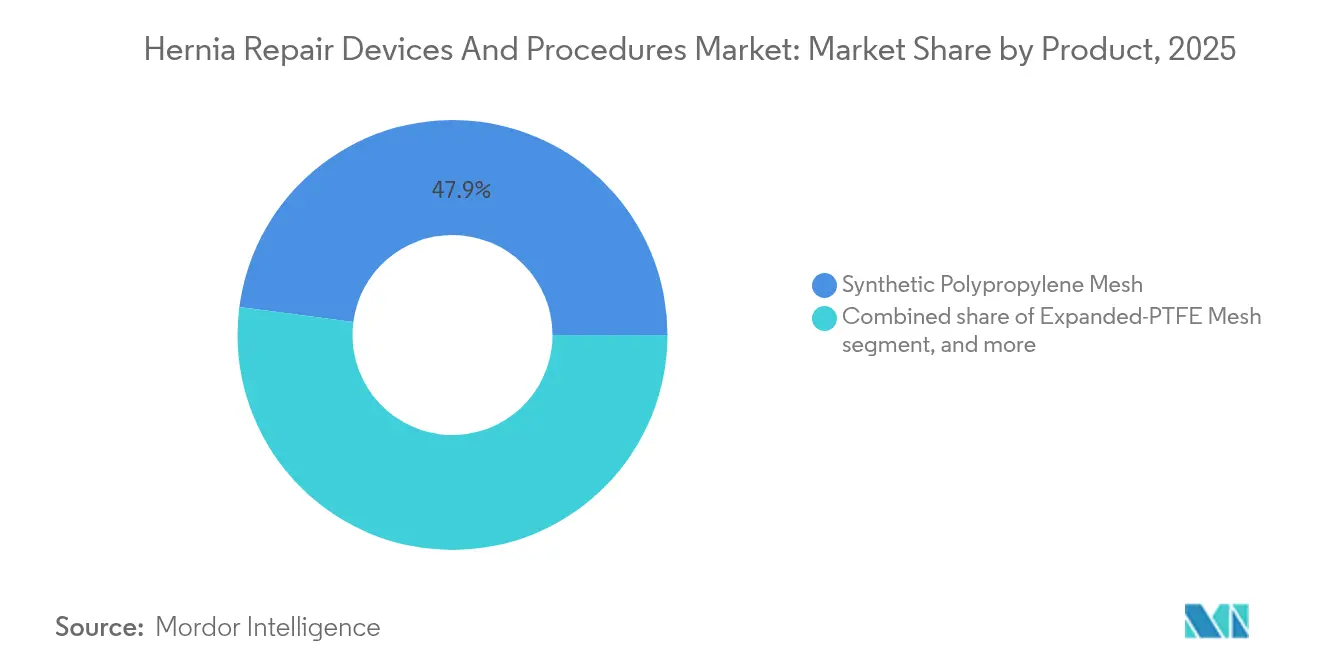
- 製品別では、合成ポリプロピレンメッシュが2025年に47.92%の収益シェアをリードし、生物学的・生合成メッシュは2031年にかけてCAGR 6.23%で拡大する見込みです。
- 処置別では、開放的無緊張修復が2025年のヘルニア修復デバイスおよび処置市場シェアの42.10%を占め、ロボット支援腹腔鏡修復はCAGR 6.55%で2031年まで分野をリードしています。
- ヘルニアタイプ別では、鼠径修復が2025年に65.75%のシェアを獲得し、切開・腹壁修復がCAGR 6.57%で最も急速に成長しています。
- 材料別では、合成オプションが2025年に70.55%のシェアを占め、生物学的材料はCAGR 6.90%で上昇しています。
- エンドユーザー別では、病院が2025年に60.70%のシェアを占め、ASCはコストと利便性の優位性によりCAGR 7.72%で拡大しています。
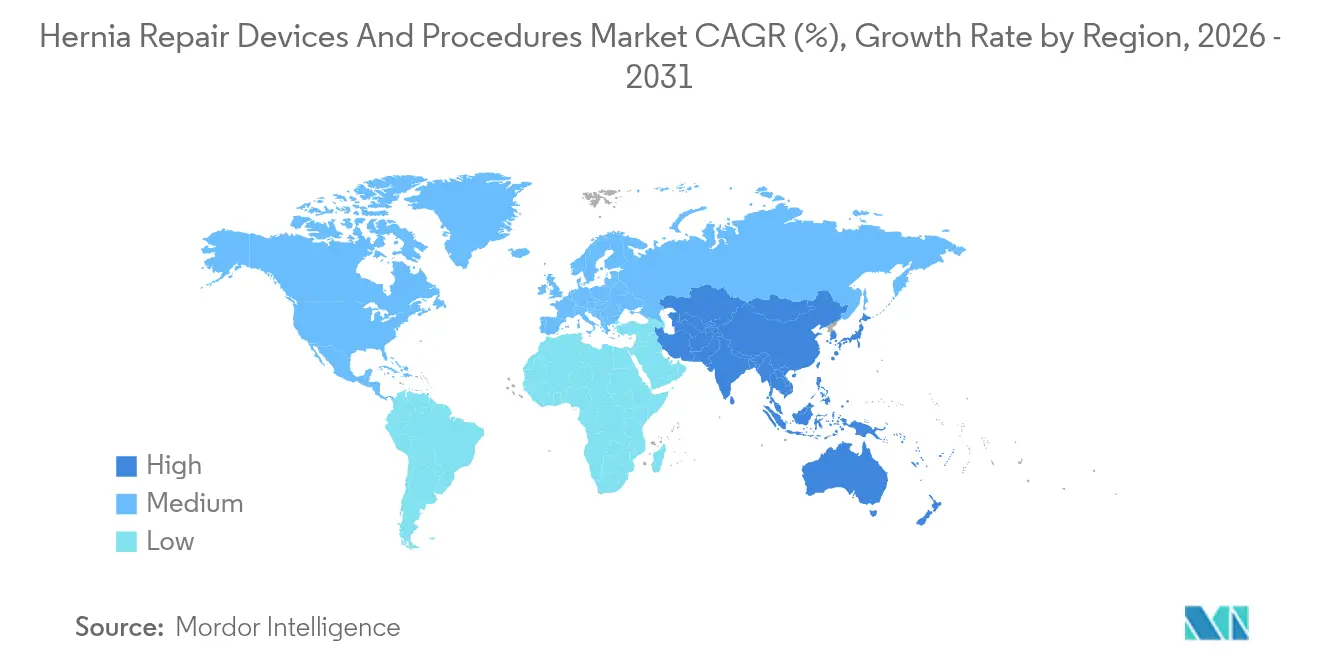
- 地域別では、北米が2025年に39.98%のシェアを維持し、アジア太平洋はインフラ整備と外科手術件数の増加に支えられてCAGR 5.59%で前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のヘルニア修復デバイスおよび処置市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 世界的な外科的ヘルニア負担の増大 | +1.2% | 世界規模、高齢化市場で最も高い | 長期(4年以上) |
| 低侵襲修復技術の進歩 | +0.8% | 北米・欧州がリード、アジア太平洋が拡大中 | 中期(2~4年) |
| 選択的ヘルニア手術に対する保険適用の拡大 | +0.6% | 米国、カナダ、西欧 | 中期(2~4年) |
| 複合・軽量メッシュの採用拡大 | +0.4% | 世界規模、プレミアム医療システムで先行 | 短期(2年以内) |
| 外来手術センター処置の急増 | +0.7% | 米国、欧州へ拡大中 | 中期(2~4年) |
| 外科的アウトカム向上のためのロボットとAIの統合 | +0.5% | 高所得経済圏 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な外科的ヘルニア負担の増大
世界のヘルニア発生率は上昇しており、人口の高齢化と肥満率の上昇により、アナリストは2050年までに新規症例が19.7%増加すると予測しています。45歳以上の成人が新規診断の大半を占め、男女比がおよそ7対1であることから、需要は男性に集中しています。インドや中国などの低・中所得国では処置の積み残しが続いており、外科的キャパシティが拡大すれば、これらの地域は相当規模の未開拓ボリュームとなります。この疫学的な重みが、ヘルニア修復デバイスおよび処置市場に安定したベースライン成長をもたらしています。
低侵襲修復技術の進歩
ロボットシステムと改良された腹腔鏡器具により、切開が小さくなり、術後疼痛が軽減され、職場復帰が早まります。実世界データでは、片側ロボット修復の中央コンソール時間が37分であり、早期採用者の間で学習曲線が短いことが示されました。設備投資は依然として高額ですが、支払者の適用範囲は拡大しており、AI支援計画によりトレーニングサイクルが短縮されると期待されています。ロボット送達に対応したプレミアムメッシュ設計も高い平均販売価格を維持しており、症例数が横ばいになっても収益増加を支えています。
選択的ヘルニア手術に対する保険適用の拡大
メディケアは2024年のメリットベースのインセンティブ支払いシステムにヘルニア修復に特化したコスト指標を導入し、平均費用2,000~2,500米ドルで年間100万件以上の処置をカバーしています。同時に、2023年のCPTコード改訂により請求精度が向上し、民間保険会社は再入院の減少を示すエビデンスがある場合にロボット技術の償還を開始しています[1]米国外科学会、「ヘルニアに関する2023年CPTコード改訂」、facs.org。償還の安定性は外科医がプレミアム技術を採用するインセンティブとなり、機器とメッシュの継続的な更新を促しています。
複合・軽量メッシュの採用拡大
ポリ-4-ヒドロキシ酪酸、ePTFE-ポリプロピレンハイブリッド、完全吸収性生合成材料は、慢性疼痛と感染率の低減を約束します。BDのPhasixメッシュは生体組織の3倍の引張強度を示しながら12~18ヶ月で吸収されます。GoreのSYNECORは2.5倍強固な修復と1%未満の再発率を実現し、価格プレミアムを支えています。肥満患者や汚染術野を扱う外科医は、コスト重視の症例には従来の重量ポリプロピレンを使用する傾向が強まっています。
抑制要因影響分析*
| 抑制要因影響分析 | CAGRへの影響(%)(概算) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 生物学的・生合成メッシュの高コスト | -0.9% | 世界規模、価格感応度の高い市場で深刻 | 中期(2~4年) |
| メッシュ合併症に関する製品リコールと訴訟 | -1.1% | 北米・欧州 | 短期(2年以内) |
| 腹腔鏡・ロボット外科医の不足 | -0.7% | 新興市場および低ボリューム市場 | 長期(4年以上) |
| 病院における資本予算制約による調達遅延 | -0.4% | 世界の公立・地方病院 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
生物学的・生合成メッシュの高コスト
豚皮膚または牛心膜由来の生物学的パッチはポリプロピレンの5~10倍のコストがかかり、支払者の予算が厳しい地域での普及を制限しています。Gore BIO-Aなどの生合成材料でさえ重量メッシュを大幅に上回り、手術室での時間延長がさらなる費用を加算します。そのため新興市場の病院は縫合のみまたは基本的なポリプロピレン技術にデフォルトし、世界的な採用曲線を抑制しています。
メッシュ合併症に関する製品リコールと訴訟
2019年以降に提出された86,000件以上の有害事象報告を受け、FDAは2025年6月にラベリングガイダンス草案を公表しました[2]米国食品医薬品局、「ヘルニア外科用メッシュに関するガイダンス草案」、連邦官報、federalregister.gov。BDの10億米ドルの和解により38,000件の訴訟が解決されましたが、中小サプライヤーに対する係争中の案件が外科医と調達チームの間に慎重姿勢を生み出し、一部の施設を実績ある低リスク製品に回帰させています。コンプライアンスコストと長期化する裁判スケジュールが、近期における新製品の投資対効果に重くのしかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:合成メッシュの優位性が生物学的製剤の挑戦に直面
合成ポリプロピレンは2025年に収益の47.92%を占め、確立された臨床実績とコスト競争力のある価格設定を裏付けています。合成メッシュのヘルニア修復デバイスおよび処置市場規模は昨年の産業全体売上のほぼ半分に相当しました。軽量・大孔径設計は術後疼痛を軽減することでシェアの維持に貢献しています。生物学的・生合成代替品は現在ボリュームは小さいものの、感染リスクの高い腹壁症例が外科医を吸収性または複合構造に向かわせるにつれ、CAGR 6.23%で上昇しています。
固定サブセグメントも近代化が進んでいます。TELA Bioの「LIQUIFIX」は内部ヘルニア用途として初めてFDA認可を受けた液体接着剤であり、均一な分布と低減されたタック外傷により普及が進んでいます。特にクロルヘキシジンフィルムなどの抗菌コーティングも、ゲンタマイシン含浸競合品と比較して感染リスクを低減することでサプライヤーの差別化を図っています。メッシュ、固定、補助ツールを単一ベンダーキットに統合するサプライヤーは、購買委員会との関係を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


処置別:開放手術の継続にもかかわらずロボット革命が加速
開放的無緊張リヒテンシュタイン法は依然として2025年の処置の42.10%を占めており、外科医の習熟度と低い消耗品コストを証明しています。多くの単純な鼠径症例では、病院はスループットを最大化し設備投資を最小化するためにこのアプローチを維持しています。しかし、ロボット支援腹腔鏡修復はCAGR 6.55%で前進しており、人間工学と3次元可視化が効果を発揮する複雑な両側・腹壁症例で支持者を獲得しています。
ASC投資が拡大し、ベンダーが低価格の4アーム型モデルを投入するにつれ、ロボットシステムのヘルニア修復デバイスおよび処置市場シェアは上昇し続けています。北欧のレジストリで報告された初期の再発率上昇は、技術固有の欠陥ではなく学習曲線に起因するものと見られています。AI強化ビジョンによりその曲線が平坦化し、外科医プールが拡大して使い捨て器具のボリュームが増加すると期待されています。
ヘルニアタイプ別:鼠径優位性が腹壁成長機会を覆い隠す
鼠径修復は2025年のボリュームの65.75%を生み出し、明確な男性疾患バイアスと確立された外来経路に支えられています。鼠径修復に割り当てられたヘルニア修復デバイスおよび処置市場規模は、他のカテゴリーが成長を上回っても2031年まで安定を維持するでしょう。切開・腹壁修復はCAGR 6.57%で、腹部手術率の上昇、肥満、複雑な筋膜欠損をより早期に発見するイメージング技術の向上を背景に増加しています。
感染に抵抗し大きな欠損を補強する高度なメッシュは腹壁症例向けに特別に設計されており、サプライヤーは鼠径メッシュの平均販売価格の最大3倍を請求できます。傍食道増強のための後方腹直筋鞘フラップなどの革新的なアプローチは、技術の進化が特殊材料への需要をいかに支えるかを示しています。
材料別:合成リーダーシップが生物学的革新に挑戦される
合成繊維は2025年に70.55%のシェアを支配しており、その優れた価格対性能比と外科医の広範な習熟度によるものです。しかし、生物学的および複合生合成メッシュはCAGR 6.90%で前進しており、汚染術野や高リスク患者において存在感を高めています。合成材料のヘルニア修復デバイスおよび処置市場シェアの優位性は、償還がプレミアム代替品の実証された感染抑制効果に対応するにつれ、わずかに縮小するでしょう。
例えばGore BIO-Aは、複雑な腹壁症例において83%の修復完全性を示しながら、従来の豚皮膚由来真皮パッチの半額以下のコストを実現しました。同時に、多血小板フィブリンバリアが臨床使用に向けて進展しており、合成メッシュの適合性を向上させ、安価なインプラントの実用寿命を延長する可能性があります。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:病院の優位性がASCの台頭に直面
病院は2025年に60.70%のシェアで主要な顧客基盤であり続けており、複雑または再手術の修復が多分野にわたるサポートと一泊観察を必要とすることが多いためです。それにもかかわらず、ASCは償還の均等化が進み、両側腹腔鏡症例でも当日退院を可能にするプロトコルが整備されるにつれ、CAGR 7.72%で成長しています。
米国の3,000以上のASCがヘルニア修復をコアサービスとして掲げており、Medtronicなどの企業は低い設備投資と使用量に応じた器具価格設定を備えた「ASC対応」ロボットパッケージを提供しています。多くの場合医師が所有する専門ヘルニアセンターが紹介ハブとして台頭しており、購買力を強化し統合されたデバイスエコシステムを求めています。
地域分析
北米は2025年に世界収益の39.98%を生み出し、高い処置件数、早期の技術採用、広範な保険適用に支えられています。メディケアだけで年間100万件以上のヘルニア修復を償還しており、メッシュ、固定、器具に対して25億米ドルの対応可能な支出に相当します。米国における鼠径修復のロボット普及率は2019年までに24.2%に達し、FDAの新しいラベリングガイダンスにより性能表示が標準化され、将来の展開が円滑になると期待されています。カナダとメキシコは国境を越えた医療観光とインフラ整備を通じて段階的な成長を加えています。
欧州はわずかに遅れをとっていますが、長期データを持つプレミアムデバイスを優遇する強固な臨床レジストリの恩恵を受けています。ドイツ、英国、フランスは軽量・生合成メッシュの早期採用者であり、南欧は入院期間と慢性疼痛を削減するために腹腔鏡・ロボット件数を増やしています。2025年のTELA BioのOviTex鼠径用の欧州発売は、低侵襲・ロボット送達に最適化されたソリューションへのディストリビューターの関心を支えています。それにもかかわらず、EU27カ国間の償還の不均一性により、サプライヤーは国ごとに価値文書を調整する必要があります。
アジア太平洋は最も急速に成長している地域であり、2031年にかけてCAGR 5.59%で前進しています。中国とインドはそれぞれ年間100万件以上の修復を実施していますが、メッシュ使用は依然として不均一であり、外科的キャパシティが拡大すれば経済的な合成材料と中級生合成材料のホワイトスペースが生まれます。日本の成熟した支払者システムはロボット採用を支援し、オーストラリアと韓国は外来経路を推進しています。国際的なOEMは、さまざまな規制タイムラインと地域入札プロセスに対応するために地域ディストリビューターとのパートナーシップを強化しています。

規制環境
米国では、ヘルニア手術用メッシュは主に21 CFR 878.3300に基づくクラスII医療機器としてFDAにより規制されており、新製品や改良品には概して510(k)市販前通知の経路が適用される。2025年6月、FDAはラベリング内容を標準化し、より安全な使用を支援するためのドラフトガイダンス「Hernia Mesh, Package Labeling Recommendations」を発行し、準拠した表示、より明確な使用説明、サプライヤー間でより統一されたパッケージ情報の重要性を高めた。
欧州では、ヘルニアメッシュはEU医療機器規則(規則(EU)2017/745)の対象であり、2026年1月1日より施行されている。長期埋め込み型の手術用メッシュは高リスク機器(一般的にクラスIII)として扱われ、臨床および技術文書に対する要求が高まる。CENおよびCenelecを通じて調整された整合規格が適合性評価を形作り、メーカーが証拠生成の計画、技術ファイルの更新、メッシュ・固定具・手技対応機器の組み合わせに関する複数市場向け申請の管理方法に影響を与えている。
競合環境
ヘルニア修復デバイスおよび処置市場は、多角化した多国籍企業のコアと、集中した革新者のグループで構成されています。BDはメッシュ訴訟の大部分を10億米ドルで和解した後、完全吸収性プラットフォームと抗菌設計に資本を投入しています。MedtronicはメッシュポートフォリオをヒューゴRASロボットと統合し、処置スループットを向上させるシームレスな器具・メッシュワークフローを目指しています。Johnson & JohnsonのEthicon部門はボリュームリーダーであり続けていますが、開放、腹腔鏡、ロボットの各モダリティに対応したエネルギーデバイスでラインナップを刷新しています。
専門企業が競争上の摩擦を加えています。TELA Bioは2024年第3四半期に収益を26%増加させ、生物学的強化OviTex豚皮膚の費用対効果の高い代替品として位置付け、ロボット送達のCEマークを取得しました。W. L. GoreはePTFEと生合成研究開発に依拠してプレミアム平均販売価格を維持しています。Absolutionsなどの新規参入者は、手術時間と漿液腫発生率を大幅に削減できる新規閉鎖システムのブレークスルー認定を追求しています。全体として、メッシュ、固定、ロボット、分析をエンドツーエンドのソリューションにバンドルするベンダーが、供給を標準化しようとする大規模病院システムから支持を得ています。
ヘルニア修復デバイスおよび処置産業リーダー
Medtronic Plc
Johnson & Johnson (Ethicon)
Becton, Dickinson and Company
B. Braun SE
Cook Medical LLC
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ロボット支援下ヘルニア修復術は、早期導入施設を超えて、より広範な一般外科のワークフローへと移行している。これにより、ロボット、器具、メッシュデザイン、固定方法を病院やASC向けの標準化された術式キットにまとめることができるベンダーに対する市場機会が生まれている。具体的な市場シグナルとして、2026年6月にMedtronicが追加の510(k)申請を提出し、Hugoロボット支援手術システムの米国一般外科適応(ヘルニアを含む)への拡大を図ったことが挙げられ、これはニッチな複雑手術だけでなく、腹壁症例における広範な使用へのシフトを強めるものである。
インプラント側では、慢性疼痛、感染リスク、手術室での摩擦を低減しつつコスト制約内に収めることを目指した、差別化された合成および吸収性プラットフォームへの需要が集中している。FDAは次世代メッシュ構成の承認を続けており、2026年5月には自己固着型ポリプロピレンメッシュ「ProGrip Advanced」の510(k)承認が行われ、固定手順を減らし成果を標準化するサプライヤー戦略を後押ししている。同時に、2025年6月のドラフトガイダンス以降のFDAによるラベリング審査の強化は、高品質な臨床および市販後エビデンスパッケージの価値を高め、開腹、腹腔鏡、ロボット支援の各アプローチにわたって性能主張を実証できるメーカーを優位にしている。
最近の業界動向
- 2026年6月:Medtronicは、ProGrip AdvancedメッシュのFDA 510(k)承認を取得し、さらにHugoロボット支援手術システムの適応をヘルニア修復を含む一般外科へ拡大するための追加510(k)申請を提出することで、米国におけるヘルニア分野での規制対応を強化した。これらの取り組みにより、同社は手技プラットフォームとヘルニア専用消耗品を組み合わせる能力を強化し、日常的な症例におけるロボットワークフローとメッシュ使用の統合を緊密化させている。
- 2025年9月:Medtronicは、鼠径ヘルニアおよび腹壁ヘルニア修復におけるHugoロボット支援手術システムの安全性と有効性を支持するEnable Hernia Repair臨床試験の結果を発表した。この結果は、病院委員会の承認やロボットヘルニアプログラムへのトレーニング投資を後押しする臨床的根拠を追加し、それが互換性のある器具やプレミアムメッシュへの需要を高める。
- 2025年4月:BDはFDA 510(k)承認を取得し、Phasix ST Umbilical Hernia Patchを商業的に発売し、P4HBベースの吸収性プラットフォームを特定の欠損対応型構成に拡大した。この発売は、生体吸収性および生体合成材料における競争的な勢いを強化し、サプライヤーは価格だけでなく取り扱い性、吸収プロファイル、合併症リスク管理で差別化を図っている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、開腹、腹腔鏡、ロボット支援の各アプローチにおいて、ヘルニア修復に使用される医療機器と、それに付随する手技関連の消耗品の価値を、臨床使用および購買時点で記録した範囲を対象とする。
対象外:一般的な手術室用資本設備、ヘルニア以外の一般外科用器具、疼痛管理や感染管理に用いられる術後薬剤は除外する。
セグメンテーション概要
- 製品別
- 合成ポリプロピレンメッシュ
- 延伸ポリテトラフルオロエチレンメッシュ
- 軽量・大孔径メッシュ
- 生物学的・生合成メッシュ
- 外科・内視鏡器具
- 固定デバイス(タッカー、縫合糸、接着剤)
- 処置別
- 開放的緊張修復
- 開放的無緊張(リヒテンシュタイン)修復
- 腹腔鏡腹腔内オンレイメッシュ(IPOM)
- ロボット支援腹腔鏡修復
- ヘルニアタイプ別
- 鼠径ヘルニア
- 切開・腹壁ヘルニア
- 臍ヘルニア
- 大腿ヘルニアおよびその他のヘルニア
- 材料別
- 合成
- 生物学的
- 複合生合成
- エンドユーザー別
- 病院
- 外来手術センター(ASC)
- 専門ヘルニアクリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、初期の市場構造を構築し、国および医療提供形態別の需要プールを固定するために用いられた。CDCおよびNIHの刊行物、WHOの保健統計、OECDの医療費および手技動向データ、FDAの医療機器データベースおよび安全性情報、ヘルニア管理に関する推奨を発行する臨床ガイドライン団体など、公的な情報源を利用した。
供給側については、企業の年次報告書、投資家向け説明資料、信頼性の高い報道を確認し、製品ポートフォリオの構成や市場参入経路のパターンを把握した。さらに、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、輸出入の出荷レベルデータベースを選択的に利用し、製品の入手可能性シグナルや地域間の価格動向をクロスチェックした。これらの例はすべてを網羅するものではなく、データ収集、検証、確認のために本調査中に他にも多数の情報源が参照された。
一次インタビューおよび調査
一次調査は、日常的にヘルニア症例を扱う外科医、調達担当者、販売業者、臨床スタッフを対象とした専門家インタビューおよび構造化調査を通じて実施され、その結果は病院やASCにおける手技の選択や購買行動を反映している。本市場が世界規模であることから、主要地域全体にわたって調査範囲を広げ、腹腔鏡・ロボット支援修復術の導入状況、メッシュ材料の選好、外来手術センターへの移行が及ぼす実務的な影響を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部(CXO):20% | アジア太平洋(APAC):43% |
| ミドルティア:46% | 機能/部門リーダー:23% | 欧州・中東・アフリカ(EMEA):34% |
| 小規模プレーヤー:22% | マネージャー:57% | 南北アメリカ:23% |
市場規模算定と予測
市場規模の算定は、トップダウン型の需要プールから始まり、手技発生率、病院およびASCの症例構成、低侵襲手術へのアクセスを用いて、地域別のヘルニア修復手術件数を年間ベースで再構築する。この基礎が整った後、メッシュの浸透率、固定方法の選択、合成材料と生物学的・生体合成材料の一般的な比率を含む、症例当たりの想定される機器・消耗品使用量が適用される。その単位使用量は、地域に関連する価格帯を用いて価値に変換される。
総計を裏付けるために、一般的なメッシュおよび固定製品ラインについて、サンプリングされた平均販売価格に推定単位消費量を乗じるなどの選択的なボトムアップ推定と、入札活動や販売業者の在庫動向に関するチャネルチェックが用いられた。小規模国においてボトムアップシグナルが不完全な場合には、手技件数、支払者構成、医療提供形態のシェアに基づく類似国のアナログを用いてギャップを補い、その後専門家によるレビューを行った。
予測は、多変量回帰チェックに支えられたシナリオ分析を用いて構築されており、成長率は低侵襲手術の導入、ロボット手術の症例シェア、ASCへの手技移行、材料タイプ別の価格正常化、および関連する場合は訴訟関連需要の回復パターンの複合的な影響を反映している。入力値は、一次回答者による検証後にのみ調整され、特に、ある国が手技または病院の活動シグナルと一致しない急激な前年比変動を示した場合に調整が行われた。
データ検証と更新サイクル
出力結果は、手技件数の動向、機器承認・安全性の更新情報、医療提供形態別に観測された価格帯といった独立したシグナルとの三角測量により検証された。国別および地域別で分散チェックを実施し、外れ値はモデルの最終化前にアナリストがレビューした。
その後、ドラフトは段階的にレビューされ、腹腔鏡シェアや固定方法の採用の急激な変化など、主要な前提が予想範囲を超えて変動した場合には再接触が行われる。レポートは年次で更新され、重要な出来事が発生した際には中間更新が行われ、納品前には最終的な見直しが完了し、クライアントは最新の見解を受け取ることができる。
Mordor Intelligenceのヘルニア修復機器・手技市場規模と他の公表推定値との比較
ヘルニア修復に関して公表されている市場規模は、カウント対象の境界が変化しうること、また出発点として選ばれる年が異なることから、しばしば一致しない。差異は、特にメッシュの種類や固定方法が地域や医療提供形態によって異なる場合に、手技件数がどのように機器価値に変換されるかによっても生じる。
ヘルニアの種類別の手技件数、開腹対腹腔鏡対ロボット支援修復術の割合、症例当たりの観測されたメッシュおよび固定具使用量が、本市場における主なギャップの要因である。手技構成のチェックおよび医療提供形態の変化に関する根拠が、Mordor Intelligenceの推定値を、機器カテゴリの総計から単純に拡大するのではなく、再現可能な需要プールに結び付けるものである。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.77 B (2025) | |
| グローバルデータ出版社A | USD 5.64 B (2025) | 実務上、より狭い機器のみの境界を用いており、手技関連消耗品や特定の器具カテゴリが地域間で一貫性なく扱われることがあり、それが総額を押し下げている。 |
| 市場トラッカーB | USD 5.26 B (2024) | 異なる基準年から出発し、報告された機器収益帯により多く依拠しているため、メッシュ材料構成や医療提供形態別の固定方法選択によって価格が正規化されていない場合、価値を過小評価する可能性がある。 |
表におけるばらつきは、主に対象範囲の区切り方と、使用時点での手技活動が機器価値にどのように変換されるかによって説明される。モデルを手技構成、症例当たりの利用量、現実的な価格帯に結び付けることで、最終的な数値は透明性を保ち、時間の経過とともに同じ入力値で再検証することができる。


レポートで回答される主要な質問
ヘルニア修復デバイスおよび処置市場の現在の規模はどのくらいですか?
市場は2026年に70億6,000万米ドルと評価されており、2031年までに87億1,000万米ドルに達すると予測されています。
どの製品タイプが市場をリードしていますか?
合成ポリプロピレンメッシュが2025年時点で47.92%の収益シェアでトップの座を占めています。
ロボットヘルニア修復はどのくらいの速さで成長していますか?
ロボット支援腹腔鏡修復は2031年にかけてCAGR 6.55%で拡大しており、処置タイプの中で最も速いペースです。
外来手術センターがシェアを獲得しているのはなぜですか?
メディケアの支払い増加、当日退院プロトコル、低い施設費用がASCのボリュームを促進しており、CAGR 7.72%を支えています。
最も急速に成長している地域はどこですか?
アジア太平洋は中国、インド、日本のインフラ投資と外科的キャパシティの向上に支えられ、CAGR 5.59%で前進しています。
BDの訴訟和解は市場にどのような影響を与えましたか?
10億米ドルの和解によりほとんどのメッシュ訴訟が解決され、規制上の不確実性が低減し、BDおよび同業他社が製品革新に再注力できるようになりました。
最終更新日:



