
血液透析用血管グラフト市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 285.06 百万米ドル |
| 市場規模 (2031) | 357.38 百万米ドル |
| 成長率 (2026 - 2031) | 4.62 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる血液透析用血管グラフト市場分析
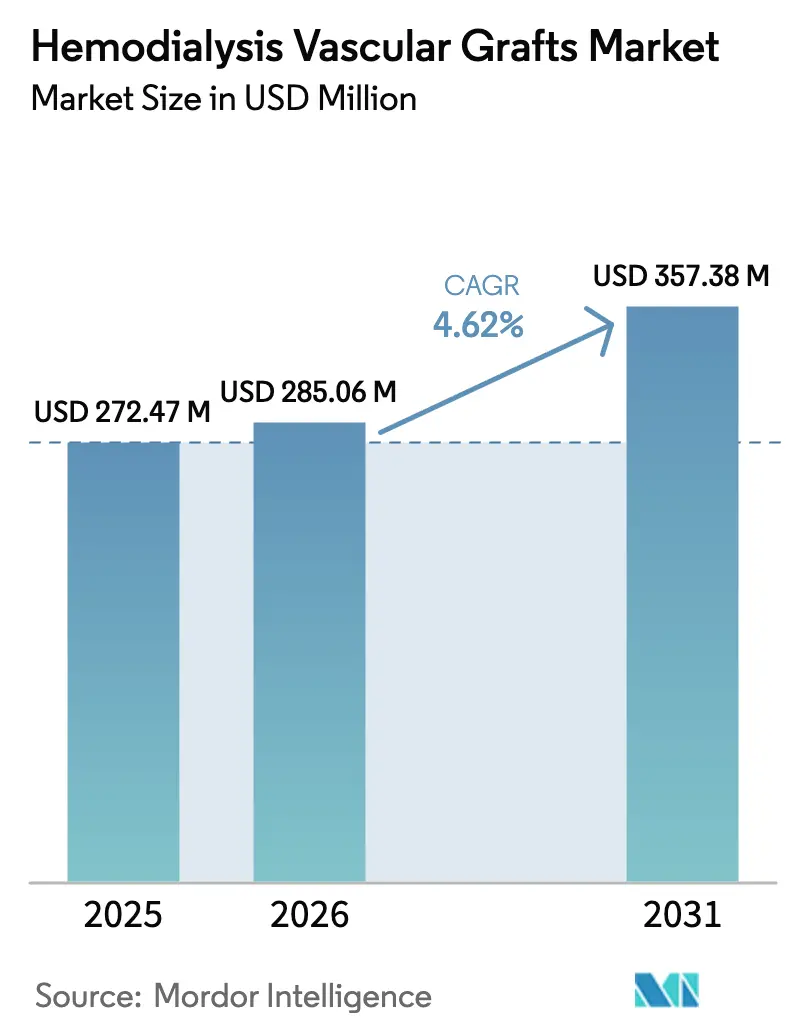
2026年の血液透析用血管アクセスグラフト市場規模は2億8,506万USDと推定され、2025年の2億7,247万USDから成長し、2031年には3億5,738万USDに達する見通しで、2026年から2031年にかけてCAGR 4.62%で成長します。2024年に6億7,300万人が罹患した慢性腎臓病(CKD)の有病率の上昇により、透析患者プールが拡大し、信頼性の高い血管アクセスへの需要が持続しています。メディケアの1回あたり273.82USDの末期腎不全(ESRD)包括支払いシステム(PPS)基本レートなどの経済的インセンティブが、耐久性が高くメンテナンスの少ないグラフトの必要性を強化しています[1]。技術的差別化が激化しており、早期穿刺対応の延伸ポリテトラフルオロエチレン(ePTFE)設計、ヘパリン結合コーティング、組織工学的血管が主要なイノベーション領域となっています。市場参加者はまた、「フィステル優先、カテーテル最終手段」という臨床環境に対応し、フィステルの成熟に失敗した高リスク患者向けの迅速なバックアップ選択肢としてグラフトを位置づけています。
主要レポートのポイント
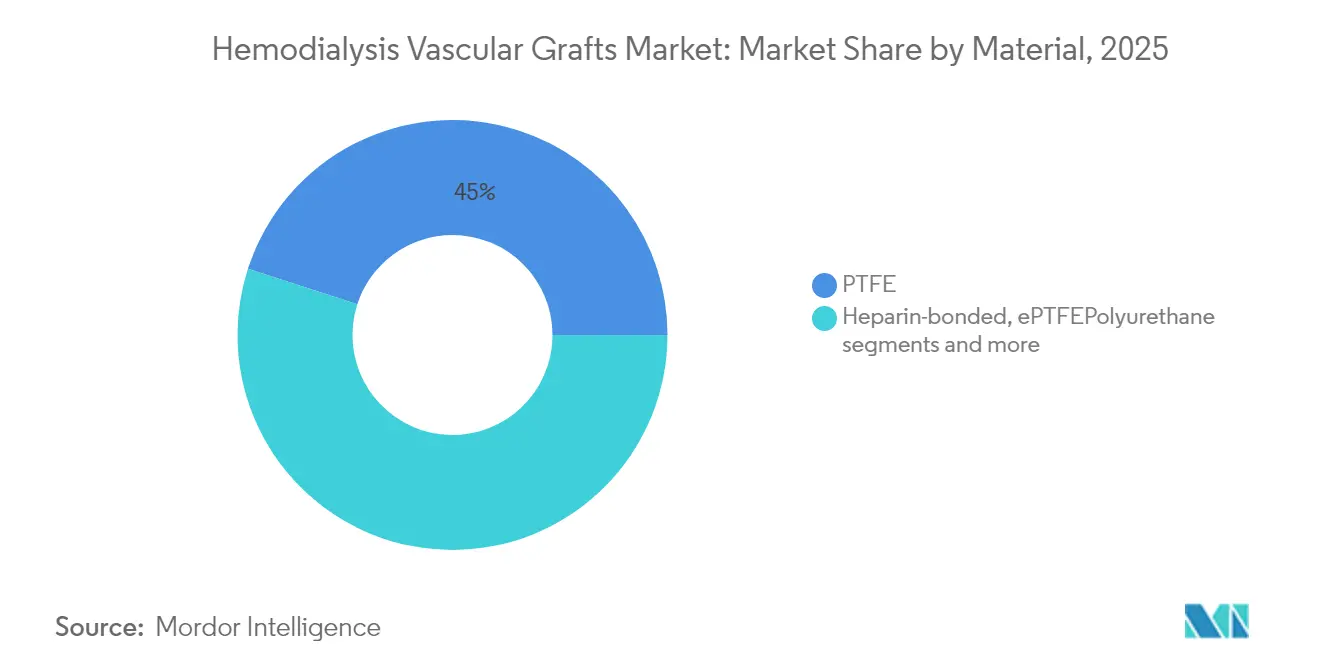
- 材料別では、PTFEが2025年の血液透析用血管アクセスグラフト市場シェアの45.02%をリードし、生合成材料は2031年までCAGR 4.96%で拡大する見込みです。
- 構成別では、従来型グラフトが2025年に68.42%の収益シェアを保持し、早期穿刺バリアントは2031年までCAGR 5.52%で成長すると予測されています。
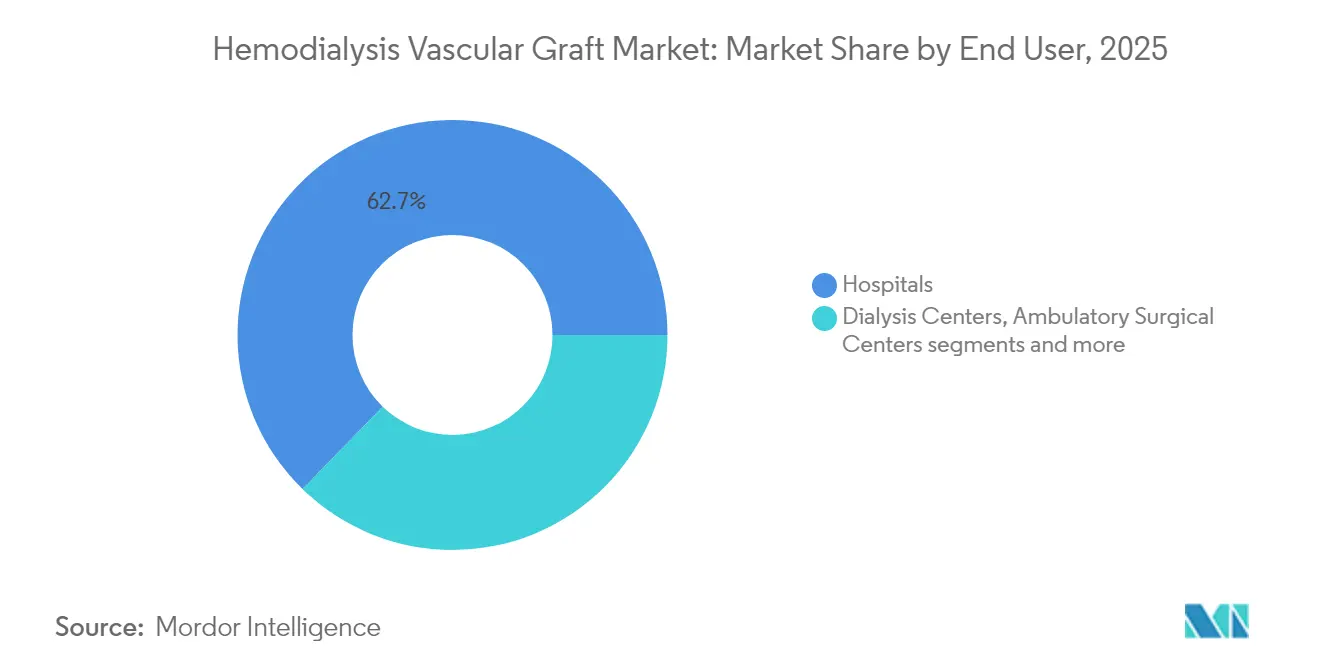
- エンドユーザー別では、病院が2025年の血液透析用血管アクセスグラフト市場規模の62.71%を占め、透析センターはCAGR 5.71%で最も速い成長を示しています。
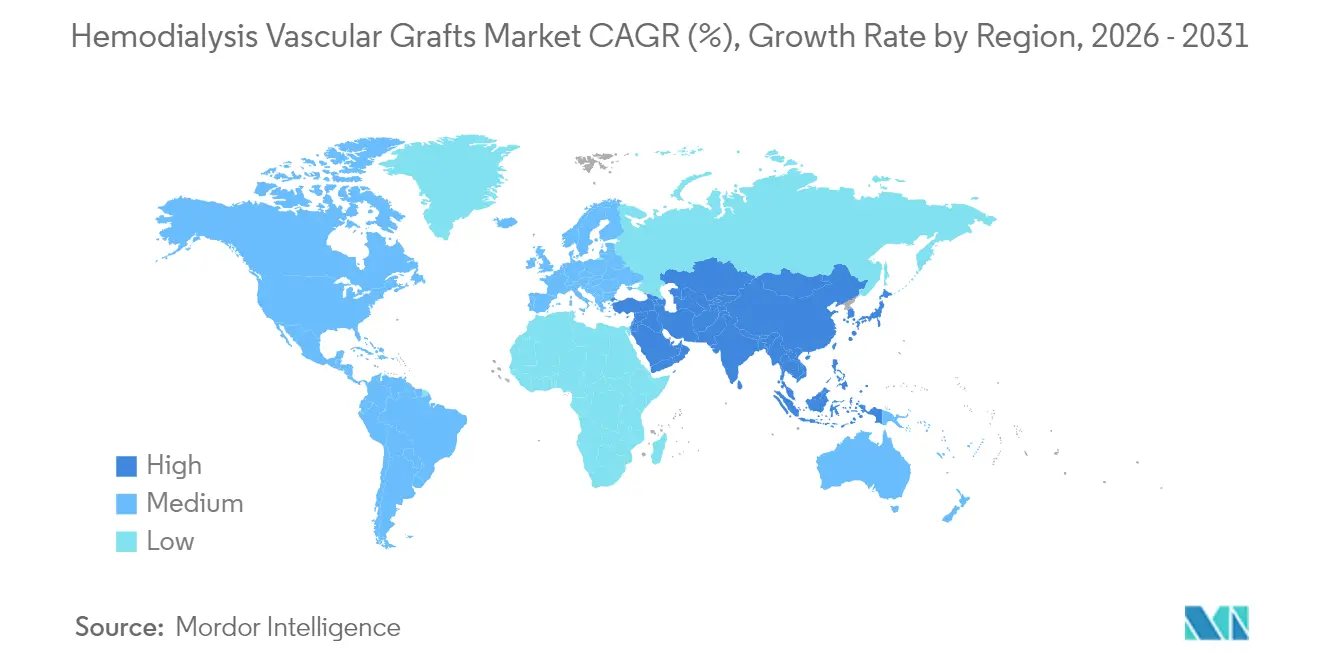
- 地域別では、北米が2025年の血液透析用血管アクセスグラフト市場で37.10%のシェアを占めていますが、アジア太平洋地域はCAGR 6.63%で最も急速な拡大が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| CKD有病率の上昇と透析患者プールの拡大 | +1.2% | 世界全体、アジア太平洋・中東アフリカで最も強い | 長期(4年以上) |
| 早期穿刺ePTFEグラフトの採用増加 | +0.8% | 北米・EU、アジア太平洋へ拡大中 | 中期(2〜4年) |
| ヘパリン結合・生体活性コーティングへの技術シフト | +0.6% | 世界全体、先進市場が主導 | 中期(2〜4年) |
| 病院統合による一括購買の推進 | +0.4% | 北米・EU | 短期(2年以内) |
| メディケア政策によるグラフトバックアップ需要の創出 | +0.5% | 米国 | 中期(2〜4年) |
| パイプラインのマイクロポーラスシルクフィブロイングラフト | +0.3% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
CKD有病率の上昇と透析患者プールの拡大
世界のCKD有病率は2024年に6億7,300万件に達し、特に社会人口統計学的指標の低い地域で死亡率および障害調整生存年数が増加しています。空腹時血漿グルコースの上昇がCKD関連死亡の約3分の1を占めており、新興市場における透析グラフト需要の主要ドライバーとして糖尿病が挙げられます。超音波ベースのCKD早期発見の普及により、末期進行前の適格患者ベースが拡大しています。これらの疫学的変化が相まって、血液透析用血管アクセスグラフト市場の持続的拡大を支えています。
早期穿刺ePTFEグラフトの採用増加
GoreのACUSEALグラフトは、移植後24時間以内に73%の成功した穿刺を達成し、カテーテル使用と感染リスクを低減しました[2]。日本のコホートデータでは、3ヶ月時点での補助一次開存率が88.8%と報告されており、臨床的耐久性が確認されています。病院は中心静脈カテーテルなしに迅速に透析を開始できる能力を重視しており、この要因が早期穿刺の普及を加速させています。
ヘパリン結合・生体活性コーティングへの技術シフト
GoreのPROPATEN血管グラフトは、重症下肢虚血患者における閉塞リスクを50%低減し、表面結合ヘパリンが血栓抵抗性を改善することを示しました。前臨床研究では、平滑筋増殖を抑制しながら内皮治癒を促進する一酸化窒素放出二層グラフトが示されています。このようなイノベーションが長期開存性を高め、競争戦略を形成しています。
病院統合による一括購買の推進
統合デリバリーネットワークは、エンドツーエンドの血管アクセスソリューションを提供するサプライヤーを優遇するボリューム契約を交渉しています。TeleflexによるBIOTRONIKの血管インターベンション部門の7億6,000万ユーロでの買収は、大規模医療システムの購買者のニーズを満たすためのポートフォリオ拡充の典型例です。データに基づく価値提案を提供できるベンダーは、バンドル調達交渉において優位性を獲得します。
抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| フィステルと比較した高い介入コスト | -0.70% | 世界全体、コスト感応度の高い市場で最も強い | 中期(2〜4年) |
| 透析装置バンドルにおける償還削減(米国) | -0.50% | 米国 | 短期(2年以内) |
| 抗菌薬耐性の増加 | -0.40% | 世界全体、病院環境でより高い | 中期(2〜4年) |
| 2030年以降の3Dプリント個別化グラフト | -0.30% | 当初は先進市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フィステルと比較した高い介入コスト
動静脈フィステルは経済的ベンチマークであり続けており、ブラジルのレジストリデータでは2024年のグラフト使用率はわずか2.6%で、フィステルの73.8%と比較されています。メディケアのESRD包括支払い構造は低コストのアクセス方法を奨励しており、新しいデバイスが再介入の減少を証明できない限り、グラフトの採用を抑制しています。
抗菌薬耐性の増加→感染リスクの上昇
2024年には慢性血液透析患者の17.5%に血流感染が発生し、グラム陰性菌が症例の46.3%を占めていました。多剤耐性病原体は治療を複雑にし、自己フィステルと比較して合成グラフトに関連する臨床的負担を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:
PTFEの優位性が生合成イノベーションに直面PTFEは2025年の収益の45.02%を占め、長年にわたる臨床統合と製造スケーラビリティを裏付けています。PTFEの血液透析用血管アクセスグラフト市場規模は2031年までに1億6,127万USDに達すると予測されており、GoreのSTRETCHやACUSEALなどの独自の表面改質により性能が強化され、安定したペースで拡大しています。一方、HumacyteのACELL組織工学的血管(ATEV)などの生合成・組織工学的血管は、2024年12月の血管外傷に対するFDA承認と有望な第3相透析データに支えられ、CAGR 4.96%で成長すると予測されています。シルクフィブロインスキャフォールドの機械的特性は天然血管に類似しており、生体オプションの根拠を強化しています。
生合成の進歩はサプライヤーのロードマップを再形成していますが、スケールアップの課題は依然として残っています。生細胞構造物に対する規制上の精査は市場投入までの時間を延長し、高い単位コストが価格感応度の高い地域での早期普及を制約する可能性があります。それでも、早期採用者は適切な静脈を持たない患者向けに既製の組織工学的グラフトをテストしており、血液透析用血管アクセスグラフト市場における生体材料の将来的なシェア拡大を示唆しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
構成別:
従来型リーダーシップにもかかわらず早期穿刺が台頭従来型グラフトは2025年に68.42%の収益シェアを維持しており、外科医の習熟度と定着した手術室プロトコルを反映しています。しかし、早期穿刺設計は2031年までCAGR 5.52%を達成すると予測されています。施設がカテーテル回避を優先するにつれ、早期穿刺バリアントが保有する血液透析用血管アクセスグラフト市場シェアは、10年末までに30%を超える可能性があります。臨床的エビデンスでは、ACUSEALが24時間以内に透析を可能にしながら、12ヶ月時点で78%の二次開存率を維持することが示されています。
採用の障壁には、より高い初期デバイスコストと学習曲線が含まれますが、カテーテル感染が入院期間を延長するため、トータルケアコスト分析は早期アクセスをますます支持しています。在宅透析と外来ケアに向けた政策立案者の注目が、迅速に機能するグラフトの価値提案をさらに強化し、この構成セグメントの成長モメンタムを支えています。
エンドユーザー別:
病院の優位性が透析センターへシフト病院は外科的配置能力と複雑な患者管理ニーズにより、2025年の収益の62.71%を占めました。病院に帰属する血液透析用血管アクセスグラフト市場規模は2031年までに2億2,188万USDに達すると予測されていますが、CAGR 5.71%で拡大する透析センターが手技量を増加させるにつれ、そのシェアは緩やかに低下するでしょう。センターベースの成長は分散型ケアモデルを反映しており、施設は高コストの病院紹介を削減するために院内アクセスメンテナンスへの投資を行っています。
外来手術センターは日帰りグラフト配置において存在感を高めており、在宅透析を促進する政策の動きが信頼性の高いグラフトオプションを必要とする臨床環境を広げています。合理化されたトレーニングと術後サポートを提供するベンダーは、エンドユーザーカテゴリー全体でこの移行を活用できます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米血液透析用血管グラフト市場
北米は2025年における血液透析用血管アクセスグラフト市場の37.10%を占め、メディケアのPPS(包括的支払いシステム)および「フィステル優先、カテーテル最終」ガイドラインの広範な遵守によって支えられている。イノベーションハブの存在とFDAの迅速審査経路により、ヘパリン結合型および早期穿刺対応デザインの早期導入が促進されている。Merit Medicalが2025年1月に商業化したWRAPSODY内部人工血管は、12ヶ月時点で70.1%の標的病変一次開存率を示し、国内デバイス開発の継続的な進展を示している。
アジア太平洋および北米血液透析用血管グラフト市場
アジア太平洋地域は2031年に向けてCAGR 6.63%で拡大すると予測されており、中国・インド・東南アジアにおける大規模なCKD患者人口と償還制度の改善が成長を牽引している。しかし格差も依然として存在し、低所得国における高い治療費が利用を制限している一方、日本と韓国は成熟した高付加価値市場を形成している。Terumoが2024年に発表したプエルトリコ製造拠点の拡張は、北米および急成長するアジア太平洋地域の需要を効率的に取り込む体制を同社に与えている。
欧州・中東・アフリカおよびラテンアメリカ血液透析用血管グラフト市場
欧州は、臨床的価値が実証された技術を優遇する協調的な償還制度に支えられ、安定した成長を維持している。同地域における在宅透析への行推進は、早期穿刺対応の採用トレンドと一致している。ラテンアメリカおよび中東・アフリカはニッチな成長機会を提供しているが、医療予算の制約とグラフト普及率の低さが短期的な見通しを抑制している。全体として、地域間の差異は血液透析用血管アクセスグラフト市場における個別化された商業戦略の必要性を強調している。
競合環境
市場は中程度の集中度を示しており、W.L. Gore & Associates、Terumo Corporation、B. Braun Melsungenが独自のePTFE化学、ヘパリン結合の専門知識、および広範な流通を通じてグローバル供給を支えています。Goreのポートフォリオはストレッチ、ACUSEAL、PROPATENにわたり、外科医が患者リスクプロファイルにグラフトタイプを合わせることを可能にしています。Terumoの血管閉鎖イノベーションは補完的なアクセスハードウェアの提供をサポートし、アカウント浸透を強化しています。B. Braunの2024年の生理食塩水中ヘパリンナトリウム2,000単位の発売は、グラフト開存性を維持する補助療法への同社のコミットメントを示しています。
組織工学参入企業は破壊的可能性をもたらしています。HumacyteのFDA認可無細胞血管と小径冠動脈バイパス用の治験薬(IND)申請計画は、この技術の対象市場を拡大しています。3Dバイオプリントグラフトは2025年の前臨床モデルで機能的な血流を達成し、合成需要への長期的な競争圧力を予兆しています。
M&A活動が参入障壁を高めています。TeleflexによるBIOTRONIKのデバイス部門の7億6,000万ユーロでの買収と、Merit MedicalによるBiolifeの1億2,000万USDでの取引は、規模と製品ラインの幅の価値を強調しています。デバイス、コーティング、および補助止血製品を組み合わせて供給できるサプライヤーは、統合デリバリーネットワークの要件をより適切に満たし、血液透析用血管アクセスグラフト市場内でシェアを統合できます。
血液透析用血管グラフト産業リーダー
-
W. L. Gore & Associates, Inc.
-
Vascudyne, Inc.
-
LeMaitre
-
Getinge AB
-
CryoLife, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

血液透析用血管グラフト市場
- W. L. Gore & Associates
- Terumo
- B. Braun
- Merit Medical Systems
- BD (C. R. Bard)
- LeMaitre Vascular
- Cook Group
- Getinge (Intervascular)
- Medtronic
- Artivion Inc.
- Vascular Flow Technologies
- Humacyte
- InnAVasc Medical
- PolyMedicure Ltd.
- Nipro
- Fresenius
- Becton Dickinson & Co.
- Shenzhen LePu Medical
- JOTEC
- Suokang Medical
Recent Industry Developments in 血液透析用血管グラフト市場
- 2025年2月:Teleflexは、インターベンショナルポートフォリオを拡充するため、BIOTRONIKの血管インターベンション事業を約7億6,000万ユーロで買収することに合意しました。
- 2025年1月:Humacyteは、冠動脈バイパス用の小径無細胞組織工学的血管のIND申請計画を発表しました。
- 2025年1月:Merit Medicalは、2024年12月のFDA承認を受け、WRAPSODY細胞不透過性内部人工器官の米国展開を開始しました。
世界の血液透析用血管グラフト市場レポートスコープ
レポートのスコープによると、血液透析用血管グラフトまたは動静脈(AV)グラフトは、血液透析を必要とする人々の動脈と静脈を接続するために使用される医療機器です。これらは耐久性があり、効率的な透析のための適切な血流量を提供し、感染と凝固に抵抗するように設計されています。
血液透析用血管グラフト市場は、原材料と地域によって区分されています。原材料別では、市場はポリエステル、ポリテトラフルオロエチレン、ポリウレタン、および生体材料に区分されています。生体材料別では、市場はヒト伏在静脈・臍帯静脈および組織工学的材料に区分されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米に区分されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(USD)を提供しています。
| PTFE |
| ヘパリン結合ePTFE |
| ポリウレタン |
| 生合成 |
| 生体・組織工学的材料 |
| 早期穿刺 |
| 従来型 |
| 病院 |
| 透析センター |
| 外来手術センター |
| 在宅ケア環境 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料別 | PTFE | |
| ヘパリン結合ePTFE | ||
| ポリウレタン | ||
| 生合成 | ||
| 生体・組織工学的材料 | ||
| 構成別 | 早期穿刺 | |
| 従来型 | ||
| エンドユーザー別 | 病院 | |
| 透析センター | ||
| 外来手術センター | ||
| 在宅ケア環境 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
血液透析用血管アクセスグラフト市場の現在の規模はどのくらいですか?
市場は2026年に2億8,506万USDであり、2031年までに3億5,738万USDに達すると予測されています。
血液透析用血管アクセスグラフト市場をリードしている材料は何ですか?
PTFEは2025年に45.02%で最大の収益シェアを占めており、数十年にわたる臨床使用の恩恵を受けています。
早期穿刺グラフトが普及している理由は何ですか?
移植後数時間以内に透析を開始できるため、カテーテル関連感染リスクと入院コストが低減されます。
この市場で最も成長が速い地域はどこですか?
アジア太平洋地域は、CKD罹患率の上昇と償還の改善により、2031年までCAGR 6.63%で拡大すると予測されています。
抗菌薬耐性はグラフト採用にどのような影響を与えますか?
多剤耐性菌による感染の増加が合併症リスクを高め、メーカーに抗菌コーティングの強化を迫っています。
この血液透析用血管グラフト市場レポートはどの年をカバーしており、2025年の市場規模はどのくらいでしたか?
2025年の血液透析用血管グラフト市場規模は2億8,506万USDと推定されました。レポートは2019年、2020年、2021年、2022年、2023年、2024年の血液透析用血管グラフト市場の過去の市場規模をカバーしています。レポートはまた、2026年、2027年、2028年、2029年、2030年、2031年の血液透析用血管グラフト市場規模を予測しています。