
末梢血管デバイスおよびアクセサリー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
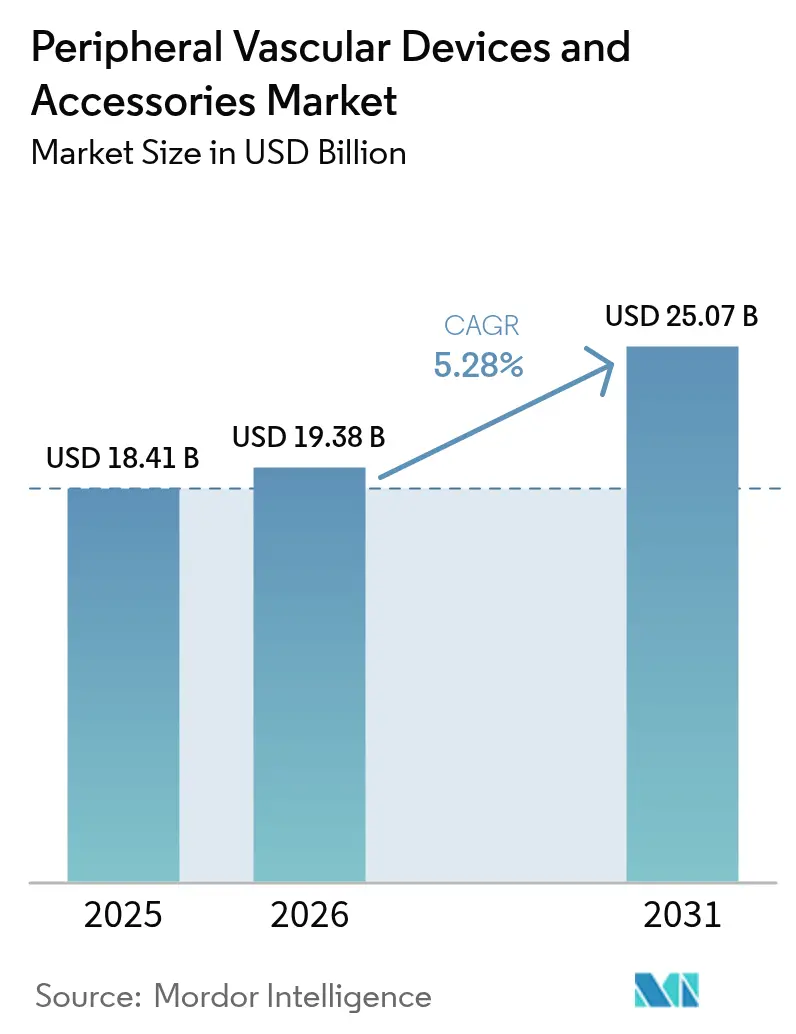
| 市場規模 (2026) | 19.38 十億米ドル |
| 市場規模 (2031) | 25.07 十億米ドル |
| Growth Rate (2026 - 2031) | 5.28 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
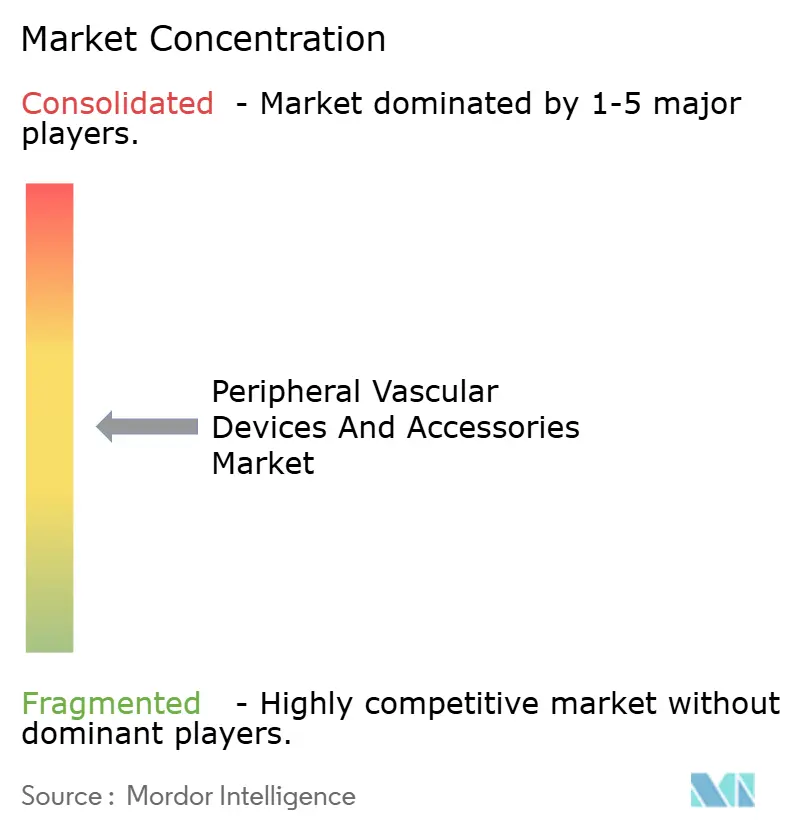
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる末梢血管デバイスおよびアクセサリー市場分析
末梢血管デバイスおよびアクセサリー市場規模は、2025年の184億1,000万米ドルから2026年には193億8,000万米ドルへと成長し、2026年〜2031年にかけてCAGR 5.28%で2031年までに250億7,000万米ドルに達すると予測されています。成長の軌跡は、純粋な処置件数主導から価値主導型イノベーションへとシフトしており、AI誘導イメージング、薬剤溶出バルーン、および生体吸収性スキャフォールドがプレミアム償還を獲得しています。高齢化人口の拡大により末梢動脈疾患(PAD)患者のプールが増大し、入院期間を短縮する低侵襲血管内ソリューションを好む患者の需要が高まっています。同時に、病院グループおよび外来手術センター(ASC)は、コスト削減と患者の利便性向上を目的として、複雑な血管処置を外来設定へ移行する動きを加速させています。規制当局の審査が厳格化することで小規模なイノベーターの参入は遅れますが、強固なエビデンス創出に資金を投じ、米国FDA規制および EU-MDR 規制に対応できる大手企業には優位性をもたらします。2024年〜2025年における公表済み取引額が120億米ドルを超えるM&A活動の活発化は、デバイス、アクセサリー、および接続されたデジタルワークフローにまたがるエンドツーエンドの製品ポートフォリオへのシフトを示しています。
レポートの主要ポイント
- 製品タイプ別では、デバイスが2025年の末梢血管デバイスおよびアクセサリー市場シェアの73.85%を占めてリードしており、アクセサリーは2031年にかけてCAGR 5.94%で拡大する見込みです。
- 用途別では、PADが2025年の末梢血管デバイスおよびアクセサリー市場規模の44.72%のシェアを占め、静脈瘤治療は2031年にかけてCAGR 6.55%で進展しています。
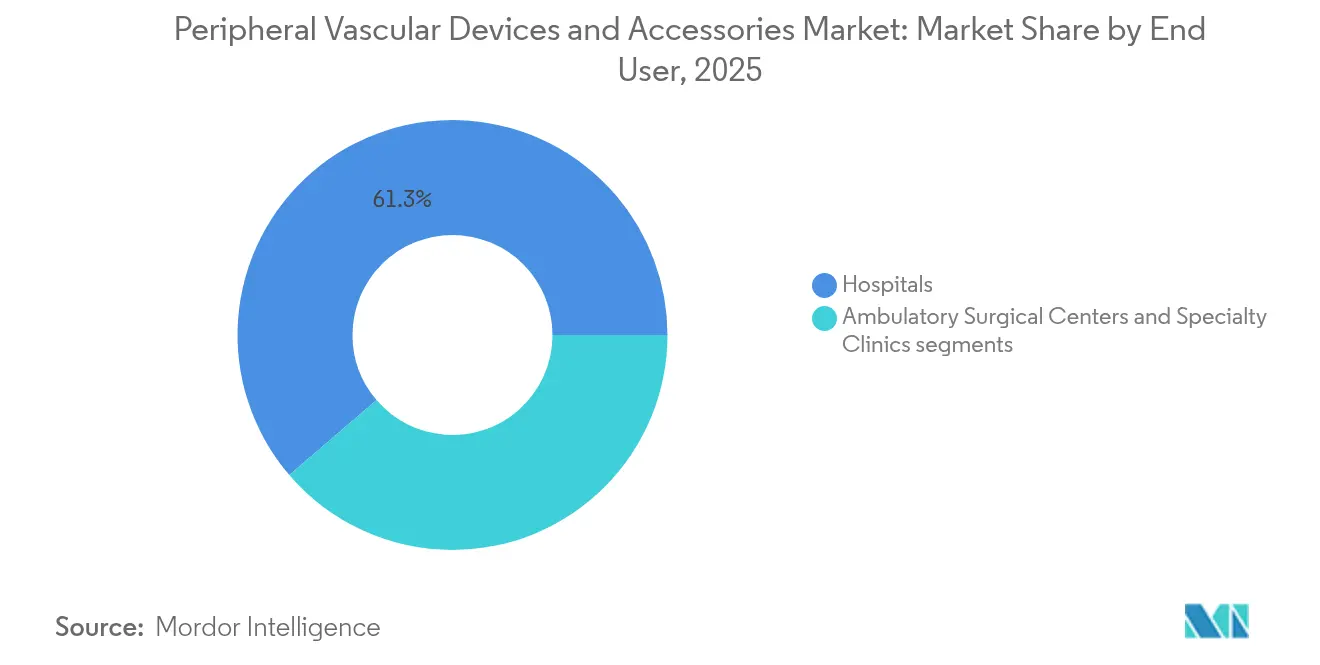
- エンドユーザー別では、病院が2025年に61.28%の収益シェアを保持し、ASCは2026年〜2031年にかけてCAGR 6.73%で最も高い成長を記録しています。
- 地域別では、北米が2025年の末梢血管デバイスおよびアクセサリー市場規模の39.92%のシェアを獲得しており、アジア太平洋地域は2031年にかけてCAGR 7.05%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化人口におけるPAD有病率の上昇 | +1.20% | 北米・欧州に集中した世界規模 | 長期(4年以上) |
| 低侵襲血管内治療への選好 | +1.00% | 北米・アジア太平洋が主導する世界規模 | 中期(2〜4年) |
| 薬剤溶出ステントおよびバルーンへの好ましい償還 | +0.80% | 北米・EU中核市場 | 短期(2年以内) |
| AI誘導血管内イメージングカテーテルによる処置成功率の向上 | +0.60% | 北米・アジア太平洋の早期採用地域 | 中期(2〜4年) |
| 3Dプリント患者個別対応血管グラフトの試験運用への参入 | +0.40% | 北米・EU研究センター | 長期(4年以上) |
| 2025年以降の中国第2級都市における政府主導のカテーテル検査室整備 | +0.30% | アジア太平洋、特に中国第2級都市 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高齢化人口におけるPAD有病率の上昇
2,000万人以上の米国成人がPADを抱えており、65歳以上人口の増大により処置件数が増加しています。高齢患者は多枝・石灰化病変を頻繁に呈し、プレミアムな薬剤コーティングバルーン、生体吸収性スキャフォールド、および高度なアテレクトミーツールを必要とします。外来血管インターベンションに対するメディケアの償還がアクセスを広げ、病院ネットワークは病床管理のために日帰り退院経路に依存しています。年齢とともに解剖学的個体差が増大するため、患者個別対応グラフトへの需要が高まり、3Dプリント製または組織工学的オプションの早期採用を後押ししています。総じて、この人口動態の波は、末梢血管デバイスおよびアクセサリー市場における高付加価値デバイスサブセグメントの二桁成長を支えています。
低侵襲血管内治療への選好
臨床エビデンスは、血管内アプローチが開腹手術と比較して合併症を軽減し回復を早めることを示しており、ASCはサービス提供の最も急成長する拠点として浮上し、コンパクトで統合されたデバイス設計を促進しています。また、薬剤コーティングバルーンおよび血管内砕石術カテーテルは大きな資本支出なしに病院レベルの治療成果をもたらし、CMSはこれらの技術に対して外来の個別償還コードを提供しています。支払者がバンドル払いに傾く中、デバイス、ナビゲーションソフトウェア、および術後モニタリングアプリを一括提供するサプライヤーが交渉力を獲得しています。
薬剤溶出ステントおよびバルーンへの好ましい償還
2024年7月、CMSは医療機関が革新的な末梢デバイスを使用した際に支払いを上乗せする新たなデバイス通過カテゴリーを設け、先行参入メーカーに明確な経済的余地を与えました[1]出典:メディケア・メディケイドサービスセンター、「2024年7月 病院外来予定払いシステム更新」、cms.gov 。米国の政策は、再インターベンション率の低下を評価するEUの病院資金調達モデルと一致しており、長期作用型薬剤溶出ステント(DES)およびバルーン(DEB)の普及を後押ししています。5年間の開存率データを公表した既存ベンダーはコーディング上の優位性を固める一方、後発参入者はEU-MDR下でより高いデータ要件に直面します。償還の確実性はプレミアム価格設定を支え、企業が末梢血管デバイスおよびアクセサリー市場向けの次世代ポリマーコーティングおよび徐放型薬剤プラットフォームへのマージンを投入できるようにしています。
AI誘導血管内イメージングカテーテルによる処置成功率の向上
AI対応システムは、血管径、プラーク組成、および血流予備量データをリアルタイムで自動的に抽出し、オペレーターがバルーンサイズの最適化とステント留置を行えるようにします。AVVIGOなどのFDA認可プラットフォームは、イメージングガイダンスが治療選択に反映された場合に標的血管不全が26%低下することを実証しました。この技術は同時に透視時間と造影剤負荷を軽減し、腎機能が低下した脆弱な患者にとって魅力的な利点となります。AIワークフロー分析はリモートメンタリングダッシュボードに連携し、医療リソースが不足している地域でのスキル移転経路を開きます。イメージング、AI、および治療的デリバリーを単一コンソールに統合できるベンダーは、末梢血管デバイスおよびアクセサリー市場において製品サプライヤーではなくシステムパートナーとしての地位を確立します。
抑制要因影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 米国FDA・EU MDRの厳格なエビデンス要件 | -0.70% | 北米・EU規制市場 | 中期(2〜4年) |
| 臨床家の信頼を損なうデバイスリコールの高発生率 | -0.50% | 確立された市場に集中した世界規模 | 短期(2年以内) |
| ASEAN・ラテンアメリカにおける訓練を受けたインターベンショナルラジオロジストの不足 | -0.40% | ASEAN・ラテンアメリカの新興市場 | 長期(4年以上) |
| 欧州における価値に基づく調達の中での病院設備投資凍結 | -0.30% | 欧州、北米への波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
米国FDA・EU-MDRの厳格なエビデンス要件
2024年9月以降、欧州の規制当局はライセンス更新前により深い임상データセットと継続的な市販後サーベイランスを求め、開発タイムラインを延長し、コンプライアンスコストを引き上げています。2026年2月施行の米国品質システム規制の改訂はISO 13485を反映し、設計から製品寿命末期までのリスク管理ループの文書化をメーカーに義務付けています。中堅企業は新たなランダム化試験の資金調達に苦労しており、多国籍企業の規制インフラの傘下を求めることで統合が加速しています。この基準は追随者の参入を妨げる一方、成熟した品質システムを持つ先行者は末梢血管デバイスおよびアクセサリー市場内においてコンプライアンス負担を持続的な堀に転換しています。
臨床家の信頼を損なうデバイスリコールの高発生率
Pipeline Vantage塞栓術デバイスの7,820ユニット回収などの最近のクラスIリコールは、複雑な送達システムにおける安全上の懸念を浮き彫りにしています。各公開アラートは追加トレーニング要件を引き起こし、採用曲線を遅らせ、医師の医療過誤保険コストを引き上げます。病院はより厳格な価値分析委員会審査で対応し、販売サイクルを延ばしています。逆に、一桁台の苦情率とリアルタイムのフィールドサービスダッシュボードを示せるサプライヤーは臨床家の信頼を獲得します。リコールの気候はまた、使用中の異常な圧力勾配や塞栓リスクを警告するAI駆動の処置安全策への需要を促進し、末梢血管デバイスおよびアクセサリー市場においてプレミアムアクセサリーの販売を支援しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
デバイスの優位性がアクセサリーイノベーションに直面デバイスカテゴリーは、長期的な開存率が実証された経皮的経管的血管形成術(PTA)バルーンおよび自己拡張型ステントを柱として、2025年の末梢血管デバイスおよびアクセサリー市場シェアの73.85%を占めました。薬剤溶出製剤および次世代ニチノールアーキテクチャにより、これらの主力製品は、病院が一括購入契約を推進する中においても単価を維持しています。アテレクトミーおよびスロンベクトミーシステムは、専門的なツールキットを必要とする石灰化、慢性完全閉塞、および静脈血栓塞栓症の症例に対応することでマージンを深化させています。下大静脈フィルターおよび塞栓保護ラインは比較的小さなニッチに留まりますが、その重要な安全上の役割によりフォーミュラリーへのアクセスを確保しています。
アクセサリーは2025年の収益の26.15%に過ぎませんが、2031年にかけてCAGR 5.94%で親カテゴリーを上回るペースで成長すると予測されており、末梢血管デバイスおよびアクセサリー市場規模の軌道全体を押し上げています。親水性コーティングガイドワイヤー、トルク応答カテーテル、およびステアラブルシースは蛇行した解剖学的構造での処置時間を短縮し、ASCのスループット向上に直接貢献します。MYNX CONTROLなどの血管閉鎖デバイスは歩行開始までの時間を50%以上短縮し、価値に基づく指標に合致しています。圧迫システムおよび圧力モニタリングキットは退院後の収益源を開拓し、エピソード・オブ・ケア経済学においてベンダーをより深く埋め込みます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:
PADのリーダーシップが静脈瘤イノベーションによって挑戦されるPADは、数十年にわたる臨床ガイドラインの支持と支払者の親しみにより、2025年収益の44.72%を占めました。IN.PACT Global試験の5年データは標的病変血行再建術回避率69.4%を示し、大腿膝窩動脈疾患における薬剤コーティングバルーンの使用を支持しています。病院は過熱や遠位塞栓を起こさずに安全に石灰化を破砕し管腔径を拡大する血管内砕石術(IVL)コンソールへの投資を継続しています。
静脈瘤治療は、最小限の資本支出を必要とするオフィスベースの高周波アブレーションおよび血管内レーザーアブレーションに支えられ、2031年にかけてCAGR 6.55%で最も速く成長しています。メディケアの利用率は2017年から2024年にかけて1,000受益者あたり0.3件から2.6件に上昇し、美容・機能的ハイブリッドケアへの力強い移行を浮き彫りにしています。深部静脈血栓症のインターベンションも、FlowTrieverなどの機械的スロンベクトミーデバイスが血栓溶解薬を使わずに大量の血栓を除去する手段として勢いを増しています。血液透析アクセスの維持管理は特化したセグメントに留まり、Wrapsodyエンドプロテーゼは6ヶ月一次開存率89.8%を示し、血管外科医の再インターベンション負担を軽減しています。
エンドユーザー別:
病院の優位性がASCの効率性によって侵食される病院は、多枝疾患に必要なイメージングスイート、ハイブリッド手術室、および集中治療バックアップにより、2025年も61.28%の収益シェアを維持しました。しかし、固定費の圧力と価値に基づく購買が末梢血管デバイスおよびアクセサリー市場全体でプレミアムデバイス採用のペースを抑制しています。代わりに、管理者は定価を締め付ける複数年・数量ベースの契約を交渉しています。
ASCはCAGR 6.73%で最も高い成長を記録し、医師所有モデルと商業保険者に訴求する透明性のあるバンドル価格設定が牽引しています。処置の移行は単純な表在静脈処置から複雑な腸骨動脈血管形成術へと及び、低プロファイルデバイスとイメージングカートの成熟とともに拡大しています。専門血管クリニックは第3のケア層を加え、外来の効率性と専門的な技術を融合させています。バルーン、閉鎖システム、クラウドベースのレポーティングツールを単一請求書キットにパッケージ化したデバイスメーカーは、ASC購買担当者に強く響いています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米末梢血管デバイスおよびアクセサリー市場
北米は2025年に世界収益の39.92%を占め、AbbottのエスプリットBTK溶解性スキャフォールドやHumacyteのSYMVESS組織工学血管などの革新的デバイスに対する早期償還制度によって牽引されました。同地域の病院は予測分析を採用して再狭窄リスクを検知し、支払者は永続的な開存性を評価する末梢バンドルを拡充しています。M&A活動——StrykerによるInariの49 ビリオン 米ドルでの買収およびBoston Scientificの連続的なボルトオン買収——は、価格圧縮の中でシェアを守るためのスケール戦略を反映しています。カナダとメキシコは米国の採用曲線に2〜3年遅れていますが、官民パートナーシップモデルのもとでカテーテルラボの設備拡充を加速させています。
欧州末梢血管デバイスおよびアクセサリー市場
欧州はイノベーションのリーダーシップと強化された規制のバランスを取っています。EU医療機器規則(EU-MDR)の完全施行により、企業はより長期にわたるピボタル試験の実施を余儀なくされ、平均承認期間は24ヶ月を超えています。各国の医療制度は価値に基づく調達へと移行し、サプライヤーにはデバイスにトレーニング、レジストリ、遠隔モニタリングを組み合わせたパッケージ提供が求められています。ドイツと英国はAIガイド画像診断の最大採用国であり、フランスは外来施設のアップグレードに景気刺激資金を投入しています。南欧諸国は、病院予算を膨らませることなく増大するPAD(末梢動脈疾患)負担を管理するため、費用対効果の高い薬剤溶出ステント(DES)およびガイドワイヤーキットを重視しています。
アジア太平洋末梢血管デバイスおよびアクセサリー市場
アジア太平洋地域は最も成長の速い市場であり、2031年までに7.05%のCAGRで成長する見込みです。中国の中央政府は120以上のティア2都市においてカテーテルラボの展開を支援しており、バルーン、ステント、IVLコンソールの一括入札を直接促進しています。現地製造インセンティブは関税障壁を低減し、西側OEMがバリューエンジニアリングを目的とした合弁事業を形成することを促しています。日本の超高齢社会は低造影剤・低被曝ツールへの需要を高めており、保険者は入院期間短縮を目的としてIVLを病院外来と同等の水準で償還しています。インドは民間心臓ケアチェーンを拡大し、コストと耐久性のバランスを取る中価格帯デバイスを求めており、オーストラリアと韓国はインターベンショナルラジオロジスト不足を補うためにAI対応ガイダンスを先しています。同地域全体として、末梢血管デバイスおよびアクセサリー市場において多様な価格帯に合わせたポートフォリオを持つ企業を優遇することで、競争力学を再構築しています。
規制環境
末梢血管デバイスおよびアクセサリーに関する臨床エビデンスおよび品質システム適合性をめぐる規制環境は厳格化しており、規模と確立された市販後インフラを有するメーカーに有利に働いている。米国では、大半の末梢カテーテルおよび関連ツールは引き続きクラスIIの経路、510(k)を含む経路をたどっている。FDA品質マネジメントシステム規則(QMSR)は2026年2月2日に発効し、21 CFR Part 820をISO 13485:2016により整合させ、設計、製造、およびライフサイクル管理全般にわたって文書化とリスクマネジメントの水準を引き上げた。
欧州では、EU-MDRの適合性評価は依然としてノーティファイドボディの処理能力に制約されており、審査サイクルの長期化がレガシー製品ポートフォリオの認証維持にかかる時間とコストを増大させている。2026年3月20日、欧州委員会は確立技術(Well-Established Technologies、WET)のリストを拡大する委任規則を採択し、特定のカテーテルやガイドワイヤーなど心血管ツールに関連するカテゴリーを含めた。これにより、対象技術がMDR要件を満たしつつ新たな市販前臨床試験を回避できる、より明確な道筋が提供される。継続的な警戒が引き続き重要であることは、2026年3月3日にAngioDynamicsが製造欠陥に関連してSoft-Vu血管造影用カテーテルについて自主的に実施したクラス2リコールにも示されており、これは製造管理と市販後サーベイランスに対する市場全体の注目を一段と強めるものとなった。
競合環境
2024年〜2025年にかけて統合が激化し、公表された取引額が120億米ドルを超え、大手戦略企業がフルコンティニュアムポートフォリオの構築を競いました。StrykerはInari Medicalを買収することで静脈スロンベクトミー分野に一気に参入し、肺塞栓症およびDVTに対応する高マージンのFlowTrieverおよびClotTrieverシステムを取得しました。Boston Scientificはプラットフォーム戦略を推進し、Silk Road MedicalのTCAR脳卒中予防システムおよびBolt MedicalのIVLカテーテルを追加し、主力のDEBおよびDESラインを補完しました。Teleflexはバイオトロニックの末梢ポートフォリオを買収することでリーチを拡大し、その後血管アクセスへの焦点を鋭化するために企業分割を発表しました。
大手プレーヤーはサプライチェーンの強靭性、オムニチャネル販売、および規制上のスケールを活用して価格を守ります。また、イメージング、AI分析、およびリモートメンタリングを組み合わせたデジタルコマンドセンターを統合し、ソリューションパートナーとしての地位を確立しています。一方、破壊的な参入者はホワイトスペースを狙っています。Humacyteは外傷再建を再定義する可能性のある無細胞組織工学的血管に対して初のFDA認可を取得し、複数のスタートアップが患者の解剖学的構造に合わせた3Dプリント製グラフトを展開しています。
競争の重点はソフトウェア駆動エコシステムへとシフトしています。血管形態を自動セグメント化し、圧力異常を警告し、バルーンサイズを提案するAIアルゴリズムは、間もなく入札の必須要件となる可能性があります。ハードウェア、ディスポーザブル、分析、およびクラウドベースのケースレジストリをバンドルできるベンダーは、ユニット単位の値引き以上の差別化が可能です。病院グループが集中型の価値分析委員会を採用するにつれ、実証された成果データと低いリコール発生率を示すサプライヤーが末梢血管デバイスおよびアクセサリー市場全体で優先ベンダーの地位を獲得しています。
末梢血管デバイスおよびアクセサリー業界リーダー
Boston Scientific Corporation
Abbott
Becton, Dickinson and Company
Medtronic plc
Cook Medical
- *免責事項:主要選手の並び順不同
末梢血管デバイスおよびアクセサリー市場
- Abbott Laboratories
- Terumo Corp.
- Cook Group
- B. Braun
- Cardinal Health
- Cardinal Health (Access business)
- W. L. Gore & Associates
- Endologix
- Penumbra
- AngioDynamics
- Merit Medical Systems
- Straub Medical
- BIOTRONIK
- Philips (Spectranetics)
- Shockwave Medical
- CSI – Cardiovascular Systems Inc.
- Reflow Medical
- InspireMD
- BD – Becton, Dickinson and Company
- MicroPort
- JOTEC GmbH (CryoLife)

市場機会と将来展望
機会は、新たな適応症とワークフロー効率化が病院や急成長中のASC(外来手術センター)にとって差別化された購買価値につながり得る、より高度な急性期の末梢疾患セグメントに集中している。深部静脈疾患は、2026年1月にW. L. Gore & AssociatesのGORE VIABAHN FORTEGRA Venous StentがFDA承認を取得し、下大静脈(IVC)、腸骨静脈、腸骨大腿静脈における深部静脈疾患治療の適応を持つ初のデバイスとなったことで注目されている。これにより専用静脈ステント留置術の対象人口が拡大し、互換性のあるアクセス、画像診断、閉鎖用アクセサリーの需要が高まっている。
膝下重症下肢虚血(below-the-knee CLTI)および長病変PADも、解剖学的に特化した処置効率化デザインにとって空白地帯を生み出している。2026年7月、Abbottはより長い(76mm)Esprit BTKシステムについてFDA承認を取得した。これは長いBTK病変を対象に、デバイス交換回数を減らし、処置ワークフローを短縮することを狙ったもので、外来移行と価値ベース購買の圧力に合致している。動脈および静脈インターベンション全般にわたり、メーカーはエビデンス構築とマルチモーダルガイダンスへの投資も進めており、IVUS支援によるサイジングおよびデプロイメント、ならびに生体吸収性スキャフォールドや柔軟性ポリマー構造といったプラットフォームへの注目が高まっている。これらの傾向は、治療デバイスとステアラブルアクセス、画像診断対応の消耗品、閉鎖システムを組み合わせた統合ポートフォリオを後押ししている。
Recent Industry Developments in 末梢血管デバイスおよびアクセサリー市場
- 2026年7月:Abbottは、膝下重症下肢虚血向けのより長い(76mm)Esprit BTKシステムについて米国FDA承認を取得した。治療長の延長は、デバイス交換回数の削減と長いBTK病変におけるワークフローの簡素化を狙ったもので、スループットと安定した治療成績を重視する施設での採用を後押しする。
- 2026年5月:Boston Scientificは、ELEGANCEレジストリにおいて、血管内リソトリプシー(IVL)システムSeismiqによる初症例治療を実施した。レジストリに基づくエビデンス構築は、末梢動脈疾患における広範な臨床採用の議論を後押しし、IVLを競争の激しい病変前処置セグメントとして強化するものである。
- 2025年4月:Boston Scientificは、最大6億6,400万米ドルでBolt Medicalの買収を完了し、音響波IVL技術を追加した。この取引により、Boston ScientificのIVLプラットフォームの厚みが増し、補完的な末梢治療および血管前処置ソリューションを単一ポートフォリオの下で提供する能力が強化された。


末梢血管デバイスおよびアクセサリー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、心臓および脳以外の血管障害を診断、アクセス、治療するために使用される末梢血管デバイスおよびアクセサリーからの収益を対象とする。価値はメーカー販売価格ベースで、実際の処置使用に紐づけて算出している。
対象範囲の除外事項:植込み型心臓デバイスおよび神経インターベンション製品、再生医療機器、末梢血管処置に特化しない一般的な病院用消耗品は除外している。
セグメンテーション概要
- 製品タイプ別
- デバイス(金額)
- 経皮的経管的血管形成術(PTA)バルーン
- 末梢ステント(ベアメタル、薬剤溶出、カバードステント)
- アテレクトミーデバイス
- スロンベクトミーデバイス
- 下大静脈(IVC)フィルター
- 塞栓保護デバイス
- アクセサリー(金額)
- ガイドワイヤー
- イントロデューサーシース
- 血管閉鎖デバイス
- 圧迫デバイス
- デバイス(金額)
- 用途別(金額)
- 末梢動脈疾患
- 深部静脈血栓症
- 静脈瘤
- 血液透析アクセス
- エンドユーザー別(金額)
- 病院
- 外来手術センター
- 専門クリニック
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、末梢血管インターベンションに関する需要と診療経路のロジックを構築することから始まり、その後、それらの処置に登場するデバイスグループをマッピングする。処置パターンと関連する診療形態を理解するために、米国FDA医療機器データベース、米国メディケア・メディケイドサービスセンターの適用範囲・コーディングファイル、CDC健康統計、OECD健康データなどの公開情報源を使用している。
モデルの現実性を保つため、臨床利用動向に関する査読済みの血管・インターベンショナルラジオロジー系学術誌や、デバイスカテゴリーおよび標準規格を説明する業界団体資料も参照している。企業年次報告書、投資家向け資料、信頼性の高い医療関連報道は、製品構成、地域別展開、価格動向のクロスチェックに使用している。必要に応じて、メーカーの収益内訳やイノベーションのペースに関するギャップを埋めるため、企業財務や特許データベースの有料サブスクリプションも利用している。これらは例示的な情報源であり、収集、検証、明確化のために他にも多くの公開・有料情報源が使用されている。
一次インタビューおよび調査
一次情報は、末梢血管内治療に関わるデバイス側リーダー、営業・マーケティングチーム、販売代理店、および臨床医との構造化インタビューおよび短時間の調査から得ている。これらの議論を通じて、症例ごとに日常的に使用されるもの、地域や入札パターンによる価格の変動、予算逼迫時に代替される製品グループを確認している。本市場はグローバル市場であるため、単一の償還制度に前提が左右されないよう、主要地域間で見解のバランスを取っている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:36% | CXO:14% | APAC:41% |
| ミドルティア:42% | 機能/事業部門リーダー:33% | EMEA:34% |
| 中小企業:22% | マネージャー:53% | 南北アメリカ:25% |
市場規模算定と予測
市場規模の算定はトップダウン方式を用いて構築されており、処置件数と診療形態の活動を健康統計、償還シグナル、臨床採用パターンから再構築し、それをデバイス需要に変換している。過大計上を避けるため、処置タイプ別に使用ルールを適用し、日常的に必要とされるデバイスおよびアクセサリーのみを含めている。例えば、ガイドワイヤーおよびイントロデューサーシースは、標準的なアクセスおよびデリバリーフローの一部である場合にのみ計上される。
その後、合計値は選択的なボトムアップチェックを通じて裏付けられる。例えば製品グループ別のサプライヤー収益サンプルを積み上げ、含意される平均販売価格をインタビューフィードバックおよび公開価格シグナルと照合して検証する。モデルを動かす主要インプットには、末梢動脈疾患および静脈血栓塞栓症の治療動向、血管形成術・ステント留置術の処置構成、薬剤コーティングバルーンおよびアテレクトミーの採用、外来・アンビュラトリー環境へのシフト、価格に影響する地域別償還・入札圧力が含まれる。
予測については、処置件数の成長、技術採用、価格の正常化に関する異なる経路を反映できるよう、シナリオ分析を使用している。より小規模なカテゴリーで詳細な内訳が得られない場合は、類似デバイスグループからの代替比率でギャップを埋め、最終的な市場数値を確定する前に、その比率を一次情報によるフィードバックで再検証している。
データ検証と更新サイクル
アウトプットは、処置側の需要シグナル、サプライヤー側の収益動向、価格妥当性チェックの3つの層にわたる三角測量を通じて検証される。含意されるASPの急激な変動、診療能力と一致しない地域シェア、既知の償還制度の変更と矛盾する成長率などの異常値をスクリーニングし、それらの例外は最終承認前に見直され、修正される。
各レポートは複数段階の社内レビューを経ており、最大の価値プールを左右する前提は、乖離が重要な場合にはフォローアップ調査を通じて再確認される。レポートは年次で更新され、大きな規制措置、償還制度の変化、または新製品の発売が採用状況に重大な変化をもたらす場合には、中間更新が行われる。納品前には、アナリストが最新の視点をクライアントに提供できるよう、最終的な見直しを実施する。
Mordor Intelligenceの末梢血管デバイスおよびアクセサリー市場規模と他の公表推定値との比較
末梢血管デバイスおよびアクセサリーに関する公表市場価値は、同一のトピックに見えても、対象製品セットと価格ポイントが必ずしも整合していないため、異なる場合がある。最も大きな違いは、通常、アクセサリー収益が広く計上されているかどうか、再生医療機器の扱い方、そして数値が処置需要シグナルから構築されているか、それとも広範な企業収益配分から構築されているかによって生じる。
一部の推定値には、隣接する心臓または神経インターベンション製品が含まれていたり、全地域にわたって薬剤コーティング技術のより積極的な採用曲線が報告されていたりする。Mordor Intelligenceでは、アクセサリー収益は末梢血管処置キットの不可欠な構成要素である場合にのみ計上し、心臓、神経、および再生医療機器は除外することで、その値がより明確に末梢インターベンション需要プールを反映するようにしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 19.38 B (2026) | |
| グローバルコンサルティング会社A | USD 21.10 B (2026) | 心臓または神経インターベンション関連ツールを一般的に含むより広範なバンドルを使用し、一般的なアクセス用消耗品をより広く計上しているため、アクセサリー関連収益が膨らんでいる。 |
| 業界誌B | USD 17.60 B (2026) | 処置件数の成長と価格実現に関して保守的な前提を置いたメーカー収益マッピングにより多く依存しており、処置キットに紐づくより小規模なアクセサリーカテゴリーをしばしば過小に捕捉している。 |
差異は主に、末梢処置に紐づくアクセサリーとして何を計上するか、そしてそのモデルが実際のインターベンション件数にどれだけ密接に結びついているかに起因する。製品の包含ルールを明確に保ち、含意される価格と成長率を現場のフィードバックと照合し続けることで、最終的な値は明確なインプットと再現可能な手順にまで追跡可能な状態を保っている。


レポートで回答される主要な質問
末梢血管デバイスおよびアクセサリー市場の現在の規模はいくらですか?
市場は2026年に190億3,800万米ドルと評価されており、2031年までに250億7,000万米ドルに達すると予測されています。
最も急成長している製品セグメントはどれですか?
ガイドワイヤー、シース、閉鎖デバイスなどのアクセサリーは、2031年にかけてCAGR 5.94%で拡大し、コアデバイスを上回るペースで成長すると予測されています。
なぜ外来手術センターは将来の成長にとって重要なのですか?
ASCは低コストの外来設定で複雑な血管処置を可能にし、そのシェアは支払者が日帰り退院経路を評価する中で2026年〜2031年にかけてCAGR 6.73%で上昇しています。
最も高い成長機会を提供している地域はどこですか?
アジア太平洋地域が2031年にかけてCAGR 7.05%でリードしており、中国、インド、東南アジアにおける大規模な患者プールとカテーテル検査室インフラの拡充によって牽引されています。
AI技術は市場にどのような影響を与えていますか?
AI誘導イメージングプラットフォームは処置時間を短縮し、放射線被曝を削減し、標的血管不全率を低下させることで、ベンダーがプレミアム価格を維持できるようにしています。
最終更新日:



