
血液分析装置市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
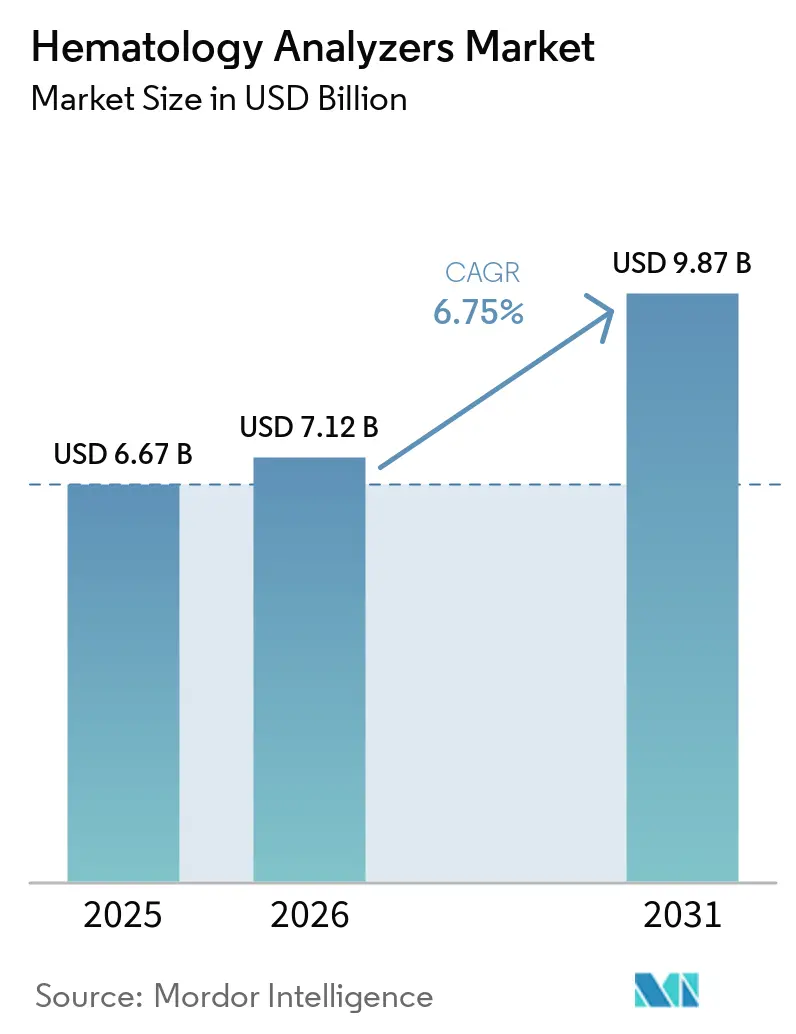
| 市場規模 (2026) | 7.12 十億米ドル |
| 市場規模 (2031) | 9.87 十億米ドル |
| 成長率 (2026 - 2031) | 6.75 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる血液分析装置市場分析
2026年の血液分析装置市場規模は71億2,000万米ドルと推定され、2025年の66億7,000万米ドルから成長し、2031年には98億7,000万米ドルに達する予測であり、2026年から2031年にかけてCAGR 6.75%で成長する。持続的な成長は三つの構造的変化を基盤としている。すなわち、中所得国における3分画から5分画・6分画システムへの急速な移行、新生児および高齢者疾患に対する公共部門のスクリーニング義務化、そして形態分析・フローサイトメトリー・化学データを単一ワークセルに統合する人工知能ツールの着実な普及である。上流では、高度な分画分析が専用希釈液・界面活性剤・標準物質を必要とするため試薬消費量が加速し、検査室は長期的な供給契約に縛られる。下流では、病院統合と集中型メガラボの台頭が、多拠点ネットワーク全体でトレーサビリティを維持しながら2時間以内のターンアラウンド目標を達成できる高スループット自動化への需要を強化する。さらに、AIを活用した事前分類は手動塗抹標本レビュー時間を大幅に短縮し、臨床検査技師不足を緩和するとともに分析装置の稼働率を向上させる。この傾向は北米で最も顕著であり、中国および日本・インドのトップクラス参照検査室でも顕在化しつつある。
主要レポートの要点
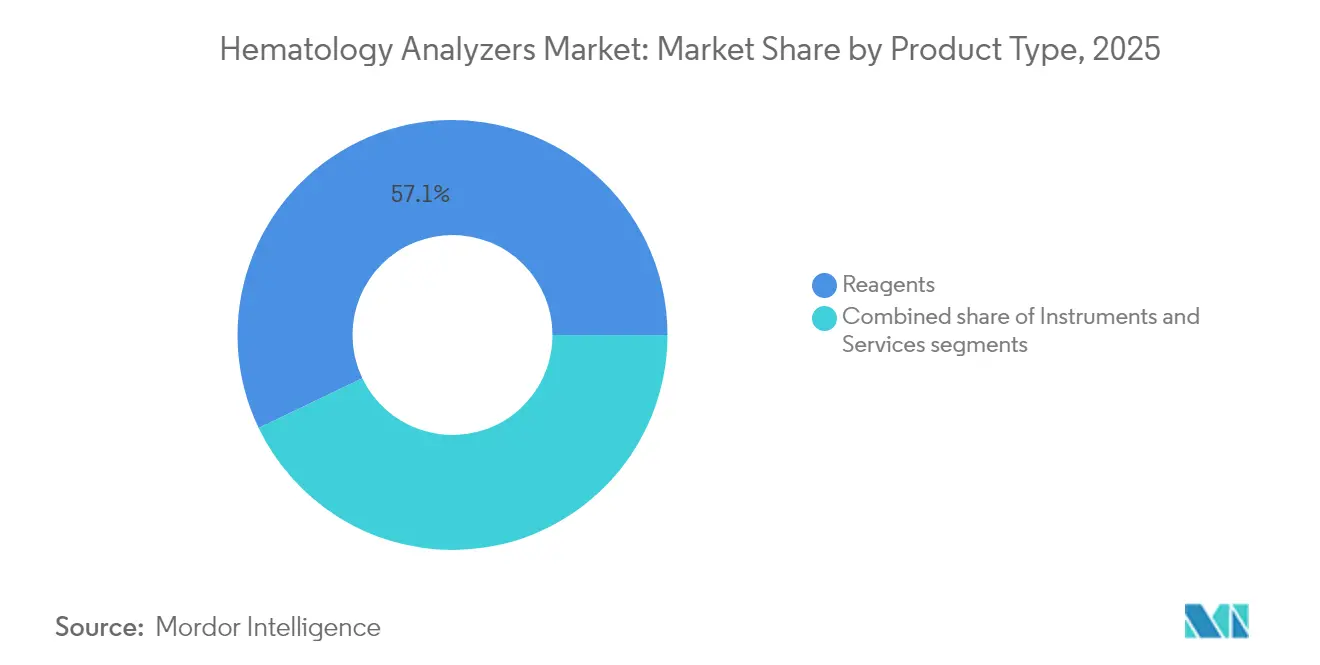
- 製品タイプ別では、試薬が2025年の世界収益の57.12%を占め、2031年にかけてCAGR 8.15%で拡大する見通しである。
- モダリティ別では、全自動システムが2024年に最高の日次処理サンプル量を処理する支配的なプラットフォームであり続けた。半自動モデルは導入率が低く、個別の成長率は報告されていない。
- エンドユーザー別では、病院検査室が2024年の検査量で最大のシェアを占め、商業的参照検査機関は特定のCAGRは公表されていないものの最も急速に拡大する顧客層を代表した。
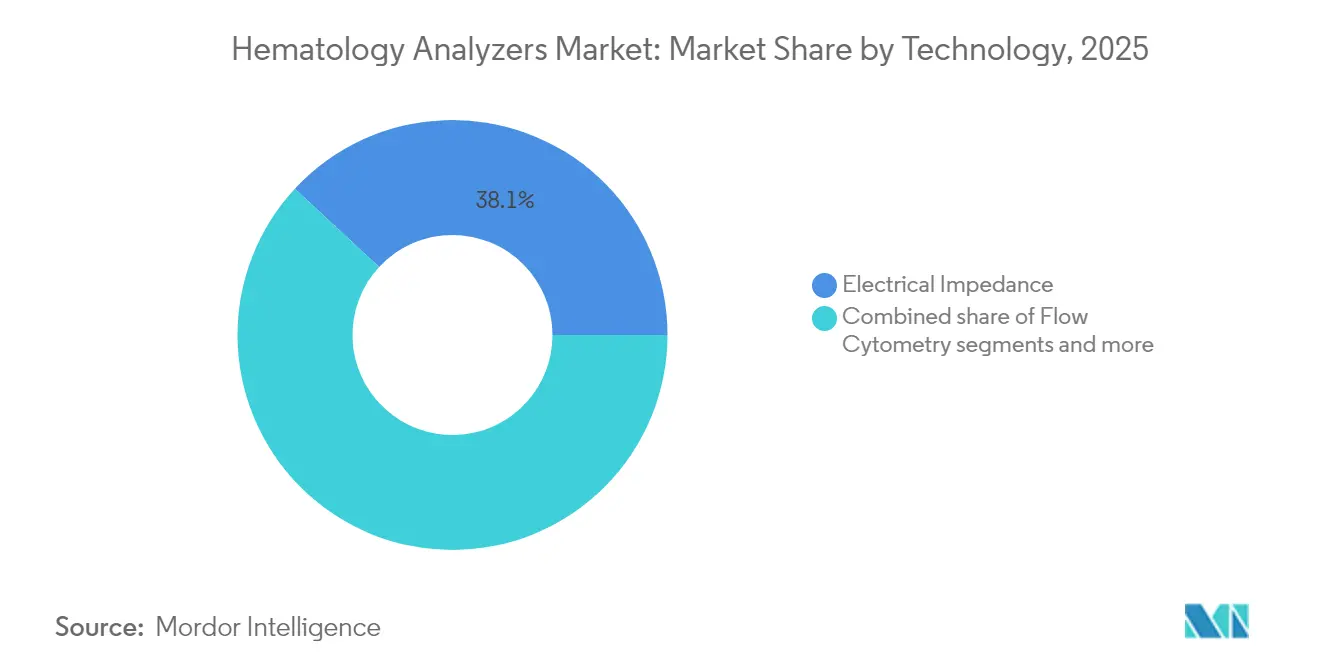
- 技術別では、電気インピーダンスが2025年の収益シェア38.10%でトップとなり、フローサイトメトリープラットフォームが最も速い導入ペースを記録したが、定量的なCAGRは提供されていない。
- 用途別では、貧血検査が2025年の売上高の37.45%を占め、血液がん診断は2031年までにCAGR 7.55%で拡大する見通しである。
- 地域別では、北米が2025年の世界収益の39.85%を占め、アジア太平洋地域は2031年にかけてCAGR 6.95%を記録する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 血液疾患の罹患率上昇 | +1.8% | 北米、欧州 | 長期(4年以上) |
| 中所得国における5分画・6分画分析装置の普及 | +1.2% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 中期(2~4年) |
| 中央検査室ネットワークの統合 | +0.9% | 北米、欧州連合(EU) | 中期(2~4年) |
| 血液検査・化学検査統合ワークセルへの移行 | +0.7% | グローバル | 長期(4年以上) |
| AIによる事前分類 | +1.1% | 先進国市場 | 短期(2年以内) |
| 政府による新生児スクリーニング義務化 | +0.8% | アジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
血液疾患罹患率の上昇
白血病、リンパ腫、骨髄腫の有病率の上昇が、高度な分類分析に対する持続的な需要を押し上げている。高所得国のがん登録データによると、2024年には死亡率が横ばいであるにもかかわらず、非ホジキンリンパ腫の症例数がさらに増加しており、標準的な3分類装置では対応できない高感度の細胞フラグアルゴリズムの必要性が浮き彫りになっている。高齢化する人口は検査量をさらに増大させており、2024年においてメディケア受給者の血液がん診断率は2.68%であったのに対し、雇用主保険加入者では0.31%にとどまり、人口動態的な負荷だけで分析装置のアップグレードが促進されることが示されている。そのため、検査機関は高解像度光学経路、AIクラシファイア、デジタルレポーティングを統合したプラットフォームを優先し、血液分析装置市場全体において偽陰性を低減し、治療上の意思決定を加速させている。
中所得国における5分画・6分画分析装置の普及拡大
中国、インド、ブラジル、エジプトの各国政府は、旧来の3分類装置を5分類または6分類白血球システムに置き換えるインフラ近代化プログラムを加速させている。経済モデリングによると、高度な分析装置を用いたポイント・オブ・ケアでのHbA1cスクリーニングは、中国の都市部および農村部の医療センターにおいてコスト効率が高いことが示されており、血液学分野への展開との類似性が生まれている。ベンダーは複数年にわたる試薬契約とリモートサービスパッケージをバンドル提供することで優位性を活かし、これらの高成長地域において継続的な収益源を確立し、血液分析装置市場における地位を強化している。
米国およびEUにおける中央検査室ネットワークの統合
病院合併とプライベート・エクイティによる買収が独立した臨床検査室の総数を減少させる一方、サイト当たりの平均日次検査量は急増している。大規模ネットワークは、サンプルの自動ルーティング・結果の自動確認、および地理的に分散した採血センター全体で一貫したパフォーマンスを実現できる高スループット分析装置を求める。Labcorpの大陸規模のワークフローはその規模のメリットを示している。標準化されたプラットフォームはテスト当たりコストを下げ、試薬供給契約の交渉時における購買力を強化する。
AIによる事前分類によるレビュー時間の短縮
人工知能モジュールは今や、通常の塗抹標本における骨髄芽球で91%、異型リンパ球で88%の感度を達成しており、早期導入施設では手動レビュー時間を半分以上削減している。この機能は医療技術者の慢性的不足を補い、残業コストを削減する。初期導入施設ではスライドのやり直しが測定可能なレベルで減少し、分析装置の稼働率とスループットが向上していることも確認されている。
制約要因影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 200床未満病院における設備投資予算の凍結 | -1.4% | 地方・地域病院への影響が最も大きいグローバル全体 | 中期(2~4年) |
| 南米における再整備済み分析装置の再使用 | -0.6% | 南米を中心とし、その他の新興市場にも波及 | 中期(2~4年) |
| テストメニュー拡大を遅らせる資格を持つ血液病理医の不足 | -0.8% | 開発途上地域で深刻な不足が見られるグローバル全体 | 長期(4年以上) |
| 半導体フローセルのサプライチェーンの脆弱性 | -0.5% | 地政学的緊張時に影響が最も大きいグローバル全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
200床未満病院における設備投資予算の凍結
地域病院は人件費の増大と診療報酬の低下に直面し、設備投資プロジェクトを後回しにしている。欠員調査では検査部門全体で二桁台の人員不足が明らかになっており、理事会が数百万ドルの分析装置更新を正当化することを困難にしている。そのため小規模施設は老朽化した装置のサービス契約を延長する傾向にあり、ダウンタイムリスクの増大と農村部住民の高度診断へのアクセス制限をもたらしている。
テストメニュー拡大を遅らせる資格を持つ血液病理医の不足
米国では推定2万人から2万5,000人の検査技師が不足しており、新たな分析装置が設置されても複雑な異常細胞アッセイの展開が制約されている。人材流出により才能不足はさらに深刻化しており、多くの検査室が次世代プラットフォームを差別化する拡張テストメニューを活用できない状況にある。継続する労働力不足はプレミアム分析装置からの近期的な収益上昇を抑制する恐れがある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
試薬が継続的な経常収益のモメンタムを維持試薬は2025年の血液分析装置市場規模の57.12%を創出し、検査量の増加と単一ベンダーに顧客を縛り付ける専用処方によって牽引された。予測可能な交換サイクルが2031年までのCAGR 8.15%を下支えし、中央検査室が新ユニット購入前に機器稼働率を最大化するため、ハードウェア追加分を上回るペースとなっている。AIベースの形態分析に適した高度な界面活性剤混合物・核酸色素・安定化バッファーが平均販売価格とマージンプロファイルをさらに押し上げている。
機器の収益は試薬貢献額には及ばないが、特に中所得購入者が長期的に低いテスト当たり試薬消費量を見込んで5分画システムに一気に移行するなかで、プラットフォーム普及において引き続き重要な役割を果たしている。ポイント・オブ・ケア分析装置はトラウマ処置室や腫瘍科注入センターにおいてニッチな領域を切り開き、試薬コストは高いが60秒のターンアラウンドを提供する。サービスは最も小さなセグメントであるが、アルゴリズム更新とリモートパフォーマンス監視がAI分類精度の維持にとって今やミッションクリティカルであるため、戦略的重要性を増している。


注記: 全個別セグメントのシェアはレポート購入時に入手可能
モダリティ別:
全自動システムが検査室ワークフローを支配中央検査室が一貫性・バーコード駆動のトレーサビリティ・98%の一次通過精度ベンチマークを追求するなか、自動化機器が2024年の価値シェアで支配的な位置を占めた。自動化ユニットの血液分析装置市場シェアは、「ダークラボ」コンセプトがパイロットから本番に移行し、人手を介さずに24時間365日ラックをロードするロボット工学を活用するにつれ、さらに拡大する見込みである。半自動モデルは、予測不可能なワークフローや資本予算が限られた衛星クリニックや血液バンクでの適切性を維持している。
AIを組み込んだオートテスティングがエラー率曲線を押し下げ、フラグ付きサンプルの手動分画に技術者を解放する。並行して、ベンダーは複数拠点にわたる分析装置稼働率をベンチマークするクラウドダッシュボードをバンドルし、複数病院グループが新規購入を承認するのではなく使用率の低いユニットを再配備できるようにしている。この資産最適化ロジックが顧客をベンダーエコシステムにさらに縛り付け、各ハードウェアインストールのライフタイムバリューを強化する。
エンドユーザー別:
病院検査室が検査量の中核を担う病院検査室は入院患者および外来患者の全血球算定(CBC)の大部分を処理し、高性能な統合スライド作製機能付き分析装置を正当化するスケールエコノミーを生み出している。調達委員会は血液・化学・免疫測定プラットフォームを8年ごとに同期して更新する企業全体のリフレッシュサイクルを採用する傾向が高まっており、このペースはサービス契約価格モデルに支持されている。商業的参照機関は、専門要員を欠く小規模病院や開業医向けに凝固・高度フローパネルをアウトソーシングするなかで、パーセンテージベースで速い成長を遂げている。
学術・研究センターはオープンチューブサンプリングポート・高度なフラグ機能・臨床試験プロトコルのための生データエクスポートを求め、デジタルイメージング拡張機能の早期採用者となっている。血液バンクは低いキャリーオーバー係数と高い赤血球インピーダンス分解能を持つ献血者スクリーニング認定分析装置を好む。こうした多様な要件が総じてベンダーに、ベッドサイドカートリッジから毎時500サンプル処理の自動化ラインまでをカバーする多形態ポートフォリオの維持を求める。
技術別:
電気インピーダンスがハイブリッドイノベーションの中でリーダー地位を維持電気インピーダンスは2025年の収益の38.10%を占め、低テストコストと大量処理環境に適した堅牢な設計によって支えられている。フローサイトメトリーはより高価であるが、免疫表現型検査が腫瘍科の診断経路の中核となるにつれて最も速い成長を記録している。携帯型磁気フローサイトメトリーの試作品はポイント・オブ・ケアでのCD4カウントを可能にすることが期待されており、プライマリケアクリニックにおける将来の機会を示唆している。
レーザー散乱と蛍光は体液細胞数計測などの特殊ニッチを占め、デジタルイメージングはAI形態分析と高解像度スライドスキャンを組み合わせることでそのギャップを埋めている。イメージングフローサイトメトリーは定量的蛍光シグナルと細胞写真を同時に取得する両方の長所を兼ね備え、古典的なインピーダンスカウンターに近いスループットで単一細胞分析を実現する。したがってベンダーは、フットプリントを増やすことなくアドレス可能なメニューを広げるために、単一シャーシ内に複数の検出チャネルを組み込むハイブリッドパイプラインを追求している。

注記: 全個別セグメントのシェアはレポート購入時に入手可能
用途別:
貧血が支配的、腫瘍科が漸進的な成長を牽引貧血パネルは2025年の世界収益の37.45%を創出し、入院患者・外来患者・予防ケアの各領域でCBCへの普遍的な依存度が高いことによる。絶対的な検査量は低罹患率地域においても試薬の購入を確保する。一方、血液がん診断はCAGR 7.55%で高利益率の付加的検査を追加し、高度な免疫表現型検査とデジタルイメージング機能を必要とする。
出血性疾患のモニタリングは特に血小板マッピングと粘弾性試験を展開する外科センターにおいて安定した収益貢献をもたらす。遺伝性貧血・サラセミアスクリーニングプログラムが成熟するにつれて遺伝性疾患パネルが拡大しており、インドの多施設鎌状赤血球コホートだけで2027年までに毎年数百万人の新生児がスクリーニングされる見込みである。敗血症アラートアルゴリズムが左方移動パターンと未熟顆粒球を追跡することで感染症検出が強化され、救急外来の混雑期における分析装置使用量がさらに向上する。
地域分析
北米血液分析装置市場
北米は2025年の世界販売シェアの39.85%を占め、統合ワークセルの導入を引き続き優先している。この統合ワークセルは、統一ミドルウェアを通じて血液学、化学、および分子アッセイを連携させるものである。遺伝子治療向けの新たなDRGを含むメィケア償還制度改革は、適格性判定および毒性モニタリングに使用される精密CBC(全血球計算)パラメータへの需要を間接的に押し上げている。カナダおよびメキシコでは、州レベルの近代化基金および民間セクターの拡大により、老朽化した3パート分類計数装置がAI対応機器へと置き換えられ、段階的な成長が加わっている。
アジア太平洋血液分析装置市場
アジア太平洋地域は6.95%のCAGRで拡大しており、人口動態的な重みと公衆衛生上の義務付けによって勢いを増している。中国では地中海貧血(サラセミア)保因者の有病率が8.95%に達しており、コスト規律を維持しながら1時間あたり120検体を処理できる中位クラスの分析装置を備えた大規模スクリーニングネットワークに対する省レベルの資金拠出を促進している。インドの国家鎌状赤血球症撲滅ミッションは、地区病院の高スループットシステムが農村クリニックから乾燥血液スポットカードを受け取るハブ・アンド・スポークモデルを採用しており、このワークフローは試薬の安定性と堅牢なリモート診断に依存している。日本およ韓国は成熟した自動化スイートを展開しつつも、労働力効率向上のためにAI形態学への継続的なアップグレードを進めている。
欧州血液分析装置市場
欧州では、体外診断医療機器規制(IVDR)のタイムラインによって複雑化した安定した代替需要が見られる。2024/1860延長措置により、検査機関は猶予期間を得ているが、厳格な市販後サーベイランスに裏付けられたCE認証プラットフォームへの調達が促進されており、深い規制専門知識を持つ既存企業が優位に立っている。ドイツは自動化の必要性を示す好例であり、MVZによるABBロボットの導入により検体スループットが25%向上し、他の高賃金経済圏における先例となっている。
規制環境
血液学分析装置はin vitro診断医療機器として規制されており、市場アクセスは市販前審査、品質システム適合性、および各国固有の性能基準によって形成される。米国では、自動血液学分析装置は通常Class II機器(21 CFR 864.5220、製品コードGKX)に分類され、多くの場合510(k)経路が用いられる。2025年にはアボットのAlinity h-series(K243283)やSysmexのXR-10(K250943)などのシステムが新たに認可を受け、実質的同等性の主張と認知規格に支えられた継続的なプラットフォーム更新サイクルを示している。
2026年2月2日にFDAの品質管理システム規則(QMSR)が施行されたことで、品質および適合性要件は2026年に一層厳格化した。これにより21 CFR Part 820はISO 13485:2016と整合し、機器および試薬全体にわたる設計管理、サプライヤー管理、市販後プロセスの重視が高まった。欧州では、IVDRの実施が血液学システムおよび付随試薬に対する認証能力と文書化の深さに影響を及ぼし続けており、中国では2024年11月1日に施行された国家衛生健康委員会のWS/T 406-2024規格が、日常臨床血液学分析対象物に関する新たな適合性の基準として加わった。この変更は分析性能の検証および実験室品質手順に対する期待を強化するものである。
バリューチェーン分析
血液学分析装置のバリューチェーンは、専門部品サプライヤー(精密流体制御、ポンプ・バルブ、散乱/蛍光用の光学モジュールおよびレーザー、検出器、電子基板)、試薬調合業者(溶血剤、色素、緩衝液、キャリブレーター、コントロール)、ハードウェアとミドルウェアおよびアルゴリズムを統合する機器OEM、そして病院検査室および商業リファレンスネットワークでシステムを設置・検証・保守する販売業者/サービス網を含む。試薬がこの市場で最大の収益プールを占めており(2025年で57.12%のシェア)、OEMは独自の消耗品とQC材料を中心にプラットフォームを設計するため、試薬品質の一貫性やコールドチェーン・安定性管理が性能と継続的収益の両面で中心的な要素となっている。
下流では、導入は検査室情報システムおよび自動化ラインとのワークフロー統合に依存し、フィールドサービス、遠隔モニタリング、フラグ性能とトレーサビリティを維持するための定期的なソフトウェアおよびアルゴリズム更新に支えられている。デジタル形態学とAIを既設機器群に拡張するパートナーシップも、商業化チェーンの一部を成す。例えばScopio Labsは2025年1月にSiemens Healthineersとの戦略的提携を拡大し、全視野骨髄穿刺液デジタルソリューションのグローバル販売を含めるようにした。これは、画像処理、分析、販路がコアとなる血液学ハードウェアおよびサービス契約とますます一体化していることを示している。
競争環境
市場集中度
業界集中度は、大規模な設置ベースと試薬の排他性に支えられ、中程度を維持している。Sysmexはそのアライアンス、CellaVisionとの提携を活用し、統合された品質管理(QC)ソフトウェアの下でデジタル形態スキャナーをXNシリーズカウンターとバンドルすることで、米国の血液分析装置市場の約85%のシェアを確保している。Beckman Coulter、Siemens Healthineers、およびAbbott Laboratoriesは化学・血液検査統合により差別化を図り、貧血病因や腫瘍科プロトコルのためのシングルチューブリフレックス検査を可能にしている。
戦略的M&Aがサプライダイナミクスを塗り替えている。Advanced InstrumentsによるNova Biomedicalの22億米ドルの買収は、電解質・ブドウ糖検査領域への進出をもたらし、確立された試薬フランチャイズと真っ向から競争するワンストップ消耗品プラットフォームを形成した。Rocheは6億ユーロをドイツの試薬メガプラントに投じることを確約し、2028年までに450種類の主要原材料を内製化することで自社のcobasヘマトロジーラインの供給確実性を向上させる。
AI専門企業とのパートナーシップが大規模な研究開発費を要せずに製品刷新サイクルを加速させる。Siemens HealthineersとScopio Labsとの契約はAtellica 2200ユニットに全視野デジタル形態解析を組み込み、塗抹標本レビューを合理化し外部スライドスキャナーを削減する。BDはBioseroと連携してBD FACSアナライザーにロボット式液体ハンドラーを統合し、細胞療法パイプライン向けの高コンテントスクリーニングを必要とする製薬クライアントをターゲットとしている。スタートアップ企業は単一細胞分析または分散型腫瘍科センター向けにチューニングされたマイクロ流体プラットフォームに特化することで空白領域を活用し、労働力効率指標を背景にシリーズA資金調達を獲得している。
血液分析装置業界リーダー
-
Abbott Laboratories
-
HORIBA Ltd
-
Siemens Healthineers
-
Sysmex Corporation
-
Danaher Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
血液分析装置市場 このレポートでカバーされる企業
- 3M
- Abbott Laboratories
- Johnson & Johnson
- Novartis
- Teva Pharmaceutical Industries
- Hisamitsu Pharmaceutical
- GlaxoSmithKline
- Bayer
- Viatris
- LTS Lohmann Therapie-Systeme
- Nitto Denko
- Corium LLC
- Agile Therapeutics Inc.
- UCB
- Luye Pharma Group Ltd.
- Zydus Lifesciences Ltd.
- Sparsha Pharma International Pvt Ltd
- Tapemark Inc.
- AdhexPharma
市場機会と将来展望
主要な機会は、デジタル形態学、AIによる前分類、統合ワークセル接続を日常の血液学ワークフローに組み込むことで、日常的なCBC検査をより高付加価値な意思決定支援へ移行させることである。2026年の製品動向はこの方向性を反映している。Sysmex Americaは次世代XR-Series(高容量検査室向けのXR-10モジュールおよびXR-9000構成を含む)を発表し、Siemens Healthineersは中~高容量検査室向けにAtellica HEMA 580を米国で発表した。両発表とも、スループット、自動化統合、より一貫したサンプル取り扱いに重点を置いている。これらの動向は、集中型メガラボにおける高スループット自動化の重視と、技師不足の中で手動塗抹検査時間を削減する必要性に関する本レポートの見解と一致する。
規制および規格の整合性は、適合機器・試薬・文書を地域全体でより迅速な導入プレイブックにまとめて提供できるベンダーに対して新たな余地を開く。2026年2月2日に施行されたFDAのQMSRは、ISO 13485に整合した品質システムおよびより厳格なサプライヤー管理の重要性を高めており、一方中国は2024年11月1日に施行されたWS/T 406-2024によって分析性能に対する期待を厳格化した。これは、分析装置の設置とともに標準化されたQCおよび検証ツールキットの導入を支援する可能性がある。別の観点では、血液学に炎症マーカーなどを加え、単一の検体から検査項目を拡張するコンパクトな多項目設計が、資本制約とより実用的な結果への需要のバランスを取る現場において差別化された導入選択肢を提供する。
最近の産業開発事情 血液分析装置市場
- 2026年7月:Siemens Healthineersは、中~高容量検査室向けAtellica HEMA 580 Analyzerの米国市場デビューを発表した。本システムは連続サンプル混合とオートメーション志向の設計を特徴とし、より高いスループットでの一貫性向上を実現する。この発売により、血液学がより広範な自動化およびデジタルレビューワークフローと結び付くことが増える統合ワークセルにおいて、Siemens Healthineersの競争力が強化される。
- 2025年2月:Abbott LaboratoriesはClass IIの血液学機器フレームワークの下で、Alinity h-seriesシステムに対するFDAの510(k)認可(K243283)を取得した。この認可は、実質的同等性を有する機器向けの既知の規制経路を通じて、米国における商業化と設置台数拡大を支援する。また、病院およびリファレンス検査室における買い替えサイクルを促進する上での規制対応の重要性を再確認するものでもある。
- 2024年12月:Rocheはドイツ・ペンツベルクにおいて6億ユーロ規模の診断製品生産センターの建設を開始した。これは血液学および他分野にわたる試薬供給の確保を目的としている。この投資は、分析装置の収益性を支える高容量消耗品に対する垂直統合と供給保証を目標としている。欧州主要拠点における製造能力の拡大は、途切れない試薬供給に依存する大規模検査室ネットワークの調達安定化にも寄与する。
血液分析装置市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、臨床環境における日常的および高度な血球検査の実施に使用される血液分析装置から生じる収益を対象としており、検査機関および病院に設置されたシステム、ならびにそれらのシステムに紐づく分析装置主導のサービス活動を含む。
対象外の範囲:分析装置を基盤としない広義の血液学的診断は除外し、一般的な検査室ITシステム、検体採取用品、および関連性のない検査室自動化ハードウェアも除外する。
セグメンテーションの概要
- 放出技術別(評価額)
- 薬物含有接着剤
- リザーバー型
- マトリックス型
- マイクロニードル補助型
- その他
- 治療領域別(評価額)
- 禁煙
- ホルモン補充療法
- 疼痛管理
- 神経系疾患
- 循環器疾患
- 避妊
- その他
- 接着技術別(評価額)
- アクリレート系接着剤
- シリコーン系接着剤
- ハイドロゲル系接着剤
- その他の接着剤
- 販売チャネル別(評価額)
- 病院薬局
- 小売薬局
- オンライン薬局
- その他
- 地域別(評価額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 湾岸協力会議(GCC)諸国
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、公衆衛生および検査室利用に関するシグナルをもとに需要プールと検査量を把握することから始まる。米国CDC、世界保健機関、世界銀行、OECDの医療統計、および米国FDAの製品認可や関連技術の変化に関する情報を含む公的規制機関のページなどを参照した。
国別にモデルの精度を高めるため、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道資も活用し、設置状況、検査スループット、および典型的な更新パターンを把握した。利用可能な場合には、企業財務・インテリジェンス、ニュース・財務情報、特許データベースに特化した有料サブスクリプションからの補足シグナルも取得し、技術採用のタイミングを計り、収益構成の前提を相互検証した。これらの例は網羅的なものではなく、データ収集、インプットの検証、および未解決の疑問点の明確化のために、他にも多数の公開情報源を参照した。
一次インタビューおよびサーベイ
一次調査は、公開データでは把握しにくいモデルの前提条件、特に価格帯、設置ベースのダイナミクス、およびエンドユーザー別の中〜高スループット分析装置の構成比を検証するために活用した。APAC、EMEA、アメリカ大陸にわたるメーカー、販売代理店、独立系検査機関、病院検査室責任者、およびサービス組織と対話し、デスクリサーチのギャップを補完するとともに、最終的な規模算定を実際の購買パターンと照合した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:15% | APAC:49% |
| 中位層:46% | 部門・ユニットリーダー:39% | EMEA:32% |
| 中小規模プレイヤー:15% | マネージャー:46% | アメリカ大陸:19% |
市場規模の算定と予測
規模算定においては、トップダウンアプローチにより対応可能な検査ワークロードを再構築し、分析装置の導入経済性と照合した上で、地域別の年間収益に換算する。過大計上を避けるため、分析装置本体の収益と、合計値を膨らませる可能性のある隣接支出を分離し、設置を単発イベントとして扱うのではなく、典型的な更新サイクルを考慮して調整する。
モデルでは、血液学的スループットの代理指標としてのCBC検査量、3分類システムと5分類システムで処理される検査の割合、分析装置クラス別の平均日次スループット、分析装置の更新率およびサービスカバレッジ率、ならびに機器およびサービス契約の地域別価格帯などの実務的なインプットを使用する。小規模国でデータのギャップが生じる場合は、まず人口の年齢構成や病院・検査室のキャパシティ動向などの代理指標を用い、その後インタューのフィードバックを用いて修正する。
予測は多変量回帰チェックを伴うシナリオ分析を用いて実施し、需要成長を検査量、検査室の統合、および自動化採用率に連動させる。結果は、サンプリングされた平均販売価格と推定設置台数の積や調達タイミングのチャネルチェック、サプライヤーの収益構成シグナルなどの選択的なボトムアップ近似値と照合し、最終合計値の調整に使用する。
データ検証と更新サイクル
検証では、地域別の検査トレンド、設置ベースの方向性、および公表された認可・発売活動などの独立したシグナルと出力を比較するクロスチェックを実施する。国レベルの結果が異常に見える場合は、価格、更新サイクル、スループットの前提条件を再確認し、承認前に第二のアナリストレビューを完了させる。
レポートは年次で更新され、大規模な政策変更、主要な技術展開、または主要地域における大幅な価格変動など、重要なイベントが発生した場合には中間更新が実施される。納品前には最終チェックを行い、数値が最新の公開指標および手元にある最新の一次ィードバックを反映していることを確認する。
Mordor Intelligenceの血液分析装置市場規模算定と他の公表推計値との比較
血液分析装置の公表市場規模がしばしば一致しないのは、対象範囲が隣接カテゴリーと混在していること、および各社が収益換算の際に異なる基準年と価格ロジックを使用していることに起因する。
主なギャップは、消耗品および広義の血液学的診断が合計に含まれているかどうかによる。Mordor Intelligenceは分析装置主導の収益を中心に市場を算定し、試薬重視の定義によって価値が過大評価されることなく、スループット、更新サイクル、および地域レベルの価格チェックを用いて数値を検証している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.12 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 5.80 ビリオン 米ドル(2025年) | より早い基準年と長い予測期間を使用しており、対象範囲は分析装置ハードウェアを重視しているが、地域をまたいだ更新サイクルとサービス付帯率の正規化が一貫していない。これにより、スループト連動型の需要プールと比較して現在年の値が低くなる可能性がある。 |
| 産業出版社B | 4.14 ビリオン 米ドル(2024年) | 異なる基準年に紐づいたメーカー中心の収益ビューに依存しており、地域別価格帯と調達タイミングを検査機関の購買担当者と再確認していない場合、新興市場におけるチャネル主導の販売や中位層の設置台数を見落とす可能性がある。 |
この乖離は主に、市場の一部として何がカウントされるか、どの年が起点として扱われるか、そして価格がどのように繰り越されるかによって説明される。収益を明確な検査ワークロード、現実的な設置・更新行動、およびインタビューに基づく価格検証に結びつけることで、当社の推計は検証・再現可能なインプットに対してトレーサブルな状態を維持している。
レポートで回答される主要な設問
2026年の血液分析装置市場規模はどれくらいか?
血液分析装置の市場規模は2026年に71億2,000万米ドルに達し、2031年には98億7,000万米ドルへの上昇が予測されている。
2031年までの血液分析装置の年間成長率はどれくらいか?
世界収益は2026年から2031年の期間にCAGR 6.75%で成長する見通しである。
最も高い収益を生み出す製品セグメントはどれか?
試薬が最大シェアを占め、2025年売上高の57.12%を担い、CAGR 8.15%で拡大している。
最も急速に拡大している地域はどこか?
アジア太平洋地域が予測CAGR 6.95%で成長をリードし、国家スクリーニング義務化とインフラ整備が追い風となっている。
人工知能は血液検査のワークフローをどのように変えているか?
AIによる事前分類が91%の感度で異常細胞をフラグし、手動レビュー時間を短縮し臨床検査技師不足を緩和している。
競争の力学を塗り替えた最近のM&Aはどれか?
2025年のAdvanced InstrumentsによるNova Biomedicalの22億米ドルの買収が、機器と消耗品にまたがる多角化されたプラットフォームを創出した。