
止血診断市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.86 十億米ドル |
| 市場規模 (2031) | 6.13 十億米ドル |
| 成長率 (2026 - 2031) | 4.75 % |
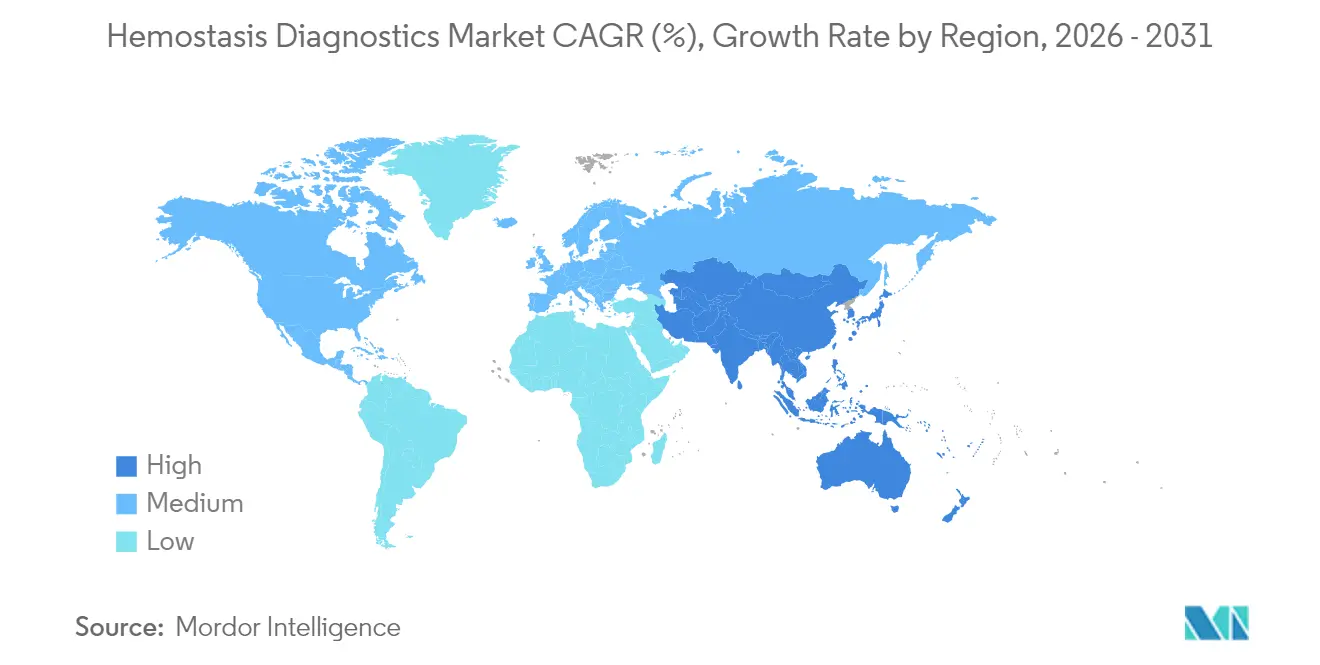
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
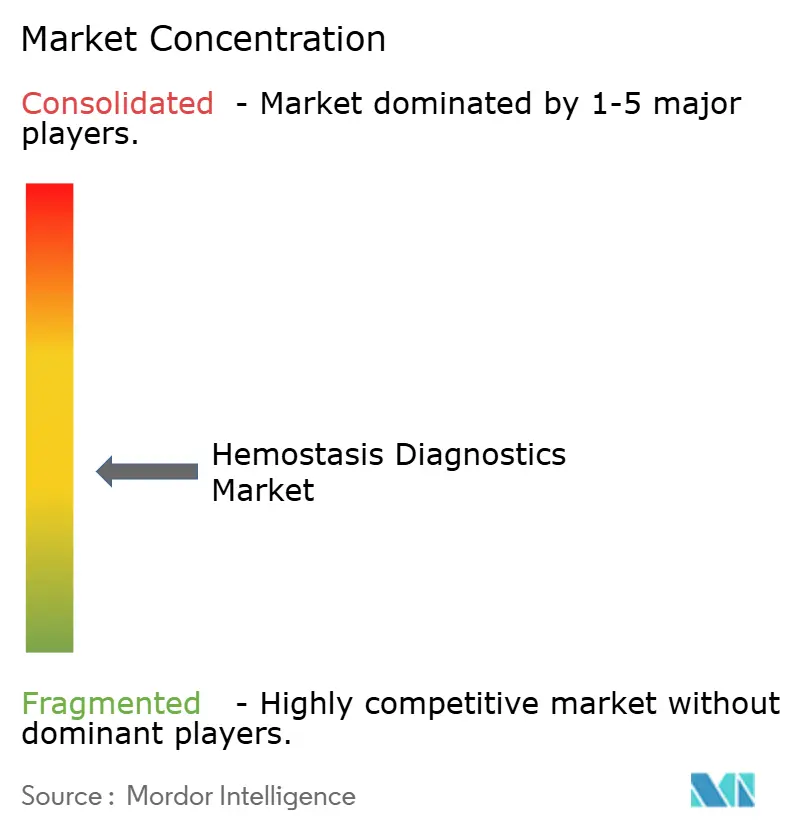
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる止血診断市場分析
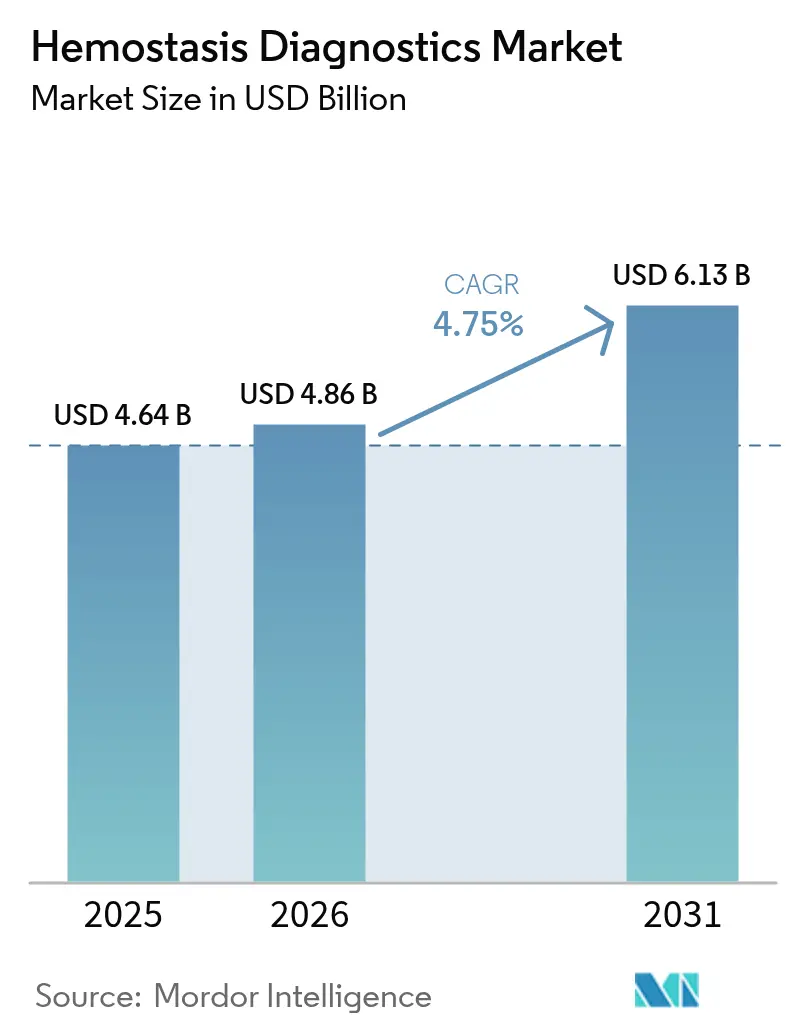
止血診断市場規模は2025年に46億4,000万米ドルと評価され、2026年の48億6,000万米ドルから2031年には61億3,000万米ドルへと、予測期間(2026年〜2031年)中にCAGR 4.75%で成長すると推定されます。需要は、出血性疾患の有病率上昇、粘弾性検査プラットフォームの急速な普及、および病院における集中型検査室からポイント・オブ・ケア凝固検査への移行によって下支えされています。自動化、マイクロフルイディクス、および人工知能が、ごく少量の検体から信頼性の高い結果を提供する新型アナライザーの基盤となっており、この特性は新生児、ECMO、および外傷の現場において高く評価されています。2025年のFDAによる粘弾性システムのクラスIIへの再分類を含む規制上の追い風が市場参入の時間軸を短縮する一方、償還に関する障壁と相互運用性のギャップが普及ペースを抑制しています。サプライヤーが垂直統合を進め、試薬ポートフォリオを拡充し、ハードウェアとデータ管理ソリューションを一体化して複数年の検査室契約を確保するにつれ、競争の激しさが増しています。
主要レポートの要点
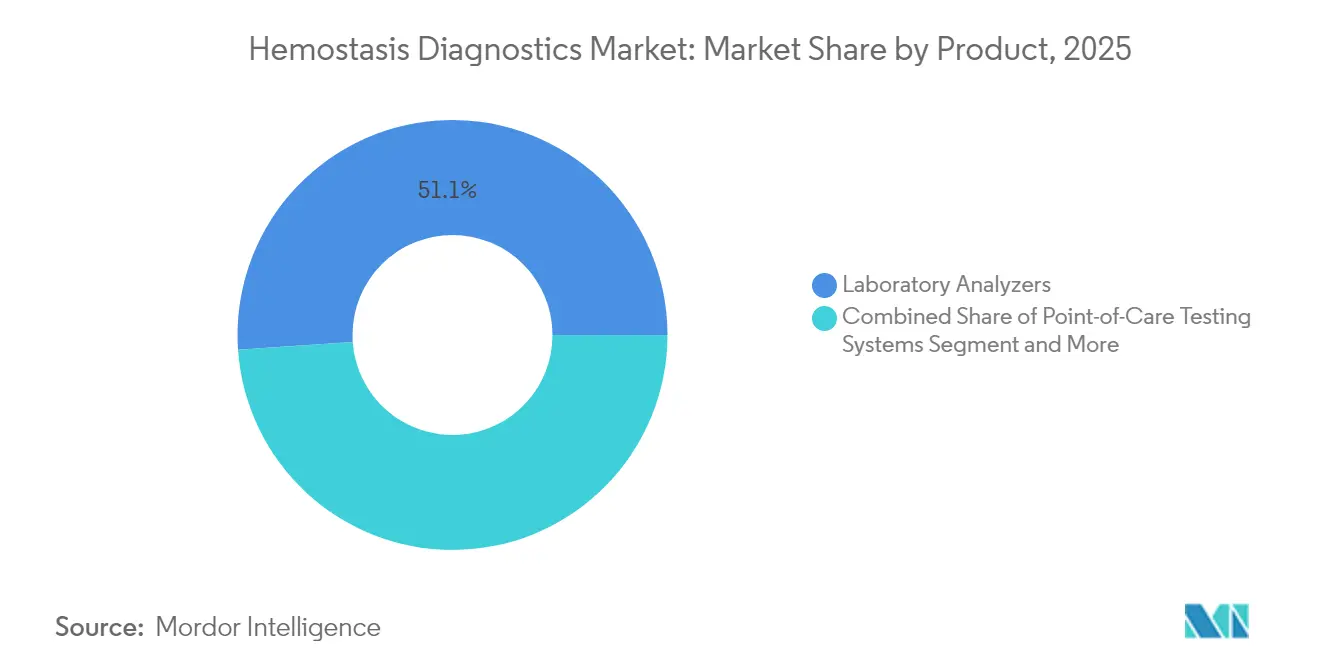
- 製品別では、検査室用アナライザーが2025年の止血診断市場シェアの51.10%を占め首位となっており、ポイント・オブ・ケアシステムは2031年までにCAGR 7.95%で成長すると予測されます。
- 検査別では、PT/INRが2025年の収益シェアで26.20%を占め首位を維持しており、粘弾性アッセイはCAGR 9.85%で前進すると予測されます。
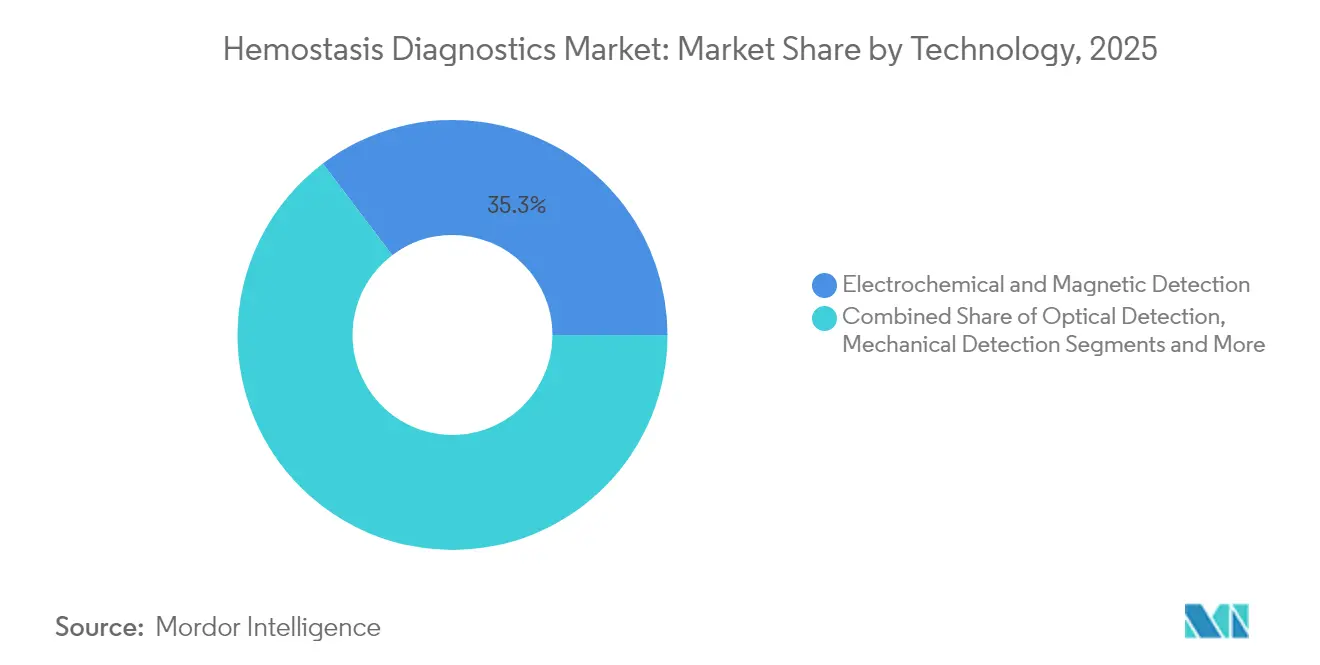
- 技術別では、電気化学・磁気検出が2025年の止血診断市場規模の35.30%を占め、マイクロフルイディクスは2031年までにCAGR 10.10%で拡大しています。
- エンドユーザー別では、病院が2025年収益の61.30%を占め、外来クリニックはCAGR 8.95%の成長を見込んでいます。
- 地域別では、北米が2025年収益の37.40%を占め、アジア太平洋地域がCAGR 8.00%で最も急速に成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 出血性疾患の発生件数増加 | +1.2% | 世界全体、先進市場においてより高い影響 | 長期(4年以上) |
| 凝固検査における技術的進歩 | +0.9% | 北米・EUが主導、アジア太平洋地域での普及が加速 | 中期(2〜4年) |
| 自動化止血機器の採用増加 | +0.8% | 世界全体、大量処理検査室に集中 | 中期(2〜4年) |
| 輸血管理のための粘弾性検査(TEG/ROTEM)の採用 | +0.7% | 北米・EU、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 分散型検査を可能にするマイクロフルイディクス・ポイント・オブ・ケア(POC)アッセイ | +0.6% | 世界全体、先進市場での早期採用 | 長期(4年以上) |
| ECMOおよびクリティカルケアにおける低用量モニタリング需要 | +0.4% | 世界全体、三次医療施設に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
出血性疾患の発生件数増加
世界の血友病有病率は現在、以前の推定値のほぼ3倍と考えられており、病院が解消を急ぐ大きな診断ギャップを生み出しています[1]疾病予防管理センター、「血友病に関するデータと統計」、cdc.gov。世界血友病連盟は毎年2万件の新規症例を記録していますが、世界中で50万人以上が未診断のままであり、早期スクリーニングアッセイへの持続的な需要を生み出しています。現在1患者あたり年間213,874米ドルから869,940米ドルの範囲にある年間治療費を大幅に削減し、頭蓋内出血リスクを著しく低下させる予防的レジメンにとって、精密な因子モニタリングは不可欠です。そのため、政府および保険者は、三次医療センター以外での日常的モニタリングを可能にする凝固パネルおよびポイント・オブ・ケアデバイスへのより広範なアクセスを推進しています。人口高齢化と手術件数の増加に伴い、病院は止血診断市場を裁量的なものではなく不可欠なものとみなすようになっています。
凝固検査における技術的進歩
Haemonetics社がFDA認可を取得したTEG 6sカートリッジなどの粘弾性プラットフォームは、通常のPTまたはaPTTでは捉えられないリアルタイムの全血凝固ダイナミクスを提供します[2]Haemonetics Corporation、「HaemoncticsがTEG® 6s総合止血-HNカートリッジについてFDA認可を取得」、haemonetics.com。臨床試験では、プロトコール誘導型の輸血が出血リスクを高めることなく血液製剤の使用量を最大79%削減できることが示されており、外傷・移植センターに相当のコスト削減をもたらします。Nova Biomedical社のStat Profile Prime Plusがわずか90μLの毛細血管血を必要とするように、マイクロフルイディクスにおける並行した進歩が検査室と病棟でのベッドサイド検査の境界線を曖昧にしています。東京大学による人工知能対応の血小板イメージングは、近い将来に抗血小板レジメンを個別化できる可能性がある、自動化されたパターン認識への広範なシフトを強調しています。これらの革新的技術は総じて、止血診断市場においてスループットを向上させ、検体量要件を引き下げ、臨床的意思決定の速度を改善します。
自動化止血機器の採用増加
自動化は、人員不足と厳格な品質管理という2つの検査室の問題点に対処します。Sysmexは、大量処理検査室からの需要を満たすべくインドでの生産を拡大した後、2025年度第2四半期に凝固製品の売上が14%成長したと報告しています。Siemens Healthineersは、自動化ワークセルへの移行を予定している顧客の継続性を確保するため、試薬ラインにIVDR対応アッセイを60件以上追加しています。Rocheのcobas t 711は、変動係数3%未満で1時間に390件の検査を実施しており、小規模な手動システムでは到達できないスループットレベルです。ヘマトクリットおよびヘモグロビンのエラー限界を厳格化するCLIAの改正規則により、検査室は旧式の機器を高精度アナライザーに更新するよう促されています。その結果、自動化プラットフォームは基準検査室および統合医療システムの両方において、止血診断市場の中核を担っています。
輸血管理のための粘弾性検査(TEG/ROTEM)の採用
戦闘医療の研究では、外傷チームが従来の凝固パネルから粘弾性誘導型蘇生に切り替えた場合、死亡率が57%低下することが明らかにされています。肝移植において、ROTEMは古典的検査よりも迅速に過凝固または低凝固状態を特定し、クリオプレシピテートおよび血小板濃縮液の適切な使用を支援します。QuantraのQPlusカートリッジは最近、参照ROTEMと比較して72〜98%の精度を実証してFDAのデノボ認可を取得し、ポイント・オブ・ケア粘弾性アッセイにおける臨床医の選択肢を広げました。速度から導出されたTEGパラメーターを統合した産後出血プロトコールは、様々なケア環境にわたる多用途なツールとして粘弾性検査をさらに確立します。エビデンスが蓄積されるにつれ、病院は粘弾性デバイスを大量輸血キットに組み込み、止血診断市場内にしっかりと位置付けています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 開発途上国における認知不足 | -0.6% | アフリカ、アジア太平洋の一部、ラテンアメリカ | 長期(4年以上) |
| 厳格な規制承認プロセス | -0.4% | 世界全体、地域によって強度が異なる | 中期(2〜4年) |
| 先進的POCデバイスに対する償還ギャップ | -0.3% | 世界全体、特に新興市場 | 中期(2〜4年) |
| LIS/HIS統合における相互運用性の問題 | -0.2% | 世界全体、複雑な医療システムに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
開発途上国における認知不足
多くの低所得地域では出血性疾患の認識が不十分であるため、手術件数が増加しているにもかかわらず診断件数は低水準にとどまっています。世界血友病連盟は患者登録に大きなギャップがあると指摘しており、資源配分が複雑になっています。多くの臨床医は、先進的な凝固パネルが地区病院では利用できないか、または費用が高すぎるため、未だにPT/INRのみに依存しています。限られた公衆衛生の資金が、より注目度の高い疾患の優先事項と競合しており、アナライザープラットフォームへの投資が遅れています。伝統的な療法への文化的依存が、近代的な診断の普及をさらに遅らせています。それでも、国際的な品質基準を満たすインドのような国内製造が、アクセスを広げ長期的に止血診断市場を底上げする実行可能な道筋を示しています。
厳格な規制承認プロセス
世界各地の異なる規制が開発コストを押し上げ、イノベーターにとっての市場投入の時間軸を延長させています。欧州のIVDRは現在、専門的な血液学検査の80%以上を院内検査として分類しており、検査室に広範な検証と警戒追跡の実施を義務付けています。米国では、最近のFDAの警告書が、生産を停止させアップグレードを遅延させかねない持続的な精査を示しています。広範な臨床データセットを持たない小規模企業にとって、多法域試験のコストは法外であり、止血診断市場における製品の多様性を阻害しています。調和への取り組みは進んでいますが、実現するまでは最先端の凝固技術の急速な普及を引き続き制約するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
検査室用アナライザーが首位、POCシステムが加速検査室用アナライザーは2025年収益の51.10%を生み出し、高スループット能力と幅広い検査メニューで止血診断市場の基盤を担っています。自動化、先進的な試薬安定性、およびミドルウェア接続性が、大規模なコア検査室が人員不足のボトルネックを解消しながらより厳格な品質管理目標を達成するのを支援しています。ポイント・オブ・ケア(POC)システムはベースが小さいものの、救急部門、カテーテル検査室、および外来手術センターがベッドサイドでの迅速な凝固プロファイルを求めるにつれ、CAGR 7.95%で前進しています。このトレンドは、入院期間の短縮と輸血コストの低減を報酬とする分散型ケアおよび価値に基づく償還への、より深い構造的転換を反映しています。検査室用アナライザーに紐付いた試薬・消耗品の流れは、キットがIVDRおよびCLIA標準に準拠した機器を維持するために継続的な交換を必要とするため、堅固な利益プールとなっています。ミニチュア化がカテゴリーの境界線を曖昧にしており、指先からのマイクロサンプリングとカートリッジベースのアッセイにより、アナライザーがスループットを犠牲にすることなく患者のより近くに移行できるようになっています。
同時に、止血診断産業では、ピーク手術室時間帯に高量の中央検査室モードと緊急検査モードを切り替えられるハイブリッドワークステーションの急増が見られます。サプライヤーは機器と閉ループ型試薬契約、検査室情報システム接続性、および現地トレーニングを一体化して、複数年契約を確保しようとしています。熟練技術者の不足に悩む病院は、自動化キャリブレーション、リアルタイムの品質管理、および予知保全アラートを提供するプラットフォームに大きく依存しています。これらの統合されたサービスはベンダーロックインを強化し、POCシステムが台頭する中でも検査室用アナライザーのライフサイクルを延長します。
注記: 個別セグメントの全シェアはレポート購入後に利用可能


検査別:
PT/INRが依然首位、粘弾性アッセイが台頭PT/INRは、ワルファリンモニタリングと外科的スクリーニングがほぼ普遍的であるため、2025年の止血診断市場で26.20%のシェアを維持しています。抗凝固薬の投与量調整と処置前の準備確認のために、クマジンクリニックおよび術前経路は迅速なPT/INR測定値に依存しています。しかし、粘弾性アッセイはCAGR 9.85%で急速に前進しています。外科医と集中治療専門医は、従来のプラズマベースの検査では提供できない的を絞った輸血のための全血凝固キネティクスを高く評価しています。Dダイマーは肺塞栓症と深部静脈血栓症の検査においてその地位を維持しており、フィブリノゲン検査は産科出血および外傷誘発性凝固障害のリスク層別化において存在感を高めています。
脳卒中トリアージのためのGFAPとDダイマーの組み合わせなど新しい検査の組み合わせは、単一の検体に検査を圧縮できる多重アッセイパネルを示唆しています。それでも、従来のaPTTは未分画ヘパリンモニタリングに不可欠であり、より広いポートフォリオにおけるその地位を維持しています。粘弾性誘導プロトコールが血液製剤を節約しICU滞在日数を削減するというエビデンスが蓄積されるにつれ、三次医療センターはこれらのアッセイをポイント・オブ・ケアカートに追加しており、止血診断市場内の検査組み合わせ収益を変革しています。
技術別:
電気化学プラットフォームが首位、マイクロフルイディクスが急成長電気化学・磁気検出技術は2025年に市場シェアの35.30%を獲得しており、堅牢なシグナル対ノイズ比、自動化への適応性、および規模でのコスト効率が評価されています。光学的検出は旧式機器が深く組み込まれているため広く使用されていますが、検査室が近代化するにつれ徐々に置き換えられています。CAGR 10.10%を記録するマイクロフルイディクスは、マイクロリットル検体から包括的な凝固プロファイルを提供することで新たな開拓地を切り開いており、これは新生児、ECMO患者、および現場トリアージユニットにとって重要な進歩です。これらのラブ・オン・ア・チップデバイスは遠心分離を必要とせず分析時間を数分に短縮し、救急医療のワークフローと整合しています。
機械的検出は、抗線溶療法をモニタリングする整形外科手術ユニットなど、直接の凝固形成測定が最重要とされる場所で依然として有用です。収束は明らかです。次世代アナライザーは、異常なパターンを自動的にフラグ立てするAIアルゴリズムと光学、機械、電気化学センサーを統合しています。この統合により技術者の介入が減少し、リモートモニタリングモデルをサポートし、確立されたベンダーが止血診断市場で保持する技術的優位性を強化します。
注記: 個別セグメントの全シェアはレポート購入後に利用可能
エンドユーザー別:
病院が中核を維持、外来施設が急増複雑な手術、外傷サービス、および集中治療室が一箇所で幅広い凝固メニューを必要とするため、病院は2025年収益の61.30%を占めました。院内検査室は、臨床医が迅速に結果にアクセスできるよう、電子医療記録と直接リンクするアナライザープラットフォームを好みます。しかし、入院施設から手術的ケアが移行するにつれ、外来クリニックと外来手術センターがCAGR 8.95%で最も急成長しているチャネルを形成しています。ポイント・オブ・ケアデバイス(ハンドヘルドまたはベンチトップ)により、臨床医は中央検査室のルーティングの遅延なしに当日ケースを処理できます。
基準検査室は難解な因子アッセイと希少な血小板機能検査のサービスを継続して提供しており、血液バンクはドナーの安全性と血液成分の品質のために凝固スクリーニングに依存しています。デジタル接続性により、すべてのエンドユーザーが中央データレイクに接続されるようになり、ネットワーク全体で輸血比率と試薬利用のベンチマーキングが可能となっています。その結果、ベンダーは各セグメントのワークフローに合わせてサービス契約をカスタマイズし、止血診断市場内における総対応可能フットプリントを拡大しています。
地理的分析
北米止血診断市場
北米は、高度な病院ネットワーク、自動分析装置の早期導入、および先進的診断に対する安定した償還制度により、2025年の収益の37.40%をリードしました。米国の密集したトラウマセンターおよび移植プログラムは、粘弾性検査需要の安定した流れを生み出しており、FDAの2025年クラスII裁定により新規デバイスの導入が容易になっています。カナダは米国のトレンドを反映しつつも、マルチ分析物プラットフォームを優遇する州単位の一括購入契約をより重視しています。メキシコの進行中の医療制度改革は、集中型検査室の整備を推進し、中級分析装置の段階的な販売チャネルを開拓しています。
アジア太平洋止血診断市場
アジア太平洋地域は最も成長が速い地域であり、8.00%のCAGRで拡大しています。中国の数量ベース調達は試薬の価格に圧力をかけていますが、膨大な処置件数が絶対的な成長を支えています。日本の高齢化人口は慢性的な抗凝固モニタリングへの需要を高めており、技術的に先進的な病院はAI対応の血小板イメージングを迅速に統合しています。Sysmexの新施設に見られるインドの国内製造拡大は、公立病院の取得コストを引き下げ、自動化された止血パネルへのアクセスを広げています。韓国とオーストラリアはそれぞれ強固なトラウマおよび心臓外科プログラムを有しており、既存の検査室ワークステーションと並行して粘弾性分析装置の導入を継続しています。これらの複合的な要因が、止血診断市場におけるアジア太平洋地域のシェアを年々高めています。
欧州・中東・アフリカおよびラテンアメリカ止血診断市場
欧州は、厳格なIVDR(体外診断規制)への準拠の中で、安定した中一桁台の成長を維持しています。ドイツとフランスは高度急性期センターにおいてマイクロ流体カートリッジを迅速に採用しており、英国は国民保健サービスの近代化資金を通じてポイント・オブ・ケアの展開を加速しています。南欧諸国は選択的に投資を行い、血液製剤の支出を抑制するための輸血節約技術を優先しています。中東およびアフリカは遅れをとっているものの、新設の三次病院が当初から集中型凝固検査室を指定している湾岸協力会議(GCC)諸国において、局所的な勢いが見られます。ラテンアメリカの成長は主にブラジルとアルゼンチンに依存しており、両国はトラウマケアインフラを拡充し、民間病院グループにおける粘弾性検査の採用を進めています。これらの地域的な動向は、止血診断市場を世界的にプラスの軌道に乗せ続ける、多様でありながら収束しつつある成長軌跡を示しています。

規制環境
米国では、止血診断はFDAの枠組みの下でIVD医療機器として規制されており、凝固・止血関連検査については21 CFR Part 864で機器分類が定められています。重要な追い風となったのは、FDAが2025年に粘弾性測定システムをクラスIIに再分類したことであり、これによりトラウマ、心臓手術、移植関連の用途で使用されるカートリッジ式粘弾性プラットフォームについて、より明確な予測機器の設定と市場投入サイクルの短縮が可能になっています。
品質および監督要件も、製品の設計管理や検査室のコンプライアンスに影響を与える形で厳格化が進んでいます。2026年2月に施行されるFDAの品質マネジメントシステム規則(QMSR)は、米国の機器品質要件をISO 13485:2016に一層整合させ、製造業者がグローバルサプライチェーン全体でソフトウェア変更、トレーサビリティ、市販後活動をどのように管理するかを形づくります。別途、FDAが2024年5月に公表した最終規則は、複数年にわたりラボ開発検査(LDT)に対する一般的な執行裁量を段階的に廃止するもので、院内で凝固アッセイを開発する検査室に対する規制上の義務を増大させ、文書化・検証の負担を追加することで、検査を認可済みキットや自動分析装置へと移行させる可能性があります。欧州では、IVDRがIVDに対する評価根拠およびライフサイクルへの期待を引き続き高めており、改正された移行規定(規則(EU) 2024/1860)には、一部のレガシー機器がEU市場アクセスを維持するために認証機関への申請を提出すべき2026年5月の期限などが含まれています。
競合状況
止血診断市場は依然として中程度の分散状態にあり、主要サプライヤーは市場シェアを守るために垂直統合とプラットフォーム統合を進めています。Abbott、Danaher、Roche、Sysmex、Siemens Healthineers、およびWerfenは複数年の研究開発パイプラインを展開し、自動化、マイクロフルイディクス、およびデジタル接続性に重点を置いています。Thermo Fisherの20億米ドルの米国イノベーションプログラムは、小規模企業にOEM試薬を供給しながら自社の生産安全性を強化するスケールメリットを浮き彫りにしています。Werfenの子会社統合はブランドアーキテクチャを合理化し、専門凝固およびポイント・オブ・ケアラインへの注力を強化しています。
戦略的買収が激化しています。WerfenによるAccriva Diagnosticsの以前の買収がPOCカタログを強化した一方、Merit Medicalの2025年のBiolifeの買収は止血性創傷管理補助剤に拡大し、デバイスと診断を橋渡ししました。bioMérieuxによるSpinChipの1億4,180万米ドルの買収により、10分間全血免疫アッセイプラットフォームが加わり、患者近傍の環境における凝固検査と感染症検査の収束を示しています。Siemens HealthineersとSysmexのOEM契約は25年間のパートナーシップを延長し、広範な試薬ラインと次世代ハードウェアを融合させて新参のマイクロフルイディクス参入企業に対抗しています。
技術的差別化はスループット、検体量効率、および情報処理を中心に展開されています。ベンダーは現在、QCアラートをモバイルダッシュボードに直接プッシュするミドルウェアを組み込んでおり、ダウンタイムを短縮しています。クラウド対応アナライザーはアルゴリズム訓練のための匿名化データセットを提供しており、予測的輸血分析を求める顧客向けの新たな価値提案となっています。ナノエンジニアリングバイオセンサーやAI駆動型イメージングに取り組むスタートアップ企業は、超高速血栓予測や非侵襲的凝固可視化などの空白セグメントを標的にしており、既存企業が自社のデジタルロードマップを加速することを余儀なくさせています。調達が機器価格だけでなく総所有コスト評価へと移行するにつれ、試薬サービスの一体型契約と稼働率保証が決定的な差別化要因となり、止血診断市場の競争構造を形成しています。
止血診断産業のリーダー
Thermo Fisher Scientific, Inc.
F. Hoffmann-La Roche Ltd
Nihon Kohden Corporation
Abbott Laboratories
Siemens Healthineers
- 注:主要企業の掲載順は順位を示すものではありません。
止血診断市場
- Abbott Laboratories
- Danaher Corp.
- Roche
- Grifols
- Werfen (Instrumentation Laboratory)
- Sysmex
- Siemens Healthineers
- Nihon Kohden
- HORIBA
- Bio-Rad Laboratories
- Thermo Fisher Scientific
- Diagnostica Stago
- Helena Laboratories
- Haemonetics (HemoSonics)
- CSL Behring
- Baxter
- Beckton Dickinson
- Medtronic (ViscoStat)

市場機会と将来展望
ポイントオブケアおよびベッドサイド近接凝固検査は、迅速で実用的な結果と少量のサンプルが求められる臨床プロトコル、特に産科出血、緊急手術、クリティカルケアにおいて明確な空白領域を提供しています。具体的な実証例として、FDAが2025年9月に510(k)クリアランスを拡大し、HemoSonicsのQuantra Hemostasis SystemをQStatカートリッジとともに周産期産科手術に使用できるようにしたことが挙げられ、トラウマや心臓手術室以外への粘弾性・カートリッジ式検査への投資が強化されています。ロシュが2025年10月に取得したCoaguChek XS Plus SystemのFDA 510(k)クリアランスも同様に、分散型PT/INRモニタリングと、中央検査室への依存を減らすワークフローへの継続的な需要を示しています。
機会は、新しい血友病治療モデルやリスク層別化を支援するコンパニオン診断と専門的凝固アッセイの重なりにも広がっています。Siemens Healthineersが2025年3月にFDAクリアランスを取得したInnovance Antithrombinアッセイは、Sanofi社のQfitlia(fitusiran)のコンパニオン診断として、治療にリンクした検査が病院や専門クリニックにおける日常的な検査経路に高度な止血アッセイをどのように取り込んでいくかを示しています。検査室運営の面では、CLSIの更新(H21:2024および2025年4月のH21QGクイックガイド)が凝固検査における標準化された検体取り扱いへの期待を強化し、高スループット環境における自動化、接続性、再現可能な性能を支えています。情報システムが調達においてより中心的な役割を担うようになるにつれ、FDAプロセスで言及される相互運用性とサイバーセキュリティの要件が、アナライザーとPOC機器をミドルウェア、LIS/HIS統合、ソフトウェア検証サポートとバンドルするベンダーにとって、多拠点医療システムにおける導入障壁を減らす余地を生み出しています。
Recent Industry Developments in 止血診断市場
- 2026年5月:ロシュはPathAIを前払い7.5億米ドルとマイルストーン支払い3.0億米ドルで買収する最終契約を締結し、診断ワークフロー向けのAI能力を拡大しました。この取引は、統合病院検査室において凝固・止血検査を補完しうる、アルゴリズムによる解釈とデジタル意思決定支援への移行を後押しします。
- 2025年6月:日本光電はNoulと3年間の供給契約を締結し、ラテンアメリカでAI搭載血液分析システムを販売することになりました。この契約により、AI支援型血液学および関連する診断ワークフローへのアクセスが拡大し、病院検査室で凝固診断と併用される接続型・自動化検査システムへの需要を支えます。
- 2024年7月:ロシュはLumiraDxのポイントオブケア技術の買収を完了し、臨床化学、免疫化学、凝固分野における分散型検査を拡大しました。確立されたPOC技術基盤を追加することで、スピード、カートリッジのロジスティクス、接続性が購買決定に影響を与える近接患者止血検査モデルにおけるロシュの地位が強化されます。


止血診断市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、臨床医療において血液凝固および関連経路を評価するために使用される診断製品および検査を対象とし、検査室用凝固分析装置、ポイントオブケア凝固機器、および日常検査を可能にする関連試薬・消耗品を含みます。
対象範囲の除外事項:本市場規模の算定からは、治療用局所止血剤、外科用シーラント、および一般的な血球計数器を除外しています。
セグメンテーション概要
- 製品別
- 検査室用アナライザー
- 自動化システム
- 半自動化システム
- 手動システム
- ポイント・オブ・ケア検査システム
- 試薬・消耗品
- 検査室用アナライザー
- 検査別
- 活性化部分トロンボプラスチン時間(aPTT)
- プロトロンビン時間(PT/INR)
- Dダイマー
- フィブリノゲン
- トロンビン時間・凝固因子アッセイ
- 粘弾性検査(TEG、ROTEM)
- 技術別
- 光学的検出
- 機械的検出
- 電気化学・磁気検出
- マイクロフルイディクス・ラブ・オン・ア・チップ
- エンドユーザー別
- 病院
- 診断検査室
- 外来クリニック・外来手術センター
- 血液バンク
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、凝固検査の需要・供給の背景を構築し、止血診断の収益として何を含めるかについて実務的な境界を定めるために用いられます。米国FDAの医療機器データベース、米国CDC、世界保健機関、世界銀行などの公開情報源は、検査件数に影響を与える疾病負荷の指標、処置件数の強度、国別の医療体制の能力を追跡するのに役立ちます。
また、OECDの医療統計、凝固検査利用に関する査読付き臨床誌、輸入強度の把握に有用な場合には税関貿易統計なども参照します。企業の年次報告書、投資家向け説明資料、信頼できる報道機関の記事は、製品ポートフォリオと地域展開を把握するために使用されます。その後、必要に応じて企業財務情報や特許データベースの有料サブスクリプションを用いて相互確認を行います。ここに挙げた情報源は例示にすぎず、データ収集、検証、および内容の明確化の過程では他にも多数の公開・有料情報源が使用されています。
一次インタビューおよび調査
一次調査は、実際に購入・使用されているものを検証し、その上で価格設定、更新サイクル、および必要に応じた粘弾性検査を含む日常アッセイと専門検査の組み合わせを確認することに重点を置いています。主要地域全体の病院検査室責任者、診断検査室マネージャー、調達担当者、製品スペシャリストなど、幅広い関係者にインタビューを行い、デスクリサーチのギャップを埋め、想定を実際の購買行動に合わせています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:35% | 経営幹部(CXO):16% | アジア太平洋:44% |
| ミドルティア:46% | 機能・部門責任者:41% | 欧州・中東・アフリカ:35% |
| 中小規模企業:19% | マネージャー:43% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、実施される凝固検査の予想量から臨床検査需要を再構築するトップダウン方式から始まり、それを現実的な価格設定と製品ミックスを用いて収益に変換します。モデルは各ステップを追跡できるように構成されており、病院・診断検査室の活動、抗凝固モニタリングの強度、凝固スクリーニングを誘発する処置件数、ポイントオブケアシステムと中央検査室分析装置での検査の割合といった指標から始まります。
総計を実態に即したものにするため、国別のサンプリングされたアナライザー設置台数、機器あたりの推定試薬消費量、PT/INR、aPTT、D-ダイマー、フィブリノーゲンなど主要アッセイの価格帯チェックといった選択的なボトムアップ方式の近似値を用いて結果を裏付けます。国レベルのデータが乏しい場合には、医療支出、検査室インフラ、インタビュー対象者から共有された導入パターンに応じて調整された地域ベンチマークでギャップを補います。予測については、ガイドラインの変化、抗凝固療法の構成、調達サイクルが需要をどのように動かすかを反映するためにシナリオ分析を用います。その後、専門家とともに前提条件を検討し、最も可能性の高い道筋を決定します。
データ検証と更新サイクル
検証は、単一のデータストリームだけでなく複数の独立した指標に対して最終値が整合するように、構造化された三角測量によって行われます。当社のアナリストは国・地域間でばらつきをチェックし、既知の償還制度や調達の変化に対して異常値を検討し、価格や量の想定に不整合が見られる場合には情報源に再確認を行います。
最終承認の前に、対象範囲の境界に関する論理チェックや、成長要因と予測曲線との整合性チェックを含め、複数の内部段階でアウトプットを検証します。レポートは年次で更新され、価格、需要、または供給可用性に重大な影響を与える事象が発生した場合には、随時更新が行われます。納品直前には、最新の公開情報の更新や専門家による確認に基づいて裏付けられる最新の見解をクライアントに提供できるよう、最終確認が行われます。
Mordor Intelligenceによる止血診断市場規模と他の公表推定値との比較
止血診断の公表市場規模がしばしば一致しない理由は、各チームが異なる収益の境界線や、価格入力・通貨換算のタイミングを異なる方法で選択しているためです。また、一方のモデルが機器出荷数に重きを置き、もう一方が検査需要と試薬消費量に基づいている場合にも差異が生じます。
当社の作業では、最大のギャップ要因は通常、消耗品と機器の扱いの違い、ポイントオブケアシステムが完全に計上されているかどうか、および予測期間における平均販売価格の変動をどのように想定しているかから生じます。価格設定を最近の入札や販売代理店からのフィードバックで更新し、通貨のタイミングを同じ会計年度で一貫させることで、Mordor Intelligenceは古い価格表や混在した為替レートの前提から生じうる総計のばらつきを低減しています。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.86 B (2026) | |
| 業界出版社A | USD 4.90 B (2025) | より早い基準年とより長い予測期間を使用しており、ページレベルの範囲では、アナライザーと試薬の収益がどのように分割されているかが明確でないため、消耗品の消費量の想定が異なると総計が変動する可能性があります。 |
| グローバルコンサルティング会社B | USD 2.74 B (2025) | より狭い定義を適用しているように見え、継続的な試薬収益を過小評価している、または一部の状況において日常的な凝固検査の一部を除外している可能性があり、これは通常、より低い基準値につながります。 |
公表値のばらつきは、主に対象範囲の境界と、年ごとの価格設定・通貨タイミングの扱い方によって説明されます。市場定義を止血検査システムとその消耗品に厳密に限定し、実際の検査・調達の動向に対してモデルを検証することで、結果は国を越えて追跡・再現しやすい状態を維持しています。


レポートで回答される主要な質問
止血診断市場の現在の規模はどのくらいですか?
市場は2026年に48億6,000万米ドルを生み出し、CAGR 4.75%で2031年までに61億3,000万米ドルに成長すると予測されています。
最も急速に成長している地域はどこですか?
アジア太平洋地域は、手術件数の増加、医療アクセスの拡大、および技術採用の加速を背景に、CAGR 8.00%で拡大しています。
粘弾性アッセイはなぜ人気が高まっているのですか?
粘弾性アッセイは、的を絞った輸血を誘導するリアルタイムの全血凝固キネティクスを提供し、血液製剤の使用を削減し、外傷、心臓外科、および移植における転帰を改善します。
規制の変更は市場にどのような影響を与えていますか?
FDAの2025年クラスII再分類が米国の承認を合理化する一方、欧州のIVDRがより厳格な検証義務を課しており、総じて製品の市場投入時間軸を形成しています。
自動化は市場成長においてどのような役割を果たしていますか?
自動化アナライザーはスループットを向上させ、人為的エラーを削減し、検査室が厳格化された品質管理目標を達成するのを支援しており、人員不足の中で不可欠なものとなっています。
最も急速に成長すると予測されている製品セグメントはどれですか?
ポイント・オブ・ケア検査システムは、即時の凝固結果を必要とする外来・救急設定へのケアパスウェイのシフトに伴い、CAGR 7.95%で拡大すると予測されています。
最終更新日:



