
熱処理鋼板市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
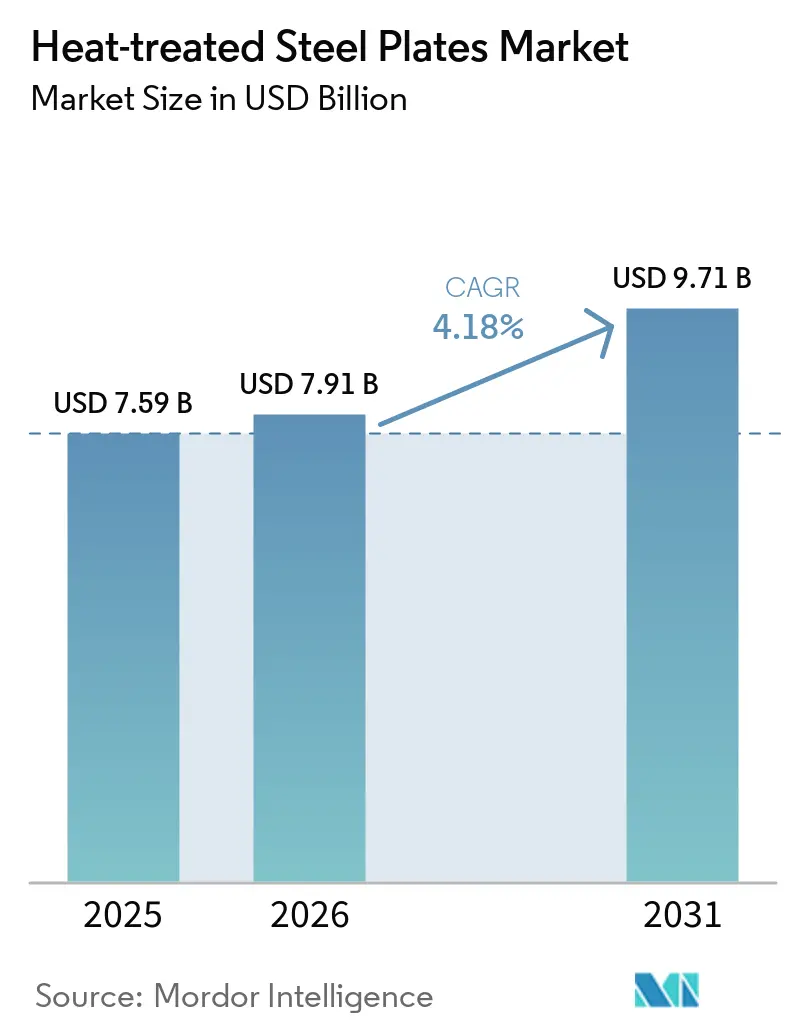
| 市場規模 (2026) | 7.91 十億米ドル |
| 市場規模 (2031) | 9.71 十億米ドル |
| 成長率 (2026 - 2031) | 4.18 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる熱処理鋼板市場分析
熱処理鋼板市場の規模は、2025年の75億9,000万米ドルから2026年には79億1,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率4.18%で推移し、2031年までに97億1,000万米ドルに達すると予測されています。洋上風力モノパイル基礎、自律型採掘フリート、グリーン水素電解槽向け圧力容器への旺盛な支出が、それぞれ超高強度鋼板、熱加工制御プロセス(TMCP)鋼板、および焼きならし鋼板の需要を押し上げています。ファブリケーターはこれらの製造工程を高く評価しています。溶接後熱処理コストを低減し、耐震基準を満たし、耐摩耗寿命を延長できるためです。一方、複合ライナーや炉の排出規制が従来の耐摩耗鋼板の成長を抑制しています。競争の激しさは中程度であり、上位5社が世界生産能力の約38%を占める一方、地域の専門メーカーが重量洋上構造物および耐摩耗ニッチ市場で存在感を示しています。エネルギー価格、炭素課税、船舶脱炭素化規制の急速な変化が、熱処理鋼板市場全体の調達戦略を引き続き再編しています。
主要レポートのポイント
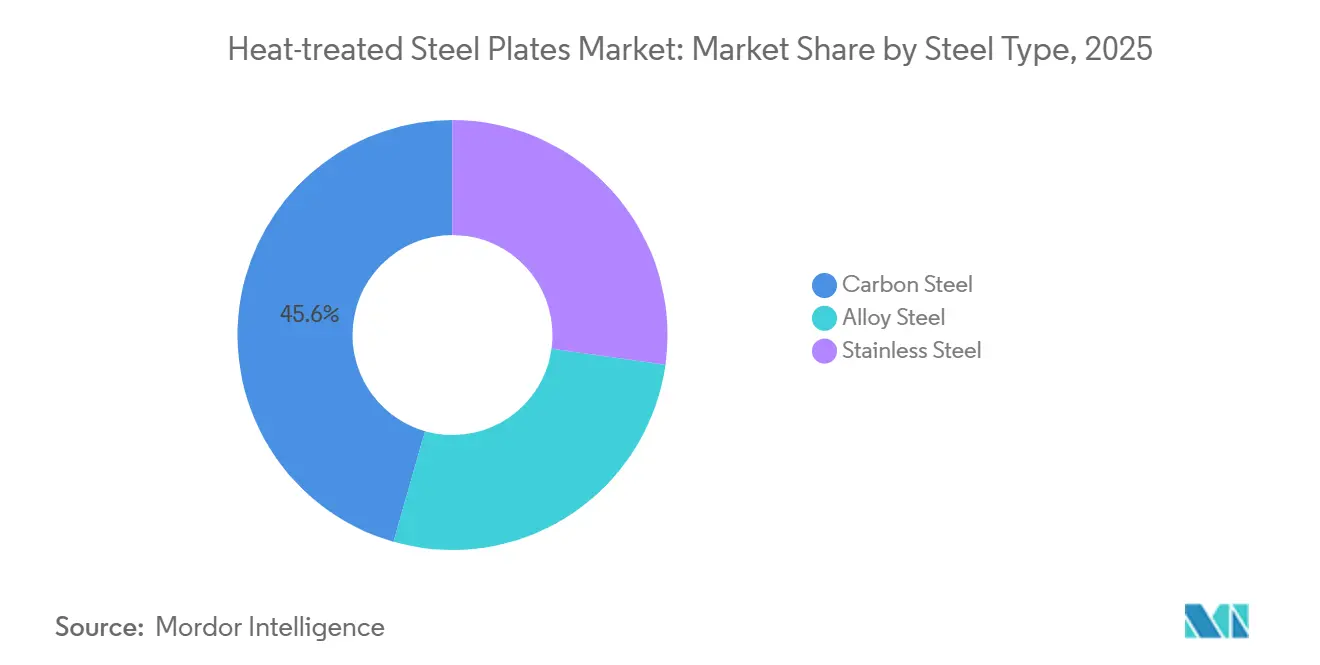
- 鋼種別では、炭素鋼が2025年に45.58%のシェアでトップとなり、合金鋼は2031年にかけて年平均成長率5.05%で成長する見込みです。
- 熱処理タイプ別では、焼き入れが2025年の生産量の40.75%を占めましたが、熱加工制御プロセス(TMCP)は2031年にかけて年平均成長率5.42%で拡大しています。
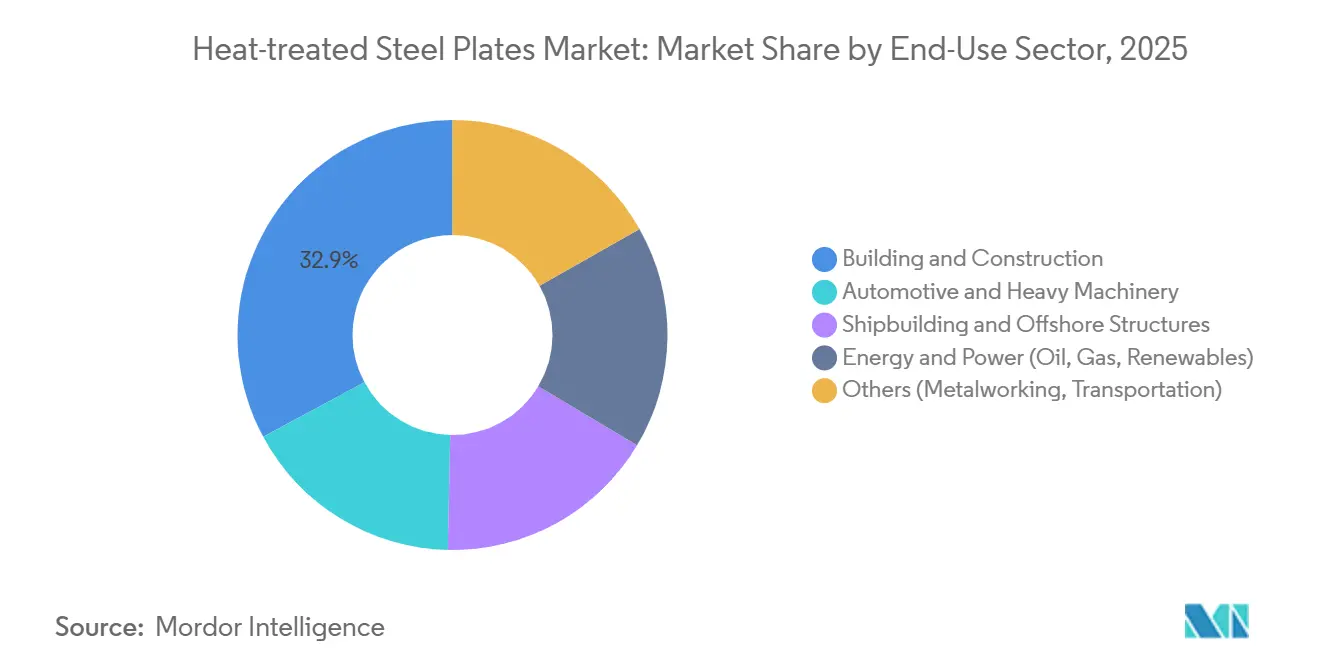
- 最終用途セクター別では、建築・建設が2025年の数量の32.86%を吸収し、エネルギー・電力は2031年にかけて年平均成長率5.65%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の収益の52.95%を占め、2031年にかけて5.74%の成長軌道を維持すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 洋上風力モノパイル基礎が需要を牽引 | +1.2% | 欧州、アジア太平洋(台湾、日本、韓国)、北米(米国東海岸) | 中期(2〜4年) |
| 自律型採掘トラック車体への耐摩耗鋼板の採用 | +0.9% | 世界全体、特にアジア太平洋(オーストラリア、インドネシア)および南北アメリカ(チリ、カナダ)に集中 | 短期(2年以内) |
| 新建築基準法により義務付けられた耐震性焼きならし鋼板 | +0.8% | 北米(カリフォルニア州、太平洋岸北西部)、アジア太平洋(日本、台湾、フィリピン) | 長期(4年以上) |
| 欧州のグリーン水素電解槽圧力容器向けデュプレックスステンレス鋼板 | +1.0% | 欧州(ドイツ、スペイン、オランダ)、中東およびアジア太平洋での早期採用 | 中期(2〜4年) |
| 熱処理鋼板を活用した軽量貨物船設計 | +0.7% | 世界全体、アジア太平洋の造船ハブ(中国、韓国、日本)が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
洋上風力モノパイル基礎が需要を牽引
15MWタービン向けにモノパイルの直径は11mに、肉厚は150mmにまで拡大しており、DNVの破壊靭性規則[1]を満たす焼きならしまたは熱加工制御プロセス(TMCP)鋼板への需要が高まっています。台湾の中国鋼鉄公司は2025年に、−20°Cにおいて100JのシャルピーV衝撃値を規定したS355G10+N鋼板18万トンの5年間受注を確保し、台風による脆性破壊を軽減しています。DillingerとØrstedは2024年に、焼き入れ・焼き戻しS690QLを使用した12mモノパイルの共同開発に合意し、MW当たりの鋼材重量を18%削減して設置コストを削減しました。世界風力エネルギー協議会は2030年までに110GWの新規洋上容量を見込んでおり、モノパイルが65%のシェアを維持すれば約800万トンの鋼板に相当します[2]。洋上風力1GWあたり推定7万トンの厚板を消費することから、熱処理能力に対するこのセクターの牽引力が浮き彫りになっています。
自律型採掘トラック車体への耐摩耗鋼板の採用
自律型運搬トラックは1日24時間稼働するため、ライナーの摩耗が激しくなり、交換サイクルを8,000時間から14,000時間に延長できる500ブリネル焼き入れ鋼板への需要が高まっています。2025年に発売されたSSABのHardox 500 Tufは45JのシャルピーV衝撃値を実現し、220トンの積載物が荷台に衝突した際の亀裂伝播を防止します。JFEのEVERHARD 450は2024年にデビューし、リン微量合金化により焼き入れ歪みを低減し、予熱なしでレーザー切断を可能にしました。Austin Engineeringは2025年に自律型フリートの受注が32%増加したと報告しており、耐摩耗鋼板が材料費の68%を占めています。Rio TintoのピルバラフリートにおけるKomatsu 930E 220台はHardoxライナーに切り替え、メンテナンスのダウンタイムを22%削減しました。
新建築基準法により義務付けられた耐震性焼きならし鋼板
2024年に施行された米国鉄鋼建設協会の341-22規格は、高耐震カテゴリーの特殊モーメントフレームに焼きならしまたは熱加工制御プロセス(TMCP)鋼板を要求し、圧延ままの材料を排除しています。カリフォルニア州はこの規則をそのまま採用し、ファブリケーターに900°Cから950°Cの間の焼きならし温度が記録されたASTM A572グレード50の調達を義務付けています。米国一般調達局は現在、連邦建築物において厚さ38mmを超える鋼板に対して0°Cでのシャルピー試験を要求しています。2025年の日本の建築基準法改正では、活断層から30km以内の高さ60mを超える建物に焼きならし鋼板を義務付けており、東京の再開発に影響を与えています。Nucorはこれに対応し、2025年にハートフォード郡で30万トンの焼きならし能力を追加しました。
グリーン水素電解槽圧力容器向けデュプレックスステンレス鋼板
プロトン交換膜型および水酸化物イオン交換膜型電解槽は80bar近くおよび塩化物を含む循環系で動作するため、応力腐食割れに耐性のあるEN 1.4462などのデュプレックスグレードが適しています。H2 Green Steelのボーデン工場は、2026年のフェーズ1開始時にEU分類基準に沿ったグリーンボンドを支援するため、年間約1万2,000トンのデュプレックス鋼板を消費する予定です。スペインのCepsaは2030年までに2GWの電解槽を導入する予定であり、1万8,000トンのデュプレックス鋼板需要が見込まれます。2024年のGrInHy2.0試験では、固溶化焼きなまし処理されたデュプレックスが均衡した50-50の金属組織を達成し、316Lと比較して孔食抵抗が2倍になることが確認されました。SalzgitterのSALCOSプロジェクトは2025年に720MWの電解槽を統合し、毎年8,000トンのデュプレックス鋼板の内部需要を生み出しています。
抑制要因の影響分析*
| 抑制要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 次世代土工機械における複合材料による耐摩耗鋼板の代替 | -0.8% | 世界全体、採掘地域(オーストラリア、カナダ、チリ、南アフリカ)に集中 | 中期(2〜4年) |
| エネルギー価格の変動による炉の稼働率低下 | -0.9% | 欧州、北米およびアジアのエネルギー集約型市場 | 短期(2年以内) |
| 炉の窒素酸化物・二酸化炭素排出規制の強化によるコンプライアンスコストの上昇 | -0.6% | 欧州、北米、先進アジア太平洋市場(日本、韓国) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
次世代土工機械における複合材料による耐摩耗鋼板の代替
玄武岩繊維に接着された超高分子量ポリエチレンライナーが2025年の運搬トラック荷台改修の18%を占め、重量を40%削減し、疲労亀裂の起点となる溶接スパッタを排除しました。2024年に発売されたCaterpillarの794 ACトラックは、400ブリネル相当の耐摩耗性を持つ複合材料荷台を採用し、寿命を16,000時間に延長しています。Komatsuは2025年に炭素繊維強化バケットエッジを導入し、先端重量を35%削減して燃料消費量を2.1%削減しました。Volvo Construction Equipmentは、複合材料摩耗部品が2025年のアーティキュレートダンプトラックの材料費の12%を占め、2023年の4%から増加したことを明らかにしました。Bruce Rock Engineeringは、超高分子量ポリエチレンライナーへの切り替えによりトラック1台当たり3年間で3万1,000米ドルのコスト削減を実証し、コスト重視の鉱山での採用を加速させています。
エネルギー価格の変動による炉の稼働率低下
thyssenkruppはデュイスブルクの焼きならし炉を6週間停止し、4万トンの受注を延期する計画です。2025年夏のスペインの電力ピーク価格が1kWh当たり0.22ユーロを超え、電気アーク炉オペレーターは生産を削減し、地域の鋼板供給が前年比11%減少しました。ArcelorMittal フォス・シュル・メールは2025年にスループットを14%削減し、高マージンの風力発電向け鋼板を優先し、汎用グレードをインドとメキシコにアウトソーシングしました。2024年から2025年の冬の米国工業用ガス価格は平均7.80米ドル/MMBtuとなり、焼きならしコストが1トン当たり18米ドル上昇しました。JSWのドルビー工場は2025年に電力料金が23%上昇し、マージン確保のため高付加価値の焼き入れ鋼板にシフトしました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
鋼種別:
水素および洋上用途の拡大に伴い合金グレードが台頭炭素鋼は2025年の熱処理鋼板市場シェアの45.58%を占めた一方、合金鋼はデュプレックスステンレスおよびマルテンサイト系グレードが電解槽容器や海底ラインに浸透するにつれ、2031年にかけて年平均成長率5.05%で拡大すると予測されています。デュプレックスステンレス(特にEN 1.4462)は2025年の合金トン数の約8%を占め、EUのグリーン水素プロジェクトに牽引されました。ステンレス鋼板は極低温および医薬品用途においてニッチながら不可欠な存在であり、低い数量を補う価格プレミアムを維持しています。
コスト差が炭素鋼の底堅さを説明しています。S355焼きならし鋼板は1トン当たり約650米ドルで販売されているのに対し、デュプレックス鋼板は約2,400米ドルです。それでも、ArcelorMittalのUsibor 2000プレス硬化鋼(EV電池ケース向けに2,000MPaの引張強度を実現)やPOSCOのPosMAC(溶融亜鉛めっき品と比較して10倍の耐海洋腐食性を提供)などのイノベーションを通じて合金配合が地歩を固めています。Nippon Steel CorporationのNSGP1焼きならし合金は北極圏洋上リグ向けに−60°CのシャルピーV衝撃値を満たし、高仕様合金鋼板の対応可能な市場をさらに拡大しています。

熱処理タイプ別:
ファブリケーターが溶接性とエネルギー節約を優先するにつれ熱加工制御プロセス(TMCP)がシェアを拡大焼き入れは2025年の生産量の40.75%を占め、耐摩耗グレードにおける優位性を反映していますが、熱加工制御プロセス(TMCP)は2031年にかけて年平均成長率5.42%で追加シェアを獲得すると予想されています。熱加工制御プロセス(TMCP)は個別の焼きならし工程を不要にし、残留応力を低減し、溶接性を向上させることで、造船所や風力タワーメーカーがサイクルタイムとコストを管理するのに役立っています。焼きならしは2025年に約22%を維持し、予測可能な延性を要求する耐震基準に支えられました。
熱加工制御プロセス(TMCP)鋼板の熱処理鋼板市場規模は、現在の成長が続けば2031年までに36億米ドルに近づくと予測されています。JFEのSuper-OLACとDillingerの新しい加速冷却ラインは、製鉄所が制御圧延と焼き入れを統合してエネルギーを最大18%削減し、1パスで洋上グレードの靭性を達成する方法を示しています。Voestalpineの直接焼き入れラインはサイクルタイムを72時間から18時間に短縮し、China BaoWuの湛江拡張はインライン焼き入れを活用して自動車プレス硬化需要に対応しています。
最終用途セクター別:
再生可能エネルギーとLNGインフラの拡大に伴いエネルギー・電力が加速建築・建設は2025年の市場規模の32.86%を吸収し、耐震基準の更新とインドおよび東南アジアの公共事業に支えられました。しかし、エネルギー・電力は洋上風力、水素、LNG端末の普及に伴い、2031年にかけて年平均成長率5.65%で最も成長の速い顧客セクターになると予測されています。自動車・重機は自律型フリートとEV軽量化による需要増加が見られ、造船はコンテナ船および浮体式風力発電の受注で回復しました。
国際エネルギー機関のネットゼロ経路は2050年までに850GWの電解槽を必要とし、約1,500万トンのデュプレックスおよび圧力容器用鋼板に相当します。洋上風力だけに特化した熱処理鋼板市場規模は、1GWあたり約7万トンの鋼板を消費することを考えると、2031年までに20億米ドルを超える可能性があります。「その他」のバケット(鉄道、金型、防衛)は2025年の需要の12%を占め、リショアリングが工具投資を促進するにつれて増加するはずです。
地域分析
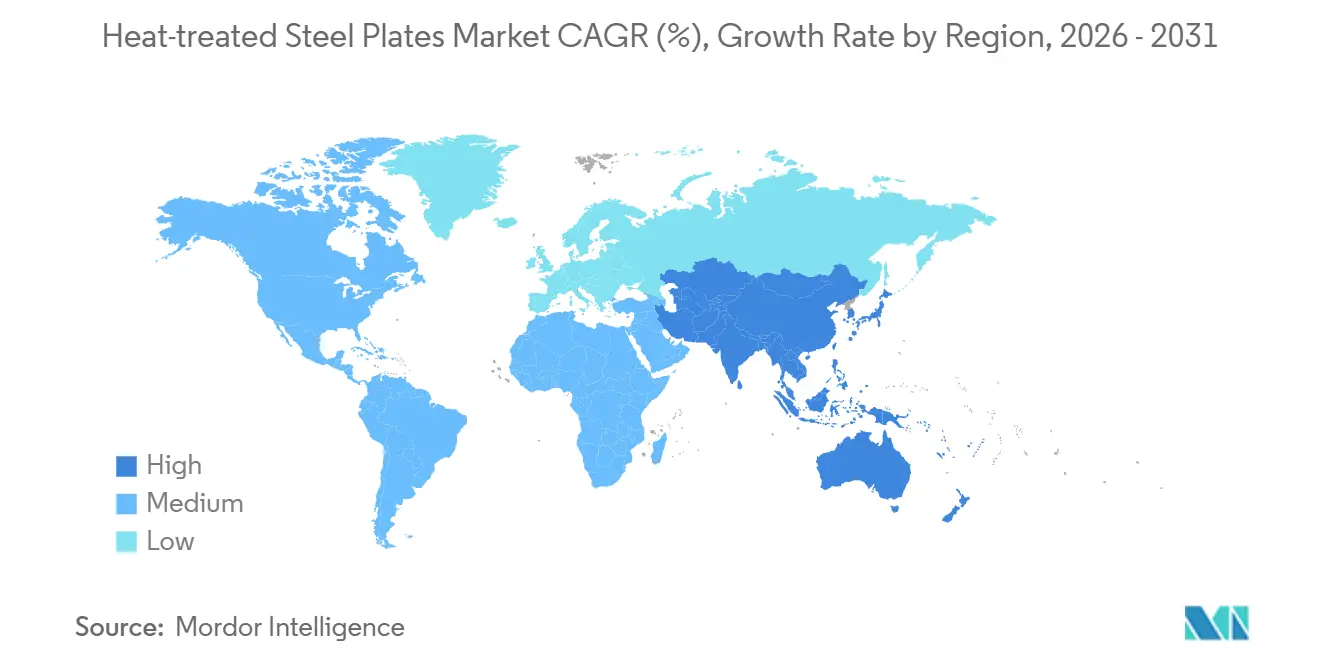
アジア太平洋地域の熱処理鋼板市場
アジア太平洋地域は2025年の世界収益の52.95%を占め、中国の風力タービンサプライチェーン、インドのインフラパイプライン、東南アジアの造船業に牽引され、2031年にかけて5.74%の成長が予測されている。中国は2025年に約5億8,000万トンの粗鋼を生産し、熱処理鋼板がその約1.8%を占めており、付加価値製品への移行に十分な余地があることを示している。インドの国家インフラパイプライン(総額111兆インドルピー、1.3 トリリオン 米ドル)は、JSWおよびタタによる220万トンの新規鋼板生産能力の整備を促進している。
欧州の熱処理鋼板市場
欧州はシェアでは後れを取るものの、高マージンのデュプレックス製品の生産においては先行している。2026年に稼働予定のH2グリーンスチールのボーデン工場は、年間50万トンの無化石燃料鋼板を供給し、1トンあたり50〜80ユーロのグリーンプレミアムを支払う意欲のある需要家を対象としている。ドイツのthyssenkrupp Steelは水素直接還元鉄(DRI)の共同開発を進めており、ドッガーバンクをはじめとする英国の洋上風力発電プロジェクトは、2026年から2031年にかけて120万トンの焼ならし材およびTMCP鋼板を消費する見込みである。
南北アメリカおよび中東の熱処理鋼板市場
北米では耐震基準の義務化とLNG需要の拡大が相まっている。Nucorの新規焼ならしラインは、東海岸の建設業者および湾岸地域のエネルギープラント向けに30万トンの生産能力を追加する。中東ではサウジアラビアのNEOM、海水淡水化、石油化学プロジェクトを軸に展開が進んでおり、2031年までに年率6.2%の鉄鋼消費増加が見込まれている。ブラジルおよびアルゼンチンが牽引する南米では、リチウム採掘および農業機械製造の恩恵を受けており、POSCOがデュプレックス圧力容器を必要とする水酸化リチウム工場を建設中である。
競合状況
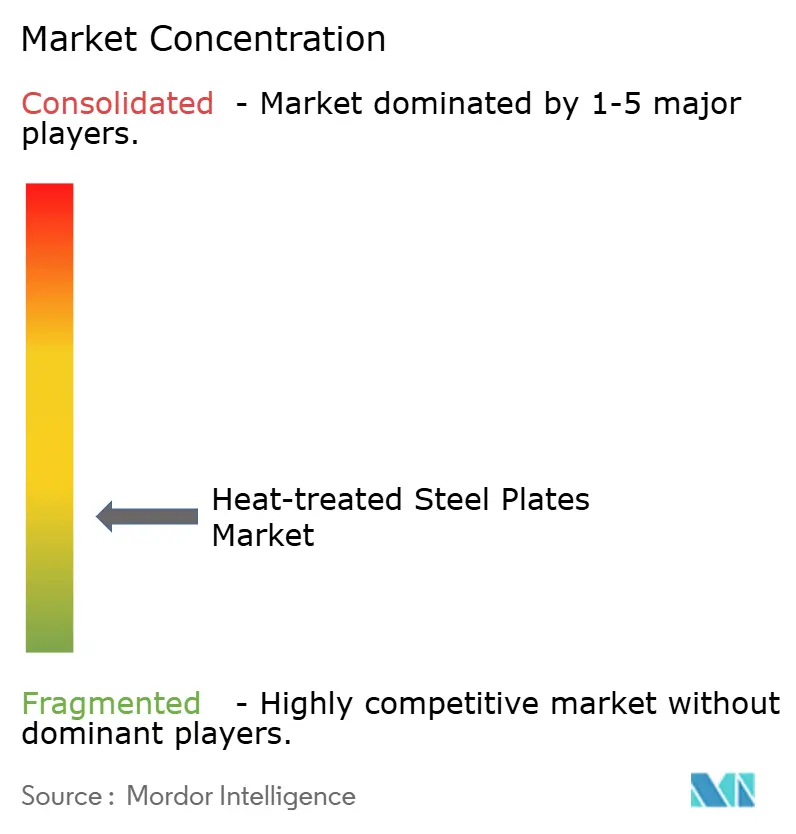
熱処理鋼板市場は高度に分散しています。China BaoWu、ArcelorMittal、Nippon Steel Corporation、POSCO、JFEが相当の市場シェアを保有する一方、DillingerやSSABなどの地域専門メーカーが重量洋上モノパイルや耐摩耗鋼板などのニッチ市場を支配しています。脱炭素化が投資の優先事項となっており、Voestalpineは2027年までにリンツの電気アーク炉への転換に15億ユーロを投じ、CO₂強度を30%削減して自動車・風力発電バイヤー向けのグリーンテック鋼材を整合させる予定です。SSABのHYBRIT事業は水素直接還元鉄を活用して2030年までに130万トンのグリーン鋼板に拡大しています。プロセスイノベーションが差別化を支えています。JFEのSuper-OLACは加速冷却と微量合金化を統合し、個別の焼きならしなしに洋上靭性を達成し、18%のエネルギーを節約します。Nippon Steel Corporationは2024年から2025年にかけてインライン焼き入れ制御に関する12件の特許を出願し、コイルごとに粒径を調整する適応型熱処理への移行を反映しています。ISO 3834およびDNV認証が最低限の参入条件となり、サプライヤープールが縮小し、切り替えコストが上昇しています。中小規模の製鉄所はパートナーシップを活用しており、Dillingerの2024年のØrstedとの覚書は12mモノパイル鋼板の長期テイク・オア・ペイ枠を確保しています。SSABはHardox Wearpartsネットワークを形成し、ライフサイクル保証を提供することで採掘業者を独自の耐摩耗グレードに結び付けています。新規参入者はクリーンエネルギーコンプライアンスと高度な冷却ラインのための高い設備投資に直面しており、絶対的な供給量が増加する中でも現在の階層構造を強化しています。
熱処理鋼板産業リーダー
-
ArcelorMittal
-
Baosteel Co.,Ltd.
-
Nippon Steel Corporation
-
POSCO
-
SSAB AB
- 注:主要企業の掲載順は順位を示すものではありません。
熱処理鋼板市場 このレポートでカバーされる企業
- ArcelorMittal
- Baosteel Co.,Ltd.
- China Ansteel Group Corporation Limited
- China BaoWu Steel Group Corporation Limited
- Dillinger Hütte Saarstahl AG
- Essar
- Hyundai Steel
- JFE Steel Corporation
- JSW Steel Ltd.
- Nippon Steel Corporation
- Nucor Corporation
- POSCO
- SSAB AB
- thyssenkrupp Steel Europe
- Voestalpine AG
最近の産業開発事情 熱処理鋼板市場
- 2026年1月:江南造船所は、制御圧延で製造された焼きならしEH36を使用した世界初の400m鉱石運搬船を完成させ、鋼材重量を9%削減し、生涯CO₂を1万4,000トン削減しました。
- 2025年11月:JSW Steelはドルビーに500万トンの鋼板工場を稼働させ、インライン焼きならしと加速冷却を統合してインフラおよびエネルギー顧客にサービスを提供しています。
熱処理鋼板市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、熱処理鋼板市場を、建設、エネルギー、造船、重機械、モビリティ用途向けに強度、靭性、溶接性を向上させるため、焼入れ、焼戻し、焼ならし、焼なまし、またはサーモメカニカル加工が施された、厚さ3ミリメートル以上の炭素鋼板、合金鋼板、およびステンレス鋼板と定義する。
スコープ除外:コイル、未加工スラブ、長尺鋼材、およびクラッド複合板は本調査の対象外とする。
セグメンテーション概要
- 鋼種別
- 炭素鋼
- 合金鋼
- ステンレス鋼
- 熱処理タイプ別
- 焼きなまし
- 焼き戻し
- 焼きならし
- 熱加工制御プロセス(TMCP)
- 焼き入れ
- 最終用途セクター別
- 自動車・重機
- 建築・建設
- 造船・洋上構造物
- エネルギー・電力(石油、ガス、再生可能エネルギー)
- その他(金属加工、輸送)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- トルコ
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- アジア太平洋
詳細な調査方法論とデータ検証
一次調査
当社のアナリストは、アジア太平洋、北米、欧州全域にわたる製鉄所の技術者、造船所のバイヤー、建設エンジニア、および鋼板ディストリビューターにインタビューを実施する。これらの協議により、典型的な厚さ構成、実際の取引価格、および新興の市場牽引要因が確認され、情報のギャップを埋めるとともに仮定の精度向上を可能にする。
デスクリサーチ
まず、世界鉄鋼協会、各国統計局、および国連コムトレードの公開データセットを活用し、粗鋼板生産量、貿易フロー、および最終用途需要プールを算定し、その後、洋上風力発電基礎および耐震建築基準に関する業界団体のブリーフィングと照合する。次に、企業の開示資料、D&B Hooversにおける製鉄所の設備能力開示、Questelの特許動向、および規制文書を精査し、プロセス区分および地域別使用強度を精緻化する。引用されている情報源は例示であり、データ収集、検証、および明確化には他の多数の刊行物も活用している。
市場規模算定と予測
ブレンド型トップダウンアプローチは、地域別生産量、輸出入の照合、および普及率に基づく需要プールから始まり、サンプリングされた平均販売価格に出荷量を乗じた選択的なボトムアップ検証によって合計値をテストする。主要変数には、洋上風力発電モノパイルの設置数、耐震建築の着工件数、大型トラックの生産台数、世界の船舶竣工数、および建設用鋼材の使用強度が含まれる。多変量回帰とシナリオ分析を用いて2031年までの収益を予測し、ボトムアップのギャップは集中的なトライアンギュレーションによって補完する。
データ検証と更新サイクル
Mordorのアナリストは、5パーセントポイントを超える変動にフラグを立てる分散フィルターを実行し、異常値が検出された場合はシニアレビューの承認前にデータプロバイダーへの再確認を行う。レポートは年次で更新され、重要なイベント発生後には中間更新が行われ、アナリストが納品直前に最終確認を実施する。
MordorによるHeat-treated Steel Platesベースラインが信頼性を高める理由
プロバイダーがスコープ、価格インプット、および更新頻度を異なる形で選択するため、公表数値はしばしば乖離する。当社はこれらの要因を明示することで、バイヤーが合計値の差異の理由を把握できるようにしている。
主要なギャップ要因としては、3ミリメートル未満の鋼板を計上するかどうか、アナリストが製鉄所出荷価格を市場収益に換算する方法、およびTMCP(サーモメカニカル制御プロセス)の数量を分離するかどうかが挙げられる。Mordorは商業グレードの鋼板3mm以上)のみを計上し、インタビューで確認された実際の取引価格に依拠し、モデルを年次で更新する。一方、他のプロバイダーはより広範なフラット鋼カテゴリーを統合したり、過去の平均値に依存したりする場合がある。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 7.59 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 6.86 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | 地理的範囲の狭さと厳格な厚さカットオフ |
| 6.91 ビリオン 米ドル(2024年) | 業界誌B | TMCP鋼板を除外し、固定ASP(平均販売価格)アップリフトを使用 |
| 121.77 ビリオン 米ドル(2022年) | 業界団体C | 未処理の熱間圧延鋼板と熱処理製品を統合 |
この比較は、スコープの拡大または価格算定の簡略化によって数値が大きく変動することを示している。Mordorの厳格な変数追跡と年次更新により、意思決定者は透明性が高く再現可能なプロセスに裏付けられた信頼性の高い中間値を得ることができる。
レポートで回答される主要な質問
2031年の熱処理鋼板市場の予測値は?
市場は2031年までに97億1,000万米ドルに達し、2026年からの年平均成長率4.18%を反映しています。
2031年にかけて最も成長が速い鋼種は?
水素および洋上用途向けのデュプレックスおよびマルテンサイト系グレードに支えられた合金鋼が、年平均成長率5.05%で成長すると予測されています。
熱加工制御プロセス(TMCP)が焼き入れよりもシェアを拡大している理由は?
熱加工制御プロセス(TMCP)は溶接後熱処理コストを低減し、歪みを減らし、エネルギー使用量を削減するため、造船所や風力タワーメーカーがこれを好む傾向にあります。
熱処理鋼板の需要をリードする地域は?
アジア太平洋は2025年に52.95%のシェアを保有し、2031年にかけて5.74%で拡大してリーダーシップを維持すると予測されています。
炭素規制はサプライヤーにどのような影響を与えるか?
EU排出量取引制度フェーズIVおよびその他の炭素規制は、製鉄所を水素直接還元鉄および電気アーク炉へと向かわせ、設備投資を増加させる一方でプレミアムグリーン鋼材市場を開拓します。