
インド鉄鋼市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
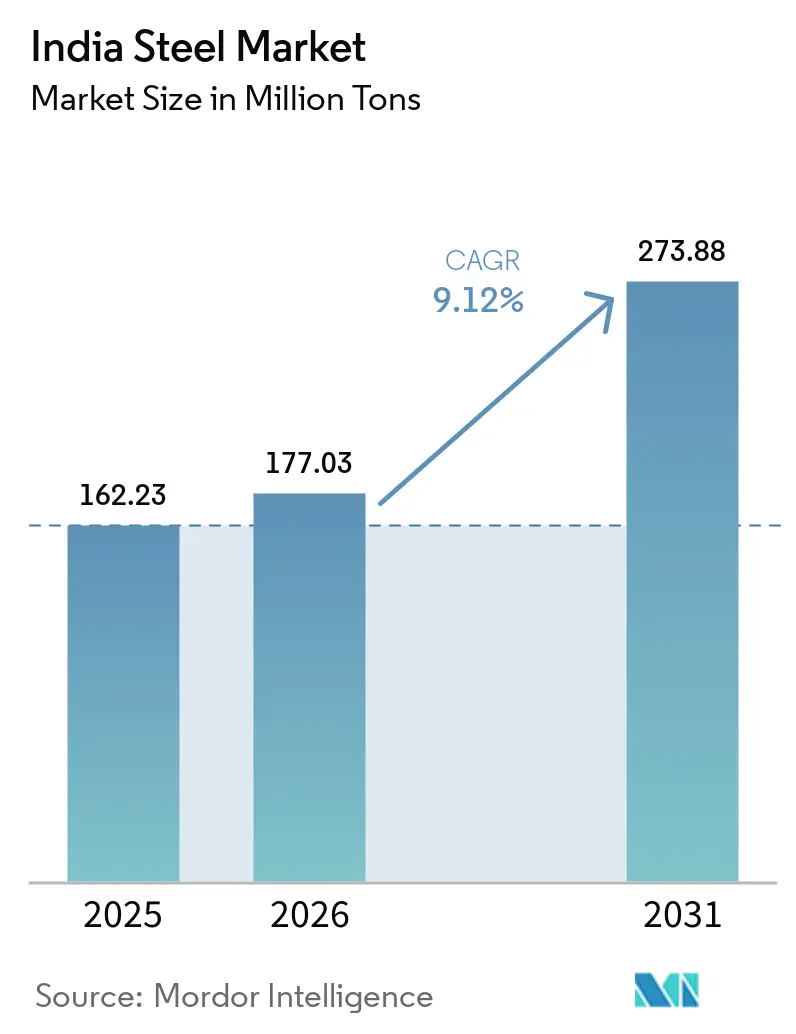
| 基準年の市場規模 (2025) | 162.23 百万トン |
| 市場取引高 (2026) | 177.03 百万トン |
| 市場取引高 (2031) | 273.88 百万トン |
| Growth Rate (2026 - 2031) | 9.12 % |
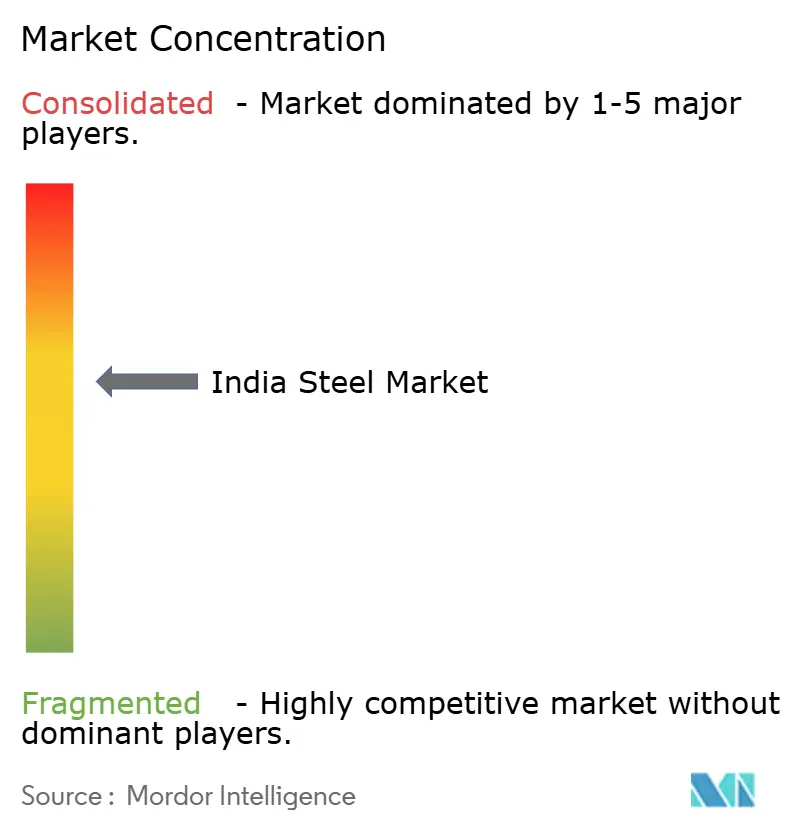
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド鉄鋼市場分析
インド鉄鋼市場の規模は、2025年の1億6,223万トンから2026年には1億7,703万トンに成長し、2026年から2031年にかけて9.12%のCAGRで2031年までに2億7,388万トンに達すると予測されています。2025年、インドはトップ10の生産国の中で唯一、二桁の数量成長を達成した国として際立っていました。対照的に、中国、日本、欧州連合の生産は停滞または減少しました。この持続的な勢いは、3つの重要な要因に起因しています。第一に、特殊鋼向けの生産連動型インセンティブ(PLI)スキームが民間のコミットメントを触媒しました。しかし、2025年12月までに、認可されたプロジェクトの半数未満しか着工しておらず、2027年まで価格規律を維持すると予想される繰り延べ設備能力の波をもたらしました。第二に、オリッサ州、ジャールカンド州、チャッティースガル州に位置する一貫製鉄所が、陸揚げコストで競争優位を獲得しました。この優位性は、改正鉱山・鉱物法に基づく長期鉄鉱石リースの確保から生まれています。その結果、これらの製鉄所は、炭素集約度に関する懸念にもかかわらず、2025年に大きな市場シェアを維持することができました。最後に、国家インフラパイプラインの野心的な支出計画が、構造用形鋼と鉄筋の信頼できる需要基盤を設定しました。これは、第2層都市における地下鉄整備と専用貨物回廊の第2フェーズによって牽引された高張力製品への需要増加によってさらに強化されています。
レポートの主要なポイント
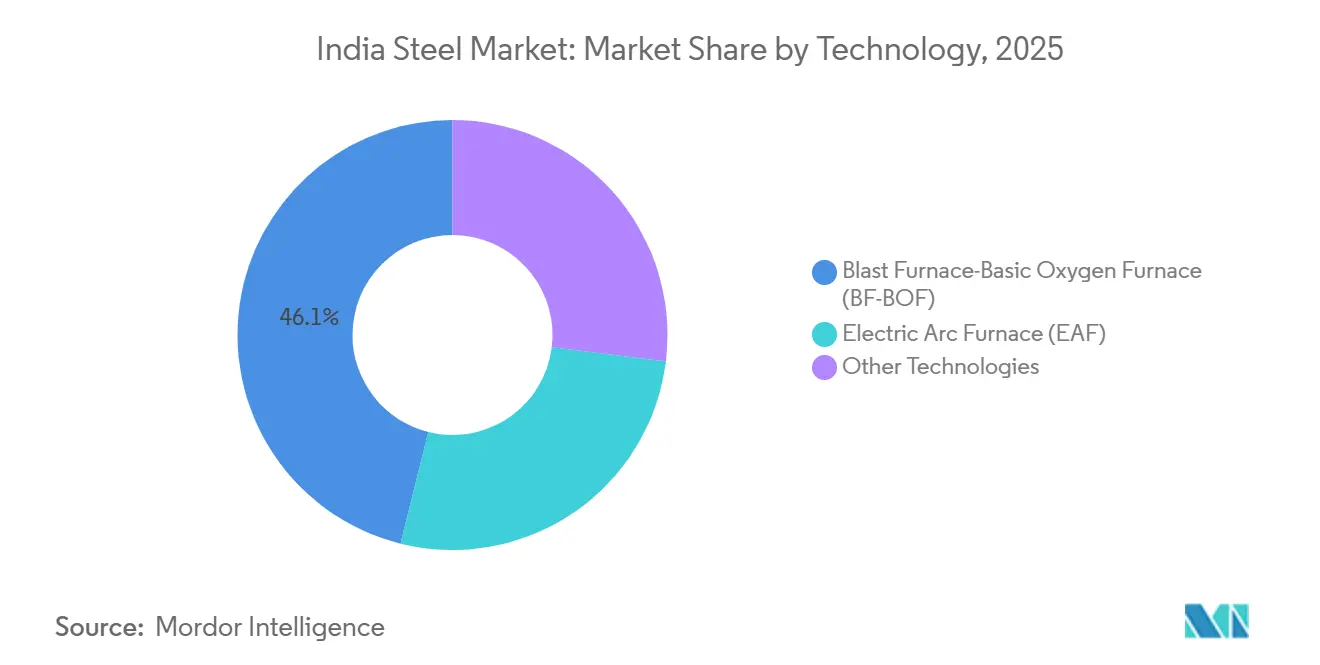
- 技術別では、高炉・転炉ルートが2025年の生産量の46.12%を占め、2031年まで8.77%のCAGRで成長すると予測されています。
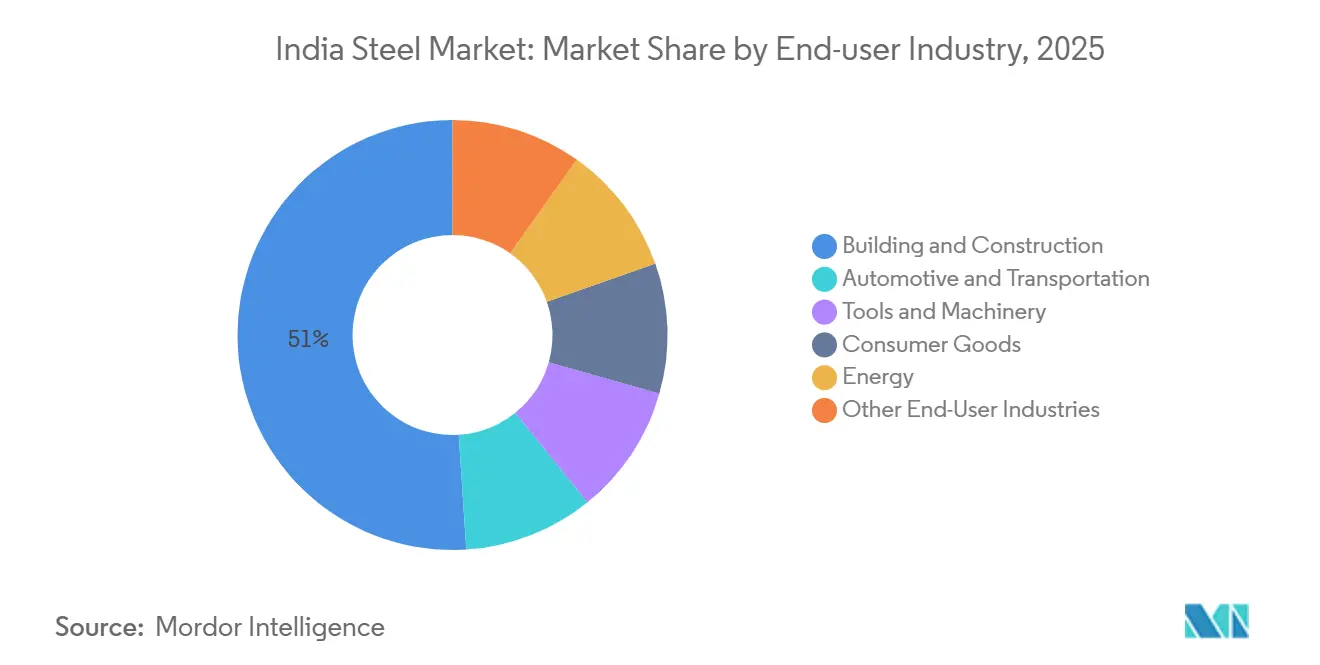
- 最終需要産業別では、建設・建築が2025年に51.02%の収益シェアを占め、インド鉄鋼市場平均を上回る9.84%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インド鉄鋼市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特殊鋼投資を触媒するPLIスキーム | +1.2% | グジャラート州、オリッサ州、カルナータカ州 | 中期(2〜4年) |
| 国内外の設備投資の急増 | +1.8% | オリッサ州、ジャールカンド州、チャッティースガル州、カルナータカ州、マハラシュトラ州 | 長期(4年以上) |
| 大規模インフラパイプライン | +2.1% | 全国、ウッタル・プラデーシュ州、マハラシュトラ州、 タミル・ナードゥ州での早期影響 | 中期(2〜4年) |
| 自動車OEMの高強度鋼・EV対応グレードへの転換 | +1.0% | グジャラート州、マハラシュトラ州、タミル・ナードゥ州、カルナータカ州 | 短期(2年以内) |
| 水素直接還元鉄パイロットとスクラップ活用の推進 | +0.7% | オリッサ州、ジャールカンド州、グジャラート州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
特殊鋼向けPLIスキームによる強力な政策支援
特殊鋼能力向上のために多額の資金を配分した3回連続のPLIトランシェは、2027年までの完了を目標としているにもかかわらず、2025年12月時点で資金調達を完了できたのはその一部にとどまっていた。2027年半ばより前に表面処理鋼、電磁鋼板、または合金鋼ラインを稼働させた先行企業は、5年間にわたるインセンティを確保でき、生産コストに対する相当規模の補助金として換算される。この枠組みは既存設備の拡張(ブラウンフィールド拡張)を優遇しており、インドの鉄鋼市場における既存の一貫製鉄所は、自家発電設備と物流インフラを共有活用することで、リードタイムを最大18ヶ月短縮できる。戦略的な動きとして、自動車OEMが鉄鋼メーカーと共同で国内コーティングラインへの投資を進めており、この決定は2028年までに年間需要の相当部分を輸入から国内調達へとシフトさせる見込みである。
設備能力拡張に向けた国内外の設備投資の急増
2024年1月から2025年12月にかけて、JSW Steel LimitedとTata Steelが発表した増設の急増を牽引しました。JSW Steel Limitedの野心的なプログラムは、ヴィジャヤナガル、ドルヴィ、オリッサ州にまたがっています。一方、Tata SteelはカリンガナガルでのフェーズII拡張に投資しています。FY25において、外国直接投資は大幅に増加しました。この増加は主に、ArcelorMittalのAM/NS Indiaへの持分増加と、PoscoのJSW Steel Limitedとの技術協力強化によって牽引されました。鉱物資源豊富な東部州は、北部の需要センターに対応する際に輸送コスト面での優位性を享受しています。ただし、専用貨物回廊の東部区間が2027年までに鉄道運賃の引き下げを実施した場合、この優位性は薄れる可能性があります。
長期需要を牽引する大規模インフラパイプライン
国家インフラパイプラインは2030年までに多額の資金を配分しており、高速道路、都市鉄道、住宅がその大部分を吸収している。バーラトマーラ第I期は相当量の鉄鋼を消費しており、第II期は高架回廊が1キロメートルあたりより多くの鉄鋼を使用することから、2027年以降に年間鉄鋼需要がさらに増加する見込みである。プラダン・マントリ・アワス・ヨジャナ(都市部)2.0は2029年までに多数の住宅建設を目標としており、高リスク地域において高密度の鉄筋使用を義務付ける改訂耐震基準を満たす必要があるインドの鉄鋼産業における鉄鋼需要の増加を意味している[1]インド標準局、「IS:2062 構造用鋼規格」、bis.gov.in。
自動車OEMの高強度鋼・EV対応グレードへの転換
FY25において、乗用車向け鉄鋼需要は大幅に増加しました。OEMが2027年のCAFE基準を追求するにつれ、先進高強度鋼(980MPa以上)が現在、製品ミックスの注目すべき割合を占めています。国内供給は依然として制約されています。Tata SteelがAHSSラインを立ち上げ、JSW Steel Limitedが2024年に設備を導入したにもかかわらず、これらの増設は輸入ギャップを埋めるには不十分です。2025年、EV生産の増加に伴い、業界はバッテリートレイ用鋼材に注目しました。現在、これらの鋼材を大規模に供給できるのはTata SteelとAM/NS Indiaのみです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 一人当たり鉄鋼消費量が依然として世界平均を下回る | -0.4% | 全国、農村部および東部地域で顕著なギャップ | 長期(4年以上) |
| 原材料・エネルギーコストの変動 | -0.7% | 全国、沿岸一貫製鉄所でのエクスポージャーが高い | 短期(2年以内) |
| 国内スクラップ回収エコシステムの遅れ | -0.5% | 全国、ウッタル・プラデーシュ州、ビハール州、マディヤ・プラデーシュ州でのインフラ不足 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
一人当たり鉄鋼消費量が依然として世界平均を下回る
FY26の最初の8ヶ月間において、国内消費量は世界平均および先進国の一般的な水準を大幅に下回ったままであった[2]インド鉄鋼協会、「鉄鋼産業年鑑2025」、indiansteel.in。FY31までの政府目標を達成するためには、消費量が毎年成長し、実質GDPが安定した速度で拡大する必要がある。これらの閾値はいずれも信用サイクルの低迷に対して脆弱である。さらに課題を複雑にしているのが地域間の不均衡であり、オディシャ州、ジャールカンド州、チャッティースガル州が生産量の半分以上を占める一方、地元での消費はわずかな割合にとどまっている。この乖離により、インドの鉄鋼市場の製鉄所は西部および南部地域の顧客への配送に追加のフレートコストを負担せざるを得ない。
原材料・エネルギーコストの変動
FY25において、インドはオーストラリアの気象関連の混乱とモザンビークの物流上の課題によって供給が逼迫したため、急騰した平均陸揚げ価格で原料炭を輸入しました。一貫製鉄所にとって、石炭の価格上昇はコストを顧客に転嫁しない限りEBITDAマージンを削減する可能性があります。Coal Indiaによる価格改定後、FY25においてオリッサ州とジャールカンド州の産業用消費者向け電力料金が上昇しました。この料金上昇により、多額の初期投資を必要とする太陽光・風力設備からの節約効果が減少しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:炭素集約度にもかかわらず一貫製造ルートが数量を支える
高炉・転炉(BF-BOF)ラインは2025年の生産量の46.12%を占め、2031年にかけて8.77%のCAGRで推移する見込みである。高稼働率で操業するタタ・スチールのカリンガナガル工場およびJSWのビジャヤナガル工場は、自社保有の鉄鉱石と石炭を活用することで、市場調達に依存する競合他社に対してコスト優位性を実現している。電気アーク炉(EAF)の設備能力は現時点では限定的であるが、2030年までに利用可能な原料を増加させるスクラップ政策の後押しを受け、顕著な成長が見込まれている。誘導炉や初期段階の水素DRIパイロットなどの技術は生産量に占めるシェアが小さいものの、公共事業からISI非準拠鋼材を段階的に排除する品質管理命令への対応という課題に直面している。
予測によれば、インドにおける電気アーク炉製品の市場は2031年までに大幅に拡大する見込みである。建設基準がより厳格な耐震基準を重視するようになるにつれ、主にスクラップを原料として使用するインドの鉄鋼産業におけるステンレス鋼および微合金棒鋼の生産者が最大の恩恵を受けることになる。


基本形態別:粗鋼の普遍性が下流の差別化を覆い隠す
2025年、粗鋼生産は重要な水準に達し、2031年まで7.73%のCAGRで成長すると予想されています。歩留まりの最適化が粗鋼と完成鋼材の数量の差を縮めています。エンドレスストリップラインは従来の製鉄所を上回る高い歩留まりを誇っています。一方、ツインロールキャスターは溶解からコイルまでのサイクルを大幅に短縮しました。オリッサ州とジャールカンド州は半製品スラブを西部の加工業者に輸出しており、東部クラスターでの新しい熱間圧延ラインの稼働によって解消される可能性のある非効率性を浮き彫りにしています。
最終形態別:完成鋼材が最終需要産業との関与を牽引
2025年、インドの完成鋼材出荷量は増加し、市場の予測9.12%のCAGR成長と一致しています。熱間圧延製品は大きな市場シェアを占めましたが、軽工業建設におけるアルミニウム構造の採用増加により、その成長は遅れました。PLIインセンティブによる新設備能力の導入から恩恵を受け、冷間圧延・コーティング製品は堅調な成長を見せました。一方、高速道路や地下鉄建設などのインフラプロジェクトに牽引され、長尺製品は着実に成長する見込みです。
2025年、冷間圧延・コーティング製品はインド鉄鋼市場シェアの注目すべき割合を占め、2031年までに増加すると予測されており、自動車・家電セクターへの戦略的シフトを浮き彫りにしています。
最終需要産業別:建設の優位性と自動車の高度化
建設建築分野は2025年の完成鋼材の51.02%を吸収しており、9.84%のCAGRが見込まれている。このセクターは、鉄鋼集約型のバーラトマーラ第II期および住宅需要主導のPMAY(都市部)2.0に支えられ、着実な成長が予測されている。インドの鉄鋼産業における鉄鋼需要の相当部分を現在占める自動車・輸送セクターも成長が期待されている。この成長は、先進高強度鋼(AHSS)の採用により車両1台あたりの鉄鋼使用量が減少すると予測される中でも実現する見込みである。エネルギー分野、特に太陽光発電架台構造物および風力タワー用線材は、最も急速な成長を遂げる見込みである。この急増は、新エネルギー・再生可能エネルギー省が設定した野心的な再生可能エネルギー設備容量目標と軌を一にしている。
地理的分析
2025年、オリッサ州、ジャールカンド州、チャッティースガル州は合計でインドの国内生産量の相当部分を占める粗鋼を生産しました。この成果は、これらの州が国内の鉄鉱石埋蔵量の大部分を保有しているという事実によって支えられました。オリッサ州は、AM/NS IndiaとJSW Steel Limitedが新しい炉を稼働させることで、2028年までにさらに設備能力を拡大する予定です。チャッティースガル州は、NMDC Steel Limitedの新施設とJindal Steel & Power Limitedの拡張に牽引され、地域成長の最前線に立っています。2025年、プネとアーメダバードの自動車ハブを中心とするインド西部は、国内需要の注目すべきシェアを占めました。南部州は相当量を消費しながらも、地元のめっき設備能力が限られているため、コーティング製品を輸入せざるを得ない状況にありました。一方、北部と東部の需要センターは合計で相当量を消費しましたが、東部製鉄所からの調達時に輸送コストのペナルティに直面しました。しかし、専用貨物回廊の東部区間が2027年までに開通すると予測されており、これらの輸送コストを削減することが期待されています。この発展により、年間フローの相当量が内陸に再ルーティングされ、競争環境が大幅に再編される可能性があります。
規制環境
インドの鉄鋼セクターは、生産、流通、貿易に関する政策方針を通じて鉄鋼省(MoS)によって形成されており、製品適合性は義務的な品質管理命令(QCO)を通じてインド規格局(BIS)によって管理されている。2025年12月31日現在、14件のQCOが有効であり、公共調達に使用される鉄鋼の適格性を厳格化し、インフラ主導の需要分野全体でISI非準拠製品の段階的廃止を加速させている。
貿易および調達の側面では、輸入フローは鉄鋼輸入監視システム(SIMS)を通じて管理されており、輸入登録および監視にはSARAL-SIMSが使用されている。政策の方向性は、2025年5月の国内製造鉄鋼製品(DMI&SP)政策の改訂を通じて国内調達を優先する形にもなっている。2025年鉄鋼・鉄鋼製品(品質管理)改正命令は、合理化の一環として55の規格に対する施行を一時的に停止し、これが一部グレードの義務的適合の時期に影響を与えた。
バリューチェーン分析
インドの鉄鋼バリューチェーンは、オディシャ州、ジャールカンド州、チャッティースガル州、ゴア州にわたる鉄鉱石地帯に集中する原材料から始まり、統合生産者および二次生産者に供給される。統合製鉄所は主にBF-BOFルートで運営されており、原料炭は依然としてコストに敏感な重要な投入物である。並行して、スクラップベースのルートは国内のスクラップ生態系によって制約されており、これが電気アーク炉の規模拡大や特殊長物製品の経済性を形作っている。
中間工程では、粗鋼から仕上げ鋼への転換が行われ、熱間圧延、冷間圧延、コーティングにわたる。Tata Steel、JSW Steel、SAIL、AM/NS India、Jindal Steel and Powerを含む主要既存企業が、下流能力を深化させ生産能力を拡大するための投資を行っている。下流の流通は、企業所有チャネルと、建設および産業向け購買者にサービスを提供する多段階の卸売・小売ネットワークにわたり分散しており、地域や製品形態によって実現価格、ワーキングキャピタルの集中度、サービス水準にばらつきが生じている。
競争環境
インドの鉄鋼産業は中程度の集約度を示している。一貫製鉄所の大手企業は表面処理鋼、電磁鋼板、およびAHSSラインの増強を進め、印象的なEBITDAマージンを達成している。一方、電気アーク炉プレイヤーは特殊長尺製品に注力し、より安価な原料を確保するための今後のスクラップ義務化を活用している。戦略的な技術パートナーシップも効果を上げており、JSWの提携は電磁鋼板に焦点を当て、タタの提携は水素DRIを中心としており、これらの既存大手企業を低炭素・高付加価値市場セグメントにおいて有利な立場に位置付けている。自社鉱山と新設の沿岸ターミナルを擁するNMDCスチールなどの新興勢力は、東南アジアの経験豊富な輸出業者に対して価格競争力を持つことを目指している。このような市況の悪化は歴史的に価格競争を引き起こし、マージンを圧迫する傾向があり、自社鉱山と一貫物流を持つ製鉄所に有利に働く課題となっている。
インド鉄鋼産業のリーダー企業
Tata Steel
JSW Steel Limited
Steel Authority of India Limited (SAIL)
AM/NS India
Jindal Steel & Power Limited
- *免責事項:主要選手の並び順不同

市場機会と将来展望
高グレード鉄鋼における政策連動型の能力構築と輸入代替は、専門・高付加価値製品における近期・中期のホワイトスペースを示している。特殊鋼向けの生産連動インセンティブ(PLI)制度は、2025年1月のフェーズ1.1導入を含み、コーティング鋼、電磁鋼、高度高強度カテゴリーにおける国内能力の増強を支援している。これは、AHSSおよびEV関連グレードに対する観測されたOEMの需要、および規格準拠の国内供給を優先する調達規則と整合している。
脱炭素に関連したプロセスおよび原材料の転換もまた、スクラップの利用可能性、エネルギー効率、新しいプロセスルートを結びつけられる事業者にとって余地を生んでいる。Tata SteelのルディヤーナにおけるスクラップベースのEAF能力への注力や、HIsarnaのようなプロセス経路は、石炭集約型ルートを超えて多様化を図る積極的な取り組みを反映している。別の観点では、2017年国家鉄鋼政策における2030-31年までの3億トンの生産能力目標、および2030-31年までに原料炭の輸入依存度を85%から65%に低減するという業界の焦点は、国内原材料の安全確保、選鉱、および国内需要拠点と輸出回廊双方の供給コストを低減できる物流連動型の沿岸能力における機会を後押ししている。
最近の業界動向
- 2026年7月:JSW Steelは、アンドラプラデーシュ州ラーヤラシーマ地域における年産200万トンの統合製鉄所の開発を開始した(投資額1,635億ルピー)。このプロジェクトは沿岸地域における生産能力を拡大し、生産量の増加と地域統合を支援する。JSWの沿岸における足場と長期的な供給安定性を強化し、国内需要の成長と輸出可能性を後押しする。
- 2026年7月:Tata Steelは、2028年までにジャールカンド州のプロジェクトに1,000億ルピーを投資し、製鋼能力を年産4,000万トンに引き上げる計画であり、HIsarnaおよびイージーメルティング技術に700億ルピーを投じる。このプログラムは、Tata Steelの主要市場におけるインド国内能力を拡大し、追加的な高効率生産手法をポートフォリオに取り込む。付加価値の高い鉄鋼製品および低排出能力における主導的地位を強化する。
- 2026年5月:JSW Steelは、オディシャ州パラディープにおける年産1,320万トンのグリーンフィールド統合製鉄所の建設を開始した(投資額6,500億ルピー)。この能力増強はオディシャ沿岸における地域供給を強化し、沿岸物流を改善する。下流のバリューチェーンの成長と地域における市場での存在感を高める。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本調査では、インド鉄鋼市場の規模を、インド国内で生産・販売される粗鋼の国内量、および国内全域の最終需要者に供給される仕上げ鋼への転換量として測定する。
範囲の除外:付加価値が主に加工であり製鋼ではない場合、下流の加工鉄鋼製品および受託加工サービス(構造加工や部品組立など)は除外する。
セグメンテーション概要
- 技術別
- 高炉・転炉(BF-BOF)
- 電気アーク炉(EAF)
- その他の技術
- 基本形態別
- 粗鋼
- 最終形態別
- 完成鋼材
- 最終需要産業別
- 自動車・輸送
- 建設・建築
- 工具・機械
- 消費財
- エネルギー
- その他の最終需要産業
データソース、市場規模測定、および検証
デスクリサーチ
まず、インドの鉄鋼バリューチェーンをマッピングし、粗鋼生産から仕上げ鋼の供給可能性、そして最終用途需要への流れを整理した。公開データセットは、価格の仮定を適用する前に、モデルを物理的な量に固定するために役立つ。
主な非有料の参照資料には、鉄鋼省(インド)の発表、Joint Plant Committeeの統計、World Steel Associationのデータシリーズ、鉄鋼製品に関する国連Comtradeの貿易コード、および建設・産業活動に影響を与えるインド準備銀行のマクロ指標などの公的・業界資料が含まれる。また、企業の年次報告書、投資家向け説明資料、信頼できる報道も確認し、生産能力の増強、操業停止、製品構成の変化を追跡した。必要に応じて、企業財務および情報のための有料サブスクリプション、出荷単位での輸出入の可視化、技術・製品の方向性を相互確認するための特許情報を利用した。ここに記載したデスクソースは例示的なものであり、データ収集、仮定の検証、ギャップの明確化のために他の多くの公開文書を参照した。
一次インタビューおよび調査
一次調査は、鉄鋼生産者、流通業者・在庫業者、大口産業購買者、および建設、自動車、機械、エネルギー分野からの需要を追跡する業界専門家に焦点を当てた。これらの対話を通じて、稼働率の仮定を検証し、長物と平物鉄鋼間の製品構成の変化を確認し、輸出入の動向が国内供給に対してどのように振れているかを妥当性確認した。国別市場であるため、一地域に過度に重み付けしないよう、主要な生産・消費クラスター全体をカバーすることも確保した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:38% | 経営幹部:15% |
| ミドルティア:42% | 部門・事業リーダー:26% |
| 小規模プレイヤー:20% | マネージャー:59% |
市場規模測定と予測
中核となる規模測定は、生産量、純貿易、および見かけの鉄鋼供給可能量をインドについて再構築し、変換係数と製品構成の指標を用いて粗鋼と仕上げ鋼の流れに分割するトップダウン方式を用いる。総量を現実的に保つため、主要ルート別のサンプル生産能力、インタビューから得た稼働率の範囲、価格の整合性が必要な箇所での量×平均実現価格の確認など、選択的なボトムアップ検証によって結果を裏付けた。
最も重要な入力データには、粗鋼生産量および生産能力の増強、高炉対電気アーク炉のシェア、主要鉄鋼製品コード別の輸出入量、建設・インフラ活動指標、平物鉄鋼需要に影響を与える自動車生産動向が含まれる。予測にあたっては、生産能力の増強、政策変更、需要サイクルが結果を急速に変化させる可能性があるため、専門家の見解に支えられたシナリオ分析を活用した。小規模製鉄所や非公式流通に関するボトムアップデータが乏しい場合は、クラスターレベルの稼働率範囲を用いてギャップを補い、国全体の供給・貿易総量と相互確認した。
データ検証と更新サイクル
公表されている生産量シリーズ、貿易収支、鉄鋼需要と同方向に動くはずの消費指標などの独立した指標と結果を比較することでモデルを検証する。差異は段階的に検討され、まず入力レベル(単位、時期、変換係数)で確認し、その後出力レベル(シェア分割および成長率)で確認した上で、アナリストの承認を受ける。
突然の貿易急増や生産量に反映されていない生産能力の変化など、異常が見られた場合は、仮定を見直し、関連する専門家に再度連絡して何が変化したかを確認する。報告書は毎年更新され、重要な事象が発生した場合は中間更新が行われ、クライアントが最新の見解を得られるよう、納品前の最終確認が完了する。
Mordor Intelligenceによるインド鉄鋼市場規模と他の公表推計値との比較
インド鉄鋼市場について公表されている数値は、基礎となる単位が常に同じではなく、一部の研究が変換方法を明確に説明せずに量と価値を混在させているため、しばしば異なって見える。また、ある推計が粗鋼生産量に近い一方で、別の推計が最終需要者への仕上げ鋼出荷量に傾いている場合にも差異が生じる。
主なギャップは、粗鋼と仕上げ鋼が一つの数値に混在しているかどうかによるものであり、Mordor Intelligenceは規模測定を量の観点で保持し、変換段階の二重計上によって総量を膨らませるのではなく、最終用途需要への配分の前に見かけの供給可能量(生産量プラス純貿易)に結び付けている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 162.23 M (2025) | |
| 業界団体A | USD 175.00 M (2025) | この推計は粗鋼生産量の報告に近いと見られ、仕上げ鋼への転換や純貿易調整が年間を通じて一貫して適用されない場合、市場規模を過大評価する可能性がある。 |
| 業界誌B | USD 150.00 M (2025) | この数値はより保守的に見える。これは、対象を仕上げ鋼出荷量のみに限定している可能性が高く、輸出入について異なる時期の切り出しを使用している可能性があり、それが見かけの供給可能量を変化させるためである。 |
公表値の差異の大部分は、単位の選択と粗鋼・仕上げ鋼にわたる段階のカウント方法、そして貿易がどのようにネット化・時期区分されるかによって説明される。当社のアプローチは、物理的なトン数と再現可能な変換に追跡可能性を保っており、新たな生産、貿易、生産能力データが入るたびに総量を再確認できる。


レポートで回答される主要な質問
2031年までのインド鉄鋼市場の予測数量は?
需要は2026年の1億7,703万トンから9.12%のCAGRで成長し、2031年までに2億7,388万トンに達すると予想されています。
最終形態需要において最も速い成長に貢献するセグメントはどれですか?
完成鋼材製品は2031年まで9.12%のCAGRで拡大し、他の完成品カテゴリーを上回ると予測されています。
インフラ支出は鉄鋼消費にどのような影響を与えますか?
バーラトマーラ第2フェーズとPMAY(都市部)2.0だけで、2027年以降に完全に動員された後、年間3,000万トン以上の追加需要を生み出す可能性があります。
インドの脱炭素化ロードマップにおいてスクラップはどのような役割を果たしますか?
スクラップ政策草案は、2030年までに国内の鉄スクラップ利用可能量を倍増させ、電気アーク炉の生産量を増加させ、炭素集約度を削減することを目指しています。
最も高い生産成長が見込まれる地域はどこですか?
チャッティースガル州は、NMDC Steel Limitedのナガルナール工場とJindal Steel & Power Limitedのアングル拡張に支えられ、成長しています。
最終更新日:


