
コーティング鋼市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 342.02 百万トン |
| 市場取引高 (2031) | 411.73 百万トン |
| 成長率 (2026 - 2031) | 3.78 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコーティング鋼市場分析
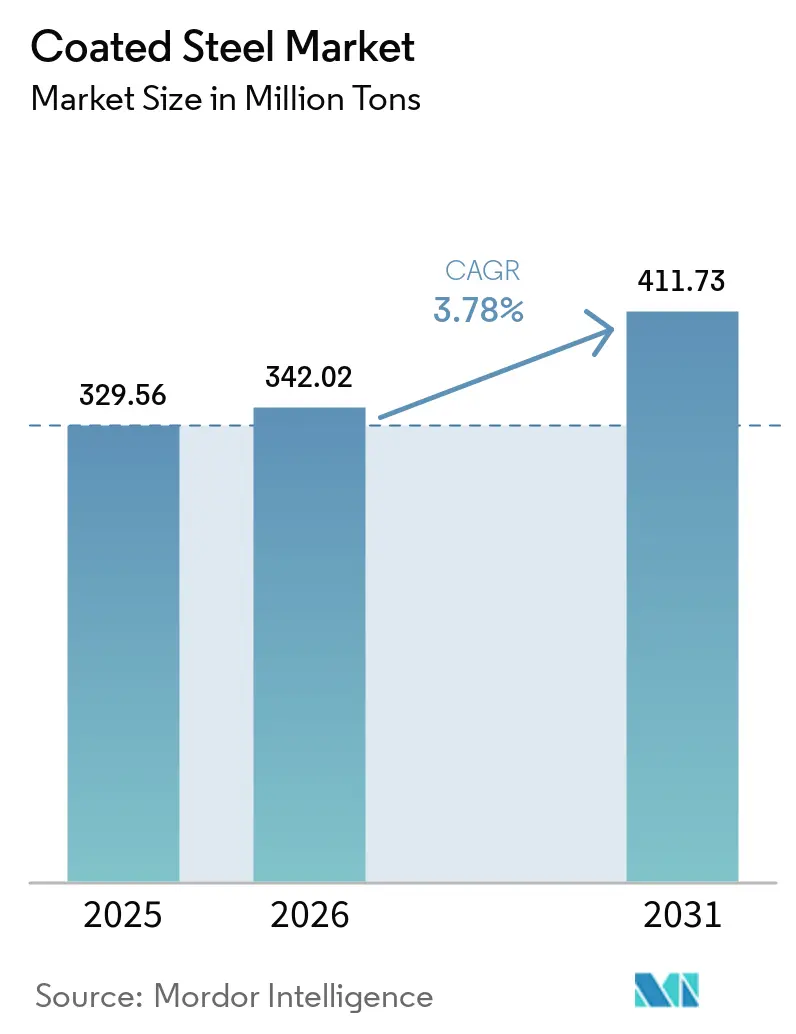
コーティング鋼市場規模は、2025年の3億2,956万トンおよび2026年の3億4,202万トンから、2031年には4億1,173万トンへと拡大する見込みであり、2026年から2031年にかけてCAGR 3.78%を記録すると予測されています。アジア太平洋地域における亜鉛・アルミニウム・マグネシウム(Zn-Al-Mg)合金ラインの積極的な導入、北米および欧州における省エネルギー型建築外皮基準、ならびに両地域における家電製品の買い替え促進策が、付加価値の高いコーティング基材への需要を共同で押し上げています。25年間の防食性能を要求する洋上風力発電用モノパイル仕様と、乾燥農業地域における営農型太陽光発電架台構造物が、景気循環に左右される建設活動を超えた用途範囲の拡大をもたらしています。米国のエネルギー効率住宅改善税額控除や欧州の並行する還付プログラムなどの税制優遇措置が白物家電の買い替えを加速させ、粉体塗装密着性に最適化された合金化溶融亜鉛めっき鋼板の供給を逼迫させています。一方、低価格輸入品を抑制する貿易措置は、最終需要地に近い新規生産能力の整備を促し、適度に集中した競争環境を強化しています。
主要レポートのポイント
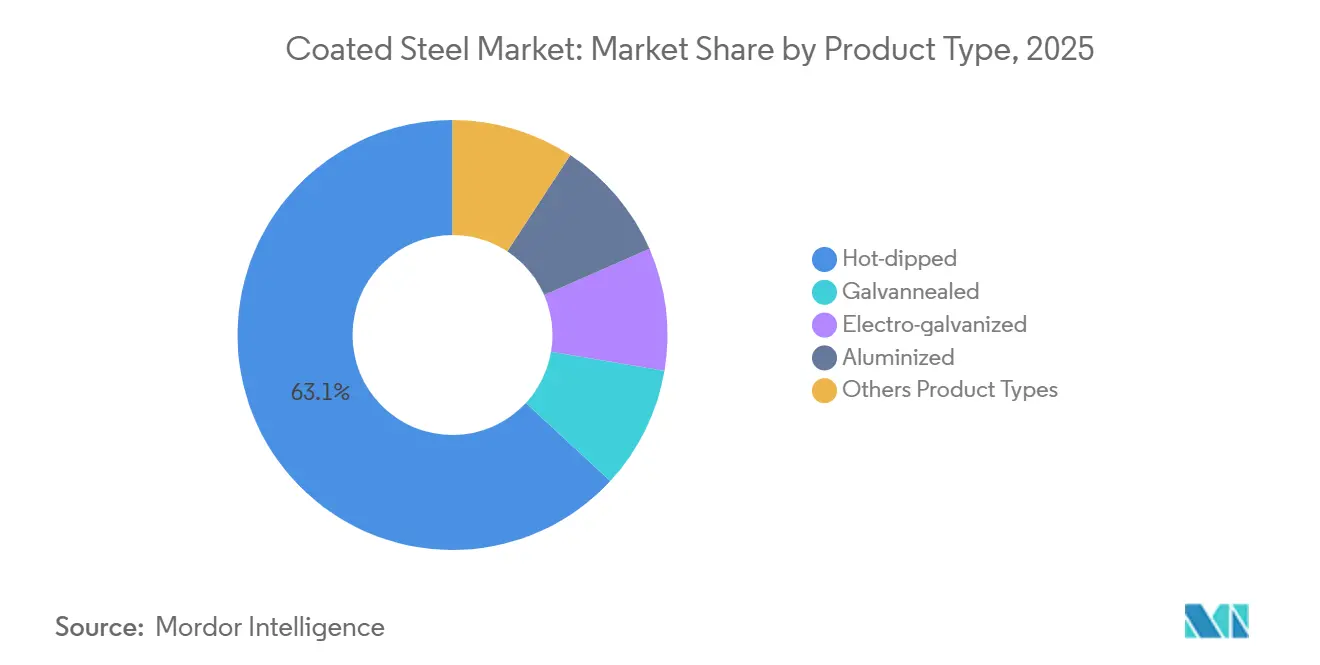
- 製品タイプ別では、溶融めっきコーティング鋼が2025年のコーティング鋼市場シェアの63.12%を占め、2031年に向けてCAGR 3.94%で拡大しています。
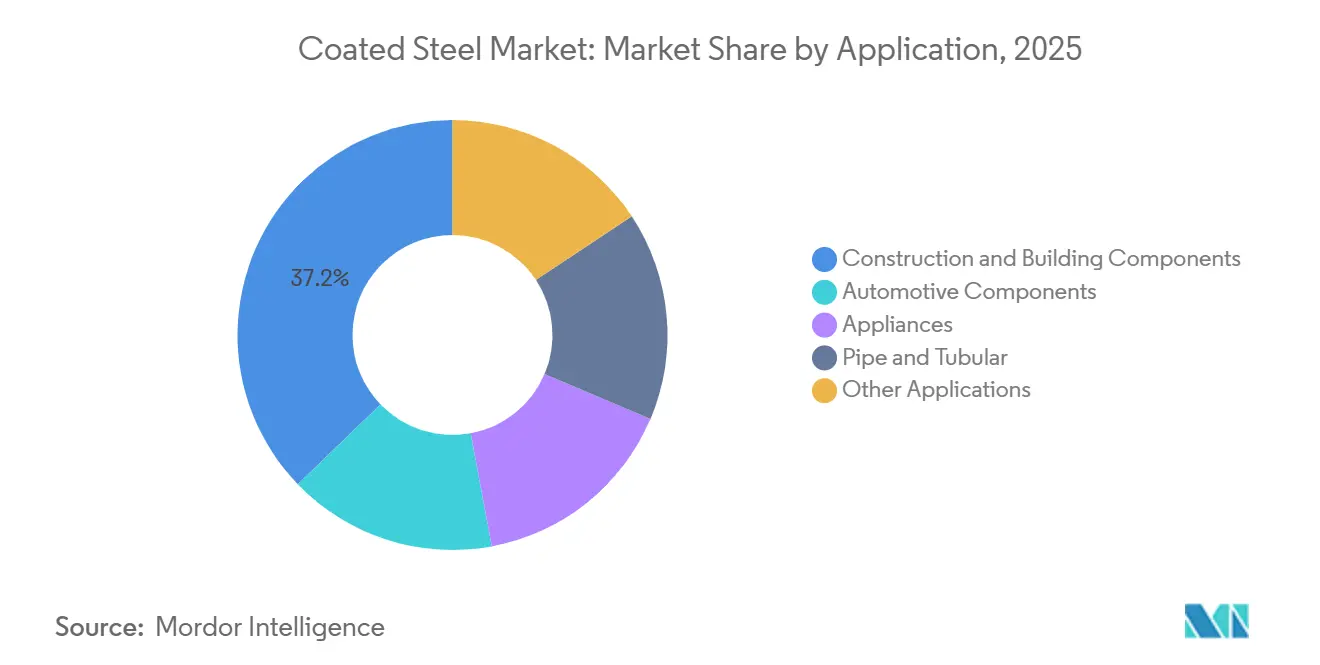
- 用途別では、建設・建築部材が2025年のコーティング鋼市場規模の37.22%を占め、2031年にかけてCAGR 4.46%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年のコーティング鋼市場シェアの61.24%を占め、2031年に向けてCAGR 4.52%で推移しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 省エネルギー型建築外皮向けプレペイントコイルの普及 | +0.9% | 北米、EU、アジア太平洋(中国、インド) | 中期(2~4年) |
| アジアにおけるZn-Al-Mg合金コーティングラインの急速な展開 | +1.2% | アジア太平洋中核(中国、韓国、日本)、ASEANへの波及 | 短期(2年以内) |
| 税制優遇による家電買い替えプログラム(EUおよび米国) | +0.6% | 北米、EU | 中期(2~4年) |
| 洋上風力発電モノパイル向け防食コーティングコイル需要 | +0.5% | EU(北海)、アジア太平洋(台湾、日本)、北米(東海岸) | 長期(4年以上) |
| 営農型太陽光発電構造用鋼コーティング | +0.2% | アジア太平洋(インド)、EU(スペイン)、南米(チリ) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
省エネルギー型建築外皮向けプレペイントコイルの普及
欧州および北米における改訂建築基準は、断熱金属パネルが組積造や木造フレームよりも経済的に達成できる低熱貫流率値を要求しており、工場仕上げ溶融亜鉛めっき鋼板への発注を直接押し上げています[1]。2024年に改正されたEU建築物エネルギー性能指令は、2028年までに新築非住宅建築物のほぼゼロエネルギー使用を義務付けており、2025年半ばまでに18の米国州が2021年国際エネルギー保全基準またはより厳格な変種を採用していました。Tata SteelのColorcoat HPS200 Ultraなどのプレペイント製品は太陽放射の最大70%を反射し、温暖な気候における冷房負荷を15~18%削減します。保険会社は現在、山火事地帯における金属外装建築物の保険料を10~15%割り引いており、ビニールや木材サイディングとの経済的格差を拡大しています。ASTM D7897およびISO 12944を参照する調達フレームワークは、社内試験能力を持たないミルに対する技術的障壁を高めています。
アジアにおけるZn-Al-Mg合金コーティングラインの急速な展開
2024年から2025年にかけて中国、韓国、日本で稼働した12本のZn-Al-Mgラインにより年間850万トンの生産能力が追加され、アジアのミルは優れた端部防食性を求める自動車メーカーおよび家電OEMへの供給体制を整えています[2]。Baowuの年産200万トンの梅山ラインは、Al 11%、Mg 3%の浴組成を使用することで、標準溶融亜鉛めっき鋼板の3倍となる1,500時間の中性塩水噴霧性能を実現しています。POSCOの年産150万トンの光陽ラインは、高成形性と薄ゲージを両立した電気自動車用バッテリーエンクロージャーを対象とし、8%の質量削減を達成しています。JFE SteelのJ-Starコーティングは海上輸送中の白錆を抑制し、多湿な輸送経路における慢性的な問題に対処しています。この技術はASEANにも普及しており、NS BlueScopeはバンプラ工場を2027年までに改修するためにTHB 50億を投資しています。
税制優遇による家電買い替えプログラム(EUおよび米国)
米国のエネルギー効率住宅改善税額控除は、ENERGY STAR認定家電に対して最大2,000米ドルの30%税額控除を提供し、2015年以前に製造されたユニットの買い替えを加速させ、冷蔵庫キャビネットや洗濯機ドラムにおけるコーティング鋼需要を増加させています。ドイツおよびフランスの並行する補助金は、廃棄ユニットが認定電子廃棄物ルートでリサイクルされることを条件に、家電1台あたりEUR 100~500を提供しています。Whirlpoolは2024年第4四半期に北米出荷量が前年比7%増加したと報告しており、合金化溶融亜鉛めっき鋼板がキャビネット重量の62%を占めています。Nucorは2024年11月にインディアナ州クロフォーズビルの電気亜鉛めっきラインを合金化溶融亜鉛めっきに転換し、急増する粉体塗装基材需要に対応しました。2026年1月に発効するEUの持続可能な製品のためのエコデザイン規則は、OEMにリサイクル可能性指数の開示を義務付け、プラスチック複合材に対する鋼材の優位性を高めています。
洋上風力発電モノパイル向け防食コーティングコイル需要
2025年12月時点で380GWのグローバル洋上風力発電パイプラインがあり、計画容量の75%を占めるモノパイルには、耐用年数を25年に延長する亜鉛リッチプライマーとエポキシポリウレタントップコートが指定されています。各モノパイルは最大1,200トンの鋼板を消費し、2027年から2035年にかけての米国大西洋岸プロジェクトだけで約2,400万トンのコーティング鋼需要をもたらします。HempelのHempadur Multi-Strengthシステムは、英国のSofia風力発電所での18ヶ月の浸漬試験後にゼロ故障を記録しました。Jotunのガラスフレーク強化Steelmaster 1200 WFは、水分透過性を40%削減することで、メンテナンス間隔を15年から25年に延長します。ミルは5メートルの熱間圧延能力に投資し、世界で6社のみが供給する超幅広板材を製造しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アルミニウム複合材ファサードによる代替 | -0.4% | 中東、アジア太平洋 | 中期(2~4年) |
| コーティング鋼板に対するAD/CVD貿易措置 | -0.7% | 北米、メキシコ、カナダ | 短期(2年以内) |
| 低炭素亜鉛原料の供給逼迫 | -0.3% | EU、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アルミニウム複合材ファサードによる代替
アルミニウム複合パネル(ACP)は6~8 kg/m²であるのに対し、鋼材パネルは12~15 kgであり、カーテンウォールフレームの軽量化と高層プロジェクトにおける建設コストの8~12%削減を可能にします。グレンフェル火災後の防火安全改訂により、NEOMや紅海開発などのガルフ大型プロジェクトを中心に、18メートル以上での鉱物充填ACPコアの採用が加速しました。グローバルACP市場は2024年に9.2%成長し、コーティング鋼クラッディングを5.4ポイント上回りました。ただし、アルミニウムの低い電位は沿岸大気中での孔食を加速させ、7~10年後に早期劣化を引き起こすのに対し、Zn-Al-Mgコーティング鋼はより優れた端部保護を提供します。生産者は、美観要求を満たしながら性能を損なわないセラミックフリットや石材ベニヤ仕上げのハイブリッド鋼パネルを提供することで対抗しています。
コーティング鋼板に対するAD/CVD貿易措置
ベトナム産耐食鋼に対する最大456.23%の米国AD/CVD合算関税により、2025年最初の9ヶ月間で輸入量が前年比68%減少しました。メキシコへの迂回により、米国向けコーティング鋼板出荷量が112%増加し、2025年1月に新たな調査が開始されました。2025年3月の中国産冷延原料に対するEU関税延長により、貿易フローがさらに分断され、EU圏内のコイル価格が上昇しました。米国の溶融亜鉛めっき鋼板は2025年第4四半期に平均1,120米ドル/トンとなり、関税免除品の890米ドルを上回り、下流のHVACおよびコンジット製造業者の利益を圧迫しました。メキシコのミルは内陸物流のボトルネックに直面し、中西部への納品が最大4週間遅延し、OEMはバッファー在庫の積み増しを余儀なくされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
海洋・インフラ仕様に支えられた溶融めっきの優位性溶融めっきコーティングスチールは2025年のコーティングスチール市場シェアの63.12%を占め、沖合風力発電モノパイルおよび道路インフラ部品におけるZ275〜Z450コーティング重量規格の義務化を背景に、2031年までに3.94%のCAGRで成長すると予測されている。溶融めっきグレードのコーティングスチール市場規模は、開発業者が25年耐久性を確保するために厚い亜鉛層を標準化するとともに耐候性鋼と並行して採用を進めることで、2026年から2031年の間に約5,200万トン拡大する見込みである。自動車の外装パネルに好まれる電気亜鉛めっき品は、欧州の電力価格高騰によるコスト逆風を受け、CAGRは2.5%に減速する見通しであり、一方で合金化溶融亜鉛めっき鋼板は供給がひっ迫しているものの、自動車メーカーが高強度Zn-Al-Mg系ソリューションへ移行していることから18%のシェアにとどまるニッチな存在となっている。アルミナイズド鋼は高温排気系およびオーブンライナー用途での関連性を維持しているが、増分ボリュームへの寄与は5%未満にとどまる。ArcelorMittalのMagnelisに代表される新興のマイクロ合金Zn-Al-Mgコーティングは、端部腐食耐性を10倍改善し、2%のベースからではあるものの二桁成長が見込まれる。
溶融めっきコイルへの需要は、米国インフラ投資・雇用法によっても下支えされており、同法は州の交通局マニュアルにおいて溶融亜鉛めっきガードレールおよび橋梁デッキを規定し、複数年にわたるボリュームコミットメントを確保している。ミニミルは短いキャンペーンサイクルを活用し、家電製品の背面向けカスタム片面溶融亜鉛めっき鋼板を生産することで、頻繁な切り替えに抵抗感を持つ大手一貫製鉄所からシェアを奪いつつある。POSCOの光陽製鉄所におけるインラインレーザー分光法への投資により、コーティング重量のばらつきが±2 g/m²に抑制され、スクラップ削減とコスト競争力の向上が実現している。予測期間中、インドおよびASEANにおける設備増強が急増する地域建設需要を満たす一方、欧州における環境規制対応コストが旧式の電解ラインを合理化し、グローバルな供給を最新の溶融めっき設備へとシフトさせる可能性がある。


注記: 個別セグメントのシェアはレポート購入後に入手可能です
用途別:
外皮規制とプレエンジニアード建築の普及による建設分野のリード建設・建築部材は2025年の数量の37.22%を占め、主要用途の中で最も速いCAGR 4.46%で2031年まで成長する見込みです。これは、改修義務と山火事耐性基準が金属パネルの採用を促進しているためです。建設に関連するコーティング鋼市場規模は、欧州における公共建築物の年間3%改修目標やカリフォルニア州タイトル24の反射率閾値0.70などのクールルーフ要件に支えられ、4,600万トン拡大する見込みです。eコマース物流向けプレエンジニアード建築がさらなる波を牽引しており、Amazonは2024~2025年に開設したフルフィルメントセンターの82%が金属屋根と壁を採用したと報告し、コイルの引き取りを加速させています。
自動車は2025年に相応のシェアを持ちますが、アルミニウム集約型電気自動車プラットフォームが1台あたりの鋼材使用量を削減するため、より緩やかなCAGRで拡大します。ただし、バッテリーエンクロージャーとクラッシュマネジメントシステムは依然として成形性と耐食性のために高度なZn-Al-Mg鋼板に依存しています。パイプ・管材用途は酸性環境向けAPI 5L規格の石油・ガスパイプライン仕様を取り込み、データセンターラッキングなどの「その他」用途はハイパースケーラーの設備投資を背景に拡大しています。ドイツや日本などの市場でのモジュール建設の30~40%の労働コスト削減優位性は、工場仕上げコイルへの継続的な発注を確保すると予測されています。

注記: 個別セグメントのシェアはレポート購入後に入手可能です
地域分析
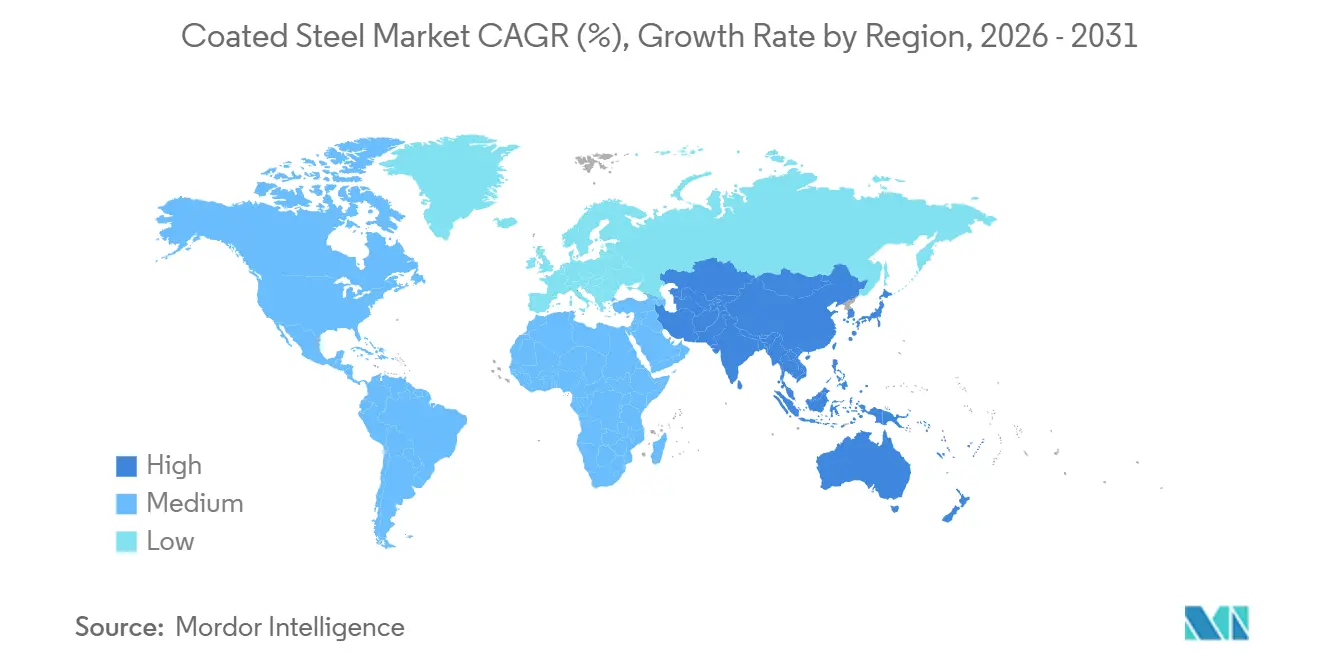
アジア太平洋コーティング鋼市場
アジア太平洋地域は2025年のコーティング鋼市場において61.24%の数量シェアで首位を占めており、2031年に向けて4.52%のCAGRで成長軌道にある。中国は第14次五カ年計画に支えられ、2025年に約2億1,000万トンを生産し、Baowuなどの一貫製鉄所は電気自動車および太陽光パネルフレーム向け顧客に対応するためZn-Al-Mg系ラインへの転換を進めている。インドの生産連動型インセンティブ制度は2024〜2025年度に11.3%の需要増加を促し、Tata SteelとJSWは合計320万トンの生産能力を追加した。
北米コーティング鋼市場
北米では、米国のコーティング鋼市場がインフラ投資・雇用法および家電製品生産の国内回帰の恩恵を受け、国内製鉄所が消費鋼材全体の72%を供給した。NucorのBrandenburgプロジェクトは2026年第3四半期までに120万トンの新規生産能力を追加する予定である。カナダの成長は鉱業セクター向けコンベヤーを軸に安定的に推移している一方、メキシコの急成長は2026年後半にAD/CVD関税が導入された場合に反転するリスクをはらんでいる。
欧州・中東・アフリカおよび南米コーティング鋼市場
欧州ではドイツが最大の消費国であり、thyssenkruppおよびSalzgitterが自動車メーカーにZn-Al-Mg鋼板を供給している。英国市場は断熱金属パネルを要件とする社会住宅補助金を背景に緩やかな成長を示しており、フランスおよびイタリアはバッテリーギガファクトリーおよびデータセンタープロジェクトによる上振れ余地がある。南米ならびに中東・アフリカの市場成長は、ブラジルの農業関連構造物需要およびサジアラビアのNEOMメガプロジェクトによって牽引されている。
バリューチェーン分析
コーティング鋼のバリューチェーンは、基材製鋼用の鉄鉱石やスクラップ、および亜鉛、アルミニウム、マグネシウムなどのコーティング原料を含む上流の原材料および半製品から始まる。その後、熱間圧延、冷間圧延、表面処理を経て、連続溶融亜鉛めっき、ガルバニール処理、電気亜鉛めっき、カラーコーティングの各ラインでのコーティング工程へと移行する。
このセグメントには、統合生産者やEAFベースのミニミル、トールコーター(受託コーティング業者)やサービスセンター、化学品・塗料サプライヤー、および建設部材、家電、自動車部品、パイプ・チューブ製品、その他の加工製品を扱う下流のOEMや加工業者が含まれる。中流工程の生産能力増強と操業上の制約は、ライン技術、エネルギーおよび消耗品の供給安定性、物流によって左右される。Fives GroupやJohn Cockerillといった設備・プロセスサプライヤーは、新規または改良された連続コーティング設備を支援しており、例えばNucorがカリフォルニア・スチール・インダストリーズとの合弁事業において年産40万トンの連続溶融亜鉛めっきラインの設置先にFivesを選定した件(2025年4月)や、Tata Steelがカリンガナガルの連続溶融亜鉛めっきライン1号機で初回コイル生産を達成した件(2025年7月)が挙げられる。操業上のボトルネックは、原材料やユーティリティからも生じており、2026年3月に製鋼企業が指摘したインド向け工業用ガス(プロパン/LNG)の供給懸念や、輸送費の上昇を招く海運航路の混乱により、需要拠点近くでの地域化された調達や在庫バッファーの確保が進んでいる。
競争環境
市場集中度
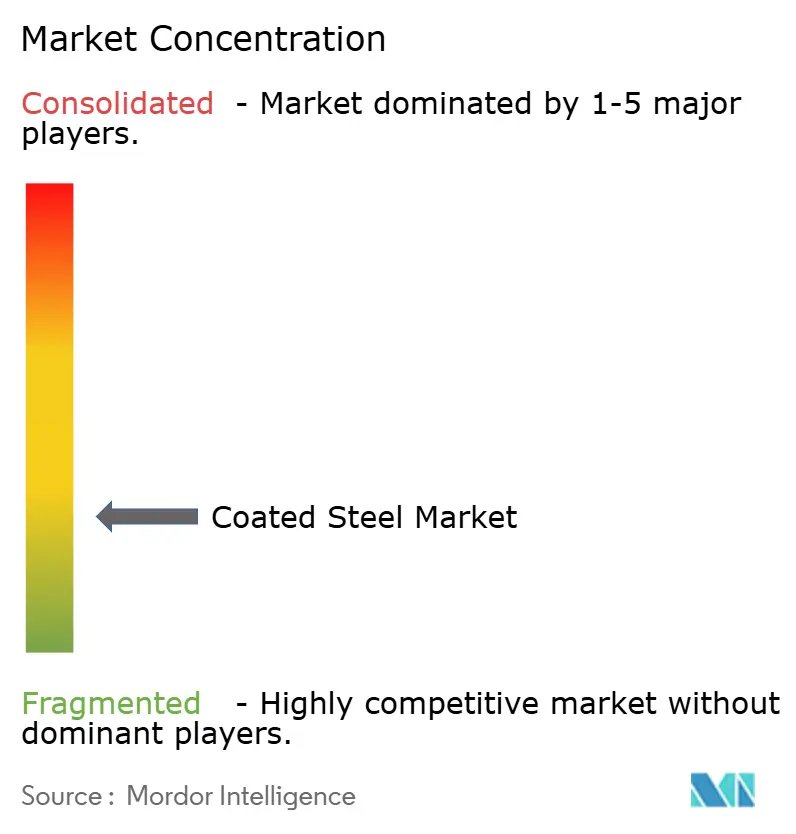
コーティング鋼市場は分散しています。ミニミル参入者は電気アーク炉を活用して柔軟な小ロット特殊品を生産し、家電背面用片面溶融亜鉛めっき鋼板などのニッチで8~10%のシェアを獲得しています。新興需要分野には、40年保証を要求する営農型太陽光発電構造物や、ハイパースケーラーがスピードを優先してプレペイント鋼材を採用するモジュール型データセンターエンクロージャーが含まれます。ArcelorMittalは2025年にVallourec社のブラジル資産を取得し、ラテンアメリカのプレエンジニアード建築成長に向けた年産90万トンのカラーコイルラインを確保しました。
コーティング鋼産業リーダー
-
ArcelorMittal
-
China Baowu Steel Group Corp., Ltd
-
POSCO Coated Steel(Thailand) Co.,Ltd.
-
Nippon Steel Coated Sheet Corporation
-
JFE Steel Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
コーティングスチール市場 このレポートでカバーされる企業
- AM/NS INDIA
- ArcelorMittal
- China Baowu Steel Group Corp., Ltd
- CUMIC STEEL LIMITED
- JFE Steel Corporation
- Jindal Steel
- JSW
- KOBE STEEL, LTD.
- MMK (PJSC)
- Nippon Steel Coated Sheet Corporation
- NLMK
- NS BlueScope
- Nucor Corporation
- POSCO Coated Steel(Thailand) Co.,Ltd.
- Salzgitter Flachstahl GmbH
- SSAB AB
- Tata Steel
- thyssenkrupp Steel
- United States Steel Corporation
- voestalpine Stahl GmbH
市場機会と将来展望
主要な機会は、より過酷な環境(沿岸建設、再生可能エネルギー構造物、自動車用途など)において腐食リスクを低減し、メンテナンス間隔を延長する、高性能合金コーティングおよびプレミアムプレコート製品へのアップグレードサイクルである。この動きの証左は2026年の稼働開始および資本投下に見られる。BlueScopeはニューサウスウェールズ州アースキンパークで金属コーティングライン7号機の試運転を開始し(2026年5月)、ZINCALUME年産24万トンの能力を追加した。また、Jindal(India)Limitedはラニハティで高速連続カラーコーティングラインを稼働させ、これは報道されている150億ルピー規模の拡張計画の一環である(2026年5月)。これらのプロジェクトは、安定したコーティング重量管理を維持し、塗膜密着性のための一貫した表面品質を提供し、下流の購入者がライフサイクルコストとコンプライアンス要件を管理できるよう用途別保証を裏付けることができるサプライヤーへの需要を支えている。
さらなる上昇要因は、下流統合と、急成長する加工クラスター近隣における地域化されたコーティング能力の確保に結びついており、特に貿易摩擦やリードタイムの変動が国内供給の安全性の価値を高める場合に当てはまる。2026年、JSW Steel Coated Productsは、コポリでの年産60万トンの連続ガルバルームライン(CGL-3)およびラジプラでの年産60万トン冷間圧延コンプレックスの建設について、いずれも2028年完成予定でJohn Cockerill Indiaに契約を発注し、付加価値の高いコーティングポートフォリオを拡大するための長期的な投資姿勢を反映している。需要側では、2026年1月施行のEUエコデザイン・持続可能製品規則(Ecodesign for Sustainable Products Regulation)がOEMにリサイクル可能性指数の開示を促していることや、工場仕上げの断熱金属パネルを有利にする建築外皮基準の強化など、政策に連動した需要喚起がレポートの文脈で指摘されている。これらの潮流は総じて、製鋼会社やコーティング業者が製品のフットプリントとリサイクル含有率を文書化できる、低炭素かつトレーサブルなコーティング基材の余地を生み出している。
最近の産業開発事情 コーティングスチール市場
- 2026年6月:ArcelorMittal Nippon Steel Indiaは、インドの高性能自動車製造向けに位置付けられた亜鉛・アルミニウム・マグネシウムコーティング鋼ブランド「Zagnelis Protect」を発表した。この発売により、耐エッジ腐食性と成形性を求めるOEM向けに、現地で入手可能なZAM等級の選択肢が拡大し、既存の溶融亜鉛めっきおよびガルバニール供給への競争圧力が高まった。
- 2025年12月:ArcelorMittal Polandは、亜鉛めっき工場2号機の4,000万ポーランドズロチの改修後、Optigalの生産を開始した。この改修により、高度な合金コーティング製品の欧州向け供給が強化され、従来の溶融亜鉛めっき鋼板と比較して耐腐食性能の向上を要求する高付加価値用途を支えている。
- 2024年7月:中国宝武鋼鉄集団(宝鋼)は、サウジアラビアのBAP Al-Khair鋼板合弁事業への投資計画を10億米ドルに増額し、中東における高度な加工能力の構築に勢いを加えた。この動きは、大規模インフラおよび工業プロジェクトで使用されるコーティングおよび防食鋼材の地域サプライチェーン現地化を支えるものである。
コーティングスチール市場 レポートの範囲と調査方法論
市場定と対象範囲
この市場は、主要な最終用途全体で使用されるコーティングスチールを追跡するものであり、腐食耐性、耐久性、および外観を向上させるために鋼材に保護用の金属または有機層が施されたものを対象とする。数値は、生産者から最終用途消費に至るサプライチェーン全体にわたるグローバル需要についてモデル化されている。
スコープの除外事項:データセットに別途記載がない限り、下流の加工部品、設置労務費、およびアフターマーケットサービスは市場価値から除外される。
セグメンテーション概要
- 製品タイプ別
- 溶融めっき
- 合金化溶融亜鉛めっき
- 電気亜鉛めっき
- アルミニウムめっき
- その他の製品タイプ
- 用途別
- 建設・建築部材
- 自動車部品
- 家電製品
- パイプ・管材
- その他用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、コーティングスチールの供給、貿易、および最終用途需要に関する正確なファクトベースの構築から始まる。世界鉄鋼協会、UN Comtrade、世界銀行、国際エネルギー機関などのソースから公開生産データおよびマクロ指標を収集し、政府統計機関による建設および自動車活動シリーズと照合する。
コーティングおよびアプリケーションのトレンドを確実に把握するため、ISO規格や業界団体の刊行物などの技術規格・易ガイダンス、ならびに査読済みの腐食・コーティング関連学術誌もレビューする。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道資料は、設備増強、ライン転換、および地域シフトのマッピングに活用される。並行して、企業財務・インテリジェンス、輸出入の船積みレベルデータ、および特許データベースの有料サブスクリプションを利用し、変化のタイミングと方向性をクロスチェックする。これらのソースはあくまで例示であり、データ収集、検証、および明確化の過程では他にも多数の参考資料が使用されている。
一次インタビューおよびサーベイ
一次調査は、デスクモデルの検証と、コーティングミックスの変化や短期的な価格動向など、公開ソースでは十分に説明されないギャップを埋めるために活用される。コーティングスチールメーカー、サービスセンター、コーティング・ライン設備関係者、ならびに建設、自動車、家電、パイプ・管材分野の大口バイヤーとの対話を行う。その後、APAC、EMEA、およびアメリカ大陸全体で前提条件を検証し、地域差平均化されないようにする。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:12% | APAC:45% |
| 中位層:57% | 部門・ユニットリーダー:36% | EMEA:34% |
| 中小規模プレイヤー:18% | マネージャー:52% | アメリカ大陸:21% |
市場規模算定と予測
規模算定は、グローバルおよび地域の鉄鋼需要を再構築し、最終用途別のコーティングスチール浸透率でフィルタリングした後、コーティングタイプおよび製品形態別に分割するトップダウンアプローチから始まる。合計値の妥当性を確保するため、サンプリングされたサプライヤー売上の積み上げ、サービスセンターでのチャネルチェック、主要コーティングカテゴリーの数量×平均販売価格計算などの選択的なボトムアップ推計によって結果を裏付ける。
モデルで使用される主要インプットには、見かけの鉄鋼消費トレンド、建設生産高および屋根工事活動、乗用車生産台数、家電製造指数、ならびにコーティング平板製品の貿易フローが含まれる。価格設定は、地域別コーティングスチール格参照値と基準鋼材に対するスプレッドベースのアプローチを組み合わせ、同一年の平均が地域間で適用されるよう通貨タイミングを調整して処理される。予測については、需要が建設サイクル、自動車生産計画、および腐食防止要件に関する政策連動の変化に敏感であるため、トレンド手法に加えてシナリオ分析が使用される。小規模国でボトムアップの視認性が低い場合は、輸入依存度、建設許可の集中度、近隣ハブ価格などのプロキシ指標を用いてギャップを補完し、コーティングスチールの一人当たり推計使用量の妥当性を再確認する。
データ検証と更新サイクル
検証は、一つのデータシリーズが最終数値を左右しないよう、独立したシグナル間のトライアンギュレーションによって行われる。モデル化されたコーティングスチール需要を鉄鋼バランスデータ、地域貿易パターン、および最終用途生産指標と比較して異常値を確認し、過去の想定レンジを外れる差異をレビューする。
承認前に、推計値は複数ステップのアナリストレビューを経て、インタビューがコーティングミックス、稼働率、または価格の変化を示しており、それが公開データにまだ反映されていない場合にはコールバックが発動される。レポートは年次で更新され、大規模な設備増強、貿易措置、または原材料の急激な変動など、重要なイベントが発生した場合には中間更新が行われる。納品直前に最新の確認作業が実施され、クライアントは現在年度の前提条件に整合した最新の見解を受け取ることができる。
Mordor Intelligenceのコーティングスチール市場規模と他の公表推計値との比較
コーティングスチール市場の公表値が大きく乖離して見えることがあるが、これはタイトルが類似していても調査が必ずしも同じ対象を測定していないためである。差異は通常、測定単位、コーティングスチールとして計上される範囲、価格の適用方法、およびモデルの更新頻度に起因する。
ベンチマーク表は、このテーマにおける主要なギャップ要因を浮き彫りにしている。すなわち、一部のソースがコーティングスチールを売上高ベースで規模算定しているのに対し、他のソースはトン数を使用しており、鉄鋼価格が変動すると市場規模に大きな差が生じる可能性がある。また、コーティング平板製品のみが含まれるかどうか、有機コーティングと金属コーティングの分類方法、および国別推計が貿易調整済み消費量に基づくか生産主導の設備容量ベースかといったスコープの選択も反映されている。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 342.02 百万トン(2026年) | |
| グローバルコンサルタンシーA | 309.46 ビリオン 米ドル(2025年) | この数値は売上高市場として構築されており、基準年におけるコーティングスチールの想定価格および製品ミックスの影響を受けやすく、鉄鋼価格が高い時期には合計値が膨らむ可能性がある。また、より広範なコーティングカテゴリーを一つの数値にまとめている可能性があり、隣接するコーティング製品が同じバケツに引き込まれることがある。 |
| インダストリーパブリッシャーB | 312.93 ビリオン 米ドル(2025年) | この推計値は価値市場として提示されており、より広いアプリケーション範囲とコーティングファミリーを含む可能性があり、最大の最終用で使用されるコアなコーティング平板鋼材を超えた需要プールにシフトする。予測期間と基準年のアンカリングも異なる場合があり、通貨換算のタイミングや年平均価格の選択に影響を与える。 |
この表は、単位の選択が乖離の最大の要因であることを示している。Mordor Intelligenceのモデルでは、市場はコーティングスチールの数量(百万トン)にアンカリングされており、換算は一貫性チェックのためにのみ適用され、ヘッドライン規模の定義には使用されない。スコープと単位が整合されると、残りの差異は通常、コーティングミックスの推計方法、年間を通じた価格の平均化方法、および地域需要の妥当性確保のために貿易調整済み消費量が使用されているかどうかに起因する。
レポートで回答される主要な質問
2031年のコーティング鋼市場の予測規模は?
同セクターは2026年からCAGR 3.78%で成長し、2031年までに4億1,173万トンに達する見込みです。
コーティング鋼需要で最大のシェアを持つ製品タイプは?
溶融めっきコーティング鋼が2025年に63.12%の市場シェアでリードしており、海洋・インフラ仕様に牽引されています。
アジアでZn-Al-Mgコーティングが勢いを増している理由は?
アジアのミルは2025年までに年産850万トンのZn-Al-Mg生産能力を追加し、優れた端部防食性を求める自動車メーカーおよび家電OEMへの供給体制を整えています。
家電買い替えインセンティブはコーティング鋼消費にどのような影響を与えますか?
米国およびEUの税額控除が2015年以前製造ユニットの買い替えを加速させ、2024年から2027年にかけてコーティング鋼需要を推定180万トン増加させています。
コーティング鋼需要で最も速く成長している地域は?
アジア太平洋は中国のインフラ、インドのインセンティブ制度、ASEANの住宅プログラムに支えられ、2031年に向けてCAGR 4.52%で拡大しています。