
ハイスピードスチール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 5.72 十億米ドル |
| 市場規模 (2031) | 8.74 十億米ドル |
| 成長率 (2026 - 2031) | 8.84 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |

Mordor Intelligenceによるハイスピードスチール市場分析
ハイスピードスチール市場規模は2026年に57億2,000万米ドルと推定され、予測期間(2026年〜2031年)においてCAGR 8.84%で成長し、2031年までに87億4,000万米ドルに達する見込みです。電気自動車部品の機械加工に関連する堅調な調達、持続的な航空宇宙エンジン生産、およびインダストリー4.0自動化の急速な普及が、工具消費率を引き続き押し上げています。メーカーはモリブデン豊富な組成を好んでいます。これは600℃以上での高温硬度を維持しながら、タングステンに伴う価格変動を回避できるためであり、ハイスピードスチール市場が中速加工においてコストパフォーマンス上の優位性を維持するのに貢献しています。工具寿命を延ばす粉末冶金グレードへの需要急増が、超硬合金の侵食に対するシェアをさらに保護しています。閉ループ型タングステンリサイクルへの並行した取り組みは、原材料コストの変動にさらされているバイヤーに響く供給安全保障上のメリットをもたらしています。
主要レポートのポイント
- タイプ別では、モリブデングレードが2025年の売上高の37.16%を占め、ハイスピードスチール市場において全組成の中で最も速いCAGR 9.43%で成長しています。
- 製品タイプ別では、金属切削工具が2025年の売上高の53.76%でトップとなり、製品グループの中で最も速いCAGR 9.59%で拡大しています。
- エンドユーザー別では、自動車機械加工が2025年の需要の41.85%を占め、消費産業の中で最も高いCAGR 9.38%で成長しています。
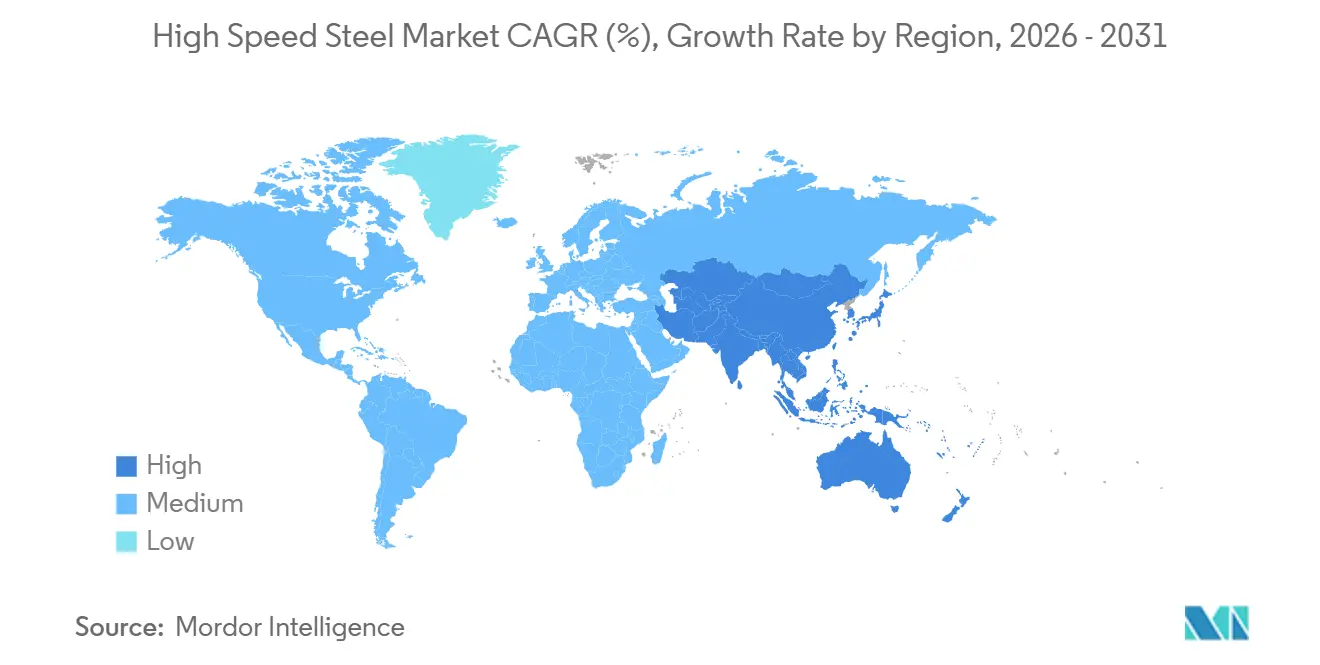
- 地域別では、アジア太平洋が2025年の世界売上高の64.28%を占め、CAGR 9.34%で拡大しており、他のすべての地域クラスターを上回っています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV主導の自動車機械加工需要の拡大 | +2.3% | アジア太平洋中心、北米・欧州への波及 | 中期(2〜4年) |
| 航空宇宙エンジンおよびエアフレーム工具ニーズの増大 | +1.8% | 北米・欧州、アジア太平洋で新興 | 長期(4年以上) |
| 自動化とインダストリー4.0による工具交換頻度の増加 | +2.1% | 世界規模、ドイツ・日本・韓国が主導 | 短期(2年以内) |
| 工具寿命を延ばす粉末冶金ハイスピードスチールグレード | +1.6% | 世界規模、先進製造拠点に集中 | 中期(2〜4年) |
| タングステンリサイクルへの循環経済の推進 | +1.0% | 北米・EU、規制主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV主導の自動車機械加工需要の拡大
バッテリー電気自動車の生産が急増するにつれ、公差帯は50µm以下に狭まっています。このシフトにより、工具摩耗が加速し、ドリルおよびエンドミルの交換頻度が大幅に増加しています。並行して、Tesla社はテキサス州およびベルリンの工場拡張に際し、切削工具の調達を拡大しました[1]。一方、中国の工業情報化部は新エネルギー車生産台数の増加を報告しました。このような生産量は、コバルトプレミアムを負担することなく550〜600℃での硬度を維持するモリブデングレードを有利にします。この選好がハイスピードスチール市場の継続的な成長を支えています。
航空宇宙エンジンおよびエアフレーム工具ニーズの増大
ボーイングは2025年の報告書において商業受注残を報告し、エアバスは納入待ちの受注があることを発表しました。ハイスピードスチール市場は超硬合金への完全移行に対して引き続き底堅く、チタンシェルへの二次穴あけおよびリーミングはハイスピードスチールの靭性に依存し続けています。プラット・アンド・ホイットニーは、振動荷重下での超硬合金破損リスクの高まりを理由に、ファーツリースロットの仕上げ加工にハイスピードスチール成形工具を引き続き使用しています。
自動化とインダストリー4.0による工具交換頻度の増加
接続された機械加工センターで予知保全システムを使用するオペレーターは、寸法ドリフトが発生する前にカッターを交換することで工具交換回数を増加させました。2025年、ドイツ連邦経済省は中規模メーカーの間でインダストリー4.0の広範な採用を報告し、リアルタイム工具モニタリングを主要なアプリケーションとして強調しました。日本のCNCメーカーは2023年と比較して生産単位あたりの工具消費量の増加を指摘しており、特に予測可能な粉末冶金グレードにおいてハイスピードスチール市場での機会が拡大しています。
工具寿命を延ばす粉末冶金ハイスピードスチールグレード
ERASTEELは、新しい粉末冶金グレード(ロックウェルC 67〜69)がインゴット鋳造品よりも長い寿命を提供すると発表しました。学術研究では、窒素合金化粉末冶金ハイスピードスチールがM2と比較して優れた横断破断強度を持つことが強調されています。Sandvikは粉末冶金基材とAlCrNコーティングを組み合わせることで、金型鋼フライス加工寿命の延長を実現しました。このような進歩は、ハイスピードスチール市場においてコストと稼働時間を比較検討するバイヤーのロイヤルティを強化しています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 超硬合金およびセラミック代替品への急速なシフト | -1.9% | 世界規模、航空宇宙および高速機械加工に集中 | 短期(2年以内) |
| タングステンおよびモリブデン原材料価格の変動 | -1.2% | 世界規模、中国供給依存地域で深刻 | 中期(2〜4年) |
| 3Dプリント超硬合金工具によるハイスピードスチールのライフサイクル短縮 | -0.8% | 北米・欧州、早期採用段階 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
超硬合金およびセラミック代替品への急速なシフト
2024年の試験では、インコネル718のフライス加工においてセラミックインサートがコーティングされたハイスピードスチールよりも長持ちしました[2]。GEエアロスペースの2025年サプライヤーガイドは、多くの航空宇宙加工作業からハイスピードスチールを排除し、すべての一次切削に超硬合金またはCBNを義務付けています。Sandvikは2024年に超硬合金インサートの売上成長を明らかにし、市場シェアの顕著なシフトを裏付けています。
タングステンおよびモリブデン原材料価格の変動
2024〜2025年、ロンドン金属取引所でのタングステン価格が変動し、生産者マージンを圧迫しました。酸化モリブデン価格は1年以内に大幅に変動し、小規模製錬所に圧力をかける原材料在庫の増加を余儀なくさせました。中国は依然として世界のタングステン精製能力の80%以上を管理しており、2024年の環境監査により江西省の生産が抑制され、ハイスピードスチール市場参加者に価格リスクをもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別では、モリブデングレードが優位
モリブデン組成は2025年の売上高の37.16%を占め、2031年までCAGR 9.43%が見込まれています。これにより、モリブデングレードはハイスピードスチール市場において最も成長の速いセグメントとして位置づけられ、すべての競合合金を上回っています。バイヤーはタングステンブレンドに対するコスト優位性と600℃までの安定したパフォーマンスに引き付けられ、ロイヤルティを維持しています。微細炭化物を分散させる粉末冶金加工技術が靭性と研削性を向上させています。タングステングレードは650℃を超える温度でのニッチな用途を維持していますが、価格上昇が広範な採用を制限しています。一方、コバルト強化合金は断続荷重に対する赤熱硬度を提供する高速歯車ホブ加工およびブローチ加工に活用されています。
2024〜2025年のタングステン価格変動に対応して、OEMはモリブデン系に注目を移しました。ProterialのM42コバルト・モリブデン製品はロックウェルC硬度が高く、タングステン豊富なT15に対して大きなコスト優位性を誇っています。一方、中国メーカーの天工(Tiangong)は2024年にモリブデンハイスピードスチールの売上が顕著に成長し、主に中国とインドの自動車ティアに対応し、ハイスピードスチール分野でのリーダーシップを確固たるものにしました。


製品タイプ別では、金属切削工具が優位
金属切削工具は2025年の売上高の53.76%を確保し、製品グループの中で最も速いCAGR 9.59%で成長する見込みです。このシェアはハイスピードスチール市場規模において金額ベースで最大のシェアに相当します。電気自動車バッテリーエンクロージャーは密集した穴あけパターンと繰り返しのリーミングを必要とし、ツイストドリルの交換頻度を高めています。ISO 3685工具寿命標準化により調達比較が簡素化され、バイヤーは単位コストとサイクルタイムのバランスを取るよう促されています。パンチやせん断刃を含む冷間加工工具は、ダイ寿命を延ばす粉末冶金微細構造の恩恵を受けています。歯車ホブなどのその他の製品タイプは、精密トランスミッション製造において依然としてニッチながら不可欠な存在です。
インダストリー4.0が普及するにつれ、金属切削消費量は大幅に増加しています。Sandvikは、メキシコとタイにおいて自動工具交換装置を使用するサプライヤーが、半自動化された同業者と比較して、生産された車両1台あたりより多くのハイスピードスチールドリルを消費したことを強調しました。さらに、冷間加工工具は高いプレストン数に耐えながらチッピングなしに耐えられる先進超硬合金の恩恵を受けており、家電およびHVACスタンピングに有利であることが証明されています。
エンドユーザー別では、自動車が引き続きトップ
自動車機械加工は2025年の需要の41.85%を占め、CAGR 9.38%で成長する見込みです。自動車セクターにおけるハイスピードスチールの市場シェアは、バッテリー電気アーキテクチャによる機械加工強度の増加に牽引され、他の追随を許しません。2025年、中国は相当数の新エネルギー車を投入し、消費は江蘇省・浙江省クラスターに集中しています。航空宇宙セクターは二次チタン加工において最高速度よりも靭性を優先し続けています。プラスチック加工では、ハイスピードスチール金型はフィラーによる摩耗により工具寿命の課題に直面しています。一方、鉱業セクターはHSSシャンクの靭性と超硬合金エッジの硬度を活かしたハイブリッドHSS・超硬合金ビットを活用しています。
2025年のTeslaの拡張と欧州EV展開は各工場での工具需要の顕著な前年比増加を促し、EV生産とハイスピードスチール市場の成長との密接な関係を裏付けています。航空宇宙セクターの需要は、ボーイングとエアバスの相当な受注残、およびプラット・アンド・ホイットニーエンジンの生産増強によって支えられており、超硬合金からの圧力にもかかわらず工具の安定した流れを確保しています。

地域分析
アジア太平洋地域ハイスピードスチール市場
アジア太平洋地域は2025年に世界収益の64.28%を創出し、2031年までに9.34%のCAGRで成長すると予測されている。その結果、アジア太平洋地域のハイスピードスチール市場は他のすべての地域を上回る成長を遂げる見込みである。2024年、中国は主に江蘇省および浙江省のハブを中心に、世界の切削工具生産の相当部分を担った。一方、インドは2025年に多大な海外製造投資を呼び込み、これらの受注の相当部分を国内工具サプライヤーに振り向けた。日本は引き続き精密加工分野でリードしており、韓国の工作機械生産高は半導体および自動車分野への投資に牽引されて2025年に急増し、同地域の優位性をさらに強固なものとした。
北米および欧州ハイスピードスチール市場
北米と欧州は合わせて2025年の市場価値において注目すべきシェアを占めた。ボーイングの大規模な受注残と、プラット・アンド・ホイットニーのタービン関連取り組みは、二次航空宇宙用途におけるハイスピードスチールの強固な地位を裏付けている。2025年、ドイツは堅調な工作機械生産高を誇り、切削工具消費量に顕著な増加が見られた。タングステンのリサイクル促進を目的としたEUの重要原材料法のもと、voestalpineは2024年にスクラップから相当量の回収に成功し、同地域のサプライチェーンを強化した。
中東・アフリカおよび南米ハイスピードスチール市場
南米は中東・アフリカとともに市場の残余シェアを占めた。2025年、Valeは鉱山設備のアップグレードに多大な投資を行い、ハイスピードスチール工具を使用した機械加工センターが主要な役割を果たした。サウジアラビアの公共投資ファンドは2025年、国内ハイスピードスチール生産を視野に入れた合弁事業を含む先進製造プロジェクトに相当なリソースを配分した。輸入競争に直面しながらも、南アフリカの2025年の自動車生産は国内切削工具の需要を押し上げた。
バリューチェーン分析
高速度鋼(HSS)のバリューチェーンは、合金原料(鉄にタングステン、モリブデン、バナジウム、クロム、コバルトを加えたもの)から始まり、溶解/ESRまたは粉末冶金(PM)アトマイズ、熱間加工、熱処理、精密仕上げを経て、棒材/丸棒材やニアネットシェイプの工具素材へと至る。上流リスクは重要合金の供給に集中しており、中国は世界のタングステン精錬能力の80%以上を管理し、2024年の江西省での環境監査が生産を制約し、HSSメーカーにとっての価格および供給の変動性を強めている。
中流の価値は、PM能力(粉末製造、HIP/鍛造、微細組織制御)および、特定の鋼種を金属切削工具、冷間加工用工具、鉱山用工具に結び付ける用途エンジニアリングにおいて生み出される。下流チャネルには一体型工具メーカーおよび産業用サプライネットワークが含まれ、アフターマーケットの再研磨・再コーティングサービスが工具寿命を延ばし、自動車、航空宇宙、一般製造業からの反復需要を支えている。鋼材メーカーと工具メーカー間の協力は、先進グレードの認定を加速するためにますます活用されており、Tiangong InternationalとFujian Hengerdaが2025年に協力枠組みを締結し、鋸刃用PM HSS(M42、M51)を共同開発・検証する例に示されている。
競合ランドスケープ
ハイスピードスチール市場は部分的に断片化されています。粉末冶金のノウハウと閉ループ型タングステンリサイクルが、リーダー企業と地域製錬所を差別化しています。新興の挑戦者は積層造形を活用しています。小規模な地域プレーヤーは、特にニッチな航空宇宙治具や特殊鉱業工具において、迅速な再研削サービスとカスタムプロファイルを通じて機動性で勝負しています。統合は大規模な合併よりも特殊合金と流通ネットワークに焦点を当てた選択的なものにとどまっており、技術差別化と顧客との近接性の重要性を示しています。
ハイスピードスチール産業リーダー
-
Sandvik AB
-
ArcelorMittal
-
voestalpine BÖHLER Edelstahl GmbH & Co KG
-
Proterial, Ltd.
-
CRS Holdings, LLC
- 注:主要企業の掲載順は順位を示すものではありません。

ハイスピードスチール市場 このレポートでカバーされる企業
- ArcelorMittal
- CRS Holdings, LLC
- ERASTEEL
- Friedr. Lohmann GmbH
- Graphite India Limited
- Hudson Tool Steel
- Jiangsu Tiangong Tools Co., Ltd.
- NIPPON KOSHUHA STEEL CO,. LTD.
- Proterial, Ltd.
- Sandvik AB
- voestalpine BÖHLER Edelstahl GmbH & Co KG
市場機会と将来展望
特殊鋼および金属加工サプライチェーンにおける能力増強と地産化は、自動化加工セルに向けて一貫した高硬度PMグレードを認定できるHSSサプライヤーに機会を生み出している。2026年6月、TYASAはメキシコ・ベラクルス州イスタクソキトランにおいて2億5,000万米ドル規模の特殊鋼プロジェクトの第一期を稼働させ、自動車および金属加工の最終市場向けに年間40万トンの生産能力を追加し、工具鋼や切削工具材料を消費する地域的な需要基盤を拡大した。需要側では、インダストリー4.0による工具モニタリングと工具交換頻度の上昇が、予測可能な工具寿命性能(ISO 3685の工具寿命規格を用いた調達比較に沿う)への評価を高め続けており、中速加工におけるPM HSSおよびコーティングHSS工具へのプレミアム化を後押ししている。
供給の安定性とコンプライアンスは購買決定においてますます重要な要素となっており、文書化されたリサイクル含有率と検証済みの材料一貫性を提供できるとともに、モリブデン主体およびPM配合によりタングステン価格変動へのエクスポージャーを低減できる生産者にとって機会が生まれている。EUの重要原材料法によるタングステンリサイクルへの注力と、2024年にvoestalpineがスクラップからタングステンを回収した事例は、欧州向けの製鋼所にとってクローズドループ調達を差別化要因として強めている。中国では、GB/T 9943-2023の工具鋼認証が輸入棒材に対する第三者検証および介在物評価要件を強化し、江蘇省・浙江省の高処理能力を持つ工具製造クラスター向けに、現地試験パートナーシップと一貫した冶金品質を持つサプライヤーを優位にしている。
最近の産業開発事情 ハイスピードスチール市場
- 2026年4月:voestalpineは今後5年間で約10億ユーロ規模の航空宇宙分野向け受注を確保し、オーストリアのKapfenbergおよびMurzzuschlagならびにブラジルのSumaré(Villares Metals)を含む拠点からの高性能材料・部品を対象とした。この受注は、航空宇宙加工サプライチェーンで使用されるHSS隣接の工具・加工能力と重なるプレミアム合金ルートに対して、複数年にわたる需要を支えている。
- 2025年8月:Sandvikは、マレージング鋼と炭素含有工具鋼の中間に位置する付加製造用途向けの工具鋼粉末Osprey MAR 55を発表した。この発売は、ハイブリッド製造およびAM対応工具を利用する顧客向けの粉末ベース工具材料のラインナップを拡大し、粉末冶金の技術革新と切削工具性能との関連性を強めている。
- 2024年6月:Erasteelは、従来型およびリサイクル高速度鋼グレードについて環境製品宣言(EPD)認証を取得した。検証済みのライフサイクル透明性は、環境基準に基づき工具材料を選定する調達プログラムを支え、タングステンリサイクルの取り組みとともにクローズドループ調達のストーリーを強化している。
ハイスピードスチール市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、工具製造用途向けに販売されるハイスピードスチールの素材としての収益を対象としており、当該合金は過酷な切削・成形作業における高温硬度および耐摩耗性を理由に選定されるものである。
対象外の範囲:完成品の機械加工サービス、およびハイスピードスチールグレードとして販売または規定されていない一般的な炭素鋼またはステンレス鋼は除外する。
セグメンテーション概要
- タイプ別
- タングステンハイスピードスチール
- モリブデンハイスピードスチール
- その他のタイプ(コバルトハイスピードスチール、クロムハイスピードスチール、バナジウムハイスピードスチール)
- 製品タイプ別
- 金属切削工具
- 冷間加工工具
- その他の製品タイプ(フライス工具、穴あけ工具など)
- エンドユーザー産業別
- 自動車
- 航空宇宙
- プラスチック
- その他のエンドユーザー産業(鉱業、製造業、工具製造など)
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- ナイジェリア
- カタール
- エジプト
- アラブ首長国連邦
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、サプライチェーンおよび工具に関する主要な需要プールをマッピングし、それらを測定可能なシグナルに結びつけることから始まる。鉄鋼需要サイクルの背景については世界鉄鋼協会、タングステンおよびモリブデン鉱物の背景については米国地質調査所(USGS)、関連する工具鋼および合金製品の貿易フローについては国連コムトレード、産業生産指標については米国国勢調査局やユーロスタットなどの各国統計局といった公開情報源を参照している。
これと並行して、グレードのポジショニングおよび典型的な用途構成を把握するため、年次報告書、投資家向けプレゼンテーション、および製品カタログを精査する。また、粉末冶金の採用やコバルトフリーグレードの開発といった動向を追跡するため、査読済みの冶金学術誌および特許データベースも調査する。把握が困難な企業財務情報やニュースの確認については、地域をまたいでプロファイルの一貫性を保つため、企業情報・財務情報の有料サブスクリプションを選択的に活用している。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開情報源も使用している。
一次インタビューおよびサーベイ
一次調査は、公開データから構築した内容、特に価格動向、グレード構成、および切削・冷間加工用途における需要の源泉を検証するために活用される。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカにわたり、生産者、流通業者、工具メーカー、および大手エンドユーザーをバランスよく含む回答者と対話を行った。これらの意見は、前提条件の精緻化および最終的な市場見解の確認に活用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:13% | アジア太平洋地域:47% |
| 中間層:49% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ地域:33% |
| 中小規模プレイヤー:18% | マネージャー:46% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、鉄鋼および工具の需要指標を用いて地域別にハイスピードスチールのアドレサブルプールを再構築し、価格および構成の前提条件を通じて市場価値を形成するトップダウンアプローチで構築される。アウトプットの現実性を担保するため、サンプリングされたサプライヤーの積み上げ、流通チャネルの確認、および一般的なグレードの平均販売価格に基づく数量計算といった選択的なボトムアップ推計によって合計値を裏付けている。
本市場において重要なインプットには、工作機械の生産高と稼働率の動向、産業生産および金属加工活動、合金元素コストの方向性(特にタングステンおよびモリブデン)、粉末冶金グレードへのシェアシフト、ならびに自動車および航空宇宙製造からの需要ペースが含まれる。直接的な数量が把握できない場合、インタビューからのプロキシ比率、貿易シグナル、および隣接する工具鋼消費パターンとのクロスチェックによってギャップを補完する。
合金価格および製造活動は年内に変動する可能性があるため、予測はシナリオ分析を用いて策定される。各シナリオはインタビューで収集した専門家の見通しに基づいて固定される。最終的な軌道は、前提条件が地域をまたいで同一の需要・価格変数に遡及できることが確認された後にのみ調整される。
データ検証と更新サイクル
検証は、貿易動向の方向性、産業生産トレンド、合金インプットが示す妥当な価格帯といった独立したシグナルとアウトプットを照合し、地域ごとに大きな乖離を精査することで実施される。不一致が生じた場合は、対象範囲の境界を再確認し、主要な前提条件を回答者と再検証し、通貨タイミングおよびインフレ効果が一貫して処理されていることを確認する。
最終承認前に、計算ロジック、単位、および定義の整合性を保つため、モデルと分析内容は複数ステップのアナリストレビューを経る。レポートは年次で更新され、合金価格の急激な変動や自動車・航空宇宙における大規模な需要変化など、重要なイベントが発生した場合には中間更新が実施される。納品直前には最新の確認作業が完了し、クライアントは当社が提供可能な最新バージョンを受け取ることができる。
Mordor Intelligenceのハイスピードスチール市場規模算定と他の公表推計との比較
ハイスピードスチールの公表市場規模が大きく乖離して見える場合があるのは、境界の引き方が必ずしも統一されておらず、価格および構成のロジックが情報源によって異なる形で処理されているためである。また、基準年として使用される年、通貨換算のタイミング、および主要な金属サイクルの変動後に推計が更新されているかどうかによっても差異が生じる。
輸出入動向のチェック、産業生産シグナル、および工具需要に関する対話を通じたクロスバリデーションを用することで、Mordor Intelligenceの推計は地域をまたいで同一の需要プールおよびグレード範囲に紐付けられている。これにより、隣接する工具鋼や下流の完成工具を素材市場の一部として計上するリスクを低減している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.72 ビリオン 米ドル(2026年) | |
| 業界出版社A | 3.10 ビリオン 米ドル(2024年) | より早い基準年と短い予測期間を使用しており、記載されている対象範囲は工具用途に偏っており、すべての地域において素材価値と完成工具および加工付加価値を明確に分離していない。 |
| グローバルリサーチグループB | 2.04 ビリオン 米ドル(2024年) | 価格上昇を保守的に維持し、粉末冶金の普及などのグレード構成のアップグレードがエンドユース全体で同じペースで拡大されていない場合に生じうる、より小さな2024年の出発値と緩やかな成長を報告している。 |
この比較は、乖離の大部分が年の選択、素材市場として計上されるものと下流製品との区別、および価格と構成の繰り越し方法によって説明されることを示している。各前提条件を観察可能な製造活動および現実的な価格帯に紐付けることで、当社のアウトプットは再現性が高く、検証時に追跡が容易なものとなっている。
レポートで回答される主要な質問
2031年までのハイスピードスチール市場の予測値は?
市場は2026年の57億2,000万米ドルからCAGR 8.84%で成長し、2031年までに87億4,000万米ドルに達すると予測されています。
最も速く拡大している合金タイプは?
モリブデングレードは有利なコストパフォーマンスバランスにより、2031年までCAGR 9.43%で成長しています。
なぜアジア太平洋が需要を支配しているのか?
同地域は切削工具生産の大部分を担い、大規模なEVおよびエレクトロニクス製造拠点を有しており、2025年の売上高の64.28%を牽引しています。
インダストリー4.0は工具消費にどのような影響を与えているか?
予知保全が工具交換頻度を高め、予測可能な粉末冶金グレードへの需要を増加させています。
生産者に影響を与える供給リスクは何か?
タングステンおよびモリブデンに関連する価格変動、ならびに中国でのタングステン精製の集中が、マージンと計画に圧力をかけています。