
ヘルスインテリジェントバーチャルアシスタント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
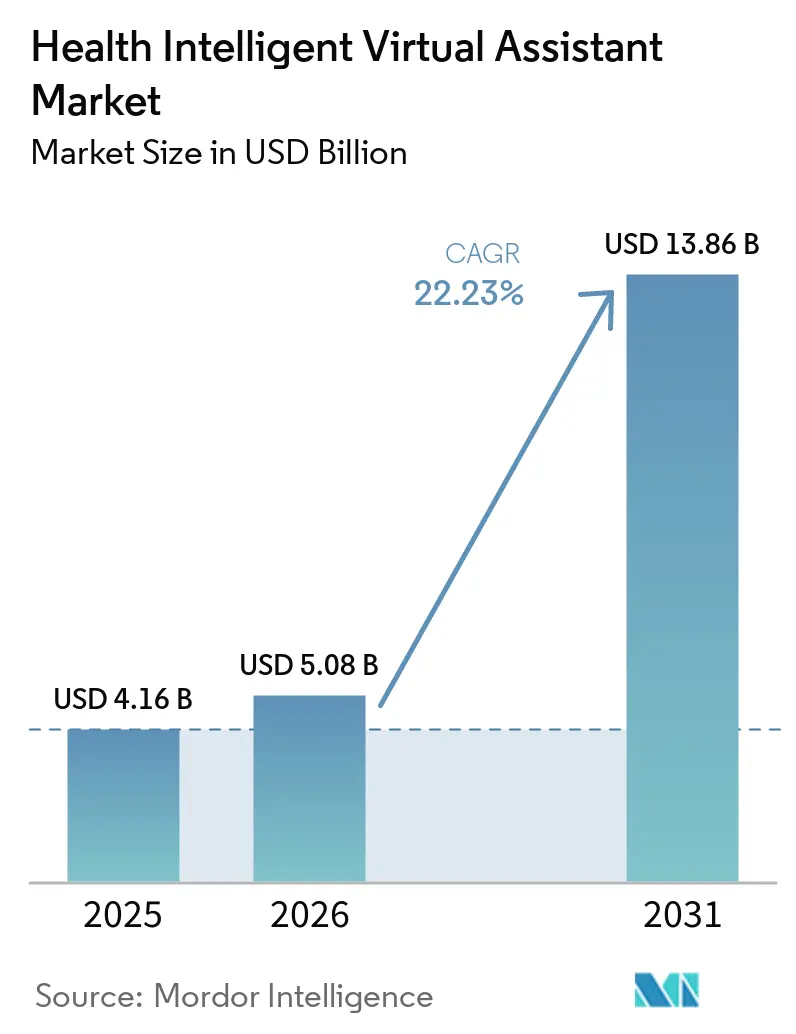
| 市場規模 (2026) | 5.08 十億米ドル |
| 市場規模 (2031) | 13.86 十億米ドル |
| 成長率 (2026 - 2031) | 22.23 % |
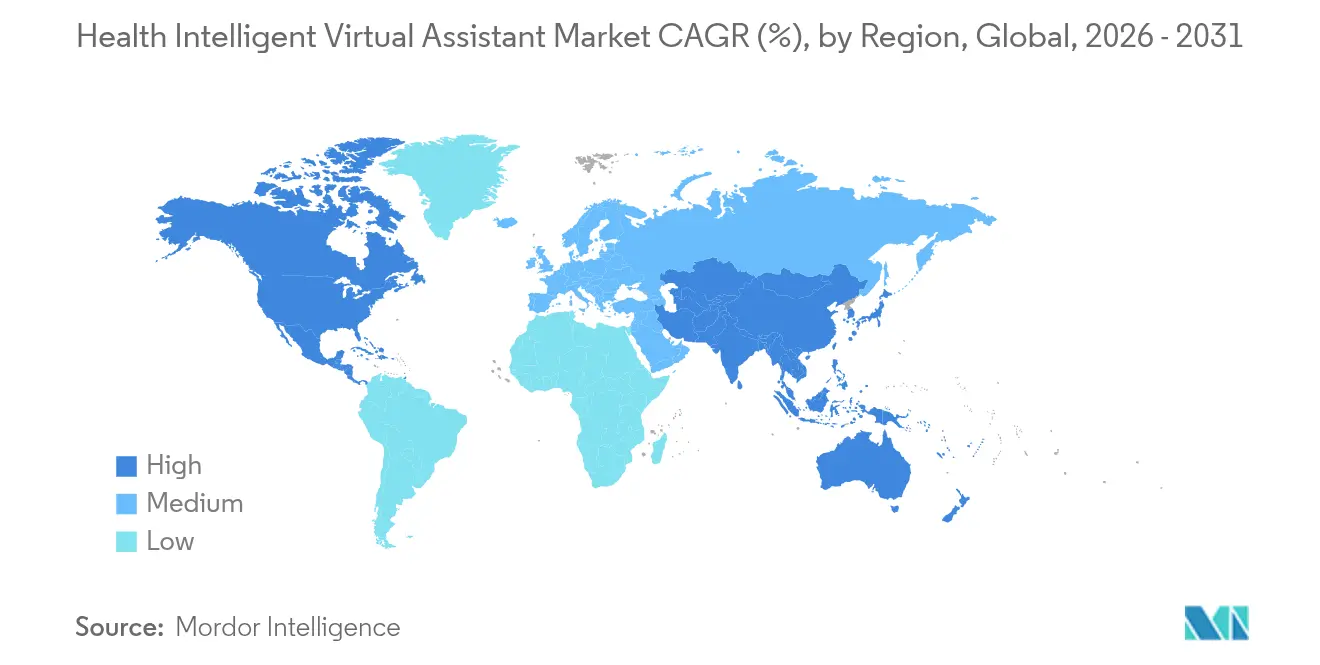
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
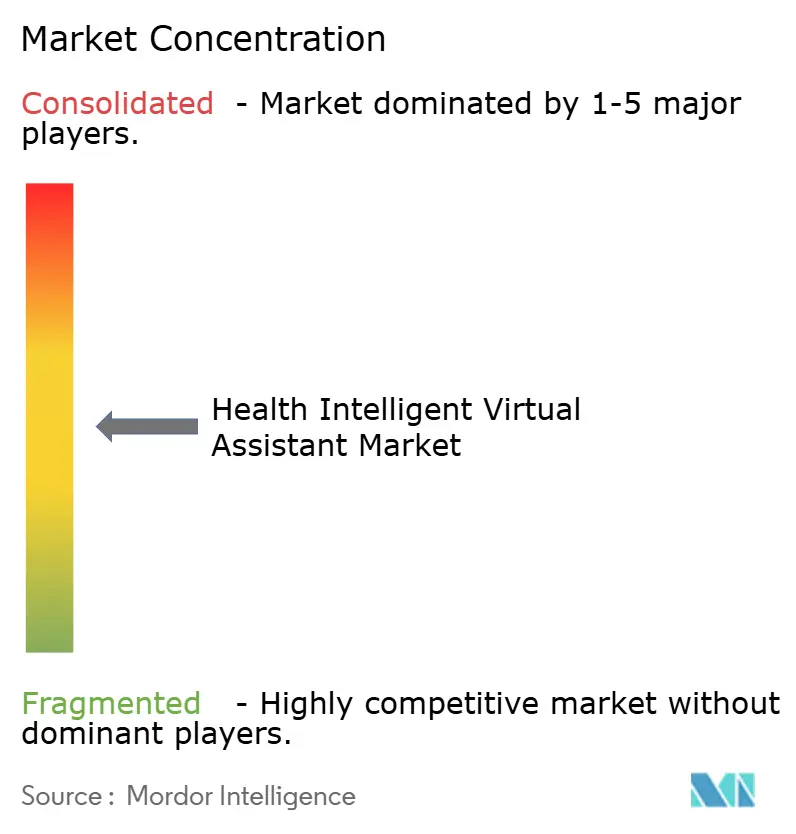
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘルスインテリジェントバーチャルアシスタント市場分析
ヘルスインテリジェントバーチャルアシスタント市場規模は、2025年の41億6,000万米ドルから2026年には50億8,000万米ドルへと成長し、2026年から2031年にかけてCAGR 22.23%で2031年までに138億6,000万米ドルに達すると予測されています。需要加速の要因は、大規模言語モデルの技術的ブレークスルー、医療機器規制の明確化、および臨床・管理業務の自動化の緊急性を高める医療従事者不足にあります。早期導入者は高頻度ワークフローにおいて90%を超えるコスト削減を記録しており、市場に明確な財務的実証を提供しています。音声認識は依然として主力インターフェースですが、マルチモーダル感情認識システムへの急速な投資は、共感的な患者エンゲージメントへの広範なシフトを示しています。勢いは北米で最も顕著ですが、アジア太平洋地域は国家主導のデジタルヘルスプログラムと非英語圏の患者層を開拓する多言語AIプラットフォームを通じて急速に差を縮めています。
主要レポートのポイント
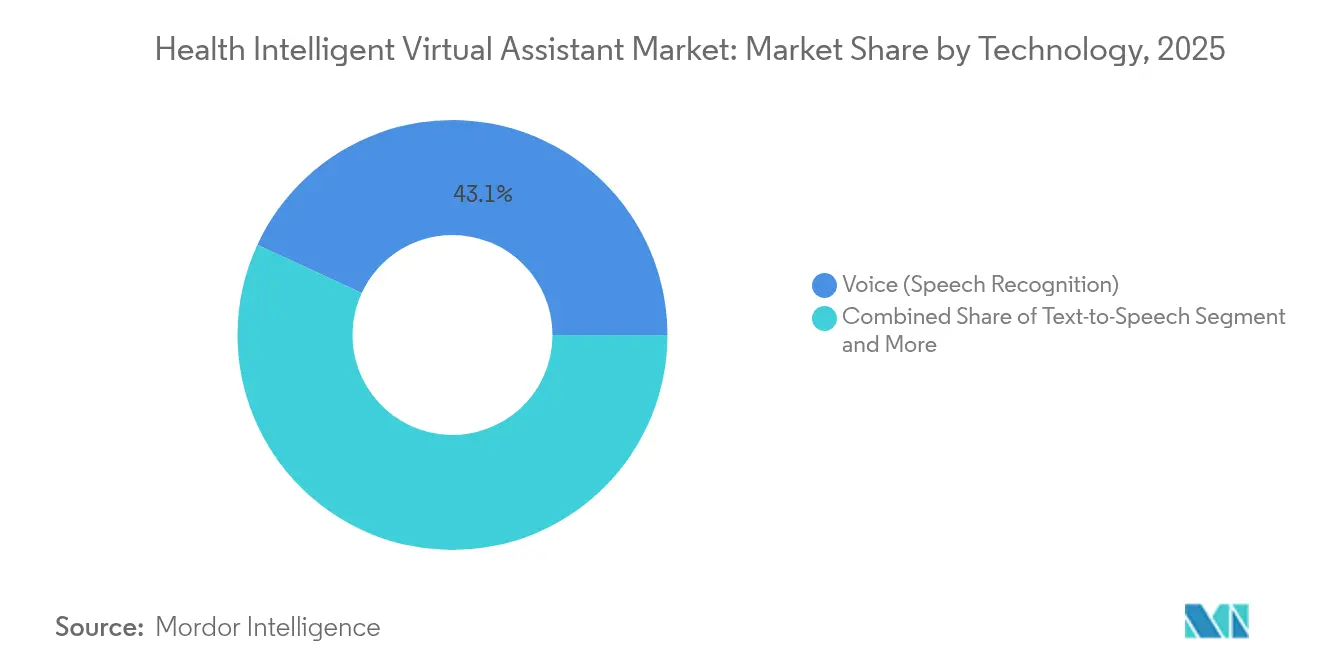
- 技術別では、音声認識が2025年の健康インテリジェント バーチャル アシスタント市場において収益シェア43.10%でトップとなり、マルチモーダルおよびエモーション AIインターフェースは2031年にかけて24.65%のCAGRで拡大しています。
- 製品別では、チャットボットが2025年の健康インテリジェント バーチャル アシスタント市場シェアの57.80%を占め、スマートスピーカーは2031年にかけて23.1%のCAGRで成長しています。
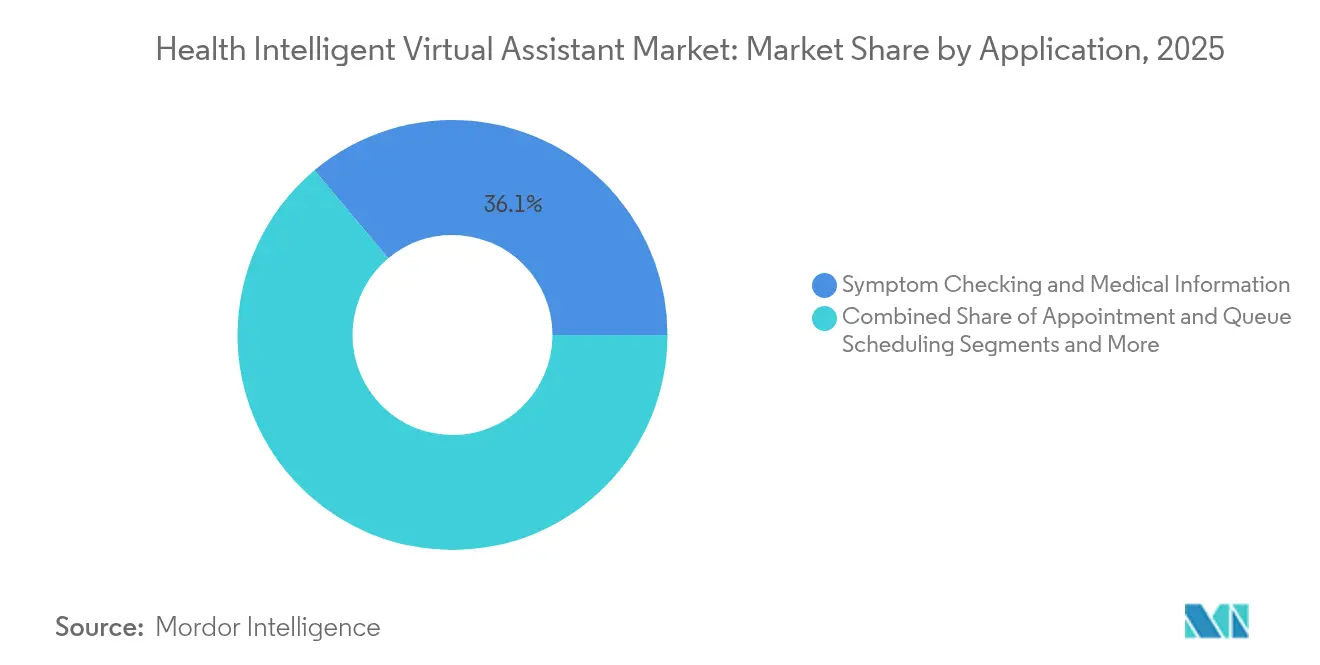
- 用途別では、症状確認および医療情報が2025年の健康インテリジェント バーチャル アシスタント市場規模の36.10%を占め、服薬およびケアプランのリマインダーは2026年から2031年にかけて26.3%のCAGRで成長すると予測されています。
- エンドユーザー別では、医療提供者が2025年の健康インテリジェント バーチャル アシスタント市場シェアの52.10%を獲得し、患者および介護者セグメントは2031年にかけて25.9%のCAGRで拡大しています。
- 地域別では、北米が2025年の健康インテリジェント バーチャル アシスタント市場において41.95%のシェアを占め、アジア太平洋地域は2031年にかけて最速の24.85%のCAGRを達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIを活用したケアワークフローの採用拡大 | +6.2% | 北米および欧州での早期利益を伴うグローバル | 中期(2~4年) |
| 患者中心のデジタルフロントドアへの需要増大 | +5.8% | 北米およびEUからアジア太平洋地域へ拡大 | 短期(2年以内) |
| 医療提供者および支払者へのコスト抑制圧力 | +4.1% | グローバル | 長期(4年以上) |
| コネクテッドヘルスおよびIoTデバイスの普及 | +3.7% | アジア太平洋地域を中心に中東・アフリカへ波及 | 中期(2~4年) |
| 多言語LLM統合による非英語圏市場の開拓 | +2.9% | アジア太平洋地域、中東・アフリカ、ラテンアメリカ | 長期(4年以上) |
| バーチャルトリアージに報いる価値基準型償還 | +2.1% | 北米から欧州へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIを活用したケアワークフローの採用拡大
医療システムは、文書作成、トリアージ、ケアコーディネーションにバーチャルアシスタントを組み込んでいます。Providence Healthはトリアージ効率が30%向上し、医師へのメッセージ負荷が大幅に減少したと報告しており、業務上の負担軽減とバーンアウト低減を示しています[2]。救急部門も同様のツールを採用して患者を適切な医療環境に誘導し、不要な受診を減らして希少な専門医の診療能力を解放しています。ヘルスインテリジェントバーチャルアシスタント市場は、ROIと臨床品質向上の明確な整合性から恩恵を受けています。ベンダーのロードマップは現在、手動クリックを最小化し、構造化されたノートを直接医療記録に提供するための電子カルテとのより深い統合を優先しています。これらのワークフロー改善は、看護師が複数のAI誘導インタラクションを同時に監督できるようにすることで、スタッフィングモデルを再構築しています。
患者中心のデジタルフロントドアへの需要増大
消費者は、スケジューリング、症状確認、保険請求情報へのシームレスなアクセスを期待しています。OSF HealthCareは、ルーティンコールを転換してセルフサービスを可能にするAIアシスタントを導入した後、1年以内に240万米ドルを節約しました。バーチャルアシスタントは現在、保険確認や給付資格確認などのタスクを完了し、患者のオンボーディングをさらに簡素化しています。ヘルスインテリジェントバーチャルアシスタント市場は、アシスタントがブランドの主要インターフェースとなるプラットフォームレベルのエンゲージメントへの広範な転換を活用しています。若い世代は、従来の音声メニューよりも会話型アクセスを提供する医療提供者を支持し、旧式のコールセンター技術の競争的な置き換えサイクルを加速させています。
医療提供者および支払者へのコスト抑制圧力
米国における非臨床管理コストは年間6,000億米ドルを超えています。AI音声エージェントは現在、スケジューリングコールと保険請求照会の最大70%を自動化し、実質的な節約の可能性を示しています。医療提供者はまた、バーチャルアシスタントがサービス提供時点でより完全な文書を取得するため、請求拒否が減少したと述べています。節約は残業の削減、リソース活用の改善、再入院ペナルティの低減にも及びます。ヘルスインテリジェントバーチャルアシスタント市場は、より正確なコーディングと迅速な償還による費用削減と収益確保の両方から恩恵を受けています。
コネクテッドヘルスおよびIoTデバイスの普及
アジア太平洋地域の医療システムは、スマートスピーカー、ウェアラブル、ホームモニタリングハブをバーチャルアシスタントと統合し、リアルタイムのバイタルサインと行動的手がかりを解釈しています。これらのデバイスは構造化データを臨床ダッシュボードに送信し、異常が発生した際にプロアクティブなアウトリーチをトリガーします。ヘルスインテリジェントバーチャルアシスタント市場は、追加デバイスごとに会話タッチポイントが増加し、予測分析に必要なデータレイクが拡大するため恩恵を受けています。病院は現在、転倒検知センサーを音声アシスタントと連携させ、自動的に看護師を呼び出すパイロットを実施しており、負傷発生率と関連コストを削減しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| データプライバシーおよびサイバーセキュリティリスク | -3.8% | EUおよび北米を重点とするグローバル | 短期(2年以内) |
| 臨床医の信頼の限界とワークフローの不整合 | -2.9% | グローバル | 中期(2~4年) |
| 臨床安全性を脅かすアルゴリズムバイアス | -2.1% | グローバル | 長期(4年以上) |
| AI説明可能性義務に関する規制の不確実性 | -1.7% | 地域によって影響が異なるグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
データプライバシーおよびサイバーセキュリティリスク
バーチャルアシスタントは医療記録への広範なアクセスを必要としますが、そのデータ自体が主要な攻撃対象となっています。EU AI法は医療AIのほとんどを高リスクに分類し、コンプライアンスコストを引き上げる厳格なガバナンスと透明性の義務を課しています。マルチクラウド展開は複雑さを増し、すべてのインターフェースが新たな攻撃対象となります。医療システムはゼロトラストアーキテクチャとプライバシー強化技術で対応していますが、これらのアップグレードは調達サイクルを遅らせ、ヘルスインテリジェントバーチャルアシスタント市場の展開タイムラインを延長させています。
臨床医の信頼の限界とワークフローの不整合
最先端のアルゴリズムは鑑別診断の精度において平均的な臨床医を上回るようになりましたが、医師はブラックボックスの推奨に対して依然として慎重です。比較研究では、AI対話の患者満足度スコアが医師診察よりも低いことが示されており、人間の共感の重要性が浮き彫りになっています。ローカルプロトコルを無視した実装は重複タスクを生成し、負担軽減ではなく不満を引き起こすことが多いです。ベンダーは現在、臨床医がリアルタイムでAIの出力を修正できるフィードバックループを組み込んでおり、信頼を徐々に向上させながらも展開期間を延長させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
テクノロジー別:
音声認識がリードしながらもマルチモーダル分析が台頭音声認識は2025年の健康インテリジェント バーチャル アシスタント市場収益の43.10%を占めました。病院は電子記録に構造化されたノートを入力するハンズフリー口述を好み、臨床医をキーボードから解放しています。Epic社はNuance Dragon Medicalと連携してアンビエント スクライビングを追加し、時間外の文書作成を75%削減しました。ベンダーが放射線科や腫瘍科向けの専門語彙でモデルを強化するにつれ、成長は続いています。話者分離技術の進歩により複数の話者を分離し、グループ回診の正確な文字起こしが可能になっています。
マルチモーダル感情認識インターフェースは2031年にかけて24.65%のCAGRが予測されており、最も成長の速い技術分野となっています。これらのシステムは音声トーン、顔の微細な表情、および行動パターンを組み合わせて、従来のツールよりも早期にうつ病や認知機能低下を検出します。新興の音声バイオマーカー研究は、ピッチとリズムの特徴を代謝疾患や神経疾患と結びつけており、バーチャル アシスタントを会話支援ツールから診断協力者へと進化させています。したがって、マルチモーダル ソリューションの健康インテリジェント バーチャル アシスタント市場規模は、入院再入院を減少させるリモート モニタリングへの保険償還が拡大するにつれて拡大するでしょう。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
製品別:
チャットボットが支配的でスマートスピーカーが加速チャットボットは、スケジュール管理、処方箋の補充、請求状況を解決するシンプルなテキストまたは音声ワークフローにより、2025年に市場シェア57.80%を確保しました。低い導入コストとクラウド配信により、ほとんどの医療提供者にとってデフォルトの選択肢となっています。AIのアップデートにより、過去のチャット履歴からのコンテキストを用いて応答がパーソナライズされ、複雑なタスクの完了率が向上しています。健康インテリジェント バーチャル アシスタント市場は、各取引の成功が患者のデジタルツールへの信頼を強化することで恩恵を受けています。
スマートスピーカーは最高の23.1%のCAGRを示しています。病院は患者室に音声ユニットを設置し、食事の注文、ナース コール、環境制御に活用することで、即座にスタッフの時間を節約しています。Hippocratic AIのPolarisプラットフォームは、幻覚を防ぎ、検証済みの服薬ガイダンスを提供するマルチモデル安全チェックを重ねています。ベンダーは転倒検知マイクと呼吸音分析も統合し、ケアチームに警告を発します。感染管理ポリシーがタッチレス デバイスを優先し、在宅モニタリングへの償還が拡大するにつれ、スマートスピーカーの健康インテリジェント バーチャル アシスタント市場規模は成長するでしょう。
アプリケーション別:
アドヒアランス支援が症状確認を上回る症状確認および医療情報は、消費者がクリニック受診前に発熱や発疹を評価するためにチャットボットを使用したことで、2025年に36.10%のシェアを維持しました。この分野は、低重症度のケースをセルフケア コンテンツに誘導し、臨床医の負担を軽減するトリアージ エンジンを支えています。しかし、服薬およびケアプランのリマインダーは、用途の中で最高となる26.3%のCAGRが予測されています。AIプロンプトは、リアルタイムの血糖値や血圧データに基づいてタイミングを調整し、慢性疾患の服薬遵守を向上させています。糖尿病においては、血糖計のフィードを参照するバーチャル アシスタントが、内分泌専門医レベルに近い精度でインスリン投与量の変更を提案できます。
服薬遵守ソリューションの健康インテリジェント バーチャル アシスタント市場シェアは、保険者が償還をアウトカム指標に連動させるにつれて上昇しています。テキスト、音声、またはスマートスピーカーを通じて提供される行動的な促しは、処方箋の補充率を改善し、コストのかかる合併症を減少させます。プラットフォームは文化的規範を尊重する多言語スクリプトも提供しており、多様な地域での患者リーチを拡大しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
医療提供者の優位性と患者主導の拡大医療提供者は2025年の健康インテリジェント バーチャル アシスタント市場収益の52.10%を占めました。病院は文書作成の負担軽減、受診前アンケート、退院教育のためにアシスタントを導入しています。Intermountain Healthは、Epic統合型音声エージェントを展開した後、コールセンターの通話量が30%減少し、スタッフをより重症度の高いニーズに振り向けられるようになったと報告しています。保険者およびライフイエンス企業も、会員サポートや治験募集に同様のツールを活用しています。
患者および介護者は最速の25.9%のCAGRを示しています。消費者向けアプリは、喘息、高血圧、またはメンタルヘルスに関する24時間365日のコーチングを家族に提供しています。サブスクリプション モデルは、バーチャル アシスタントのチャット、ウェアラブル データ ダッシュボード、および薬局配送をバンドルしています。健康インテリジェント バーチャル アシスタント産業は、特に自己負担支出が高く、軽微な症状に対してAIのみの診察を許可するテレヘルス規制が整備された市場において、機関調達サイクル外の新たな収益源を見出しています。
地域分析
北米ヘルス インテリジェント バーチャル アシスタント市場
北米は2025年にヘルス インテリジェント バーチャル アシスタント市場シェアの41.95%をリードしました。FDAは1,000件以上のAI対応デバイスを承認しており、医療提供者に規制上の明確性をもたらしています。Providence、OSF、およびIntermountainはそれぞれ投資を裏付けるROI事例を公表しています。ベンチャーキャピタルの資金流入は、テクノロジー全体の引き締め後も堅調を維持しており、イノベーションパイプラインを充実させています。プライバシーへの監視が強まる中、ベンダーはHIPAAを満たすためにオンプレミス推論および匿名化処理への投資を進めています。
欧州ヘルス インテリジェント バーチャル アシスタント市場
欧州は安定したモメンタムで続いています。EU AI法は厳格なリスク評価を課していますが、同時に調達不安を軽減するコンプライアンス経路も示しています。ドイツおよび英国の医療提供者は、移民人口向けに多言語対応のデジタルフロントドアを重視しており、20以上の言語に対応したLLMへの需要を押し上げています。デジタル・ヨーロッパ・プログラムの下での地域資金援助は、プライバシー・バイ・デザインのバーチャル アシスタントを設計するスタートアップを支援し、商業目標と政策優先事項を一致させています。
アジア太平洋ヘルス インテリジェント バーチャル アシスタント市場
アジア太平洋地域は最高の24.85%のCAGRを記録しています。中国のバーチャル病院は2025年に42名のAI医師を展開する計画であり、循環器科から皮膚科まで対応します。すでに100万人以上の中国人臨床医が画像診断と意思決定支援にAIを活用しており、会話型エンジンのための深いデータセットを構築しています。日本はスマートスピーカーを活用した遠隔高齢者ケアを推進し、転倒検知と服薬プロンプトを提供しています。インドの国家AIミッションは、農村部での医師のリーチ拡大を目指し、プライマリケアセンターでのチャットボット パイロット事業に資金を提供しています。中国の医療AI投資が2021年の115億人民元から2023年の29.6億人民元に減少したように、資金調達の変動はリスクとして残ります。それでも、ペーパーレス病院と多言語サポートに関する政府の義務付けが、健康インテリジェント バーチャル アシスタント市場の強固な追い風を維持しています。
競合環境
市場は中程度に分散しています。Microsoft、Google、Amazonはハイパースケールクラウドと事前学習済み言語モデルを活用しています。MicrosoftはGPT-4をEpicに組み込むことで優位性を深め、2,950の病院に既存のワークフロー内ですぐに使えるアシスタントを提供しています。GoogleはMed-PaLMをCare Studioインターフェースに連携させ、臨床的な質問に対する段階的な推論を提供し、AmazonはAlexa Smart Propertiesを病院向けに適応させています。
専門企業は高成長ニッチを占めています。Hippocratic AIは1億4,100万米ドルを調達し、慢性ケアコール向けの音声看護師をターゲットにしています。現在Microsoftの一部であるNuanceは、Dragon Medical Oneとリアルタイムでノートを下書きするアンビエントリスニングを組み合わせています。Ada Healthは規制された医療機器フレームワークを通じて症状トリアージに注力しています。Senselyは保険カードと給付確認を統合し、支払者契約に向けてポジショニングしています。
戦略的提携が市場参入を形成しています。CiscoのWebexとTalkdeskはいずれも2025年にEpicコネクタを追加し、AIの音声エージェントをオムニチャネルコンタクトセンターに組み込みました。特許出願件数は2015年以降年間34%増加しており、参入障壁の上昇を示しています。ベンダーは、使用データを確保してアルゴリズムを改良するために、データ取り込み、モデルトレーニング、フロントエンドチャットにまたがる垂直統合を追求しています。ヘルスインテリジェントバーチャルアシスタント市場では、大手プレーヤーが独自の臨床データセットやマルチモーダル資産を持つニッチなイノベーターを買収するため、合併・買収活動が増加しています。
ヘルスインテリジェントバーチャルアシスタント産業リーダー
-
Nuance Communications, Inc.
-
Microsoft Corporation
-
Amazon Inc.
-
Infermedica Sp. z o.o.
-
Sensely, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
健康インテリジェント バーチャル アシスタント市場 このレポートでカバーされる企業
- Amazon.com, Inc.
- Nuance Communications, Inc. (a Microsoft Company)
- Microsoft Corporation
- Google LLC
- Infermedica Sp. z o.o.
- Sensely, Inc.
- eGain Corporation
- Kognito Solutions, LLC
- Verint Systems Inc.
- HealthTap, Inc.
- Babylon Holdings Limited
- ADA Health GmbH
- Buoy Health, Inc.
- GYANT, Inc.
- Lifelink Systems, Inc.
- Syllable Corporation
- Saykara, Inc.
- Olive AI, Inc.
- Wysa Ltd.
- Oracle Cerner Corporation
- Epic Systems Corporation
- Tata Consultancy Services Limited
- Infosys Limited
最近の産業開発事情 健康インテリジェント バーチャル アシスタント市場
- 2025年5月:Zocdocがスケジューリングコールの70%を管理する「Zo」音声エージェントを発表。
- 2025年3月:Webex Contact CenterがEpicと統合し、AI駆動の患者アウトリーチを効率化。
- 2025年2月:TalkdeskがAIバーチャルアシスタント展開向けの新しいEpicコネクタをリリース。
- 2025年1月:FDAがライフサイクルモニタリングと変更管理を対象とするAI医療機器のドラフトガイダンスを発行。
健康インテリジェント バーチャル アシスタント市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査では、健康インテリジェント バーチャル アシスタント市場を、医療提供者、保険者、および患者のタッチポイントにわたって臨床、管理、またはウェルネスのタスクを支援する、音声、テキスト、またはマルチモーダルを問わず、あらゆるAI駆動型会話ソリューションとして定義しています。この定義には、自然言語処理、械学習、および電子健康記録とのセキュアな統合を適用してリアルタイムサポートを提供する、スマートスピーカー、モバイルアプリ、ウェブ チャットボット、およびエッジ デバイスに組み込まれたソフトウェアが含まれます。
スコープの除外事項:医療データでトレーニングされていない汎用生産性ボット、放射線科の口述のみに使用されるオンプレミスの音声認識、および会話レイヤーなしで販売されるスタンドアロンの音声エンジンは、本スコープの対象外です。
セグメンテーションの概要
- テクノロジー別
- 音声(音声認識)
- テキスト読み上げ
- テキストベース/NLP
- マルチモーダルおよび感情AIインターフェース
- 製品別
- チャットボット
- スマートスピーカー
- モバイルアプリベースのアシスタント
- ウェアラブル/エッジデバイス
- キオスクおよびベッドサイド端末
- アプリケーション別
- 症状確認および医療情報
- 予約・待機スケジューリング
- 患者トリアージと管理
- 服薬およびケアプランリマインダー
- メンタルヘルスおよびウェルビーイングコーチング
- 請求、保険請求および管理サポート
- エンドユーザー別
- 医療提供者(病院およびクリニック)
- 患者および介護者
- 医療支払者およびTPA
- ライフサイエンスおよび製薬企業
- テレヘルス/デジタルヘルスプラットフォーム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 中東
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、北米、欧州、アジア太平洋地域の病院ITチーフ、保険者イノベーション リード、臨床医、およびデジタルヘルス起業家にインタビューを実施しました。これらの対話により、採用に関する仮定を検証し、平均販売価格を明確にし、二次情報源では把握できなかった規制上の変曲点を確認しました。
デスク リサーチ
世界保健機関、メディケア・メディケイド サービスセンター、Eurostatなどの機関のオープン データセットから始め、医療提供者のデジタル支出と患者数を把握しました。ブロードバンド普及率に関する連邦通信委員会の使用状況指標、承認済み会話ツールのFDAデバイス リスト、およびチャットボットの精度に関する査読済み論文が、採用とパフォーマンスの手がかりを提供しました。企業の財務報告書、IPO目論見書、および信頼性の高いプレスが、主要プラットフォーム ベンダーの収益実績の検証に役立ちました。D&B HooversおよびDow Jones Factivaからの一部のインサイトが、財務または地域のギャップを補完しました。このリストは例示的なものであり、検証した各変数には他にも多数の情報源が活用されています。
市場規模の算定と予測
アクティブなスマートフォン ユーザー数、テレヘルス受診数、および医療提供者のIT予算に基づくトップダウンの需要プールが潜在的な対象市場を確立し、次にサプライヤー収益の選択的なボトムアップ集計とサンプリングされた平均販売価格×導入数と照合しました。主要変数には、患者一人当たりの年間チャットボット セッション数、デジタルヘルスへの年間AI資金調達額、HIPAA準拠クラウドの普及率、セルフサービス ポータルを通じて予約された診察の割合、および地域別の臨床医対人口比率が含まれます。これらのドライバーを用いた多変量回帰と、規制ペースに関するシナリオ分析により、2025年から2030年の曲線が生成されました。ボトムアップの推計が合計を過小または過大評価した場合、両方の見解が±5%以内に収束するまでウェイトを調整しました。
データ検証と更新サイクル
アウトプットは異常値および分散チェックを通過し、その後第二のアナリストが仮定を審査します。レポートは12ヶ月ごとに更新され、償還コードの変更や主要ベンダーの買収など、基準需要を変化させる重要なイベントが発生した場合には中間改訂が行われます。クライアントが最新の情報を受け取れるよう、納品直前に最終確認が完了します。
MordorのHealth Intelligent Virtual Assistantベースラインが信頼性を持つ理由
インテリジェント アシスタントの定義、エンドユーザーの範囲、および更新頻度が企業によって異なるため、公表数値はしばしば乖離します。
主要なギャップ要因には、保険者向けボットが集計されているかどうか、平均販売価格のトレンドがどの程度積極的に反映されいるか、および通貨換算にスポット レートまたは年間平均レートが使用されているかどうかが含まれます。Mordorのスコープはすべての医療訓練済みアシスタントを捕捉し、現在の契約によって検証された加重平均販売価格の推移を適用していますが、一部の出版社はチャットボットのみに集計を限定したり、価格を固定したりしています。年次モデルの更新とオンコール アナリスト レビューにより、誤差範囲がさらに縮小されています。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップ要因 |
|---|---|---|
| 41.6億 米ドル(2025年) | Mordor Intelligence | - |
| 17.3億 米ドル(2024年) | グローバル コンサルタンシー A | チャットボットのみを集計し、保険者の導入を除外しており、デスクトップ データ プルに依存している |
| 3.2億 米ドル(2022年) | 産業ジャーナル B | 古いベース年、インフレ更新なし、ボリューム モデリングの代わりにサンプル調査を使用 |
総合すると、この比較はMordorのバランスの取れたスコープ、ライブ価格チェック、および年次更新が、明確な変数と再現可能なステップに遡ることができる信頼性の高いベースラインをクライアントに提供することを示しています。
レポートで回答される主要な質問
ヘルスインテリジェントバーチャルアシスタント市場の現在の価値はいくらですか?
市場は2026年に50億8,000万米ドルと評価されており、2031年までに138億6,000万米ドルに達する見込みです。
現在、最大のヘルスインテリジェントバーチャルアシスタント市場シェアを持つテクノロジーはどれですか?
音声認識は、臨床文書システムとの強力な統合により、2025年の収益シェアの43.10%でリードしています。
ヘルスインテリジェントバーチャルアシスタント市場内で最も急速に成長している製品カテゴリーはどれですか?
スマートスピーカーは、病院および在宅ケア提供者がアンビエント音声インターフェースを採用するにつれ、2026年から2031年にかけて最高の23.1%のCAGRを示しています。
アジア太平洋地域が最も急速に成長している地域である理由は何ですか?
デジタルヘルスへの政府投資、大規模な多言語人口、および慢性疾患負担の増大が、2031年にかけて24.85%のCAGRを牽引しています。
医療におけるバーチャルアシスタントのより広範な採用に対する主な障壁は何ですか?
データプライバシーへの懸念、臨床医の信頼の問題、および進化するAI説明可能性規制が現在成長を抑制しています。
バーチャルアシスタントは医療コストの削減にどのように貢献しますか?
スケジューリング、文書作成、トリアージなどの大量タスクを自動化することで、管理上のオーバーヘッドを削減し、不必要な病院受診を防ぎます。