
ヘルスケアにおけるデジタルアシスタント市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
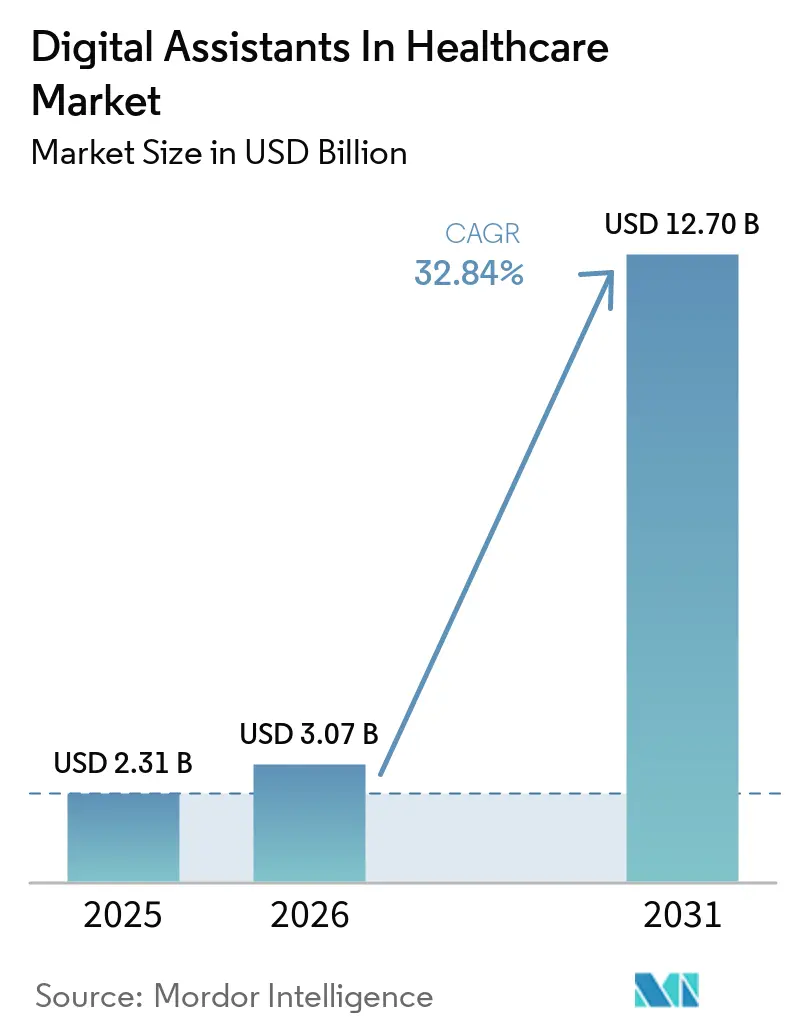
| 市場規模 (2026) | 3.07 十億米ドル |
| 市場規模 (2031) | 12.70 十億米ドル |
| 成長率 (2026 - 2031) | 32.84 % |
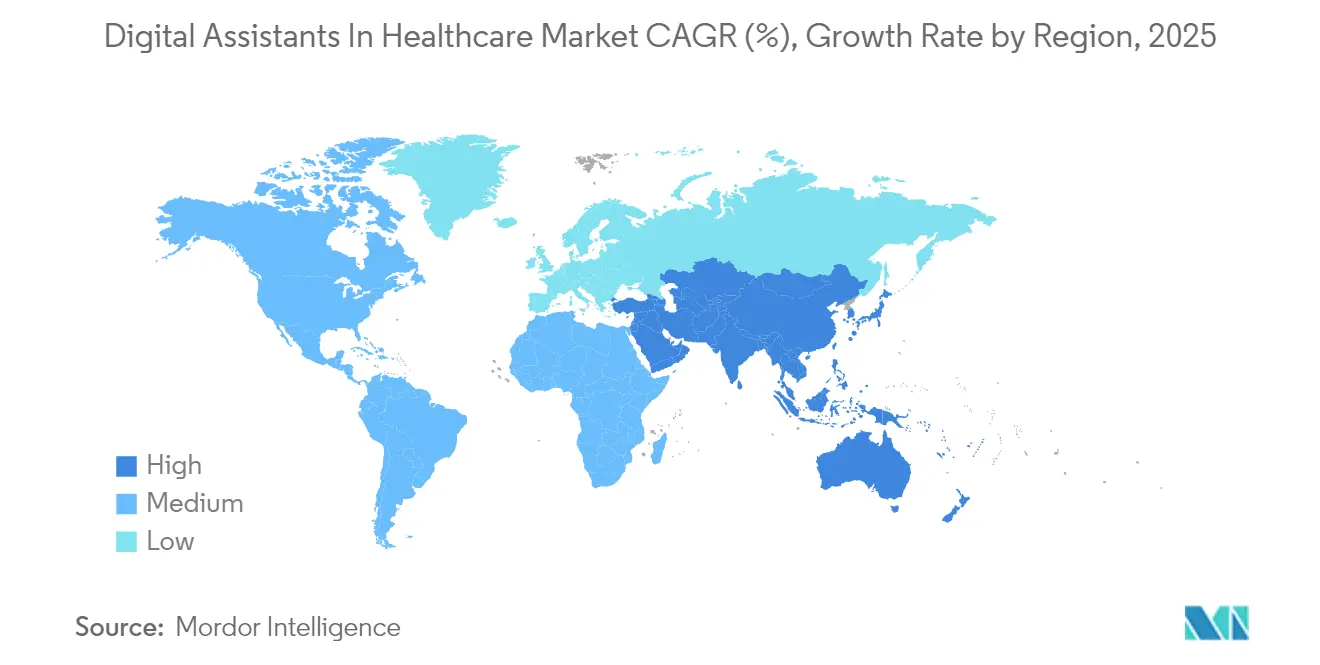
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
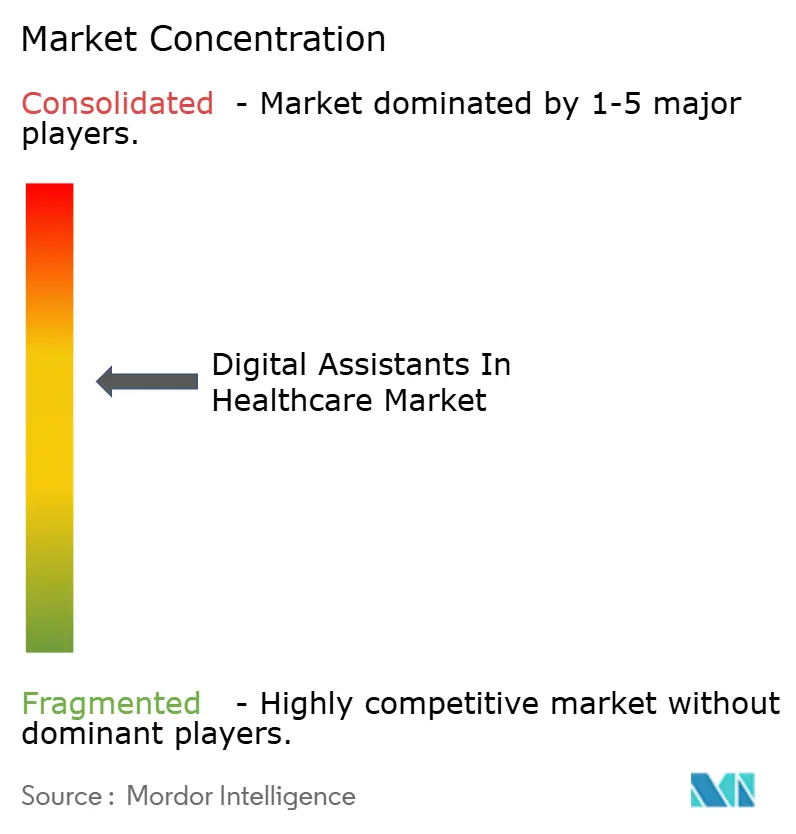
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘルスケアにおけるデジタルアシスタント市場分析
ヘルスケアにおけるデジタルアシスタント市場規模は2025年に23億1,000万USDと評価され、2026年の30億7,000万USDから2031年には127億USDへと拡大し、予測期間(2026年〜2031年)のCAGRは32.84%と推定されます。成長の勢いは、病院がスタッフ不足を緩和する緊急ニーズ、価値ベースの支払い方式の普及、および臨床用語を人間に近い流暢さで扱えるほどに進化した生成AIの急速な発展に支えられています。医療システムは、アンビエントインテリジェンスを文書作成・トリアージ・モニタリングの自動化に向けた戦略的手段として位置づけ、安全性を向上させながら1件あたりのコストを削減しています。特に、メディケアの在宅病院プログラムおよびリモートケアコードを含む、収束しつつある償還経路は明確な投資対効果のシグナルを生み出し、企業規模での導入を加速させています。テクノロジー大手がヘルスケア特有の機能を既存の音声エコシステムに組み込む一方、専門ベンダーはHIPAA準拠のデータパイプラインとEHR統合によって差別化を図っており、競争の激しさは増しています。こうした要因が重なり、医療提供者の予算がマクロ経済的な制約を受ける中でも、持続的な二桁成長を指し示しています。
主要レポートのポイント
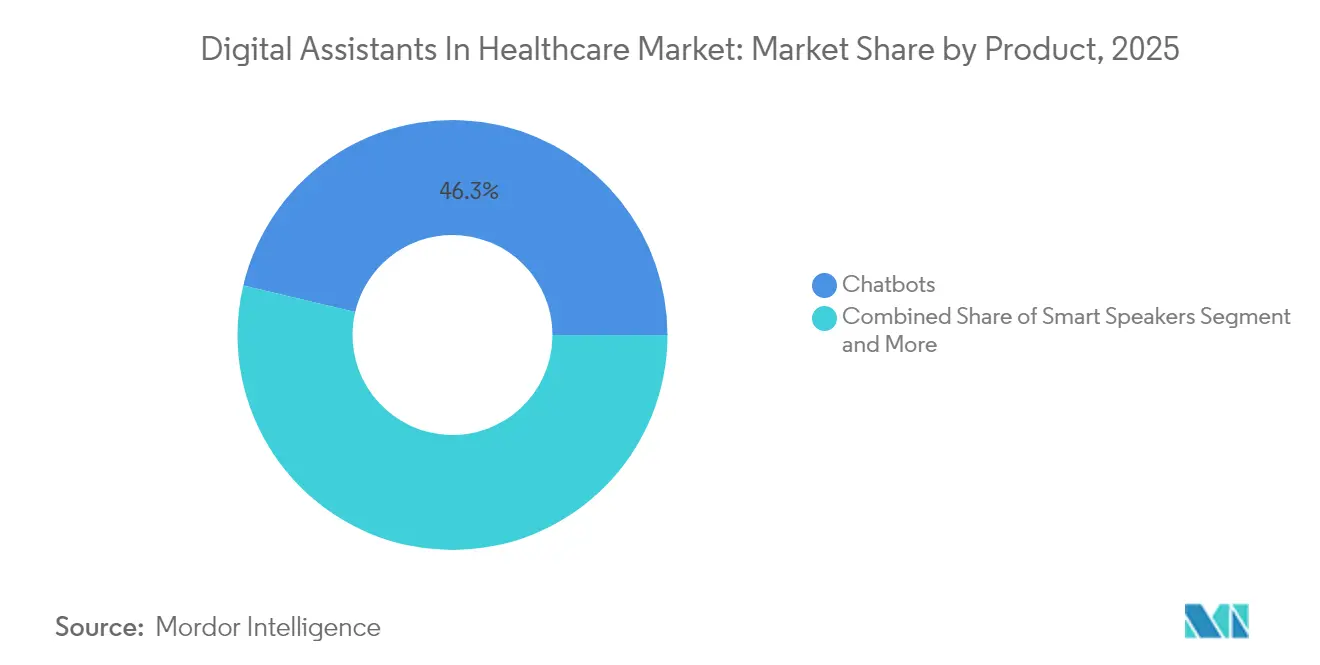
- 製品別では、チャットボットが2025年に46.30%の収益シェアをリードしており、アンビエントAIセンサーは2031年まで43.9%のCAGRで拡大する見込みです。
- ユーザーインターフェース別では、自動音声認識が2025年のヘルスケアにおけるデジタルアシスタント市場シェアの50.90%を占め、マルチモーダルシステムが2031年まで最速の46.2%のCAGRを記録すると予測されます。
- アプリケーション別では、症状確認およびトリアージが2025年のヘルスケアにおけるデジタルアシスタント市場規模の35.40%を占め、管理業務ワークフロー自動化が40.3%のCAGRで拡大しています。
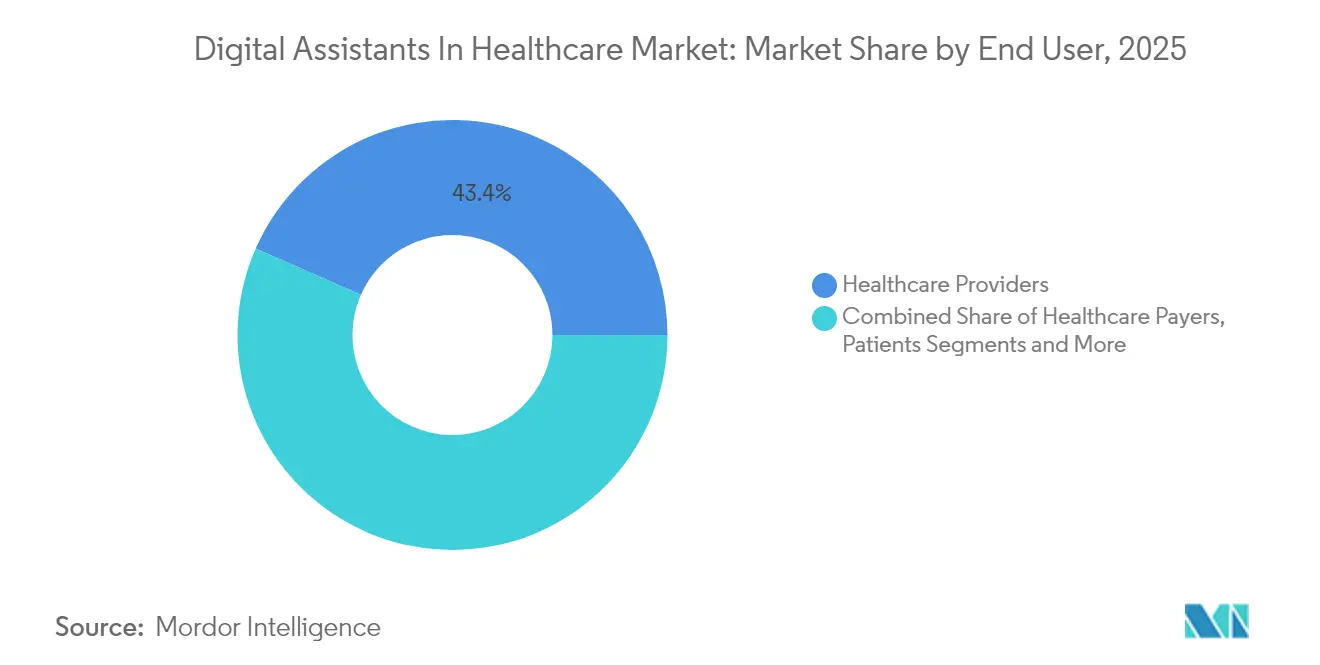
- エンドユーザー別では、医療提供者が2025年の収益の43.40%を獲得しており、製薬・医療機器企業が2031年まで最高の38.1%のCAGRを記録する見通しです。
- 地域別では、北米が2025年の収益の37.60%を占め、アジア太平洋地域は2031年まで35.8%のCAGRで成長すると予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (〜)CAGRへの影響度(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートフォン普及率の向上と音声AI利用の習熟化 | 6.2% | グローバル全般、特にアジア太平洋新興市場での採用が強い | 中期(2〜4年) |
| 慢性疾患負担の増大とリモートケア需要の拡大 | 8.1% | グローバル全般、北米・欧州・日本の高齢化人口に集中 | 長期(4年以上) |
| デジタルトリアージに向けた価値ベースケアのインセンティブ | 5.8% | 北米およびEU、オーストラリアでのパイロットプログラム | 中期(2〜4年) |
| 生成AIのアップグレードによる会話精度の向上 | 7.3% | グローバル全般、米国のテクノロジー中枢を先頭に先進市場へ波及 | 短期(2年以内) |
| 医療提供者の労働力不足がバーチャルアシスタントの普及を加速 | 9.2% | グローバル全般、先進国の農村部で最も深刻 | 長期(4年以上) |
| 在宅病院の償還がアンビエントAI看護を促進 | 4.7% | 北米、一部のEU市場へ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スマートフォン普及率の向上と音声AI利用の習熟化
消費者が音声インターフェースに広く触れることが、臨床現場での円滑な導入を下支えしています。先進市場におけるグローバルのスマートフォン普及率は85%を超え、2024年には音声アシスタントユーザーが42億人を突破しており、医療アプリがオンボーディングとアドヒアランスのために活用できる習慣を確立しています。[1] この習熟化によりスタッフのトレーニングコストが削減され、稼働開始のサイクルが加速し、医療提供者は高度な急性期ケアにリソースを再配分できます。患者が医療体験に消費者テクノロジーと同様の体験を求めるようになるにつれ、各組織は旧来のポータルに代わり自然言語フロントエンドを優先するようになっています。こうした変化が、ヘルスケアにおけるデジタルアシスタント市場の展開が多言語人口に対応可能なモバイルおよびスマートスピーカーチャネルを中心に据える理由を説明しています。
慢性疾患負担の増大とリモートケア需要の拡大
慢性疾患は米国成人の10人中6人に影響を与えており、回避可能な入院に対するペイヤーのペナルティを引き上げています。[2] AIアシスタントは自動チェックイン、服薬リマインダー、バイタルサインのエスカレーションを提供し、再入院および救急受診を総合的に減少させます。価値ベースの契約構造はこの財務的恩恵を増幅させ、急性期イベントの減少が共有節減金の支払いや品質ボーナスに直結します。会話型AIによって支援されるリモートモニタリングプログラムは、アドヒアランスの二桁改善と早期介入機会の拡大を記録しています。その結果、医療提供者はデジタルアシスタントを任意の付加機能ではなく、人口健康管理インフラの中核として位置づけており、ヘルスケアにおけるデジタルアシスタント市場は主流の予算にさらに深く組み込まれています。
デジタルトリアージに向けた価値ベースケアのインセンティブ
メディケアの品質支払い改革は、緊急性の低い患者を救急部門から遠ざける病院に報酬を与えています。[3] AI搭載のトリアージツールは患者をテレヘルス、緊急ケア、またはセルフケアへと誘導し、救急部門の過負荷を最大30%削減します。この即時のコスト回避効果により、多くのシステムで12か月以内にサブスクリプション費用が完全に相殺され、明確なビジネスケースが確立されています。オーストラリアおよびいくつかのEU加盟国でのパイロットプログラムは米国の節減を反映しており、グローバルな拡張可能性を示唆しています。ペイヤーがリスク共有契約を独立した医師グループにまで拡大するにつれ、需要は統合医療ネットワーク(IDN)を超えて広がり、ヘルスケアにおけるデジタルアシスタント市場の総アドレサブル範囲が拡大しています。
生成AIのアップグレードによる会話精度の向上
2024〜2025年に提供されたドメイン特化型大規模言語モデルは、現在SNOMEDおよびICD-10の語彙をほぼ専門家レベルで理解し、転記エラー率を大幅に削減しています。GPUでの高速推論により遅延は250ミリ秒以下に抑えられ、リアルタイムスクライブおよびベッドサイドでの問い合わせに対応しています。AIが投薬アレルギーや社会的決定要因といったコンテキストを検出できる場合、臨床医の信頼度が高まり、安全上の懸念が軽減されると報告されています。薬物データベースへの自動引用と監査ログというガードレールをバンドルするベンダーは、セキュリティ承認を迅速に取得しています。これらのブレークスルーにより、対応可能なユースケースが患者FAQからオーダーセット生成へと拡大し、ヘルスケアにおけるデジタルアシスタント市場の収益構成を大きく押し上げています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響度(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EHRデータの断片化によるインターオペラビリティの制限 | -4.8% | グローバル全般、米国が最も深刻 | 長期(4年以上) |
| AI臨床判断に関する規制の不確実性 | -3.2% | グローバル全般、国ごとにばらつきあり | 中期(2〜4年) |
| ドメイン特化型言語モデルの高い学習コスト | -2.9% | グローバル全般、小規模医療提供者に影響 | 短期(2年以内) |
| 音声UXにおけるアクセント・言語バイアス | -1.7% | 多様な言語市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EHRデータの断片化によるインターオペラビリティの制限
サイロ化された電子記録により、アシスタントがアレルギー情報、薬剤情報、または退院サマリーを取得できるようになるまでに、病院はカスタムコネクターを構築しなければなりません。統合プロジェクトは予算を膨らませROIを遅らせ、小規模医療機関の導入意欲を削いでいます。Trusted Exchange Frameworkは進展しているものの、競合するEHRスキーマが依然としてシームレスな読み書きフローを妨げています。統一されたデータがないことはアルゴリズムの精度をさらに制限し、アシスタントが患者の完全なコンテキストを表示できない状況をもたらしています。FHIRの採用が普遍的になるまで、断片化はヘルスケアにおけるデジタルアシスタント市場の急成長軌道を抑制し続けるでしょう。
AI臨床判断に関する規制の不確実性
FDAの進化するサービスとしてのソフトウェア・医療機器(Software-as-a-Medical-Device)ガイダンスは、適応型アルゴリズムに関してグレーゾーンを残しています。AIの出力が明確な責任規定なしに臨床判断を歪める場合、医療過誤リスクについての懸念が提供者の間にあります。ベンダーは厳格な検証試験に資金を投じなければならず、参入コストが上昇して資金力の乏しいスタートアップは市場から排除されます。EUのAI法によるリスク区分から日本のサンドボックスアプローチまで、各国の対応が異なるため、多地域展開が複雑化しています。統一されたフレームワークが出現するまで、多くの購入者はアシスタントをハイリスクな診断支援ではなく文書作成とロジスティクスに限定しており、ヘルスケアにおけるデジタルアシスタント市場の近期拡大を若干抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
アンビエントAIセンサーがプロアクティブなケアを再定義チャットボットは2025年に46.30%の収益を維持しており、症状トリアージとFAQへの先行導入の有用性を反映しています。しかし、アンビエントセンサーは43.9%のCAGRで拡大しており、病院が転倒、疼痛表現、およびコードブルーの前兆を検知するために天井設置型LIDARとマイクロフォンアレイを組み込んでいることが背景にあります。CMS(メディケア・メディケイドサービスセンター)が償還するアンビエントキットを含む北米の在宅病院プログラムにより、ユニット数量が急増しています。ベンダーはセンサーをバイタルサインおよび看護記録を自動入力するEHRアラートと統合し、希少なスタッフの時間を解放しています。大規模な医療システムがアンビエントプラットフォームを標準化するにつれ、エッジデバイス向けのヘルスケアにおけるデジタルアシスタント市場規模は2031年までに46億USDを超える見込みです。一方、スマートスピーカーと音声アプリは外来および健康管理ユースケースへの浸透を続けており、チャットボットは廃れた技術ではなく不可欠な入口としての地位を維持しています。
第2世代のアンビエントソリューションはレーダー、サーマルイメージング、指向性サウンドを融合させ、ウェアラブルなしで患者の行動を把握します。デバイス上でのプライバシー保護処理によりHIPAAリスクが軽減され、悪化が検知された際の応答が迅速化されます。生成されたデータは敗血症を看護ラウンドより数時間早く予測するアルゴリズムを学習させます。アンビエントブースを試験的に血圧測定に活用している薬局チェーンが普及を病院以外にも拡大しています。これらの発展を総合すると、アンビエントセンサーはヘルスケアにおけるデジタルアシスタント市場において最速の成長複合体として確固たる地位を占めています。
注記: 各セグメントの個別シェアはレポート購入後に提供されます
ユーザーインターフェース別:
マルチモーダルの柔軟性が標準要件に自動音声認識は、医師のハンズフリー記録作成のニーズから2025年に50.90%を占めました。しかし、音声+テキストシステムはベンダーがチャット、電子メール、音声スレッドを単一の患者記録に統合するにつれ、46.2%のCAGRを記録しています。モバイルセキュアメッセージングアプリとの統合により、看護師はバイタルサインを埋め込んだ音声スニペットをエスカレーションでき、引き継ぎのフリクションが最小化されます。手話アバターおよびリアルタイム翻訳モジュールがパイロット導入され、医療の公平性に関するマンデートへの対応が図られています。マルチモーダルプラットフォーム向けのヘルスケアにおけるデジタルアシスタント市場規模は2031年までに35億5,000万USDを超える見込みです。
臨床医はインタラクションの途中でモダリティを切り替えることが増えており、ベッドサイドでの音声問い合わせがラウンド後のテキストフォローアップになる場合でも、同一のLLMが全体を記録します。このスムーズな切り替えにより満足度が向上し、重複入力が排除されます。モダリティプラグイン向けのオープンAPIを公開するベンダーは、病院のCIOがコアシステムの書き直しなしに新しいアクセシビリティ機能を導入できるため、薬剤集成の承認をより早く得られます。アンビエントマイクが普及するにつれ、タブレットオーバーレイを通じたサイレントアラートが騒音低減の取り組みとバランスを取り、マルチモーダルの優位性を強化しています。
アプリケーション別:
管理業務自動化が即時ROIを解放症状確認およびトリアージは2025年の支出の35.40%を維持し、消費者チャットの勢いに乗っています。しかし、管理業務ワークフロー自動化はCFOが米国医療の年間1,000億USDの事務コストを計上するにつれ、40.3%のCAGRで拡大しています。AIスクライブは現在、診察記録の80%を事前入力し、ICD-10コードを提案することで、平均文書作成時間を45%短縮しています。この生産性向上により医師1人あたり1日2件の追加患者スロットが生まれ、ライセンス費用を数週間以内に回収できる直接的な収益増加をもたらしています。
病院はまた、事前承認フォーム、入院ベッドマッチング、退院指示にもアシスタントを展開しており、総合的に在院期間を短縮しています。一方、服薬アドヒアランスボットが個別の処方リマインダーを送信し、薬局の利益率とペイヤーのスター評価を向上させています。仮想受診の償還均等が続く中、トリアージチャットボットはセルフサービスによる受診前問診へシフトし、データを直接EHRに転送しています。こうした相乗効果により、管理業務タスクがヘルスケアにおけるデジタルアシスタント市場を牽引する主要エンジンとして確立されています。
エンドユーザー別:
製薬・医療機器企業が医療提供者の成長を凌駕医療提供者は、病院やクリニックにおけるシステム的なワークフローの課題があるため、2025年の収益の43.40%を依然として占めています。しかし、製薬・医療機器企業は会話型エージェントを患者サポートプログラムや臨床試験ポータルに組み込みつつ38.1%のCAGRで成長しています。薬剤特化型ボットは患者にコールドチェーンの取り扱い、副作用の記録、デジタル同意を案内し、アドヒアランス率を高め治験の離脱者を減らしています。アシスタントが生成するデジタルツインはR&D科学者を化合物ライブラリーに導き、初期段階の発見タイムラインを短縮しています。
ペイヤーは今日では規模が小さいものの、給付内容、医療提供者検索、事前承認ステータスを統合する会員サービスチャットに投資しています。ダイレクト・トゥ・コンシューマーのウェルネスアプリはサブスクリプションベースのケアコーチングを構築し、ヘルスケアにおけるデジタルアシスタント市場を償還チャネルの外に拡大しています。ベンダーは現在、垂直特化モジュール(ペイヤー向けの事前承認、製薬向けの治験リクルートなど)をパッケージ化しており、カスタムコードの書き直しなしにクロスセクター展開を可能にしています。
注記: 各セグメントの個別シェアはレポート購入後に提供されます
展開モード別:
エッジコンピューティングがデータ主権を守るクラウドは弾力的なスケーリングとターンキーアップデートにより主流のままですが、データ居住法が厳格化する中でエッジおよびオンプレミスのノードがシェアを拡大しています。フランスとドイツの欧州の病院は、GDPRの最小転送原則を満たすため、音声転記モデルをローカルGPUアプライアンスに移行しています。転倒検知のような遅延に敏感なユースケースも、処理がベッドサイドで行われることで200ミリ秒のクラウド転送を回避しメリットを享受しています。ハイブリッドアーキテクチャがRFPで主流となっており、キャプチャと推論はオンプレミスで実行され、モデルの再学習は地域クラウドで行われます。
チップベンダーが標準サーバーラックに収まり300ワット未満で動作する病院向けエッジアクセラレーターをリリースするにつれ、コスト曲線が改善しています。ソフトウェアコンテナはファイアウォールの外に機密データを持ち出すことなく夜間にアップデートを適用します。これらの進展により、エッジインスタンスは単一病棟から多施設ネットワークへとスケール可能となり、プライバシーと稼働時間をクラウドの利便性よりも優先するヘルスケアにおけるデジタルアシスタント市場を支えています。
地域分析
北米ヘルスケアにおけるデジタルアシスタント市場
北米は2025年に37.60%の収益シェアを維持した。これは、メディケアがAI生成のバイタルサマリーを請求ファイルに直接組み込むリモートモニタリングコードに対して明示的な償還を認めたことによるものである。米国の医療システムは、2030年までに看護師が20万人不足すると予測される中、入院病棟全体でアンビエントドキュメンテーションを展開している。一方、カナダは全国的なトリアージチャットボッを試験導入し、ユニバーサルケアの待機列管理に活用している。メキシコのIMSSデジタル化ロードマップは、スペイン語対応AIナビゲーターの新たな入札機会を開き、より広範な地域成長を示唆している。
アジア太平洋ヘルスケアにおけるデジタルアシスタント市場
アジア太平洋地域は最も速い35.8%のCAGRを記録している。これは、中国の2025年ヘルスケアにおける国家AI行動計画によって牽引されており、同計画は病院へのベッドサイド音声アシスタント導入を補助している。インドのITサービスセクターは、国内の州立病院向けに低コストの多言語モデルをカスタマイズし、東南アジアへも輸出することで、コストと現地語のニュアンスのバランスを取っている。日本は高齢化社会に対応するため、介護施設にエッジベースの転倒検知センサーを導入しており、韓国の5Gバックボーンは病院全体でのリアルタイム音声カルテ記録を可能にし、国民健康保険の分析データに活用されている。
EMEAヘルスケアにおけるデジタルアシスタント市場
欧州は慎重ながらも着実に導入を進めている。ドイツのGematik eHealthエージェンシーはFHIR相互運用性を義務付けており、準拠ベンダーに早期優位性をもたらしている。英国のNHSは、フロントライン・デジタル化プログラムに連動したアンビエントスクライブの試験導入に投資し、臨床医の燃え尽き症候群の軽減を主要なROI指標として測定している。フランスとイタリアは、厳格なGDPR監督のもと、移民人口に対応するための多言語・バイアス監査済みモデルを重視している。すでにペーパーレス化を達成した北欧諸国は、プライマリケアポータルに統合されたAI駆動のメンタルヘルストリアージを試験的に導入している。中東およびアフリカの新興市場は、特にサウジアラビアのビジョン2030クリニックやUAEのスマートホスピタル建設において、遠隔診療ルーティング向けのデジタルアシスタントへと軸足を移しており、ヘルスケアにおけるデジタルアシスタント市場の新たな成長回廊を示している。
規制環境
ヘルスケア向けデジタルアシスタントに関する規制は、主に2つの論点を軸に収斂しつつある。すなわち、当該ソフトウェアがSoftware as a Medical Device(SaMD)/臨床意思決定支援として機能するか、あるいはリスクの低い管理業務やウェルネス機能として機能するかという点、そして患者データが個人情報保護規則の下でどのように取り扱われるかという点である。米国では、FDA Digital Health Center of Excellenceが、510(k)、De Novo、PMAの各経路を通じてSaMDの監督の基盤であり続けている。2026年1月に更新された臨床意思決定支援および低リスクの一般的ウェルネスの概念に関するFDAの考え方は、特定の時間的制約のない用途において市販前の負担を軽減できるリスクベースのアプローチを強化した。同時に、州レベルの動きも活発化しており、Texas Responsible AI Governance Actの要件が2026年1月に発効し、診断や治療にAIが使用される場合の明示的な開示を求めることで、医療現場でアシスタントを展開するプロバイダーに運用上のコンプライアンス対応を追加している。
欧州では、開発者は一般に複数の義務が積み重なる状況に直面する。医療機器ソフトウェアに対するMDR(規則(EU)2017/745)の適合性評価に加え、高リスクシステムに対するAI Actの義務、さらに機微なワークフローにおけるオンプレミスやエッジ処理などの展開方式に影響を与えるGDPRの制約が存在する。MDCG 2019-11などの欧州委員会のガイダンスは、ソフトウェアがMDRの下でどのように認定・分類されるかを引き続き規定し、どのアシスタント機能がワークフロー自動化の範囲を超えて規制対象の医療機器領域に踏み込むかを判断する材料となっている。2026年6月のEU Digital Omnibusの措置により、EU AI Actの一部の高リスク用途に関する適用期限が延期されたことは、コンプライアンスのスケジュールが依然として変動しやすいことを改めて示すものであり、一方で、臨床向けAIに対するより強固な技術文書、リスク管理、透明性に関する管理の方向性は変わっていない。
バリューチェーン分析
ヘルスケア分野におけるデジタルアシスタントのバリューチェーンは、音声・音声ストリーム、患者が入力するテキスト、デバイス信号、そしてEHRおよび収益循環システム内に保持される臨床・管理記録といった、データおよびワークフローのコンテキストから始まる。上流のイネーブリング層には、クラウドおよびAIインフラ(AWS、Microsoft、Google Cloud)や、ドメインに特化したアシスタントを構築するために使用されるモデルツールチェーンが含まれる。オーケストレーションおよび統合層はますます重要性を増しており、Epic、Oracle Health(Cerner)、athenahealthなどのEHRおよびヘルスITプラットフォーム、さらにFHIRなどのインターフェースを利用するコネクタが、アシスタントがコンテキストを取得し、ノートを書き込み、タスクを起動できるようにしている。
その上には、チャットボット、音声対応モバイルアプリ、アンビエントまたは仮想看護アシスタントなどのアシスタント製品層が存在し、これらはプロバイダーのIT、支払者の会員サービスチャネル、薬局・リテールヘルスプラットフォーム、直接消費者向けの入口を通じて展開される。下流の提供は、調達および導入パートナー、セキュリティ・コンプライアンス審査、継続的なモデル監視によって形作られており、相互運用性が最も持続的な障害となっている。断片化したEHRスキーマとポイントツーポイントのインターフェースは企業規模での拡張を遅らせ、ベンダーを統合ポイントを制御するパートナーシップへと向かわせている。最近の動きは、エージェント型でワークフローに組み込まれたプラットフォームへのこの移行を示しており、AWSがHIPAA適格の管理業務自動化向けにAmazon Connect Health(2026年3月)を発表したことや、AmazonがAmazon.comとAmazonアプリを通じてHealth AIアシスタントへのアクセスを拡大したこと(2026年3月)などが挙げられる。一方で、大規模なヘルスケア組織は、スケジューリング、ナビゲーション、保険関連のやり取りをケア接点全体で標準化するために、自社構築とパートナーシップを組み合わせた戦略を採用する傾向を強めている。
競争環境
市場構造は適度に分散しており、単一のベンダーがグローバル収益の5分の1以上を占めることはなく、上位5社が合計でおよそ55%を保有しています。Microsoftによる2024年のNuance統合完了により、ドラゴン搭載のDAX コパイロットがリファレンスとなるアンビエント文書作成スイートとして位置づけられ、現在EpicおよびCernerのコネクターに組み込まれています。AmazonはAlexa Healthの新しいHIPAAセキュアスキルキットを活用して高齢者ケアの展開に浸透し、GoogleはMedLMスイートにUpToDateの引用機能を装備して臨床医の信頼を獲得しています。
専門ベンダーはニッチな深みで差別化を図っています。Abridgeは心雑音や駆出率に合わせて精度を調整し循環器科の受診転記を自動化しており、クリーブランド・クリニックの外来展開を獲得しています。Suki AIは音声ディクテーションとCPTコーディングをペアリングした手頃なサブスクリプションバンドルで小規模クリニックを対象としています。一方、AvaSureはOracleおよびNVIDIAと提携してバーチャル看護カートをベッドサイドのコンピュータービジョン分析で拡張し、1秒未満の転倒アラートのためにGPUエッジボックスを組み合わせています。
資本市場は統合の流れを示しています。CommureとAthelasはAugmedixを3億4,000万USDで買収し、合計2万施設のフットプリントを形成しました。ベンチャー資金は現在、実験的なポイントソリューションよりも複数年のIDN契約を確保したスケールアップ企業を優遇しています。FDAのアルゴリズム変更監視が迫る中、強固なコンプライアンスチームを持つベンダーが価格決定力を獲得しています。こうした動向を踏まえると、ヘルスケアにおけるデジタルアシスタント市場は、臨床ドメインのマイクロベンダーによる活発な層に支えられたプラットフォームプロバイダーの寡占に傾いていく可能性があります。
ヘルスケアにおけるデジタルアシスタント業界のリーダー企業
-
Amazon.com Inc.
-
Microsoft Corporation
-
Google LLC
-
Apple Inc.
-
Babylon Healthcare Services Limited
- 注:主要企業の掲載順は順位を示すものではありません。
ヘルスケアにおけるデジタルアシスタント市場 このレポートでカバーされる企業
- Amazon.com, Inc.
- Microsoft Corporation
- Google LLC
- Apple Inc.
- Nuance Communications, Inc.
- Verint Systems Inc.
- International Business Machines Corporation
- Ada Health GmbH
- Babylon Healthcare Services Limited
- Sensely, Inc.
- HealthTap, Inc.
- Infermedica Sp. z o.o.
- eGain Corporation
- MedRespond, LLC
- True Image Interactive, Inc.
- floatbot.ai, Inc.
- Kore.ai, Inc.
- Hyro, Inc.
- GYANT, Inc.
- Orbita, Inc.
- Lifelink Systems, Inc.
- doc.ai, Inc.
- Mayo Clinic (Digital Assistant Initiatives)
市場機会と将来展望
近い将来のホワイトスペースは、最終的な臨床判断の責任を負うことなく測定可能な時間節約を実現できる、低~中リスクのワークフローに集中している。管理業務のワークフロー自動化、症状チェックおよびトリアージ、アンビエント文書化はこれに適合しており、特にアシスタントがEHRのワークフローに緊密に統合され、ノート、コード、オーダー、スケジューリングアクションなどの構造化された出力を生成できる場合に当てはまる。需要の兆候は、大規模な調達活動にも見られる。2026年7月、NHS Midlandsは1,239のGP診療所と15の急性期・地域トラストを対象に、Heidiのアンビエント音声技術の大規模調達を完了し、単発の試験導入を超えたアンビエント音声取得の採用が進んでいることを示した。プロバイダーの人員不足やホスピタル・アット・ホームの運営は、ハンズフリーの文書化、仮想看護、モニタリング、患者のルーティングへの注目を強化しており、これは本レポートの製品およびアプリケーションセグメントに直接対応している。
第二の機会領域は、単一目的のFAQボットではなく、患者エンゲージメント、請求、ケアナビゲーションにわたって複数の専門エージェントを協調させるエージェント型オーケストレーション層の出現である。大手テクノロジー企業やケア提供企業によるプラットフォームの取り組みがこの方向性を支えており、CVS HealthがGoogle Cloudと共同でスケジューリングおよび保険関連のやり取りを標準化するHealth100プラットフォームを発表したこと(2026年7月)や、Novant HealthがK Healthと提携し(2026年7月)、仮想プライマリケアおよび自律型の来院前スクリーニングのためにAIアシスタントを組み込んだことなどが挙げられる。Texas AIの開示要件が2026年1月に発効するなど、州主導の開示・安全性義務が拡大する中、ガバナンス、監査可能性、ヒューマン・イン・ザ・ループの管理を製品化するベンダーは、特に音声、テキスト、アンビエント取得にわたるマルチモーダル展開において、企業承認における摩擦を軽減できる可能性がある。
最近の産業開発事情 ヘルスケアにおけるデジタルアシスタント市場
- 2026年7月:Novant HealthはK Healthと提携し、仮想プライマリケアおよび自律型の来院前スクリーニングのために、PatientGPT AIアシスタントを自社の患者向けプラットフォームに組み込んだ。この協業は、対話型のインテイクとケアルーティングを組み合わせることで、臨床の入口の自動化を推進する。また、ヘルスシステムが試験導入のチャットボットから本番稼働レベルのアシスタントへ移行するにつれ、EHRおよびワークフロー統合の基準も高まっている。
- 2026年7月:CVS HealthはGoogle Cloudと共同で、自社のケア提供ネットワーク全体でスケジューリングおよび保険関連のやり取りを標準化するHealth100プラットフォームを発表した。この展開は、複数のヘルスシステムおよびクリニックにわたる連携した患者エンゲージメントおよび企業ワークフローの自動化を支援する。
- 2026年3月:Amazonは、Amazon Connectプラットフォームと統合され、プロバイダー業務向けにHIPAA適格と位置付けられたエージェント型AIソリューションであるAmazon Connect Healthを発表した。このサービスは、文書化、スケジューリング、関連するワークフロー自動化などの管理業務を対象としており、単独型のボットから、企業システムに組み込まれたタスク実行型エージェントへという市場のシフトを強化している。
ヘルスケアにおけるデジタルアシスタント市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査方法において、市場は、臨床および管理上のユースケースを含む、音声またはテキストを通じた患者およびスタッフとのインタラクションをサポートするためにヘルスケア環境で使用されるデジタルアシスタントから生成される収益を対象としています。
スコープの除外事項:医療目的以外で使用される一般的なコンシューマー向けアシスタント、およびヘルスケアデジタルアシスタントの導入に紐付いていない一般的なITサビスは除外します。
セグメンテーション概要
- 製品別
- スマートスピーカー
- チャットボット
- 音声対応モバイルアプリ
- アンビエントAIセンサー
- ユーザーインターフェース別
- 自動音声認識
- テキストベース
- テキスト読み上げ
- マルチモーダル(音声+テキスト)
- アプリケーション別
- 患者追跡およびモニタリング
- 医療リファレンスおよび薬剤情報
- 症状確認およびトリアージ
- 服薬アドヒアランスおよび投与量
- 管理業務ワークフロー自動化
- その他
- エンドユーザー別
- 医療提供者
- 医療ペイヤー
- 患者
- 製薬・医療機器企業
- その他
- 展開モード別
- クラウドベース
- オンプレミス/エッジ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ヘルスケアデジタルアシスタントが一般的に何を含むか、またソフトウェア・デバイス・導入全体にわたって実際にどこに費用が発生しているかをマッピングすることから始まりました。米国食品医薬品局(FDA)のデジタルヘルスおよびデバイスに関するデータベース、臨床ワークフロー文献のための米国国立医学図書館、ケアデリバリーモデルに関するシグナルのための医療保険・メディケイドサービスセンター(CMS)、ならびにヘルスケア支出とデジタル対応度に関する経済協力開発機構(OECD)および世界銀行の指標などの公開情報源を活用しました。
また、価格動向・導入パターン・機能拡張のペース(例:音声認識品質やワークフロー自動化の深度)を把握するために、企業の開示資料・決算メモ・製品ドキュメント・信頼性の高いプレス報道などの公開資料もレビューしました。企業のフットプリントおよび特許活動のクロスチェックには、企業財務および特許データベースをカバする有料サブスクリプションを使用し、シグナルが複数のソースと一致した場合にのみモデルを調整しました。これらのデスクソースはあくまで例示であり、データ収集・検証・明確化のために他にも多数の参考資料を参照しているため、網羅的なものではありません。
一次インタビューおよびサーベイ
一次調査は、ヘルスケアバイヤーがデジタルアシスタントとして何を考慮するか、何がソフトウェアとして購入されバンドルサービスとして購入されるか、そしてパイロット後に使用がどのように拡大するかを検証することに重点を置きました。調達パターンに対して導入状況・導入ミックス・価格前提を検証できるよう、主要地域のプロバイダー側ユーザー・ヘルスITリーダー・ソリューションインテグレーター・ドメインスペシャリストと対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:14% | アジア太平洋地域:44% |
| 中位層:54% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ地域:32% |
| 小規模プレイヤー:14% | マネージャー:49% | 南北アメリカ地域:24% |
市場規模算定と予測
規模算定にはトップダウンアプローチを採用し、ヘルスケアのデジタル化およびサービスデリバリー指標を対応可能な採用プールに変換し、導入・価格前提を用いて収益に換算しました。需要プールは、電子カルテ(EHR)およびワークフローのデジタル化ペース、プロバイダーの人員配置上の課題、バーチャルケアによってサポートされる受診の割合、臨床ワークフローにおける音声・テキストインターフェースの採用、およびエンタープライズ導入における一般的な契約期間によって形成されました。
その後、選択的なボトムアップ近似値(主にサンプリングされた平均販売価格に導入済み件数を乗じたもの)を用いて合計値を裏付け、ヘルスケアと隣接業界における収益の割合についてチャネルチェックを実施しました。ボトムアップの視認性が不均一な箇所については、地域別に保守的な採用バンドを適用し、インタビューで最も多く言及された購買単位(ユーザーあたり・サイトあたり・インタラクションあたり)に価を調整することでギャップに対処しました。予測は、規制・データプライバシーの準備状況・文書化サポートや患者ルーティングなどの自動化ユースケースの想定速度に関する専門家インプットに裏付けられたシナリオ分析に基づいています。
データ検証と更新サイクル
検証は、モデル出力とヘルスケアIT支出動向・デジタルワークフロー普及率・プロバイダーネットワークにおける観察された導入モメンタムなどの独立したシグナルとの間で繰り返しクロスチェックを行うことで実施しました。地域別または用途別に大きな乖離が生じた場合は前提の再確認を行い、タイミングやデータの鮮度の影響に起因しない不一致については、解決のためにインタビュー対象者に再連絡しました。
最終承認前に、最初のドラフトを作成していないアナリストが段階的に数値をレビューし、スコープの漏れや計算上のずれを検出します。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが完了します。
Mordor Intelligenceのヘルスケアデジタルアシスタント市場規模と他の公表推計値との比較
この市場の公表推計値はしばしば乖離しますが、その理由は「デジタルアシスタント」という用語がヘルスケアとコンシューマーのコンテキストで異なる解釈をされること、また一部の調査がデバイス・ソフトウェア・より広範なAIサービスを一つの合計値に混在させることにあります。ある推計が病院のエンタープライズ導入を基準とする一方、別の推計が多くのケア環境にわたる患者向けツールのより広いカウントを使用する場合にも差異が生じます。
主なギャップの要因は通常、スコープの境界(例:スマートスピーカーやチャットボットツールがヘルスケアワークフローに使用される場合にのみカウントされるかどうか)、通貨換算に使用された年度、および使用量の拡大に伴う価格の扱い方です。臨床グレードの導入がどれだけ速く拡大するかという前提、および管理専用の導入が含まれるかどうかは、成長率が類似して見えても結果を変える可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 23.1億米ドル(2025年) | |
| 業界刊行物A | 43.0億米ドル(2025年) | より広い定義を反映していることが多く、より広範なAIアシスタント収益と隣接するデジタルヘルスツールを混在させる可能性があり、ヘルスケア固有の導入と汎用アシスタントを一貫して分離していない場合があります。 |
| メディアサマリーB | 14.0億米ドル(2024年) | より早い基準年を引用することが多く、AIベースのアシスタントソフトウェアのみを強調する場合があり、スコープの設定方法によってはハードウェア連携の導入や一部のエンタープライズインテグレーション支出が省略される可能性があります。 |
この表は同一の一般的なトピックに対して広い幅の差異を示しており、Mordor Intelligenceのモデルはケアワークフロー外に位置し得るより広範なAIサービスではなく、デジタルアシスタント(音声またはテキスト)のヘルスケア用途の導入のみをカウントに限定しています。スコープを明確な購買単位と採用シグナルに紐付けることで、結果として得られる市場規模はクライアントとの対話においも再現・説明がより容易になります。
レポートで回答する主な質問
ヘルスケアにおけるデジタルアシスタント市場の現在の規模は?
市場は2026年に30億7,000万USDであり、2031年までに127億USDに達する見込みです。
現在最大の収益シェアを持つ地域はどこですか?
北米がグローバル収益の37.60%をリードしており、メディケアの有利な償還制度に支えられています。
最も速く成長している製品セグメントはどれですか?
アンビエントAIセンサーは、安全性と文書作成のためのパッシブモニタリングを病院が展開するにつれ、43.9%のCAGRで拡大しています。
この分野でアジア太平洋地域はどれほど急速に拡大していますか?
アジア太平洋地域は、政府のデジタル化プログラムと高齢化人口動態を背景に、2031年まで35.8%の強力なCAGRを記録しています。
製薬企業がデジタルアシスタントを高い割合で採用しているのはなぜですか?
臨床試験リクルート、患者教育、アドヒアランス支援に会話型AIを活用しており、セグメント内で38.1%のCAGRを生み出しています。
より広範な普及を制限する主な障壁は何ですか?
EHRデータのインターオペラビリティの断片化が最大のハードルであり、標準が成熟するまでのCAGRを推定4.8%下押ししています。