
HbA1cテスト市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
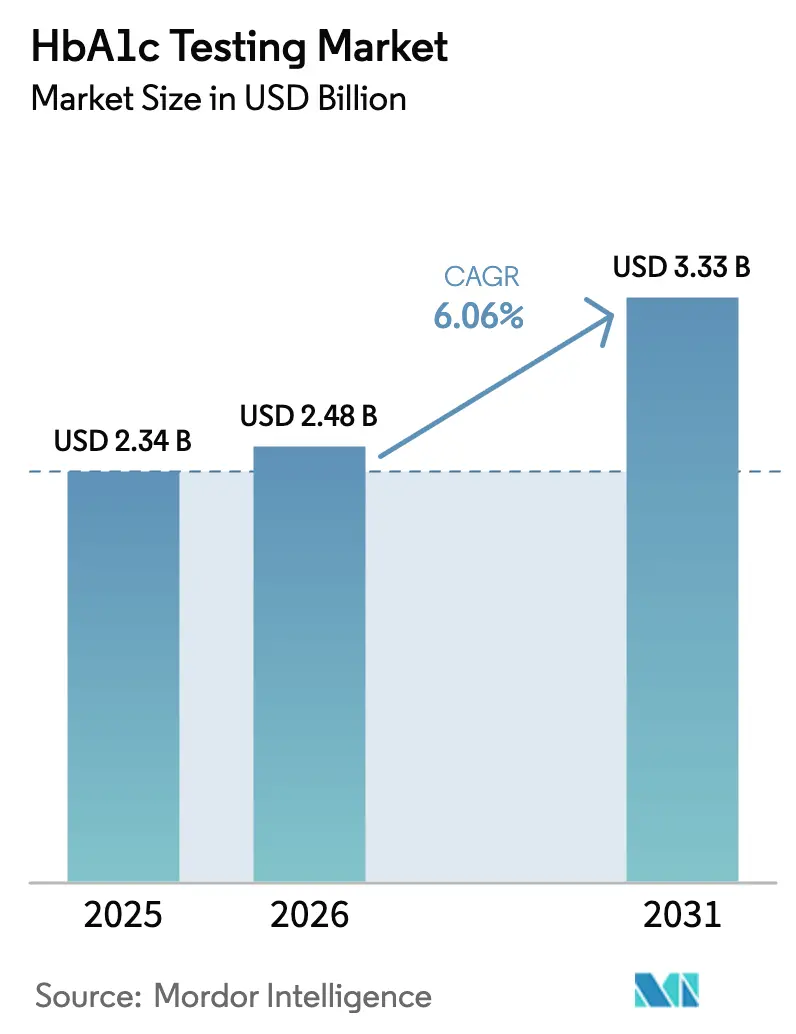
| 市場規模 (2026) | 2.48 十億米ドル |
| 市場規模 (2031) | 3.33 十億米ドル |
| Growth Rate (2026 - 2031) | 6.06 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
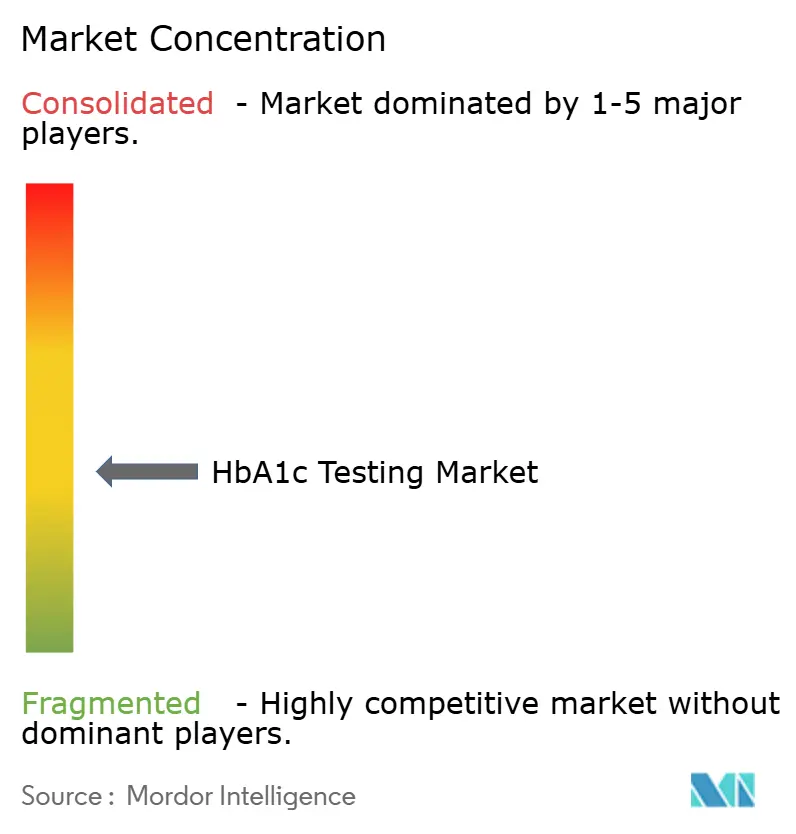
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるHbA1cテスト市場分析
HbA1cテスト市場規模は2025年に米ドル23億4,000万と評価され、2026年の米ドル24億8,000万から2031年には米ドル33億3,000万に達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は6.06%です。糖尿病有病率の上昇 [1]国際糖尿病連合、「IDF糖尿病アトラス第10版」、idf.org、ポイント・オブ・ケア技術の成熟、および価値に基づくケアの償還モデルによる検査適用範囲の拡大に伴い、需要は拡大しています。持続血糖モニタリングと定期的なHbA1c測定を組み合わせた統合ケアプログラムが調達サイクルを加速させている一方、サプライチェーンの正常化により試薬およびカートリッジへの安定したアクセスが回復しています。主要メーカーはマイクロ流体シングルユース検査フォーマットへの投資を進め、検査あたりのコスト低減を図ることで、低中所得国における一次医療クリニックでの分散型スクリーニングを経済的に実現可能にしています。大規模なリファレンスラボラトリーは同時に、北米、欧州、アジア太平洋地域の一部における早期スクリーニングガイドラインに関連した検体量増加に対応するため、大容量HPLC処理能力の拡充を進めています。
主要レポートのポイント
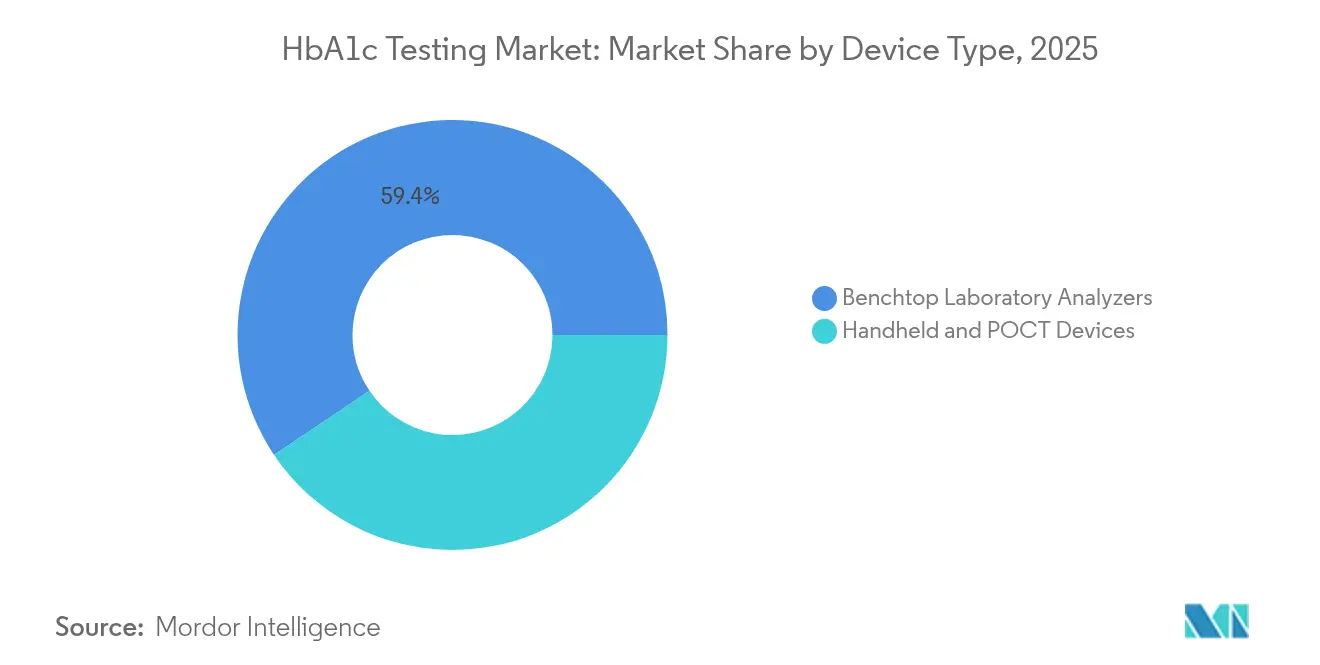
- デバイスタイプ別では、ベンチトップ型アナライザーが2025年に59.42%の収益シェアをリードしました。ハンドヘルド型ポイント・オブ・ケアシステムは2031年までに年平均成長率(CAGR)6.92%で拡大する見込みです。
- 技術別では、HPLCが2025年にHbA1c市場シェアの61.12%を占めました。イムノアッセイプラットフォームは2031年まで年平均成長率(CAGR)7%で進展しています。
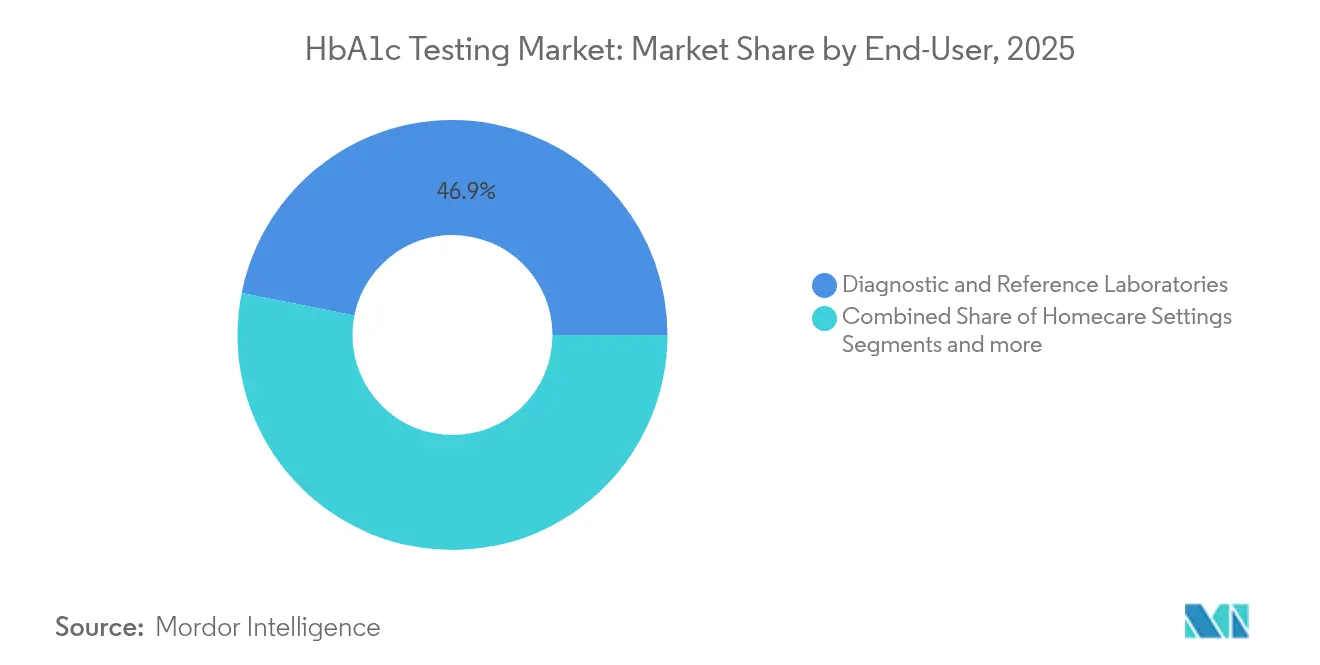
- エンドユーザー別では、診断・リファレンスラボラトリーが2025年のHbA1c市場規模の46.87%を占めており、在宅ケア環境が2031年まで最高の年平均成長率(CAGR)7.05%を記録しています。
- 患者年齢層別では、成人が2025年に58.03%の収益シェアを占めており、高齢者コホートは年平均成長率(CAGR)6.95%で最も急速に成長する見込みです。
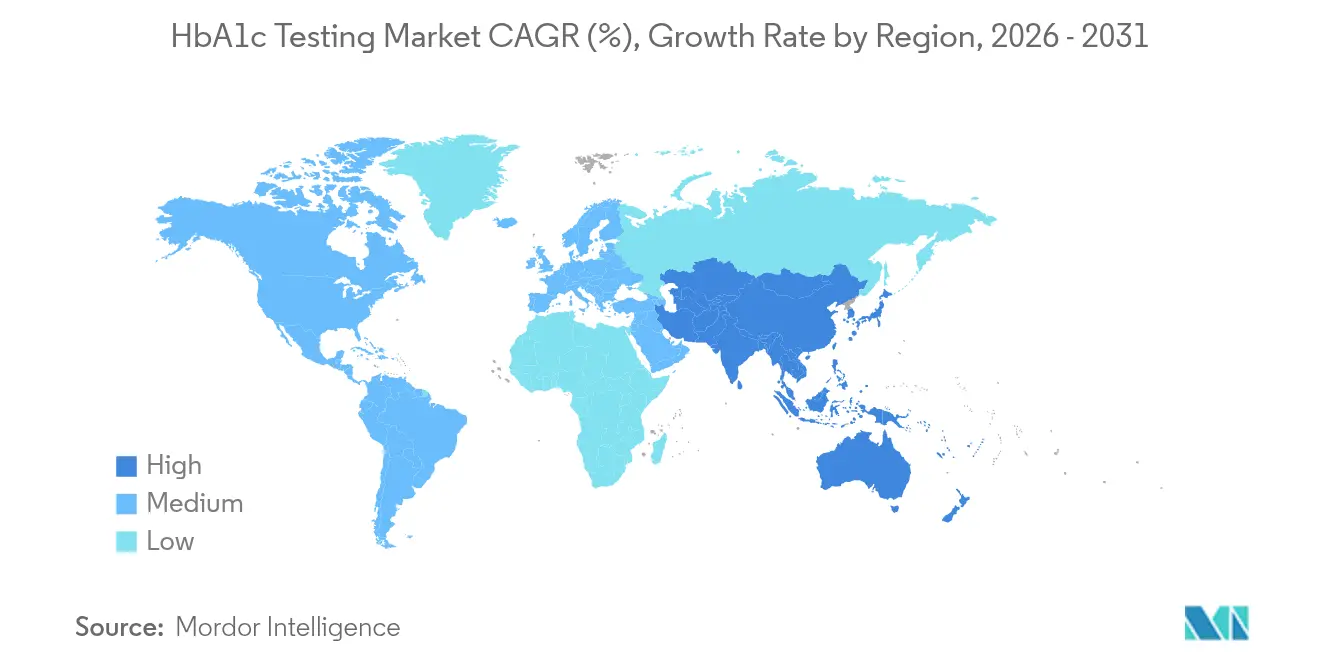
- 地理別では、北米が2025年に41.12%のシェアで首位を維持しています。アジア太平洋地域は年平均成長率(CAGR)7.13%で最も急速に成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRの予測に対するおおよその影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 世界的な糖尿病有病率の上昇と早期スクリーニングガイドラインの策定 | +1.8% | 世界的(アジア太平洋地域および中東における影響が最大) | 長期(4年以上) |
| 一次医療環境におけるポイント・オブ・ケアHbA1cアナライザーの普及拡大 | +1.2% | 北米および欧州、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 価値に基づくケア契約におけるHbA1cベースの償還・品質指標の拡大 | +0.9% | 主に北米、欧州での早期採用 | 中期(2〜4年) |
| 低中所得国の大規模スクリーニング向けマイクロ流体シングルユースHbA1cカートリッジの急速な価格下落 | +0.7% | アジア太平洋地域、ラテンアメリカ、サハラ以南アフリカ | 長期(4年以上) |
| 年次HbA1c検査を義務付ける雇用主主導のウェルネスプログラム | +0.4% | 北米、先進的なアジア太平洋市場へ拡大中 | 短期(2年以内) |
| ラボ品質HbA1cデータセットへの需要を高めるAI対応意思決定支援 | +0.3% | 世界的(北米および欧州での早期採用) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
世界的な糖尿病有病率の上昇と早期スクリーニングガイドラインの策定
糖尿病有病率は2025年までに13億1,000万人に達すると予測されており、アクセスしやすいHbA1cテストソリューションへの需要が高まっています。アメリカ糖尿病学会が推奨する早期スクリーニングでは、HbA1cを主要な診断指標として位置付けており、ラボラトリーがスループット拡大を促進しています [2]アメリカ糖尿病学会、「糖尿病ケアの標準2024」、diabetesjournals.org。医療システムは経済的負担の増大に直面しており、米国は2022年に糖尿病ケアに米ドル4,130億を費やしており、早期発見への取り組みを強化しています。世界保健機関はHbA1cをその必須診断薬リストに含めており、世界的な重要性を強調しています [3]Ke‐Jie He、「1990年から2021年までの2型糖尿病の世界的負担、2044年までの有病率予測:世界疾病負担研究2021のSDIレベル別体系的分析」、Frontiers in Endocrinology、frontiersin.org。低所得地域における啓発の高まりは、分散型プログラムに適したコスト効率の高い検査キットの調達を促進しています。
一次医療環境におけるポイント・オブ・ケアHbA1cアナライザーの普及拡大
Siemens DCA Vantageなどのデバイスは7分以内に結果を提供し、NGSP性能基準に準拠しています。リアルタイムフィードバックは、即時の治療調整を可能にすることでグリセミックコントロールを改善します。RocheのCobas b 101は5分で指先穿刺による結果を提供し、メディケア償還の恩恵を受けることで家庭医での使用を拡大しています。比較研究では、地域プログラムにおける毛細管HbA1cスクリーニングの採用率は76%であるのに対し、静脈採血は37.5%にとどまることが示されています。中国のコスト効用分析では、都市部および農村部の支払い意思閾値を下回る漸進的比率により、良好な経済性が確認されています。
価値に基づくケア契約におけるHbA1cベースの償還指標の拡大
Aetnaは価値に基づく契約のもとでHbA1cコントロールを達成した加入者が49%増加し、出来高払いモデルと比較して米ドル6億6,000万を節約したと報告しています。2025年のメディケア医師報酬スケジュールは、APPプラスセット内のグリセミック状態評価指標を義務付けており、広範な検査償還を支援しています。オレゴン州の一次医療支払いモデルおよびEmblemHealthのインセンティブプログラムは、プロバイダーへの報酬をHbA1cアウトカムに連動させています。CPTカテゴリーIIコードは現在、ドキュメント作成活動に対する償還を行い、より高い検査頻度を奨励しています。
低中所得国の大規模スクリーニング向けマイクロ流体シングルユースHbA1cカートリッジの急速な価格下落
Orange BiomedicのOBM Rapid A1Cは、プロテインフリーマイクロ流体を活用してキャリブレーション要件を低減し、規制認可取得後の検査あたりコストを60〜70%削減します。ワックス印刷またはインクジェット方式で製造された紙ベースの分析デバイスは、分析精度を維持しながらさらにコストを低下させます。乾燥血液スポットプロトコルは室温で10日以上安定しており、農村部の外来プログラムを可能にします。
抑制要因の影響分析*
| 抑制要因 | CAGRの予測に対するおおよその影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 小規模ラボにおけるHPLCアナライザーの高い初期投資・維持コスト | -0.8% | 世界的(特に新興市場および農村部に影響) | 長期(4年以上) |
| テストの信頼性を低下させるヘモグロビン変異体による分析干渉 | -0.6% | アジア太平洋地域、サハラ以南アフリカ、地中海地域 | 中期(2〜4年) |
| サプライチェーンを混乱させるイオン交換樹脂およびHPLCカラムの定期的な不足 | -0.4% | 世界的(単一サプライヤーへの依存度が高い地域で最大の影響) | 短期(2年以内) |
| 新興市場における規制調和を遅らせる民族特異的HbA1cバイアス | -0.3% | アジア太平洋地域、サハラ以南アフリカ、ラテンアメリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
小規模ラボにおけるHPLCアナライザーの高い初期投資・維持コスト
初期購入価格は米ドル5万〜20万の範囲であり、年間サービス契約は取得コストの15%を超える場合があります。CLIA 2024の更新では性能目標が±8%に厳格化され、予算が限られたラボラトリーの運用上の複雑さが増しています。イオン交換カラムやキャリブレーション標準品を含む消耗品コストがさらに財務を圧迫しており、小規模施設はイムノアッセイアナライザーへの移行を余儀なくされています。
ヘモグロビン変異体による分析干渉がテストの信頼性を低下させる
世界人口の約7%がテストの精度を変化させるヘモグロビン変異体を保有しています。ヘモグロビンEは東南アジアで一般的なイオン交換クロマトグラフィーを使用した場合にHbA1cを過小評価します。鎌状赤血球症またはβサラセミアにおける胎児ヘモグロビンの上昇は、わずか7%のレベルでも結果に影響を与え、代替方法論または確認検査が必要となります。FDA規制21 CFR 862.1373は、メーカーに変異体干渉の開示および使用制限のラベル表示を義務付けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
ポイント・オブ・ケアシステムが分散化を加速ベンチトップ型アナライザーは2025年に最大シェアを占め、HbA1cテスト市場の59.42%を獲得しました。これらは毎日数千件の検体を処理する大容量ラボラトリーの基盤であり続けています。Beckman CoulterのDxC 500 AUなどのシステムは手動前処理なしで全血を受け付けることができ、ワークフロー効率を維持しています。一方、ハンドヘルドデバイスは医療サービスが患者中心の提供を優先するにつれ、年平均成長率(CAGR)6.92%で最も急速な拡大を牽引しています。6分でNGSPトレーサブルな結果を提供するSiemens DCA Vantageは、現在の分散型テストを特徴付ける信頼性を体現しています。
ハンドヘルドフォーマットの成長勢いは、一次医療および小売クリニックにおける慢性疾患管理の増加を反映しています。多くのプロバイダーはミドルウェアソリューションを介してデータを電子健康記録に統合しており、集団健康分析とAI主導の意思決定支援を可能にしています。メーカーは外来環境でのワイヤレス接続を保護しながらデータ保護規制に準拠するため、サイバーセキュリティ機能を追加しています。シングルユース検査カートリッジの価格曲線はアジアでの生産拡大に伴い低下傾向にあり、地域医療従事者や遠隔地の外来プログラムにおける採用をさらに促進しています。その結果、HbA1c市場では、集中型ラボラトリーが大容量HPLCラインをアップグレードする一方、分散型ケアサイトがスポット診断ニーズに対応するコンパクトなアナライザーを調達するという二重投資パターンが見られます。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能です


技術別:
イムノアッセイプラットフォームが差を縮めるHPLCは確立された精度と変異体検出に支えられ、2025年の収益の61.12%を占めました。ARKRAYのHA-8160バッファー最適化などの最近の化学的改良により、HbA1c範囲4.4%〜17.3%において変動係数1%未満の精度が向上しました。しかし、イムノアッセイシステムはポイント・オブ・ケアデバイスとの互換性およびオペレーター研修要件の低さに牽引され、年平均成長率(CAGR)7%を記録しています。Biolabo Kenza 450TXイムノ比濁アッセイは、多くの小規模ラボがすでに使用しているベンチトップ型光度計アナライザーで動作しながら、HPLCとの強い相関性を示しています。
ハイブリッドアーキテクチャが台頭しています。ベンダーはサンプルタイプ、緊急性または変異体の存在が疑われる場合に基づいて検体を自動ルーティングする、HPLC-イムノアッセイ複合プラットフォームを提供するようになっています。キャピラリー電気泳動およびMALDI-TOF質量分析法はニッチなセグメントを占めていますが、複雑なヘモグロビン症に対する高感度代替手段を提供しています。これらの進歩によりHbA1c市場は多様化し、ラボラトリーが技術、臨床要件、スループット、予算に合わせた手法を選択できるようになっています。イムノアッセイ試薬が成熟するにつれ、一般的なヘモグロビン変異体に対する免疫性を維持しながら歴史的な性能差を縮小することが期待されており、近期の成長優位性を持続させています。
エンドユーザー別:
在宅ケアが勢いを増す診断・リファレンスラボラトリーは2025年のHbA1c市場規模の46.87%を占め、確立されたロジスティクスネットワークと支払者契約に支えられています。病院もコアラボや救急部門にアナライザーを設置しているため相当のシェアを有しています。しかし、在宅ケア環境は最高の年平均成長率(CAGR)7.05%を示しています。在宅サンプル採取キットおよび指先穿刺マイクロ流体デバイスにより、患者はクリニックを受診することなく長期的なグリセミックコントロールをモニタリングできます。Orange BiomedicのOBM Rapid A1Cプラットフォームはこの方向性を示しており、毛細管血一滴からラボグレードの精度を提供しています。
技術の融合が在宅ケアの急増を支えています。持続血糖モニタリングセンサーは、日々の測定値と四半期ごとのHbA1c結果を集約するモバイルアプリケーションと連携しています。センサーデータとGLP-1療法を組み合わせたAbbottのFreeStyle Libreユーザーは、薬物療法単独を上回る2.4%のHbA1c低下を記録しています。遠隔医療サービスはこれらのインプットを統合して投薬調整とライフスタイルコーチングを個別化し、アドヒアランスを強化しています。高齢者のブロードバンド接続とデジタルリテラシーが向上するにつれ、在宅テストの普及は深化し、HbA1c市場における最も急成長するエンドユーザーセグメントとしての役割が固まると見込まれています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能です
患者年齢層別:
高齢者が追加需要を牽引成人は2025年に58.03%のシェアを維持しており、これは就労年齢層における2型糖尿病の高い有病率によるものです。しかし、高齢者コホートは最も強い年平均成長率(CAGR)6.95%を記録しています。平均寿命の延長と合併症は、心血管および認知合併症を軽減するための頻繁なグリセミック評価を必要とします。インスリンポンプや自動インスリン投与を含む高齢者の糖尿病技術採用は、低血糖イベントの減少および生活の質の向上と相関しています。
小児のテストは専門的ではありますが重要です。アメリカ糖尿病学会は2024年にガイドラインを改訂し、1型糖尿病の小児に対してHbA1c 7%未満の目標を推奨し、コントロール閾値を厳格化しました。これらの厳しい目標は、最小限のサンプル量で信頼性の高いアッセイを必要とします。そのため、ラボラトリーは低容量小児採血に適した採取プロトコルの検証を進めています。
地理分析
北米および欧州のHbA1c検査市場
北米は2025年に41.12%の収益シェアでリーダーシップを維持しており、保険会社がスクリーニングカバレッジを拡大し、雇用主のウェルネスプログラムが年次生体計測検査を義務付けたことが背景にある。メディケアによる2024年のHbA1cの糖尿病スクリーニング給付への追加は、連邦資金による診療所における検査件数を顕著に増加させた。欧州はドイツ、英国、フランスにわたる協調的な国家糖尿病計画に支えられ、第2位にランクされている。検査室ネットワークは、ISO 15189認定基準を満たすために統合されたLIS-ミドルウェアインフラストラクチャで近代化が進み、プライマリケアチームへのタイムリーな結果伝達を促進している。
アジア太平洋地域のHbA1c検査市場
アジア太平洋地域は、急増する有病率とインフラ投資に牽引され、7.13%のCAGRで成長すると予測されている。インドの糖尿病負担は2021年の7,400万件から2045年までに1億2,400万件に増加すると予測されており、検査室の拡充とポイント・オブ・ケアの普及を促進している。中国の都市部および農村部におけるコスト・ユーティリティ分析は、分散型スクリーニングの経済的合理性を裏付けており、省レベルの医療予算がパイロットプログラムへの資金提供を促進している。東南アジア諸国は、群島地域における輸送上の障壁を克服するためにアウトリーチ活動に乾燥血液スポットサンプリングを統合しており、検査のリーチを拡大している。
中東・アフリカおよび南米のHbA1c検査市場
中東・アフリカ地域は、変異体に関連する分析上の複雑性に直面している。ヘモグロビンSおよびCの有病率は、干渉プロファイルに対して感度の高い手法の選択を必要とし、一部の検査室をイムノアッセイまたはキャピラリー電気泳動システムへと誘導している。南米では、公衆衛生キャンペーンが糖尿病への認識を高め、民間検査室が国際ガイドラインに沿ったサービスメニューを整備するにつれ、検査件数が着実に増加している。全地域を通じて、HbA1c市場は早期発見を重視する政策と、価値に基づく医療財政への広範なシフトから恩恵を受けている。

規制環境
HbA1c検査システムは、性能および表示に関する明確な義務を伴う体外診断薬として規制されている。米国では、ヘモグロビンA1c検査システムはFDA 21 CFR 862.1373の下でクラスII医療機器とされ、ヘモグロビン変異体による干渉の開示および関連する制限事項の開示を含む特別管理の対象となる。これらの要件は測定法の選択(HPLC対イムノアッセイ対酵素法)を左右し、POC(ポイントオブケア)形式が主張できる内容を制約する。
標準化および検査室品質フレームワークも市場アクセスを支えている。ADA Standards of Care(2026年)は、A1C検査法がNGSP認証を受け、DCCT基準アッセイに対して追跡可能であるべきと規定しており、これによりNGSP認証と継続的な検証の役割が強化されている。CLIA要件および技能試験への参加は臨床検査室での日常的な使用を支え、CAP技能試験などのプログラムにおける精度に基づく評価は許容される性能範囲を厳格化し、中央検査室と分散型検査ネットワークの双方でコンプライアンス重視の姿勢を強めている。
バリューチェーン分析
HbA1c検査のバリューチェーンは、アッセイ化学および機器設計から始まり、アナライザー、カートリッジ/試薬、キャリブレーター、コントロールの製造に移行する。そこから市場は病院、診断・リファレンス検査室、分散型ケア拠点に供給される。主要なプラットフォームサプライヤーおよびアッセイメーカー(Abbott、Bio-Rad、Roche、Siemens Healthineersなど)はハードウェアと反復的な消耗品を組み合わせており、NGSPトレーサビリティおよび変異体干渉開示に関する規制上の要求は、上流の研究開発、検証試験、表示に関する判断に影響を及ぼしている。
下流側では、調達は通常、病院システム、検査室ネットワーク、共同購買チャネルを通じて行われる。多くの購買者は、アナライザー、試薬、サービス、コネクティビティを含むバンドルまたはマネージドの取り決めを好む。アッセイをより広範な臨床化学またはデジタルワークフローのエコシステムと統合するベンダーの運営モデル(例えば、RocheがHbA1cアッセイをcobasプラットフォームおよび関連情報システムとバンドルする例)は、より持続的な導入と予測可能な試薬プルスルーを支えており、一方で重要部品(HPLCカラムやレジンなど)の供給継続性は、検査室が中央での高スループット検査とポイントオブケア展開のバランスを取る中で、運用上の優先事項であり続けている。
競合状況
主要サプライヤーは、製品ポートフォリオの幅広さとデジタル統合を組み合わせた二重戦略を追求しています。Abbott、Roche、Siemens Healthineers、Danaherは世界の収益の相当部分を合計して占めています。AbbottとMedtronicのパートナーシップは、FreeStyle Libre持続血糖モニタリングをインスリンポンプと統合し、リアルタイム血糖測定値をインスリン投与調整と同期させるエコシステムを構築しています。RocheはAI対応CGMのAccu-Chek SmartGuideでCEマークを取得し、Accu-Chek Careデジタルプラットフォームを通じた予測分析を提供することで、センシング、クラウド分析、意思決定支援の融合を際立たせています。
Siemens Healthineersはネットワーク化されたデータ管理で差別化しています。そのRAPIDCommシステムは分散したDCA Vantageアナライザーの集中的な監視を可能にし、多拠点の一次医療展開における品質コンプライアンスを確保しています。DanaherのBeckman Coulterは、ダウンタイムを最小化するための自動サンプル前処理と試薬オンボードクーリングにより大容量ラボラトリーをターゲットにしています。Orange Biomedicのような新興の挑戦者は、低リソース環境に訴求する検査あたりコストを削減するマイクロ流体革新に注力しています。
規制コンプライアンスが競争を形成しています。FDAは一般的なヘモグロビン変異体の存在下での実証可能な性能を要求しており、深い検証データを持つ既存企業に有利に働いています。メーカーが二次サプライヤーを取り込み、重要コンポーネントの垂直統合を進めることで樹脂とカラムの不足を軽減しているため、サプライチェーンの強靭性も差別化要因となっています。全体として、競合状況は中程度です。リーダー企業はAI、接続性、ユーザー中心設計に投資しており、新規参入企業は根強いHPLC優位性を回避するために地域のニッチや新規化学を模索しています。
HbA1cテスト産業リーダー
Abbott
Bio-Rad Laboratories, Inc.
F. Hoffmann-La Roche Ltd.
Arkray, Inc.
Beckman Coulter, Inc.
- *免責事項:主要選手の並び順不同
HbA1c検査市場
- Abbott Laboratories
- Roche
- Siemens Healthineers
- Danaher
- Bio-Rad Laboratories
- Tosoh
- Thermo Fisher Scientific
- Arkray
- Trinity Biotech
- EKF Diagnostics
- PTS Diagnostics
- Sebia
- Menarini Diagnostics
- Mindray
- Randox Laboratories
- Nova Biomedical
- HORIBA Medical
- Ortho Clinical Diagnostics
- Alere (Abbott POC)
- Aysan BioScience

市場機会と将来展望
現在のホワイトスペースの一つは、分散型HbA1c検査のエンドツーエンドのコネクティビティであり、プライマリケアクリニックやリテール型拠点では、NGSPに準拠した品質管理と、電子健康記録および population health ワークフローへの結果の確実なルーティングが求められている。Siemens HealthineersのRAPIDCommは、分散したポイントオブケアHbA1cアナライザーの集中的な監視への運用上の需要を示しており、支払者側の品質評価フレームワーク(血糖状態評価を組み込んだMedicare Physician Fee Scheduleの品質指標を含む)は、標準化された報告と監査対応可能なデータ取得への需要を強化している。
もう一つの機会は、検査室オートメーションとデジタル診断プラットフォームの連携であり、これはケアチームの手作業を削減しつつデータの利用性を向上させる。Rocheは診断ワークフローとデジタルヘルスエコシステム(navify)の拡張を継続し、検査室および臨床ワークフローの効率を改善しており、HbA1c結果をより広範な糖尿病管理経路へより緊密に統合することも含まれる。同時に、ヘモグロビン変異体干渉による測定法選択への圧力は、主要な変異体全体での性能を文書化し、より明確な解釈指針を提供するプラットフォームおよびアッセイに機会をもたらしている。特にヘモグロビン異常症の罹患率が高い地域では、検査室は測定法の選択を地域の患者層および技能試験要件と一致させる必要がある。
Recent Industry Developments in HbA1c検査市場
- 2026年6月:Abbottは欧州でデュアルグルコース・ケトンセンサーのCEマークを取得した。この承認によりAbbottの診断・モニタリング能力が拡大し、早期介入ワークフローとの相互運用性が強化された。この動向は、糖尿病ケアエコシステムにおける統合センシング分野でのAbbottの地位を強化するものである。
- 2026年6月:AbbottとMedtronic MiniMedは、デュアルグルコース・ケトンセンサーをMedtronicのスマート投与システムに統合するため、Abbottとの提携拡大を発表した。この協業により、Medtronicのクローズドループ管理アプローチの中で統合されたセンシングと投与のプラットフォームが拡張される。この更新により、統合糖尿病ケアにおけるAbbottの展開範囲が広がり、Medtronicの自動治療における価値提案が強化される。
- 2026年5月:Bio-Rad LaboratoriesはStilla Technologiesの買収統合とQX ContinuumおよびQX700シリーズによる機器ラインアップの拡大を発表した。この統合によりBio-Radの分析能力が広がり、研究および臨床環境向けの製品提供が拡大する。この拡大により、Bio-Radの高スループットおよびイメージング機器市場における競争的地位が強化される。


HbA1c検査市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、臨床およびニアペイシェント環境において、長期的な血糖コントロールを評価するために使用されるHbA1c検査製品の価値を対象としている。これには、スクリーニングおよびモニタリングのためにHbA1c結果を生成する機器プラットフォームおよび検査法が含まれる。
対象範囲の除外事項:糖尿病治療薬、持続血糖モニタリングセンサー、一般的なグルコース試験紙検査、またはHbA1c検査製品に直接関連しない独立した検査室サービス収益は含まれない。
セグメンテーション概要
- デバイスタイプ別
- ハンドヘルドおよびPOCTデバイス
- ベンチトップ型ラボラトリーアナライザー
- 技術別
- HPLC
- イムノアッセイ
- 酵素アッセイ
- キャピラリー電気泳動
- その他
- エンドユーザー別
- 病院およびクリニック
- 診断・リファレンスラボラトリー
- 在宅ケア環境
- その他
- 患者年齢層別
- 成人
- 小児
- 高齢者
- 地理別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- マレーシア
- インドネシア
- タイ
- フィリピン
- ベトナム
- その他のアジア太平洋
- 中東およびアフリカ
- GCC
- 南アフリカ
- その他の中東およびアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクリサーチは、糖尿病需要の背景と各国のHbA1c検査の実施状況を構築することから始まり、次に検査室とポイントオブケアでのHbA1c検査の実施方法をマッピングする。検査量および保険適用の方向性を理解するために、CDCの糖尿病統計、International Diabetes Federationのアトラス更新、WHOの健康指標、Centers for Medicare and Medicaid Servicesの支払スケジュールなどの公的資料を参照する。
前提条件を根拠のあるものに保つため、American Diabetes Associationおよび査読付き臨床誌によるHbA1cの使用、検査頻度、測定法上の考慮事項に関するガイダンスおよび基準を検証した。企業側の情報については、年次報告書、投資家向け説明資料、製品カタログ、信頼できる報道機関の情報を使用する。必要に応じて、企業財務、特許検索、および機器・消耗品プールの規模を検証するための出荷または貿易確認のために有料サブスクリプションを利用する。ここに記載されたソースは例示であり、網羅的なものではなく、クロスチェックおよび明確化のために他の公的資料も使用した。
一次インタビューおよび調査
一次調査は、検査室アナライザーとポイントオブケア形式との実際の混合比を検証するために使用される。また、機器の導入が継続的なカートリッジ、試薬、コントロールの使用にどのように結びつくかを確認する。主要地域の検査室マネージャー、病院調達担当者、診断機器ディストリビューター、臨床専門家など、幅広い関係者と対話を行い、デスクリサーチで判明したギャップを埋め、必要に応じて前提条件を修正した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部(CXO):12% | アジア太平洋(APAC):44% |
| ミドルティア:54% | 部門/ユニットリーダー:38% | 欧州・中東・アフリカ(EMEA):35% |
| 中小プレイヤー:15% | マネージャー:50% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、糖尿病の罹患率、検査ガイドラインの採用状況、想定される検査頻度を用いて、地域別に対象となるHbA1c検査プールを再構築するトップダウン方式から始まる。次に、ケアの提供設定ごとの一般的な価格帯を用いて、その需要を価値に変換する。需要プールが形成された後、サプライヤーおよびチャネルからの情報を用いた選択的なボトムアップ検証、および機器タイプ別のサンプル化されたASP×数量ロジックを追加し、これにより小規模市場での過小報告を調整する。
このモデルは、ポイントオブケアと検査室検査の分割、ベンチトップシステムの導入台数の動向、機器あたりの試薬・カートリッジプルスルー、糖尿病モニタリングの償還方向性、およびプライマリケアにおけるスクリーニング拡大のペースによって大きく左右される。データが不足している場合には、病院・検査室の容量拡大、関連カテゴリーの輸入パターン、インタビューに基づく範囲などの代替指標を用いてギャップを補い、その後ストレステストを行う。
予測は、軽い多変量回帰レイヤーに支えられたシナリオ分析を用い、成長を糖尿病負担、ケアへのアクセス、分散型検査へのシフトと結び付ける。最終的な軌道は、価格の進展、技術構成の変化、国別の導入タイミングに関する専門家の見解と照らして検証され、予測が現実的で説明可能なものとなるようにしている。
データ検証と更新サイクル
出力結果は、需要側の患者およびスクリーニング指標、供給側の導入活動、エンドユーザー別の価格ロジックを含む独立した信号間の三角測量を通じて検証される。市場が異常な急伸やシェアの外れ値的変動を示す場合には、根底にある前提条件を再検討し、それが実際の変化を反映しているのかデータの人為的な結果なのかを確認するためのフォローアップ通話を実施する。
最終承認前に、モデルは多段階のアナリストレビューを経て、計算、単位変換、地域別のロールアップが再確認される。また、隣接する診断カテゴリーとの比較により合理性を検証する。レポートは毎年更新され、重大な事象が発生した場合には中間更新が行われ、納品前の最終確認を経てクライアントには最新の見解が提供される。
Mordor Intelligenceのhba1c検査市場規模と他の公表推定値との比較
HbA1c検査に関する公表値は、対象範囲が機器のみか、より広範な検査エコシステムかによって集計される収益プールが変動し得ることと、基準年が異なることから、しばしば一致しない。ベンチマーク表には明確な差異が示されており、これはポイントオブケアの採用状況および検査室での測定法の構成が検査あたりの平均価格を変動させ得る市場において予想されることである。
この表はまた、2つの一般的なギャップの要因を示している。一部の資料は機器収益に焦点を当てており、継続的な試薬・カートリッジのプルスルーを十分に捉えていない一方、他の資料はより狭い体外診断薬(IVD)の定義を用い、検査頻度について保守的な前提を置いている。Mordor Intelligenceのモデルでは、規模算定は技術およびエンドユーザーレベルの分割に基づいて構築され、その後、ガイドライン主導のモニタリング頻度などの需要代替指標によって検証される。これにより、単一範囲の機器のみの見方よりも、実際の利用パターンに近い推定値が得られる傾向がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.34 B (2025) | |
| 業界誌A | USD 1.70 B (2024) | 異なる基準年を使用し、市場をHbA1c体外診断薬(IVD)収益として捉えており、高スループットの検査室ワークフローおよび拡大するPOCプログラムにおける検査関連消耗品の強度を過小評価する可能性がある。 |
| 業界出版社B | USD 1.83 B (2024) | HbA1c検査機器に焦点を当て、プラットフォーム販売を重視しており、継続的な試薬・カートリッジの消費を見落とす可能性があり、また、より早い採用の前提を適用することで長期予測が過大になる場合がある。 |
全体として、資料間の差異は、需要が増加しているという見解の不一致ではなく、何が、いつ数えられているかに起因している。観察可能な検査環境、技術構成、現実的な利用状況の検証に前提条件を結び付けることで、このアプローチは明確な入力にまで遡ることができ、今後の更新でも再現可能な市場価値を生み出している。


レポートで回答される主要な質問
HbA1c市場の現在の規模はどのくらいですか?
HbA1c市場は2026年に米ドル24億8,000万と評価されており、2031年までに米ドル33億3,000万に達する見込みです。
どの地域が最も急速に成長すると予測されますか?
アジア太平洋地域は、糖尿病有病率の急増と医療インフラの拡大により、2031年までに最高の年平均成長率(CAGR)7.13%を記録すると予測されています。
ポイント・オブ・ケアHbA1cデバイスはなぜ人気を集めていますか?
ポイント・オブ・ケアアナライザーは数分以内に結果を提供し、即時の治療調整を可能にし、一次医療および遠隔医療環境で好まれる分散型ケアモデルを支援します。
ヘモグロビン変異体はHbA1c精度にどのような影響を与えますか?
HbEや胎児ヘモグロビン上昇などの変異体は、一部の分析方法において過小または過大評価を引き起こす可能性があり、ラボラトリーは地域の変異体プロファイルに対して検証された手法を選択することを促しています。
在宅HbA1cテストを推進しているものは何ですか?
利便性に対する患者の好み、遠隔医療の成長、および指先穿刺サンプルからラボグレードの精度を提供する新しいマイクロ流体デバイスが、在宅ケアの採用を加速させています。
価値に基づくケア契約はテスト需要にどのような影響を与えていますか?
保険会社はグリセミックコントロール指標に対する償還をますます連動させており、品質ベンチマークを満たすためにプロバイダーがより定期的かつ正確にHbA1cテストを実施するインセンティブを与えています。
最終更新日:



