
実験室能力試験市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.68 十億米ドル |
| 市場規模 (2031) | 2.26 十億米ドル |
| Growth Rate (2026 - 2031) | 6.18 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる実験室能力試験市場分析
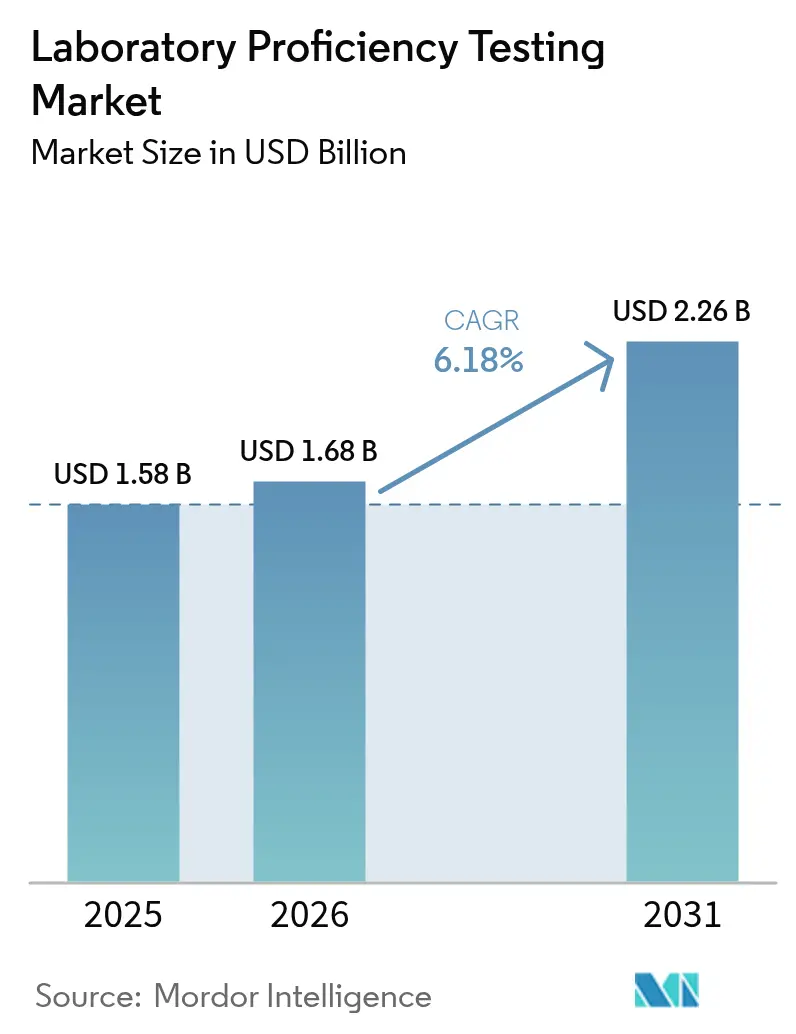
実験室能力試験市場規模は、2025年の15億8,000万米ドルから2026年には16億8,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率6.18%で2031年までに22億6,000万米ドルに達すると予測されています。この軌跡は、規制当局が分析パフォーマンス基準を厳格化し、実験室がより高度な分子・細胞ベースのアッセイを導入するにつれて、コンプライアンス遵守のみを目的とした参加から戦略的品質差別化へのシフトを反映しています。2025年1月に施行された血中アルコールおよび血中鉛検査に関するCLIA採点基準の改訂により、北米の臨床実験室全体で精度への期待が既に高まっています[1]出典:メディケア・メディケイドサービスセンター、「QSO-25-10-CLIA」、cms.gov 。食品・水・環境試験実験室は、FDAのLAAFプログラムおよびEPAの新たなPFAS手法のもとで並行した圧力に直面しており、検証済み外部品質評価への需要が加速しています[2]出典:米国環境保護庁、「排水分析のためのクリーンウォーター法手法更新規則」、epa.gov プロバイダーの選好はベンダー中立型スキームへと傾き続けており、デジタルプラットフォームが結果分析の効率化を始めています。これらは、実験室能力試験市場が規制上の義務ではなく、業務パフォーマンスのレバーとなりつつあることを示すシグナルです。
主要レポートのポイント
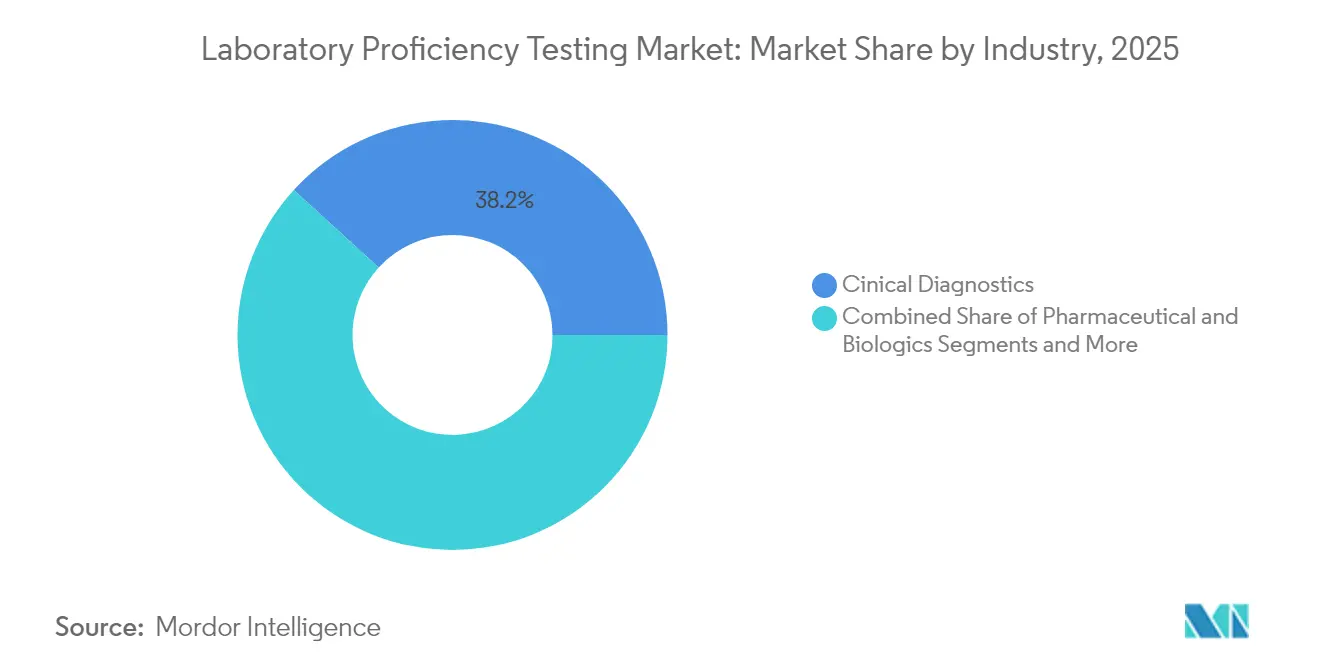
- 業種別では、臨床診断が2025年の実験室能力試験市場シェアの38.21%をリードしました。製薬・バイオロジクスは2031年まで年平均成長率7.32%で成長すると予測されています。
- 技術別では、細胞培養ベースのアッセイが2025年の実験室能力試験市場規模の27.10%を占め、PCR・分子法は2031年まで年平均成長率6.94%で拡大しています。
- プロバイダー種別では、独立系・第三者プロバイダーが2025年の実験室能力試験市場シェアの54.02%を占め、2031年まで年平均成長率7.78%で拡大しています。
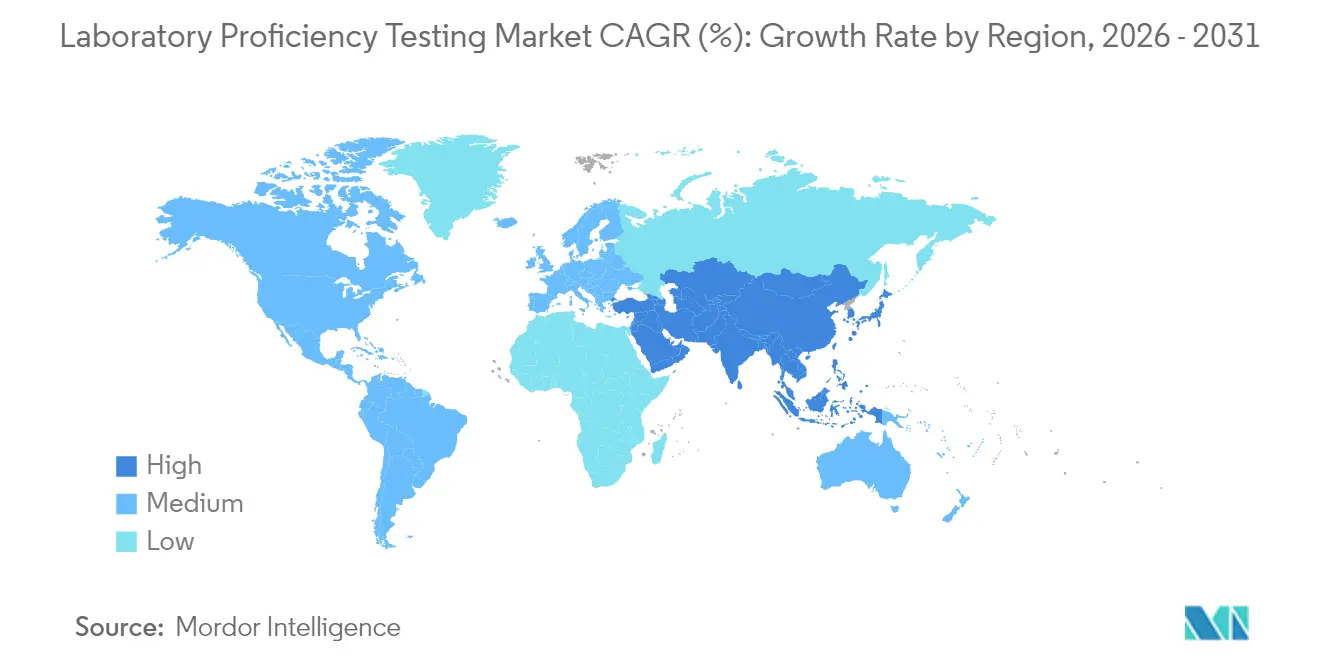
- 地域別では、北米が2025年に41.98%の収益シェアを占め、アジア太平洋地域が2031年まで最速の年平均成長率7.96%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の実験室能力試験市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ISO/IEC 17025および17043認定要件の厳格化 | +1.8% | 北米・EUで早期採用が進む世界全体 | 中期(2〜4年) |
| 慢性疾患負担に伴う臨床診断量の増加 | +1.5% | 先進国市場に集中した世界全体 | 長期(4年以上) |
| 世界的な食品・水の安全規制の強化 | +1.2% | 北米が規制をリードする世界全体 | 短期(2年以内) |
| 検証済み分析手法を求めるバイオロジクス製造の急拡大 | +1.0% | 北米・EUが中核、APACへ拡大 | 中期(2〜4年) |
| 大麻・サイケデリクスの合法化によるニッチな能力試験スキームの促進 | +0.6% | 北米、一部のEU市場 | 短期(2年以内) |
| 遠隔・在宅検査の台頭によるデジタル能力試験機会の創出 | +0.4% | 技術対応市場を中心とした世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ISO/IEC 17025および17043認定要件の厳格化
ISO/IEC 17025:2017および2023年改訂のISO/IEC 17043への世界的な整合化により、実験室は手続き上のコンプライアンスではなく定量的な能力を実証することが求められています。香港のHKASは2024年11月に新たな17043基準を採用し、カナダの規格評議会は2024年5月に並行したアップグレードを施行しました。認定機関は不適合の実験室を停止する可能性があり、統合が促進されるとともに、統計的に堅牢な外部品質評価への需要が高まっています。ISO収束が新興市場へと拡大するにつれて、認定更新に紐づく義務的参加条項を通じて実験室能力試験市場は勢いを増しています。
慢性疾患負担に伴う臨床診断量の増加
糖尿病、心血管疾患、腫瘍検査の発生率の上昇により、米国の実験室あたりの平均検査メニューが増加し、次世代シーケンシングパネルへの参加が拡大しています。CLIA規則は、中等度および高複雑度の実験室すべてに承認プログラムへの登録を義務付けており、CMSは2025年に向けて新たな細胞診スキームを承認しました。Quest Diagnosticsなどの大規模ネットワークは2023年に93億米ドルの収益を報告しており、規模が複数拠点にわたる能力試験サブスクリプションをいかに増大させるかを示しています。実験室能力試験市場は、特に高度な分子アッセイが個別の外部品質評価を必要とする場合において、診断量と直接連動して拡大します。
世界的な食品・水の安全規制の強化
FDAは2024年6月にLAAFプログラムのもとでマイコトキシン検査の十分な能力を宣言し、任意スキームを義務的な認定チェックポイントへと転換しました。2024年4月に発行された並行するEPAのPFAS規則は、結果受理前に環境実験室が手法の能力を検証することを義務付けています。安全飲料水法のもと、飲料水監視は2025年1月時点でPFASおよび塩素の迅速手法を認めており、実験室が継続的な能力を文書化することが条件となっています。これらの進展により、実験室能力試験市場は農業・食品および環境セクター全体で裁量の余地のない支出へと変容しています。
検証済み分析手法を求めるバイオロジクス製造の急拡大
モノクローナル抗体、細胞療法、遺伝子ベクターが拡大するにつれて、規制当局はグローバルサイト間でのアッセイ同等性の証明を求めています。分析手順に関するFDAガイダンスは、外部能力試験ラウンドを通じて頻繁に実証される効力、純度、同一性のベンチマークを強調しています。Labcorpは2023年のFDA承認の90%に試験を提供しており、大規模ネットワーク全体で調和された品質データへの需要を示しています。実験室能力試験市場はバイオロジクスのライフサイクル管理に不可欠であり、分析バリデーションをGMPコンプライアンスに直接結びつけています。
抑制要因影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 中小規模実験室向けの高いサブスクリプションコスト | -0.8% | 新興市場で深刻な世界全体 | 短期(2年以内) |
| 新興地域におけるサンプル物流・安定性の課題 | -0.6% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 中期(2〜4年) |
| 統合による主要能力試験プログラムの廃止 | -0.4% | 北米・EU | 短期(2年以内) |
| 実験室間データ共有分析を制限するデータプライバシー規則 | -0.3% | EU、世界的に拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中小規模実験室向けの高いサブスクリプションコスト
公衆衛生実験室協会による独立した研究によると、低量実験室では年間の能力試験支出が総収益の3%を超える場合があり、特に発展途上国での参加を制約しています。2023年8月のUSPスキームの終了により切り替えコストが上昇し、市場からの撤退が小規模施設への価格圧力をいかに高めるかが浮き彫りになっています。
新興地域におけるサンプル物流・安定性の課題
コールドチェーンの不備、通関遅延、限られた宅配便ネットワークにより、アフリカ、東南アジア、ラテンアメリカの一部でサンプルの完全性が損なわれています。プログラムは材料の再発送を余儀なくされることが多く、所要時間が延び、コストが増大します。APHLの調査では、安定性の失敗がユーザーからの苦情上位3件に入っています。これらの課題は、規制上の好ましいトレンドにもかかわらず、高成長地域における即時対応可能な需要を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
業種別:臨床診断が主導し、製薬が加速
臨床診断は2025年の実験室能力試験市場シェアの38.21%を占め、CLIA義務と慢性疾患検査量の増加がプログラム登録を持続させました。実験室は日常的に血液学、化学、感染症パネルの実験室能力試験市場規模を複数のプロバイダーに分散させており、予測可能な更新収益を強化しています。一方、製薬・バイオロジクスは最速の年平均成長率7.32%を記録し、モノクローナル抗体の効力およびmRNAワクチンのリリースにおける厳格な分析手法バリデーションに牽引されています。
実験室能力試験業界では、食品安全と臨床細菌学実験室からの二重需要に牽引された一貫した微生物学の採用も見られます。化粧品・パーソナルケアの問い合わせは、2024年7月のFDAのMoCRA施行日以降に増加し、重金属および微生物チャレンジの新たなスキームを促しています。大麻およびサイケデリクスの試験ラウンドが応用基盤を拡大しており、差別化された外部品質評価が新興ニッチにおける正式な規制命令に先行できることを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


技術別:細胞培養がリードを維持しつつ分子法が急増
細胞培養ベースのアッセイは2025年の実験室能力試験市場規模の27.10%を占め、継続的なバイオロジクス効力試験およびウイルスクリアランス確認を反映しています。しかし、PCR・分子法は精密腫瘍学、病原体ゲノミクス、下水疫学が核酸精度のベンチマークを求めるにつれて、年平均成長率6.94%で上回る勢いを見せています。
クロマトグラフィーおよび質量分析ラウンドは、製薬不純物プロファイリングおよびPFAS定量において中核的な関連性を維持し、分光光度法は大規模な日常的臨床化学プログラムに対応しています。実験室能力試験業界は、特にシーケンシングファイルのデジタルデータ交換をますます統合しており、ピア比較分析を改善し、単純な合否指標を超えてスキームの価値を拡大しています。
プロバイダー種別:独立系プロバイダーが客観性を定義
独立系・第三者プロバイダーは2025年の実験室能力試験市場シェアの54.02%を支配し、実験室能力試験市場をプラットフォーム横断的な分析能力の中立的な仲裁者へと転換しています。年平均成長率7.78%の成長率は、品質監視を機器ベンダーから切り離すことへの顧客の選好を反映しています。
メーカー系スキームは高度に専門化されたハードウェアに対して重要性を維持していますが、客観性に関する懐疑的な見方に直面しており、政府・認定機関プログラムは水質や新生児スクリーニングなどの公衆衛生ミッションに注力しています。複数の独立系プロバイダーがワークフロー分析ダッシュボードをバンドルするようになっており、実験室にリアルタイムのパフォーマンストレンドを提供し、内部品質管理システムを強化しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年収益の41.98%を生み出し、26万以上の米国実験室のCLIAに基づく強制登録とカナダの調和された認定システムに支えられています。同地域の実験室能力試験市場は、州レベルの合法化が続く大麻試験のニッチ需要からも恩恵を受けています。LabcorpやBioReference Healthなどの商業スーパーネットワーク間の統合は、単価交渉が進む中でも量の堅牢性を支えています。
アジア太平洋地域は2031年まで最速の年平均成長率7.96%を記録しており、中国のCNAS認定要件、日本の食品衛生法に基づく試験義務、インドの拡大するバイオ製造回廊を反映しています。APACの相互承認取り決めにより国境を越えた受け入れがさらに拡大し、重複した試験コストが低下し、高度な外部品質管理の採用が高まっています。東南アジアの一部では物流上の制約が依然として足かせとなっていますが、デジタル報告プラットフォームが物理的な流通のギャップを部分的に補っています。
欧州は、EN ISO/IEC 17025の実施と欧州薬局方の2024年7月の大麻花の収載などの進化するモノグラフのもとで、成熟しながらも安定した成長を維持しています。ブレグジットの複雑さにより管理上のオーバーヘッドがわずかに増加していますが、相互承認協定が維持されているため実験室能力試験市場は衰えていません。ラテンアメリカおよび中東・アフリカは、コールドチェーンと通関のボトルネックが解消されれば長期的な上昇余地を示しており、各国政府はすでにISO規範との整合を示しています。

規制環境
試験所の技能試験要件は、提供者の能力および公正性についてISO/IEC 17043を参照する認定制度および医療検査室監督の枠組みと結びつきを強めている。米国では、CMSが42 CFR Part 493(Subpart H)に基づきCLIA技能試験要件を管理しており、2024年7月に改定されたCLIA技能試験規則(CMS-3355-F)が施行され、中等度および高度な複雑性検査に対する必須参加および成績評価が強化された。
米国以外では、各国の認定機関がISO/IEC 17043:2023への移行を正式に進めており、これにより認定評価においてスキーム受け入れを目指す提供者に対する適合期待が高まっている。例えば、カナダ規格協議会はISO/IEC 17043:2023の実施に関連して2026年5月を移行期限として設定した。一方WHOは、外部精度評価および技能試験への参加を特定の検査室ネットワークにおける適格性と結びつけており、継続的なPT参加をプログラム認定および調達関連の検査室指定における実務上の要件としている。
競合環境
実験室能力試験市場は適度に集中しており、技術的障壁、認定承認、物流インフラが急速な参入者の入れ替わりを抑制しています。独立系プロバイダーはベンダー中立の信頼性を活用し、機器メーカーはアフターマーケットサービスを強化するためにスキームを統合しています。EurofinsによるViraCor-IBT(2024年5月)およびInfinity Laboratories(2025年2月)の買収は、感染症および材料科学の専門知識を拡大する水平的な追加を示しています。
戦略的テーマには、デジタル化(クラウドポータルが分析結果をQCダッシュボードに自動ロード)、サイケデリクス、在宅サンプルキット、AI支援組織病理学へのホワイトスペース拡大が含まれます。2023年12月に更新された米国国防総省の環境試験基準は、契約適格性のために能力試験への参加を義務付け、基本的な需要を確立しています。ベンダーの差別化は、価格だけでなく、所要時間の短縮、統計的深度、マルチマトリックスポートフォリオの幅にますます依存しています。
統合は続いており、Labcorpは2024年9月から2025年5月の間に3件の資産取引を発表し、腫瘍学および女性の健康カバレッジを強化しました。グローバルな物流ネットワークを持たないプロバイダーはニッチスキームから撤退する可能性があり、市場の選択肢を縮小させる一方で、主要プレーヤーが指標を標準化する場合にはラウンド間の比較可能性を向上させる可能性があります。
実験室能力試験業界リーダー
Bio-Rad Laboratories, Inc.,
FAPAS
LGC Limited
Merck KGaA
Trilogy Analytical Laboratory
- *免責事項:主要選手の並び順不同


市場機会と将来展望
ISO/IEC 17043:2023への移行は、臨床、食品、産業試験全体にわたり公正性、文書化、リスク管理に関する厳格化した期待に対応できる、認定を受けたベンダー中立型スキームにとって近い将来の機会の窓を生み出している。2026年6月にCAPがISO/IEC 17043:2023版への再認定を行うことも、提供者のガバナンスおよび提供モデルの継続的な高度化を示すものであり、同時に、検査室品質システムにおいて指定され続けるために国際的に認められた認定を必要とする、小規模または地域のPT運営者にとって基準を引き上げるものとなっている。
先進的な分子検査および先進治療用検査メニューは、可換性材料、デジタル結果ファイル、手法別ピアグルーピングがスキーム構成に影響を与える、さらなるPT/EQA設計要件を追加している。Labqualityが2026年2月に開始したEQAパイロットスキーム(Candida aurisの核酸検出および固形腫瘍向けNGSを含む)は、高複雑性アッセイにおける技能評価の重要性を裏付けている。ドイツでは、Rili-BAEKに準拠した2026年のプログラム公表、および特定のRili-BAEK表B1-1要件に関する2028年5月までの移行期間延長が、単発的な適合サイクルではなく国内品質指令に結びついたスキーム開発を継続的に後押ししている。
最近の業界動向
- 2026年5月:Merckは、Genetix BiotherapeuticsのFDA承認済み遺伝子治療の唯一の分析・生物学的安全性リリース試験提供者となる5年間の契約を発表した。この契約は、検証済み品質システムに依存する高複雑性試験ワークフローにおけるMerckの地位を強化し、先進的モダリティ全体における厳格な外部性能ベンチマークの需要を裏付けるものである。
- 2026年1月:LGC Limitedは2026年版LGC AXIO技能試験スキームを発表し、臨床、食品、産業試験にわたるプログラムへのアクセスを拡大した。産業向け技能試験をAXIOプラットフォームに統合し、ポータルレポート機能を強化することで、LGCは技能試験を定期的な適合対応ではなく継続的な性能分析ツールとしての価値を高めた。
- 2024年10月:Bio-Rad Laboratoriesは外部精度評価サービス(EQAS)専門免疫測定(SPIA)プログラムを開始し、13の専門分析対象物をISO/IEC 17043認定の下に統合した。このバンドル型アプローチは、専門パネルを運用する検査室の登録を簡素化し、施設や機器環境間でより標準化されたピア比較を支援する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、提供者が試験項目を検査室に送付し、結果を収集し、統計的比較によって成績を評価することで、共通の試験分野における分析的能力を確認する、組織化された外部技能試験プログラムから得られる収益を対象とする。
対象範囲の除外事項:単一組織内で研究開発、機器試験、または非公式な品質活動のために実施される内部ラウンドロビン試験は、独立した商業提供者が関与しない場合、対象外とする。
セグメンテーション概要
- 業種別
- 臨床診断
- 微生物学
- 製薬・バイオロジクス
- 食品・飼料
- 水・環境
- 商業飲料
- 化粧品・パーソナルケア
- その他
- 技術別
- クロマトグラフィー
- 分光光度法
- イムノアッセイ
- PCR・分子法
- 細胞培養ベースのアッセイ
- その他の新興技術
- プロバイダー種別
- 独立系・第三者プロバイダー
- 機器メーカープログラム
- 政府・認定機関スキーム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、技能試験が実務上何を意味するか、そしてプログラムが通常どのように価格設定・提供されるかについての基本規則を構築することから始まる。ISO刊行物(ISO/IEC 17043および関連指針)、CLIA資料および臨床検査室品質プログラムに関するCMS資料、規制対象試験に関するFDAページ、ILAC文書などの認定機関の指針といった公的・公式な資料は、検査室の評価方法と定義を一致させるのに役立つ。
また、政府検査室指針ポータル、業界団体のページ、外部精度評価の設計に関する査読付き学術論文、技能試験スキーム運営者および認定機関による公開文書も利用する。企業の年次報告書、投資家向け説明資料、信頼性の高い報道は、提供者の構成、地理的展開、プログラム拡大の傾向を把握するために使用される。必要に応じて、企業財務およびニューススクリーニングの有料サブスクリプション、特許調査、および特定の試験材料カテゴリーに関する輸出入出荷レベルデータベースを補完的に利用する。これらのデスクリサーチ源は例示に過ぎず、データ収集、検証、確認のために他多数の資料を確認している。
一次インタビューおよび調査
一次調査は、どの種類の検査室が外部技能試験を購入しているか、スキームがどの頻度で実施されているか、そして分野ごとの価格設定を左右する要因を検証するために用いられる。APAC、EMEA、アメリカ地域のスキーム運営者、検査室品質管理者、認定関係者、および流通・チャネル参加者と対話し、デスクリサーチによる仮説を検証し精緻化する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:37% | CXO:14% | APAC:46% |
| ミドルティア:46% | 機能/事業部門リーダー:42% | EMEA:35% |
| 小規模企業:17% | マネージャー:44% | アメリカ:19% |
市場規模算定と予測
市場規模算定は、主要分野における検査室品質適合ニーズおよび試験活動から需要プールを再構築し、それを有料の外部技能試験スキームによって満たされる割合でフィルタリングするトップダウン手法を用いて構築される。結果を現実的なものとするために、分野別のサンプリングされたスキームカレンダー、ラウンドあたりの典型的な参加者数の確認、一般的に購入されるプログラムに対する単純なASP×数量計算など、選択的なボトムアップ推計により総額を裏付ける。
モデルで使用される主要な入力データには、地域別の認定済みおよび申請中検査室数、典型的な技能試験の頻度(例:分析対象物ごと、または分野ごとの年間頻度)、規制対象試験分野の参加率、プログラムタイプの構成(独立第三者、政府または認定機関スキーム、機器連動プログラム)、および観察されたラウンドおよびサブスクリプションの価格帯が含まれる。ボトムアップ検証にギャップがある場合、欠落セルは近接分野または類似の認定状況から得た保守的な代理値で処理し、その後専門家への追跡確認を通じて再検証する。
予測については、認定普及、規制執行の強度、検査室ネットワーク拡大の現実的な変化に応じて需要が変動できるようにシナリオ分析を用い、予想される価格変動を反映して収益に変換する。仮定は、実務者が想定するプログラムの実施周期、国境を越えた参加、そして新しい試験分野が外部精度評価を採用する速度に基づいて調整される。
データ検証と更新サイクル
検証は、最終数値が単一の入力データによって左右されないよう、複数の確認を通じて行われる。出力結果は、認定検査室数、公開されているスキーム件数、観察された価格帯などの独立した指標と比較され、承認前に差異点を検討する。
大きな不一致が生じた場合は、定義を再確認し、該当年の為替換算を再実行し、構造的な変化が発生したかどうかを確認するために選定した専門家へ再度連絡する。報告書は年次で更新され、大規模な政策変更、大規模なプログラム拡大、検査室認定パターンの注目すべき変化などの重要な事象が発生した場合には中間更新を実施する。提出前には、クライアントが最新の見解を得られるよう、アナリストが最終確認を行う。
Mordor Intelligenceの試験所技能試験市場規模と他社公表推計値の比較
試験所技能試験に関する公表市場規模は、テーマ名が同じであっても異なって見えることが多い。多くの場合、その差異は各調査が隣接サービスをどのように扱うか、基準年をどの年とするか、価格設定と参加率をどのように収益に変換するかによって生じる。
主な差異の要因は通常、対象範囲の境界線と需要推計に用いる活動指標である。一部の推計は校正、より広範な検査室試験サービス、または内部ラウンドロビン活動を同一のプールに含めているが、他の推計はISO 17025志向のプログラムのみを数えたり、明示された基準年と一致しない固定為替レートを使用している場合がある。差異はまた、モデルがプログラム頻度と参加者数を主要な数量指標として使用しているか、あるいはスキームが実際にどの頻度で実施されているかを確認せずに高水準の検査室数に依存しているかによっても生じ得る。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.58 B (2025) | |
| 大手コンサルティング会社A | USD 1.50 B (2024) | より早い基準年を使用し、固定的な為替タイミングを適用する傾向があり、対象範囲はプログラムタイプにおいてより狭いように見受けられ、一部地域では政府または機器連動スキームを見落とす可能性がある。 |
| 業界調査出版社B | USD 1.46 B (2024) | 2024年を起点として市場規模を算定しており、限定的な用途セットに重点を置いているが、内部品質ラウンドおよび隣接する品質サービスが一貫して除外されているかについては明確性が限られている。 |
この表は1年間の時期のずれと小さな対象範囲の差異を示しており、Mordor Intelligenceのモデルでは、収益は有料の外部技能試験スキームに限定して計上され、内部ラウンドロビン活動は品質管理を支えるものであっても除外される。数量をスキームの実施周期、参加者プール、現実的な価格帯に結びつけることで、最終的な市場価値は広範なラベルではなく、実際の検査室の行動に基づいて追跡可能な状態を保っている。


レポートで回答される主要な質問
2026年以降、実験室能力試験市場の成長を牽引しているものは何ですか?
ISO認定の厳格化、臨床診断量の拡大、新たな食品・水の安全規制の展開が世界的な需要を押し上げており、2026年から2031年にかけて年平均成長率6.18%が予測されています。
最も急速に拡大している業種セグメントはどれですか?
製薬・バイオロジクスは、バイオロジクス製造と手法バリデーションの強化が外部品質評価要件を高めるにつれて、年平均成長率7.32%で成長すると予測されています。
実験室能力試験市場における北米のシェアはどのくらいですか?
北米は2025年の世界収益の41.98%を占め、CLIAへの義務的参加とFDA・EPAプログラムの要求に支えられています。
独立系能力試験プロバイダーがシェアを拡大しているのはなぜですか?
実験室は、利益相反の懸念を回避し、より広範なマルチプラットフォームのベンチマークにアクセスするために、ベンダー中立型プログラムを好みます。
最終更新日:



