
グリーンテクノロジー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 36.24 十億米ドル |
| 市場規模 (2031) | 102.26 十億米ドル |
| 成長率 (2026 - 2031) | 23.05 % |
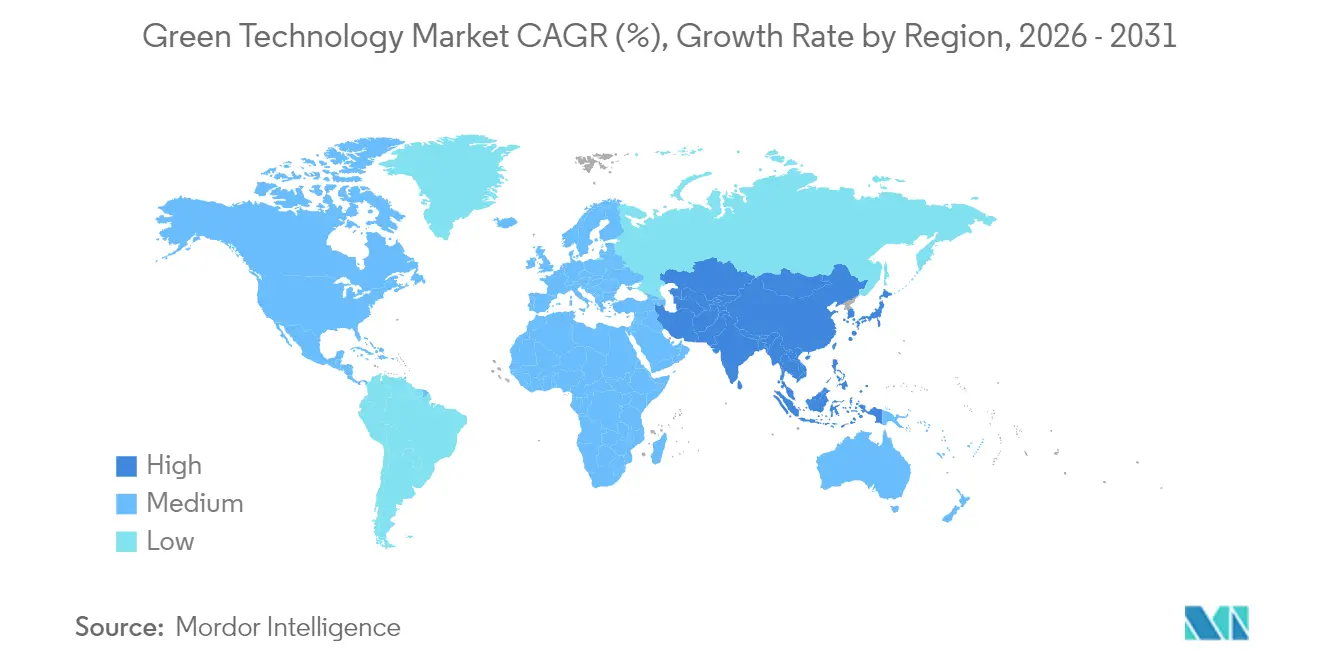
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
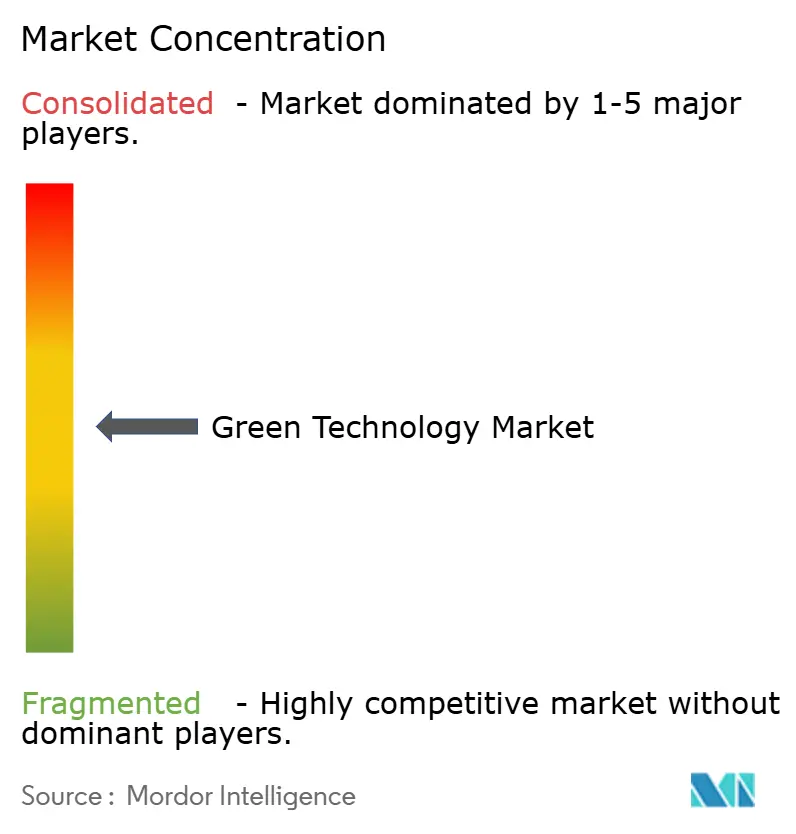
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグリーンテクノロジー市場分析
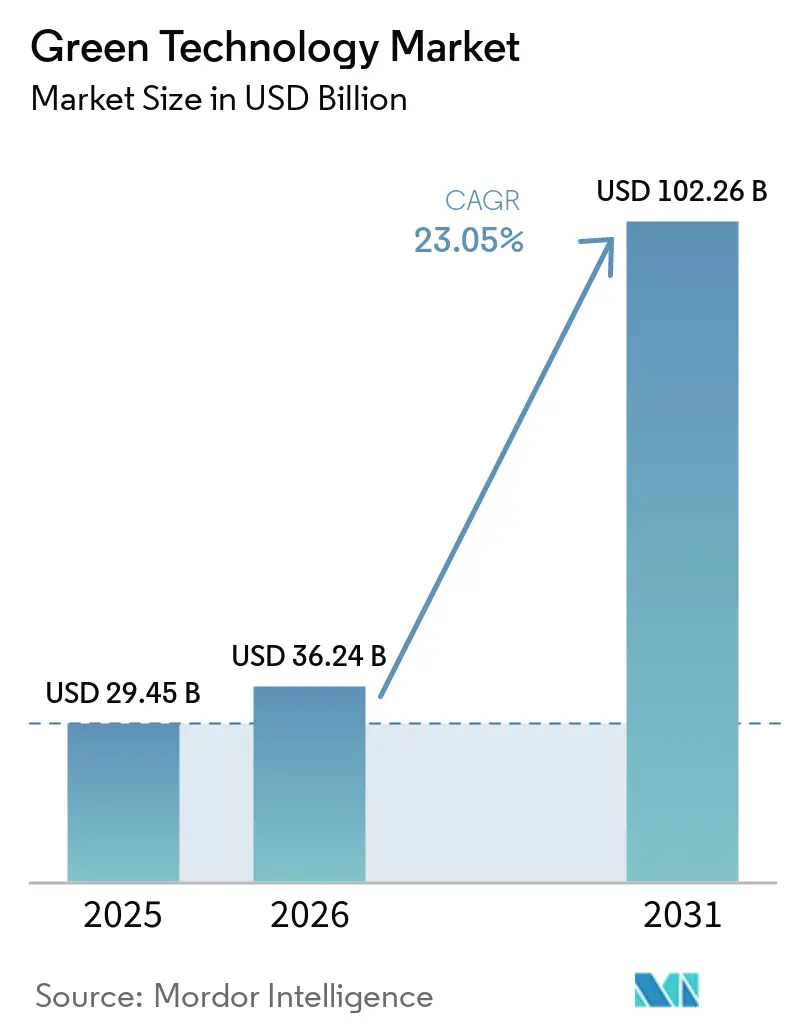
グリーンテクノロジー市場規模は2026年に360億2,400万米ドルと推定され、2025年の294億5,000万米ドルから成長し、2031年には1,022億6,000万米ドルに達する見込みで、2026年〜2031年にかけて23.05%のCAGRで成長しています。この勢いは、義務的な脱炭素化規制、センサー価格の急速な下落、およびエンタープライズソフトウェアポートフォリオへのAI駆動型カーボンアカウンティングの着実な統合から生まれています。企業は現在、リアルタイムの環境データを調達・生産の意思決定に組み込む一方、投資家はコンピューティング負荷の高い生成AI(Gen-AI)ワークロードに対応する低炭素データセンター設計へ資本を投じています。同時に、サプライチェーンの透明性向上への取り組みが、原材料の調達から最終配送まで網羅する統合監視プラットフォームへの需要を喚起しています。その結果、グリーンテクノロジー市場は、試験的プロジェクトから持続可能性指標を収益目標に連動させた組織全体への展開へと移行しつつあります。
主要レポートのポイント
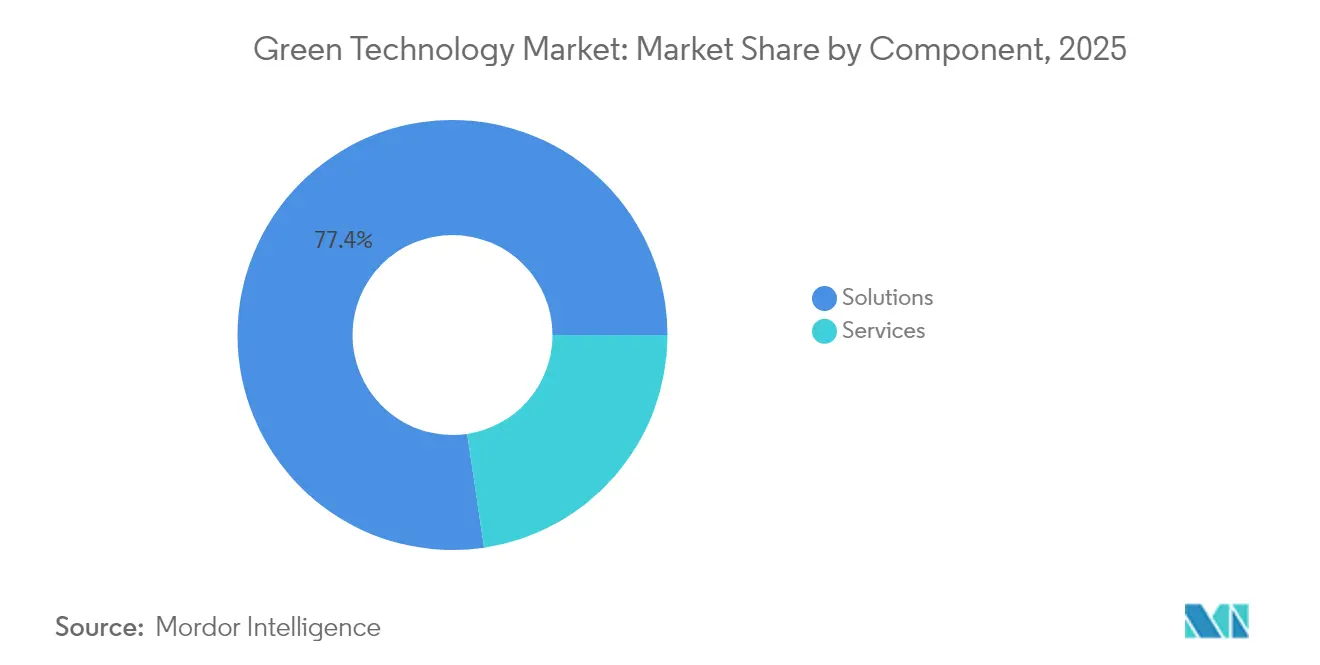
- コンポーネント別では、ソリューションが2025年のグリーンテクノロジー市場シェアの77.35%をリードし、サービスは2031年にかけて24.6%のCAGRで拡大しています。
- 技術別では、IoTが2025年のグリーンテクノロジー市場の32.55%を占め、ブロックチェーンは2031年にかけて25.4%のCAGRで進展しています。
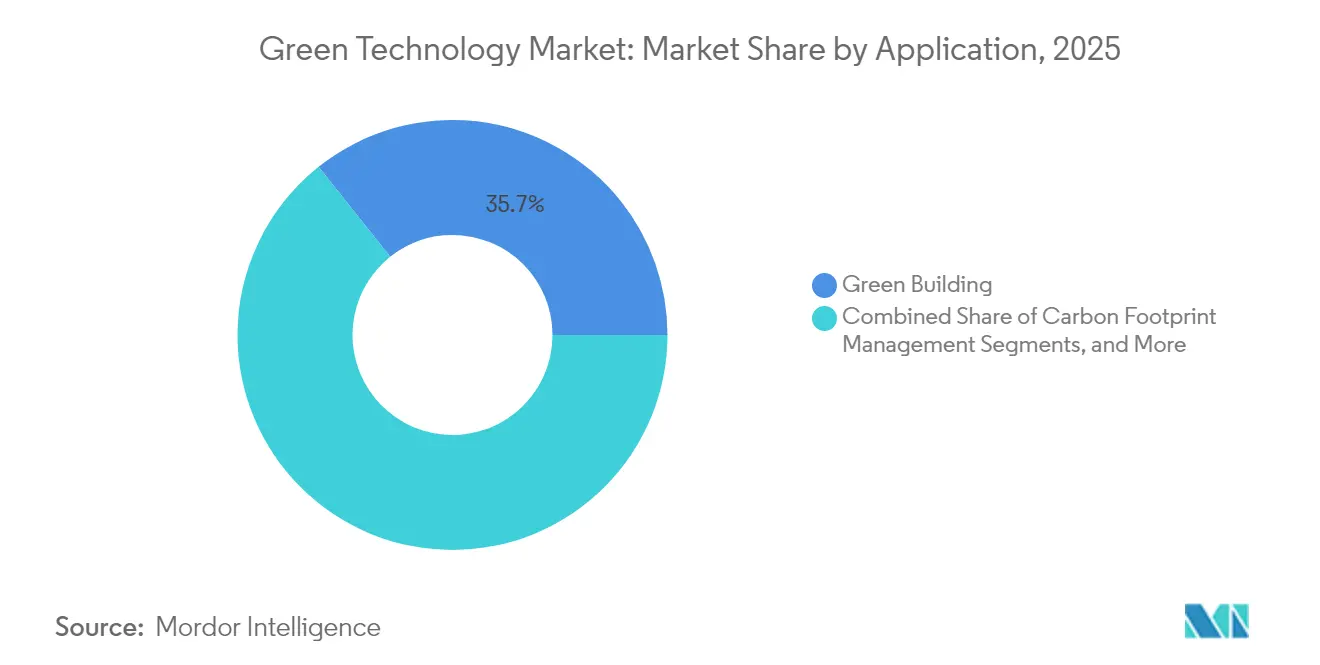
- 用途別では、グリーンビルディングが2025年のグリーンテクノロジー市場規模の35.70%を占め、作物モニタリングは2031年にかけて24.1%のCAGRで成長すると予測されています。
- エンドユーザー別では、エネルギー・公益事業が2025年のグリーンテクノロジー市場の35.15%を占め、農業が2031年にかけて23.3%のCAGRで最も急速な成長を示しています。
- 地域別では、北米が2025年のグリーンテクノロジー市場の23.45%を占め、アジア太平洋地域は2031年にかけて23.8%のCAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 環境意識の高まりと企業のネットゼロ義務 | +6.20% | 北米とEUがリードするグローバル | 中期(2〜4年) |
| 厳格な脱炭素化政策とカーボンプライシング | +5.80% | EUが中核、アジア太平洋地域と北米へ拡大 | 長期(4年以上) |
| IoTセンサーとクラウドプラットフォームの急速なコスト低下 | +4.10% | グローバル、製造集中はアジア太平洋地域 | 短期(2年以内) |
| ERPスタックに組み込まれたAI駆動型カーボンアカウンティングプラットフォーム | +3.70% | 北米とEUのエンタープライズ市場 | 中期(2〜4年) |
| 生成AI(Gen-AI)ワークロード向けグリーンデータセンター投資の急増 | +2.90% | 北米、アジア太平洋地域へ拡大 | 短期(2年以内) |
| ブロックチェーンベースの自発的カーボン「インセッティング」マーケットプレイス | +1.50% | グローバル、先進市場での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
環境意識の高まりと企業のネットゼロ義務
義務的なサステナビリティ報告が現在、役員報酬を排出量目標に連動させており、企業は工場、オフィス、物流拠点にわたってセンサーネットワークを組み込む取り組みを進めています。中国では300社以上の上場企業が2026年までにサステナビリティ開示を提出しなければならず、継続的モニタリングツールへの需要が強化されています。Schneider Electricは2025年までに顧客の排出量8億トン削減を目標に掲げた後、2024年に過去最高益を記録し、環境パフォーマンスが競争力のあり方を変えていることを示しています。企業が年次監査から常時稼働ダッシュボードへ移行するにつれ、予測可能なサブスクリプション収益が生まれ、調達チームは静的な証明書ではなくリアルタイムのカーボン指標でサプライヤーを評価するようになっています。
厳格な脱炭素化政策とカーボンプライシング
欧州委員会の持続可能な製品のためのエコデザイン規制は、2025年までにほぼすべての物理的製品に環境要件を拡大し、任意のアップグレードを法的義務に変えています。[1]EUのカーボン国境調整メカニズムは炭素集約型の輸出業者に埋め込み排出量の文書化を義務付け、アジア太平洋地域のメーカーがデジタルモニタリングの展開を加速するよう促しています。バングラデシュ、インドネシア、ベトナムは現在、繊維ラインにセンサーアレイを後付けして完成品が欧州の税関を通過できるようにしています。その結果、多国籍サプライチェーンは共有データモデルを標準化し、グリーンテクノロジー市場プラットフォームのアドレス可能な基盤を深化させています。
IoTセンサーとクラウドプラットフォームの急速なコスト低下
数ドルではなく数セントで価格設定されたセンサーが、建物全体および現場全体への展開を可能にしています。PHOENIXプログラムはアイルランドの試験で家庭用給湯エネルギー使用量を39%削減し、ギリシャの住宅のピーク需要を86%削減し、規模が節約を生み出すことを示しました。中小企業は、初期サーバー購入費用を毎月のクラウド料金が代替することで、グリーンテクノロジー市場に参入しています。スケーラブルなアナリティクスが大量データを最適化スクリプトに変換し、社内のデータサイエンスチームを必要とせずにHVACの設定値、灌漑スケジュール、フルートルーティングを自動化する自信を企業に与えています。
ERPスタックに組み込まれたAI駆動型カーボンアカウンティングプラットフォーム
MicrosoftとSiemensは、ライブ生産データからスコープ1・2・3のフットプリントを算出するAIモジュールを統合し、かつてサイロ化していたコンプライアンスワークフローを財務・業務ダッシュボードに集約しています。[2]工場マネージャーは自動アラートを受け取った後、注文を振り替えたり、エネルギー集約型タスクをオフピークの再生可能エネルギー時間帯にシフトしたりすることができます。シナリオエンジンはサプライヤーの切り替えや施設拡張のカーボン影響をプレビューし、サステナビリティを四半期ごとの脚注ではなく中核的な計画変数にしています。採用が広がるにつれて、グリーンテクノロジー市場はERPライセンスベースの展開から恩恵を受け、最小限の追加コーディングでグローバルな子会社全体に拡張しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期統合コストとライフサイクルコスト | -4.30% | グローバル、新興市場に深刻な影響 | 短期(2年以内) |
| 新興地域におけるグリーンテクノロジー人材不足 | -2.80% | アジア太平洋新興市場、ラテンアメリカ、アフリカ | 中期(2〜4年) |
| デジタルインフラのスコープ2排出量への精査 | -2.10% | グローバル、EUと北米の規制的焦点 | 中期(2〜4年) |
| 重要鉱物サプライチェーンのボトルネック | -1.90% | グローバル、製造拠点に深刻な影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期統合コストとライフサイクルコスト
ハードウェア価格が下落しても、総所有コストは依然として中小企業を躊躇させています。既存の産業システムとスタッフの再教育が加わると、統合費用が定価の3倍になる場合があります。多くのメーカーは短期的な予算サイクルを満足させるのに十分な速さでカーボン可視性を収益化することに苦労しており、採用は環状のサステナビリティ資本を持つ大企業に偏る傾向があります。コンサルタントやマネージドサービスプロバイダーが能力不足を補っていますが、その人件費プレミアムが手頃さの格差を広げ、低マージン部門でのグリーンテクノロジー市場の成長を鈍化させています。
重要鉱物サプライチェーンのボトルネック
電気自動車と再生可能エネルギーブームにより、リチウム、コバルト、希土類元素の供給が逼迫しており、これらはセンサー基板や電池バックアップの基盤にもなっています。中国は精製能力の大部分を支配しており、川下の買い手を地政学的リスクにさらしています。国際エネルギー機関は2040年までに需要が4倍になる可能性があると警告しており、現在の米国のリチウム産出量は予測需要のわずか2〜3%しか満たしていません。[3]リサイクルと代替の研究開発は加速していますが、商業化が遅れているため、グリーンテクノロジー市場における近期の生産量を部品不足が上限に制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソリューションが市場の基盤を牽引ソリューションは2025年のグリーンテクノロジー市場シェアの77.35%を占めました。企業がエネルギー、廃棄物、排出量のダッシュボードを一元化する統合スイートを好むためです。ベンダーはIoTインジェスション、アナリティクス、コンプライアンスレポートを単一ライセンスにパッケージ化し、調達の摩擦と統合リスクを低減しています。24.6%のCAGRで成長しているサービスセグメントは、設定、データクレンジング、スタッフ支援を担っています。多くの展開では、実現したエネルギー節約が20%を超えることが明らかになっていますが、それはコンサルタントがセンサーしきい値と予測アルゴリズムを微調整した後に限られます。サービスチームはまた、規制の変化に応じてルールライブラリを更新し、監査準備を保護しています。
企業が記述的分析から規範的分析へと進むにつれ、プロフェッショナルサービスの収益はさらに増加します。たとえば、在室センサーをHVACダンパーに連動させるスマートビルディングの改修は20〜30%のエネルギー節約をもたらしますが、継続的なモデル再トレーニングが必要です。カーボンアカウンティングの諮問部門は生の測定値を複数の管轄区域で受け入れられるスコープ3開示に変換し、クライアントの重複した報告サイクルを省いています。ソリューションとサービスは合わせてフライホイールを形成しています。プラットフォームの展開が新たな最適化機会を露出するデータを生成し、それが追加のサービスエンゲージメントを必要とし、グリーンテクノロジー市場の拡大を強化しています。
注記: 各個別セグメントのセグメントシェアはレポート購入時にご確認いただけます
技術別:
ブロックチェーンの加速を伴うIoTのリーダーシップIoTは2025年のグリーンテクノロジー市場の32.55%を維持し、電力グリッド、農場、工場にわたって展開された接続メーターの膨大な量を反映しています。センサーデータはパフォーマンスのベースラインを支え、AIモジュールが異常をターゲットにすることを可能にしています。25.4%のCAGRで上昇しているブロックチェーンは、信頼できるカーボンクレジットの出所と、ブランドが自社のエコシステム内で排出量を相殺するサプライチェーンインセッティングスキームを支援しています。人工知能ワークロードは風力タービンのメンテナンススケジュールを洗練させており、AeronesがAI駆動型ロボット検査サービスの拡大のために6,200万米ドルを調達した際に注目されました。
デジタルツインエンジンは現在、キャンパス全体を映し出し、管理者が資産に触れる前に仮想的に改修をテストできるようにしています。クラウドハイパースケーラーは高頻度の測定値を処理する弾力的なコンピューティングを提供し、エッジノードは電圧バランスなどのレイテンシに敏感なタスクを処理します。信頼できる台帳は検証済みの削減量を記録することで循環を閉じ、目標が滑った場合に自動的なオフセット購入を可能にします。センシング、モデリング、最適化、トレーサビリティの間のこの相互作用がIoTのリーダーシップを確保しつつ、ブロックチェーンの急速な台頭の余地を残し、グリーンテクノロジー市場内の技術の多様性を促進しています。
用途別:
農業イノベーションを伴うグリーンビルディングの優位性グリーンビルディングアプリケーションは2025年のグリーンテクノロジー市場規模の35.70%を占め、スマート照明、適応型HVAC、および在室状況に基づく換気システムが運用コストと排出量を同時に削減することで成長を牽引しています。商業用不動産オーナーは、ESG義務のもとでテナントを獲得するために、検証済みの省エネ指標を積極的に活用しています。作物モニタリングは24.1%のCAGRで成長しており、土壌プローブ、ドローン撮影、および局所的な気象データを活用して灌漑と栄養素供給を最適化しています。サービスバンドルによってコストが設備投資から運用費用へと移行することで、小規模農家においても収量向上と投入コスト削減がセンサー導入を正当化しています。
カーボンフットプリント管理システムは規模こそ小さいものの、世界的な情報開示フレームワークの収束に伴い着実に普及しています。大気・水質監視ネットワークは都市の健康を守り、汚染予測アラートは都市の交通政策を誘導しています。気象監視データは農業ダッシュボードに組み込まれ、病害虫防除のタイミングを最適化しています。これらの相互運用可能なアプリケーションは統合分析レイヤーへと収束し、組織が建物のエネルギー、圃場の水分、工場の排出量を一つの画面で切り替えられるようにすることで、グリーンテクノロジー市場を拡大する垂直横断的なシナジーを強化しています。
注記: 各個別セグメントのセグメントシェアはレポート購入時にご確認いただけます
エンドユーザー産業別:
農業変革を伴うエネルギー部門のリーダーシップエネルギー・公益事業は2025年のグリーンテクノロジー市場の35.15%を支配しました。規制当局が発電から配電までの詳細な排出量ログを要求するためです。送電網オペレーターは変動する再生可能エネルギーの投入量と需要パターンのバランスをとるサブ秒監視を展開しています。23.3%のCAGRで拡大している農業は、衛星画像と自律型機械を採用して、化学物質と水の使用量を削減しながらヘクタールあたりの収量を向上させています。製造プラントはインダストリー4.0スタックにサービスとしての環境(エンバイロメント・アズ・ア・サービス)モジュールを挿入し、品質、スループット、カーボンKPIを同期させています。
輸送フリートは電気トラックの充電ステーションの利用可能性を統合するAIルートオプティマイザーを実装しています。建設企業は設計フェーズの早期に低炭素材料を指定し、改修コストを削減しています。データセンターオペレーターはAIワークロードの急増を相殺するために液浸冷却と再生可能エネルギー購入契約を推進しています。地方自治体機関は建物、廃棄物、モビリティのダッシュボードをスマートシティコントロールルームに統合しています。各セクターはドメイン固有の要件をもたらしつつも共通のデータパイプラインを共有し、グリーンテクノロジー市場の水平拡大経路を維持しています。
地理的分析
北米グリーンテクノロジー市場
北米は2025年に23.45%のシェアを獲得し、連邦政府のインセンティブと充実したベンチャーキャピタルの資金力を背景にグリーンテクノロジー市場をリードした。インフレ抑制法はクリーンエネルギーインフラに向けて数十億ドル規模の資金を投入しており、企業の購買担当者は複数年にわたるサステナビリティ予算を確保している。米国企業は成熟したソフトウェアエコシステムを活用し、カーボンアナリティクスをエンタープライズ契約に組み込んでいる。カナダは同様プラットフォームを拡張して国境をまたぐ自動車・航空宇宙サプライチェーンを追跡しており、メキシコはマキラドーラのコンプライアンス業務に排出量モニタリングを統合することで、地域全体の政策整合を反映している。
アジア太平洋グリーンテクノロジー市場
アジア太平洋地域は23.8%のCAGRという最も高い成長率を記録し、産業拡大と厳格化する環境規制が相まってその成長を牽引した。中国の証券取引所規則は2026年からサステナビリティレポートの提出を義務付けており、工場へのセンサー後付け導入を促進している。インドは鉱物輸入リスクを軽減するために国内クリーンテクノロジーの知的財産に重点投資を行い、日本は輸出競争力を維持するためにスマートファクトリーの展開を加速している。韓国は戦略的スマートシティプログラムに約101 ミリオン 米ドルを割り当て、交通・水道網にIoTノードを組み込んでいる。
規制環境
持続可能性と気候関連の規則は、自主的な情報開示から、監査可能なデータを求める運用上の要件へと移行しており、企業環境におけるIoT、分析、カーボンアカウンティングソフトウェアの導入を促進している。欧州連合では、企業持続可能性報告指令(CSRD)や炭素国境調整メカニズム(CBAM)といった政策の柱が、製造業者や輸出業者に内包排出量の記録を求めており、また本レポートで参照されている欧州委員会の持続可能な製品のためのエコデザイン規則の適用時期に沿って、製品中心の要件が拡大している(2025年までにほぼすべての物理的製品に要件が及ぶ)。同時に、中国では開示要件が強化されており、上場企業を対象に2026年から始まる証券取引所関連の持続可能性報告要件も含まれ、継続的な監視・報告システムの必要性を一層高めている。
規制の分岐は他の主要市場でも見られ、複数の司法管轄にわたる報告・保証の複雑さを生み出しており、これはスコープ1、2、3のデータを異なる規則体系に対応付けられるプラットフォームにとって有利な状況となっている。米国では、気候関連の情報開示要件が連邦レベルで確定しており(2024年のSEC規則)、大企業のスコープ1、2、3排出量報告を求めるカリフォルニア州SB253のような州レベルの義務も加わり、サプライチェーンの追跡可能性に対する要求水準を高めている。この開示、製品、国境調整メカニズムの組み合わせにより、グローバルなバリューチェーン全体で標準化されたデータモデル、自動化された監査証跡、サプライヤー水準の排出量テレメトリーへの需要が高まっている。
競争環境
グリーンテクノロジー市場は適度に断片化された状態が続いています。Microsoft、IBM、Oracleなどの技術大手は既存のERP、CRM、クラウドサービスに環境モジュールを組み込み、フォーチュン500企業のアカウントにおける粘着性を高めています。MicrosoftのGlobal Infrastructure Partnersとのパートナーシップは、AI対応・再生可能エネルギー駆動のデータセンターをそのスタックに追加し、既存プレーヤーがソフトウェアのパフォーマンスをサステナビリティの約束と一致させる物理インフラに投資する方法を示しています。IBMはRed Hatの統合を深化させ、コンテナ化されたワークロードが追加エージェントなしでカーボンテレメトリを表示できるようにし、展開のオーバーヘッドを削減しています。
専門的な革新者はドメインの専門知識が規模を上回るニッチを開拓しています。CropXは土壌水分アナリティクスを使用して農家の灌漑最適化を支援し、Trace Genomicsは微生物データを肥料レシピにマッピングしています。AeronesはロボティクスとAIを展開して風力タービンブレードを検査し、ダウンタイムを削減して年間エネルギー生産量を改善しています。ブロックチェーンスタートアップはカーボンクレジットの整合性を検証し、グリーンウォッシングに対する企業の懸念を和らげています。これらの集中したプレーヤーは、フルスイートベンダーと真っ向から競合するのではなくパートナーシップを結び、クライアントのペインポイントに対応するエンドツーエンドのエコシステムを構築しています。
グリーンテクノロジー産業リーダー
-
General Electric
-
IBM Corporation
-
Microsoft Corporation
-
Siemens AG
-
Schneider Electric SE
- 注:主要企業の掲載順は順位を示すものではありません。
グリーンテクノロジー市場 このレポートでカバーされる企業
- General Electric
- IBM Corporation
- Microsoft Corporation
- Siemens AG
- Schneider Electric SE
- Wolters Kluwer N.V.
- Oracle Corporation
- CropX Inc.
- Engie Impact
- Sensus (Xylem)
- Trace Genomics
- Accuvio (Diligent)
- Tesla Inc.
- Vestas Wind Systems
- ABB Ltd.
- Cority Software
- Schneider Electric
- Enel S.p.A.
- Siemens Gamesa
- KBR Inc.
市場機会と将来展望
規制や購買企業の要求が定期的な報告から継続的な資産レベルの排出量証拠へと移行する中、コンプライアンス対応の測定・報告・検証(MRV)は依然として中核的な空白領域である。サプライヤー、物流、製造ラインにわたるスコープ3データの取得を実運用化できる企業は、CBAM文書化に関連する近い将来の導入トリガーや、主要な製造拠点(本レポートの文脈によれば、2026年からの中国の上場企業を含む)における持続可能性開示の拡大から利益を得る。これにより、工場現場のIoT信号、ERPに組み込まれたカーボンアカウンティング、サプライヤーとの協業ワークフローを結びつける統合型ソリューションの余地が生まれており、特に購買企業が静的な証明書ではなくデータの追跡可能性を求める場合において重要となる。
グリーンテクノロジープラットフォームが脱炭素化プロジェクトの単位当たり経済性を、単に報告するだけでなく直接的に低減する分野において、隣接する機会が形成されつつある。2026年4月、Schneider ElectricとMicrosoftは、20kWの固体酸化物電解装置システムにAIベースの制御手法を導入し、水素の均等化コストを最大10%削減できる可能性を報告した。これは、削減が困難なプロセスにおけるソフトウェア定義の最適化に対する需要を示している。グリッドの近代化や低GWP機器への更新も、監視・分析スタックへの投資判断を支えている。GE Vernovaは2025年に26GWの新規発電容量を導入したことを開示し、低排出のグリッドおよび発電技術の商業化を継続している。また、Net Zero Teesside Power(英国)や直接空気回収の実証プロジェクト(ニューヨーク州ニスカユナ、アルバータ州のDeep Sky Alphaでの展開計画を含む)といったプロジェクトパイプラインは、センサー、デジタルツイン、運用分析のさらなる導入領域を示している。
最近の産業開発事情 グリーンテクノロジー市場
- 2026年7月:GE Vernovaは、SF6を使用しない変電所を支援するため、Stromnetz BerlinにおけるSF6フリーグリッドハブの契約を受注した。この取り組みは脱炭素化されたグリッド資産を拡大し、電力事業者規模での低GWP絶縁技術の展開を可能にする。これは、環境負荷の低いインフラへと調達方針を移行させる電力事業者の動向と一致している。
- 2026年7月:Siemens Energyは、長期サービス契約(50Hertz)を伴う北海コネクター2号の海上グリッドシステム契約を受注した。この受注は国境を越えた高圧送電能力と長期保守エコシステムを強化する。これは、海上グリッド統合の進展と、重要な送電資産に対する持続的なサービス支援を示すものである。
- 2026年6月:Schneider Electricは、Cognite Holding B.V.を31億米ドルの全額現金取引で買収する最終契約を締結した。この取引は、大規模なグリーン展開のための産業用AIデータスタックと分析機能を強化するものである。これにより、脱炭素化プログラムを支える産業資産全体でのデータ主導の最適化がさらに深化する。
グリーンテクノロジー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場はグリーンテクノロジーソリューションおよび関連サービスから生じる収益を対象としており、これらは組織全体にわたって環境への影響を測定、管理、または削減するために活用されるもので、エネルギー、排出量、および資源効率に関する意思決定に使用されるデジタルツールを含みます。
対象範囲の除外事項:本規模算定は、測定可能なサステナビリティ成果に紐付いていない従来型のIT支出を除外しており、た明確に定義されたグリーンテクノロジー提供物の一部として販売される場合を除き、純粋なハードウェアのみのエネルギー資産も除外しています。
セグメンテーションの概要
- コンポーネント別
- ソリューション
- サービス
- 技術別
- モノのインターネット(IoT)
- 人工知能とアナリティクス
- デジタルツイン
- クラウドコンピューティング
- ブロックチェーン
- その他の新興技術
- 用途別
- グリーンビルディング
- カーボンフットプリント管理
- 大気・水質汚染モニタリング
- 気象モニタリングと予報
- 作物モニタリング
- その他
- エンドユーザー産業別
- エネルギー・公益事業
- 製造業
- 輸送・物流
- 農業
- 建設・不動産
- ITおよびテレコム
- 政府・公共部門
- その他産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米のその他の地域
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州のその他の地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋のその他の地域
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東のその他の地域
- アフリカ
- ナイジェリア
- 南アフリカ
- エジプト
- アフリカのその他の地域
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、規制、エネルギー転換の動向、および報告された企業のサステナビリティ優先事項に関する正確なファクトベースの構築から始まります。これらはグリーンテクノロジー予算がどこに現れるかを左右するためです。マクロ方向性と比較可能な時系列データを確定するために、国際エネルギー機関の刊行物、米国環境保護庁のプログラムデータ、国連気候変動枠組条約の文書、ユーロスタットのデータセット、および世界銀行の指標などの公開情報源を参照しました。
過大計上を避けるため、企業の年次報告書、サステナビリティレポート、および投資家向けプレゼンテーションも精査し、各社がソフトウェア、サービス、および環境管理収益ラインをどのように説明しているかを把握しました。利用可能な場合には、企業財務・インテリジェンス、ニュース・財務情報、および特許データベースに関する有料サブスクリプションを活用し、事業構成、製品ポジショニング、および新ソリューション投入のペースを確認しました。ここで言及した情報源はあくまで例示であり、収集、相互確認、および明確化のために他の多くの公開文書やデータセットも使用しています。
一次インタビューおよびサーベイ
一次調査は、実際に購入・導入されているものと、主要なエンドユーザー産業全体においてソリューションとサービスの間で予算がどのように配分されているかを検証することに重点を置きました。APAC、EMEA、および南北アメリカにわたるソリューションプロバイダー、サービス専門企業、および大規模採用企業と対話し、モデルを確定する前に導入タイミング、価格行動、および典型的な展開範囲に関する前提を修正しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:12% | APAC:49% |
| 中位層:56% | 部門・ユニットリーダー:35% | EMEA:30% |
| 中小規模プレイヤー:15% | マネージャー:53% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、サステナビリティコンプライアンスおよび報告ニーズ、エネルギー管理活動、および企業デジタル化シグナルをグリーンテクノロジー提供物の対応可能支出に変換するトップダウン型需要プール再構築手法を用いて構築されました。モデルで使用した入力値には、ネットゼロおよび情報開示政策の採用ペース、企業のESG報告強度、展開プログラムにおける典型的なソフトウェアおよびサービスのアタッチメント率、エンドユーザー産業別の平均契約金額レンジ、ならびに複数年プラットフォームの更新・拡張行動が含まれます。
トップダウンの合計値が形成された後、一般的なソリューションカテゴリーに対する平均販売価格×数量アプローチを用いた選択的なボトムアップ検証と、サービス対ソフトウェア比率および典型的な導入タイムラインに関するチャネルフィードバックによって裏付けられました。情報開示の制限によりボトムアップの視点にギャップがある場合は、保守的な普及率バンドを適用し、合計値を確定する前にインタビューフィードバックで再検証しました。
予測は、主要ドライバーとして政策的推進力、エネルギーコスト圧力、および企業報告要件を用いた軽量な多変量回帰レイヤーに支えられたシナリオ分析を用いて作成され、価格と採用速度に関する専門家の見通しを用いて調整されました。最終的な予測パスは観察された展開サイクルと整合性を保ち、成長が単一の直線に強制されないようにしています。
データ検証と更新サイクル
結果は、採用組織あたりの推定支出、ソリューションとサービスの分割、および大規模エンドユーザーによる展開タイミングを含む独立したシグナル間のトライアンギュレーションによって検証されました。モデルが示す成長率や価格がインタビューおよび公開資料の示唆から乖離した場合は外れ値としてフラグを立て、前提を平易なステップで説明できるようになるまで修正しました。
承認前に、地域別および用途別の合計が全体と整合していること、および通貨換算と年度調整が一貫して適用されていることを確認するため、モデルは複数回のレビューを経ます。レポートは年次で更新され、主要な政策変更や需要ショックが発生した場合には中間更新が行われ、数値が最新の利用可能情報を反映していることを確認するための最終納品前チェックが完了します。
Mordor Intelligenceのグリーンテクノロジー市場規模と他の公表推計値との比較
グリーンテクノロジーの公表数値が大きく乖離して見えることがあるのは、この用語自体が調査によって異なる意味で使用されており、また一部の推計がソフトウェア、サービス、および物理的なクリーンエネルギー設備を一つの合計値に混在させているためです。基準年が揃っていない場合、通貨換算が異なる月のレートから取得されている場合、および予測パスが積極的または保守的な採用曲線を前提としている場合にも差異が生じます。
ベンチマーク表は、広範なクリーンテック製造および展開価値を同一の集計に含める推計よりも狭い2026年の合計値を示しており、Mordor Intelligenceのモデルでは対象範囲をクリーンエネルギーハードウェア市場の全価値や技術の取引価値ではなく、グリーンテクノロジーソリューションおよびサービスの収益に限定しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 36.24 ビリオン 米ドル(2026年) | |
| グローバルエネルギー機関A | 700.00 ビリオン 米ドル(2023年) | 太陽光発電、風力、電気自動車、バッテリー、電解槽、ヒートポンプなど、選定された大量生産クリーンエネルギー技術の市場価値を使用しており、これは企業向けグリーンテクノロジーソリューションおよびサービス収益ではなく、技術ハードウェアの展開・製造の視点です。 |
| 産業ブリーフィングB | 28.60 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、コンサルティング中心のサステナビリティサービスをより広範な環境イニシアチブと混在させることが多く、これにより計上対象の構成が変化し、ソリューションおよびサービスのみの定義と比較して価格と採用軌跡の前提が変わる可能性があります。 |
これらを総合すると、乖離の主な原因は成長方向性に関する単純な見解の相違ではなく、対象範囲の境界と年度の整合性にあります。計上する収益ストリームを明確なソリューションおよびサービス支出ドライバーに紐付け、インタビューを通じて採用率と価格を検証することで、推計値は購入者が妥当性を確認できる再現可能な入力値に追跡可能な状態を維持してます。
レポートで回答される主要な質問
グリーンテクノロジー市場の現在の規模はどのくらいですか?
グリーンテクノロジー市場規模は2026年に360億2,400万米ドルで、2031年までに1,022億6,000万米ドルに達すると予測されています。
グリーンテクノロジー市場をリードするコンポーネントセグメントはどれですか?
ソリューションが2025年のグリーンテクノロジー市場シェアの77.35%を占めており、統合プラットフォームに対するバイヤーの好みを反映しています。
グリーンテクノロジー産業において最も急速に成長している技術はどれですか?
ブロックチェーンは25.4%のCAGRで最も急成長している技術セグメントであり、透明なカーボンクレジット検証への需要に牽引されています。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は2031年にかけて23.8%のCAGRで最も急速な拡大を示しており、より厳格な規制と組み合わさった産業成長によるものです。