
スマートグリーンハウス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.23 十億米ドル |
| 市場規模 (2031) | 3.38 十億米ドル |
| Growth Rate (2026 - 2031) | 8.67 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートグリーンハウス市場分析
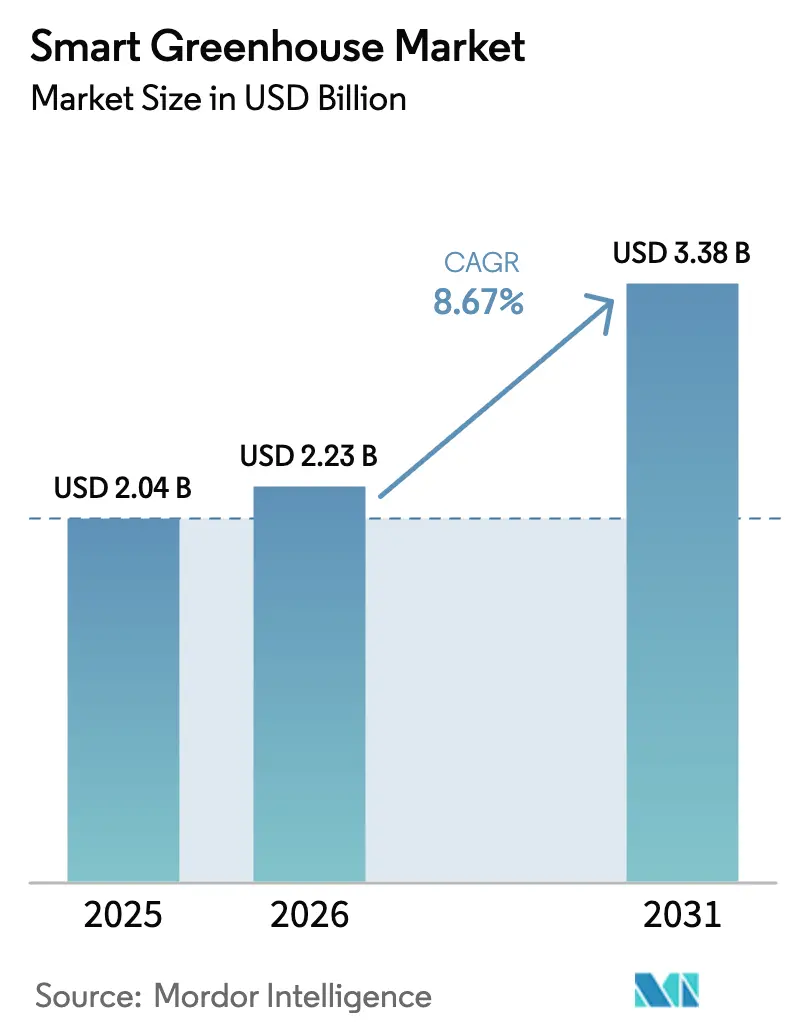
スマートグリーンハウス市場規模は2025年に20億4,000万米ドルと評価され、2026年の22億3,000万米ドルから2031年には33億8,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは8.67%です。
気候変動の激化、食料安全保障目標の厳格化、および水耕栽培の実証済みの水利用効率が、センサー、LED育成ライト、クラウドアナリティクスを活用した制御環境施設への投資を促進し続けています。照明、液肥灌漑、HVACを統合するデジタル制御システムは、オプションの付加機能からコアインフラへと移行しており、ハードウェア、ソフトウェア、農業支援をバンドルした金融モデルが中規模事業者の参入障壁を低下させています。農薬削減および炭素クレジット適格性に連動した地域補助金が、欧州、北米、アジア太平洋地域における需要を強化しています。競争力学は中程度であり、システムインテグレーター、コンポーネント専門企業、ソフトウェアスタートアップがいずれも技術的差別化を競っています。
主要レポートのポイント
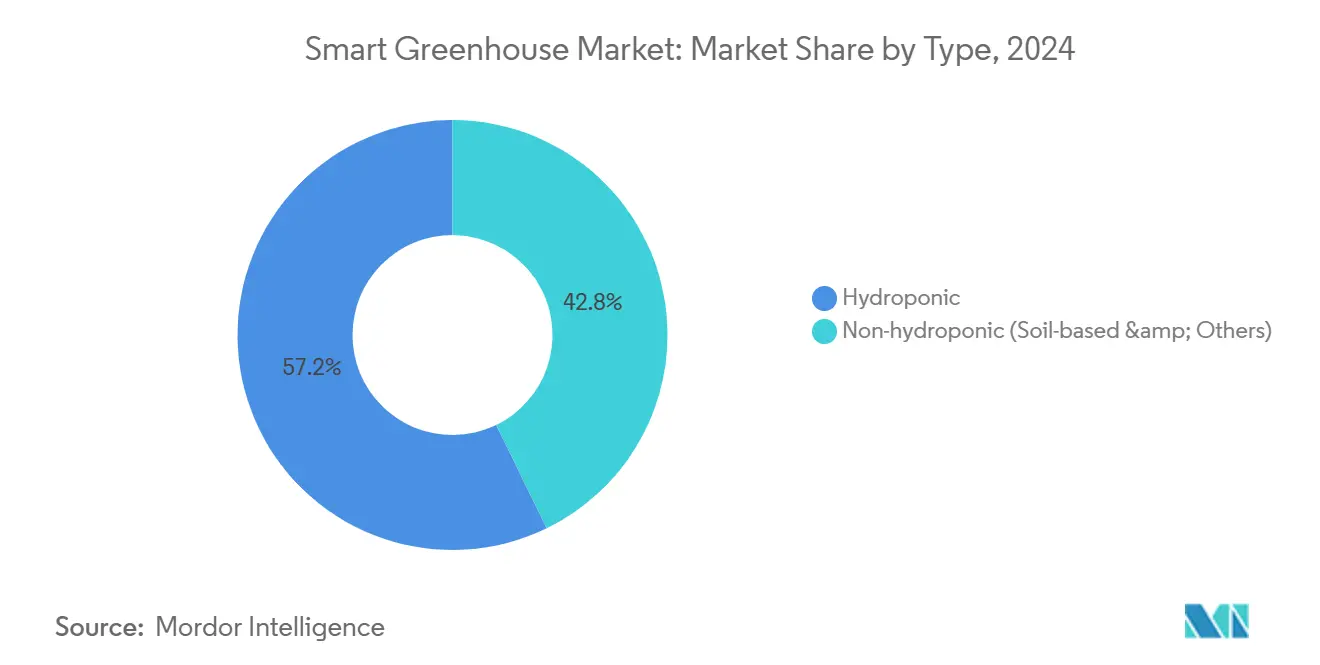
- タイプ別では、水耕栽培が2025年のスマートグリーンハウス市場シェアの57.23%を占め、2031年まで9.79%のCAGRで成長する見込みです。
- 技術別では、制御システムおよびアナリティクスプラットフォームが2031年まで10.31%のCAGRで最も速い成長を示すと予測されています。
- 提供形態別では、ソフトウェア収益がスマートグリーンハウス市場全体のCAGRを上回る10.13%のペースで拡大しています。
- エンドユーザー別では、商業栽培者が2025年のスマートグリーンハウス市場規模の52.31%のシェアを保持しており、都市型・垂直農場は2031年まで9.95%のCAGRで拡大しています。
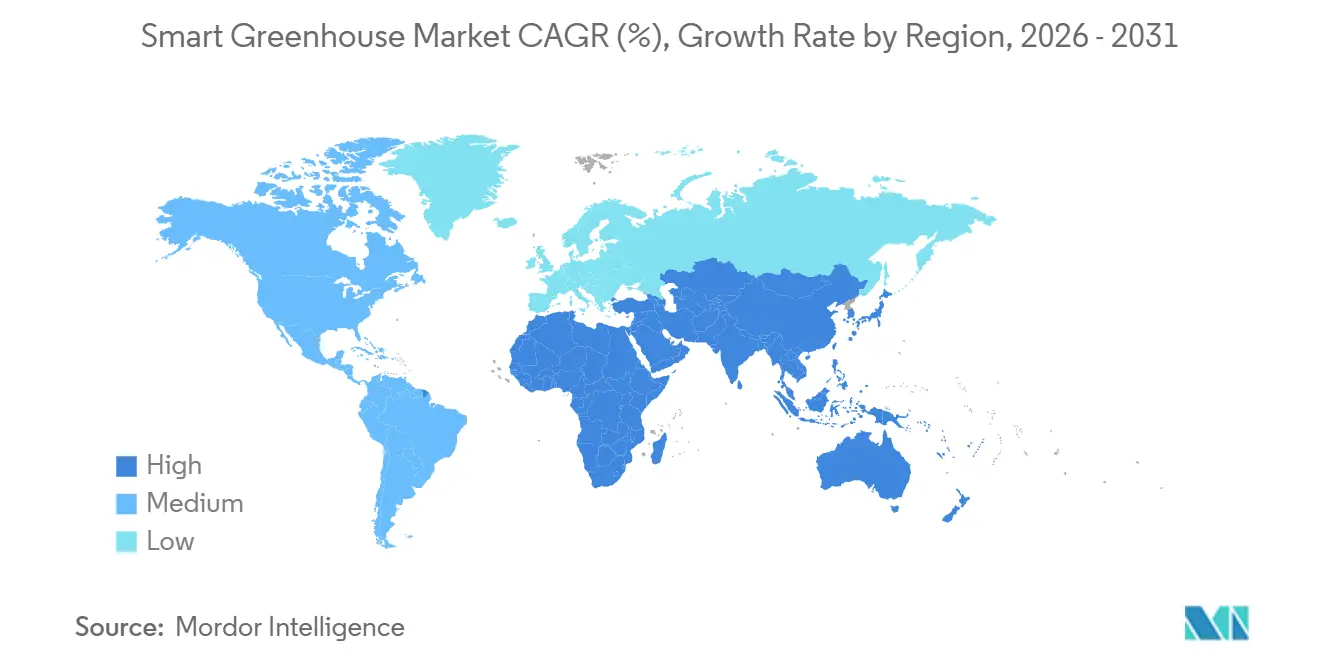
- 地域別では、アジア太平洋地域が2031年まで10.53%のCAGRで成長をリードすると予測されており、北米は2025年に34.79%の収益を占めています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 制御環境農業におけるIoTおよびAIの急速な統合 | +2.10% | グローバル(北米および欧州での早期採用) | 中期(2〜4年) |
| 農薬不使用農産物への需要の高まり | +1.80% | 北米、欧州、アジア太平洋地域の都市部 | 短期(2年以内) |
| 人口増加による食料供給ギャップ | +1.50% | アジア太平洋地域、中東、アフリカ | 長期(4年以上) |
| 都市中心型垂直農場への投資 | +1.30% | アジア太平洋地域、北米の都市回廊 | 中期(2〜4年) |
| 太陽光発電グリーンハウスマイクログリッドによる運営コスト削減 | +1.00% | 中東、オーストラリア、南欧 | 中期(2〜4年) |
| 炭素クレジットプログラムによる制御環境農業効率の報奨 | +0.80% | 欧州、北米、一部のアジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
制御環境農業におけるIoTおよびAIの急速な統合
エッジ処理されたセンサーデータにより、1分未満の気候調整が可能となり、作物ストレスの発生と労働投入量が大幅に削減されています。2025年から稼働しているArgus Control SystemsのAxiaプラットフォームは、オンプレミスアナリティクスがネットワーク遅延とエネルギーピークを低減する方法を実証しています。[1]Argus Control Systems、「Axiaプラットフォーム」、arguscontrols.com Privaのコネクテッドインストールは2025年末までに500の商業サイトを超え、気象予測と液肥灌漑アルゴリズムを組み合わせて水使用量を30%削減しています。[2]Priva、「コネクテッドプラットフォーム」、priva.com 国際エネルギー機関は、2025年の評価においてAI駆動の最適化による温室効果ガスエネルギー削減効果を15〜25%と定量化しました。これらの成果は、サイバーセキュリティ意識の高まりとともに到来しており、IEEEの2025年の研究では、暗号化されていないセンサーゲートウェイが増大するリスクベクターとして指摘されています。栽培者は現在、運用技術ネットワークをセグメント化し、ISO 27001管理策を採用することで、データ中心プラットフォームの長期的な魅力を高めています。
農薬不使用農産物への需要の高まり
米国、ドイツ、フランスの小売バイヤーは、残留農薬検査の適用範囲が拡大するにつれて農薬不使用認証を優先しています。制御環境農業は土壌由来の病原体をほぼ完全に排除でき、2030年までに化学農薬の使用を半減させるという欧州連合の義務と一致しています。[3]欧州委員会、「農薬の持続可能な使用に関する指令」、europa.eu 国連食糧農業機関は、2024年の技術ノートにおいて、水耕栽培のレタス、トマト、イチゴ作物の農薬プロファイルがほぼゼロであることを確認しました。スーパーマーケットは、グリーンハウス野菜をプレミアム品として位置づけることでカテゴリーマージンを改善し、露地栽培品と比較して20〜40%の価格上昇を実現しています。農産物直売市場が少ない都市部では、この傾向がさらに加速し、より広範なインフレ圧力にもかかわらずプレミアム弾力性を維持しています。
人口増加による食料供給ギャップ
国連の予測では、2050年までに世界人口が97億人に達する一方、一人当たりの耕作可能地は縮小しています。ワーヘニンゲン大学は、水耕栽培グリーンハウスの1ヘクタールが露地栽培の最大20倍のレタス収量をもたらすことを示しました。水資源が乏しい地域の政府はそれに応じて対応しており、アラブ首長国連邦は2025年に2億7,200万米ドルを動員し、2030年までに国内野菜自給率30%を目標とした海水淡水化統合グリーンハウスを支援しています。同様の供給ギャップへの懸念が、収穫後損失が依然として高いサウジアラビアやインドでの投資を促進しています。
都市中心型垂直農場への投資
都市行政は、屋上および倉庫農場を輸送排出量を最大70%削減する気候変動に強靭なインフラとして位置づけています。日本はすでに東京と大阪周辺に400以上の植物工場を運営しており、コンビニエンスストアに当日収穫のレタスを供給しています。SignifyのGrowWise研究施設は2025年に2.5 µmol J⁻¹のLED効率向上を検証し、電力コストが高い市場での垂直農場のグリッドパリティ達成を支援しています。シンガポールとサンフランシスコの自治体ゾーニングインセンティブは、未活用の工業用不動産の転換を合理化していますが、高い設備投資額が大規模プロジェクトを資本力のあるスポンサーに限定しています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマート施設の高い初期設備投資 | -1.20% | グローバル(特に新興市場で深刻) | 短期(2年以内) |
| グリーンハウス自動化人材の不足 | -0.90% | 北米、欧州、アジア太平洋地域 | 中期(2〜4年) |
| オフグリッドシステム向けバッテリー供給の不安定性 | -0.50% | 中東、アフリカ、遠隔地域 | 中期(2〜4年) |
| エッジデバイスのサイバーセキュリティ脆弱性 | -0.40% | グローバル(ITインフラが脆弱な市場でリスクが高い) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スマート施設の高い初期設備投資
完全自動化されたスマートグリーンハウスは、HVAC、LED、液肥灌漑、アナリティクスを含めると1平方メートルあたり最大1,500米ドルのコストがかかります。新興市場では回収期間が7年を超えるため、従来の貸し手は躊躇しています。国際金融公社はリースから所有への契約と収益分配構造を代替手段として強調しましたが、支援的な法的枠組みは依然として不均一であると指摘しています。エネルギー強度がさらなる不確実性を加えており、温帯地域の1ヘクタールは年間300 MWhを消費する可能性があり、栽培者を不安定な料金制度にさらしています。
グリーンハウス自動化人材の不足
現代の施設では、園芸、ネットワーキング、データサイエンスに精通した技術者が必要とされますが、このようなスキルの組み合わせは依然として希少です。オランダの雇用主は2025年にこのようなプロファイルに対して25%の欠員率を報告しており、ワーヘニンゲン大学は需要に追いつけていない2年間の職業訓練コースを開設しました。北米のコミュニティカレッジは2025年に認定プログラムを開始しましたが、データセンター部門への卒業生の移動が定着率を低下させています。ベンダーはリモート診断を提供するケースが増えていますが、その際に運営費が10〜15%増加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
水不足の深刻化に伴い水耕栽培が優位水耕栽培構成は2025年のスマートグリーンハウス市場シェアの57.23%を占め、砂漠地帯および地中海性気候において灌漑水の最大90%を再利用できる能力を反映しています。水耕栽培システムのスマートグリーンハウス市場規模は、中東および南欧の補助金を背景に2031年まで9.79%のCAGRで拡大すると予測されています。Netafimは2025年末までに世界で12,000ヘクタールの水耕栽培展開を報告しており、水コストが1立方メートルあたり2米ドルを超えるアラブ首長国連邦での採用が特に急速です。土壌ベースおよびハイブリッドモデルは、土壌微生物群を分析する有機認証農場や研究機関で継続して使用されていますが、手作業による除草と病害虫管理のコストが高くなります。根を栄養ミストに浮かせるエアロポニクスは、さらに25%の節水を約束しますが、機器の複雑さと高い電力消費のためにニッチな存在にとどまっています。
水耕栽培の採用は規制負担の軽減からも恩恵を受けています。欧州連合の農薬持続可能な使用指令の下、閉ループ栄養システムは土壌栽培と比較して簡略化された報告義務を享受し、コンプライアンスコストを削減しています。並行して、エアロポニクスおよびアクアポニクスのスタートアップに向けられたベンチャーキャピタルは2025年に2億米ドルを超え、水中心の形式が高密度都市生産の次の波を支えるという投資家の信頼を示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


技術別:
データが差別化要因となる中で制御システムが急成長LED育成ライトは2025年の技術収益の38.56%を占めましたが、2031年までの最も強い成長は制御システムおよびアナリティクスプラットフォームから生まれ、10.31%のCAGRが予測されています。栽培者が病害虫調査、気象予測、エネルギー管理をデジタル化するにつれて、意思決定支援ソフトウェアに関連するスマートグリーンハウス市場規模が拡大しています。PrivaのBlue IDコントローラーは、気候センサー、液肥灌漑ポンプ、スマートメーターを単一のダッシュボードで連携させ、オランダの試験で病害関連の作物損失を18%削減しました。一方、Signifyの調整可能スペクトルLEDはワーヘニンゲン大学のテストでトマト収量を12%向上させ、ハードウェアの継続的だが漸進的な影響を示しています。移植および収穫用ロボティクスはパイロット段階にとどまっていますが、ロボット1台あたりのコストが45,000米ドルを下回れば労働コスト削減が期待されます。
収束するトレンドとして、栽培者がMQTTやOPC-UAなどの標準化された通信プロトコルを採用しており、これにより異種センサー、HVACドライブ、照明アレイのプラグアンドプレイ統合が可能になっています。相互運用性が高まるにつれて、競争優位は個々のコンポーネントから完全なデータループの一貫性へとシフトし、堅牢なアナリティクスツールへのプレミアムが強化されています。
提供形態別:
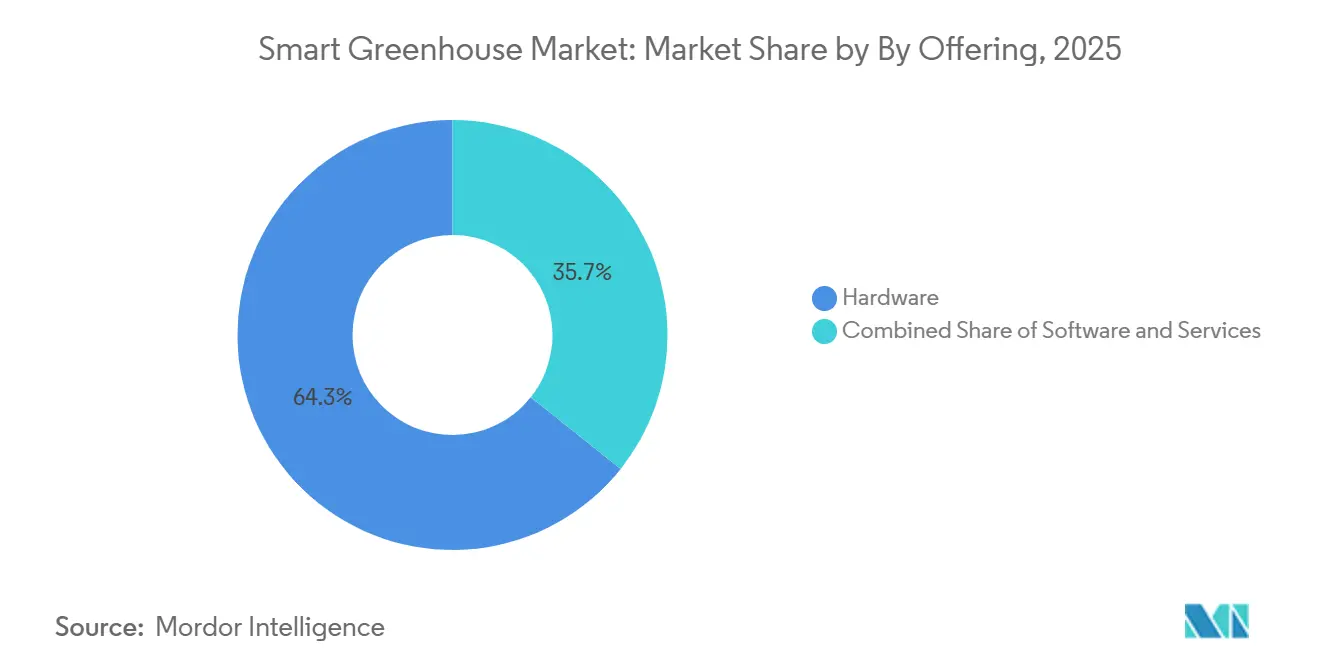
栽培者が予測的インサイトを求める中でソフトウェアが台頭ハードウェアは2025年に収益の64.29%を維持しましたが、ソフトウェアは予測収量モデルとリソース最適化ツールに牽引されて10.13%のペースで拡大しています。MotorleafのAIプラットフォームは葉物野菜の収穫タイミングを95%の精度で予測し、栽培者が労働力とフルフィルメントスロットを調整しながら廃棄物を削減するのを支援しています。Autogrowのサブスクリプションバンドルは設備投資を複数年の運営予算に分散させており、この構造はセンサーおよびLEDベンダーによってますます模倣されています。
栽培者がキャリブレーション、ファームウェアアップデート、コンプライアンス報告をアウトソーシングするにつれて、サービス収益も同様のペースを維持しています。データ協同組合が出現しており、匿名化されたデータセットが機械学習モデルに供給され、目視症状が現れる数日前に病害虫の発生を検出しています。特に欧州では、栽培者が所有権と許可された使用法を列挙する明確な契約条項を要求しており、データ主権に関する懸念が続いています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
商業的優位の中で都市型農場が加速オランダ、カナダ、カリフォルニアの大規模商業栽培者は2025年収益の52.31%を支配し、小売業者に年間を通じて安定したトマトとピーマンの量を供給しています。その規模は固定費を吸収し、コジェネレーション協定を通じてエネルギー割引を確保しています。研究機関は収益面では小規模ですが、商業的実践に普及する自律栽培技術を検証しています。
都市型・垂直農場に関連するスマートグリーンハウス市場規模は、シンガポールの30バイ30アジェンダとソウル、東京、ニューヨーク全体の自治体補助金に支えられて9.95%のCAGRで上昇する見込みです。空き倉庫の転換は土地不足を緩和しますが、夏の熱波時に450 W m⁻²を超える冷却負荷をもたらし、マージンを保護するためにトリジェネレーションまたは廃熱回収ソリューションが必要となります。
地域分析
アジア太平洋スマートグリーンハウス市場
アジア太平洋地域は、2031年に向けて10.53%のCAGRでグローバル拡大を牽引する見込みであり、中国の都市近郊スマートグリーンハウス向け100 ビリオン 人民元補助金プログラムによって推進されている。日本は首都圏内に立地する植物工場を通じて国内レタス需要の15%を供給しており、インドは国家園芸ミッションを通じてポリハウスの高度化を奨励している。
北米スマートグリーンハウス市場
2025年に34.79%の収益シェアを占める北米は、大麻合法化および地元産野菜に対する消費者の嗜好から恩恵を受けている。米国農務省は、2022年から2025年にかけて管理環境農業の作付面積が18%増加したことを記録している。カナダの5,000万カナダドル(3,700万米ドル)グリーンハウス・イノベーション・ファンドは、2030年までに天然ガス使用量を25%削減することを目的とした熱回収改修工事を支援している。
欧州・中東・アフリカおよび南米スマートグリーンハウス市場
欧州の成熟したサプライチェーンはオランダを中心としており、同国は2024年に92 ビリオン ユーロ(101 ビリオン 米ドル)相当の温室産品を輸出した。2025年以降のエネルギー価格の変動が、地熱井戸および蓄熱帯水層の導入を加速させた。南米の成長は緩やかであり、不規則な降雨に対処するブラジルおよびアルゼンチンのオペレーターが牽引している。中東・アフリカは規模こそ小さいものの戦略的に重要であり、サウジアラビアの国家農業技術センターは、農産物1キログラム当たりの水使用量を5リットル未満に抑えることを目的とした太陽光脱塩温室のパイロット事業を実施している。
規制環境
スマート温室の導入は、農業政策、建築物のエネルギー基準、デジタルトレーサビリティ規則の交差点に位置することが増えている。欧州連合では、持続可能性および報告要件がインセンティブとともに強化されている。規則(EU)2024/1468は2024年5月にCAP戦略計画の柔軟性を更新し、2026年1月からEUの農場は化学農薬および肥料使用に関する電子記録保持要件に直面することになり、これは監査可能なログを生成できる相互運用可能な制御ソフトウェアを優位に位置付ける。
エネルギーおよび貿易コンプライアンスも、環境制御施設向けにより設計特化型になりつつある。カリフォルニア州では、2026年4月にAB 2200が提出され、2022年カリフォルニア州エネルギー法典のもとで特定の温室グレージング方式(サーマルカーテンを併用した単板窓)に対する適用除外の道筋を設けた。カリフォルニア・エネルギー委員会のTitle 24プロセスも2026年3月、2028年法典サイクルにおける空調温室のコンプライアンス経路案を進めた。貿易・規格面では、インド(農業農民福祉省)が2026年7月、輸入されるスマート温室のターンキー設備をBIS IS 17622:2025の強制認証から免除し、自己宣言および第三者試験報告書への移行を進めた。ISOもデータ駆動型農食品システムのためにISO/TC 347を設立し、スマート農業ソリューションにおける相互運用性とデータ管理に関する期待をより制度化する方向を示している。
競争環境
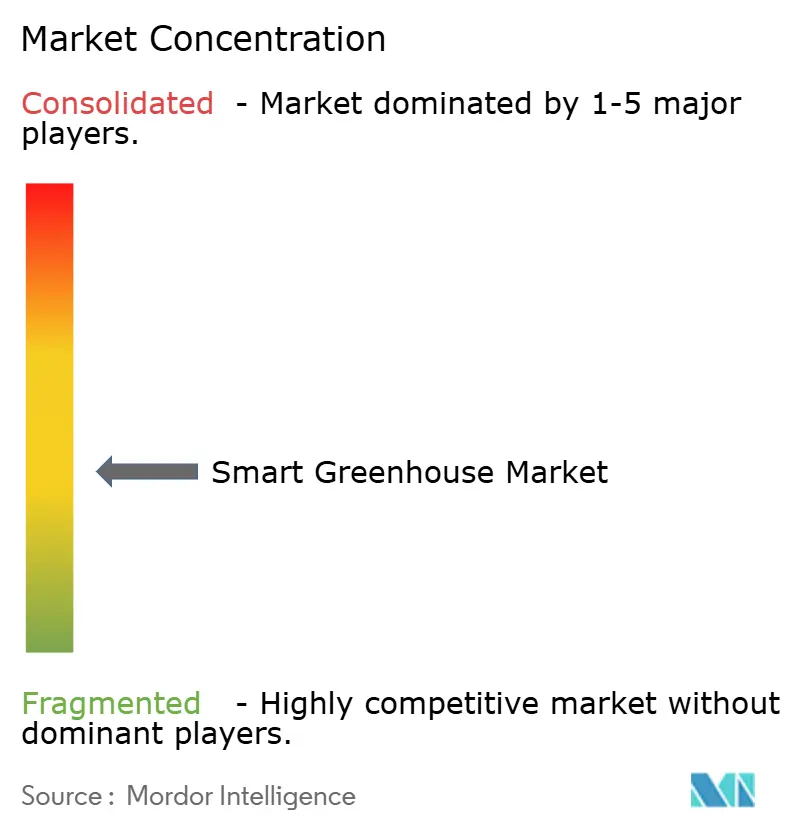
スマートグリーンハウス市場は中程度に分散しており、単一のベンダーが収益の10%を超えるシェアを持つことはありません。Priva、Kubo、Certhonなどのフルサービスインテグレーターは、複数ヘクタールの規模にわたる設計、建設、試運転をカバーするターンキープロジェクト実行で競争しています。LED照明のSignifyや精密灌漑のNetafimなどのコンポーネント専門企業は幅広くパートナーシップを結び、競合インテグレーターの設計図にモジュールを組み込んで下流への波及効果を最大化しています。ソフトウェアファーストの参入企業であるMotorleaf、Autogrowなどは、スイッチングコストを低下させる予測アナリティクスとサブスクリプションモデルで差別化しています。
特許活動は技術競争を裏付けています。Argus Control Systemsは2024〜2025年にかけて、変動する気候においてHVACエネルギーを最大18%削減するエッジベースアルゴリズムをカバーする4件の特許を申請しました。Signifyの遠赤色LED研究は観賞用作物のサイクルを10日短縮し、資本回転率を改善する画期的な成果をもたらしました。資金調達のイノベーションは比較的初期段階ですが、ベンダーは作物収量またはエネルギー節約に返済を連動させるリースから所有への契約とパフォーマンスベースの契約を試験的に導入しています。コンプライアンス基準は厳格化しており、北米のHVACコントローラーにはUL認証が前提条件であり、欧州ではCEマーキングが引き続き義務付けられています。
サプライチェーンのセキュリティが戦略的課題として浮上しています。2024〜2025年の半導体不足によりセンサーの出荷が遅延し、インテグレーターは在庫を事前確保し、マルチベンダーコンポーネント向けに基板を再設計することを余儀なくされました。2025年にArgusが展開したサイバーセキュリティモジュールはデバイストラフィックを暗号化し、アグロテックポリシーを引き受ける前にネットワークセグメンテーションの証拠を要求する保険引受業者の要件を満たしています。
スマートグリーンハウス産業リーダー
Heliospectra AB
Prospiant, Inc.
Cultivar Greenhouse Ltd
Kubo Greenhouse Projects B.V.
Certhon Group
- *免責事項:主要選手の並び順不同
スマートグリーンハウス市場
- Heliospectra AB
- Prospiant Inc.
- Cultivar Greenhouse Ltd
- Kubo Greenhouse Projects BV
- Certhon Group
- Argus Control Systems Ltd
- Netafim Ltd
- Sensaphone Inc.
- Luiten Greenhouses
- Agra Tech Inc.
- Greenhouse Megastore (BFG Supply)
- Logiqs B.V.
- Priva Holding BV
- Nexus Corporation
- Greentech Agro LLC
- Ridder Group
- Motorleaf
- Autogrow Systems Ltd
- Signify N.V.
- LumiGrow Inc.

市場機会と将来展望
食料安全保障主導の大規模建設とレトロフィット計画は、ターンキー自動化、エネルギー最適化気候制御、統合水管理ソリューションに新たな余地を生み出している。2026年の2件のプロジェクト発表は、現在の投資規模を示している。Alpine GreenとVan der Hoevenは、Signifyの照明技術を使用したメキシコ・ヌエボレオン州ガレアナにおける2億米ドルの自動温室プロジェクトを発表し、KUBOはAmtar Al Khair Agricultural Crops Companyとともに、サウジアラビア・ジザーンで50ヘクタールのハイテク温室と熱帯果実施設を建設する1.6億米ドルのプロジェクトを開始した。
これらのプロジェクトは、温室構造、LED照明、施肥灌漑、HVAC、ソフトウェアを組み合わせたエンドツーエンドの提案への需要を強化している。また、複数拠点にわたる立ち上げ、トレーニング、継続的な遠隔運用を支援するサプライヤーの機会も拡大している。事業者が単一施設の最適化からフリート単位の制御・コンプライアンス報告に移行するにつれ、標準化とデータ層の相互運用性がより中心的な課題となっている。スマート温室サービスフレームワークおよびデータモデルに関するITU-T勧告(Y.4466、Y.4495、Y.4606を含む)は、相互運用可能なプラットフォームを構築する際にベンダーが整合させられる参照アーキテクチャを提供する。同時に、TNOはHortivation財団とともにCommon Greenhouse Ontologyを開発しており、データ駆動型栽培およびロボットとシステム間の通信のための共通デジタル言語を提供し、統合サービス、ベンダーニュートラルなコネクタ(MQTT/OPC-UA整合の導入)、および温室運用技術ネットワーク向けのセキュリティ・バイ・デザインのアップグレードを支援している。
Recent Industry Developments in スマートグリーンハウス市場
- 2026年4月:Heliospectra ABは2026年1月から3月期の四半期報告書を公表し、環境制御照明および関連するスマート栽培ソリューションにおける事業上の優先事項について市場を更新した。定期的な報告と開示された注力分野は、照明と制御がソフトウェアおよびサービスとますますバンドルされる市場において、顧客の調達信頼度やパートナーのロードマップに影響を与える。
- 2026年2月:Prospiantはカナダ・キングズビル拠点に新部門を開設し、環境制御農業プロジェクトを支援するための運用能力を拡大した。地域能力の追加は、自動化、気候システム、統合作業に関する現地対応を求める北米の温室事業者への提供およびサービス範囲を強化する。
- 2025年8月:KUBO Greenhouse Projects B.V.は、そのUltra-Clima温室でのトマト栽培が従来のヴェンロ型温室に比べてCO2排出量を25.4%削減することを示すISO検証済みの声明を取得した。この検証は温室設計選択における低炭素ポジショニングを支え、エネルギー効率および排出報告要件に関連するアップグレードのビジネスケースを強化する。


スマートグリーンハウス市場 レポートの範囲と調査方法論
市場定義と範囲
本調査において、スマート温室市場とは、気候制御、灌漑スケジューリング、養液供給など、作物生育条件を監視・自動化するための接続されたハードウェアおよびソフトウェアを使用する温室運営から生じる収益を意味する。
範囲の除外:本市場規模には、自動化された温室システムとして運用されない家庭用ホビー温室および単機能の遮光ハウスは含まれない。
セグメンテーション概要
- タイプ別
- 水耕栽培
- 非水耕栽培(土壌ベースおよびその他)
- 技術別
- LED育成ライト
- HVACおよび気候制御
- マテリアルハンドリングおよびロボティクス
- 制御システムおよびアナリティクスプラットフォーム
- その他の技術
- 提供形態別
- ハードウェア
- ソフトウェア
- サービス(統合、保守、トレーニング)
- エンドユーザー別
- 商業栽培者
- 研究・学術機関
- 小売・コミュニティガーデン
- 都市型・垂直農場
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは基本的な需給の文脈を設定するために使用され、モデルは販売実績のみではなく観測可能な温室活動から出発する。USDAおよび経済研究局の発表、FAOの農業データセット、Eurostatの統計、および可能な場合は環境制御農業関連機器の税関貿易統計などの公的資料に依拠した。
これに加え、企業年次報告書、投資家向け説明資料、製品カタログ、報道内容を確認し、スマート温室ソリューションとして通常販売される内容や、価格がどのように構成されているか(ハードウェアとソフトウェア・サービス)を把握した。特許データベースも、センサー、気候システム、制御分野における技術方向性の妥当性確認に使用し、輸出入の出荷レベルデータベースは、選定された機器ファミリーの貿易関連ボリューム信号の検証に役立った。掲載した情報源は網羅的ではなく、データ収集、検証、明確化のために追加の公的資料および有料資料も使用した。
一次インタビューおよび調査
一次インタビューおよび調査は、公開資料からの確認が難しい前提、特に自動化の導入率、典型的な更新サイクル、ソフトウェアが別売りかバンドルされているかについて検証するために使用された。米大陸、EMEA、APACにわたるソリューションプロバイダー、インテグレーター、温室事業者、チャネル関係者のバランスの取れた組み合わせと対話し、後にモデルの地域別収益配分を導く地域別導入差異や価格分散を把握した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):19% | APAC:41% |
| ミッドティア:47% | 機能・部門リーダー:31% | EMEA:33% |
| 小規模プレーヤー:19% | マネージャー:50% | 米大陸:26% |
市場規模算定と予測
中核となる規模算定は、地域別の商業温室活動から出発し、スマート技術の浸透率を適用して対象収益を再構築するトップダウン方式の需要プール構築を用いている。需要プールが設定された後、典型的なシステム構成を用いて価格を適用し、導入をどのように市場価値に変換するかを決定する。
モデルを現実に結び付けるため、結果は選択的なボトムアップ近似によって裏付けられる。例として、センサー・制御スタック、LED栽培用照明パッケージ、HVAC・換気自動化、灌漑・施肥コントローラーの平均販売価格をサンプリングし、妥当な導入台数を乗じる方法がある。ギャップが生じる場合、例えば公開データが温室自動化を広範なアグテックから区別していない場合、チャネルからのフィードバックや事業者の購買パターンを用いて前提を調整する。
追跡する主要な入力には、環境制御生産下にある温室面積、接続監視・遠隔制御の導入状況、典型的なレトロフィットと新設の比率、ハードウェアの更新サイクル、ソフトウェアのサブスクリプションまたはサービス付帯率が含まれる。予測に関しては、導入がエネルギー価格、水制約、地域のインセンティブによって急速に変化しうるため、シナリオ分析を使用し、シナリオの経路は年次カーブを確定する前に専門家の見解と照合される。
データ検証と更新サイクル
モデルの出力は、温室拡大指標、機器貿易の方向性、公開資料から報告される受注動向など、独立した信号と照合され、承認前に差異が検証される。数値が過大に見える場合、その要因となったドライバーを再確認し、浸透率や価格設定が主な原因と考えられる場合は情報源に再度連絡して前提を確認する。
発表前には、定義、単位変換、地域集計が一貫するよう、複数段階のアナリストレビューを経る。報告書は毎年更新され、エネルギーコストの急激な変動、新たな補助金制度、主要な技術価格の変動など重大な事象が発生した場合には中間更新が行われる。提供直前には最新の見直しを行い、クライアントが最新の情報を得られるようにする。
Mordor Intelligenceのスマート温室市場規模と他の公表推計値との比較
スマート温室に関する公表市場数値は大きく異なることがあり、これは各チームが異なる収益項目を計上し、異なる基準年から出発し、ハードウェアとソフトウェアに異なる価格推移を適用しているためである。地域の取り扱いも重要であり、導入率や平均システム規模は地域によって大きく異なる。
家庭用ホビー温室および単機能の遮光ハウスはMordor Intelligenceの調査範囲外であり、それだけでも軽度に自動化された構造物を含む推計値と比較して総額が圧縮される可能性がある。その他の差異は通常、ソフトウェアのサブスクリプションや導入後のサービスが計上されているかどうか、レトロフィットサイクルのタイミング、通貨換算が単年平均か複数年平均化手法を使用しているかによって生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.23 B (2026) | |
| グローバル調査出版社A | USD 6.59 B (2026) | より広範なスマート農業様式の定義を用いており、関連する環境制御およびソリューション収益を総額に含める可能性があり、同一年における計上対象収益プールを増加させる。 |
| 貿易発表B | USD 1.96 B (2024) | 異なる基準年および予測期間が使用されており、公開概要ではシステム収益とサービスに何が含まれるかが明確にされておらず、同等の範囲に変換すると総額が変動する可能性がある。 |
この比較は、その差異が主に何をスマート温室ソリューションとして計上するか、また年次と価格設定を地域間でどのように整合させるかによって説明されることを示している。範囲が一貫して保たれ、各ドライバーが観測可能な温室活動および導入率に紐付けられる場合、結果として得られる市場規模はより追跡・再現しやすくなる。


レポートで回答される主要な質問
2026年のスマートグリーンハウス市場の規模はどのくらいですか?
スマートグリーンハウス市場規模は2026年に22億3,000万米ドルです。
2031年までの予測成長率はどのくらいですか?
市場は8.67%のCAGRで拡大し、2031年までに33億8,000万米ドルに達すると予測されています。
最も速く成長している技術セグメントはどれですか?
制御システムおよびアナリティクスプラットフォームが10.31%のCAGRを達成し、カテゴリー内で最も速い成長を示す見込みです。
水耕栽培システムが好まれる理由は何ですか?
水耕栽培は栄養素を循環させ、水使用量を最大90%削減し、2025年のスマートグリーンハウス市場シェアの57.23%を占めています。
将来の成長をリードする地域はどこですか?
アジア太平洋地域は中国、日本、インドの補助金を背景に10.53%のCAGRで成長すると予測されています。
主な採用障壁は何ですか?
完全自動化施設の1平方メートルあたり最大1,500米ドルという高い設備投資額が主要な制約として残っています。
最終更新日:



