
ティッシュペーパー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 23.20 十億米ドル |
| 市場規模 (2031) | 30.01 十億米ドル |
| 成長率 (2026 - 2031) | 5.29 % |
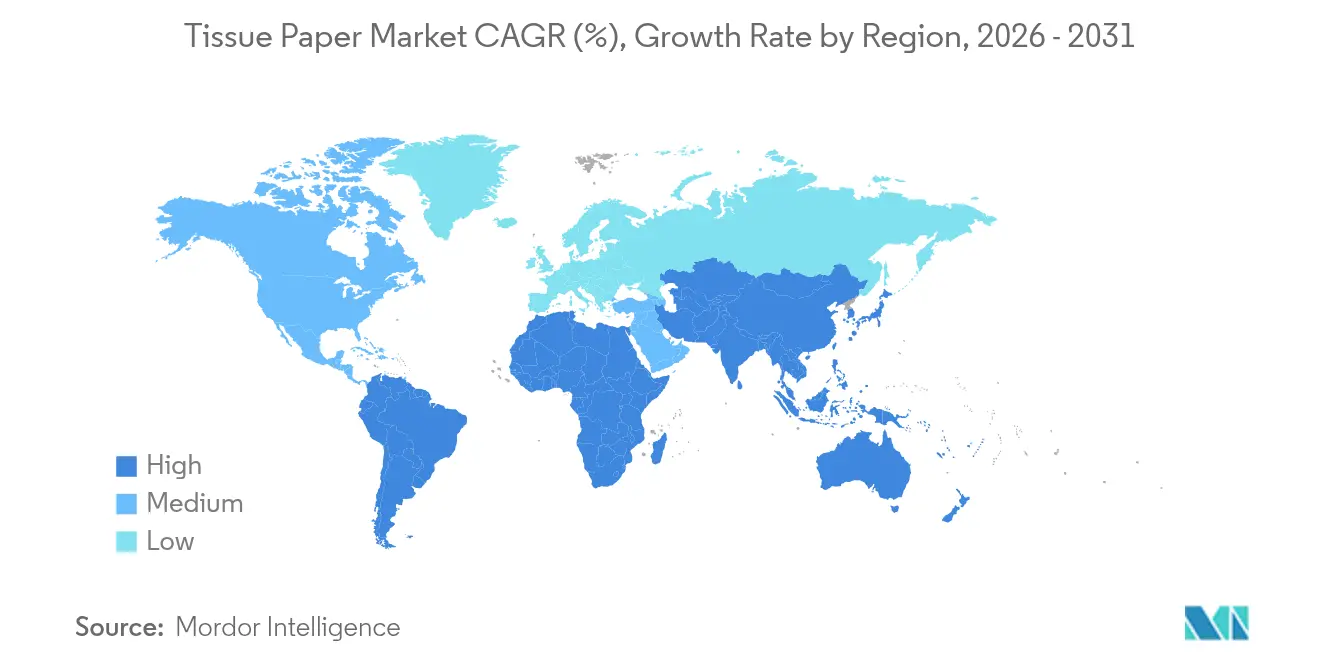
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
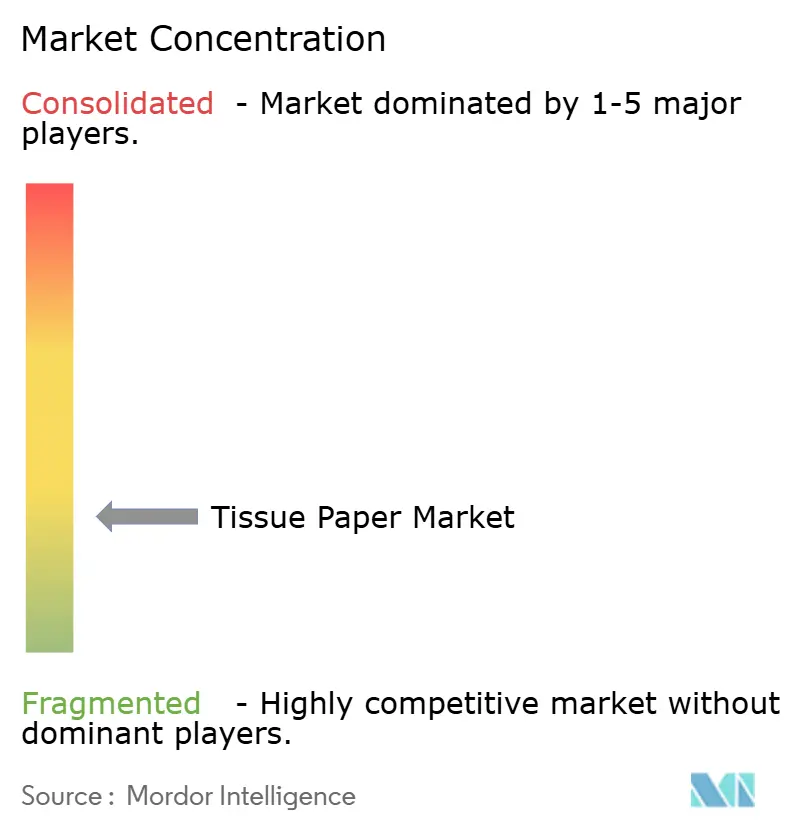
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるティッシュペーパー市場分析
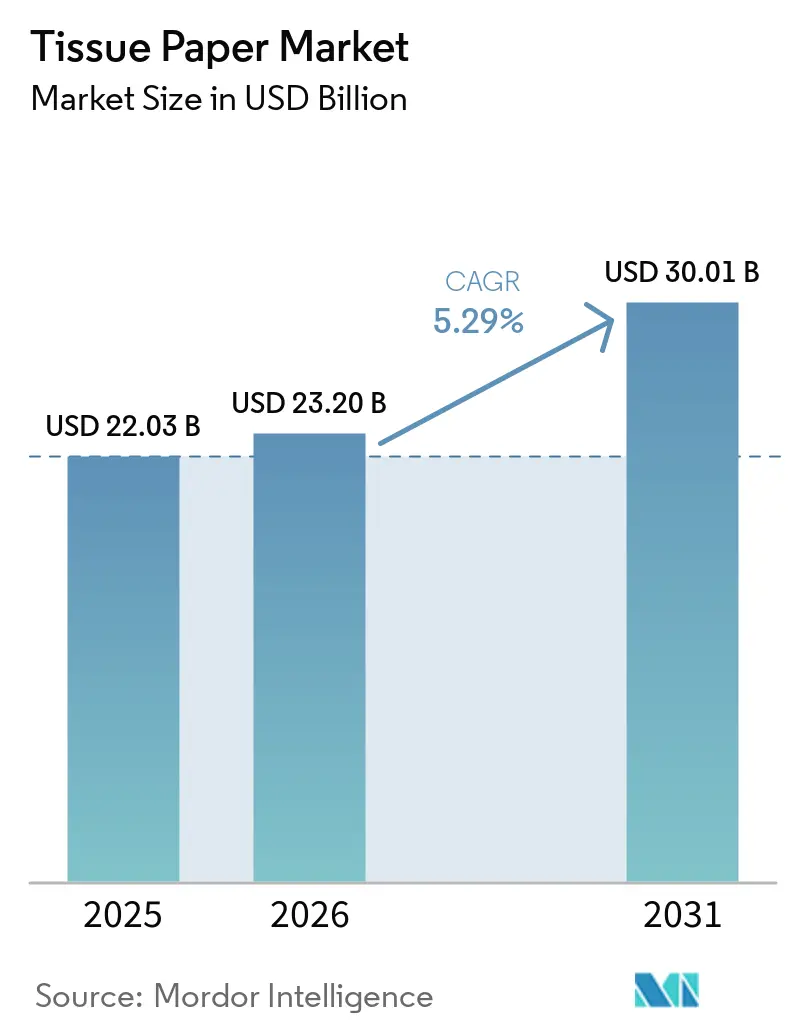
世界のティッシュペーパー市場は2025年に220億3,000万米ドルと評価され、2026年の230億2,000万米ドルから2031年には300億1,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.29%です。この拡大は、ティッシュペーパー市場が繊維およびエネルギーコストの上昇を吸収しながら消費者需要を維持する能力を示しています。大規模な垂直統合型製紙工場は、2024年以降に新設能力および買収に30億米ドル超を投じており、長期的な安定消費への信頼を裏付けています。北米の生産者は、手作業を85%削減するスルーエアドライド(TAD)技術を用いてラインを近代化しており、アジア太平洋地域のコンバーターは都市部の衛生ニーズに対応するためにリサイクル繊維グレードを拡大しています。EUの包装・包装廃棄物規則(PPWR)からEUの森林破壊規制(EUDR)に至る規制上の圧力は、調達・包装戦略を再構築しつつも、認証済みでトレーサビリティのある製品のニッチ市場を生み出しています。需要面では、オフィス・学校・ホレカ施設の営業再開が業務用チャネルを押し上げ、より利益率の高いタオルおよびナプキン形態へのミックスシフトをもたらしています。
レポートの主なポイント
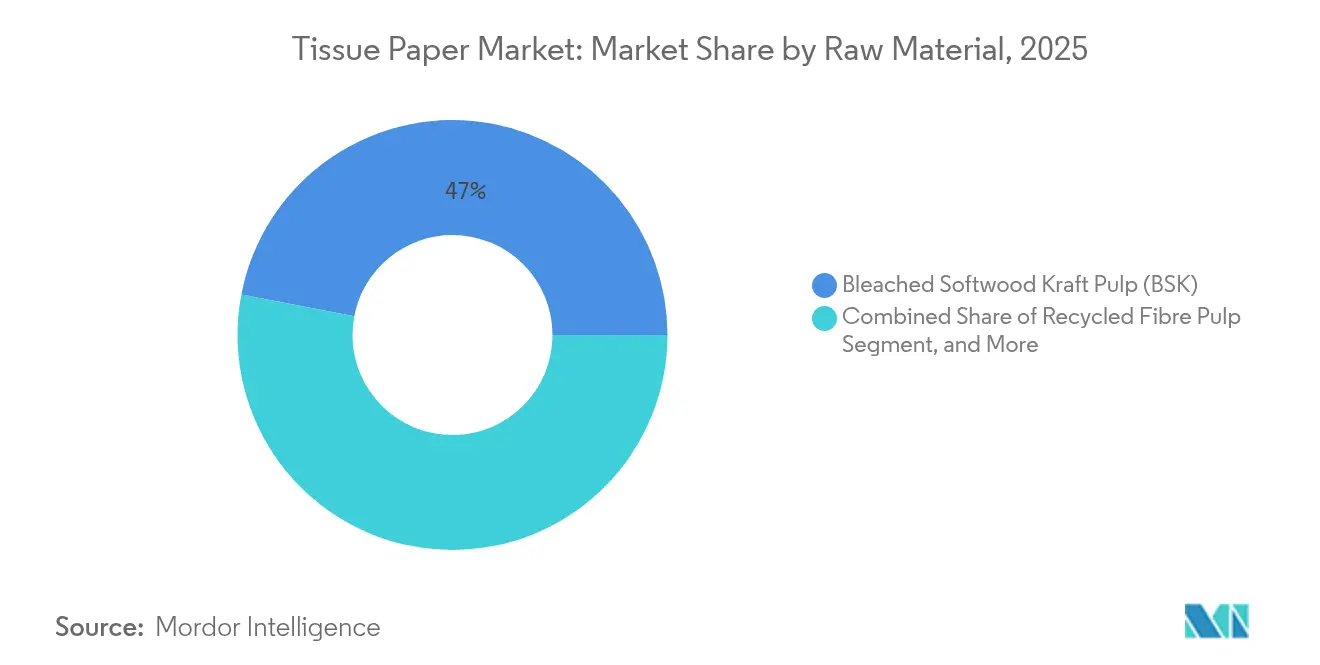
- 原材料別では、晒針葉樹クラフトパルプが2025年のティッシュペーパー市場シェアの46.98%を占め、一方でリサイクル繊維パルプは2031年までに6.34%のCAGRで拡大する見込みです。
- 製品タイプ別では、トイレットティッシュが2025年のティッシュペーパー市場規模の57.90%を占め、ペーパータオルは2031年まで6.73%のCAGRで伸長しています。
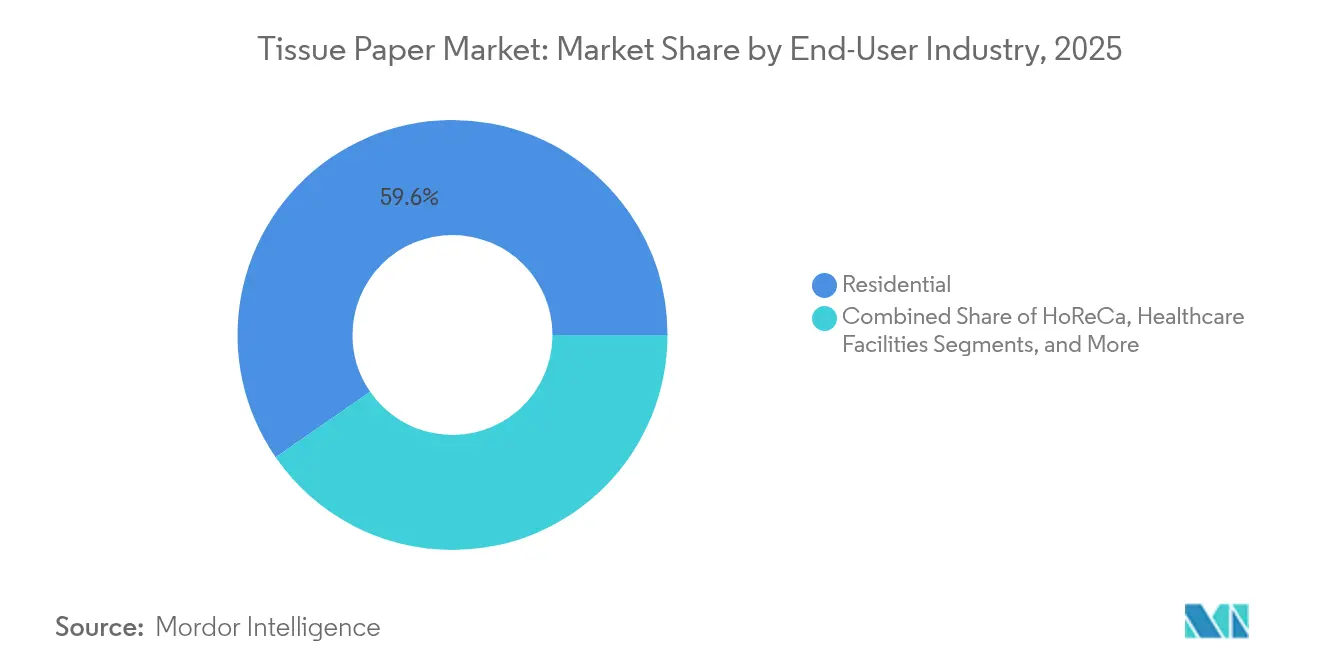
- エンドユーザー別では、住宅セグメントが2025年のティッシュペーパー市場規模の59.62%を占め、オフィスおよび教育機関は2031年まで6.72%のCAGRで拡大しています。
- 流通チャネル別では、オフライン小売が2025年のティッシュペーパー市場シェアの50.68%を支配し、一方でオンライン販売は予測期間中に6.84%のCAGRで拡大しています。
- 地域別では、北米が2025年に37.95%の収益シェアで首位を占め、アジア太平洋地域は2031年まで7.66%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ティッシュペーパー市場の促進要因影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 衛生・公衆衛生支出の増大 | +1.2% | 世界(アジア太平洋地域で最も顕著) | 中期(2~4年) |
| 新型コロナウイルス感染症後の業務用市場の急速な回復 | +0.9% | 北米およびヨーロッパ、アジア太平洋地域への波及 | 短期(2年以内) |
| 大規模垂直統合型製紙工場の設備増強 | +0.8% | 北米およびラテンアメリカ | 長期(4年以上) |
| Eコマース主導のプライベートブランドティッシュの急増 | +0.7% | 北米およびヨーロッパ、都市部アジア太平洋地域での成長 | 中期(2~4年) |
| プラスチックフリー包装の義務化 | +0.4% | ヨーロッパおよび北米、世界的な規制波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
衛生・公衆衛生支出の増大
公衆衛生意識の高まりが、ティッシュ使用量の持続的な増加につながっています。インドのスワッチ・バーラット・ミッションのような国家プログラムは、農村部1億世帯にトイレへのアクセスを提供し、衛生習慣を変え、ティッシュペーパー市場に新たな需要量をもたらしました。[1]M. Dey ら、「インドの清潔化:スコーピングレビュー...」、mdpi.com法人購入者も同様に仕様水準を引き上げており、学校での無作為化試験により、使い捨てウェットティッシュが従来の方法よりも効果的に汚染を低減することが証明され、湿潤強度タオルへの需要が強化されています。医療施設では抗菌シートカバーの普及が進んでおり、このサブカテゴリーは2028年までに6億250万米ドルに達する見込みです。また、2025年に1,170億米ドルと評価される商業清掃サービスは、日常的な紙ベースのプロトコルを採用しています。衛生予算が拡大するにつれ、FSCおよびグリーンシール認証のポートフォリオを持つ生産者が、病院・空港・大学における調達優位性を獲得しています。
新型コロナウイルス感染症後の業務用市場の急速な回復
職場への復帰義務化およびホレカの客足回復により、業務用消費が復活しています。米国では、連邦機関が2025年第1四半期にトイレットペーパーの品切れを報告し、調達の遅れが露呈して緊急契約が発動されました。Lucartなどのヨーロッパのコンバーターはリサイクル繊維から製造した業務用タオルおよびナプキンの強みにより、2024年に7億6,500万ユーロ(8億1,700万米ドル)を売り上げ、チャネルの回復を示しました。総食品廃棄物の27.5%を占めるフードサービス事業者は、清潔な盛り付けをサポートするためにプレミアムナプキンを採用し、1キログラム当たりの全体的な価値を押し上げています。メーカーは施設管理者と連携してスマートディスペンサーを導入し、過剰使用を削減してリアルタイムの補充アラートを提供することで、衛生管理をデータ駆動型のサービス提供へと転換しています。
大規模垂直統合型製紙工場の設備増強
長期サイクルの投資が世界の供給構造を再編しています。UPMが2024年に稼働させたウルグアイの210万トン規模のユーカリパルプ複合工場は、中国のティッシュメーカー向け広葉樹材の供給量を50%以上増加させます。北米では、Georgia-Pacificがウィスコンシン州グリーンベイで5億5,000万米ドルの設備拡張を完了し、ペーパータオル専用のTADラインを追加して手作業の必要性を85%削減しました。同時に、Kimberly-Clarkはオハイオ州ウォーレンの新設工場を含む米国内の新設能力に20億米ドル超を拠出しており、同工場では900人の雇用が創出される予定です。これらのプロジェクトは地域的な供給不足を解消するだけでなく、バイオマスコジェネレーションおよび水リサイクルループを組み込み、スコープ1排出量を削減しています。
Eコマース主導のプライベートブランドティッシュの急増
オンラインプラットフォームは家庭でのティッシュ補充方法を再定義しています。サブスクリプションモデルは数カ月分のまとめ買いを消費者に直送し、需要を平準化するとともに、荷物密度の最適化により配送時の排出量を削減しています。小売業者は、プラスチックフリーの取り組みに沿ったリサイクル可能な紙ベースの断熱梱包材を導入してこの形態を活用しています。英国における持続可能性調査では、78%の消費者が包装の選択において生分解性を重要視していることが示されており、プライベートブランド事業者がリサイクル繊維の組成を積極的にアピールするよう促しています。ブランドメーカーは品質向上で対抗しており、Georgia-PacificはARIAラインを完全リサイクル繊維製の三層製品として再発売し、持続可能性をプレミアムの訴求点として位置付けています。
ティッシュペーパー市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| バージンパルプ価格の変動 | -0.8% | 北米およびヨーロッパ | 短期(2年以内) |
| 森林破壊に対するESGバックラッシュ | -0.6% | ヨーロッパおよび北米、世界のサプライチェーンへの波及 | 中期(2~4年) |
| パンデミック後の海上コンテナ不均衡 | -0.4% | アジア~ヨーロッパおよびトランス太平洋航路 | 短期(2年以内) |
| 低所得経済圏における需要の軟調 | -0.3% | サブサハラアフリカおよび南アジアの一部 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
バージンパルプ価格の変動
北方晒針葉樹クラフトパルプおよびユーカリパルプの急激な変動がティッシュメーカーのマージンを圧迫し、一部の工場では繊維代替試験の加速を余儀なくされています。米国における旧式フラッフパルプラインの閉鎖は供給の不確実性をさらに高め、コンバーターが在庫ヘッジや複数年契約の締結を促しています。広葉樹材の短い繊維長は柔軟性を高めますが、針葉樹材との価格差の拡大はプレミアムバスティッシュにとってコストミックス上の課題を生じさせています。生産者は竹や麦わらを活用して原材料を多様化する試みを行っていますが、大規模な調達可能性はいまだ初期段階にあります。工場の稼働停止計画と調達分析は、収益性を守る上で重要な規律となっています。
森林破壊に対するESGバックラッシュ
2024年12月30日に発効したEUDRは、木材原料の位置情報トレーシングを義務付け、不遵守に対してはEU収益の少なくとも4%に相当する罰金を課します。[2]森林認証プログラム(PEFC)、「EU森林破壊規制ソフトウェア」、pefc.org 企業の5分の1しか強固な森林破壊対策プログラムを持っておらず、対応準備の大きなギャップを示しています。自社所有の植林地を持つ工場は原産地の認証がより容易であるため有利ですが、複数のサードパーティサプライヤーに依存するコンバーターは追加のデューデリジェンス作業に直面しています。Sappiのリリースペーパー部門はすでに必須のデューデリジェンス・ステートメント発行のためのITインフラ構築を進めており、国境をまたぐ出荷に組み込まれた業務上のオーバーヘッドを浮き彫りにしています。[3]Sappi、「リリースペーパーとEU森林破壊規制」、sappi.com
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ティッシュペーパー市場セグメント分析
原材料別:
針葉樹パルプの強みとリサイクル繊維の勢い晒針葉樹クラフトパルプは2025年のティッシュペーパー市場規模の約半分を占めており、高級バスティッシュおよびフェイシャルグレードが求めるプレミアムな強度と吸収性水準を維持しています。しかしリサイクル繊維はEUDR審査とブランドオーナーの循環経済への公約に応えるコンバーターの取り組みにより、6.34%のCAGRで最も速い伸びを見せています。欧州の複数のラインではスルーエアドライド技術を統合し、リサイクルシートをバージン品質に近い柔軟性まで引き上げ、従来の品質格差を縮小しています。竹などの代替繊維のティッシュペーパー市場シェアは一桁台にとどまっていますが、森林破壊フリーを訴求するニッチなエコラベルからの関心を集めています。広葉樹クラフトパルプは多層プライ構造で針葉樹を補完し、原料コストを急増させずに触感を改善しており、高収率ケミサーモメカニカルパルプは廉価帯のナプキンおよび業務用ロールに対応しています。
リサイクル繊維の台頭はブランドオーナーの包装転換とも連動しています。消費財メーカーがプラスチックフリー目標を達成するために紙ベースの包材へシフトするにつれ、使用済み段ボールおよび折り畳み箱ボードの回収率が高まり、ティッシュ原料としての利用可能性が向上しています。脱墨ユニットを増設した工場はこれらの原料を活用し、コスト削減とスコープ3カーボンフットプリントの低減を実現しています。予測期間を通じて、リサイクル原料の浸透がバージンパルプへの依存を緩和し、リスク分散型サプライヤーに強力な交渉力をもたらすと見込まれます。


製品タイプ別:
トイレットティッシュの支配とタオルの上昇バスルームロールは2025年のティッシュペーパー市場において57.90%のシェアを占めており、これは家庭における根強い習慣とパンデミック期の備蓄行動によるものです。それでもなお、ペーパータオルは最も高い成長軌道を示しており、CAGRは6.73%に達しています。これは商業施設における表面清拭基準の高まりと、家庭での布製食器拭きからの代替需要に支えられています。ティッシュペーパー市場におけるティッシュタオルセグメントは、TAD(スルーエアドライ)設備の普及によりさらなる追い風を受けており、プレミアムキッチン向けセグメントで高く評価される柔らかく布のような質感を実現しています。フェイシャルティッシュはローション配合タイプや抗ウイルスタイプを通じて存在感を維持し、ペーパーナプキンはHoReCa(ホテル・レストラン・カフェ)のリニューアル需要の恩恵を受けており、事業者が高級感ある演出のために厚みのあるエンボス加工品へのアップグレードを進めています。特殊ティッシュ、包装紙、インターリービング紙、MG紙は引き続きニッチながら収益性の高いセグメントを形成しており、菓子・アパレル・生鮮食品分野に対応しています。
バスルームティッシュの分野では、各ブランドが消臭コアや生分解性ウェットワイプとの組み合わせを展開し、枚数以外の差別化を図っています。空港やスタジアムにおけるスマートディスペンサーはロール交換のタイミングを最適化し、デジタルダッシュボードと連携することで製品とサービスを融合させています。一方、タオル類はサステナブルな包装への移行が進んでおり、プラスチックフィルムの外装がモールドファイバー製のベリーバンドに置き換えれ、棚上での販促表示を兼ねることで衛生性と環境配慮の二重の価値訴求を強化しています。
エンドユーザー産業別:
住宅の安定と法人の回復家庭消費は依然としてティッシュペーパー市場規模の59.62%を占めており、一人当たり家庭内使用量を押し上げる定着したハイブリッドワークパターンが下支えしています。消費者は三層・香り付きバリアントにグレードアップし、柔軟性とウェルネスを求めて高い単価を受け入れています。しかし、オフィスおよび教育施設は在籍率が正常化するにつれ、6.72%のCAGRと最も速い成長を記録しています。大学は頻度の高い清掃体制を導入しており、ディスペンサー対応ロール形態および抗菌処方が求められています。病院は水洗可能なシートカバーおよび高湿潤強度ウェットティッシュを指定しており、より広い感染予防の義務に対応しています。ホテルおよびレストラン(ホレカ)はブランドの持続可能性ナラティブに合わせてFSC認証タオルおよびナプキンを採用し、大規模な交通拠点は補充作業を抑制するためにジャンボロールシステムを推進しています。
法人顧客はティッシュ・石鹸・消毒剤を総合衛生契約としてバンドル化する傾向を強めており、カテゴリー横断的な能力の戦略的重要性が高まっています。ESGレポーティング(炭素・水・労働面)を提供できるベンダーは入札評価においてより高い評価を受け、チャネルのプロ化をさらに推進しています。
流通チャネル別:
オフラインの存在感とオンラインの成長速度実店舗は2025年のティッシュペーパー市場シェアの50.68%を占めており、即時購入需要とプライベートブランドの棚支配力が背景にあります。食料品チェーンはロイヤルティプログラムを活用してマルチパック促進を強化しており、パントリー在庫積み増しが最高潮に達する祝日前を中心にその傾向が顕著です。6.84%のCAGRで成長するデジタルチャネルは、サブスクリプション補充と大口配送を導入し、生産者の倉庫スループットを平準化しています。Eコマースはフィードバックループも短縮しており、メーカーはリアルタイムのレビューを通じてエンボスパターンの微調整やシート枚数の最適化に活かしています。ラストマイルインフラが整備された市場では、クイックコマースポータルが30分配送を提供し、プレミアムフェイシャルティッシュの増分需要を取り込んでいます。
小売業者はオンラインとオフラインの品揃えを持続可能性アイコンで統一することで影響力を高めています。カーボンニュートラルバッジとリサイクル含有量の開示はウェブストアの検索フィルターとなり、検証可能なインパクト削減を文書化できるブランドへのトラフィックを誘導しています。工場にとって、完璧なOTIF(オンタイム・インフル)パフォーマンスとデータリッチなデジタルアセット(3Dパックレンダリング、QRリンクのトレーサビリティ)は、バナー掲載を確保するための最低条件になりつつあります。
地域分析
北米ティッシュペーパー市場
北米は世界収益の37.95%を占めており、一人当たりの高い使用量と統合プレイヤー間の統合効果を反映しています。キンバリー・クラークの20億米ドルの設備拡張やジョージア・パシフィックのグリーンベイ完全自動化ラインなど、最近の主要投資は、輸入依存を緩和する国内生産能力への新たなコミットメントを示しています。同地域の業務用セグメントは、連邦政府および民間雇用主がオフィス出勤目標を引き上げるにつれ、2026年までにパンデミック前の処理量を回復する見込みです。スルーエアドライ方式のタオルグレードは引き続き好調で、消費者が布のような肌触りを優れた吸収性と衛生性と結びつけることから、二枚重ねのキッチンロールからシェアを奪っています。
アジア太平洋ティッシュペパー市場
アジア太平洋地域は最も急峻な成長を示しており、2031年に向けて7.66%のCAGRを記録しています。インドは、eコマース包装とFMCG拡大を背景に、2027年3月までに3,000万トンの紙を消費することを目指しています。中国のコンバーターは、2025年までに70%のデジタル化目標を通じて効率向上を追求しており、インテリジェントプロセス制御によりシートキャリパーおよび坪量変動における廃棄物を削減しています。ラテンアメリカにおける広葉樹パルプ生産能力への投資は、アジアのバイヤーに不均衡な恩恵をもたらし、大陸間のサプライチェーン連携を強固にしています。都市部の可処分所得の上昇がプレミアムバスルームおよびフェイシャルグレードを牽引する一方、農村部プログラムでは基本的な衛生製品のバウチャーを提供し、消費基盤を拡大しています。
欧州およびラテンアメリカティッシュペーパー市場
欧州は二重の課題に直面しています。すなわち、厳格な環境法規制と停滞した人口動態の成長です。PPWRおよびEUDRへの準拠により、製紙工場はトレーサビリティシステムとリサイクルフローの刷新を余儀なくされています。垂直統合された林業資産を持つ企業は構造的優位性を獲得する一方、中規模コンバーターは認証プランテーションパートナーとのより緊密な関係を構築する必要があります。それでも、観光業が盛んな南欧経済圏でのアウェイフロムホーム需要の回復により、タオルおよびナプキン需要が復活するはずです。一方、ラテンアメリカはコスト競争力のあるユーカリプランテーションを活用し、世界の純パルプ供給国としての地位を強固にし、余剰分を北米およびアジアへ輸出しています。
中東・アフリカティッシュペーパー市場
中東・アフリカでは、通貨の変動性と低い可処分所得が普及を抑制していますが、2,200万本分の廃紙をリサイクルするケニアの循環経済イニシアチブなど、各国の取り組みが局所的な勢いを生み出しています。湾岸諸国における高級ホテルの建設は、金箔ブランディングを施した高級バスルームロールへのニッチな需要を開拓しており、同地域の二極化した消費プロファイルを示しています。

規制環境
規制は、特に欧州向けサプライヤーにおいて、ティッシュ繊維の調達、包装形態、国境を越えた貿易文書に対する影響を強めている。2024年12月30日に施行されたEU森林破壊防止規則(EUDR)は、木質原料に対する位置情報の追跡とデューデリジェンスを義務付け、違反時にはEU収益の最低4%が罰則として言及されている。これにより、製紙工場やコンバーターはサプライチェーンの管理体制とサプライヤー審査を強化する動きを見せている。
包装に関しては、包装および包装廃棄物に関するEU規則(EU)2025/40が2025年2月11日に発効し、2026年8月12日から適用される。これにはティッシュの複数パック製品や業務用(AfH)形態に使用される一次・二次包装に影響するリサイクル性および設計要件が含まれる。飲食サービス分野で使用されるティッシュについては、米国FDAの食品接触物質に関する枠組み(21 CFR Part 176)など、法域固有の規制も考慮事項となる。これは一般用フェイシャルティッシュの規制とは異なり、QSRや施設向け購買者にサービスを提供するサプライヤーの等級選択や文書要件に影響を与える可能性がある。
バリューチェーン分析
ティッシュペーパーのバリューチェーンは、バージン市場パルプ(ハードウッドユーカリやNBSKを含む)と古紙由来の脱墨パルプが主流を占める繊維調達から始まる。その後、ティッシュ製紙(統合型工場および独立系メーカー)、コンバーティング(巻き替え、エンボス加工、プライ接合、切断)、包装、そして小売および業務用(AfH)チャネルへの流通へと進む。パルプおよびエネルギーのコストと供給の急変により、統合と長期供給契約の戦略的役割が高まっている。より広い市場動向としては、2024年以降の生産能力および買収に対する数十億ドル規模の投資、さらにウルグアイにあるUPMの年間210万トン規模のユーカリパルプ複合施設(2024年稼働)のようなプロジェクトが挙げられ、これらは下流のティッシュメーカー向けのハードウッドパルプ供給を拡大している。
下流では、価値創出はコンバーティング、ブランディングおよびプライベートブランド、チャネル遂行に集中しており、シート品質と並んで大量物流とサービスレベルが重要となる。オフライン小売は依然として大量流通の主要経路であるが、電子商取引のサブスクリプションは消費者直送のバンドル出荷を増加させている。AfH需要はディストリビューターおよび施設サービス契約を通じて管理され、リサイクル原料、認証済み調達、ディスペンサーシステムの指定が増加している。工場やコンバーティング施設におけるデジタル運用(プロセス制御、MES/ERPのアップグレード)やTADラインなどの自動化技術が、効率向上、労働集約度の低減、品質の安定化に活用されており、生産者は変動する原材料コストと厳格化する調達・包装要件に対応している。
競争環境
ティッシュペーパー市場は中程度に分散しており、M&A活動が上位層を再定義しています。34億米ドル規模のSuzano・Kimberly-Clark合弁事業は上流のパルプ自給能力と下流のブランドエクイティを統合し、70カ国にわたって年間100万トンを生産します。SofidelのClearwaterへの10億6,000万米ドルの買収は同社を北米で第4位に引き上げ、欧州プレーヤーが地理的多様化を求めていることを示しています。設備投資はTADおよびNeXFormerシュープレス技術に傾いており、エネルギー強度を抑制しながら嵩高性と吸収性を高めています。生産者はまた、廃パルプ液をバイオメタノールに変換することでカーボン意識の高い顧客にアピールしており、バイオメタノールは工場燃料または化学原料として利用できます。
プライベートブランドパートナーシップが加速しています。小売チェーンはリサイクル三層バリアントの独占性を交渉し、より高いマージンと顧客定着率を獲得しています。ブランドメーカーは差別化された香り、80%超の消費後リサイクル繊維比率、デジタル節水トラッキングアプリとバンドルされたサブスクリプションパッケージで対抗しています。特許出願は一定の坪量で知覚的な柔軟性を高めるマイクロエンボスジオメトリーに集中しており、触感を損なわずにパルプ消費を削減しています。SBTi(科学的根拠に基づく目標イニシアチブ)認定の排出経路を達成した工場はRFP提出時にその認証を訴求し、脱炭素化を価格プレミアムへと転換しています。
ティッシュペーパー産業のリーダー企業
Kimberly-Clark Corporation
Georgia Pacific LLC
Kruger Products L.P.
Procter & Gamble Company
Metsä Tissue Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げたティッシュペーパー市場企業
- Essity AB
- Kimberly-Clark Corporation
- Georgia-Pacific LLC
- Procter & Gamble Company
- Cascades Inc.
- Sofidel S.p.A.
- Asia Pulp & Paper (APP) Sinar Mas
- Hengan International Group Co., Ltd.
- Metsä Tissue Corporation
- WEPA Hygieneprodukte GmbH
- April (Asia Pacific Resources International Holdings Ltd.)
- CMPC Tissue S.A.
- Suzano S.A.
- Vinda International Holdings Ltd.
- Kruger Products L.P.
- Clearwater Paper Corporation
- Orchids Paper Products Company
- ST Paper LLC
- Wausau Paper Corporation
- Irving Consumer Products Ltd.

市場機会と将来展望
コンプライアンス主導の包装再設計とトレーサビリティ確保型調達は、認証済み繊維を証明でき、2026年8月12日から適用されるEU規則(EU)2025/40に準拠したリサイクル可能な包装形態を支援できるティッシュブランドおよびプライベートブランドサプライヤーにとって新たな市場空間を生み出している。この規制的な基盤は、リサイクル繊維等級やトレーサビリティシステムへの実際の運用転換と整合しており、入札において検証可能な持続可能性属性を求める小売業者やAfH購買者に向けた差別化された提案を後押ししている。
供給および製品面では、プレミアム構造化ティッシュとTAD生産能力の拡大が、より高マージンのタオル・ナプキン形態、および近代化された地域生産拠点における機会を示している。最近の該当事例としては、メッツァ・グループが2026年5月にスウェーデンのマリエスタッド工場を近代化して開所し(生産能力を約145,000トンに倍増)、また、ソフィデルが2026年3月にオクラホマ州イノラ向けの7億7,500万米ドル規模の投資計画を確認したことが挙げられる。これには2028年第2四半期の稼働開始を予定している年間75,000トンのValmet製TAD機が含まれる。北米では、ジョージア・パシフィックが2026年5月に構造化プレミアムティッシュの追加生産能力に関する最終エンジニアリングおよび計画に着手したことが、性能重視のグレードと地域密着型供給への継続的投資を示しており、小売およびAfHの両用途において吸水性、柔らかさ、ディスペンサー適合性を重視する購買者の要求と整合している。
ティッシュペーパー市場における最近の業界動向
- 2026年7月:キンバリー・クラークとスザノは、キンバリー・クラークの旧インターナショナル・ファミリーケア・アンド・プロフェッショナル部門の資産を移管し、Arbexを独立系ジョイントベンチャー企業として立ち上げた。この新体制は、グローバルなティッシュおよび業務用衛生事業を専用プラットフォームの下に統合し、戦略的な焦点を鮮明にし、上流の繊維優位性と下流のブランド・チャネル遂行との連携を強化する。
- 2026年5月:ジョージア・パシフィックは、米国内における構造化プレミアムティッシュの追加生産能力に関する最終エンジニアリングおよび計画に着手したと発表した。この動きは、プレミアム化と生産設備の近代化への資本配分を示し、構造化技術と自動化によって性能とユニットあたりコストを改善できるタオルおよびその他高吸水性フォーマットにおける製品差別化を支援する。
- 2024年12月:ジョージア・パシフィックは、アーカンソー州クロセットの工場において、小売消費者向けバストイレットティッシュのコンバーティング能力を拡大するため9,000万米ドルの投資を発表した。このプロジェクトは下流のコンバーティングの柔軟性とパックアウト能力を強化し、プライベートブランドおよびブランド製品の需要への対応力を向上させるとともに、高需要量のバスルームティッシュ形態における国内供給を強化する。


ティッシュペーパー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、衛生・清掃用途向けに販売されるティッシュペーパー製品の価値を対象とし、消費者需要および業務用需要を含め、各国においてティッシュロール・シート・折り畳み形式が流通チャネルを通じて販売される時点で計上されます。
対象外の範囲:本市場規模の算定は、上流工程のパルプ材およびパルプ商品を除外するとともに、類似用途に使用される合であっても、スパンレースや高分子系ウェットワイプなどの非紙系代替品を除外します。
セグメンテーション概要
- 原材料別
- 晒針葉樹クラフトパルプ(BSK)
- 白樺広葉樹クラフトパルプ(BHK)
- 高収率パルプ(HYP)
- リサイクル繊維パルプ
- その他の原材料
- 製品タイプ別
- トイレットティッシュ
- ペーパータオル
- フェイシャルティッシュ
- ペーパーナプキン
- 特殊・包装ティッシュ
- エンドユーザー産業別
- 住宅
- ホレカ(ホテル・レストラン・カフェ)
- 医療施設
- オフィスおよび教育機関
- その他のエンドユーザー産業
- 流通チャネル別
- オンライン販売
- オフライン販売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南アメリカ
- ブラジル
- アルゼンチン
- その他の南アメリカ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- マレーシア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース・市場規模算定・検証
デスクリサーチ
デスクリサーチは、ティッシュ需要が可視化・反復可能な箇所を特定することから始め、設備能力や貿易フローといった供給側の実態と照合する形で進めました。基準値の設定に活用した公開情報源には、国連コムトレード貿易統計、FAO林業・パルプ材指標、世界銀行マクロ経済シリーズ、OECDの消費者・価格指標などが含まれており、これらは数量変動と価格変動を切り分けるうえで有用でした。
また、公式ポータルからの持続可能性・包装規制(例:関連するEU文書)、パルプ・紙業界の協会ウェブサイト、繊維配合やリサイクル制約を説明する査読済み論文なども参照しました。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いビジネス系報道は、設備の稼働開始・閉鎖・転換に関する発表内容の照合に使用し、企業の事業規模と技術動向の確認には企業財務・特許活動に関する有料データベースを選択的に活用しました。ここ挙げたソースはあくまで例示であり、データ収集・検証・分析上の疑問点の解消には他にも多数の公開情報源を使用しています。
一次インタビューおよびサーベイ
一次調査は、公開データでは明確に把握しにくいコンバージョン歩留まり、製品ミックスの変化、価格動向のパターンを確認するために実施しました。生産者、コンバーター、流通業者、大規模業務用購買者など幅広い関係者にヒアリングを行い、需要ドライバーやリサイクル繊維の入手可能性が地域によって異なることを踏まえ、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、南北アメリカ地域をカバーするよう配慮しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:19% | アジア太平洋地域(APAC):47% |
| 中位層:52% | 部門・ユニットリーダー:24% | 欧州・中東・アフリカ地域(EMEA):32% |
| 中小規模プレイヤー:20% | マネージャー:57% | 南北アメリカ地域:21% |
市場規模算定と予測
市場規模の算定はトップダウンアプローチを採用しおり、生産量・設備増強・輸出入フローを用いて地域別のティッシュ供給量を再構築し、主要ティッシュ形式の観測価格帯を用いて金額に換算しています。この全体像が形成された後、サンプリングしたコンバーターのロールアップ、小売対アウトオブホーム(施設向け)ミックスのチャネルチェック、代表的な国別クラスターに対する数量×平均販売価格の計算といったボトムアップの概算値と照合しました。
モデルの主要インプットには、ティッシュマシンの設備能力と稼働率の方向性、バージン繊維対リサイクル繊維の配合比率、貿易・生産バランスから導出した見かけ消費量シグナル、小売・業務用需要ミックスの変化、ティッシュ製品のインフレ連動型価格転嫁のタイミングが含まれます。予測にあたっては、設備増強の速度とコスト転嫁に関するシナリオ分析を実施し、需要の正常化と価格規律に関する専門家の見解に基づいて最終的な予測パスを選定しました。小規模市場で企業レベルの詳細データが不足している場合は、歩留まり・製品ミックス・標準的な価格体系に関する地域ベンチマーで補完し、合計値は外部の貿易・マクロ指標と照合して再確認しました。
データ検証と更新サイクル
アウトプットは複数のチェックを通じて検証されており、明確な根拠なく数値が変動しないよう管理されています。一人当たり消費量の含意、価格上昇と消費者物価動向の比較、設備主導の供給成長と、インタビュー対象者が受注・稼働率において実際に見ている状況との照合を行い、承認前に外れ値を再確認しました。
繊維配合・稼働率・為替レートのタイミングといった主要前提については第二アナリストによるレビューを実施し、貿易バランスや発表済み設備変更との間に大きな乖離が生じた場合はインタビューのフォローアップを行います。レポートは年次で更新され、大型設備の稼働開始・閉鎖・パルプコストの急激な変動など重要事象が発生した場合は中間更新を実施します。納品前には最終確認を行い、最新の公開情報と検証済みフィールドノートが反映されていることを確認します。
Mordor Intelligenceのグローバルティッシュペーパー市場規模と他の公表推計値との比較
ティッシュペーパー市場の公表値は、トピックのラベルが同一に見える場合でも一致しないことが多く、これは各調査会社が独自の製品範囲・バリューチェーン上の計上ポイント・通貨および価格設定の基準年を設定しているためです。
主な乖離の原因は、ウェットワイプなどの隣接カテゴリーをティッシュペーパーに含めるかどうか、および価値を小売店頭価格で捉えるか、メーカーまたはコンバーターの販売価格に近い水準で捉えるかにあります。Mordor Intelligenceでは、ティッシュを紙ベースの形式のみとして扱い、定義された販売ポイントで一貫した価値を維持しながら、フィールドチェックを通じて繊維配合と稼働率の前提を検証しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 220.30 ミリオン 米ドル(2025年) | |
| グローバルコンサルタント会社A | 965.70 ミリオン 米ドル(2025年) | ウェットワイプや関連衛生紙製品を含む幅広いバスケットを使用しており、価値は消費者市場価値に近い水準で算定されることが多く、より厳密なティッシュのみの範囲と比較て合計値が高くなります。 |
| 業界調査出版社B | 897.60 ミリオン 米ドル(2024年) | 異なる基準年と、複数のティッシュカテゴリーおよび最終用途を統合した広義の定義を使用しており、一部地域では積極的なインフレ転嫁を前提とした価格上昇の前提が含まれています。 |
3つの数値間の乖離は、主にティッシュペーパーとして何を計上するか、およびバリューチェーンのどの段階で価格を捉えるかに起因しています。範囲を紙ベースのティッシュ形式に限定し、設備能力・貿易バランス・現実的な価格帯と照合することで、地域・年度をまたいで繰り返し監査・説明可能な結果が得られます。


レポートで回答される主要な質問
ティッシュペーパー市場の2026年における現在の価値はいくらですか?
ティッシュペーパー市場は2026年に230億2,000万米ドルと評価され、2031年までに300億1,000万米ドルへの上昇が見込まれています。
アジア太平洋地域のティッシュ製品需要はどのくらいの速さで成長していますか?
アジア太平洋地域の需要は2031年まで7.66%のCAGRで増加する見込みであり、最も急速に拡大する地域となっています。
今日のティッシュ製造において、どの原材料が主流を占めていますか?
晒針葉樹クラフトパルプが46.98%のシェアで首位を占めていますが、リサイクル繊維が急速にシェアを伸ばしています。
なぜペーパータオルが他の製品カテゴリーを上回る成長を示しているのですか?
オフィス・レストラン・家庭における高い衛生基準への要求が、ペーパータオルを2031年まで6.73%のCAGRで牽引しています。
新たな規制はティッシュメーカーにどのような影響を与えていますか?
EU森林破壊規制などの規制は木材原料の位置情報トレーシングを義務付け、不遵守に対してはEU収益の少なくとも4%に相当する罰金を課すことができ、サプライチェーンの透明性確保を促進しています。
競争力維持のために工場はどのような技術を採用していますか?
生産者はスルーエアドライドラインおよびバイオマスベースのエネルギーシステムに投資しており、製品の柔軟性を向上させながら作業負荷とカーボン強度を削減しています。
最終更新日:


