
システム統合市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 49.62 十億米ドル |
| 市場規模 (2031) | 65.71 十億米ドル |
| Growth Rate (2026 - 2031) | 5.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
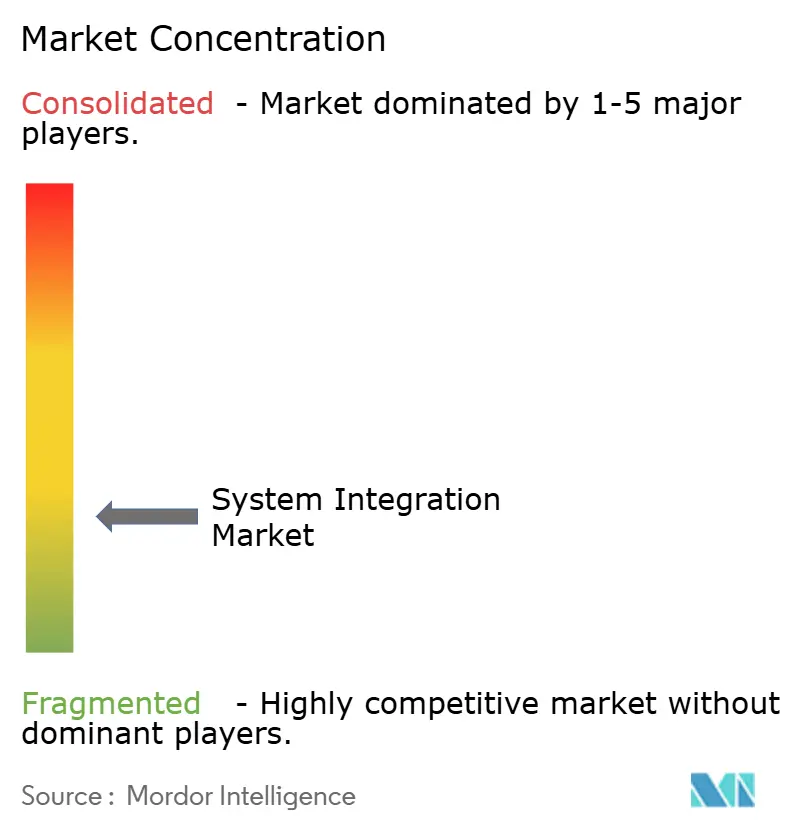
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシステム統合市場分析
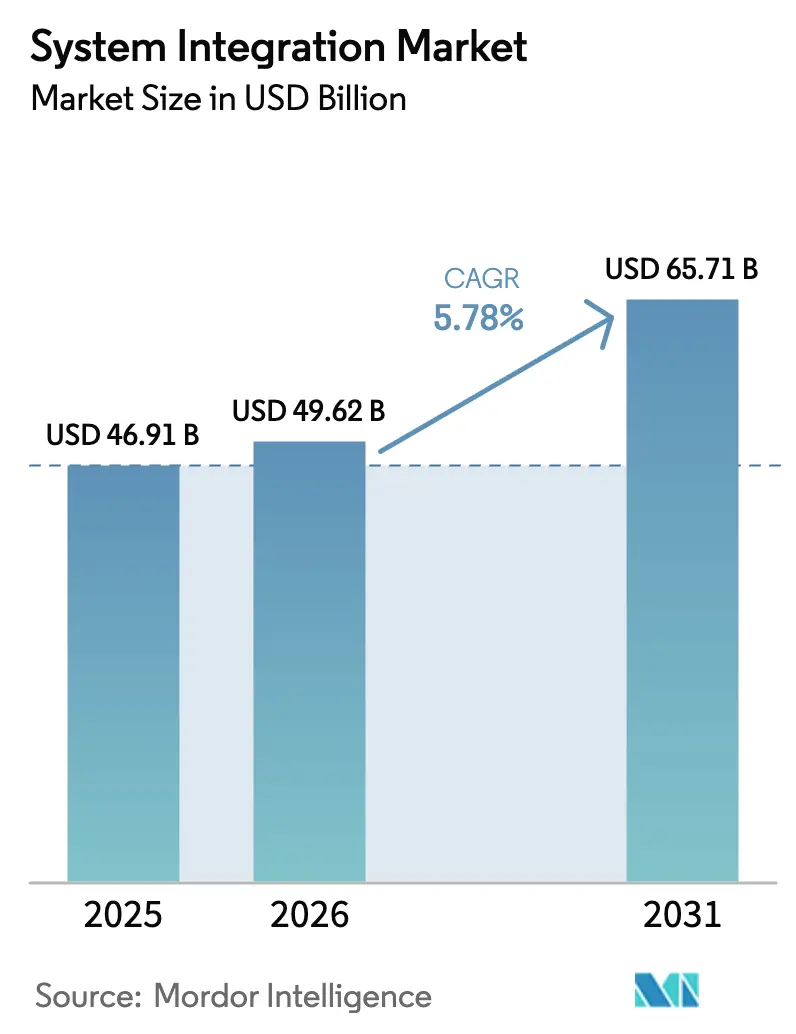
システム統合市場規模は2025年に469億1,000万米ドルと評価され、2026年の490億6,200万米ドルから2031年には657億1,000万米ドルに達すると推定されており、予測期間(2026年~2031年)における年平均成長率は5.78%です。オンプレミス、マルチクラウド、エッジワークロードを統合するオーケストレーション層への需要の急増により、収益構成は一時的な移行プロジェクトから長期マネージドサービスへとシフトしています。大西洋両岸における必須のサイバーレジリエンス規制が統合を企業ガバナンスの中核に押し上げる一方、5Gおよびエッジの展開はレイテンシ予算を圧縮し、リアルタイムデータ同期要件を高めています。ハイパースケーラーはクラウドプラットフォーム内にネイティブで統合機能をバンドルし、独立系ミドルウェアベンダーのライセンスマージンを圧縮しつつも、コンサルティング主導のインテグレーターにとってはアドレス可能なワークロードを拡大しています。統合アーキテクトの人材不足とメインフレーム資産に蓄積された技術的負債は成長を抑制しますが、企業がモダナイゼーションのボトルネックに直面する中で、より高マージンのアドバイザリー機会も生み出しています。
主要レポートのポイント
- サービスタイプ別では、インフラストラクチャ統合が2025年のシステム統合市場シェアの45.61%をリードし、アプリケーション・ソフトウェア統合は2031年にかけて年平均成長率6.33%で最も速い成長を記録する見込みです。
- 展開モード別では、オンプレミス設置が2025年の収益シェアの59.16%を占め、クラウドベースの統合プラットフォームは2031年にかけて年平均成長率6.16%で拡大する見通しです。
- エンドユーザー産業別では、ITおよび通信が2025年の支出の27.83%を占め、ヘルスケアおよびライフサイエンスは2026年~2031年にかけて年平均成長率7.71%で成長すると予測されています。
- 統合タイプ別では、データ統合が2025年の収益の33.74%を占め、アプリケーション・API統合は2031年にかけて年平均成長率6.52%で加速する見込みです。
- 組織規模別では、大企業が2025年の収益の62.46%を占めましたが、中小企業は予測期間中に年平均成長率6.19%で成長すると予測されています。
- 地域別では、北米が2025年の収益シェアの38.91%を占めてトップとなり、アジア太平洋地域は2031年にかけて年平均成長率6.83%で最も速い地域的成長を記録すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッド・マルチクラウド統合アーキテクチャへのシフト | +1.2% | グローバル、北米および欧州に集中 | 中期(2~4年) |
| 低レイテンシオーケストレーションを要求する5Gおよびエッジコンピューティングの展開 | +0.9% | アジア太平洋地域が中核、北米および中東に波及 | 短期(2年以内) |
| スマート製造におけるITとOTの急速な融合 | +1.0% | アジア太平洋地域および欧州の製造拠点、南米へ拡大 | 中期(2~4年) |
| サイバーセキュリティコンプライアンス義務 | +0.8% | 欧州および北米、アジア太平洋地域へ影響拡大 | 短期(2年以内) |
| 海底ケーブルのアップグレードによるキャリアグレードソフトウェアの再プラットフォーム化 | +0.4% | グローバル、大洋横断ルートへの早期影響 | 長期(4年以上) |
| AI主導の統合プラットフォームのコード化による価値実現時間の短縮 | +0.7% | 北米および欧州が早期採用、グローバルに拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ハイブリッド・マルチクラウド統合アーキテクチャへのシフト
企業は現在、保持されたオンプレミス資産と並行して3つ以上のハイパースケーラーにワークロードを分散しており、このパターンは2025年の調査で大企業の72%においてマルチクラウド利用が増加していることが確認されています。異なるAPI、アイデンティティモデル、データ主権の制約を変換する統合プラットフォームは、戦略的なコントロールプレーンとなっています。金融機関は顧客データを主権クラウドに分割しながら、分析をグローバルプロバイダーにオフロードし、統合タッチポイントを増加させています。欧州中央銀行の2024年アウトソーシングガイドラインは出口戦略と相互運用性を要求しており、オーケストレーション支出をさらに加速させています。[1]「クラウドサービスプロバイダーへのアウトソーシングに関するガイドライン」、欧州中央銀行、bankingsupervision.europa.eu アーキテクトはインフラストラクチャを抽象化するイベント駆動型設計とサービスメッシュへと移行し、ハイブリッド環境全体でほぼリアルタイムのデータファブリックを実現しています。
低レイテンシオーケストレーションを要求する5Gおよびエッジコンピューティングの展開
スタンドアロン5Gネットワークはコンピューティングをエッジに押し出し、ミリ秒単位のレイテンシ予算では中央データセンターへの往復が禁止されます。グローバルの5G契約数は2025年半ばに19億件に達し、ネットワークスライシングにより専用の産業用レーンが生まれています。[2]「エリクソンモビリティレポート」、Ericsson、ericsson.com 製造工場はエッジゲートウェイを展開してセンサーデータを前処理し、クラウド上の基幹業務システムと同期させています。通信事業者は5GコアAPIを公開するために運用支援システムを再プラットフォーム化しており、キャリアグレードミドルウェアへの需要を高めています。2024年に確定したITUのIMT-2020標準は、統合ベンダーが満たすべき超高信頼低遅延通信のベンチマークを規定しています。したがって、エッジからクラウドへのオーケストレーションは、5G投資を任意のアップグレードとして扱うのではなく、収益化するために不可欠です。
スマート製造におけるITとOTの急速な融合
工場はプログラマブルロジックコントローラーと監視制御システムを企業分析に接続し、運用技術と情報技術の歴史的な分断を解消しています。Siemens AGは2025年に産業用エッジおよび統合ソフトウェアの受注が前年比28%増加したと報告しており、自動車および電子機器メーカーの需要を裏付けています。[3]「2025年アニュアルレポート」、Siemens AG、siemens.com ISA/IEC 62443セキュリティフレームワークは現在ベースラインとなっており、プラットフォームに資格情報の分離と異常検知の組み込みを促しています。ドイツのインダストリー4.0や中国の中国製造2025などの政府プログラムは、生産品質とサプライチェーンの透明性における実証可能な向上に補助金を結びつけており、レガシー自動化資産を置き換えるのではなく改修するブラウンフィールド統合プロジェクトを強化しています。
サイバーセキュリティコンプライアンス義務
欧州連合のNIS2指令は重要インフラの定義を拡大し、2024年10月までにサプライチェーン報告を義務付け、インテグレーターにミドルウェア内でのコンプライアンスチェックの自動化を強いました。同時に、米国サイバーセキュリティ・インフラセキュリティ庁は連邦調達に対してソフトウェア部品表を義務付け、ベンダーにコンポーネントメタデータの公開を求めました。自動生成されたソフトウェア部品表を備えたOracle Integration Cloud 3.0の2025年リリースは、コンプライアンス主導の機能が競争上の差別化要因となっていることを示しています。これらの規制は販売サイクルを長期化させますが、法的監視、監査証跡設計、継続的モニタリングを組み合わせることでプロジェクト価値を高めます。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 統合アーキテクトの人材不足の深刻化 | -0.9% | グローバル、北米および欧州で深刻 | 短期(2年以内) |
| レガシー資産における技術的負債によるコスト超過 | -0.7% | 北米および欧州、アジア太平洋地域でも影響が顕在化 | 中期(2~4年) |
| ハイパースケーラーサービスにおけるベンダーロックインリスク | -0.5% | グローバル、欧州で高まる | 中期(2~4年) |
| 設備投資を遅延させるスコープ3 ESG報告負担の増大 | -0.3% | 欧州および北米、アジア太平洋地域では段階的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
統合アーキテクトの人材不足の深刻化
LinkedInは2025年に統合アーキテクトの求人が前年比34%増加したと記録しましたが、採用までの中央値は依然として60日を超えています。サインオンボーナスと株式付与がプロジェクト予算を膨らませる一方、業界固有の知識要件が候補者プールをさらに狭めています。オフショアスタッフィングは多くのIT分野でコストを軽減しますが、オンプレミスチームとのタイムゾーン調整が必要なハイブリッド統合作業には限られた救済しか提供しません。企業は希少な人材を活用するためにローコードツールを試験的に導入していますが、そのようなプラットフォームは深くカスタマイズされたレガシー資産では機能が低下します。この人材不足は2028年まで続くと予想されており、市場拡大の達成可能な速度を制限しています。
レガシー資産における技術的負債によるコスト超過
2025年のDeloitteの調査では、大企業の68%が技術的負債をデジタルトランスフォーメーションの主要な障害として挙げており、統合プロジェクトは平均23%のコスト超過を記録しています。COBOLシステムの文書化されていない依存関係は、サブ秒処理を要求するFedNowサービスなどのリアルタイム決済レールへの接続を複雑にしています。サイロが橋渡しされると、データ品質の欠陥が表面化し、予算を消費する予定外のクレンジング作業が発生します。固定価格契約はコスト超過リスクをベンダーに転嫁し、バランスシートの強靭性を持つ大手インテグレーターに有利ですが、中堅専門業者を圧迫します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
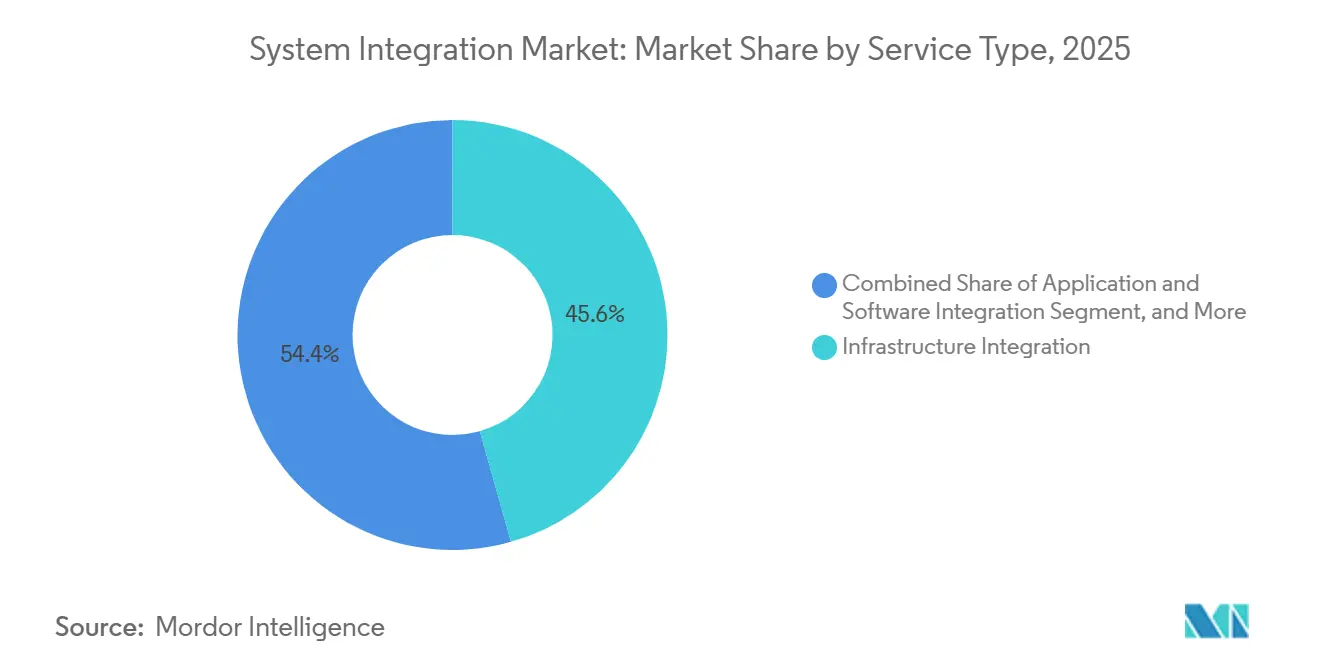
インフラストラクチャ統合がリード、アプリケーション接続が速度を増すインフラストラクチャ統合は2025年のシステム統合市場シェアの45.61%を占め、ハイブリッド資産全体でサーバー、ストレージ、ネットワークをオーケストレーションする必要性を裏付けています。金融機関と政府機関は依然として厳密に管理されたオンプレミスハブに依存しているため、ケーブリング、仮想化、レジリエンシーエンジニアリングからの収益は安定しています。プロバイダーは現在、モニタリング、パッチ適用、キャパシティプランニングを成果ベースの契約にバンドルし、エンゲージメント期間を延長して収益フローを安定させています。
一方、アプリケーション・ソフトウェア統合は、企業がモバイルアプリと分析をバックエンドコアから切り離すAPIファーストモデルを好むにつれ、2031年にかけて年平均成長率6.33%で拡大しています。この転換は、同じオーケストレーションエンジンがKubernetesクラスターとゲートウェイエンドポイントの両方を管理するため、インフラストラクチャ層とアプリケーション層の境界を曖昧にしています。IBMによる2023年のApptioの46億米ドルの買収は、統合予算を合理化するコストガバナンスツールへの需要を浮き彫りにしました。インフラストラクチャのプロビジョニングとアプリケーション接続を単一のマネージドサービスにパッケージ化できるベンダーは、システム統合市場のシェアを拡大しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


展開モード別:
オンプレミスが現在主導、クラウドプラットフォームが加速オンプレミス設置は2025年の収益の59.16%を占め、データ主権規制と規制対象ワークロードを支援するミドルウェアの実質的な導入基盤を反映しています。エッジノードをモダナイズしながらも、銀行や公共機関はミッションクリティカルな統合ハブの物理的な管理を優先することで設備投資サイクルを延長しています。このアプローチは、重要インフラの直接的な監視とセキュリティを維持し、信頼性を確保し、外部依存に関連する潜在的なリスクを最小化するという彼らの選好を反映しています。
クラウドベースの統合プラットフォームは、サブスクリプション価格、自動スケーリング、継続的なアップデートが中堅企業にとって魅力的であることから、2031年にかけて年平均成長率6.16%で成長しています。MuleSoftは2025年に新規展開の64%がクラウドネイティブであったと報告しており、2年前の48%から増加しています。2025年9月に施行された欧州連合データ法は企業にデータポータビリティの権利を付与し、スイッチングコストを低下させて実験を促進しています。データはオンプレミスに留まりながらオーケストレーションロジックはクラウドで実行されるハイブリッドコントロールプレーンパターンが、多くの概念実証の基盤となり、システム統合市場全体を拡大しています。
エンドユーザー産業別:
ITと通信が最大規模を維持、ヘルスケアが急速に前進ITおよび通信は2025年の支出の27.83%を占め、通信事業者が5Gコアネットワーク、課金エンジン、カスタマーエクスペリエンススタックをファイブナインの可用性を保証するキャリアグレードメッシュに統合しています。常時発生するトラフィックスパイクとサービスレベル保証を満たす必要性に駆動される決定論的オーケストレーションは、運用効率の維持において重要な役割を果たしています。この需要により契約価値は高水準を維持しており、複雑なネットワーク環境の管理における重要性を反映しています。
ヘルスケアおよびライフサイエンスは、2026年1月に施行された米国の相互運用性義務を背景に、2031年にかけて年平均成長率7.71%で最も速い成長を記録すると予測されています。電子健康記録プラットフォームと支払者ポータルを融合させる病院が、専門的なFast Healthcare Interoperability Resources API作業を推進しています。製造業、BFSI、政府は依然として大きな貢献者ですが、相互運用性規則と患者データ交換がシステム統合市場における新規案件の最前線にヘルスケアを位置づけています。
統合タイプ別:
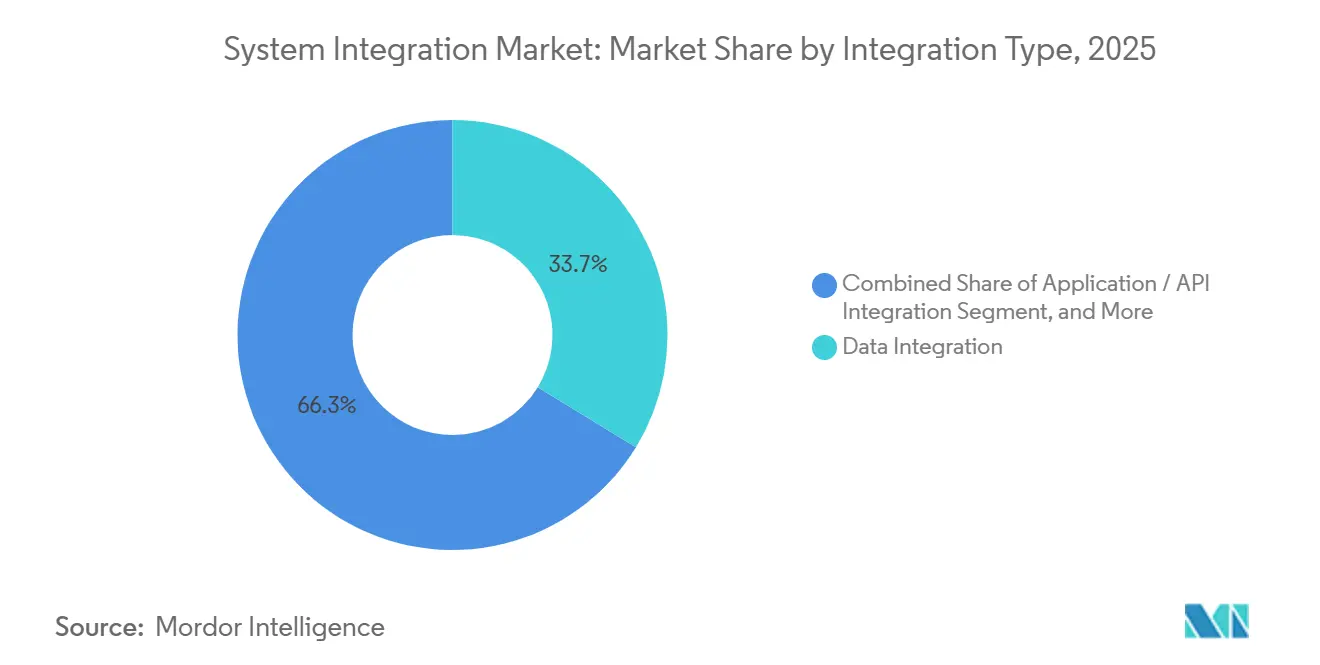
データワークロードが主導、APIトラフィックが急増データ統合は2025年の収益の33.74%を占め、分析とAIエンジンに供給する抽出・変換・ロードパイプライン、データ仮想化、マスターデータ管理への持続的な需要を反映しています。データレイクを統合する企業は、データの整合性と追跡可能性を維持するための不可欠なコンポーネントとして、信頼性とリネージツールを優先し続けています。その結果、この分野への投資は堅固かつ回復力を持って維持されています。
アプリケーション・API統合は、マイクロサービスがモノリシックなエンタープライズサービスバスに取って代わるにつれ、2031年にかけて年平均成長率6.52%で上昇しています。Red Hatは2025年にOpenShiftサービスメッシュの採用が41%増加したと記録しており、コンテナ環境における暗号化されたサービス間トラフィックシェーピングへの需要を裏付けています。データ、API、イベントパターンをサポートする統合プラットフォームはツールの乱立を削減し、システム統合市場の最適化を目指すバイヤーにとってホリスティックなスタックが必須となっています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
組織規模別:
大企業が需要を支え、中小企業がギャップを縮小2025年、大企業は収益の62.46%を占め、収益環境を支配しました。その広大なグローバル資産と厳格な監査要件は、最高水準のオーケストレーション、ガバナンス、サポートを必要とします。Accenture、IBM、Tata Consultancy Servicesは主要ベンダーとしての地位を確固たるものにし、多数のシステムにわたる複数年にわたるトランスフォーメーションを推進する上で中心的な役割を果たしています。これらの企業は専門知識を活用して包括的なソリューションを提供し、企業が業務をモダナイズして戦略的目標を効果的に達成できるよう支援しています。
一方、中小企業は上昇軌道にあり、年平均成長率6.19%で成長すると予測されています。この急増は主に、接続性を民主化しているローコードツールの台頭に起因しています。WorkatoやZapierなどの企業が最前線に立ち、開発サイクルを大幅に短縮するビジュアルデザイナーと事前構築済みコネクターを提供しています。さらに、特にAWS EventBridgeに代表されるクラウドイベントバスが、中小企業が従来のレガシーミドルウェアを迂回することを可能にしています。この飛躍は既存の能力ギャップを縮小するだけでなく、広大なシステム統合産業内のアドレス可能な市場を拡大しています。
地域分析
北米システムインテグレーション市場
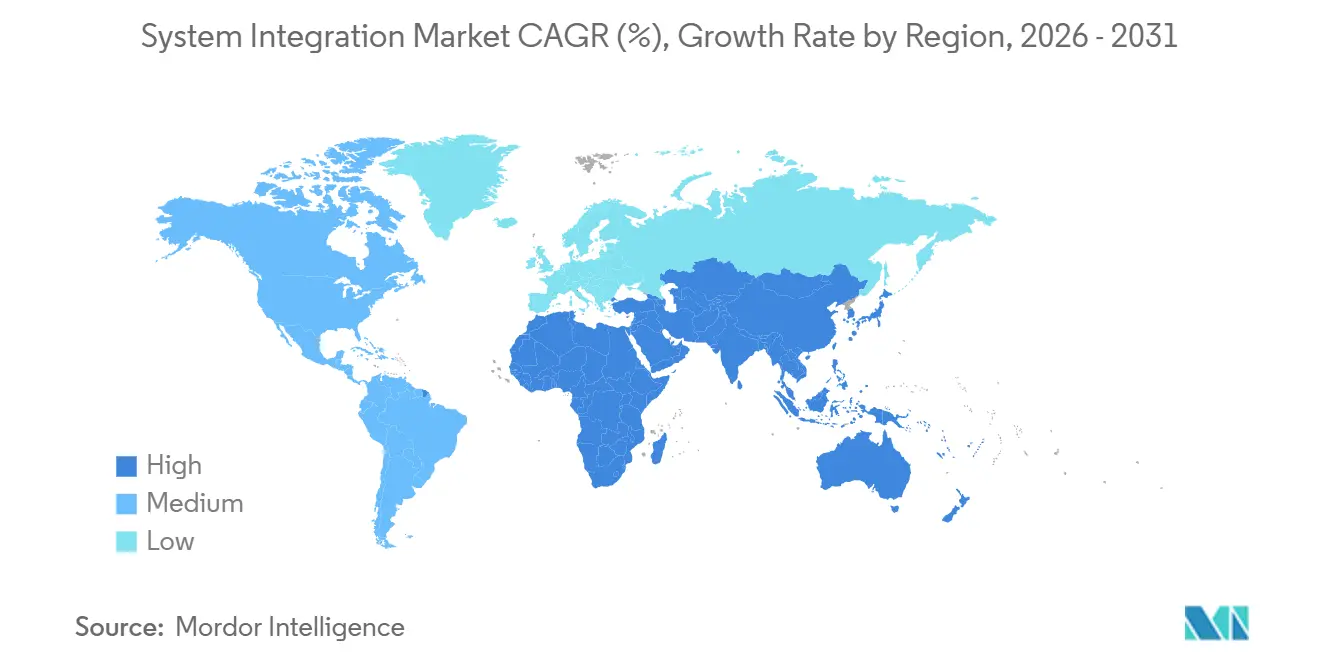
2025年、北米はシステムインテグレーション市場において38.91%の支配的なシェアを占め、連邦政府のゼロトラスト義務化と銀行業務の近代化推進がその原動力となった。米国行政管理予算局はアイデンティティ中心のコントロールを重視し、ハイブリッド環境全体にわたる詳細なポリシー適用に依拠している。一方、カナダ企業は自国のプライバシーフレームワークを国境を越えた取引相手のそれと整合させている。
アジア太平洋システムインテグレーション市場
アジア太平洋地域は2031年までに6.83%のCAGRで成長すると予測されており、全地域の中で最も高い成長率となっている。中国の新型インフラプログラムは5G、産業用インターネット、データセンター建設に資金を投じており、これらはいずれも堅牢なオーケストレーションを必要とする。インドの統合決済インターフェースは2025年12月に114億件のトランザクションを処理し、リアルタイムインテグレーションワークロードの規模を示した。日本と韓国はスマートファクトリーおよび自律走行車エコシステムを加速させており、それぞれがエッジからクラウドへの複雑性を高めている。
欧州・東・アフリカおよび南米システムインテグレーション市場
欧州はデジタル運用レジリエンス法およびNIS2によって安定した成長をもたらしており、両規制は文書化、インシデント報告、サードパーティリスクテストを義務付けている。ドイツは自動車・機械分野におけるITとOTの融合を牽引し、フランスはオープンバンキングAPIを拡充し、英国はブレグジット後の乖離に対応しており、それが国境を越えたオーケストレーションコストを押し上げている。南米、中東、アフリカは依然として小さな割合にとどまるものの、ブラジル、アラブ首長国連邦、サウジアラビアにおけるスマートシティおよびエネルギーグリッドプロジェクトが世界のシステムインテグレーション市場を着実に拡大させている。

規制環境
システムインテグレーションプログラムは、ハイブリッド環境全体での相互運用性、トレーサビリティ、第三者リスク管理を要求する規則によって、ますます形作られるようになっている。欧州では、法執行の重点が枠組み設定から監督・仕様策定へと移行しており、欧州委員会による2026年のデジタル市場法(DMA)レビューおよび実施報告では、Appleに対する接続デバイス要件などの相互運用性に関する論点が取り上げられ、インテグレーターがAPIレベルの相互運用性とガバナンスをエコシステム全体で運用可能な状態にする必要性が強まっている。
サイバーレジリエンスおよび通信セキュリティへの精査も、統合の対象範囲や提供モデルに影響を及ぼしており、特に規制対象の通信ネットワークや重要サービスに関わるワークロードでその影響が大きい。米国では、2026年の連邦通信委員会(FCC)による措置、国家安全保障に関連する通信サービス認可の決定を含め、ベンダーの出自、ネットワークアクセス、監査可能性に関するコンプライアンス負担が示されており、システムインテグレーターはマルチベンダー環境全体の設計、調達、マネージドオペレーションにこれらを組み込む必要がある。
バリューチェーン分析
バリューチェーンは、戦略・アーキテクチャに関するアドバイザリーから始まり、ソリューション設計、プラットフォームおよびコネクタの選定、実装、テスト、そして長期的なマネージドサービスへと続く。インプットには、ハイパースケーラーのサービスおよびマーケットプレイス(クラウド統合、イベント処理、ID管理)、エンタープライズアプリケーションおよびデータベースプラットフォーム(ERP/CRM/HCM)、統合ツール(API管理、iPaaS、サービスメッシュ、データ取り込み/ETL)、サイバーセキュリティ管理(SBOM、ゼロトラスト、ロギング)、およびIT-OT融合のためのエッジ/IoTゲートウェイが含まれる。提供は、グローバルSI、地域インテグレーター、専門ブティックによって行われ、通常はプログラムガバナンスおよびコンプライアンス文書化を伴う。
ボトルネックは、統合アーキテクトの供給能力、レガシー環境における依存関係マッピング、そして高スループットワークロードを支える物理インフラ(データセンター間接続および光接続)に集中している。パートナーシップとエコシステムは、実現基盤となるインフラおよびプラットフォームへのアクセスをますます左右しており、3Mが2026年7月にMicrosoftと結んだ戦略的パートナーシップ(Azureインフラ内に光接続技術を展開し、企業変革のためにMicrosoft AIを活用するもの)がその一例である。これは、インテグレーターがクラウド、ハードウェア接続、ソフトウェアの各レイヤーにわたって連携し、エンドツーエンドの成果を提供している様子を示している。
競合環境
2025年、上位10社のサプライヤーがグローバル収益の約40%を占め、中程度の集中度を示しながらも地域専門業者の参入余地を残しています。Accenture、IBM、Tata Consultancy Servicesはグローバルデリバリーセンターと産業アクセラレーターを活用して複数年にわたるトランスフォーメーション案件を獲得しています。一方、ハイパースケーラーはネイティブコネクターを統合し、ミドルウェアマージンを圧縮するだけでなく、総ワークロードを拡大しています。
OracleとSAPはアプリケーションスイート内にコネクターとイベントストリームをバンドルすることでエンタープライズリソースプランニングのフランチャイズを守り、単一ベンダーの説明責任を求めるクライアントに訴求しています。MuleSoft、Red Hat、EPAM SystemsはAPI管理、サービスメッシュ、ニアショアアジャイルデリバリーで収益性の高いニッチを切り開いています。CiscoとSiemens AGは2024年に事前統合されたネットワーキングと産業自動化バンドルを提供するパートナーシップを締結し、垂直統合された既製ブループリントへのトレンドを示しています。
競争上の差別化は、AIアシスト型マッピング、コンプライアンスのコード化、エッジネイティブオーケストレーションにますます依存しています。Cognizantが2025年にGoogleクラウドアクセラレーターを共同構築するために3億米ドルを投じたことは、価値実現時間の短縮を目的とした投資を例示しています。独自の価値とオープンソースの相互運用性のバランスを取れるベンダーが、システム統合市場の進化に伴い増分シェアを獲得するのに最も有利な立場にあります。
システム統合産業リーダー
Accenture plc
IBM Corporation
Tata Consultancy Services Limited
Oracle Corporation
BAE Systems plc
- *免責事項:主要選手の並び順不同
システムインテグレーション市場
- Accenture plc
- IBM Corporation
- Tata Consultancy Services Limited
- Oracle Corporation
- BAE Systems plc
- Wipro Limited
- Cognizant Technology Solutions Corporation
- Deloitte Touche Tohmatsu Limited
- Infosys Limited
- MDS Systems Integration
- Capgemini SE
- Tech Mahindra Limited
- Siemens AG
- Fujitsu Limited
- CGI Inc.
- DXC Technology Company
- Cisco Systems, Inc.
- HCL Technologies Limited
- Hitachi Vantara LLC
- Atos SE
- SAP SE
- NEC Corporation
- NTT DATA Corporation
- EPAM Systems, Inc.
- MuleSoft LLC
- Red Hat, Inc.

市場機会と将来展望
コンプライアンス主導の統合は、購入者が監査可能性、ソフトウェアコンポーネントの透明性、サプライヤーおよびプラットフォーム間の制御された相互運用性を求める場面において、より高付加価値な業務が生まれる継続的な源泉となっている。欧州における契機としては、NIS2の義務(多くの要件が2024年10月の期限に関連付けられている)と、2025年9月に発効したEUデータ法があり、いずれもマルチクラウドおよびオンプレミス展開全体で、データポータビリティ、統制されたAP公開、退出可能なアーキテクチャを支える統合パターンへの需要を高めている。
イベント駆動型のデータファブリック、ストリーミング、エッジ・トゥ・クラウドのオーケストレーションは、特にレイテンシと同期要件が厳しくなっている通信およびIT-OT環境において、新たな余地を広げている。IBMが2026年3月にConfluentの買収を完了し、また2024年7月にはStreamSetsおよびwebMethodsの統合資産の統合を完了したことなど、業界の動きはリアルタイムデータ移動および統合ツールへの重点が続いていることを示し、インテグレーターにとってより一層プラットフォーム中心のエンゲージメントモデルを生み出している。これに加えて、AI時代のインフラ構築(例えば、Intelがラクスリップで発表した50億ユーロの投資を含む2026年の大規模な半導体・データセンター投資)は、企業が分散環境全体でAI対応サービスを拡大するにつれ、コンピュート、データ、セキュリティ管理、運用ワークフローにわたる統合需要を強めている。
Recent Industry Developments in システムインテグレーション市場
- 2026年6月:AccentureはAccenture Venturesを通じてAlphaSenseへの戦略的投資を発表し、AIを活用した市場インテリジェンスを企業のワークフローに取り入れるパートナーシップを結成した。この動きは、外部インテリジェンス信号を意思決定・運用システムに統合することで、Accentureのエージェント型AI提供力を強化するものであり、これは通常、複雑なデータ、API、ガバナンスの統合を必要とする。
- 2026年3月:IBMは約110億米ドルでConfluentの買収を完了し、AIおよび自動化ポートフォリオ全体でリアルタイムデータストリーミング機能を拡張した。この取引により、企業がイベントデータをアプリケーション、分析、AIエージェントに接続する際に、より厳しいレイテンシおよびガバナンス要件が求められる中、統合プログラムにおけるストリーミング主導型アーキテクチャの戦略的重要性が高まっている。
- 2024年7月:IBMはSoftware AGからStreamSetsおよびwebMethodsの買収を完了し、データ取り込み、統合、API管理機能を強化した。これにより、脆弱なポイントツーポイント接続を、オンプレミスとクラウド環境にわたる統制された統合プラットフォームに置き換える近代化業務向けのツールの深みが増した。


システムインテグレーション市場 レポートの範囲と調査方法論
市場の定義と範囲
本調査では、システムインテグレーション市場を、マルチベンダーのITおよびOTシステムを計画・設計・構築・接続・テストし、エンドカスタマー向けに単一のソリューションとして機能させることから得られる収益として定義する。
範囲の除外事項:統合プロジェクトまたは統合主導のマネージドサービスとして販売されない純粋なソフトウェアライセンス収益、および単独のITスタッフィングは除外する。
セグメンテーション概要
- サービスタイプ別
- インフラストラクチャ統合
- アプリケーション・ソフトウェア統合
- コンサルティング・アドバイザリー
- 展開モード別
- オンプレミス
- クラウド
- エンドユーザー産業別
- ITおよび通信
- BFSI
- ヘルスケアおよびライフサイエンス
- 製造業
- 政府・公益事業
- エネルギー・石油・ガス
- 小売・電子商取引
- 航空宇宙・防衛
- 自動車
- その他のエンドユーザー産業
- 統合タイプ別
- データ統合
- プロセス・ワークフロー統合
- アプリケーション・API統合
- デバイス・IoT統合
- 組織規模別
- 大企業
- 中小企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、需要層と供給環境を明確化することから始まり、その後、統合収益が公開記録にどのように表れる傾向があるかをマッピングする。米国労働統計局、米国税関貿易統計、Eurostat、OECDのデジタル経済統計、ITU指標などの公開情報源を参照し、企業のテクノロジー支出動向や地域別導入パターンを把握した。
これらの動向を市場モデルへ落とし込むため、企業の年次報告書、10-K形式の開示資料、投資家向け説明資料、契約発表、および信頼できる業界団体や標準化団体(ISOやNISTのガイダンスなど)の刊行物も活用し、統合として扱われる活動と、それに隣接するサービスとの区別を明確にした。必要に応じて、企業財務・インテリジェンス、特許データベース、ハードウェア比重の高い特定プログラムに関する出荷レベルの輸出入確認、取引フローを検証するためのグローバル契約・入札情報を有料サブスクリプションで利用した。ここに記載した情報源は例示にすぎず、分析中にデータポイントを収集・相互確認・明確化するため、その他の公開および有料の参照情報も使用した。
一次インタビューおよび調査
一次調査は、業界や地域によって契約上の呼称が異なる可能性があるため、実際に何がシステムインテグレーションとして課金されているかを検証するために行われた。提供責任者、営業・提案チーム、顧客側のIT責任者、調達担当者と対話を行い、サービス範囲、典型的なプロジェクト規模、価格設定の要因、そして主要地域における一時的な統合とマネージドサービス主導の統合との間の比率変化を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:32% | 経営幹部(CXO):14% | APAC: 41% |
| 中堅層:52% | 機能/部門リーダー:35% | EMEA:34% |
| 小規模プレイヤー:16% | マネージャー:51% | アメリカ大陸:25% |
市場規模算定および予測
市場規模は、トップダウンとボトムアップの両方のアプローチを用いて構築され、まず企業のテクノロジー支出動向から総額を再構築し、その後、地域および業界別に統合対応可能な業務へと絞り込んだ。実務上、トップダウンの構築では、導入状況および支出指標を用いて統合の強度を推定し、その後、該当する場合にはアプリケーション統合、インフラ統合、OT-IT統合などの一般的な提供形態別に総額を分割している。
総額の現実性を保つため、統合タイプ別のサンプリングされたプロジェクト価値、主要な職種の一般的な課金レート、大型契約受注に関するチャネル確認といった選択的なボトムアップ検証を用いて結果を照合し、明確なギャップが見つかった場合はモデルを調整した。注視した入力要素には、大企業のITサービス支出の方向性、クラウド移行とハイブリッド環境の浸透度、サイバーセキュリティおよびコンプライアンスプログラムの強度、製造業・公共事業の自動化展開、複数年にわたるマネージドサービスの付帯率が含まれ、これらは合わせて数量と価格の両方に影響を与える。予測に関しては、需要がマクロ予算やプログラムのタイミングに大きく左右されるため、シナリオ分析を用い、そのシナリオは大規模な変革サイクル、更新行動、価格推移についてインタビュー対象者が予想する内容に基づいている。小規模国やニッチな業種でボトムアップの可視性が乏しい場合は、比較可能な市場からの代替比率を用い、最終確定前にフォローアップの電話取材を通じて検証した。
データ検証および更新サイクル
成果物は独立した複数の信号を用いた三角測量によって検証され、その後、地域、業界、サービス区分ごとに異常な変動がないか確認された。既知の取引フローパターン、公開されている支出指標、企業レベルの収益開示に対して分散チェックを行い、成長率が観測可能な需要から逸脱しないようにしている。
最終承認前に、モデルと前提は複数段階のアナリストレビューを経て、異常値が調査され、必要に応じて専門家に再度連絡を取り、不整合の理由を明確化する。本レポートは年次で更新され、重大な出来事が予算、調達パターン、規制要件に大きな変化をもたらした場合には、その都度更新が行われる。提供直前には最終レビューを実施し、数値が最新の入手可能な情報を反映していることを確認する。
Mordor Intelligenceによるグローバルシステムインテグレーション市場推計と他の公開推計との比較
システムインテグレーションに関する公開されている市場規模は、しばしば大きく異なる。これは、サービスラインがコンサルティング、アウトソーシング、製品主導型の展開と近接しているため、調査によって境界線の引き方が異なるためである。また、起点として用いる年、複数年契約の認識方法、大幅な予算変動後に推計を更新するかどうかによっても差異が生じる。
よくあるギャップの要因は範囲であり、一部の数値は統合主導ではない広範なITサービスを含んでいたり、製品収益として計上されるソフトウェアやクラウドの再販を含んでいたりする。もう一つのギャップは価格および数量の考え方に見られ、一部の推計は単一のIT支出系列に均一な成長率を適用する一方、他の推計はクラウドからハイブリッドへの統合、OT-ITプログラム、マネージドサービスの付帯率といったプロジェクト構成の変化をモデル化している。この表はその差異を示しており、より絞り込まれた総額は、統合主導で提供されたサービスのみを計上し、入札情報とサービス構成の確認を用いてその分割を検証することで得られる。これがMordor Intelligenceによる2026年の値の構築方法である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 49.62 B (2026) | |
| グローバルコンサルティング会社A | USD 58.90 B (2026) | 統合をコンサルティングやアウトソーシングと融合させた、より広範なITサービス範囲を用い、契約レベルでの一貫した検証を行わずに、より高いマネージドサービス浸透率を仮定として適用している。 |
| 業界団体B | USD 44.30 B (2025) | 異なる基準年に値を固定し、会員報告による活動に依拠しているため、非会員の収益やグローバルデリバリーセンターを通じて計上される大規模な複数地域プログラムを過小に算出する可能性がある。 |
3つの数値を比較すると、その差異の大半は、統合収益として計上される対象範囲と、サービス構成が時間の経過とともにどのように価格へ変換されるかによって説明される。統合主導の提供に限定した組み入れルールを維持し、複数の需要信号に対して前提を再検証することで、モデルを更新する際にも追跡・再現しやすい数値が得られる。


レポートで回答される主要な質問
ハイブリッドクラウドシステム統合への支出はどのくらいの速さで成長すると予想されますか?
クラウドベースの統合プラットフォームへの支出は、2026年から2031年にかけて年平均成長率6.16%で増加し、オンプレミス投資を上回ると予測されています。
2031年にかけて最も多くの新規統合支出を追加する産業垂直分野はどこですか?
ヘルスケアおよびライフサイエンスは、相互運用性義務が電子健康記録の統合を推進する中、年平均成長率7.71%で統合支出を拡大すると予測されています。
企業が統合プロジェクトの障壁として人材を挙げる理由は何ですか?
統合アーキテクトの求人は2025年に前年比34%増加し、採用サイクルの中央値は60日を超え、プロジェクトコストを押し上げ、スケジュールを延長しています。
現在のシステム統合における最大の地域市場はどこですか?
北米は2025年の収益の38.91%をリードしており、ゼロトラスト義務と急速な金融サービスのモダナイゼーションによって支えられています。
ハイパースケーラーは統合ベンダー間の競争にどのような影響を与えていますか?
クラウドプロバイダーはネイティブオーケストレーションサービスを組み込み、ミドルウェアライセンスマージンを圧縮しており、従来のベンダーはコンプライアンス機能とマルチベンダーガバナンス能力による差別化を余儀なくされています。
最終更新日:



