
ITハードウェア市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
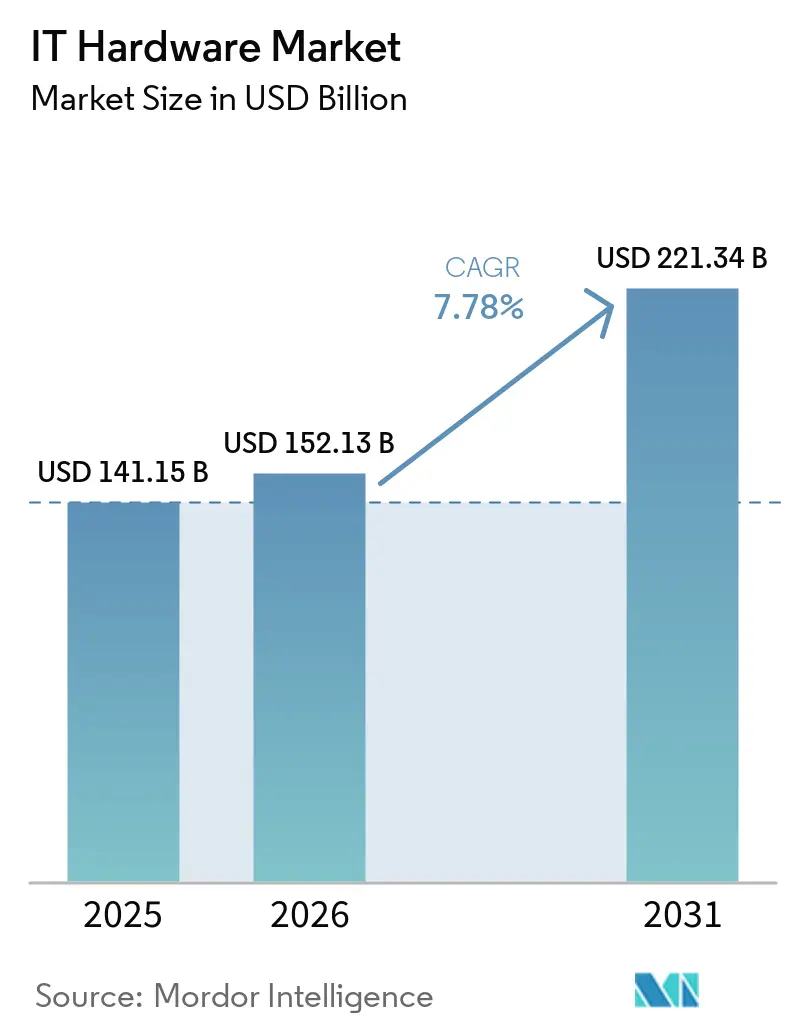
| 市場規模 (2026) | 152.13 十億米ドル |
| 市場規模 (2031) | 221.34 十億米ドル |
| 成長率 (2026 - 2031) | 7.78 % |
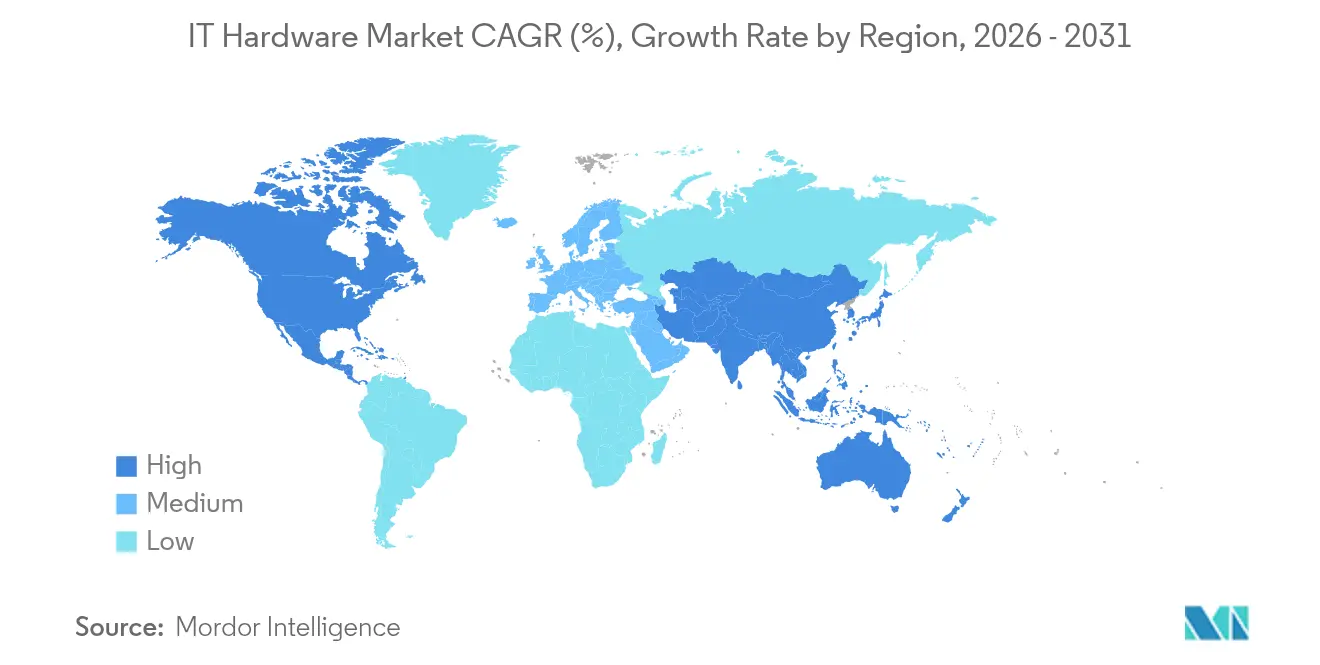
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
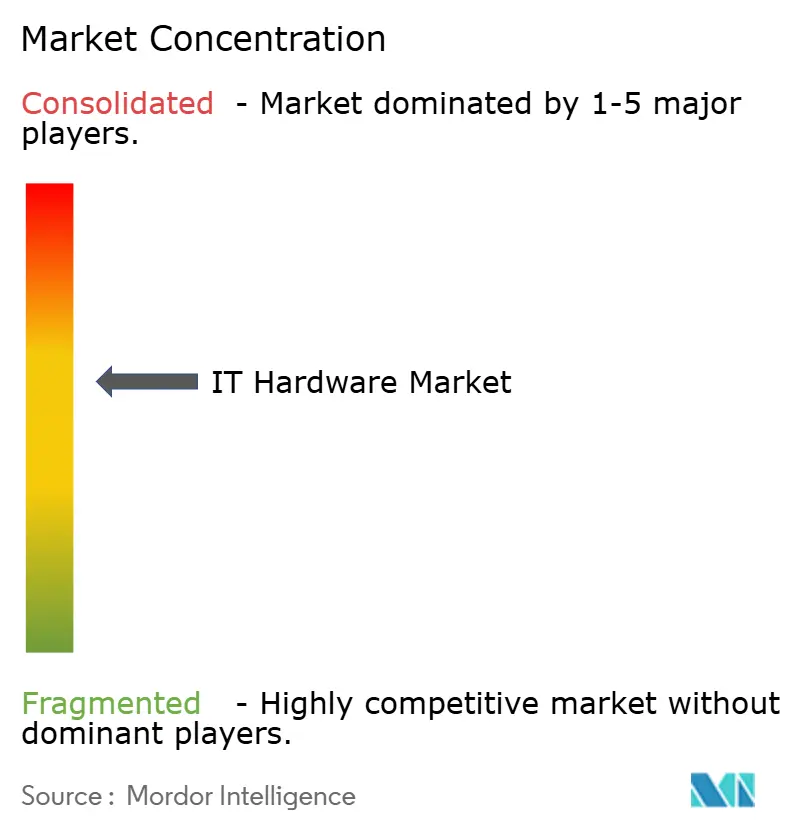
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるITハードウェア市場分析
世界のITハードウェア市場規模は2025年に1,411.5億米ドルと評価され、2026年の1,521.3億米ドルから2031年には2,213.4億米ドルへと、予測期間(2026年~2031年)中に年平均成長率(CAGR)7.78%で成長すると推定されます。企業がWindows 10サポート終了(EoS)を前にPCを更新し、AI対応サーバーを導入し、データ主権要件に対応するにつれて需要が加速しています。北米のクラウドプロバイダーはハイパースケールキャンパスの拡張を続けており、アジア太平洋地域のメーカーはエッジコンピューティングで生産を近代化しています。半導体の供給逼迫と電子廃棄物(e-ウェイスト)規制が短期的な勢いを抑制しているものの、長期的な成長見通しを妨げるものではありません。統合されたコンピュート、ストレージ、ネットワーキングソリューションを巡るベンダー競争が激化し、導入時間の短縮とエネルギー効率の向上が図られています。大企業の調達ではダイレクトOEM関係が依然として主流ですが、急成長するオンラインチャネルにより、中小企業もエンタープライズグレードの機器に手頃な価格でアクセスできるようになっています。
レポートの主要なポイント
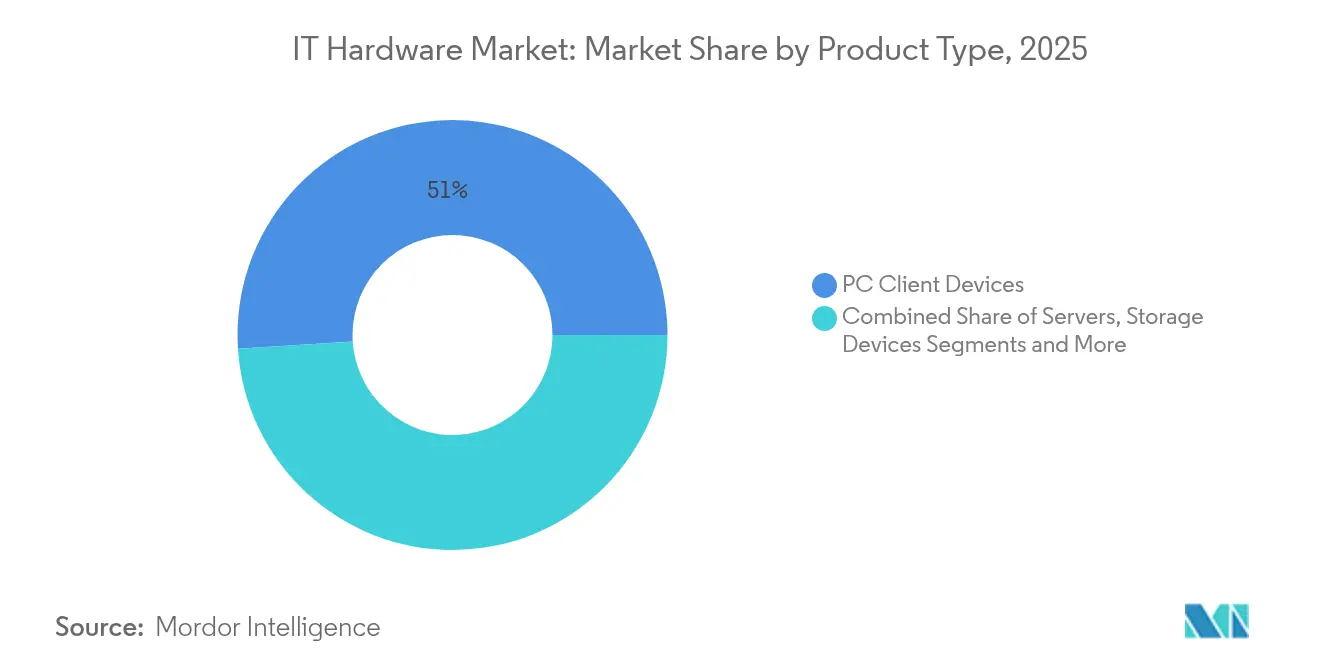
- 製品タイプ別では、PCクライアントデバイスが2025年のITハードウェア市場シェアの51.02%をリードしており、サーバーは2031年にかけてCAGR 8.95%を記録する見込みです。
- エンドユーザー別では、企業が2025年のITハードウェア市場規模の47.25%のシェアを保持しており、クラウドサービスプロバイダーが2031年にかけてCAGR 17.05%と最高の成長率を示しています。
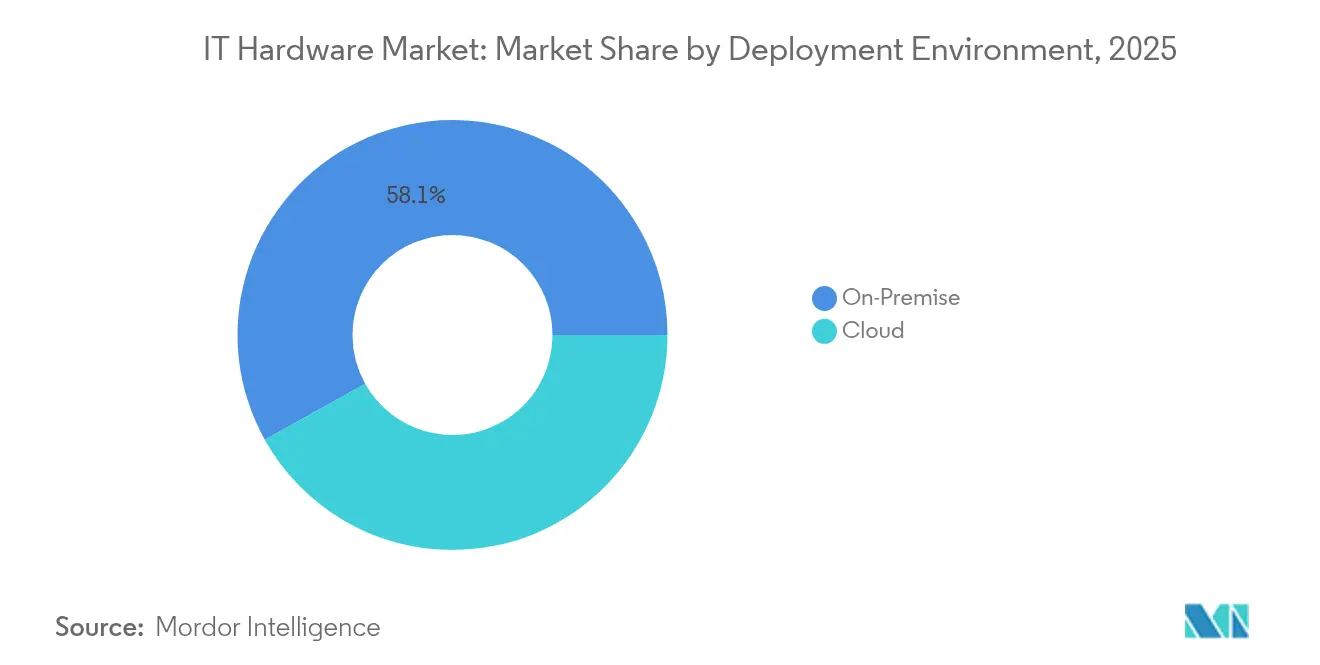
- 導入環境別では、オンプレミス設置が2025年のITハードウェア市場規模の58.10%を占めており、クラウド導入は2031年にかけてCAGR 17.12%で進展しています。
- 流通チャネル別では、ダイレクト/OEMが2025年のITハードウェア市場規模の44.70%を占めており、オンラインチャネルは2031年にかけてCAGR 9.86%で進展しています。
- 地域別では、北米が2025年に37.40%の収益シェアを維持しており、アジア太平洋地域は2031年にかけてCAGR 9.32%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Windows 10サポート終了(EoS)を前にしたポストパンデミックのPC更新サイクル | +1.2% | 北米、欧州 | 短期(2年以内) |
| AI最適化サーバーおよびGPUの普及 | +2.1% | 北米、アジア太平洋 | 中期(2〜4年) |
| 新興市場におけるハイパースケールデータセンターの整備 | +1.8% | アジア太平洋、中東・アフリカ | 中期(2〜4年) |
| スマート工場向けエッジコンピューティングスターターキットの成長 | +0.9% | アジア太平洋、欧州 | 長期(4年以上) |
| 修理する権利およびモジュラーアップグレード規制 | +0.7% | 欧州、北米 | 長期(4年以上) |
| デジタル主権ハードウェアインセンティブ | +1.1% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Windows 10サポート終了(EoS)を前にしたポストパンデミックのPC更新サイクル
企業は2025年10月にWindows 10サポート終了という厳しい期限に直面しています。Microsoftの延長セキュリティプランのコストは3年目に1デバイスあたり427米ドルに上昇しており、パッチ適用よりも新しいハードウェアの購入の方が安価となっています [1]。2020年から2021年にかけてリモートワーク向けに購入されたデバイスは、現在4年間という自然な交換サイクルの時期を迎えています。Kaiser PermanenteなどのU.S.の病院システムは、Windows 11ベースの電子健康記録に対応するため、すでにデバイス全体のアップグレードを完了しています。大手銀行も同様の傾向を示しており、JPMorgan Chaseは2024年に最新PCに関連するエンドポイントセキュリティのアップグレードに21億米ドルを充当しました。この二重の触媒が、ITハードウェア市場における規制業種全体での準拠ラップトップ、デスクトップ、および専門ワークステーションへの需要を押し上げています。
AI最適化サーバーおよびGPUの普及
AIワークロードはパイロットから本番環境へと移行し、特化型サーバーの需要を急激に高めています。NVIDIAのデータセンター収益は、企業がGPUベースのコンピュートを標準化するにつれ、2024年度に475億米ドルへと急増しました。Dell Technologiesは、AI対応機器への緊急需要を示すように、AI サーバーのバックログが1四半期で8億米ドルから29億米ドルへと膨れ上がったと報告しています。Siemensなどのメーカーはこれらのシステムを生産現場に組み込んで予知保全を可能にしており、Goldman Sachsは2024年にミリ秒単位のリスク分析能力を確保するために12億米ドルを投資しました。この移行はまた、AIクラスターを完全に活用し続けるための高帯域幅ネットワーキングおよび低遅延ストレージへの支出を加速させています。
新興市場におけるハイパースケールデータセンターの整備
アジア太平洋地域は2030年までに1,162億米ドルのデータセンター投資需要を抱えており、日本が354億米ドル、インドが164億米ドルでリードしています。シンガポールの2024年のモラトリアム解除が建設の波を引き起こし、ハイパースケールオペレーターがAIに特化した施設に80億米ドルを発表しました。液冷ラックと高密度GPUノードが新しい設計図を占めています。インドの国家データガバナンスフレームワークは機密データのローカル処理を義務付けており、幅広い分野でのハードウェア購入を促進しています。この整備により、地域のサプライチェーンが拡大し、長期的なサーバーおよびネットワーク機器の需要が支えられています。
スマート工場向けエッジコンピューティングスターターキットの成長
堅牢なエッジノードが産業用IoTデータをローカルで処理し、自動車工場での遅延を100ミリ秒から10ミリ秒未満に削減しています。スターターバンドルはコンピュート、ストレージ、接続性を組み合わせており、1サイトあたり5万〜20万米ドルのコストで、中規模工場にとって手頃な参入コストとなっています。BMWおよびMercedes-Benzはこのようなシステムを予知保全や光学的品質検査に活用しています。ベンダーはファンレス設計と工場フロアの制約を満たす広温度域部品を改良しています。アジア太平洋地域のサプライヤーがドイツの成功事例を電子機器や繊維クラスター全体に複製するにつれて、この機会は拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| e-ウェイスト規制の強化および廃棄コストの増大 | -0.8% | 欧州、北米、アジア太平洋 | 中期(2〜4年) |
| 半導体の地政学的サプライチェーンショック | -1.4% | グローバル、アジア太平洋を重点 | 短期(2年以内) |
| OEM移転コストを引き起こす関税の不安定性 | -0.6% | 北米、欧州 | 短期(2年以内) |
| オンプレミスハードウェア支出を侵食するクラウド移行 | -0.9% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
e-ウェイスト規制の強化および廃棄コストの増大
EUの廃電気電子機器指令は、2027年までに85%のリサイクルを義務付けており、生産者にとって再設計および物流コストが増加しています。カリフォルニア州の修理する権利法は、ベンダーに対して7年間の部品およびマニュアルの在庫保持を義務付け、製品ロードマップを再構築しています。顧客は廃棄費用を総所有コストにみ込むようになり、更新サイクルが長期化しています。Microsoftは自社PCの寿命を4年から5年に延長し、埋め立て廃棄量の削減を図っています。モジュール式シャーシを持つベンダーがITハードウェア業界で優位性を獲得する一方、計画的陳腐化の戦略はその有効性を失いつつあります。
半導体の地政学的サプライチェーンショック
輸出規制と補助金がチップの供給を混乱させています。U.S.のCHIPS法はファウンドリ生産能力をシフトさせていますが、短期的な割り当てを厳しくしています。台湾は依然として先端製造の63%を担っており、ITハードウェアのサプライチェーンは地域リスクにさらされています。Intelのファウンドリ拡張とAMDの自社システム構築は多様化を目指していますが、フル生産に至るまでには最大5年を要します。企業はCPUのダブルソーシング、資産寿命の延長、在庫水準の引き上げによってリスクをヘッジしており、これが運転資本ニーズを膨らませ、ハードウェアの展開を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
サーバーがAIインフラストラクチャー変革を牽引サーバー収益はITハードウェア市場で最も速いCAGR 8.95%で成長しており、企業がAIモデルのトレーニングに高密度GPUノードを採用しています。Dellは2024年第3四半期にAI中心の構成でサーバー販売額42億米ドルを記録しました。対照的に、PCは51.02%のシェアを保持していますが、更新サイクルが長期化しています。ストレージとネットワーキングはサーバー需要に追随し、AIクラスター向けに帯域幅と低遅延リンクを追加しています。液冷と垂直統合型ラックが従来の製品境界を曖昧にしています。AMDによるZT Systemsの買収により、カスタム設計能力が得られ、ハイパースケーラーによるカスタムユニットへの嗜好に合致しています。周辺機器はハイブリッドワークから安定した需要を得ており、エッジゲートウェイは産業環境で新たなマイクロセグメントを生み出しています。
ハイブリッドアーキテクチャがサーバールームを支配しています。企業はx86 CPUとアクセラレーターを組み合わせ、コストとスループットのバランスを取っています。光熱費の上昇に伴い、エネルギー効率が最前線の購買基準となっています。サーバーのITハードウェア市場規模は、2031年まで続くAI導入の波に沿って着実に拡大する態勢にあります。電源および冷却サブシステムを含むターンキーラックを供給できるベンダーは、ホワイトボックス代替品に対してマージンを守ることができます。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:
クラウドプロバイダーがインフラストラクチャー投資を加速企業は2025年の支出の47.25%を維持していますが、クラウドプロバイダーはCAGR 17.05%で上回る勢いを見せています。AWSだけで2024年第3四半期にデータセンターおよびAIサーバーの設備投資に127億米ドルを充当しました。政府系購買者は主権規則に準拠するために国内の能力を強化しています。医療分野は遠隔医療と安全な患者記録へと軸足を移しており、暗号化されたストレージアレイが必要とされています。BFSI企業はサイバーレジリエンス監査を満たすためにエンドポイントを更新しています。製造業はリアルタイムの生産データのためにエッジクラスターを設置しており、メディア企業は8K編集スイートを導入しています。通信事業者はITハードウェアを5Gコアネットワークに統合し、コンバージドコンピュートアプライアンスを好んでいます。
クラウドリーダーの設備投資は、サーバー、スイッチ、ストレージの需要に高い下限を設定し、景気循環的な落ち込みからサプライヤーを守っています。一方、企業はハイブリッドITを採用し、規制されたワークロードのために社内資産を維持しています。ITハードウェア市場は両方の流れから恩恵を受け、今後10年間でバランスの取れたユーザーミックスプロファイルをもたらしています。
導入環境別:
ハイブリッド戦略が管理性と拡張性のバランスを実現オンプレミス設備は2025年のITハードウェア市場規模の58.10%を依然として占めています。JPMorganのような金融機関は、遅延とガバナンスの観点からコアバンキングスタックをオンサイトに維持しています。クラウドインスタンスはAIトレーニングとバースト処理能力が重要な場面で急速に成長しており、2031年にかけてCAGR 17.12%を達成しています。規制当局は社内管理を推進しており、EUデジタル運用レジリエンス法(DORA)は銀行に運用上の権限を保持させることを強制し、データホール内のハードウェア支出を強化しています。ワークロードの配置は、包括的なクラウドポリシーではなく、コンプライアンス、遅延、コストに依存するようになっています。ベンダーは両方の環境に同一のサーバーラインを販売しており、顧客は再設計なしにワークロードを移動させることができます。
ハイブリッド採用は、コロケーション施設に設置できるプラグアンドプレイ型ラックキットへの関心を喚起しています。工場内のエッジクラウドはパブリッククラウドの分析と統合されています。その結果、ITハードウェア市場は単一の導入パターンへの販売機会を失うのではなく、複数の消費モデルにわたって収益を獲得しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:
オンラインチャネルがエンタープライズハードウェアアクセスを民主化ダイレクトOEMルートは、大規模購買者がカスタムビルドと優先サポートを求めるため、2025年の販売の44.70%を占めています。しかし、オンラインマーケットプレイスはCAGR 9.86%を記録しており、かつては中古品しか購入できなかった中小企業にITハードウェア市場を開放しています。Amazon Businessは一般的なコンプライアンス基準を満たす標準化されたサーバーSKUをリスト化しています。システムインテグレーターは純粋な再販ではなく、ライフサイクルサービスと垂直ソリューションへと軸足を移しています。DellのAI PC向けコンシューマースタイルの電子ストアは、既存ベンダーがセルフサービス購買習慣に適応していることを示しています。
地域の流通業者は、特に新興市場において重要な、ファイナンシングとマネージドサービスをバンドルしています。オンラインの成長は価格透明性をもたらし、マージンを圧迫しますが、総アドレス可能な取引量を拡大させます。ベンダーは階層型モデルを維持し、ハイタッチアカウントを保護しながらロングテールのデジタル需要を獲得しています。
地域分析
北米ITハードウェア市場
北米は、AIの早期導入とハイパースケール拡張により、2025年に37.40%の収益シェアを占めました。連邦政府のクラウドプログラムおよび民間セクターの技術アップグレードが、安定したリフレッシュサイクルを支えています。企業はハイブリッドITを採用しており、PC、サーバー、ネットワークハードウェア全体にわたってバランスの取れた発注が促進されています。持続可能な設計も注目を集めており、ベンダーはカーボン目標達成に向けてエネルギー効率の高いラックを提案しています。
アジア太平洋ITハードウェア市場
アジア太平洋地域は、2031年までに9.32%のCAGRで成長をリードしています。日本が計画するデータセンター投資35.4 ビリオン 米ドルは、GPUサーバーおよび液冷システムの大量購入を支えています。インドはデジタル公共財フレームワークを推進しており、国内処理の義務化によってローカルサーバー容量が拡大しています。中国の国産技術サプライヤーは貿易摩擦の中でシェアを獲得しており、シンガポールなど東南アジアのハブは多国籍企業によるクラウド構築を誘致しています。製造業のモダナイゼーションにより、エッジノードの展開が地域全体で拡大し、需要が第一線都市を超えて広がっています。
ヨーロッパITハードウェア市場
ヨーロッパは、規制コンプライアンスおよびサステナビリティインセンティブを基盤として、緩やかな拡大を示しています。修理する権利に関する法律がモジュール式ハードウェアの需要を刺激する一方、データ主権規制が地域内での組み立てを促進しています。クラウドデータセンターは再生可能エネルギーを求めて北欧諸国に立地していますが、銀行業および公共サービスではオンプレミス支出が依然として継続しています。東ヨーロッパはPCおよびネットワークアップグレードへのキャッチアップ投資を示しており、成熟した西側ブロックに成長の余地を加えています。
規制環境
輸出管理、デジタル市場規則、およびサステナビリティ要件は、グローバルITハードウェアベンダーの調達戦略と製品ロードマップを引き続き形作っている。米国では、産業安全保障局が2026年の措置を通じて先端コンピューティング輸出管理の実施を更新し、2026年5月のガイダンスでは、出荷先が別の場所であっても、事業体の本社所在地(Country Group D:5またはマカオを含む)に基づくライセンス要件を明確化した。これにより、GPUサーバーおよびアクセラレーターのサプライチェーンにおける審査負担が増大している。また別途、2026年1月の米国貿易措置により、特定の輸入先端コンピューティングチップおよび派生製品に対して即時25%の従価関税が導入され、OEMおよびチャネルパートナーにとって陸揚げコストの不確実性が高まった。
欧州では、2026年にデジタル市場法(Digital Markets Act)をめぐる執行と技術的な具体化が進展した。欧州委員会のDMA手続き(Androidの相互運用性やGoogle検索関連事案を含む)により、義務事項がより明確な実施要件へと具体化され、デバイスエコシステムや企業の相互運用性に関する選択に影響を与え得るものとなった。電子廃棄物および循環性に関するコンプライアンスは、エンドポイントおよび周辺機器にとって依然として重要な課題であり、本レポートの対象範囲内では、EUのWEEE目標(2027年までにリサイクル率85%)や修理の権利に関する義務(例えば、部品およびマニュアル保持に関するカリフォルニア州の要件)が、OEMにモジュール式設計と長期のサービスサポートを促し、修理可能性の文書化が部品表、アフターセールス物流、および保証計画のあり方を形作っている。
バリューチェーン分析
ITハードウェアのバリューチェーンは、半導体設計とウェハー製造から、先端パッケージング、基板・システム組立、OEM構成を経て、その後、直販/OEM、インテグレーター、VAR、オンラインチャネルを通じた流通に至る。上流の制約は、最先端ファウンドリの生産能力と先端パッケージングに依然として集中しており、AIサーバーはGPUまたはアクセラレーター部品や高帯域幅インターコネクトへの需要により、この圧力をさらに強めている。より高密度なラックおよび液冷対応アーキテクチャへの移行は、電力供給、熱管理部品、および検証済みのラックレベル設計への依存を高めており、部品サプライヤーとシステムOEMとの間で相互運用性と認定サイクルが重要な段階となっている。
中流では、グローバルなEMSおよびODMパートナーがシステムの組立とテストを行う一方、大手OEM(例えばDell、HP、Lenovo)がCPUとGPU、ストレージ、ネットワーキング、ファームウェアセキュリティ、ライフサイクルサービスを統合し、企業やクラウドプロバイダー向けに展開可能なプラットフォームとして提供している。地域回帰の動きはレジリエンス強化策とともに強まっており、TSMCの投資に関連したアリゾナ州における米国半導体製造拡大に関する2026年7月のコミットメントがその一例であり、重要なコンピュート能力にとって国内生産能力および現地サプライヤーエコシステムの戦略的役割を強化している。下流では、調達の二極化が続いており、ハイパースケーラーや大企業はカスタムラックおよび優先供給のために直接的な取引を追求する一方、標準化されたSKUはオンラインチャネルを通じて拡大し、小規模購入者のアクセスを広げているが、価格の透明性や納品期待の水準も高めている。
競争環境
Dell Technologies、HP Inc.、Lenovo Groupなどの大手ベンダーは、グローバルな物流とフルスタックのポートフォリオを通じて規模の優位性を維持しています。DellはPowerEdgeサーバーをNVIDIAまたはAMDのアクセラレーターと組み合わせ、数四半期分の生産に相当するバックログを確保しています。HPは持続可能なデザインを推進しており、LenovoはInfinidatへの入札を通じてエンタープライズストレージへの展開を拡大しています。NVIDIAは上流へと移行し、GPUとネットワーキングをパートナーを通じて販売される完全なアプライアンスにパッケージ化しています。AMDによるZT Systemsの買収により、ハイパースケーラーのカスタムビルドへの即時アクセスが得られています。
専門企業がニッチセグメントで既存企業に挑戦しています。CerebrasはウェーハスケールのAIエンジンをDellを通じてバンドル販売しています。ストレージの新興企業はGPUスループットを解放するためにNVMe-over-Fibreファブリックを推進しています。エッジに特化した企業はファンレスのマイクロデータセンターを設計しています。サプライチェーンの耐性が高く評価されており、ベンダーは地政学的ショックを軽減するためにマルチファウンドリーのシリコン調達とローカルアセンブリを強調しています。価格競争は続いていますが、購買者はステッカー価格よりもライフサイクルサービスとエネルギー効率をますます重視しています。
統合ソリューションがスタンドアロン製品を凌駕するにつれ、業界再編が迫っています。共有リファレンスアーキテクチャを中心にアライアンスが開花しています。市場リーダーはファームウェアセキュリティと予測サポートソフトウェアに投資しており、これが長期的な顧客囲い込みを確立しています。その結果として生まれた競争環境はハードウェア、ソフトウェア、サービスを融合させており、幅広いスタックを持たない新規参入者の参入障壁を高めています。
IT ハードウェア業界のリーダー企業
-
HP Inc.
-
Samsung Electronics Co. Ltd.
-
Intel Corporation
-
Dell Technologies Inc.
-
Acer Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ITハードウェア市場 このレポートでカバーされる企業
- Upwork Inc.
- Fiverr International Ltd.
- Freelancer Limited
- Toptal LLC
- Guru.com LLC
- PeoplePerHour.com Ltd.
- DesignCrowd Pty Ltd.
- Contently Inc.
- WorkGenius GmbH
- WorkMarket, Inc.
- Catalant Technologies, Inc.
- 99designs by Vista
- Behance (Adobe Inc.)
- TaskRabbit, Inc.
- Amazon Mechanical Turk (Amazon.com, Inc.)
- UpStack Technologies, Inc.
- Workana Inc.
- Gigster LLC
- Aquent LLC
- FlexJobs Corporation
市場機会と将来展望
AIインフラの構築拡大は、個別部品としてではなく、検証済みのラックレベルシステムとして提供される統合サーバー、ストレージ、ネットワーキングプラットフォームの対象機会を拡大している。供給側の対応の証拠としては、2026年7月に複数の地域で行われた半導体・パッケージング生産能力に関する動きが挙げられる。例えば、TSMCによる米国製造コミットメントの拡大、Micronによるニューヨーク州クレイの工場建設の推進、Intelによるアイルランド・レイクスリップ拠点における大規模投資の開始、そしてTower Semiconductorによる日本国内でのシリコンフォトニクスおよび先端パッケージング支援を含む拡張プログラムの発表などである。これらの動きは、OEMおよび部品サプライヤーが新たなシリコン供給を、高密度データセンター環境向けに検証済みの冷却・電力設計を備えた完全な展開可能システムへと転換する市場余地を示している。
第二のホワイトスペースは、電子廃棄物や修理の権利に関する規制の強化に関連したライフサイクル、コンプライアンス、循環性サービスであり、ベンダーはモジュール式シャーシ、部品の入手可能性、検証済みのリサイクルまたは回収物流を通じて差別化を図ることができる。需要面では、2025年10月のWindows 10サポート終了が、2026年の調達サイクルへとエンドポイント刷新の意思決定を引き続き前倒ししており、一方でデータ主権フレームワーク(例えば、レポートで言及されているインドの国家データガバナンスの方針)は、準拠したサーバー、ストレージ、ネットワークハードウェアを必要とする国内でのコンピュート展開を後押ししている。メモリ、トランシーバー、スイッチング機器における短い部品リードタイムと限られたバッファーもまた、供給保証、複数調達、構成の標準化の価値を高めており、企業やクラウド事業者に対して可用性を保証し、導入までの時間を短縮できるOEM、販売代理店、インテグレーターにとっての余地を残している。
最近の産業開発事情 ITハードウェア市場
- 2026年7月:Intelは、より広範な企業変革の取り組みの一環として、Gemini Enterpriseを展開するためにGoogle Cloudとの協業を拡大した。この動きは、主要ハードウェアサプライヤーの間で、シリコンプラットフォームをクラウドおよびAIソフトウェアエコシステムと組み合わせる流れを強化し、企業のハードウェア刷新および導入の選択に影響を与えている。
- 2026年6月:HPは、Frontierプラットフォームを自社業務に統合するためにOpenAIとの戦略的パートナーシップを発表した。これにより、AI対応ワークフローとデバイス体験をめぐるHPのポジショニングが強化され、従来のハードウェア仕様に加えて、企業向けエンドポイントおよびマネージド体験における差別化を支えている。
- 2026年4月:Intelは、アイルランドのFab 34合弁事業における49%の株式持分を、Apolloから142億米ドルで買い戻した。この取引により、Intelは重要な欧州製造資産に対する支配力を強化し、先端CPUロードマップに依存する企業向け・データセンター向けハードウェアプラットフォームの供給保証に関する説得力を高めている。
ITハードウェア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおいて、グローバルITハードウェア市場は、世界中の企業および公共部門の需要を対象に、直接販売およびチャネル経由でエンドユーザーに販売される物理的なコンピューティング機器およ接続機器の価値として定義されます。
対象外の範囲:純粋なソフトウェア、ITサービス、および通信サービスは本市場規模の算定から除外されています。
セグメンテーションの概要
- 製品タイプ別
- PCクライアントデバイス
- サーバー
- ストレージデバイス
- ネットワーキングハードウェア
- 周辺機器およびアクセサリー
- エッジおよびIoTゲートウェイ
- エンドユーザー別
- 企業
- 政府および公共部門
- BFSI
- 医療
- 教育
- メディアおよびエンターテインメント
- クラウドサービスプロバイダー
- 通信事業者
- 製造業および産業
- 導入環境別
- オンプレミス
- クラウド
- 流通チャネル別
- ダイレクト/OEM
- システムインテグレーター
- 付加価値再販業者
- オンライン小売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- シンガポール
- アジア太平洋その他
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチにより、市場の基本構造を構築し、数量、貿易フロー、および価格動向について現実的な指針を設定しました。地域の需要シグナルと輸入依存度を把握するため、U.S.国際貿易委員会の貿易統計、国連コムトレード、OECDのICT指標、および世界銀行のマクロ経済シリーズなどの公開情報を参照しました。企業の展開状況を把握するため、NISTなどの機関が発行する標準・政策文書や、デジタルインフラ支出を追跡する政府刊行物も参照しました。
これらのシグナルを企業活動と結びつけるため、年次報告書、決算説明会のトランスクリプト、投資家向けプレゼンテーション、および信頼性の高い報道を活用し、カテゴリーミックスの変化やサイクルの要因(PCの更新タイミングやデータセンターの拡張を含む)を追跡しました。必要に応じて、企業財務情報・インテリジェンス、特許データベース、および輸出入の船積みレベルの記録に関する有料サービスを利用し、単一のデータセットに依存することなく、サプライヤーのフットプリントと平均販売価格の方向性を検証しました。上記のソースはあくまで例示であり、収集、相互確認、および明確化のために他の多くの公開文書やデータセットも使用しています。
一次インタビューおよびサーベイ
一次調査は、最終的な合計値を確定する前に、主要なハードウェアカテゴリー全体における需要のタイミング、チャネルマークアップ、および価格変動に関する仮定を検証するために活用しました。APAC、EMEA、およびアメリカ大陸にわたるOEMおよびチャネル側の参加者、大口購買者、インテグレーター、およびドメイン専門家と幅広く対話し、モデルが地域の購買パターンと異なる調達ルートを反映するようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:13% | APAC:51% |
| 中位層:53% | 部門・ユニットリーダー:40% | EMEA:31% |
| 中小規模プレイヤー:16% | マネージャー:47% | アメリカ大陸:18% |
市場規模算定と予測
市場規模の算定は、地域別の需要プールビューを用いてITハードウェア需要を再構築し、PC・ワークステーション、サーバー、ストレージデバイス、およびネットワーキングハードウェアのカテゴリーシェアでフィルタリングするトップダウン方式から始まります。実際には、企業のデバイス交換サイクル、データセンターの容量追加、サーバーおよびストレージのアタッチレート、ネットワーキングポートのアップグレード、および平均販売価格の動向などの変数を用いて、合計値を観測可能なシグナルに基づいて維持しました。公開データが乏しい場合は、インタビューで検証した保守的な範囲を使用してギャップを処理し、複数のインプットが同じ方向を示した場合にのみ調整を行いました。
トップダウンの合計値を形成した後、サンプリングされたサプライヤーの集計、チャネルチェック、および主要カテゴリーの出荷代理指標に平均販売価格を乗じた選択的なボトムアップ検証を実施しました。これにより、直接ルートと間接ルート間の過剰計上および二重計上を発見することができました。予測については、カテゴリー成長率の期時系列平滑化に支えられたシナリオ分析を使用しました。最終的な方向性は、更新タイミング、クラウドおよびエッジインフラの構築、および価格正常化のペースに関する専門家の見解によって導かれました。モデルが急激な変動を示した場合は、最終結果が説明可能かつ再現可能なものとなるよう仮定を再検討しました。
データ検証と更新サイクル
検証は独立したシグナル間のステップバイステップの三角測量によって行われ、需要ドライバーに対応しない突然のカテゴリーシフトなど、一般的な市場動向と一致しない差異を確認しました。アウトプットは、貿易データからの出荷トレンド、公開設備投資に関するコメンタリー、およびカテゴリーレベルの価格動向などの代理指標と比較し、その後、地域およびタイプ間の算術的整合性に焦点を当てた二次レビューを実施しました。差異がインタビューで現実的と示唆された範囲を超えた場合は、情報源に再連絡し、承認前に感度範囲を再計算しました。
レポートは年次で更新され、需要や価格に大きな影響を与える可能性のある重要なイベントが発生した場合には中間更新が行われます。納品前にアナリストが最終確認を行い、クライアントが最新の公開情報と新たに完了した確認に基づく最新の見解を受け取れるようにしています。
Mordor Intelligenceのグローバルなイットハードウェア市場規模と他の公表推計値との比較
グローバルなITハードウェアの公表数値が大きく乖離して見えることがあるのは、各発行者が市場の定義を異なる形で設定しており、サービス、コンシューマーデバイス、およびコンポーネント収益の扱いが必ずしも統一されていないためです。また、一方の推計が支出ベースで他方が出荷ベースである場合にもギャップが生じ、価格変動の大きい年には結果が大きく異なることがあります。
コンシューマー向けスマートフォンおよびコンシューマー向け通信サービスはMordor Intelligenceの本調査の対象外であり、これが広範なIT支出トラッカーがより大きなハードウェアまたはIT合計値を報告する一般的な理由です。その他の差異は通常、周辺機器やゲートウェイが計上されているかどうか、セキュリティハードウェアネットワーキングに含まれているかどうか、チャネルマークアップの扱い方、および暦年の為替レートを使用しているか12ヶ月ローリングビューを使用しているかによって生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,521.3億米ドル(2026年) | |
| テクノロジー支出トラッカーA | 5,797億米ドル(2025年) | より広いハードウェアバスケットを持つ企業向けITハードウェア支出として報告されることが多く、暦年ではなくローリング期間に基づく場合があり、これにより狭い機器のみの定義と比較して合計値が高くなります。 |
| 業界ポータルB | 4,753.6億米ドル(2024年) | 通常、コンシューマーと企業向けハードウェアを混在させており、隣接する電子機器やより広範なデバイス収益を含む場合があり、チャネルの扱いやカテゴリーの包含範囲についての明確性が限られています。 |
表の数値の乖離は主に、ハードウェアバスケットの広さと、指標が支出ベースか厳密な機器市場定義かによって説明されます。包含範囲を明示し、合計値を観測可能な需要シグナルと照合するとで、最終的な数値は明確なインプットに追跡可能な状態を保ち、新しい情報が入手可能になった際に一貫して更新することができます。
レポートで回答される主要な質問
2026年のITハードウェア市場の規模はどれくらいですか?
ITハードウェア市場規模は2026年に1,521.3億米ドルと評価されています。
2031年までの予測成長率はどれくらいですか?
市場収益はCAGR 7.78%で増加し、2031年までに2,213.4億米ドルに達すると予測されています。
最も成長が速い製品セグメントはどれですか?
企業がAI対応インフラストラクチャーを導入するにつれ、サーバーがCAGR 8.95%と最高の成長率を記録しています。
クラウドプロバイダーがなぜ重要なハードウェア購買者なのですか?
クラウドサービスプロバイダーはデータセンターを急速に拡張しており、AIおよびハイパフォーマンスワークロードをホストするためのハードウェア支出においてCAGR 17.05%を示しています。
規制はハードウェア需要にどのような影響を与えますか?
Windows 10のサポート終了と新しいe-ウェイスト規則がPCの更新サイクルを推進する一方、リサイクル可能なデザインを義務付け、ベンダーのロードマップを形成しています。
2025年以降の主要な成長エンジンとなる地域はどこですか?
アジア太平洋地域は、製造業の近代化と主権クラウド投資によりCAGR 9.32%でリードしています。