
スキューバダイビング機器市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
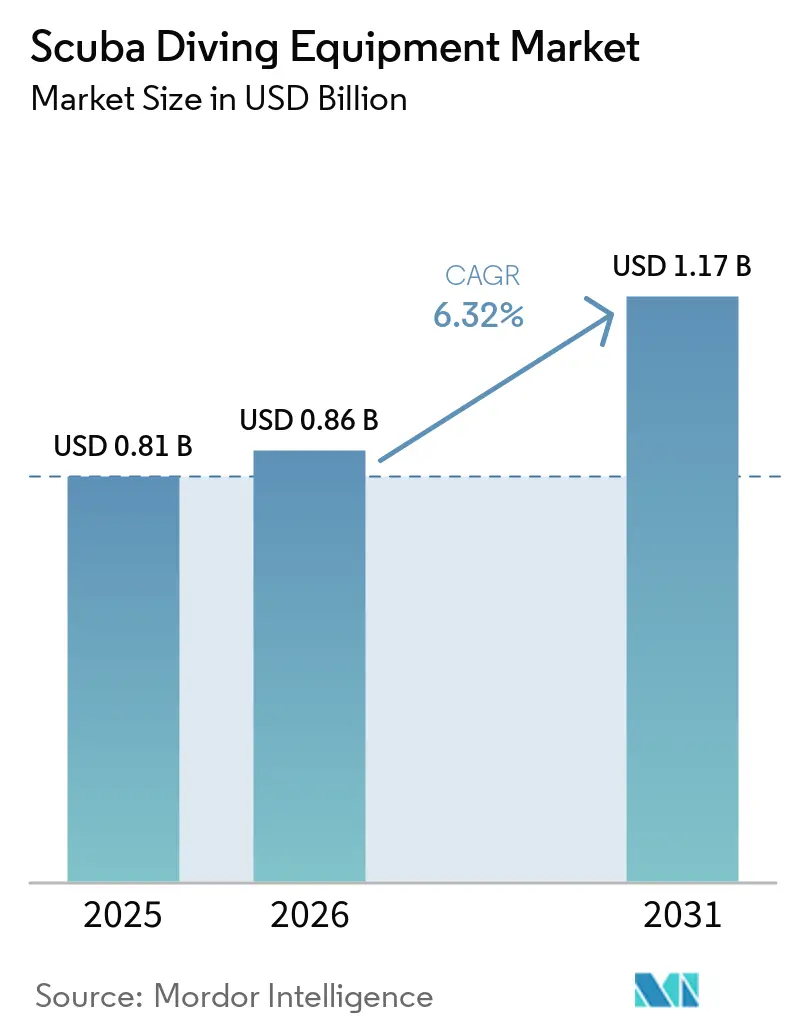
| 市場規模 (2026) | 0.86 十億米ドル |
| 市場規模 (2031) | 1.17 十億米ドル |
| 成長率 (2026 - 2031) | 6.32 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスキューバダイビング機器市場分析
世界のスキューバダイビング機器市場規模は2025年に8億1,000万USDと評価され、2026年の8億6,000万USDから2031年には11億7,000万USDに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは6.32%です。この成長見通しは、市場規模に対する現在の楽観的見方と、需給を形成する多くの力を裏付けるものです。海岸観光のパンデミック後の回復、人工知能(AI)対応ダイブコンピューターの普及拡大、そして熱心なアドベンチャー愛好家における可処分所得の回復が、拡大の根幹を形成しています。特にリサイクル素材および統合型ウェアラブルを中心とした継続的な製品革新により、買い替えサイクルが短縮し、平均販売価格が堅調に推移しています。HEAD Groupによる最も注目すべきAqua Lung International買収に代表される事業統合の動きは、スケールメリットが重要となりつつある成熟しながらも依然として分散した競争環境を示しています。原材料インフレや物流ボトルネックなどのサプライサイドの圧力は2024年と比較して緩和されていますが、再燃すれば収益性を損なう可能性があるため、引き続き注意が必要です。
主要レポートのポイント
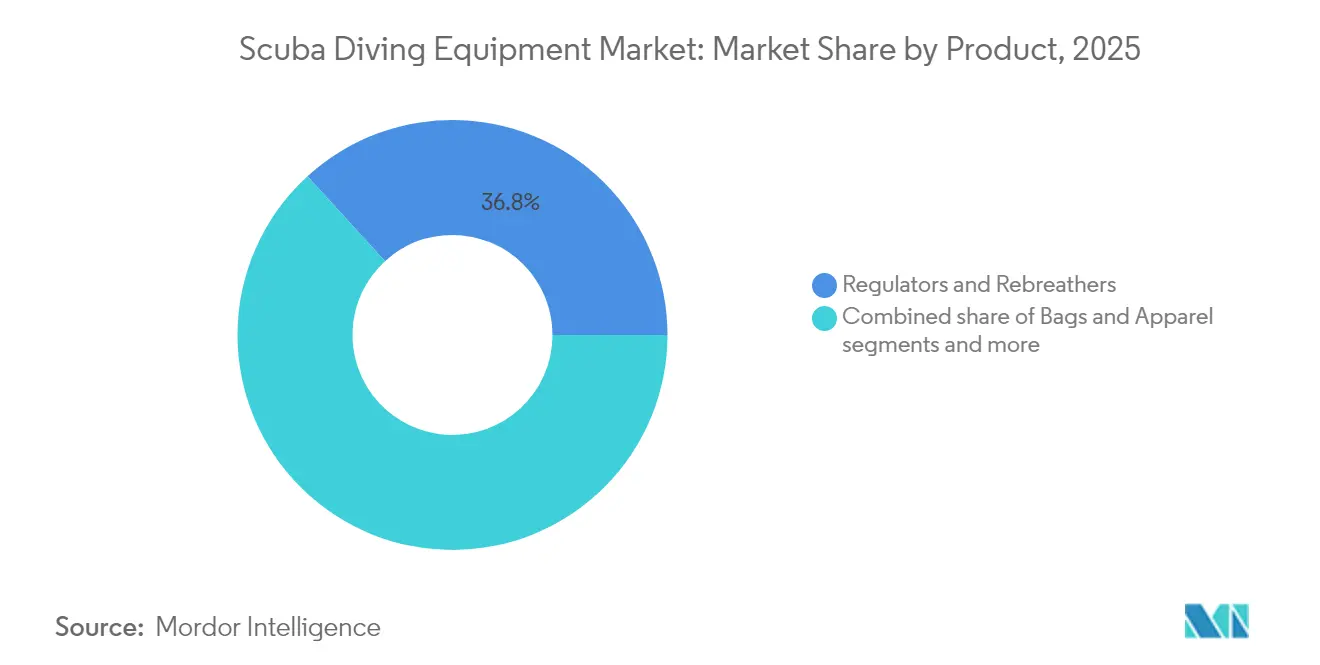
- 製品別では、レギュレーター&リブリーザーが2025年のスキューバダイビング機器市場シェアの36.78%をリードし、ゲージ&ダイブコンピューターは2031年にかけて6.53%のCAGRで成長し、製品カテゴリーの中で最も高い成長率が見込まれます。
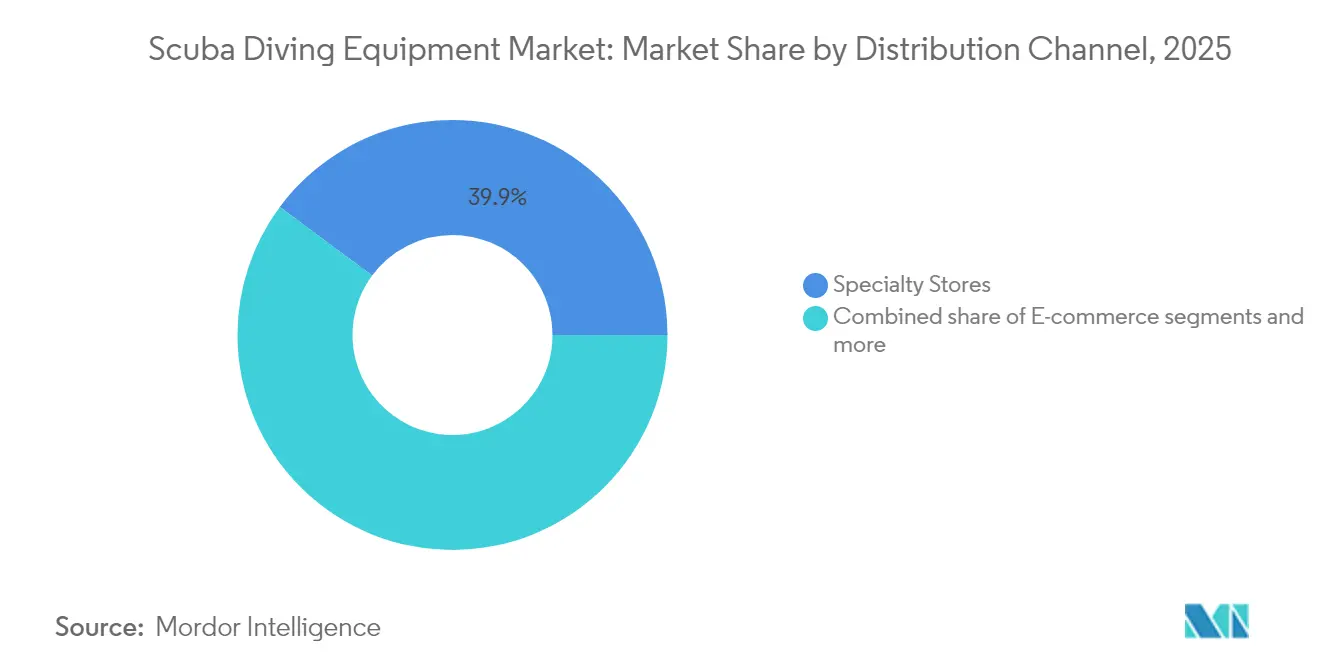
- 流通チャネル別では、ダイビング専門店が2025年のスキューバダイビング機器市場シェアの39.85%を占め、eコマースは2031年にかけて8.12%のCAGRで拡大しています。
- エンドユーザー別では、レクリエーションダイバーが2025年のスキューバダイビング機器市場シェアの63.62%を占め、プロフェッショナル&テクニカルダイバーセグメントは同期間に5.08%のCAGRで拡大する見通しです。
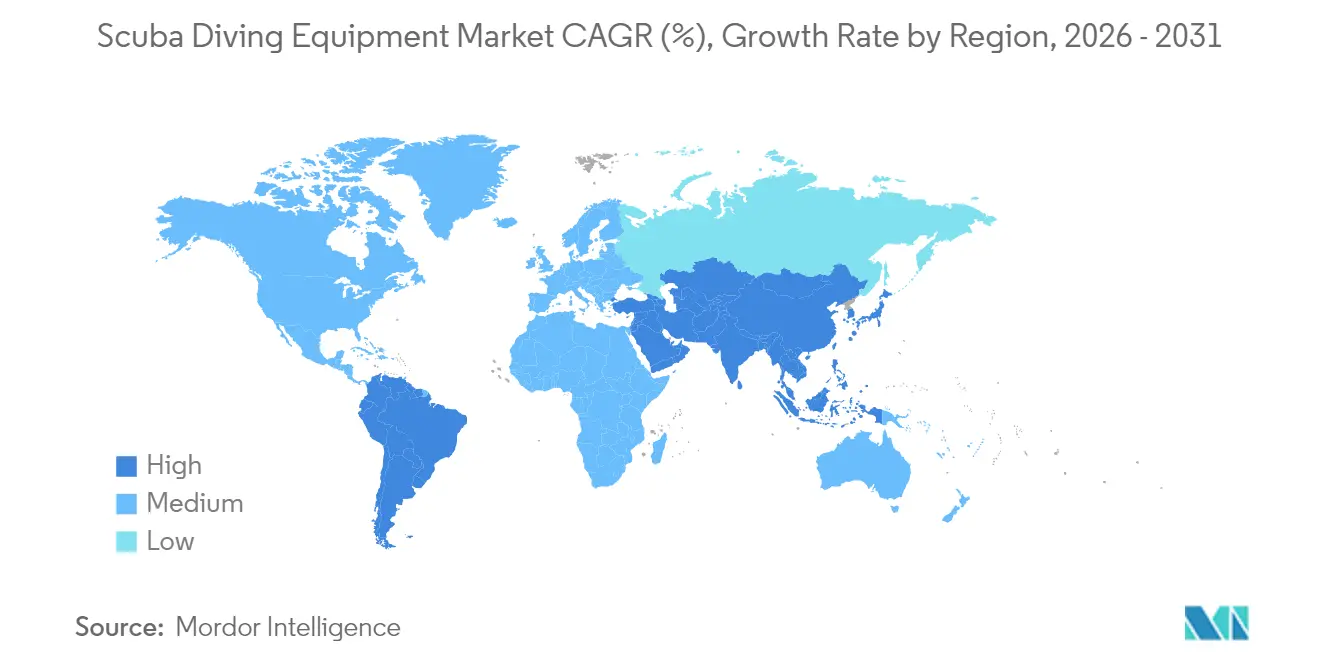
- 地域別では、北米が2025年のスキューバダイビング機器市場シェアの31.02%を占め、アジア太平洋地域は2031年にかけて6.85%のCAGRで最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 沿岸観光支出の増加 | +1.2% | 世界全体、アジア太平洋地域および中東が最も強い | 中期(2〜4年) |
| ダイビングトレーニング認定の拡大 | +1.8% | アジア太平洋地域が中心、南米へも波及 | 長期(4年以上) |
| 水中写真とソーシャルメディアの牽引 | +0.9% | 世界全体、北米と欧州でのアーリーアダプション | 短期(2年以内) |
| 高度なダイブコンピューター&ウェアラブル | +1.5% | 北米と欧州がリード、アジア太平洋地域が追随 | 中期(2〜4年) |
| 環境配慮型ギア素材 | +0.7% | 欧州と北米が世界規模で拡大 | 長期(4年以上) |
| 人工礁プロジェクト | +0.4% | アジア太平洋地域、中東、米国の一部サイト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
沿岸観光支出の増加
沿岸観光地は2024年に完全に再開し、リベンジトラベルの効果によりリゾートの稼働率が高水準を維持したことで、支出の勢いは2025年まで続きました。トルコ、西オーストラリア、マルタの政府観光局は、トレーニング、認定、機器購入をセットにしたダイバー向けの旅程を展開し、レジャー旅行者を初めてのダイバーへと転換させました[1]。マリーナ、高気圧酸素施設、ダイブオペレータークラスターといったインフラ整備により、支出の上限がさらに引き上げられています。新興サイトでの機器レンタル不足により、訪問者はエントリーレベルのマスク、スノーケル、フィンを購入せざるを得なくなり、観光客の到着数とユニット出荷数との直接的な関連が生まれています。目的地の多様性も重要であり、サンゴ礁、難破船ダイブ、人工施設が混在する場所ではバスケットサイズが大きくなる傾向があります。最後に、澄み渡った海や大型海洋生物のソーシャルメディアへの露出が、潜在的な関心を実際の予約へと転換し、需要のループを完結させています。
水中写真の人気拡大とソーシャルメディアの影響
高精細アクションカメラとスマートフォン用ハウジングにより、水中コンテンツ制作が一般化しました。インフルエンサーがナイトダイブ、難破船探索、マンタとの遭遇をハイライトすることで、追随者が同様の映像を再現しようとしています。ダイバーは現在、アクセサリーマウントポイント、広角レンズアダプター、照明キットが統合されたメインセットアップを求めるようになっています。カメラ主導の購入は価値が高く、光学技術やセンサー技術の進化とともに買い替え頻度も高い傾向があります。メーカーはクイックスワップライトアーム、ニュートラルバランスハウジング、そしてInstagramへの自動共有機能を持つアプリ連携ダイブログで対応しています。その結果、深度やGPSトラッキングを記録するためにカジュアルダイバーでさえ中価格帯のコンピューターを求めるようになり、アップセル環境が豊かになっています。写真周辺のミニエコシステム(予備バッテリー、SDカード、保護ケース)は、コア機器販売に付加的な収益をもたらしています。
高度なダイブコンピューター&統合型ウェアラブルの採用増加
アナログからデジタルへの移行は、AIアルゴリズムがバイオメトリクスに基づいた個別の減圧アドバイスを提供する第二段階に入っています。GarminのDescent G2はリサイクルプラスチック製ハウジングとAMOLEDパネルを採用し、ダイビングを超えたマルチスポーツの有用性を提供することで、その価値提案を広げています[2]。Apple Watch Ultraのユーザーはサブスクリプションソフトウェアを通じて完全なレクリエーションプロファイルにアクセスでき、スタンドアロンコンソールなしで初心者をダイビングに引き込んでいます。これらのデバイスはクラウドプラットフォームと連携し、インストラクターがログをリモートで確認してスキル習得を認定できるようにしています。予測メンテナンスアラートにより適時のレギュレーター整備が促進され、安全性の向上とサービスセンターの付帯収益の増加につながっています。高い単価が障壁となる場合もありますが、Eコマースサイトでの分割払いオプションにより採用の摩擦が軽減されています。エコシステムが成熟するにつれて、データポータビリティが販売ポイントとなり、ユーザーを特定のブランドとソフトウェアサブスクリプションに結びつけることになるでしょう。
環境配慮型ダイブギア素材の台頭
持続可能性は差別化要素から衛生要因へと移行しつつあり、海洋の擁護者でもあるダイバーは炭素フットプリントを精査するようになっています。Apeksは海洋由来廃棄物を原料とするバイオプラスチック部品を含むレギュレーターを発売し、複数のウェットスーツブランドは溶剤系接着剤を水性接着剤に置き換えました[3].アーリーアダプターは環境への取り組みが個人の価値観と一致するためプレミアムを支払います。単一使用プラスチックに関する欧州連合(EU)の指令と拡大生産者責任は今後4年間で強化され、事実上、遅れているメーカーをよりグリーンなサプライチェーンへと誘導しています。リサイクルナイロンウェビング、溶剤不使用のネオプレン、バイオゴムはプレミアムラインの標準となりつつあり、コストが償却されるにつれてトリクルダウンが期待されています。ライフサイクルアセスメントが検証されたメーカーはエコラベル取得資格で先行し、専門小売業者での棚スペースを拡大しています。素材リサイクル技術が拡大するにつれて、価格差は縮小し、2028年までにエコギアがマスセグメントに普及すると予測されています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| プレミアム機器の高い初期費用 | -1.1% | 世界全体、新興市場が最も強い | 短期(2年以内) |
| 季節的な需要変動 | -0.8% | 北米、欧州、アジアの温帯地域 | 中期(2〜4年) |
| 認定の障壁を高める厳格な安全規制 | -1.0% | 世界全体、先進国市場が最も強い | 中期(2〜4年) |
| ダイブスポットを制限するサンゴ礁劣化に関する環境懸念 | -0.7% | 敏感な海洋生態系を有する沿岸地域(例:グレートバリアリーフ、カリブ海) | 中期〜長期(3〜5年) |
| 情報源: Mordor Intelligence | |||
プレミアムダイブ機器の高い初期費用
エントリーレベルの完全キットは1,500USD以上となり、新規認定者の大きな割合を占めるカジュアルダイバーにとって障壁となっています。調査データによると、テクニカルダイバーは機器に年間970USDを充てているのに対し、レクリエーション参加者は252USDで収めており、価格セグメンテーションが際立っています。リブリーザーは8,000USDを超えることが多く、調査対象ダイバーの約57%が関心を示していますが、費用が最も高い抑止力として挙げられています。新興経済国ではファイナンスオプションが限られており、競合するライフスタイル支出を抱える若い専門家の採用が複雑になっています。レンタルプログラムはギャップを埋めますが、所有を先延ばしにするため、アップグレードカーブを平坦化させます。メーカーはモジュール式の価格設定を模索しており、ファーストステージとセカンドステージを別々に段階的に購入できるようにすることで、初期支出を抑え、対象プールを拡大しています。
温帯地域における季節的な需要変動
グレートレイクスやバルト海の小売業者は、冬季に60〜80%の販売量の落ち込みを経験しています。オフシーズンの在庫の長期滞留は、通年でサービス技術者を維持しなければならない小規模店舗の運転資本を圧迫します。一部のオペレーターはスキーやカヤックギアに多角化していますが、クロスマーチャンダイジングはブランドの焦点を分散させ、在庫管理システムを複雑にします。気候変動は予測を複雑にしており、冬が温暖になれば肩シーズンが延びる可能性がありますが、嵐の激しさも増し、予測不能な閉鎖を強いています。メーカーはジャストインタイム納品契約で対応していますが、このアプローチは倉庫保管リスクを上流にシフトさせます。Eラーニングモジュールはセンターがオフシーズンの収益を生み出す助けとなりますが、機器の購入は依然として旅行のピーク期に集中しており、景気循環性を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
技術的アップグレードがコンピューター採用を促進レギュレーター&リブリーザーは2025年のスキューバダイビング機器市場において最大のシェアを占め、収益の36.78%を占めました。このセグメントは安全上の必須役割と一定の交換インターバルから恩恵を受けています。一方、ゲージ&ダイブコンピューターはAI機能とスマートウォッチとの相互運用性に牽引され、CAGR 6.53%で最も速い軌跡を描いています。この活性化は、消費者電子機器を彷彿とさせる短いアップグレードサイクルをもたらし、全体的な平均販売価格を引き上げています。セラミックコーティングを施した記念モデルのレギュレーターなどの限定版発売は、成熟したカテゴリーの熱気を維持しています。一方、バッグ&アパレルは価格弾力性があり、ダイレクトツーコンシューマーブランドがソーシャルメディア広告を活用してレガシープレーヤーからシェアを奪っています。ダイブコンピューターの基本モデルをレギュレーターパッケージに追加する製品バンドル戦略は、従来のメーカーにとってはマージン防衛として機能すると同時に、新参者の採用障壁を低減しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
オンラインプラットフォームが購買行動を再形成ダイビング専門店は2025年に売上の39.85%を生み出しましたが、これは個別フィッティングとサービスが依然として代替不能な付加価値であるためです。しかし、ロックダウン期間中に定着したオンラインショッピングの習慣により、EコマースはCAGR 8.12%で成長しています。若いダイバーは購入を決める前に比較サイトを閲覧し、開封動画を視聴し、ピアレビューを参照します。メーカーはダイレクトツーコンシューマーポータルをますます展開し、仲介業者をバイパスして将来の製品開発に向けたデータを取得しています。従来の小売業者はオムニチャネル体験(オンラインで予約して店舗で受け取る)を提供することで関連性を維持しようとしています。ハイパーマーケットはエントリーレベルでマスクやフィンを扱っていますが、品揃えの深さは最小限に留まっています。バーチャルリアリティ(VR)試着ツールが改善されるにつれて、ドライスーツシールのような専門的なアイテムでさえオンラインでの牽引力を得る可能性があり、実店舗の経済性にさらなる課題をもたらしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
プロフェッショナルセグメントがプレミアムを獲得レクリエーションダイバーは2025年に収益シェアの63.62%を占め、認定パイプラインと観光の回復に支えられて需要を牽引しました。プロフェッショナル&テクニカルダイバーのコホートは規模は小さいながらも、混合ガスシステムを必要とする洋上風力建設や海洋研究に牽引され、CAGR 5.08%の堅調な成長を示しています。プロフェッショナルセグメントは高価値機器(クローズドサーキットリブリーザー、通信ヘルメット)を購入し、より厳格なメンテナンスインターバルに従うため、アフターセールスサービスの収益を押し上げています。軍事&公共安全ダイバーは政府の財政サイクルに連動した入札プロセスを通じて購入を行うため、このセグメントは安定しているものの、消費者トレンドへの反応は低くなっています。開発途上地域におけるインフラプロジェクトの拡大により飽和潜水サービスの需要が高まり、減圧チャンバーなどの専門支援システムの調達量がさらに増加しています。ドローン検査が拡大するにつれて、介入管理の需要がなくなることはなく、むしろ高度な機器を必要とする複雑な作業にシフトしていくでしょう。
地域分析
北米スキューバダイビング機器市場
北米は2025年の収益において31.02%の強固なシェアを獲得しており、これは確立された認定機関、多様なダイビングスポット、および高い可処分所得によって牽引されている。フロリダ州、カリフォルニア州、およびブリティッシュコロンビアの主要な小売拠点は、トレーニング、機器メンテナンス、旅行予約を含む統合サービスを提供しており、顧客ロイヤルティを高め、プレミアム購入を促進している。五大湖および太平洋岸北西部における冷水ダイビングの人気は、ドライスーツや高性能レギュレーターなどの専門機器への需要を高め、平均販売額を押し上げている。さらに、米国およびカナダにおける国内製造により納期が短縮され、製品の安定供給が確保されている。これらの要因が相まって、スキューバダイビング機器市場における北米のリーディングポジションを強固なものとしている。
アジア太平洋スキューバダイビング機器市場
アジア太平洋地域は2031年にかけて6.85%のCAGRで最も急成長するクラスターを形成しており、これは中間層の富裕化の進展と積極的な観光キャンペーンによるものです。インドネシア、フィリピン、タイは毎年合計で数十万件の認定資格を発行しており、各国政府は人工礁への投資を通じて新たなダイビングスポットを創出し、リピート訪問を促進しています。また、日本ではダイビング参加率が9.70%に達しており、非ダイバーの関心が有望な需要の入口となっています。エントリーレベル機器のコスト低下と分割払いプランの普及により、より幅広い層が機器を所有できるようになっています。ブランド系ダイビングスクールはベトナムやインドでフランチャイズモデルの展開を開始しており、認定資格取得に伴う需要を強化しています。
欧州スキューバダイビング機器市場
欧州は緩やかな成長を示しているものの、サステナビリティ規制により環境配慮型イノベーションの試験市場としての役割を担っている。拡大生産者責任規則は、リサイクル素材を取り入れた先行企業に対して価格プレミアムを可能にし、環境意識の高い消費者を遠ざけることなく競争優位を確立させている。EU生物多様性戦略に基づく海洋保護区の拡大は、ダイビングスポットの質を維持しつつ、より厳格なオペレーター基準を課すことで、低環境負荷アンカーや生分解性潤滑剤の販売を促進している。ノルウェーおよびアイスランドにおける冷水アドベンチャーツーリズムも、5℃以下の環境に適した加式アンダーウェアや高性能レギュレーターへの需要を喚起している。
規制環境
スカイビングダイビング機器およびサービスに関する規制は、機器の安全基準、労働安全規則、および目的地レベルの運営者・環境要件を組み合わせたものであり、製品設計、メンテナンス間隔、運営者の調達に影響を与える。機器面では、開放式レギュレーター用のEN 250や、レクリエーショナルダイビングサービス提供者向けのISO 24803が広く参照される規格であり、米国では業務用スキューバ活動(雇用主主導のダイビングにおける深度制限を含む)にOSHA 29 CFR 1910.424が適用され、これが準拠レギュレーター、ゲージ、メンテナンス文書の需要に影響を与えている。
主要なダイビング観光回廊における最近の政策措置は、運営者の監視強化とサンゴ礁保護の実践を強めており、機器の購入や使用規則に影響を与える可能性がある。タイは2025年4月22日付で、海洋・沿岸資源枠組みのもとダイビング活動に関するより厳格な国家措置を実施し、サンゴ礁接触の禁止と監督付きダイビングの運営要件を強化した。2026年には、政府と業界団体がより制度化された枠組みに向けて動いた。サイプロスはレクリエーショナルダイビング提供者に対する義務的な免許制度に向けた法整備を進め(2026年3月)、東南アジア7カ国の代表団がバリ島に集まりグリーンフィンズ環境基準の統一を協議し(2026年3月)、エジプト観光・古代遺跡省は2026年4月22日、安全性、環境保護、ガバナンスの近代化を目的とした業界規制の全面見直しに関する議論を開始した。これらの動きは、追跡可能なメンテナンス、環境志向の製品訴求、運営者コンプライアンス支援の価値を高めている。
バリューチェーン分析
スキューバダイビング機器のバリューチェーンは、第1段および第2段用の金属・合金、ハウジングやBCD部品用のポリマー、露出スーツ用の繊維・フォーム、コンピューター用の電子機器・電池といった上流の原材料から始まる。続いてEN/ISO要件および各国の安全規則を満たすための設計・認証試験が行われる。製造は、製品ロードマップやマーケティングを主導するブランド保有企業と、専門部品メーカーおよびOEM/ODM工場に分かれており、ハードグッズとソフトグッズの生産のかなりの部分がアジアに委託されている。最終組立、キッティング、品質検査は、リードタイムの短縮とサービス性の向上のため、主要な需要拠点に近い場所で行われることもある。
下流では、製品は地域ディストリビューター、ダイビング専門店、サービスセンターを経由し、これらはレギュレーターのメンテナンス、フィッティング、トレーニング関連販売の重要な拠点となっている。急成長するEコマースおよびD2Cチャネルは、融資、デジタルフィッティング案内、コンピューター向けソフトウェアサブスクリプションをバンドルするなど新たな力学を加えている。トレーニング機関や業界団体(トレーニング基準を定めるSDI/TDI、商業ダイビングの合意基準を定めるADCIなど)は、カリキュラムやコンプライアンス要件を通じて機器仕様やメンテナンス実務に影響を与え、DEMAなどの業界団体は製造購買指数の更新を会員に共有することで業界の連携と需要の把握を支援している。持続的な摩擦点としては、輸入品に対する関税・貿易政策の影響、および主要観光市場における季節的なピークを通じて供給を安定させるための多様化した調達とハイブリッド組立モデルの必要性が挙げられる。
競争環境
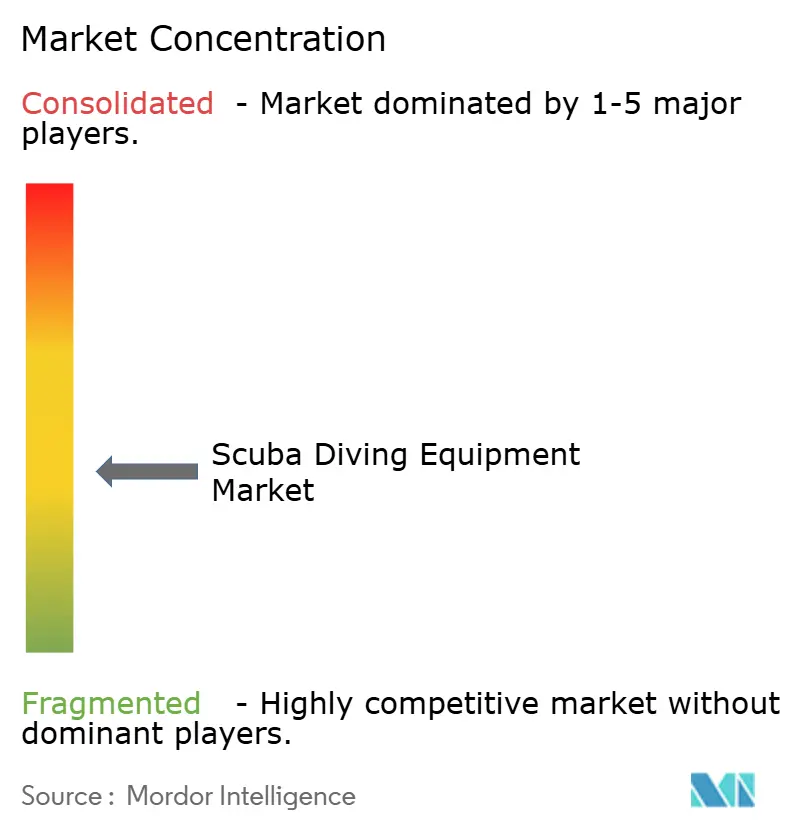
スキューバダイビング機器市場は中程度の集中度を示しており、少数の主要プレーヤーが相当な影響力を持ちながらも、中小ブランドや新規参入者が成長する余地は十分に残されています。このダイナミクスは、統合プレーとニッチ特化戦略の両方を支えています。2025年6月には、HEAD GroupがAqua Lung Internationalを買収するという大きな転換が起き、業界史上最も影響力の大きな統合の一つとなりました。この合併により、相補的なブランドが集まり、流通ネットワークが拡大され、特にプレミアムセグメントにおいて、より大きな価格決定力とイノベーション能力が創出されました。この新たなマルチブランドのパワーハウスは、全製品カテゴリーとグローバル市場で競争し、他のプレーヤーが同様のスケールメリットを追求する中で、さらなる統合の舞台を整えています。
技術統合は競争優位を形成する重要な要素として台頭しています。GarminやAppleなどの企業は、特にバッテリー寿命とディスプレイ技術における消費者向け電子機器の専門知識を活用して、従来のダイブコンピューターメーカーに挑戦しています。このトレンドは競争環境を戦略的クラスターに再形成しています:技術的精度と信頼性に注力するレガシーブランド、スマート接続性と統合を推進するテクノロジー企業、そしてデジタルチャネルを通じて予算重視の消費者にアピールする機動力のあるダイレクトツーコンシューマースタートアップです。これらの異なるアプローチは、ターゲット層とブランドポジショニングに応じて複数の成功へのパスを提供しています。Eコマースとソーシャルメディアにより、新興ブランドは従来の小売インフラに依存することなく、世界規模のオーディエンスにリーチできるようになっています。
市場のホワイトスペースの機会は、特にイノベーションと持続可能性に関連する分野で拡大しています。環境配慮型素材を使用したダイビングギアへの需要が高まっており、AI搭載の安全機能を提供するスマート機器も同様です。ダイバーの監視と通信を強化する統合型水面支援システムも、個人のダイバーとプロフェッショナルオペレーターの双方から関心を集めています。これらのイノベーションはユーザーエクスペリエンスと安全性を向上させるだけでなく、機器メーカーとサービスプロバイダーに定期収益モデルの機会を開きます。業界が進化するにつれて、これらのトレンドと連携した企業が未開拓の価値を取り込み、競争の激しい市場で差別化を図る可能性が高くなります。
スキューバダイビング機器業界リーダー
-
Aqua Lung International
-
Johnson Outdoors – SCUBAPRO
-
Mares(HEAD Sport GmbH)
-
Cressi Sub SpA
-
Huish Outdoors(Atomic、Oceanic、Zeagle、Hollis)
- 注:主要企業の掲載順は順位を示すものではありません。
スキューバダイビング機器市場 このレポートでカバーされる企業
- Aqua Lung International
- Johnson Outdoors (Scubapro)
- Mares (HEAD Sport GmbH)
- Cressi Sub SpA
- Huish Outdoors (Atomic Aquatics, Oceanic, Zeagle, Hollis)
- TUSA (Tabata Co., Ltd.)
- Sherwood Scuba
- Poseidon Diving Systems
- Apeks Marine Equipment
- Seacsub S.p.A.
- Suunto Oy
- Shearwater Research
- Garmin Ltd. (Descent Series)
- Dive Rite
- BARE Sports
- Beuchat International
- OMS (Ocean Management Systems)
- Ocean Reef Group
- Fourth Element
- XS Scuba
市場機会と将来展望
製品・チャネルの空白地帯は、持続可能性を重視した材料、検証された環境実践、そして買い替え周期を短縮しソフトウェア・サービスの継続収益を追加できるデジタル連携型機器エコシステムの周辺で広がっている。明確な証左は、露出保護素材の低影響材料への移行である。フォースエレメントは2026年2月、天然ゴムとリサイクル繊維を用いたXenos ARCウェットスーツを発売し、アパレルおよびアクセサリー分野の各ブランドは、環境に敏感な目的地でのダイバーの好みや小売業者の要件に対応するため、リサイクル素材の使用を拡大している。
もう一つの機会領域は、規制と目的地管理の交差点にあり、運営者の免許制度や環境プログラムが、どの機器が推奨、レンタル、メンテナンスされるかに影響を与えている。UNEPおよびパートナーが支援するグリーンフィンズプログラムは、2026年3月のバリでの地域ワークショップを受けて、東南アジア複数国で統一化が進められている。タイ(2025年4月22日発効の措置)やエジプト(ISO 24803および関連基準に準拠した業界の検査・監査機関として機能するCDWS)といった目的地の規制当局は、運用コンプライアンスの基準を高めている。これらの変化は、追跡可能なメンテナンス記録を持つ機器、低影響の消耗品(欧州の持続可能性志向の実践で言及される生分解性ルブリカントを含む)、そして運営者が主要観光拠点でより安全で標準化されたダイビング運用を記録するのを助ける接続型ダイブコンピューターおよび水面安全システムへの需要を支えている。
最近の産業開発事情 スキューバダイビング機器市場
- 2026年5月:SCUBAPROは、2026年6月30日までの対象レギュレーターシステム購入に対し無料のR105オクトパスを提供するレギュレーター促進プログラムを開始した。このキャンペーンは、小売・ディーラー網を通じた基幹生命維持装置の販売を支援するとともに、レギュレーター一式に関するバンドル購買行動を強化した。
- 2025年7月:HEADグループはAqua Lung Internationalの買収を完了し、主要なスキューバブランドを一つの所有者の下に統合し、グローバルな流通網を拡大した。この取引はプレミアムレギュレーター、BCD、トレーニング関連チャネルにおける規模の優位性を強化し、独立系の老舗メーカーへの競争圧力を高めた。
- 2024年8月:クイーンズランド州は、Safety in Recreational Water Activities Act 2011のもと、Recreational Diving, Recreational Technical Diving and Snorkelling Code of Practice 2024を導入し、2024年8月1日に発効した。この規範は、商業提供者に対する運用安全要件を制度化し、地元のダイビング運営者やトレーニングパートナーを通じた準拠機器、メンテナンス、文書化への需要を支えた。
スキューバダイビング機器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、水中ダイビング活動のために購入または交換されるスキューバダイビング機器を対象とし、主要製品グループおよび販売チャネル全体にわたって世界規模で生み出される収益として追跡されます。
対象外の範囲:ダイビングトレーニング、旅行パッケージ、リゾート料金、ボートチャーターなどの非機器サービス、およびスキューバ用途を目的としない一般的な水泳用品は除外します。
セグメンテーション概要
- 製品別
- レギュレーターとリブリーザー
- バッグとアパレル
- ゲージとダイブコンピューター
- 流通チャネル別
- Eコマース
- ハイパーマーケットとスーパーマーケット
- 専門店
- エンドユーザー別
- レクリエーションダイバー
- プロフェッショナル&テクニカルダイバー
- 軍事&公共安全ダイバー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- アジア太平洋地域
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋地域その他
- 中東およびアフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東およびアフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、スキューバダイビング機器の収益として計上すべき範囲に現実的な境界を設定するために活用されました。世界観光機関(UNWTO)、世界銀行、各国観光局(沿岸部およびダイブツーリズム指標)、米国労働統計局(価格正規化に使用するインフレ指標)、国際貿易センター(ITC)の貿易統計(機器カテゴリーに関連する輸出入動向の方向性)など、有料購読を必要としない公開情報源を参照しました。
また、企業の財務報告書、投資家向けプレゼンテーション、製品カタログ、ダイビングおよびウォータースポーツに関連する協会やイベントのウェブサイトも調査しました。これらの情報源は、どの製品ラインが実際に販売されているか、またチャネルがどのように進化しているかを確認するのに役立ちます。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および船積みレベルの輸出入データを活用し、単一の開示情報に依存することなく製品ミックスと価格動向を検証しました。上記の情報源は例示であり、調査中のデータ収集、検証、および明確化のために他の多くの公開情報源も使用されました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、特に製品の交換サイクル、チャネルマージン、レクリエーション利用者とプロフェッショナル・テクニカル利用者の需要分布に関して、公開情報源で確認した内容を検証するために活用されました。実際の購買行動や季節性パターンに照らして前提条件を確認できるよう、アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域にわたるメーカー、ディストリビューター、専門小売業者、サービスセンター、ダイビングインストラクターなど多様な関係者にヒアリングを実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | 最高経営幹部(CXO):12% | アジア太平洋地域:43% |
| 中位層:45% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ地域:31% |
| 中小規模プレイヤー:16% | マネージャー:57% | 南北アメリカ地域:26% |
市場規模算定と予測
規模算定にあたては、まずトップダウンアプローチによる構築を行い、参加者数および旅行関連ダイビング活動のシグナルを通じてグローバルな需要プールをマッピングし、インタビューで議論した交換率および採用率を用いて機器需要に換算しました。需要プールを構築した後、レギュレーター&リブリーザー、バッグ&アパレル、ゲージ&ダイブコンピューターなどの主要機器グループに分割し、続いて専門店、eコマース、マスリテールにわたるチャネルレベルの配分を行いました。
合計値の現実性を担保するため、製品カテゴリー別のサンプル価格帯、関連する貿易フローからの数量代理指標を用いた検証計算、および典型的な販売消化パターンに関するチャネルチェックを含む選択的なボトムアップ推計によって出力値を裏付けました。モデルの主要インプットには、認定ダイバー数と現役ダイバーの活動頻度、地域別のダイブツーリズム強度、コアライフサポート機器の平均交換サイクル、AI搭載ダイブコンピューターへのミックスシフト、および機器更新における販売平均価格のインフレ調整後の動向が含まれす。予測は、観光回復と可処分支出に関する専門家の見解に基づくシナリオ分析を用いて実施し、分散チェック後に単一のベースケースに集約しました。国またはチャネルの直接的な数量指標が欠如している場合は、類似市場の代理比率を用いてギャップを補完し、確定前に一次フィードバックで再検証しました。
データ検証と更新サイクル
出力値は、地域別観光フローの方向性、関連機器グループの貿易動向の方向性、小売リストにおける観測された価格動向など、独立したシグナルとのクロスチェックを通じて検証されます。国またはセグメントの結果が乖離して見える場合は、前提条件を見直し、その乖離が実際の市場変化なのかモデリング上の問題なのかを確認するために選定した回答者に再連絡します。
承認前に、計算ロジック、換算、およびトレンド前提条件が地域および年度にわたって一貫していることを確認するため、モデルは複数段階のアナリストレビューを経ます。レポートは年次で更新され、急激な旅行の混乱や主要なチャネルシフトなど、需要や価格前提条件を変化さる可能性のある重要な事象が発生した場合には中間更新が行われます。納品直前には、最新の公開指標とインタビューフィードバックに出力値を整合させるための最終確認が実施されます。
Mordor Intelligenceのグローバルスキューバダイビング機器市場規模と他の公表推計値との比較
スキューバダイビング機器の公表市場規模が大きく異なって見えるのは、各調査会社が異なる製品セットを計上し、異なる時間軸を使用し、独自の価格および交換前提条件を適用しているためです。通貨換算のタイミングやオンライン販売の取り扱い方も、テーマ名が同じに見えても最終的な数値に影響を与えます。
主な乖離の原因は、エクスポージャースーツや一般的なウォータースポーツウェアなどの隣接カテゴリーを合計に含めるかどうかにあります。Mordor Intelligenceは、レギュレーター&リブリーザー、バッグ&アパレル、ゲージ&ダイブコンピューターを中心としたコアスキューバ機器の範囲を設定し、市場をより広いウォータースポーツ支出ではなく機器収益に紐付けています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.86 ビリオン 米ドル(2026年) | |
| 業界調査会社A | 5.17 ビリオン 米ドル(2025年) | シリンダー、減圧チャンバー、その他の隣接機器を含む可能性のある、より広い機器定義を使用しており、異なる基準年と予測期間を報告しているため、想定される交換および価格の経路が変化します。 |
| 業界調査会社B | 2.20 ビリオン 米ドル(2025年) | エクスポージャースーツ、マスク、フィン、その他のアクセサリーを支出の大部分として含めることが多く、より長い予測期間は近期の旅行や季節性の変動を希薄化する可能性のある平滑化されたCAGRパスに依存しています。 |
総じて、この乖離は主に対象範囲の選択と、価格および交換行動を年度別収益に換算する方法を反映しています。対象範囲を一貫して保ち、前提条件を観察可能な活動シグナルとチャネルの実態に紐付けることで、推計値の再現性が高まり、計画立案への活用が容易になります。
レポートで回答する主要な質問
2026年のスキューバダイビング機器市場の規模はどのくらいですか?
当業界は2026年に8億6,000万USDの収益を生み出し、2031年までに11億7,000万USDに達する軌道に乗っています。
2031年までのスキューバダイビング機器の予測CAGRはいくらですか?
市場は2031年まで年率6.32%で拡大すると予測されています。
最も急成長している製品カテゴリーはどれですか?
ゲージ&ダイブコンピューターがCAGR 6.53%でリードしており、AI統合とスマートウォッチとの互換性に牽引されています。
アジア太平洋地域が最も魅力的な成長地域と見なされているのはなぜですか?
中間層所得の上昇、認定プログラムの拡大、政府資金による人工礁の整備が6.85%のCAGRを支えています。
持続可能性トレンドは製品革新にどのような影響を与えていますか?
メーカーはリサイクルプラスチック、溶剤不使用のネオプレン、バイオゴムへの転換を進めており、欧州と北米でしばしば価格プレミアムを享受しています。
HEAD GroupによるAqua Lung買収は競争にどのような影響を与えましたか?
この取引により初のマルチブランドパワーハウスが誕生し、統合体はより大きな価格決定力とカテゴリー横断的なイノベーション能力を得ました。