
インドのメディカルツーリズム市場規模とシェア
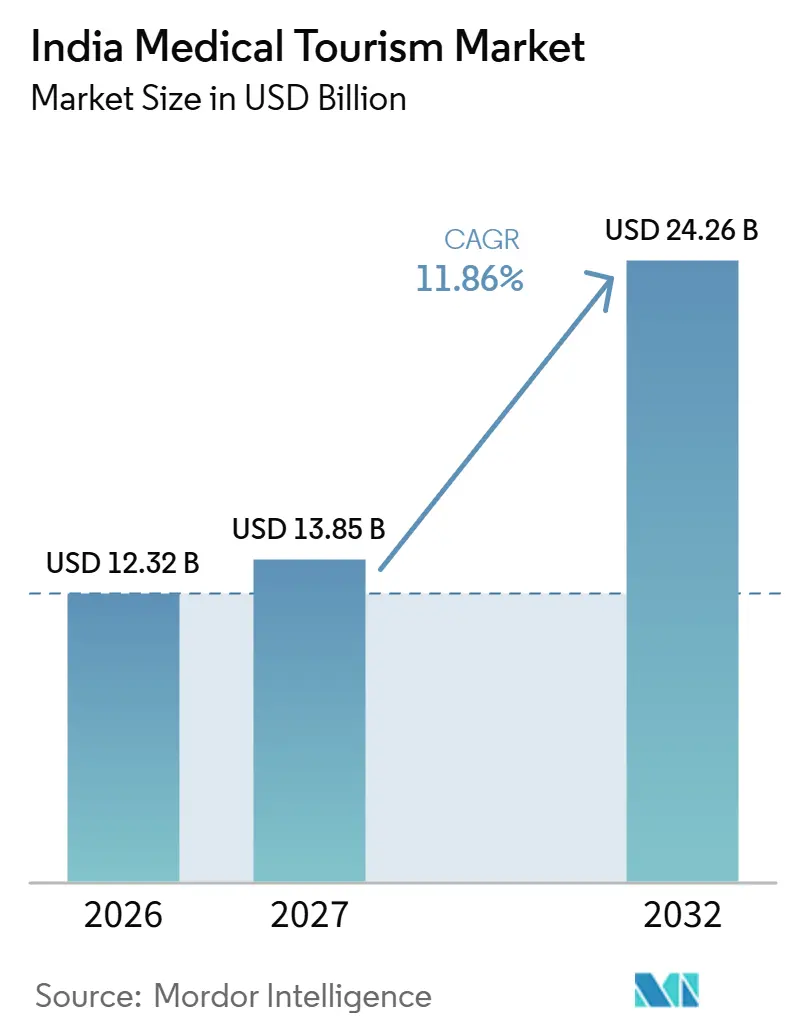
Mordor Intelligenceによるインドのメディカルツーリズム市場分析
インドのメディカルツーリズム市場規模は、2026年の12.32 ビリオン 米ドルから2027年には13.85 ビリオン 米ドルに増加し、2032年までに24.26 ビリオン 米ドルに達すると予測されており、2027〜2032年にかけてCAGR 11.86%で成長します。
インドのコスト優位性は、専門的な処置が実行可能な臨床・渡航パッケージとともに提供される場合、海外患者を引き付けることができます。認定資格とビザアクセスは検討段階を強化し、ロボット手術は病院競争に能力面での次元を加えます。米国・イスラエル・イラン紛争に伴う中東の航空渡航混乱が2026年2月に始まり、選択的治療の渡航が中断されるリスクにさらされました。ロボット手術と認定専門プログラムを持つプロバイダーは、緊急の臨床ニーズにおいて競争力を持つ一方、価格主導の選択的サービスは渡航キャンセルのリスクが高くなります。
主要レポートのポイント
- 治療タイプ別では、心臓血管外科が2026年のインドのメディカルツーリズム市場シェアの22.22%をリードし、腫瘍治療は2027〜2032年にかけてCAGR 15.8%で最も速く成長すると予測されています。
- サービスプロバイダー別では、民間総合専門病院が2026年のインドのメディカルツーリズム市場規模の66.11%のシェアを占め、メディカルツーリズムファシリテーターは2027〜2032年にかけてCAGR 14.7%で最も速く成長すると予測されています。
- 46〜65歳の患者が年齢層別内訳をリードし、2026年の市場シェアは43.22%であり、66歳以上の患者は2027〜2032年にかけてCAGR 12.8%で最も速く成長すると予測されています。
- 患者性別の内訳では、男性患者が2026年に55.27%の最大市場シェアを占め、女性患者は2027〜2032年にかけてCAGR 13.1%で最も速く成長すると予測されています。
- インドの地域別では、南インドが2026年に33.18%の市場シェアでリードし、東部・北東インドは2027〜2032年にかけてCAGR 13.7%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OECD諸国と比較した複雑な手術のコスト優位性 | +4.2% | 全国 | 短期(2年以内) |
| JCI/NABH認定病院のネットワーク拡大 | +3.1% | チェンナイを含む全国 | 中期(2〜4年) |
| 「ヒール・イン・インディア」キャンペーンと簡素化された電子医療ビザ | +2.8% | 全国 | 短期(2年以内) |
| 先進ロボット工学と移植技術の採用 | +2.5% | チェンナイとベンガルール | 長期(4年以上) |
| 海外保険提携によるキャッシュレス治療の実現 | +1.1% | ムンバイとコーチ | 中期(2〜4年) |
| 遠隔フォローアップモデルによる患者信頼の向上 | +0.8% | プネー、西インド | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
OECD諸国と比較した複雑な手術のコスト優位性
病院でのコスト削減は、そのパッケージが患者の臨床ニーズに合致する場合、海外での治療渡航を資金調達する余地を生み出すことができます。2026年5月、インド政府は高品質な治療が多くの先進国よりも大幅に低コストであることが多いと述べました。英国人患者は、英国の国民保健サービス(NHS)の経路が同時手術を提供できなかったため、サケットのMax Smart Super Speciality Hospitalで両膝人工関節置換術を受けました。20268月のレポートで、The Medical Travel Companyは、インドのパッケージ費用が約14,000ポンド(18,960米ドル)であったと報告しており、英国での手術見積もりの約40,000ポンド(54,180米ドル)と比較されています。インドのパッケージには、航空券、宿泊、食事、保険、臨床ケアが含まれていたと報告されています。その広範な内容は、国内オプションとの費用比較において、治療価格と並んでパッケージのカバレッジを手頃さの中心に置いています。
JCI/NABH認定病院のネットワーク拡大
海外患者は、不慣れな医療システムに入る前に病院を評価するための信頼できる根拠を必要としています。2026年5月、政府は国立病院・医療機関認定委員会(NABH)が600以上の安全基準を用いて1,299以上のインドの病院を認定したと報告しました。別途、カウベリー病院ヴァダパラニは2025年1月31日にチェンナイで国際医療機能評価機構(JCI)認定を取得しました。[2] その規模の国家認定基盤と個別のJCI認定は、特に渡航前に施設を視察できない場合に、海外患者が病院を選択する前に検証可能な品質確認を提供します。いずれの認定も持たない病院は、海外患者に対して安全性の提案を実証することがより困難になります。
「ヒール・イン・インディア」キャンペーンと簡素化された電子医療ビザ
国際的な治療には、患者と同行する介護者の両方にとって実行可能な渡航が必要です。2026年5月、政府はヒール・イン・インディアをインドを統合的かつ総合的なヘルスケアのために位置づけるイニシアチブとして説明しました。また、172カ国の国民に電子医療ビザおよび電子医療同行者ビザの施設を拡大したと報告しました。[1] 両方の渡航者をカバーすることで、治療の手配と不可欠な個人的サポートの手配の間行政的なミスマッチを軽減できます。目的地のプロモーションとビザアクセスは異なる障壁に対処しており、前者は検討を引き付け、後者は適格な家族が渡航を手配できるようにします。実際的な利点は、同行者が必要な患者にサービスを提供する病院にとって、より広い適格な紹介プールです。
先進ロボット工学と移植技術の採用
ロボット工学の採用は、ドナーとレシピエントが関与する治療を含め、インドの病院がコーディネートできる処置の範囲を広げることができます。Apollo Hospitalsは、2026年2月12日までにチェンナイで複数の専門分野にわたって8,000件以上のロボット支援手術を完了したと報告しました。[3] 2025年7月のレポートでは、ベンガルールのFortis Hospital Bannerghatta Roadで、カルナータカ州ビジャープル出身の35歳の女性とその兄弟を対象に、別々のロボットシステムを使用した同時腎臓移植手術が行われ、両者とも1週間以内に順調に回復したと説明されています。この対の処置は、採用が別の外科機器を追加する以上に移植エピソードの組織化をどのように変えることができるかを示しています。同様の処置を検討している海外の家族にとって、この能力は適格なドナーとレシピエントの両方を1つの病院で治療することを支援できます。同時ロボット手術を提供するには別々のシステムへのアクセスが必要であり、設備の整った移植センターにロボット手術単独よりも専門化された提案を与えます。
制約の影響分析*
| 制約 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新型コロナウイルス感染症後の衛生・安全に関する認識の問題 | -1% | デリー、北インド | 短期(2年以内) |
| 空港・地上交通のボトルネック | -0.8% | プネー、西インド | 短期(2年以内) |
| ルピー変動によるコスト優位性の侵食 | -0.4% | 全国 | 短期(2年以内) |
| 需要の高い専門分野でのベッド容量の逼迫 | -0.5% | ニューデリー、北インド | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新型コロナウイルス感染症後の衛生・安全に関する認識の問題
安全への懸念は、その懸念が病院外で生じた場合でも、治療の提案を損なう可能性があります。2026年6月に、医療治療を求める外国人が多く利用するデリーの格安ホテルで火災が発生した後、関係者は宿泊施設の安全性に関する患者からの問い合わせを報告しました。また、家族が予約をする前に安全証明書と非常口のより厳しい審査が予想されると述べました。これは、治療の提案と近隣での回復の実際の条件を比較している患者にとって、追加の意思決定のハードルを生み出します。PSRI Hospitalは2026年6月に、有効な安全認証を持つ宿泊施設の詳細を共有していると述べました。そのような情報は家族がオプションを評価するのに役立ちますが、宿泊施設の確認は手頃な治療渡航の手配に作業を追加します。
空港・地上交通のボトルネック
米国・イスラエル・イラン紛争に伴う中東の航空渡航混乱が2026年2月に始まり、インドへの治療渡航に使用されるルートに影響を与えました。プネーのRuby Hall Clinicは、2026年3月19日までの2週間で国際患者の流入が20〜30%減少したと報告しました。同病院は選択的処置のキャンセルが増加したと報告した一方、緊急・重篤ケースは領空閉鎖、フライト停止、運賃上昇の中でも最小限の混乱で継続されました。選択的治療は、患者が予測しにくい渡航を受け入れるよりも渡航を延期できる場合に特に影響を受けます。その需要にサービスを提供する病院にとって、競争力のある治療の提案だけでは目的地へのアクセスの混乱を解決することはできません。したがって、交通の不確実性は選択的な容量を埋めることをより困難にし、患者は日程変更や渡航費用の増加に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
心臓規模と腫瘍学の拡大心臓血管外科は2026年のインドのメディカルツーリズム市場規模の22.22%のシェアを占め、最大のセグメントとなりました。Apollo Heart Instituteはインド全土のネットワークで25万件以上の心臓手術を報告しています。この累積的な規模は、心臓プログラムを比較している海外患者に外科的経験の測定可能な指標を提供します。同じ複雑な症例を競う新しいユニットにとって、同等の実績を構築するには時間をかけて患者を治療する必要があります。したがって、確立された心臓ネットワークは、提案された介入だけでなく、実証された外科的経験においても競争することができます。
腫瘍治療は2027〜2032年にかけてCAGR 15.8%で最も速く成長するセグメントと予測されています。HealthCare Global Enterprises Limitedは2026年5月19日に、最大132床を持つ北ベンガルールのがん病院の開設を発表し、カルナータカ州初のElekta Unity MR-Linac精密放射線治療プラットフォームを導入しました。専門的な能力は、紹介医師が施設の精密放射線能力を必要とする症例を特定できる場合に、より強力な国際的提案となります。この開設により、HCGはMRガイド放射線を必要とする紹介においてカルナータカ州で早期のポジションを獲得し、技術特有の症例選択を無差別なプロモーションよりも価値あるものにしました。
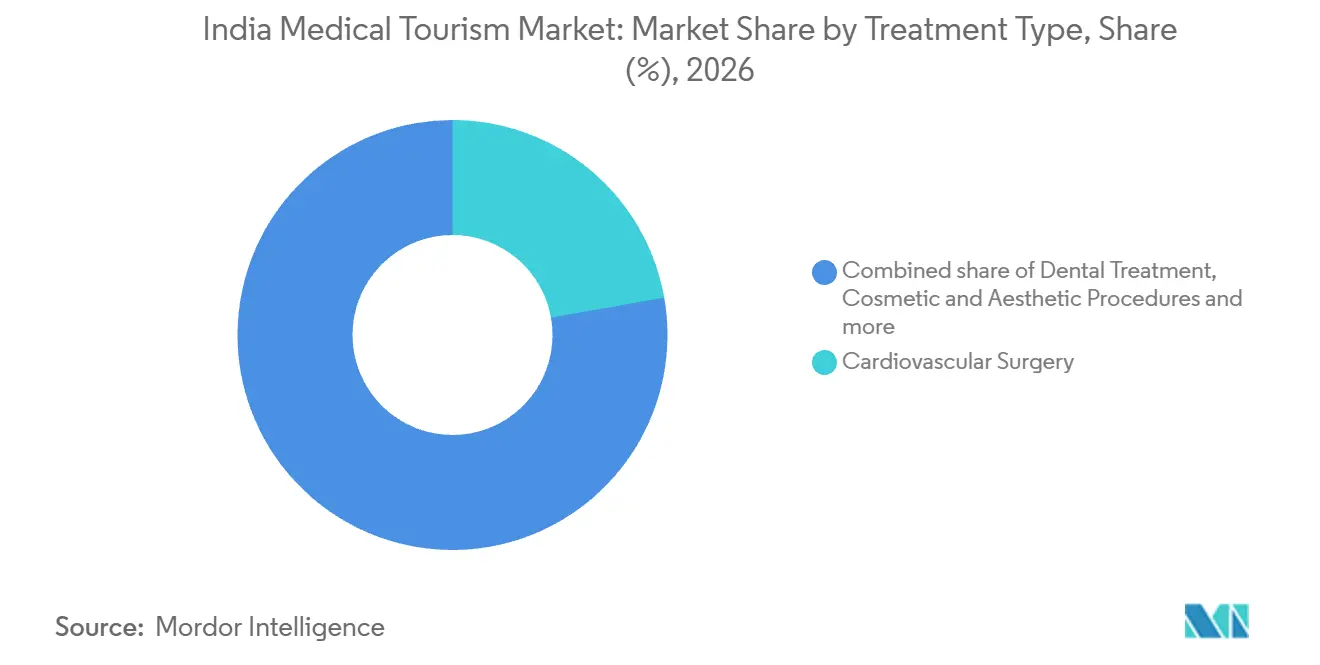
注記: 個別セグメントのすべてのセグメントェアはレポート購入時に入手可能
サービスプロバイダー別:
企業規模とデジタルファシリテーション民間総合専門病院は2026年のインドのメディカルツーリズム市場シェアの66.11%を占め、最大のセグメントとなりました。2026年6月30日時点で、Apollo HospitalsはApollo Health and Lifestyleおよびマネージドベッドを除いて8,352の稼働ベッドを有していました。全体の稼働率は70%で、前年の65%と比較されています。広いベッドベースは、1つの機関的関係の中で複数の治療チームをサポートすることができます。より多くの割合のベッドが占有されている場合、追加の海外入院は既存の患者需要の後に残った容量を競わなければなりません。
メディカルツーリズムファシリテーターは2027〜2032年にかけてCAGR 14.7%で最も速く成長するセグメントと予測されています。2025年6月、VaidamはインドでのMediJourneyを買収しました。これはインドでの治療を求める国際患者を支援するデジタルプラットフォームです。この取引は、ファシリテーターのサービスビジネスを国際患者の問い合わせのための追加のデジタルインターフェースと接続する機会を生み出します。MediJourneyはVaidamの所有下でそのブランドを維持しました。Vaidamにとって、買収の商業的価値は、2つのブランドの紹介提案を差別化し、重複する患者獲得支出を制限することに部分的に依存しています。
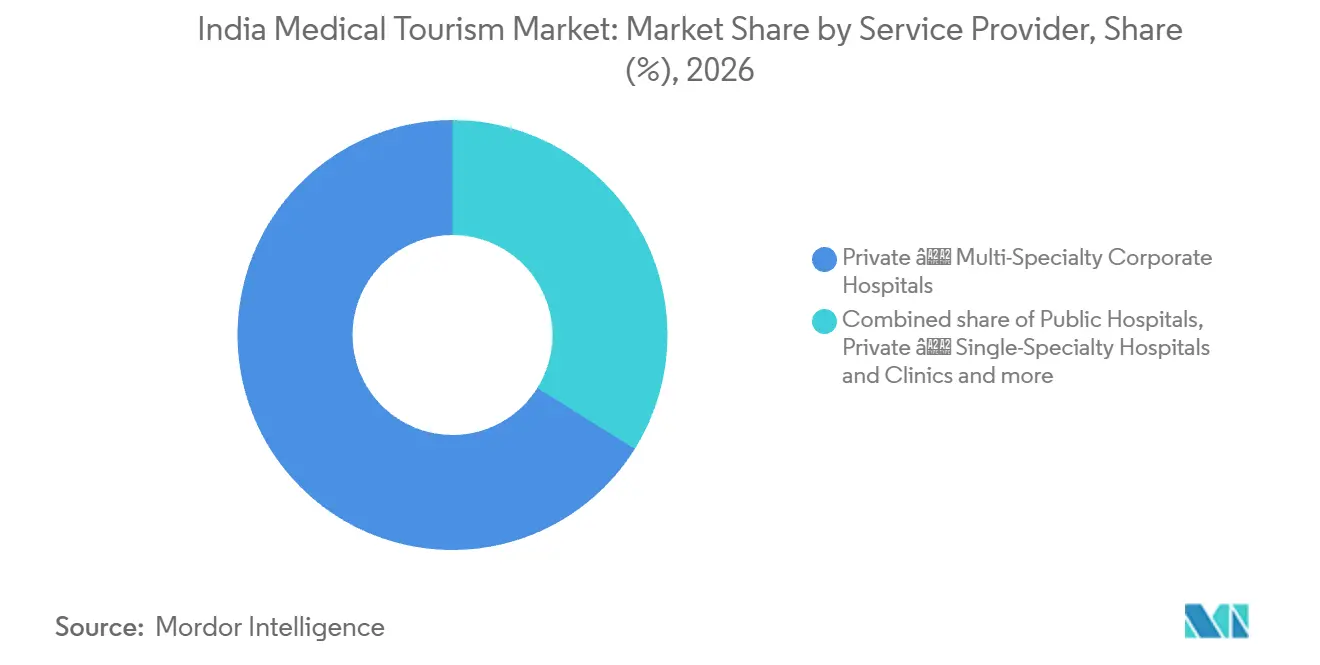
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
患者年齢層別:
中年層のリーダーシップと高齢患者の成長46〜65歳の患者が最大のセグメントを形成し、2026年の市場の43.22%のシェアを占めました。2025年9月、55歳のケニア人女性がハイデラバードのアジア腎臓・泌尿器科研究所で腎臓移植を受けました。ケニアで適切な治療を見つけることができなかった彼女は、娘と姉妹とともにインドに渡航し、姉妹は適合性検査と医療評価の後に生体ドナーとなりました。このエピソードは、実行可能な専門的介入が海外渡航の理由を提供したアクセス主導の治療決定を示しています。親族ドナーが関与する症例では、病院の商業的関係はレシピエントの介入だけでなく、ドナーの評価とレシピエントの治療の両方に及びます。
66歳以上の患者は2027〜2032年にかけてCAGR 12.8%で最も速く成長するセグメントと予測されています。2025年、Fortis Escorts(オクラ)は、バングラデシュ出身の72歳の女性をロボット支援心臓バイパス手術に続いて約11時間の単一セッションで乳がん手術を行いました。患者は12日後に安定した状態で退院しました。このケースは、高齢の渡航者の治療提案が心臓と癌の同時状態のケアをコーディネートすることに依存する理由を示しています。両方の専門分野をコーディネートできる病院は、複合的な介入後の回復滞在を含む完全な心臓腫瘍エピソードを競うことができます。
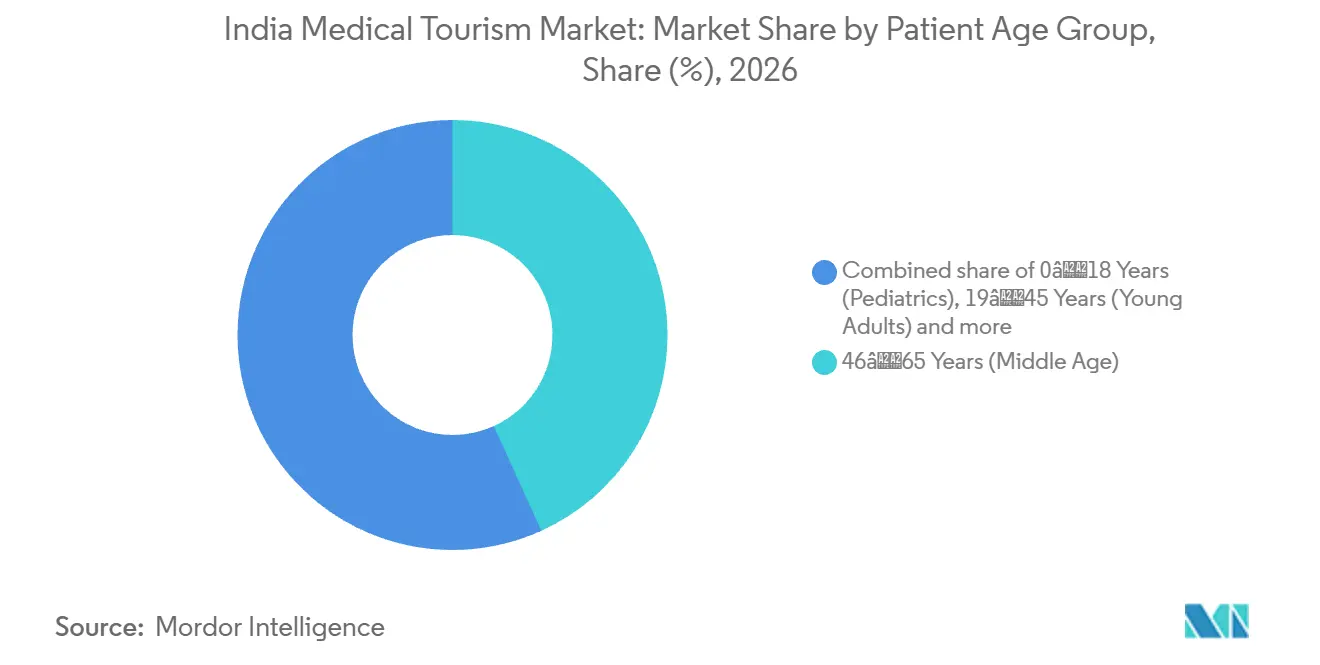
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
患者性別別:
確立された男性需要と女性の成長男性患者が最大のセグメントを形成し、2026年の市場の55.27%占めました。2025年3月のレポートでは、ベンガルールのSakra World Hospitalがガーナ出身の34歳の国際患者から大きな髄膜腫を摘出したと説明されています。チームは彼の宗教的信念に従って輸血なしで術後の貧血を管理しました。このケースは、特定の臨床的制約に対応する病院の能力が、個々の海外患者にとっての治療提案の中心となり得ることを示しています。したがって、血液節約外科の専門知識は、輸血制限のある海外患者に対して個々のプログラムを差別化することができます。
女性患者は2027〜2032年にかけてCAGR 13.1%で最も速く成長するセグメントと予測されています。ケニア人女性が2025年7月2日にムンバイに到着し、Kokilaben Dhirubhai Ambani Hospitalで乳がんケアを受け、手術と化学療法を受けました。彼女は2026年1月に始まった放射線治療を完了しました。彼女の治療は、1人の海外患者のケアが数ヶ月にわたって複数の段階にまたがり、最初の介入を超えてプロバイダーとの関係を延長する方法を示しています。そのようなエピソードでは、フォローアップの腫瘍サービスは最初の入院と同様に商的に重要である可能性があります。
地域分析
南インドのメディカルツーリズム市場
南インドは2026年のインドのメディカルツーリズム市場シェアの33.18%を占め、最大の地域セグメントとなりました。2026年6月30日、チェンナイのApollo Hospitalsはバングラデシュからの50万人以上の患者を治療した累積マイルストーンを達成しました。特定の出身国の患者集団との経験は、特に患者が渡航前に施設を視察できない場合に、国際的なリーチの一般的な主張よりも具体的なサービス提案をサポートすることができます。チェンナイの確立されたプロバイダーにとって、バングラデシュに焦点を当てた紹介開発は、目的地のプロモーションだけでなく、実証された治療経験に基づくことができます。
東部・北東インドのメディカルツーリズム市場
東部・北東インドは2027〜2032年にかけてCAGR 13.7%で最も速く成長する地域セグメントと予測されています。2026年9月、コルカタのR N Tagore Narayana Hospitalsは、外来部門に毎日約250人のバングラデシュ人患者が訪れると報告しました。同病院はまた、バングラデシュ人外来患者の来院数が前月比で6%以上増加したと報告しました。Ruby General HospitalやB P Poddar Hospitalを含む他のコルカタの病院は、2026年8月19日のShikha Innホテルの火災後にバングラデシュ人外来患者の訪問が減少したと報告しました。B P Poddar Hospitalの代表者は、手頃な宿泊施設の不足を患者が渡航をためらう理由の1つとして挙げており、宿泊施設の利用可能性が、臨床的な提案だけでなく、この国境を越えた流れを形成しています。
北インドでは、2026年2月のレポートでデリーNCRの病院ががん治療、移植、心臓介入、複雑な整形外科・神経外科処置のために国際患者を受け入れていると説明されています。西インドでは、Apollo HospitalsのナビムンバイのApollo Hospitalsが国際患者の治療コーディネーション、医療ビザ、渡航、宿泊、言語通訳を支援しています。中央インドでは、インドールのKokilaben Dhirubhai Ambani Hospitalが適格な患者と1名の同行者に医療ビザ招待状を提供しています。これらの例は、専門的な介入を見つけることから地元の支援と入国書類を取得することまで、患者の意思決定の異なるポイントに処しています。専門分野主導の紹介はデリーNCRの提案を支持し、ナビムンバイとインドールのサービスは渡航サポートや書類に関する未解決の障壁を持つ適格な患者に訴えることができます。
規制の枠組みと展望
この比較は、国際患者にサービスを提供する民間病院事業者の観点から選択された管轄区域をカバーしています。中央の臨床施設法は採用された場所で適用され、ケーララ州は独自の臨床施設の枠組みを持っています。別途、電子医療ビザの申請には、提案された入院または治療日を記載したインドの病院のレターヘッドの書簡が必要であり、渡航書類とプロバイダーの臨床的手配を結びつけています。
規制表
| 意思決定要因 | インド | ケーララ州 |
|---|---|---|
| 主要機関 | 中央法の保健家族福祉省 | ケーララ州臨床施設評議会および地区登録機関 |
| 主要な手段または方向性 | 2010年臨床施設法(採用された場所);2026年6月22日に通知された特定の罰則改正 | 州の臨床施設法および分類通知された登録・安全要件 |
| 商業的効果 | 適用される中央法の下での特定の違反に対する行政的定と段階的な企業罰則 | 対象病院は適用基準を満たし、サービスとパッケージ料金を表示しなければならない |
| 現在の政策の魅力度 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 緩和 | 変化なし |
| 情報源: Mordor Intelligence | ||
インドの評価は、継続的な執行と特定の違反に対する行政罰則への移行のバランスを取り、2026年6月の改正後の緩和方向を支持しています。ケーララ州の登録とカテゴリーベースの安全義務は運営上の義務を追加し、料金表示は患者が治療の提案を比較するのに役立ちます。ケーララ州高等裁判所は2025年11月26日にケーララ州臨床施設法2018に異議を申し立てる控訴を棄却し、州評議会はその後、その判決に関連するコンプライアンス報告通知を掲載しました。既存の義務の実施に対するその強調は、対象病院が直面する商業的要件の継続性を支持しています。
バリューチェーンの段階
この比較は、臨床評価から渡航コーディネーション、治療、退院までの国際患者の旅程に従います。Vaidamは病歴と報告書を収集し、治療医師はケアの選択に使用される医療意見とコスト見積もりを提供します。この分業は臨床的決定をプロバイダーに置き、ファシリテーターが患者を渡航手配にコミットする前に明確な引き継ぎを不可欠にします。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 臨床評価と入院計画 | Medantaなどの病院臨床チーム | Medantaでの臨床サービス支払い | 渡航前の治療決定の確立 | 症例サマリーを確認し、必要に応じてテレコンサルテーションを手配する |
| 患者・渡航コーディネーション | VaidamやTour2India4Healthなどのメディカルトラベルファシリテーター | Tour2India4Healthでの病院支払いによるファシリテーション | 選択された医師の計画と渡航手配の間のミスアライメント | ビザ、移送、宿泊をコーディネートする前に臨床的決定を確認する |
| 治療、回復、退院 | Apollo Hospitalsなどの病院事業者 | 治療費;Apollo Multispeciality Hospitals Kolkataは手術の入院時に全額支払いを要求する | 計画された入院の財務的手配との臨床的準備の整合 | 入院計画、支払い手配、回復の引き継ぎを接続する |
| 情報源: Mordor Intelligence | ||||
Medantaは国際患者に予約確認後預金を支払うことを要求し、財務的コミットメントをケアパスウェイの特定の場所に結びつけています。そのコミットメントは、臨床・渡航の引き継ぎの正確さをプロバイダーにとって商業的に重要にします。Tour2India4Healthは、その関連病院が直接ファシリテーションのために支払うと述べており、その述べられたモデルでは、そのコーディネーション作業は潜在的な治療需要へのプロバイダー資金によるルートです。そのモデルのより広い使用は、患者獲得支出を病院レベルの入院計画とより密接に結びつけるでしょう。
競争環境
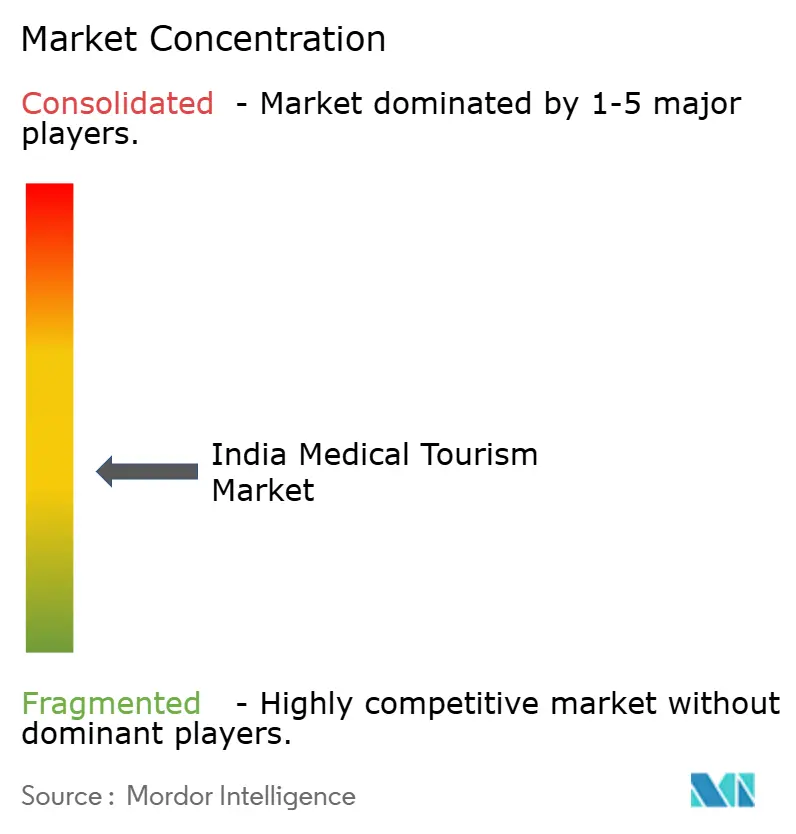
病院の競争は、Apollo Hospitals、Fortis Healthcare、Max Healthcare、Narayana Health、Manipal Hospitalsを含む確立されたグループ全体に分散しています。2025年9月、Fortis Healthcareの完全子会社であるInternational Hospital Limitedは、グレーターノイダにある既に稼働中の約200床の病院についてRR Lifesciences Limitedと15年間のリース契約を締結しました。Fortisは2022年10月からその総合施設を管理しており、リースは新規建設ではなく運営上の取り決めの変更となります。長期的な運営コミットメントはそサイトでのサービス投資をサポートすることができ、商業的なリターンは既存の容量の使用に依存します。
2025年10月3日までに、Manipal Health EnterprisesのグループであるManipal Hospitals Private Limitedは、Sahyadri買収を通じて10の病院と1,606の認可ベッドを取得しました。取得した施設はマハーラーシュトラ州のプネー、ナーシク、アヒルヤナガル、カラードにありました。取得した施設を地域のフットプリント内に集中させることは、グループがその病院全体で臨床的責任と患者情報を接続する場合に、コーディネートされた治療の提案をサポートすることができます。この買収により、Manipalはマハーラーシュトラ州の4都市にわたる地域ネットワークを獲得し、西インドでの競争的ポジションに複数の治療拠点を追加しました。
処置経験は、病院容量の管理と並んで差別化のための別の基盤を提供します。2025年10月、チェンナイのApollo Speciality Hospitals OMRは、StrykerのMako Smart Roboticsを使用して150日間で150件以上のロボット全膝関節置換術を報告しました。容量の追加は並行して進んでおり、サケットのMax Smart Super Speciality Hospitalは2026年4月に新たに建設された400床のタワーを発表しました。したがって、集中した専門分野の挑戦者は、治療容量と文書化されたロボット処置経験の両方を開発するグループに直面しています。より小さな専門家にとって、1つのサービスに症例を集中させることは、グループの病院フットプリント全体に匹敵するよりも実行可能な対応かもしれません。
インドのメディカルツーリズム産業のリーダー
-
Apollo Hospitals
-
Fortis Healthcare
-
Max Healthcare
-
Narayana Health
-
Manipal Hospitals
- 注:主要企業の掲載順は順位を示すものではありません。
インドのメディカルツーリズム市場 このレポートでカバーされる企業
- ANAVARA
- Apollo Hospitals
- Artemis Hospital
- Aster DM Healthcare (India)
- BLK-Max Super Speciality Hospital
- Forerunners Healthcare
- Fortis Healthcare
- Gleneagles Hospitals
- KIMS Hospitals
- Manipal Hospitals
- Max Healthcare
- Medanta – The Medicity
- MediConnect India
- Mediniq
- Narayana Health
- Sri Ramachandra Medical Centre
- Tour2India4Health
- Vaidam
- Yashoda Hospitals
市場参加者にとっての主要な機会
ここで比較される機会は、インドの2026年2月1日の民間セクターパートナーとともに5つの地域医療ハブを設立するための州支援提案に関するものです。この提案は、AYUSH、メディカルツーリズムファシリテーション、診断、ポストケア、リハビリテーションを組み合わせた医療、教育、研究施設の複合体を想定していました。2026年8月27日、保健省はハブの入力を産業・国内貿易促進局と共有した報告しました。インド医学研究評議会とアーユルヴェーダ科学中央研究評議会のノーダルパーソンも提案されたワーキンググループのために特定されていました。
市場機会表
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| コーディネートされた診断エントリーポイント | 診断は提案された2026年地域医療ハブに含まれている | 治療前に診断評価が必要な海外患者 | 病院の診断予約と事前到着記録を整合させる | 参加プロバイダー間での臨床要件のコーディネーション | 診断サービスプロバイダーと病院事業者 |
| 計画された治療インフラ周辺の患者ナビゲーション | 2026年8月、YEIDAはウッタル・プラデーシュ州のセクター13と14の500エーカーを計画された医療ハブのために確保した | 将来の参加病院でのケアを検討している海外患者 | 病院連携のメディカルトラベルコーディネーションサービスを準備する | 計画された病院開発とのサービス開始の整合 | メディカルトラベルファシリテーターと将来の病院事業者 |
| 治療後のリハビリテーション経路 | ポストケアとリハビリテーションは提案された2026年ハブに含まれている | 治療後に回復サポートが必要な海外患者 | 退院計画を合意されたリハビリテーションの引き継ぎと接続する | 患者がプロバイダーを変更する際の臨床的責任の維持 | リハビリテーションプロバイダーと病院グループ |
| 情報源: Mordor Intelligence | |||||
これらの提案は、病院事業者と並んで専門サービス会社の潜在的な参入ルートを生み出します。専門会社は、将来の参加病院が採用できる定義された臨床またはコーディネーションサービスを準備することができます。主要なサイト固有のコミットメントは発表されたハブの場所と調達手配に依存するため、サービスの準備は提案を利用可能な契約として扱うよりも実行可能です。
最近の産業開発事情 インドのメディカルツーリズム市場
- 2026年9月:Caritas Hospital & Institute of Health Sciencesがケーララ州コッタヤムにグローバルヘルスケアセンターを開設し、世界各地からの患者がサービスにアクセスしやすくしました。
- 2026年8月:ヤムナー高速道路産業開発局がウッタル・プラデーシュ州のセクター13と14の500エーカーをメィカルツーリズム施設を含む計画された医療ハブのために確保しました。
- 2026年5月:HealthCare Global Enterprises Limitedが最大132床とカルナータカ州初のElekta Unity MR-Linac精密放射線治療プラットフォームを備えた北ベンガルールのがん病院の開設を発表しました。
インドのメディカルツーリズム市場 レポートの範囲と調査方法論
市場の定義と範囲
インドのメディカルツーリズム市場は、主に医療治療を受けるためにインドに渡航するインバウンド患者によるインドでの年間支出を測定しており、臨床処置とそのケアを中心に手配された密接に関連する患者サービスをカバーしています。この価値は、それらの患者からインドのケアプロバイダーとメディカルツーリズムファシリテーターが得た収益です。
スコープの除外:国内患者、海外でのケアを求めるインド人の出国者、および非医療レジャー旅行は除外されています。
セグメンテーションの概要
- 治療タイプ別
- 歯科治療
- 美容・審美的処置
- 心臓血管外科
- 整形外科・脊椎外科
- 神経内科・神経外科
- 腫瘍治療
- 臓器・組織移植
- 不妊・生殖治療
- 肥満・代謝外科
- 眼科処置
- その他
- サービスプロバイダー別
- 公立病院
- 民間総合専門病院
- 民間単科専門病院・クリニック
- メディカルツーリズムファシリテーター
- 患者年齢層別
- 0〜18歳(小児科)
- 19〜45歳(若年成人)
- 46〜65歳(中年)
- 66歳以上(高齢者)
- 患者性別別
- 男性
- 女性
- その他・ノンバイナリー
- 地域別
- 北インド
- 西インド
- 南インド
- 東部・北東インド
- 中央インド
データソース、市場規模測定、および検証
デスクリサーチ
公開調査は、医療渡航政策と到着統計に関する報道情報局の概要、目的別インバウンド旅行に関する観光省のインドツーリズムデータ集、施設基準と認定に関する国立病院・医療機関認定委員会の資料などのソースに基づいています。Apollo Hospitalsの投資家向け情報開示は、国家観光指標と並んでプロバイダーの容量と報告された運営情報を解釈するのに役立ちます。
企業の年次報告書、投資家向けプレゼンテーション、規制上の提出書類、信頼できる報道は、国家ソースが捉えていないプロバイダーの拡大、患者サービス、運営上の変化を明確にすることができます。名前の挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に情報を提供します。
一次インタビューと調査
一次調査アプローチは、インドで働く国際患者サービスリーダー、病院の財務・臨床運営マネージャー、ファシリテーターリーダー、目的地ケアコーディネーターの見解に基づいています。彼らの見解は、治療ミックス、価格、患者渡航収益、容量、地域分布の二次推定値をテストします。アナリストは、公開記録とプロバイダーの開示に対して矛盾する回答を調整し、未解決のギャップを三角測量に持ち込みます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 小規模プレーヤー:20% | マネージャー:45% |
市場規模測定予測
モデルはインドへのインバウンド医療治療からの年間収益のトップダウン推定から始まり、選択的なプロバイダーとファシリテーターのロールアップおよびサンプリングされた平均処置料金に推定インバウンド症例数を掛けることで合計を確認します。外国人医療目的到着数、治療特有の症例ミックスと平均価格、認定病院の容量と稼働率、ファシリテーター活動、ビザアクセス、為替レートの動きは、現在の収益を推定しその構成要素を予測するための実際的な指標を提供します。到着と治療データがインバウンド患者とインドで提供されたケアに整合されると、シナリオ分析は渡航アクセス、治療の手頃さ、利用可能な専門家容量の変化が年間患者数と実現価格にどのように影響するかをテストすることができます。セグメントシェアは治療とプロバイダーの収益証拠から構築され、患者の年齢、性別、インドの治療場所によって分配され、一次回答者が変数レベルの見通しの合理性を確認し、アナリストが調整できないギャップを記録します。
データ検証と更新サイクル
アナリストは着統計、プロバイダーの開示、認定記録、市場推定値を三角測量し、患者到着、容量、治療ミックス、報告された収益などの独立したシグナルを不整合について比較します。彼らはソースの定義、期間、単位に対して外れ値と大きな差異を調査し、複数のステップで計算と証拠の軌跡を確認し、回答が別のソースまたは後の更新と実質的に矛盾する場合に回答者に再連絡します。モデルは毎年更新され、重要な政策、渡航、容量、または通貨イベントが入力を変更する場合にサイクル間で再検討され、納品前に新鮮なソースと計算のレビューが行われます。
Mordor Intelligenceのインドのメディカルツーリズム市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。インドのメディカルツーリズム市場は、主に医療治療を受けるためにインドに渡航するインバウンド患者によるインドでの年間支出を測定しており、臨床処置とそのケアを中心に手配された密接に関連する患者サービスをカバーしています。
主要なギャップドライバーには、研究の定義されたカバレッジと市場固有のモデリングの選択が含まれます。外国人医療目的到着数、治療特有の症例ミックスと平均価格、認定病院の容量と稼働率、ファシリテーター活動、ビザアクセス、為替レートの動きは、現在の収益を推定しその構成要素を予測するための実際的な指標を提供します。
ベンチマーク比較
| ソース | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 13.85 ビリオン 米ドル(2027年) | |
| 政府統計ノートA | 8.7 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年の値13.85 ビリオン 米ドルより37.2%低くなっています。公表された見通しは本レポートよりも低い年間成長率を使用しており、これが低い前年度レベルに寄与しています。 |
| 専門市場調査出版社A | 9.01 ビリオン 米ドル(2024年) | 2024年のベースでは、この推定値は3年後の本レポートの2027年の値13.85 ビリオン 米ドルより34.9%低くなっています。古い開始年と低い予測成長率が推定値を低く引き下げる可能性があり、アウトバウンド旅行とウェネス療法の包含が測定された活動を広げています。 |
Mordor Intelligenceのアナリストは到着統計、プロバイダーの開示、認定記録、市場推定値を三角測量し、患者到着、容量、治療ミックス、報告された収益などの独立したシグナルを不整合について比較します。
レポートで回答された主要な質問
インドのメディカルツーリズム市場の規模と成長見通しは?
市場は2027年に13.85 ビリオン 米ドル、2032年までに24.26 ビリオン 米ドルに達すると予測されており、2027〜2032年にかけてCAGR 11.86%で成長します。
インドでの治療に対する外国人患者の需要を支えるものは何ですか?
治療の手頃さと認定病院がインドの魅力をサポートすることができます。2026年5月、政府は172カ国の国民に電子医療ビザおよび電子医療同行者ビザの施設を報告しました。
インドのインバウンドメディカルケアビジネスをリードする治療は何ですか?
心臓血管外科が2026年に22.22%の最大シェアを占めました。腫瘍治療は2027〜2032年かけてCAGR 15.8%で最も速く成長すると予測されています。
インドを訪れる患者の主要なプロバイダーである病院グループはどこですか?
主要プレーヤーはApollo Hospitals、Fortis Healthcare、Max Healthcare、Narayana Health、Manipal Hospitalsです。
インドへの計画された治療渡航を混乱させる可能性があるものは何ですか?
2026年3月、Ruby Hall Clinicは領空閉鎖、フライト停止、運賃上昇の中で選択的キャンセルが増加したと報告した一方、緊急・重篤ケースは最小限の混乱で継続されました。
インドのどの地域がインバウンドメディカルツーリズムをリードしていますか?
南インドが2026年に33.18%の最大シェアを占めました。東部・北東インドは2027〜2032年にかけてCAGR 13.7%で最も速く成長すると予測されています。