
ホテル市場規模とシェア
Mordor Intelligenceによるホテル市場分析
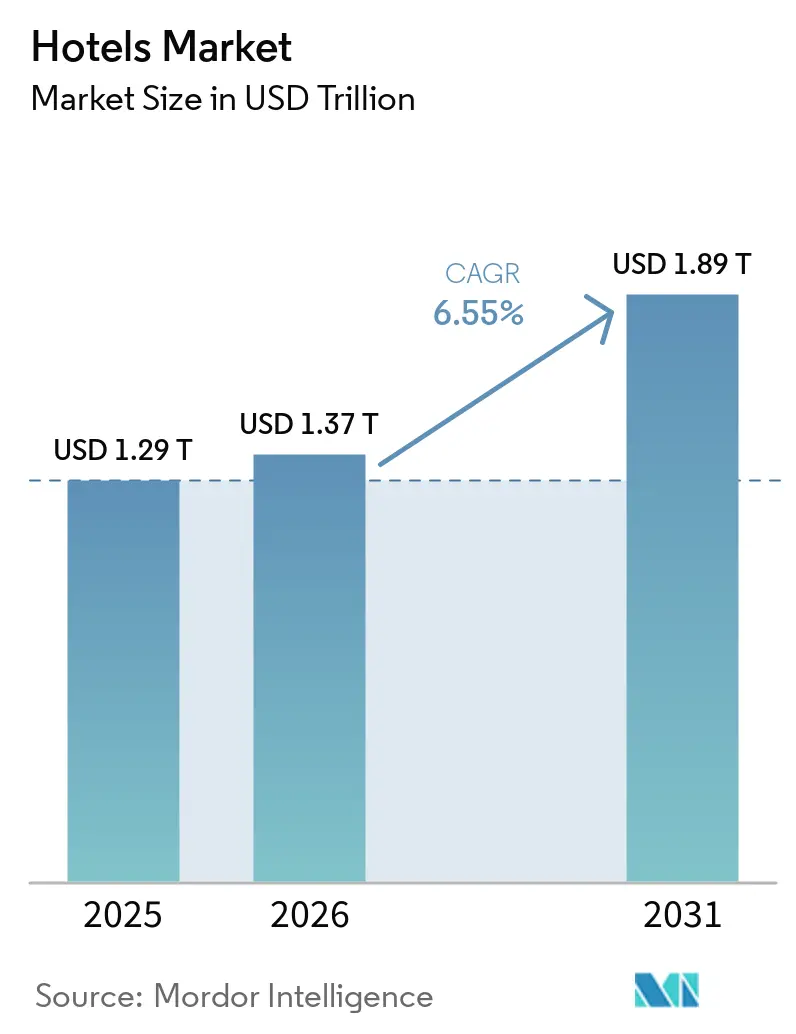
ホテル市場規模は、2026年の1.37 トリリオン 米ドルから2027年には1.46 トリリオン 米ドルに増加し、2032年までに1.97 トリリオン 米ドルに達すると予想されており、2027年~2032年にかけてCAGR 6.15%で成長します。
中国における購買力の上昇は潜在的な宿泊需要を拡大させ、企業・イベント旅行は追加的な有料宿泊機会を生み出しています。国際到着者数の緩やかな増加は、旅行者をホテル宿泊客に転換することを、大幅な数量増加を前提とするよりも重要にしています。より広範なホテルネットワークと共有型レベニューマネジメントツールは、拡大した商業プラットフォームを通じて需要を取り込む手段を運営者に提供します。リゾート客室の追加は提供内容を広げますが、開発コストと人員確保の課題が追加キャパシティの供給ペースを制限する可能性があります。したがって、中国における所得主導の需要とビジネス旅行は、既存のリゾートおよびネットワークキャパシティを販売できる運営者に有利に働く一方、建設・人員確保の制約が新規客室が需要を取り込む速度を制限します。
主要レポートのポイント
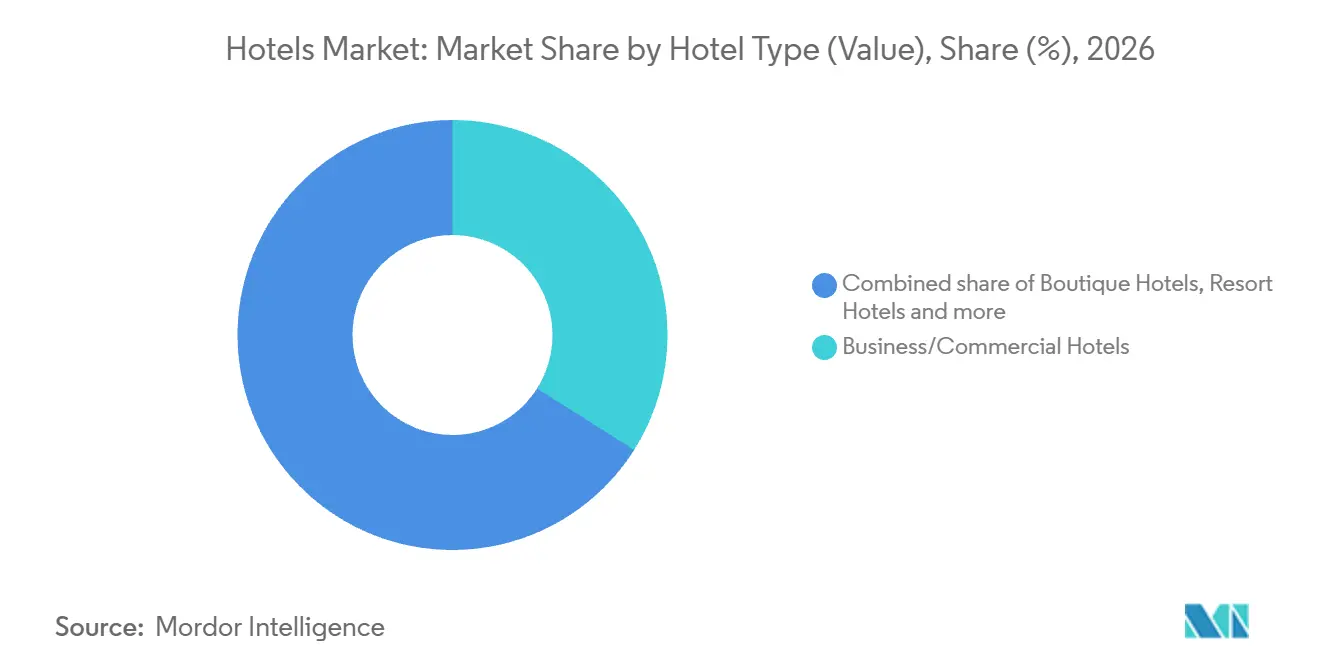
- ホテルタイプ別では、ビジネス/商業ホテルが2026年のホテル市場シェアの33.98%を占め、リゾートホテルは2027年~2032年にかけてCAGR 8.5%で最も速く成長すると予測されています。
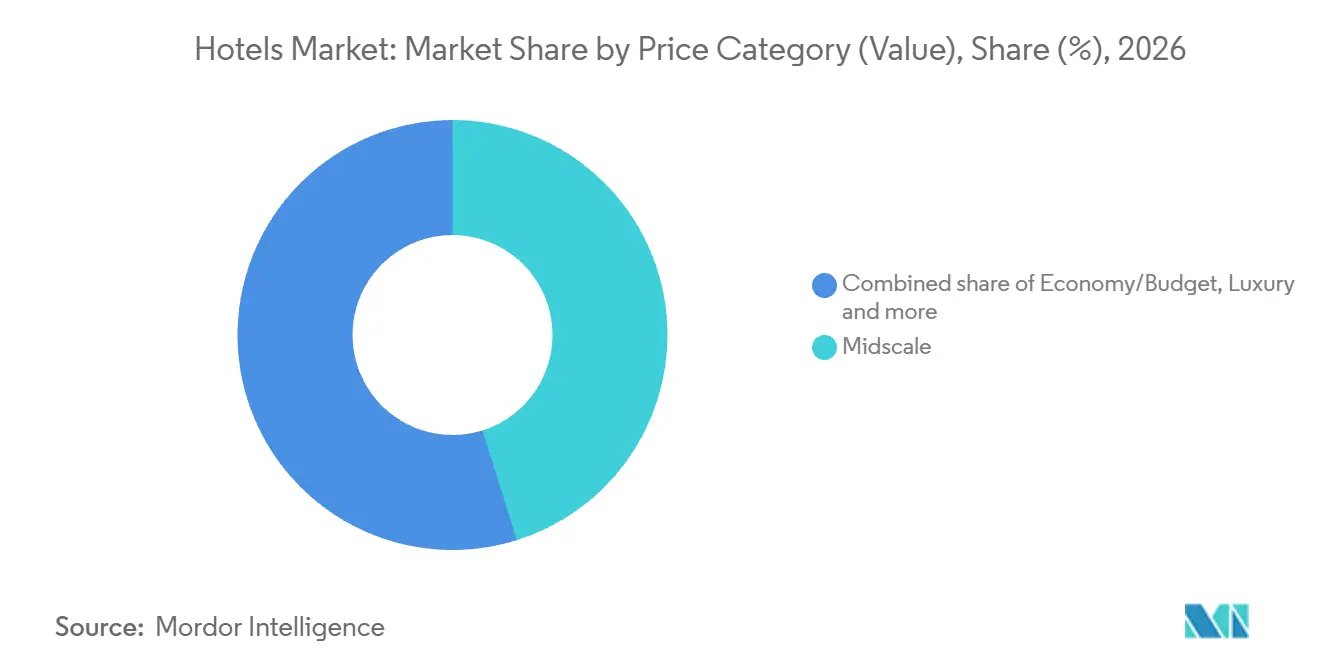
- 価格カテゴリーではミッドスケールが2026年のホテル市場規模の45.16%のシェアでトップとなり、ラグジュアリーは2027年~2032年にかけてCAGR 7.95%で最も速く成長するセグメントです。
- 格付け別では、4つ星ホテルが2026年のホテル収益の36.86%でトップとなり、5つ星ホテルは2027年~2032年にかけてCAGR 8.75%で最も速く成長すると予測されています。
- チェーンホテルは所有モデルにおいて2026年のホテル収益の53.57%でトップとなり、マネージドホテルは2027年~2032年にかけてCAGR 8.1%で最も速く成長するセグメントと予測されています。
- オンライン旅行代理店は予約チャネルにおいて2026年のホテル収益の38.99%でトップとなり、ブランドウェブサイトおよびコールセンターを通じた直接予約は2027年~2032年にかけてCAGR 8.4%で最も速く成長すると予測されています。
- エンドユーザーでは、レジャーが2026年のホテル収益の57.06%でトップとなり、ブレジャーは2027年~2032年にかけてCAGR 9.7%で最も速く成長するセグメントと予測されています。
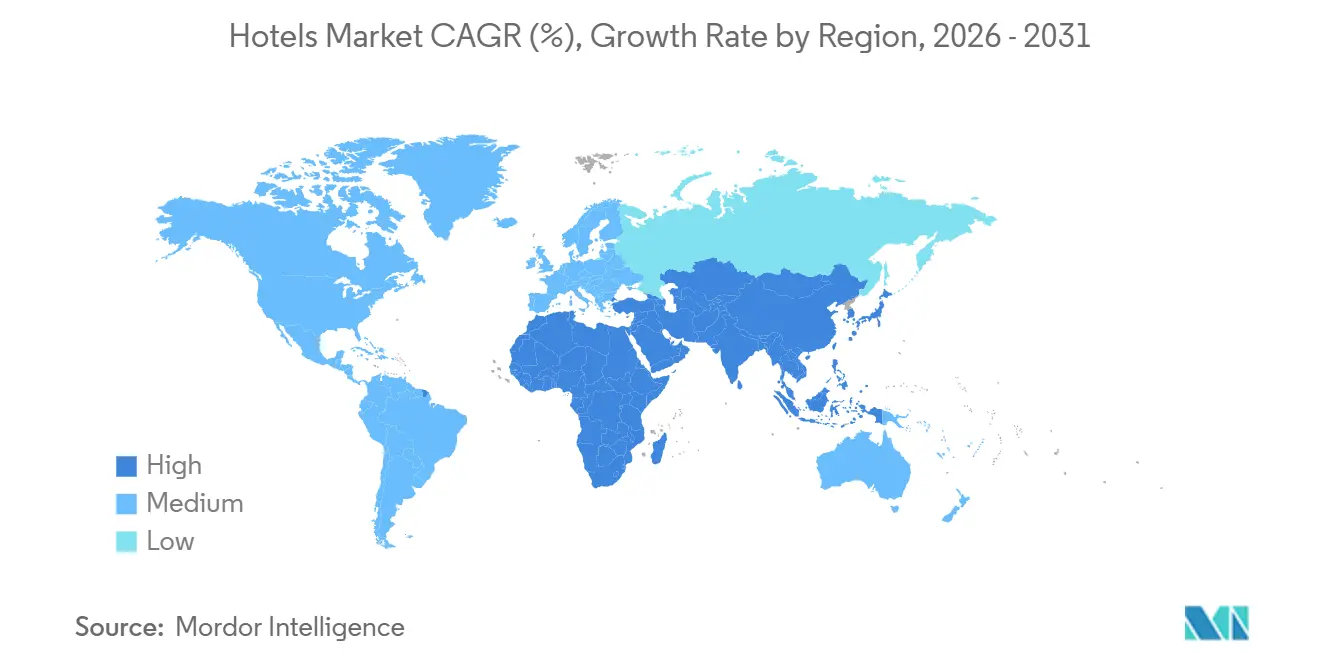
- 地域別では、北米が2026年のホテル収益の30.83%でトップとなり、アジア太平洋地域は2027年~2032年にかけてCAGR 8.55%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パンデミック後の国際観光客到着数の増加 | +2.4% | 北米、欧州、アジア太平洋地域 | 短期(2年以内) |
| 新興経済国における可処分所得の増大 | +2.1% | 中国の都市部および農村部 | 中期(2~4年) |
| 企業旅行およびMICE需要の増加 | +1.8% | 北米、欧州、アジア太平洋地域 | 中期(2~4年) |
| 国内「ステイケーション」観光ブームによる稼働率の維持 | +1.3% | スイスの国内ホテル目的地 | 短期(2年以内) |
| 代替宿泊施設への規制強化がホテルのイノベーションを促進 | +0.2% | ニューヨーク市 | 中期(2~4年) |
| AIを活用したダイナミックプライシングによるRevPARの向上 | +0.4% | オーストリア、フランス、ドイツ、ギリシャ、イタリア、スイス | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
パンデミック後の国際観光客到着数の増加
国際到着者数の増加は、目的地でホテル宿泊を必要とする可能性のある旅行者のプールを拡大します。国連観光機関の暫定データによると、2025年の世界の国際観光客到着数は15.4億人で、2024年比4.7%増となりました。2026年1月~6月の到着数は約6億9,000万人と推定され、前年同期比約300万人増、0.4%増となっています。インバウンド旅行者を誘致するホテルにとって、旅行者が有料ホテル宿泊を選択する場所であれば、これらの追加旅行は客室販売の増分機会を提供します。到着数は第1四半期に2%増加しましたが、第2四半期には1%減少したため、インバウンド志向のホテルはその緩やかな半期増加の中で不均一な訪問者成長に直面しました。
新興経済国における可処分所得の増大
実質可処分所得の増加は、裁量的な宿泊旅行に対する家計の購買力を高めます。中国の全国一人当たり可処分所得は、2025年の同期間と比較して、2026年第1~第3四半期に実質4.4%増、名目5.3%増となりました。[1] 物価調整後の増加は、名目所得の上昇だけでなく購買力を示すため、宿泊施設提供者にとって重要です。中国人居住者をターゲットとするホテルにとって、これは家計支出の範囲内で追加旅行や長期滞在を誘致する余地を生み出します。この機会は、すべての旅行者がより高価な客室カテゴリーに移行することを必要としません。より大きな裁量的購買力を宿泊訪問に転換する手頃な提供内容は、プレミアム宿泊への普遍的なシフトに依存することなく恩恵を受けることができます。
企業旅行およびMICE需要の増加
企業旅行とビジネスイベントは、異なる予約期間を通じて宿泊需要を支えます。世界ビジネス旅行協会(GBTA)は、2026年の世界のビジネス旅行数を18.4億回と予測し、2025年比1.3%増、約2,500万回増となる一方、輸送費および旅行コストの上昇が需要を抑制しました。[2] イベント産業評議会(EIC)は、2026年第1四半期における12ヶ月以上先のイベントに対するグローバルな提案依頼書が2019年水準の122%に達し、2025年第4四半期の115%から上昇したと報告しました。GBTAの予測では旅行支出が旅行回数よりも速く増加しているため、支出の増加だけで追加の客室稼働の弱いシグナルにとどまります。コンベンションホテルにとって、先行提案は早期の販売機会を生み出しますが、その価値は契約済み宿泊への転換に依存します。イベント照会を確定したホテル収益として扱うよりも、イベントビジネスと並行して客室コミットメントを交渉することの方が重要です。
国内「ステイケーション」観光ブームによる稼働率の維持
国内ゲストは、国際到着者数に依存しない宿泊需要をホテルに提供します。スイスのホテルは2025年に国内ゲストによる宿泊数が2,110万泊という記録を達成し、2024年比1.4%増となりました。[3] 2025年7月には、国内訪問者がスイスのホテルで220万泊を記録し、月間国内最高値となり、2024年7月比7万泊増となりました。これらの旅行者を誘致できる立地のホテルは、確立された国内顧客基盤の中で追加宿泊を競うことができます。2025年7月は月間国内最高値に7万泊を加えたため、居住者需要はピーク月のホテル宿泊と年間記録の両方を支えました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マクロ経済・地政学的不安定性による旅行意欲の低下 | -1% | 米国ワールドカップ開催市場 | 短期(2年以内) |
| 長い回収期間を伴う高い設備投資要件 | -0.7% | 米国全土 | 長期(4年以上) |
| 観光拠点における深刻な労働力不足と賃金インフレ | -0.5% | 米国全土 | 短期(2年以内) |
| 非持続可能なホテル資産に対するESG連動型資金調達の逆風 | -0.2% | 米国、ブラジル、カナダ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
マクロ経済・地政学的不安定性による旅行意欲の低下
ビザ手続きの煩雑さと地政学的懸念は、ゲストがホテル予約段階に達する前に国際イベント需要を制約しました。2026年4月のAHLA調査では、2026年ワールドカップの米国開催市場の大部分において、ホテルオーナーおよび運営者の回答者の約70%がこれらの要因が国際需要を大幅に抑制したと回答しました。報告された障壁は旅行そのものに作用したため、宿泊施設の利用可能性だけでは制約を解消できませんでした。これらの開催市場のホテルにとって、残されたコストは、回答者が述べたように、ビザ障壁と地政学的懸念が抑制した国際客室需要でした。
長い回収期間を伴う高い設備投資要件
ホテル開発は、物件が最初の宿泊収益を得る前に資金調達の閾値に直面します。HVSは、2025年の米国ホテル供給が0.7%増加したと報告し、近年の開発鈍化を建設コストと負債コストの上昇の両方に起因するとしました。建設費の増加は、将来の営業収益が回収しなければならない資本を増加させ、負債コストは資金調達負担を加重します。新規客室を検討するデベロッパーにとって、この組み合わせは、顧客需要が魅力的に見える場合でも、必要な収益をより厳しいものにします。したがって、プロジェクトは信頼できる販売機会を提供しながらも、その資本コミットメントを正当化できない場合があります。その結果生じる制約は、追加客室キャパシティへのアクセスの遅延と、そのキャパシティを稼働させるための高い財務的ハードルです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ホテルタイプ別(金額):
商業ネットワークとリゾート客室の拡大ビジネス/商業ホテルは2026年のホテル市場規模33.98%のシェアを占めました。所有・リース型ビジネスホテルを運営するPLAZA Hotel Groupは、3カ国にわたり65棟以上のホテルと8,000室以上の客室を擁する総合ポートフォリオを持ちます。その中央管理には、ハイルブロンとハンブルクを拠点とする営業・マーケティング、レベニューマネジメント、人事、財務管理、経理・給与計算が含まれます。IHGのグローバル比較可能ホテル全体では、ビジネス予約からの客室収益が2026年上半期に2025年比2%増加し、客室泊数は横ばい、料金は2%上昇しました。ビジネスホテル運営者にとって、ビジネス宿泊1件当たりの収益増加は、客室泊数が横ばいの場合でも収益を支えることができ、PLAZAが示す運営規模を補完します。
リゾートホテルは最も速く成長するホテルタイプセグメントと予測されており、2027年~2032年にかけてCAGR 8.5%が見込まれます。Marriottのポートフォリオは2025年に1,400室を擁する10棟のラグジュアリーリゾートを追加し、同年のラグジュアリー客室開業数の25%を占めました。JW Marriott Crete Resort & Spaは2025年6月にギリシャのハニア近郊のマラティに開業し、Marriottのブランドリゾート提供に160室のゲストルーム、スイート、ヴィラを追加しました。この物件では、一つのビーチ目的地内の複数の宿泊形態から収益を得ることができ、Marriottのリゾート拡大に通常のゲストルームを超えた商業的範囲をもたらしています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
価格カテゴリー別(金額):
ミッドスケールのリーチとラグジュアリー客室の収益性ミッドスケールは2026年のホテル市場シェアの45.16%を占めました。2026年6月30日時点で、Accorのグローバルミッドスケールポートフォリオは1,913棟のホテルと299,180室で構成されていました。ポートフォリオはマネージド、フランチャイズ、所有、リース物件にわたるため、Accorのミッドスケールネットワークは複数の管理モデルを通じてオーナーにリーチします。
ラグジュアリーは最も速く成長する価格カテゴリーセグメントであり、2027年~2032年にかけてCAGR 7.95%が予測されています。Marriottの比較可能な自社運営米国・カナダラグジュアリー複合施設は、2026年上半期に2025年同期比で定額米ドルベースで8.4%増の366.9 米ドルの利用可能客室当たり収益(RevPAR)を記録しました。このパフォーマンスは、追加の物理的キャパシティの必要性と並んで、利用可能なプレミアム客室の収益力を浮き彫りにしています。同期間において、その複合施設では稼働率と平均客室単価の両方が増加しました。したがって、プレミアム収益の成長は客室稼働率と価格設定を組み合わせており、十分に活用されたプレミアム客室基盤は高い料金単独よりも重要です。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
格付け別:
4つ星の稼働率と5つ星のキャパシティ4つ星ホテルは最大の格付けセグメントであり、2026年のホテル収益の36.86%を占めました。マカオの4星ホテルは2026年8月に平均客室稼働率94.4%を記録し、2025年8月比5.4ポイント上昇しました。その月は平均的に空室がほとんどなく、単純に宿泊数を増やすことで収益を増加させる余地は限られていました。これらの物件にとって、稼働率が満室に近づくにつれ、残りの客室の価格設定がより重要になります。
5つ星ホテルは最も速く成長する格付けセグメントと予測されており、2027年~2032年にかけてCAGR 8.75%が見込まれます。カタールは2025年末時点で20,789室の5つ星客室を報告し、2025年の平均稼働率は65.6%で、2024年の63.6%から上昇しました。カタールの既存の5つ星在庫は、稼働率が改善するにつれてより多くの宿泊需要を収容する余地を提供しました。これらのホテルでより多くの宿泊を販売することで、別の物件を開業することなく宿泊収益を増加させることができます。
所有モデル別(金額):
チェーンのリーチとマネージドパイプラインの供給チェーンホテルは最大の所有モデルセグメントであり、2026年のホテル収益の53.57%を占めました。2025年末時点で、Marriottのグローバルポートフォリオには145カ国・地域の9,800棟以上の物件にわたり約178万室が含まれていました。IHGは、2026年上半期においてIHG One Rewardsメンバーがグローバルホテルシステム全体の客室泊数の約67%を予約したと報告しました。地理的リーチに加え、プログラム連動型需要はチェーン加盟に個々の物件を共有ゲスト基盤に結びつける商業的役割を与えます。
マネージドホテルは最も速く成長する所有モデルセグメントであり、2027年~2032年にかけてCAGR 8.1%が予測されています。2026年6月30日時点で、IHGのグローバルパイプラインには139,706室を擁する661棟のマネージドホテルが含まれており、2025年6月30日比でホテル数は4棟増加しましたが客室数は1,197室減少しました。この組み合わせは、計画ホテル数の増加だけでなく、客室供給をより重要にします。Hotel Indigo Torquayは2025年11月28日にFragrance Groupの所有、IHG Hotels & Resortsの運営のもと英国で開業しました。所有と運営を分離することで、新しいマネージド物件はホテルマネージャーが不動産を取得することなく運営ルートを得ることができます。
予約チャネル別(金額):
OTAのリーチと直接予約機能オンライン旅行代理店は最大の予約チャネルセグメントであり、2026年のホテル収益の38.99%を占めました。HOTRECは、集計チェーンデータを除く加重値に基づき、OTAが2025年の欧州ホテル宿泊数の29.9%を占め、2023年水準をわずかに下回ったと推定しました。これらの仲介業者を利用するホテルにとって、商業的役割は外部予約チャネルを通じた確立されたゲストフローへのアクセスです。これは、個々の物件が自社のゲスト関係が提供するよりも広い予約リーチを必要とする場合に有用です。したがって、OTAから離れることは、予約が処理される場所を変えるだけでなく、意味のある宿泊源を置き換えることを必要とします。
ブランドウェブサイトおよびコールセンターを通じた直接予約は最も速く成長する予約チャネルセグメントであり、2027年~2032年にかけてCAGR 8.4%が予測されています。Travelodgeは、2025年の予約の約90%が自社ウェブサイトを含む直接チャネルを通じて行われたと推定しました。チェーンデータを除くHOTRECの非加重欧州サンプルでも、空室確認を伴うホテル自社ウェブサイトを通じたリアルタイム予約が2023年の4.8%から2025年には5.9%に上昇したことが示されまた。このサブチャネルを拡大することは、ホテル自身の販売ルート内で空室を確認・予約できる場所を提供することを意味します。したがって、直接予約の成長事例は、ホテルブランドの認知度と同様に、機能する客室流通に関するものでもあります。
エンドユーザー別:
レジャー収益とブレンド旅行の延長レジャーは最大のエンドユーザーセグメントであり、2026年のホテル収益の57.06%を占めました。ホテルオーナーのHost Hotels & Resorts Inc.は、2026年第2四半期の比較可能ホテルRevPARが251.5 米ドルで、前年同期比7%増と報告しました。この宿泊不動産投資信託は、特にリゾートやFIFAワールドカップ試合周辺での強い一時レジャービジネスに牽引された高い料金と、堅調なグループビジネスを主な要因として挙げました。この例は、レジャー旅行を実現した価格パフォーマンスに結びつけながら、同じ収益基盤においてグループビジネスに独自の役割を与えています。したがって、リゾートとイベントのタイミングは、旅行回数だけでなくレジャービジネスの価値にも影響する可能性があります。
ブレジャーは最も速く成長するエンドユーザーセグメントと予測されており、2027年~2032年にかけてCAGR 9.7%が見込まれます。Expedia Groupの2025年における11市場の11,000人の消費者を対象とした調査では、42%がビジネス旅行の前後に休暇を追加する計画があると回答し、2023年のトラベラーバリューインデックスの29%から増加しました。Agodaの2026年旅行展望では、調査対象のアジア太平洋地域のビジネス旅行者の76%が出張と個人レジャーを組み合わせる計画があることが別途判明しました。個人的な延長を取り込めるホテルは、仕事のために到着する旅行者から追加宿泊を得ることができます。これらの旅行者を確保しようとする運営者は、業務日程前後の追加宿泊を一連の継続した滞在として予約可能にすることができます。
地域分析
北米ホテル市場
北米は2026年のホテル市場規模の30.83%のシェアを占め、最大の地域となりました。AHLAは2026年の米国ホテルゲスト支出が2025年比1.7%増加すると予測しました。カナダのホテルは2025年に466,773室を供給し、2024年比0.7%増となった一方、客室泊数需要は約1億900万泊に達し、1.2%増となりました。カナダの需要成長が客室供給成長を上回ったことで、追加物件の開発と並んで既存基盤からの客室収益獲得の根拠が強まりました。
アジア太平洋地域ホテル市場
アジア太平洋地域は最も速く成長する地域であり、2027年~2032年にかけてCAGR 8.55%が予測されています。JLLは、中東の地政学的緊張にもかかわらず、2026年1月~5月の地域ホテルRevPARが米ドルベースで平均6%以上増加したと報告しました。John Keells Holdingsが建設したCity of Dreams Sri Lankaは、2025年8月1日にコロンボで正式開業しました。このリゾートには687室のCinnamon Lifeホテルと113室のNüwaホテルが含まれており、Melco Resorts & EntertainmentがNüwaを運営しています。スリランカのSLTDA登録分類観光ホテルは、2024年の167施設・16,808室から2025年には170施設・18,308室に増加し、宿泊収益を得るための在庫が拡大しました。
南米では、国内旅行者が2025年のコロンビアのホテルゲストの66.2%を占め、国際ゲストが33.7%を占め、国内旅行がより大きな顧客基盤として確立されました。コロンビアの広域国内宿泊稼働率は2026年8月に2025年8月の52%から49.2%に低下し、宿泊キャパシティの未使用部分が増加しました。欧州では、クロアチアが2025年にホテルおよび類似宿泊施設で2,630万泊の観光客宿泊数を記録し、2024年比2.7%増となり、宿泊需要の拡大を示しました。中東・アフリカでは、ケニアのホテル稼働ベッド泊数が2025年に12.6%増加して1,156万泊となり、居住者が稼働率の45%を占め、国内宿泊が商業的に重要であることが示されました。外国人観光客は2025年11月時点で欧州のホテル宿泊の43%を占めた一方、コロンビアのホテルゲストは主に国内旅行者であり、国際需要と国内需要がこれらの地域で異なる商業的重みを持っています。
規制の枠組みと展望
この比較は、有料宿泊を販売しゲストの到着を処理するホテル運営者の観点から選択された管轄区域を対象としています。フランスの任意の星格付けとシャンハイの義務的なゲスト登録義務は、その共通のビジネスモデルの中で異なる運営上の決定を生み出します。商業的な区別は、ゲストを処理するために必要な義務と、運営者が宿泊提供をサポートするために選択できる格付けプロセスの間にあります。
規制表
| 意思決定要因 | 米国 | チリ | フランス | 中国 | サウジアラビア |
|---|---|---|---|---|---|
| 主管当局 | 米国司法省 | 国家観光局(SERNATUR) | アトゥー・フランス | 上海市公安局(現地登録規則) | 観光省 |
| 主要な法令または方向性 | 障害を持つアメリカ人法第III編、28 CFR第36部;提案規則公示日未定の長期審査 | 政令第19号登録枠組み;高齢者インフラ法案が2026年9月30日に第一段階審議中 | 任意のホテル星格付け;5年ごとの認定検査;2026年1月に2026年9月1日からの更新延長制限を発表 | 上海宿泊登録規則は2030年4月27日まで有効;2025年9月30日付の国家指針 | 観光宿泊ライセンス規則;2027年7月1日から改訂罰則スケジュールを採用 |
| 商業的効果 | 対象ホテルは適用されるアクセシビリティおよび差別禁止義務を満たす;賃貸用客室が5室以下の所有者居住住宅は除外 | 宿泊施設提供者は登録が必要;書類には一致する市区町村ライセンスまたは免除証明が含まれ、外部ライセンス遅延に対する例外的な暫定登録は管轄当局からの現行書類によって支持される | 運営者は格付けを選択;認定評価者が検査を実施し、4つ星・5つ星申請にはミステリー訪問あり;アトゥー・フランスが格付けを決定し、好意的な評価にもかかわらず拒否する場合がある;格付けホテルは星と受賞年を表示 | 上海のホテルはIDを確認し、身元情報を記録し、登録から2時間以内にアップロード;有効なIDのないゲストは警察または入国管理局が確認;国家指針はデジタル変革を奨励 | 運営にはライセンス、指定された申請・分類条件、および検査報告書の省庁承認が必要 |
| 現在の政策魅力度 | 中 | 中 | 高 | 中 | 中 |
| 政策魅力度の将来の方向性 | 変化なし | 強化 | 強化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
チリの登録と米国のアクセシビリティ義務は「中」を支持し、チリの2026年9月30日の委員会投票と提案された高齢者支援・安全インフラに関する3週間の修正期間が「強化」を支持する一方、予定外の米国審査は「変化なし」を支持します。フランスの任意の枠組みは高い魅力度と「変化なし」を支持し、2026年1月20日のアトゥー・フランスによる2026年9月1日からの更新期間に限定した延長の発表を確立された格付けプロセス内に組み込んでいます。中国の「中」評価は、上海の2時間アップロードワークフローとデジタル改善を奨励する国家指針のバランスを取り、現地規則の2030年4月27日までの有効性が「変化なし」を支持します。サウジアラビアの「中」評価はライセンスおよび検査要件を反映し、「変化なし」は2027年7月1日スケジュールの下での指定された第一範囲・第一カテゴリーの無許可活動に対する安定した罰則・閉鎖条件を捉えています。
バリューチェーンの段階
このバリューチェーンは、ブランド・管理提供者、流通プラットフォーム、ホテル運営者が有料宿泊の提供からどのように収益を得るかを比較します。Hiltonの基本管理手数料は一般的にホテルの総営業収益に連動し、適用されるインセンティブ手数料は営業利益、場合によってはオーナーリターンの閾値に依存します。Marriottのフランチャイズ契約には一般的に申請手数料と客室収益の4%~7%のロイヤルティが含まれ、特定のブランドについては飲食収益の最大4%が加算されます。これらの取り決めは物件の売上と収益性に対して異なるエクスポージャーを生み出すため、追加の客室収益はすべての参加者に同じ基準で恩恵をもたらすわけではありません。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ブランド加盟と管理設定 | Marriott International Inc.などのフランチャイザー;Hilton Worldwide Holdings Inc.およびMarriott International Inc.などのホテルマネージャー | 申請手数料、継続的ロイヤルティおよび管理手数料、適用時のインセンティブ手数料 | 手数料収益はホテル収益に依存し、適用されるインセンティブについては営業利益またはオーナーリターン条件に依存 | 管理マイルストーンを物件の収益・利益要件に合わせる |
| 予約流通 | Booking HoldingsおよびExpedia Groupなどのオンライン旅行プラットフォームグループ | 予約手数料 | 欧州ホテル回答者が述べた手数料圧力 | 仲介販売と並行して直接予約オプションを強化 |
| 宿泊およびゲストサービスの提供 | Hilton Worldwide Holdings Inc.およびMarriott International Inc.などのホテル運営者 | 宿泊の客室販売、飲食販売、その他ホテル運営のゲストサービス | 宿泊と飲食サービスの提供キャパシティのバランス | 稼働客室と飲食サービス需要に合わせてサービス人員を配置 |
| 情報源: Mordor Intelligence | ||||
HOTRECの2025年基準年調査では、Booking HoldingsとExpedia Groupが合わせて欧州OTA予約の85.4%を占めました。同欧州調査における73件のオープンエンドのホテルコメントの分析では、一部の回答者が手数料が収益性を低下させると見なし、直接予約を強化する取り組みを述べていることが判明しました。したがって、直接予約への投資は、同じホテルが宿泊を提供する場合でも、予約価値を誰が獲得するかを変える可能性があります。
競争環境
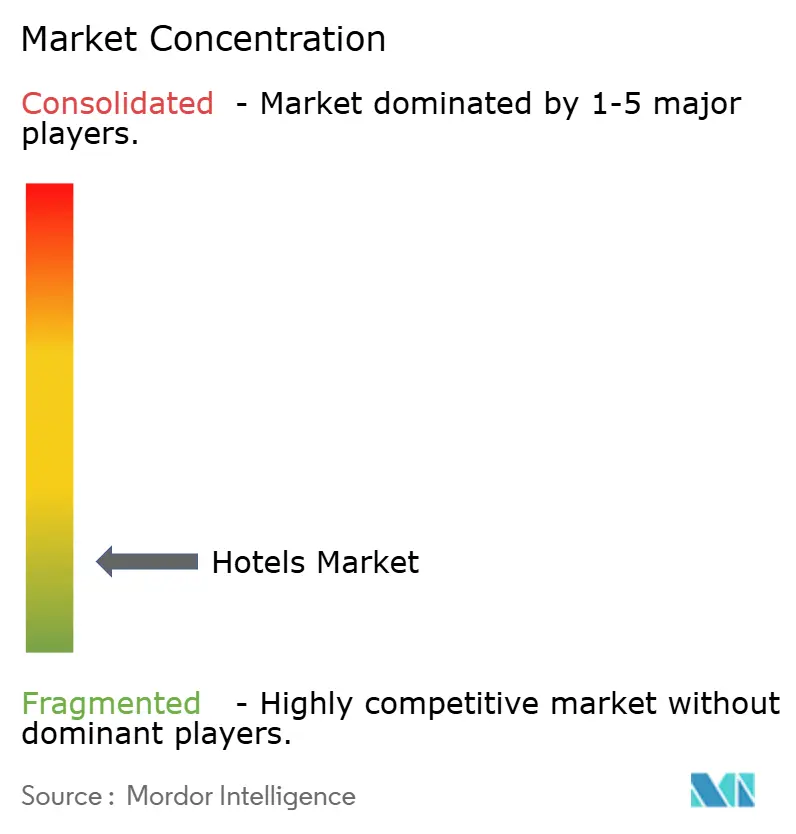
競争は大規模な国際ホテルネットワークと独立系物件を組み合わせており、ブランドレベルでは相当な規模を持つ適度に分散した産業を生み出しています。主要プレーヤーにはMarriott International Inc.、Jin Jiang International Holdings Co. Ltd.、Hilton Worldwide Holdings Inc.、InterContinental Hotels Group PLC、Accor S.A.が含まれます。Marriottは2025年にグローバルで約100,000室の総客室数を追加し、純客室数は2024年末比4.3%以上増加しました。この拡大における競争資産は、成長するホテルネットワークへのアクセスであり、物件オーナーに自社ホテルの資本事情を管理しながらより広い商業インフラに参加するオプションを提供します。
Hiltonは2025年に純ユニット成長率6.7%を報告し、年末時点でグローバルに520,000室が開発中でした。この組み合わせは、オーナーにネットワーク拡大の実績と、より広いシステム内で計画されたさらなるキャパシティの指標を提供します。パイプラインキャパシティは競争に先行的な次元を加えます。なぜなら、開業するホテルはネットワークが提供する目的地で有料宿泊を求めるからです。客室追加が地域の有料宿泊需要を上回ると、拡大は同じゲストを求める物件間の価格競争を激化させる可能性があります。したがって、成長するチェーンは全体的なプラットフォームを強化しながら、新しいホテルが同じ目的地に参入する個々の加盟施設の競争を激化させる可能性があります。
2025年10月、AccorはそのIDeaSレベニューマネジメントシステムが2,900棟以上のホテルで使用されるブランド標準であり、世界のホテルネットワークの半数以上をサポートしていると報告しました。Marriottの米国および指定米国関連会社は、欧州経済領域、英国、スイスから受け取る個人データについて、2026年5月にEU・米国データプライバシーフレームワーク、英国拡張、スイス・米国データプライバシーフレームワークの認証を報告しました。2025年、ロイヤルティプログラム会員はMarriottのグローバルホテル客室泊数の約68%を予約しました。加盟変更を検討するオーナーにとって、この客室泊数の構成は、ロイヤルティゲスト基盤へのアクセスの置き換えを収益上の決定の一部にします。
ホテル産業リーダー
-
Marriott International Inc.
-
Jin Jiang International Holdings Co. Ltd.
-
Hilton Worldwide Holdings Inc.
-
InterContinental Hotels Group PLC
-
Accor S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
ホテル市場 このレポートでカバーされる企業
- Accor S.A.
- Marriott International Inc.
- Hilton Worldwide Holdings Inc.
- InterContinental Hotels Group PLC
- Hyatt Hotels Corporation
- Wyndham Hotels & Resorts Inc.
- Choice Hotels International Inc.
- Jin Jiang International Holdings Co. Ltd.
- OYO Rooms
- Radisson Hotel Group
- Meliá Hotels International SA
- Best Western International Inc.
- Four Seasons Hotels Ltd.
- Mandarin Oriental International Ltd.
- Shangri-La Hotels & Resorts
- Louvre Hotels Group
- Minor Hotels Europe & Americas
- Minor International PCL (Anantara, Avani)
- Whitbread PLC (Premier Inn)
- ESH Hospitality Inc.
- Red Lion Hotels Corp.
- Host Hotels & Resorts Inc.
- MGM Resorts International
- Kerzner International Ltd.
- Kempinski Hotels
市場参加者にとっての主要機会
この機会は、既存ホテルのブランド転換、サウジアラビアのキャパシティ追加からのゲスト収益、および建物改修中のEU客室販売の継続性を比較します。Wyndhamの2025年末の調査は、米国、カナダ、カリブ海地域の複数ブランドにわたる副社長レベル以上の325人のホテルオーナーおよびデベロッパーを対象としました。回答者のうち79%が今後5年間でポートフォリオ拡大を計画し、97%が適切な機会があればブランドへの参加または変更に前向きでした。この組み合わせは、オーナーの開発またはブランド決定を有料ゲスト宿泊への信頼できる道筋に結びつける提案を有利にします。
市場機会表
| 機会 | 今なぜか | 購入者/リードセグメント | 推奨アクション | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 既存ホテルをブランド客室提供に転換 | 調査対象の米国、カナダ、カリブ海地域の母集団におけるブランド変更に対する条件付きオーナーの開放性 | 加盟を検討している運営中ホテルのオーナー | 転換条件を流通サポートと物件の客室収益事例に結びつける | 調査対象オーナーが特定した運営コスト、人材不足、競争 | 転換するホテルオーナーおよびWyndham Hotels & Resorts Inc.などのフランチャイザー |
| サウジアラビアの新規ホテルキャパシティに対するゲスト需要の構築 | 2026年10月に承認されたバッチには、3,000室以上のホテル客室を追加する見込みの19件のホスピタリティプロジェクトが含まれており、2026年末までに最初の運営開始が予定され、その後2029年まで順次開業 | サウジアラビアで運営開始するホテルのゲスト | 確認された物件開業日に合わせて宿泊販売を段階的に実施 | 承認済みだが未完成のキャパシティの供給 | 新規ホテルの運営者とその宿泊顧客 |
| エネルギー改修をじて利用可能なホテル客室を維持 | 施行中のEU指令は、国家が定める閾値を使用して、2030年までに非住宅建物の最低パフォーマンス16%、2033年までに26%を対象とする | 影響を受ける建物ストック内のEUホテルの運営者 | 段階的な建物改修と継続的な宿泊提供を調整 | 改修資本コミットメント | 改修サイクルを通じて客室を利用可能に維持できるホテル運営者 |
| 情報源: Mordor Intelligence | |||||
運営中ホテルの転換が中心的な機会です。なぜなら、加盟は既に稼働中の客室を中心に変更できるからです。その制約は、調査対象オーナーが適切な機会がある場合にのみ開放的であることであり、関心がブランド契約になる前に適切な提案が必要です。運営コストと人材不足は、その調査対象母集団にとって報告された障壁であり、フランチャイザーが転換提案を形成できる具体的な基盤として運営サポートを重要にします。
最近の産業開発事情 ホテル市場
- 2026年10月:IHG Hotels & Resortsが台湾にInterContinental Taipeiを開業し、Farglory Groupとのパートナーシップで開発。
- 2026年10月:Rimrock Banff、Emblems Collectionがカナダのバンフ国立公園に開業し、AccorのEmblems Collectionの北米初進出を記録。
- 2026年9月:HiltonがDoubleTree by Hilton Singapore Robertson Quayを開業し、同ブランドのシンガポール初進出。
ホテル市場 レポートの範囲と調査方法論
市場定義と対象範囲
グローバルホテル市場は、有ゲスト宿泊およびホテル運営のゲストサービスから世界中のホテルが得る年間収益を測定します。物件タイプ、価格カテゴリー、格付け、所有・予約チャネル、エンドユーザーの目的、すべてのグローバル地域にわたるホテル支出を対象とします。
対象外:ホテルとして運営されていない個人住宅・アパートの短期賃貸、ホテルの一部として運営されていない独立事業、オンライン旅行代理店および旅行代理店の手数料または予約料、ならびにホテル物件の建設、土地、資産売却取引は除外されます。
セグメンテーション概要
- ホテルタイプ別(金額)
- ビジネス/商業ホテル
- ブティックホテル
- リゾートホテル
- カジノホテル
- トランジットホテル
- ベッド&ブレックファーストホテル
- その他
- 価格カテゴリー別(金額)
- エコノミー/バジェット
- ミッドスケール
- ラグジュアリー
- 評価別
- 1スター
- 2スター
- 3スター
- 4スター
- 5スター
- 所有モデル別(金額)
- チェーンホテル
- 独立系ホテル
- マネージドホテル
- その他
- 予約チャネル別(金額)
- ダイレクト予約(ブランドウェブサイト、コールセンター)
- オンライン旅行代理店(OTA)
- 旅行代理店/ツアーオペレーター
- 法人契約
- エンドユーザー別
- レジャー
- ブレジャー
- ビジネス
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- アジア太平洋地域
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋地域その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
客室泊数需要とドル収益を区別するために、ユーロスタットの観光統計やカナダ統計局の宿泊調査などのソースが、宿泊泊数、収益カテゴリー、客室供給、予約方法の公式指標を提供します。世界ビジネス旅行協会の予測などのソースは企業旅行のコンテキストを加え、InterContinental Hotels Groupの公開年次報告書はホテル運営パフォーマンスを提供します。旅行支出には輸送やその他の購入が含まれる場合があるため、国家統計プログラムと観光当局はアナリストが旅行活動をホテル売上と相互確認するのに役立ちます。
これらの指標に加え、企業の提出書類、投資家向け資料、信頼できるビジネス・旅行プレスが客室ポートフォリオ、収益構成、開業、運営状況に関する補足的な証拠を提供し、報告された活動がホテル運営に属するかどうかを明確にするのに役立ちます。これらのソースは網羅的ではなく、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューおよび調査
インタビューは、アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ全域のホテルオーナーおよび運営者、総支配人、レベニューマネジメントおよび財務リーダー、旅行バイヤー、観光当局者を対象とします。質問は、客室需要、稼働率、平均客室料金、ホテル運営のゲストサービス収益、チャネル構成、地域差の二次推定値を検証し、各数値がホテル収益を測定しているか隣接する旅行活動を測定しているかに特に注意を払います。記録や専門家の説明が乖離する場合、アナリストはその差異を年度、境界、またはソース定義まで追跡し、関連する回答者から明確化を求め、独立した運営・旅行指標と照合します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:15% | アジア太平洋地域:38% |
| 中位層:55% | 機能/ユニットリーダー:40% | 欧州・中東・アフリカ地域:33% |
| 小規模プレーヤー:15% | マネージャー:45% | 南北アメリカ:29% |
市場規模算定と予測
このモデルは、利用可能な客室供給、稼働客室泊数または稼働率、平均日次客室料金、ゲスト1人当たりのホテルサービス収益、レジャー・ビジネス・イベント目的別の旅行活動を使用して、有料宿泊およびホテル運営のゲストサービスのトップダウンビューからグローバル年間ホテル収益を推定します。これらの指標はキャパシティと有料需要をホテル売上に結びつけ、企業・公式統計が各ソースの報告カテゴリーに従ってホテルタイプ、価格カテゴリー、格付け、所有、予約チャネル、エンドユーザー、地域全体に合計を分配するのに役立ちます。
2027年~2032年の見通しについては、シナリオ分析が旅行成長、所得、企業・イベント旅行、地域キャパシティ追加、運営制約に対して客室需要と客室料金を調整します。一次回答者は各変数とその方向性が地域の運営状況に合致するかどうかを確認できます。選択的なボトムアップチェックは、代表的な客室泊数・料金の観察または開示されたホテルポートフォリオをグローバル合計と比較します。代表的な観察が入手できない場合、アナリストは最も近い文書化された地域または物件タイプの証拠を使用し、観察値として扱うのではなく独立した指標に対して結果のチェックを検証します。
データ検証と更新サイクル
アナリストは客室供給、稼働率、客室料金トレンド、観光泊数、旅行指標、ホテル企業の開示に対してホテル収益推定値を照合し、年度、地域、収益境界における重要な差異を調査します。異常値は発生源と独立したシグナルに対して確認され、第二のアナリストによってレビューされ、承認前に文書化されたソース調整を通じて解決されます。定義が不明確な場合や重要な運営インプットが裏付け証拠と矛盾する場合は、回答者に再連絡します。モデルは年次更新され、重要な旅行・規制・供給・経済的イベントがインプットを変更する場合はサイクル間で再評価され、納品直前に新鮮なソースと計算レビューが実施されます。
Mordor Intelligenceのグローバルホテル市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引・製品と需要モデリングに使用するインプットが異なる場合があります。グローバルホテル市場は、有料ゲスト宿泊およびホテル運営のゲストサービスから世界中のホテルが得る年間収益を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。このモデルは、利用可能な客室供給、稼働客室泊数または稼働率、平均日次客室料金、ゲスト1人当たりのホテルサービス収益、レジャー・ビジネス・イベント目的別の旅行活動を使用して、有料宿泊およびホテル運営のゲストサービスのトップダウンビューからグローバル年間ホテル収益を推定します。これらの指標はキャパシティと有料需要をホテル売上に結びつけ、企業・公式統計が各ソースの報告カテゴリーに従ってホテルタイプ、価格カテゴリー、格付け、所有、予約チャネル、エンドユーザー、地域全体に合計を分配するのに役立ちます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.46 トリリオン 米ドル(2027年) | |
| グローバルリサーチファームA | 1.09 トリリオン 米ドル(2025年) | 2025年ベースでは、この推定値は2年後の本レポートの2027年値1.46 トリリオン 米ドルを25.3%下回っています。公表されたシリーズは以前のグローバル推定値から始まり継続的な拡大を予測しているため、古い測定年が低い比較値に寄与しています。 |
| グローバルリサーチファームB | 870 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は2年後の本レポートの2027年値1.46 トリリオン 米ドルを40.4%下回っています。公表された推定値は以前の年のものであり、ページは市場成長を予測しているため、その値は後年の測定値を下回る可能性があります。 |
Mordor Intelligenceのアナリストは、客室供給、稼働率、客室料金トレンド、観光泊数、旅行指標、ホテル企業の開示に対してホテル収益推定値を照合し、年度、地域、収益境界における重要な差異を調査します。
レポートで回答される主要な質問
ホテル市場の規模と成長見通しは?
規模は2027年に1.46 トリリオン 米ドル、2032年までに1.97 トリリオン 米ドルと予測されており、2027年~2032年にかけてCAGR 6.15%で成長します。
ホテル宿泊需要を支える要因は何ですか?
中国における購買力の上昇、企業旅行、国内宿泊需要が有料宿泊機会を支えています。スイスの国内ホテル宿泊数は2025年に増加しました。
どのホテルタイプが収益をリードしていますか?
ビジネス/商業ホテルが2026年のホテル収益の33.98%でトップとなりました。リゾートホテルは2027年~2032年にかけてCAGR 8.5%で最も速く成長すると予測されています。
主要なホテル競合企業はどこですか?
主要な競合企業にはMarriott International Inc.、Jin Jiang International Holdings Co. Ltd.、Hilton Worldwide Holdings Inc.、InterContinental Hotels Group PLC、Accor S.A.が含まれます。
ホテルのキャパシティ成長を遅らせる課題は何ですか?
建設コストと負債コストが新規キャパシティを遅らせる可能性があります。HVSは2025年の米国ホテル供給成長率が0.7%であったと報告し、これらの複合コストを開発制約として特定しました。
どの地域がホテル収益と予測成長をリードしていますか?
北米が2026年のホテル収益の30.83%でトップとなりました。アジア太平洋地域は2027年~2032年にかけてCAGR 8.55%で最も速く成長すると予測されています。