
マレーシア・ホスピタリティ市場の規模とシェア
Mordor Intelligenceによるマレーシア・ホスピタリティ市場分析
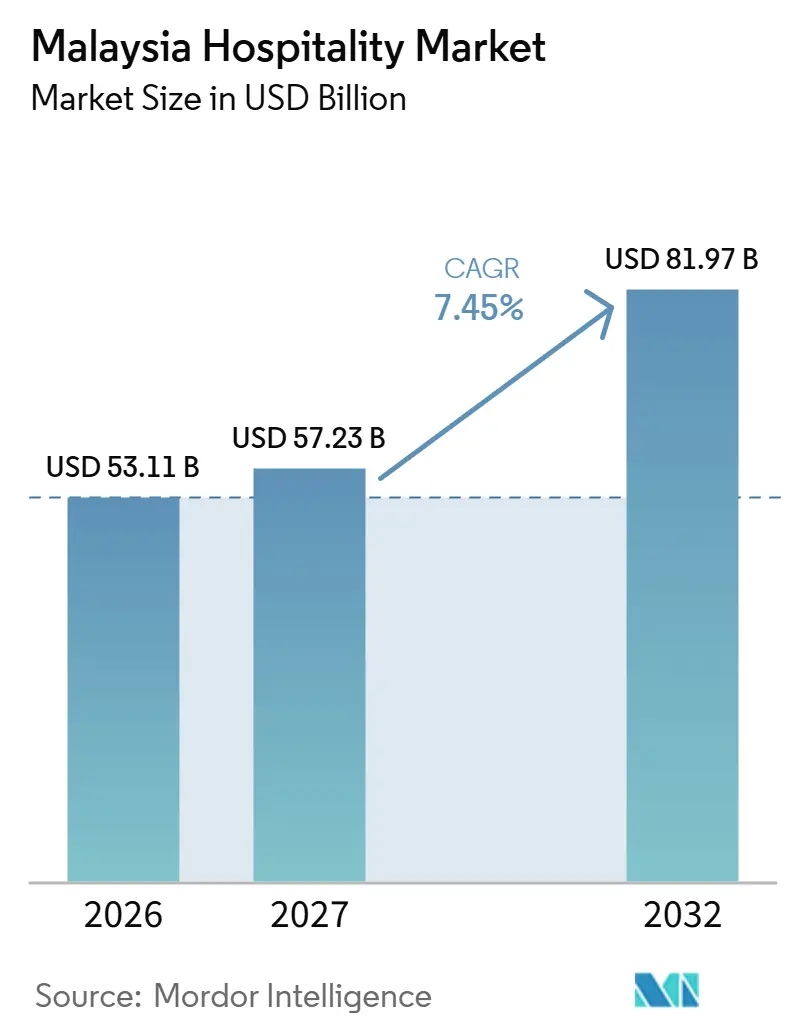
マレーシア・ホスピタリティ市場規模は、2026年の53.11 ビリオン 米ドル、2027年の57.23 ビリオン 米ドルから2032年には81.97 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 7.45%を記録する見込みです。
マレーシアの観光推進と新たなホテル・スイート形式の導入により、旅行者が有料宿泊を選択する理由が広がる可能性があります。デジタル流通はその関心を宿泊施設と結びつける一方、人件費の圧力と手数料は、保持される客室収入を投資判断の中心に据えています。2026年8月に漏水パイプ修繕とモヨグ浄水場の停電を契機に始まったコタキナバルの断水問題は、予約キャンセルや宿泊期間の短縮をもたらし、その後供給は正常化に向かいました。公共インフラの信頼性は、人件費や手数料と並んで、追加客室供給を保持収益に転換するための条件となっています。
レポートの主要ポイント
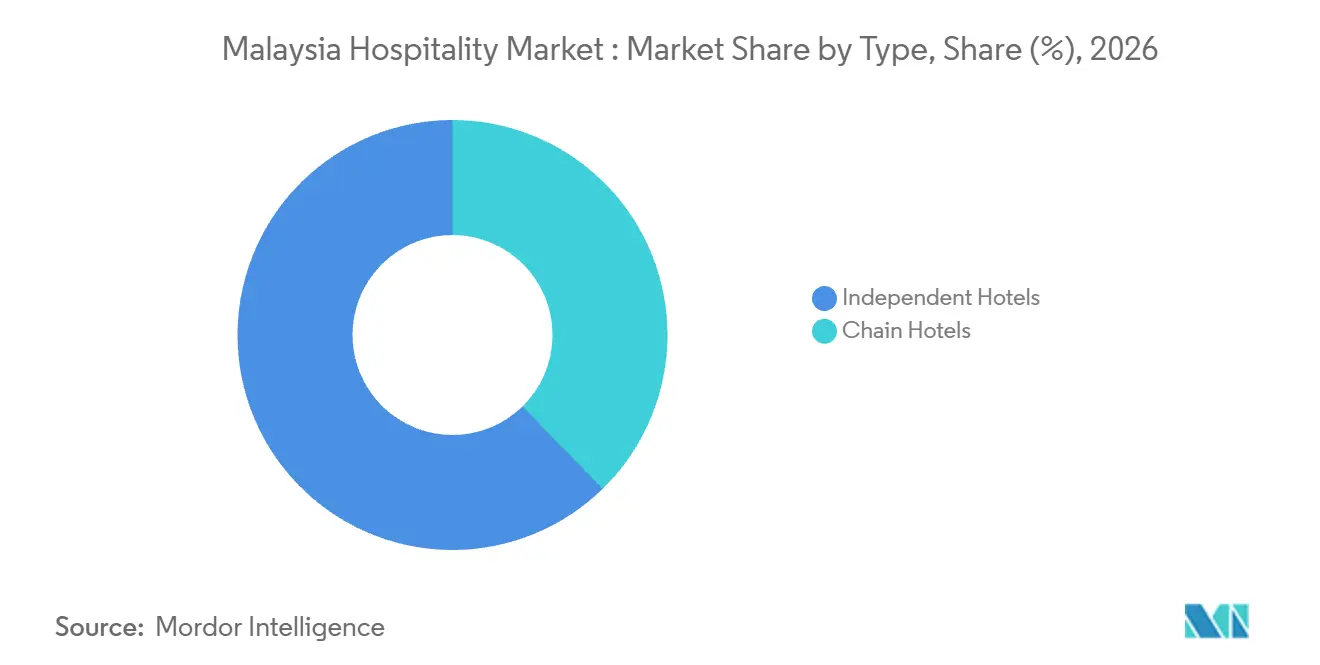
- ホテルタイプ別では、独立系ホテルが2026年のマレーシア・ホスピタリティ市場シェアの62.32%を占め、チェーンホテルは2027年から2032年にかけてCAGR 10.4%で最も速く成長するセグメントと予測されています。
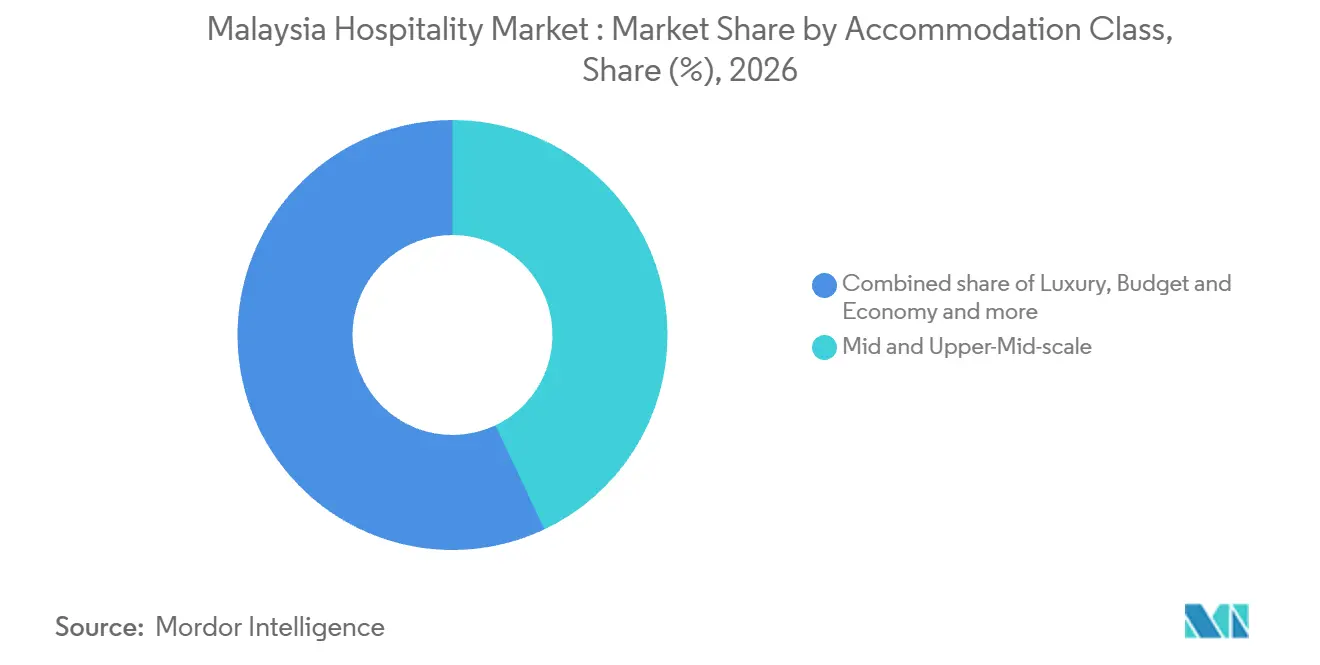
- 宿泊クラス別では、ミッドスケール&アッパーミッドスケールホテルが2026年のマレーシア・ホスピタリティ市場規模の42.96%のシェアを占め、ラグジュアリーは2027年から2032年にかけてCAGR 13.4%で最も速く成長すると予測されています。
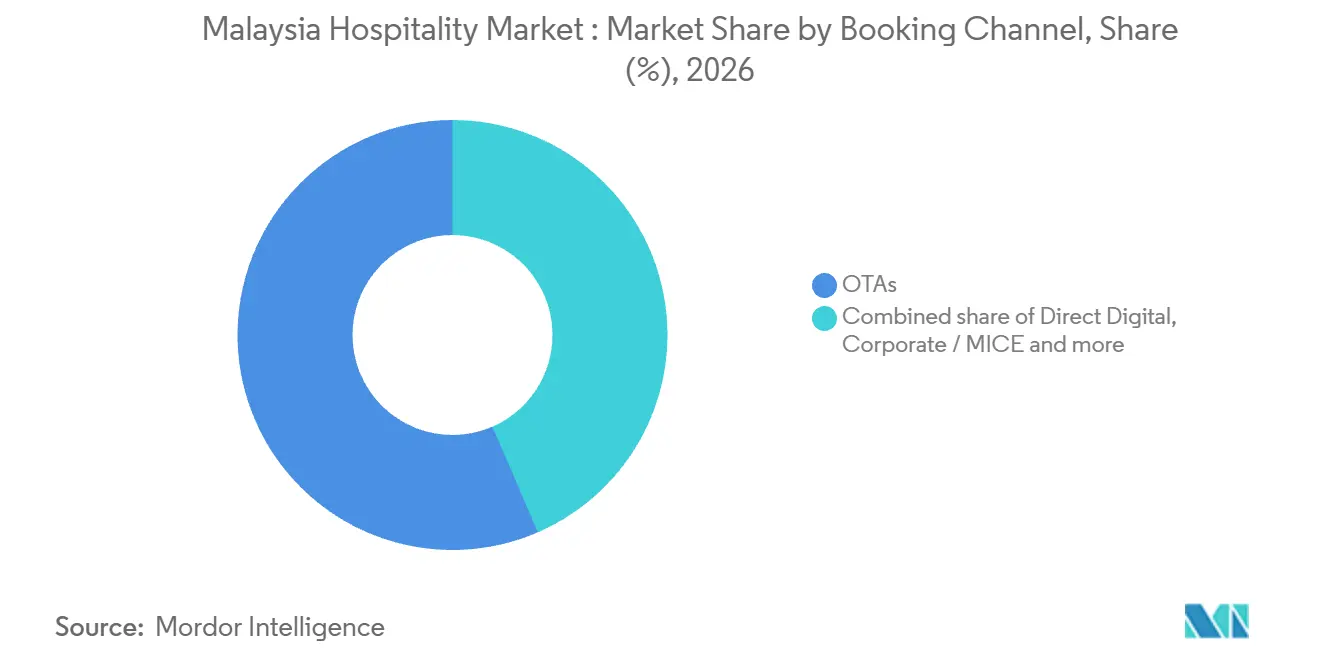
- 予約チャネル別では、OTAが2026年の市場シェアの56.51%を占めてトップとなり、ダイレクトデジタル予約は2027年から2032年にかけてCAGR 15.3%で最も速く成長すると予測されています。
- 地域別では、マレーシア中部が2026年の市場シェアの48.76%を占め、東マレーシアは2027年から2032年にかけてCAGR 11.5%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 成長要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コロナ後の「ビジット・マレーシア2026」観光推進 | +3% | 全国 | 短期(2年以内) |
| クアラルンプールおよびペナンにおけるラグジュアリーパイプラインの加速 | +2.5% | クアラルンプールおよびペナン | 中期(2〜4年) |
| OTAの優位性による客室泊数のコンバージョン向上 | +1.8% | 全国 | 中期(2〜4年) |
| インフラ整備(RTSリンク、ECRL)による地方都市の開放が期待される | +1.5% | ジョホールバルのブキッ・チャガル | 長期(4年以上) |
| プレミアムADRを獲得するニッチなESG認証リゾート(注目度低) | +0.3% | スランゴール州スバンジャヤ | 中期(2〜4年) |
| ミレニアル世代の需要を取り込むeスポーツテーマホテル(注目度低) | +0.2% | スランゴール州プタリンジャヤ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コロナ後の「ビジット・マレーシア2026」観光推進
観光推進は、すでに相当規模のゲスト基盤の上に、宿泊事業者に対して全国的な需要創出の枠組みを提供しています。マレーシア観光局は2026年1月1日にビジット・マレーシア2026を開始し、全13州の55か所の入国地点および戦略的拠点で歓迎式典を実施しました。マレーシアの宿泊施設は2025年に1億440万人のゲストを記録し、2024年の1億260万人から増しており、国内外のゲストを対象としています。この広範な基盤により、ホテルは居住者および訪問旅行者の双方に向けて、目的地プロモーションと宿泊旅程を結びつける余地があります。国際旅行者の到着数は2026年1月から8月に2,880万人に達し、2025年同期の2,820万人から1.8%増加しており、キャンペーン開始後8か月間の緩やかな伸びを示しています。
クアラルンプールおよびペナンにおけるラグジュアリーパイプラインの加速
ラグジュアリー開発は、新規物件が異なる種類の滞在に対応することで、プレミアム宿泊の提供を拡充できます。スーリー・ペナンは2026年1月15日にジョージタウンにオープンし、同市の文化的遺産を中心に据えたブティックラグジュアリー形式を採用しました。2026年6月28日までに、Hiltonはクアラルンプールの268スイートのウォルドーフ・アストリア・クアラルンプールの予約を開始し、2026年10月30日にゲストを迎える予定でした。ジョージタウンのオープンにより、文化遺産を重視する旅行者に稼働中のブティックオプションが提供され、首都のオールスイートプロジェクトは予定開業前に予約可能なオプションを提供しています。
OTAの優位性による客室泊数のコンバージョン向上
オンライン旅行代理店(OTA)は、旅行者が異なる頻度で利用するため、ホテルに宿泊選択への継続的な経路を提供しています。マレーシア競争委員会(MyCC)の2025年6月の調査では、回答者の40%がOTA宿泊予約プラットフォームを年1〜2回利用すると回答しました。また、20%が年5回以上利用すると回答しました。これらのパターンにり、参加施設は、より頻繁なプラットフォーム利用者を含む旅行者に対して、宿泊検討の機会を繰り返し得ることができます。
インフラ整備(RTSリンク、ECRL)による地方都市の開放が期待される
交通投資は、宿泊施設と会議施設が一体的な開発提案を形成できる場所を広げることができます。2025年2月、MRTコープとサンウェイグループは、その不動産部門を通じて、ジョホールバルのブキッ・チャガルRTSリンク駅に隣接する複合用途プロジェクトに関する協定を締結しました。このプロジェクトには、観光客およびビジネス旅行者向けの宿泊施設と会議スペースが計画されています。これらの用途を組み合わせることで、計画されたホスピタリティ施設内での会議に関連した宿泊訪問の潜在的な基盤が生まれます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2025年最低賃金引き上げ後の人件費インフレ | -0.9% | 全国 | 短期(2年以内) |
| 新興市場向けビザ処理の遅延 | -0.4% | 全国 | 短期(2年以内) |
| 急速なホテル高密度化による都市インフラへの負荷(注目度低) | -0.2% | サバ州コタキナバル | 短期(2年以内) |
| 独立系ホテルのマージンに対するOTA高手数料の圧迫(注目度低) | -0.3% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
2025年最低賃金引き上げ後の人件費インフレ
2025年の最低賃金引き上げ後、人件費の上昇により、ホテルが宿泊販売から保持できる収益が制約されています。2024年10月、マレーシアホテル協会は、2025年2月1日に発効する引き上げが、週末・祝日・ピーク時間帯の残業代を含むホテルコストに圧力をかけると予想していました。賃金フロアの影響を受ける従業員がいる場合、同じ人員配置パターンを維持すると、客室事業においてより高い人件費が必要となります。2026年9月、MAHサラワク会長のジョン・テオ氏は、最低賃金がホテルの運営コストを引き上げており、ホテルは追加コストを消費者に完全に転嫁できないと述べました。施設が一泊料金を一定に保つ場合、その追加賃金費用により、施設の維持管理や再投資に充てられる収益が減少します。サラワクの事業者は、報告された賃金負担に対して収益を守るために、価格引き上げだけに頼ることはできません。
新興市場向けビザ処理の遅延
ビザシステムの中断は、訪問旅行者が特定の日程のホテル宿泊を確定できる時点を遅らせる可能性があります。2026年2月10日、マレーシア駐バングラデシュ高等弁務官事務所は、MyVISAポータルの障害がバングラデシュのビザ申請者の処理を遅らせており、旅行計画に影響を与えると予想されると報告しました。入国管理局は2026年2月19日にポータルがアクセス可能であると記載しました。影響を受ける訪問者にサービスを提供する宿泊事業者にとって、中断は意図した到着が当初の旅行期間内に宿泊予約に転換できるかどうかについての不確実性を生み出します。一時的な処理障壁でさえ、宿泊確定に利用できる期間を圧縮し、ホテルを日付指定の客室需要の確認遅延にさらす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
独立系の規模とチェーンの拡大独立系ホテルは2026年のマレーシア・ホスピタリティ市場規模の62.32%のシェアを占め、タイプ別で最大のセグメントとなっています。2025年、独立系のロイズ・イン・クアラルンプールはイムビに10種類の客室タイプにわたる110室を提供しました。この多様性により、独立系ホテルは単一施設の宿泊ミックスを通じて異な滞在ニーズに対応する余地があります。
チェーンホテルはタイプ別で最も速く成長するセグメントと予測されており、2027年から2032年にかけてCAGR 10.4%が見込まれます。Hiltonは2026年6月にランカウイにHiltonブラウ・ベイ・ランカウイ・リゾートの251室のビーチフロントリゾートをオープンしました。このオープンにより、グループの主力ブランドのもとでリゾート宿泊が追加されました。これにより、ホテルのビーチという立地が滞在提案を形成する中で、目的地特化の追加客室供給を通じたチェーン拡大の経路が生まれます。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
宿泊クラス別:
ミッドスケールの広がりとラグジュアリー投資ミッドスケール&アッパーミッドスケールホテルは2026年のマレーシア・ホスピタリティ市場シェアの42.96%を占め、最大の宿泊セグメントとなっています。HARRISホテル&コンベンションズ・サンシャイン・ペナンは2026年7月3日にアイル・イタムにオープンしました。STRはHARRISをアッパーミッドスケールチェーンに分類し、アスコット・インターナショナル・マネジメント(2001)プライベート・リミテッドをオペレーターとして特定しています。ペナン物件は2026年7月にHARRISルーム、HARRISスイート、HARRISファミリースイートにわたる284室を提供し、短期滞在ゲストや大グループを対象としたレイアウトを採用しました。このグループ向けの提供により、宿泊ニーズが標準的な個室を超える購買者にアッパーミッドスケールチェーン形式が提供されます。
ラグジュアリーは最も速く成長する宿泊セグメントと予測されており、2027年から2032年にかけてCAGR 13.4%が見込まれます。Hyattは2025年8月7日に252室のゲストルームとスイートを備えるラグジュアリーホテル、パーク・ハイアット・クアラルンプールをオープンしました。[1] アジア太平洋地域で最も高い超高層ビルであるメルデカ118の75階から114階に位置するこのホテルは、首都のランドマークアドレスと客室提供を結びつけています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
予約チャネル別:
OTAのリーチとダイレクト関係OTAは2026年の市場シェアの56.51%を占め、最大の予約チャネルセグメントとなっています。MyCCの2025年6月の消費者調査では、回答者の90%がマレーシアでの宿泊の発見と予約にOTAを利用すると回答しました。この広範な消費者リーチにより、ホテルは宿泊施設を探す共有の場での検討経路を得ることができます。
ダイレクトデジタル予約は最も速く成長するセグメントと予測されており、2027年から2032年にかけてCAGR 15.3%が見込まれます。MyCCは、マレーシアの施設が旅行者とのつながりを構築し直接予約を生み出すために、従来型とデジルマーケティングを組み合わせていると報告しています。このアプローチにより、ホテルは自社の販売活動の中で滞在提案と旅行者との関係を結びつけることができます。コーポレート/MICEは別の基盤を持ち、マレーシア・コンベンション&エキシビション・ビューロー(MyCEB)は2025年にマレーシアで393件のビジネスイベントを獲得しました。ダイレクト関係は個人旅行者を中心とする一方、コーポレート/MICE営業はビジネス集会の要件と宿泊を調整する必要があります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
中部(クアラルンプール、スランゴール、プトラジャヤ)ホスピタリティ市場
クアラルンプール、スランゴール、プトラジャヤからなるマレーシア中部は、2026年のマレーシア・ホスピタリティ市場シェアの48.76%を占め、最大の地域となっています。マレーシア観光局の2025年供給在庫では、クアラルンプールに479ホテル・66,133室が記録されており、相当規模の既存宿泊資産プールが確立されています。[2] スランゴールは同じ2025年供給在庫で462ホテル・35,066室を占めています。同在庫によると、クアラルンプールでは1ホテルあたり約138室、スランゴールでは約76室となっており、首都の供給は平均的により大規模な施設に集中しています。
東マレーシア(サバ、サラワク、ラブアン)ホスピタリティ市場
サバ、サラワク、ラブアンからなる東マレーシアは、2027年から2032年にかけてCAGR 11.5%で最も速く成長する地域と予測されています。2026年6月、IHGはサラワク州クチンにマレーシア初のvocoホテルとなる321室のvoco クチンをオープンしました。このホテルは最大1,350名収容のボールルームを含む2,400平方メートル超のイベントスペースを提供しています。イベント主催者とホテル事業者にとって、この組み合わせは同一施設でのビジネスイベントに関連した宿泊を販売する方法を生み出し、宿泊提供をイベントと結びつけてホテルスペースの商業的活用を広げます。
北マレーシアの訪問者コンテキストには、2025年に国内旅行者の主な旅行目的がショッピングであったペナンが含まれます。南マレーシアはジョホールに混合したホテルゲスト基盤を持ち、2025年に1,063万人のホテルゲストを記録し、うち325万人が国際ゲストでした。東海岸はパハンに相当規模のホテル活動があり、2025年に1,296万人の国内外ホテルゲストを記録しました。パハンの合計には1,001万人の国内ゲストと295万人の国際ゲストが含まれます。ジョホールの国際ゲスト比率が相対的に高いことは、パハンの国内客中心の構成とは異なる宿泊需要の特性を示しています。
規制の枠組みと見通し
選定された管轄区域は、国家登録と地方ライセンス更新を準備する民間ホテル事業者の観点から比較されています。MOTACは、民間観光宿泊申請者に対し、国家登録前にSSMまたはSKMの事業登録証明を提出し、有効な地方自治体の宿泊事業ライセンスを保有することを求めています。クアラルンプールの更新枠組みは、より長いライセンス期間と申請者の市政記録に関する条件を組み合わせています。2025年5月、MOTACは、ライセンス、保険、執行、デジタルプラットフォーム登録、観光審判所を対象とする法律482号改正案が2026年第1四半期に完成する見込みであると述べました。
規制テーブル
| 判断要素 | マレーシア | クアラルンプール |
|---|---|---|
| 主管機関 | 観光芸術文化省(MOTAC) | クアラルンプール市庁(DBKL) |
| 主要な手段または方向性 | 観光宿泊登録のための事業登録証明 | 2026年7月1日発効の事業ライセンス更新枠組み |
| 商業的効果 | 民間申請者からの会社または協同組合登録証明 | コンプライアンス条件に基づく2年または3年更新の承認 |
| 現在の政策魅力度 | 中程度 | 中程度 |
| 政策魅力度の将来の方向性 | 変化なし | 緩和 |
| 情報源: Mordor Intelligence | ||
マレーシアの「中程度」評価と「変化なし」の方向性は、2025年5月にMOTACが説明した法律482号の変更が提案段階であったため、有効なSSMまたはSKM登録と地方ライセンスの前提条件の継続性を反映しています。クアラルンプールの「中程度」評価は、条件付き更新承認と、2026年7月1日以降のDBKLの違反金または交通違反切符が未解決の新規・更新申請の禁止を反映しています。適格な承認済み更新は、DBKLの違反金や賃料滞納がないことなどの条件を満たした場合、2026年7月1日発効の規則のもとで2年または3年に延長でき、それぞれ5%および10%の手数料割引が適用されます。これらの長期条件は、その後の営業年度における更新頻度を低減することで、コンプライアンスを遵守する事業者に対する「緩和」の方向性を支えています。
バリューチェーンの段階
この比較は、ホスピタリティ物件の所有から予約流通、宿泊運営に至る価値獲得の3段階に沿っています。2026年6月30日終了の会計年度において、YTLホスピタリティREITは固定リース契約を伴うマレーシアの13資産ポートフォリオを報告しました。[3] REITは2024年4月にACホテル・イポーを取得し、2025年4月に改装とオープンを完了しました。これらの異なる活動は、宿泊提供を刷新するために必要な資産作業から、オーナーの継続的な収入を分離しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 物件の所有と更新 | YTLホスピタリティREITなどの物件オーナーおよびリース提供者 | 2026年度のマレーシア資産からの固定リース収入 | 再オープン前に確定した更新資本 | 改装と再オープンのマイルストーンを段階的に管理 |
| 客室予約と流通 | Booking.com、Agoda、Travelokaなどの宿泊OTA | 予約に対する施設からの手数料 | 手数料控除により保持される客室収入が減少 | 手数料ベースのリーチとダイレクト販売のバランスを取る |
| 宿泊運営 | Sunway Hotels & ResortsおよびYTL Hotelsなどのホテルオーナー兼マネージャー | 客室予約収入 | 客室収益、運営コスト、サービス品質のバランス | 収益決定を人員配置とサービスコミットメントと調整する |
| 情報源: Mordor Intelligence | ||||
Berjaya Hospitality Groupは2025年度に収益最適化、コスト管理、サービス品質向上に注力していると報告しました。MyCCは、短期賃貸宿泊を含む標準・バジェットホテルのOTA手数料率が17%〜20%であるのに対し、大手ホテルチェーンでは10%〜18%であると報告しました。Berjayaの収益とサービスの優先事項は、日々の収益管理を運営段階に置く一方、YTLホスピタリティREITの固定リースはその所有段階により安定した収入構造を与えています。
競合環境
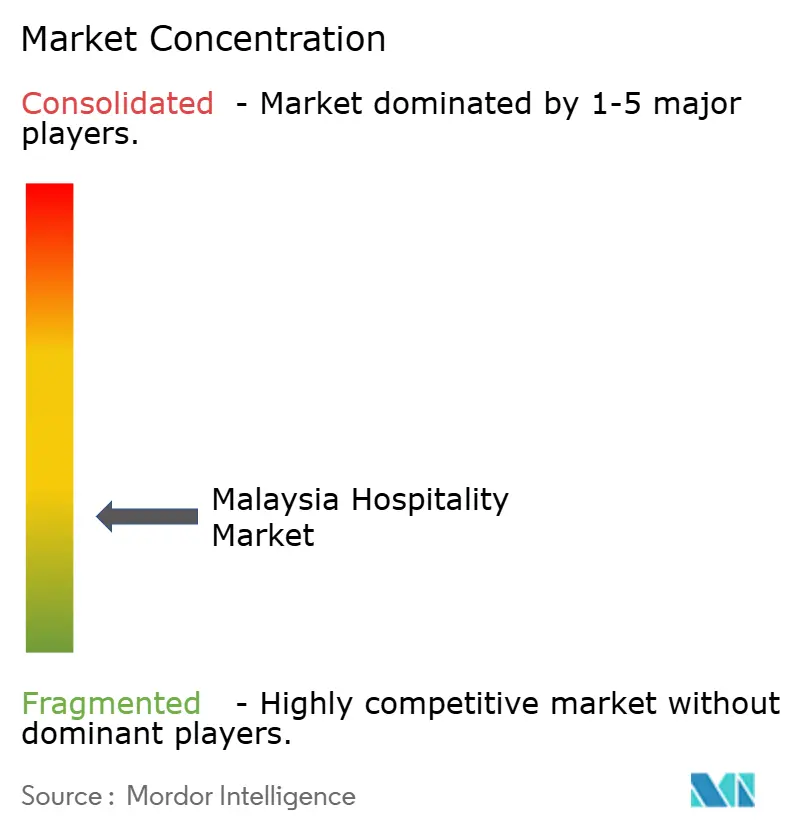
分散した競争構造には、独立系施設とMarriott International、Hilton Worldwide、Accor、InterContinental Hotels Group(IHG)、Shangri-La Hotels and Resortsなどの国際グループが含まれます。Marriottは2025年8月にクアラルンプールにスタジオから3ベッドルームアパートメントまでの353ユニットのサービスアパートメント施設、マリオット・エグゼクティブ・アパートメンツ・クアラルンプールをオープンしました。AccorはMercure、ibis Styles、Novotel、Pullmanを含むブランドにわたってマレーシアの宿泊への予約アクセスを提供しています。物件オーナーは宿泊形式と流通関係を選択でき、ブランドグループに対して物理的な滞在から販売経路に至る競争的役割を与えています。
新ブランドの参入は、ブランド会社が基礎となるホテル不動産を所有することなく競争を広げることができます。2026年1月、IHGはトゥン・ラザク・エクスチェンジ地区にKimpton Naluria Kuala Lumpurをオープンし、IHGのラグジュアリー&ライフスタイルポートフォリオにおけるKimptonブランドのマレーシアデビューを果たしました。LQ Hotel Sdn Bhdは、LendleaseとTRX City Sdn Bhdの合弁会社であり、この物件を所有しています。この取り決めにより、物件投資家のサイトへのエクスポージャーとホテル会社のブランド提供者としての役割が分離されています。
確立されたブランドも物件の更新を通じて競争しており、新規拠点の追加という課題と並行して実行上の要件が生じます。Shangri-La Hotels(Malaysia)Berhadの2025年の報告範囲は、クアラルンプール、サバ、ペナンの5つのホテル物件をカバーしていました。別途、コタキナバルのShangri-La Tanjung Aruは2025年10月から2027年第4四半期にかけて2フェーズのリゾート全体の改修プロジェクトを予定しました。MOTACは、観光宿泊施設がMOTAC登録を申請する前に、関連する地方自治体が発行する有効な宿泊施設事業ライセンスを保有することを求めています。
マレーシア・ホスピタリティ産業のリーダー企業
-
Marriott International
-
Hilton Worldwide
-
Accor
-
InterContinental Hotels Group(IHG)
-
Shangri-La Hotels and Resorts
- 注:主要企業の掲載順は順位を示すものではありません。
マレーシア・ホスピタリティ市場 このレポートでカバーされる企業
- Marriott International
- Hilton Worldwide
- Accor
- InterContinental Hotels Group (IHG)
- Shangri-La Hotels and Resorts
- Hyatt Hotels Corporation
- Radisson Hotel Group
- Wyndham Hotels & Resorts
- Minor Hotels (Anantara, Avani)
- Banyan Tree Holdings
- YTL Hotels
- Berjaya Hotels & Resorts
- Sunway Hotels & Resorts
- Genting Malaysia (Resorts World)
- TA Global (Aviator, Swiss-Garden)
- Tune Hotels
- OYO Malaysia
- GSH Corporation (Hotel Jen, Sutera)
- Plenitude Berhad (The Nomad, Mercure Penang)
- Ormond Group (The Chow Kit, MoMo’s)
市場参加者にとっての主要機会
この表は、マレーシアの適格な中小ホテル企業(SME)向けの3つの資金調達支援機会を比較し、宿泊施設のアップグレード、資産購入、運転資金を分けて示しています。MOTACの特別観光基金(TKP)は、2024年1月1日から2026年12月31日までの申請期間(資金の利用可能状況に応じる)を通じて、固定資産と運転資金に対する近期の資金調達入口を提供しています。SMEは、ブミプトラ株式比率60%以上、会社または協同組合登録、MOTAC登録・認定またはプロジェクト確認、プログラム上限内の株主資金、既存のSMEバンク顧客ステータスまたは2年以上の事業実績が必要です。借入者とプロジェクトは施設の条件を満たす必要があり、資金調達はSMEバンクの審査と承認に基づきます。
市場機会テーブル
| 機会 | 今が好機な理由 | 購買者/主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| ホテルの改修とアップグレード | 申請期間内の優先利用 | 適格なホテルSMEオーナーおよび事業者 | 段階的な宿施設アップグレード提案を構築する | 改修とゲスト提供の調整 | 既存施設を改善する適格なホテル事業者 |
| ホテル資産の取得 | プログラム範囲内の資産資金調達 | 運営資産に投資する適格なホテルSME | 適格な資産購入を物件資金調達から分離する | 土地と建物は資産取得から除外 | 運営資産を更新する適格なホテル事業者 |
| 宿泊運転資金 | 申請期間内の運転資金範囲 | 適格な運営中のホテルSME | 要請する資金を宿泊運営に合わせる | 条件付き資金利用可能状況と銀行承認 | 運営サイクルを資金調達する適格なホテル事業者 |
| 情報源: Mordor Intelligence | |||||
ブミプトラ株式比率、登録、株主資金、事業実績またはバンク顧客条件を満たすSMEにとって、TKPは期間限定の資金調達経路を提供しています。資産取得は土地と建物を除外するため、運営資産の申請には物件取得のための別途計画が必要です。施設の申請期間は資金の利用可能状況に応じて2026年12月31日に終了するため、2026年が適格プロジェクトの近期の入口となります。
最近の産業開発事情 マレーシア・ホスピタリティ市場
- 2026年10月:ガムダ・ランド(ガムダ・ベルハドの不動産部門)とDusit International(ASAIブランドホテルのオーナー兼オペレーター)は、10月10日にスランゴールのガムダ・コーブに280室のASAI Gamuda Coveをオープンしました。
- 2026年10月:Dusit International のホテル部門であるDusit Hotels and Resortsは、10月1日にペラ州イポーに268室のDusit Princess Ipohを新たなアイデンティティのもとでオープンしました。物件はPlenitude Berhadが所有しています。
- 2026年7月:アスコットは7月3日にアイル・イタムにHARRISホテル&コンベンションズ・サンシャイン・ペナンをオープンし、HARRISブランドのマレーシアデビューを果たしました。
マレーシア・ホスピタリティ市場 レポートの範囲と調査方法論
市場定義と対象範囲
マレーシア・ホスピタリティ市場は、マレーシアのホテル、リゾート、サービスアパートメントが販売する有料宿泊滞在への年間支出を測定しています。直接予約、オンライン旅行代理店、コーポレートまたはMICEの手配、卸売または従来型代理店を通じて予約された滞在を含む、国内外のゲストが消費する宿泊を評価しています。
対象外:独立した飲食サービス、独立したアトラクション、非公式のホームステイ、およびサービス宿泊として運営されていないピアツーピアの短期賃貸は除外されます。
セグメンテーションの概要
- タイプ別
- チェーンホテル
- 独立系ホテル
- 宿泊クラス別
- ラグジュアリー
- ミッド&アッパーミッドスケール
- バジェット&エコノミー
- サービスアパートメント
- 予約チャネル別
- ダイレクトデジタル
- OTA
- コーポレート/MICE
- ホールセール&トラディショナルエージェント
- 地理的地域別
- 中部(クアラルンプール、セランゴール、プトラジャヤ)
- 北部(ペナン、ケダー、ペルリス、ペラ)
- 南部(ジョホール、マラッカ、ヌグリスンビラン)
- 東海岸(パハン、トレンガヌ、クランタン)
- 東マレーシア(サバ、サラワク、ラブアン)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、観光支出と宿泊の貢献に関するマレーシア統計局の観光サテライト勘定、客室供給と有料宿泊指標に関するマレーシア観光局の主要業績指標、予約チャネルの証拠に関するマレーシア競争委員会のオンライン旅行代理店レビューなどのソースを活用しています。マレーシア投資開発庁のホスピタリティ資料とマレーシア国立銀行の経済・金融レビューは、マレーシア国内の投資、訪問者、コスト条件の枠組みを提供しています。
企業の年次報告書、ブルサ・マレーシアへの提出書類、ホテル事業者の投資家向け資料、信頼性の高いマレーシアのビジネス報道は、物件のオープン、客室在庫、稼働率のコンテキスト、財務上のクロスチェックを補完できます。これらの指定ソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
一次調査では、マレーシアのホテルオーナーおよび事業者、チェーンおよび独立系施設マネージャー、サービスアパートメント事業者、予約・収益責任者、観光または宿泊専門家へのインタビューと構造化アンケートを使用しています。インタビューと構造化アンケートは、有料客室需要、平均客室料金、稼働率、施設ミックス、予約チャネルに関する二次的証拠を検証し、報告された指標にバンドルされた非宿泊サービスが含まれているかどうかを明確にします。アナリストは、公式の供給・訪問者シリーズ、企業開示、チャネル証拠に対して相反する回答を照合し、未解決のギャップを文書化し、ソースカバレッジが不完全な場合は範囲またはシナリオを使用します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:20% | |
| 中位層:42% | 機能・ユニットリーダー:35% | |
| 小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
モデルはマレーシアにおける年間有料宿泊支出のトップダウン推計から始まり、観察された客室供給、ゲスト活動、施設特性を用いてホテルタイプ、宿泊クラス、予約チャネル、マレーシアの5地域にわたって価値を配分しす。主要指標には、マレーシア観光局からの有料客室数とオープン数、宿泊調査からの稼働率と平均客室料金、公式統計からのゲストおよび訪問者の動向、MyCCの資料と企業開示からのチャネル利用と事業者収入の証拠が含まれます。各指標は客室需要、実現価格、またはカテゴリー間の価値分布を示します。カバレッジが十分な場合は歴史的シリーズと説明変数が多変量回帰を支援し、単一トレンドが信頼できない構造的変化がある場合は交通アクセス、観光プロモーション、パイプラインオープン、賃金コスト、オンライン予約シフトのシナリオ分析を行います。選択的なボトムアップチェックは、サンプリングされた施設の客室容量と稼働率を客室料金と比較し、開示された事業者の宿泊収入を集計し、手数料や食飲料のバンドルを二重計上しないよう調整します。アナリストはセグメントシェアを観察された供給と市場活動と比較し、変数レベルの予測をマレーシアの事業者と機能専門家と確認し、州レベル、サービスアパートメント、またはチャネルデータが乏しい場合はプロキシを文書化するかシナリオを使用します。
データ検証と更新サイクル
アナリストは公式の訪問者・宿泊シリーズ、客室供給、企業開示、チャネル指標を三角測量し、稼働率、料金、客室追加、セグメントシェアの異常を基礎となるソース期間と定義に照らして調査します。第2のレビューでは合計、セグメント照合、地理、通貨処理を確認し、シニアレビュアーが承認前に前提条件と未解決の差異を検討します。アナリストは、重大な矛盾、定義変更、または新規オープンが推計を変える可能性がある場合に関連ソースに再連絡し、モデルを年次で更新し、重大なイベント後にサイクル間で更新し、納品前に新たなソースと計算のレビューを完了します。
Mordor Intelligenceのマレーシア・ホスピタリティ市場規模と他の公表推計との比較
公表された推計は、計上する取引・製品や需要モデリングに使用するインプットが異なる場合があります。マレーシア・ホスピタリティ市場は、マレーシアのホテル、リゾート、サービスアパートメントが販売する有料宿泊滞在への年間支出を測定しています。
主要なギャップ要因には、本調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。主要指標には、マレーシア観光局からの有料客室数とオープン数、宿泊調査からの稼働率と平均客室料金、公式統計からのゲストおよび訪問者の動向、MyCCの資料と企業開示からのチャネル利用と事業者収入の証拠が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 57.23 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 8 ビリオン 米ドル(2024年) | 2024年のベースでは、この推計は本レポートの3年後の2027年値57.23 ビリオン 米ドルを86.0%下回っています。その対象市場はホテルとモーテルであるのに対し、本レポートはリゾートおよびサービスアパートメントの滞在も計上しています。 |
| 地域コンサルタンシーB | 10 ビリオン 米ドル(2024年) | 2024年のベースでは、この推計は本レポートの3年後の2027年値57.23 ビリオン 米ドルを82.5%下回っています。2024年の測定ベースは本レポートの2027年比較年より前であり、その間の宿泊需要と料金成長が後の値を押し上げています。 |
Mordor Intelligenceのアナリストは公式の訪問者・宿泊シリーズ、客室供給、企業開示、チャネ指標を三角測量し、稼働率、料金、客室追加、セグメントシェアの異常を基礎となるソース期間と定義に照らして調査します。
レポートで回答される主要な質問
マレーシア・ホスピタリティ市場の規模と成長見通しは?
規模は2026年の53.11 ビリオン 米ドル、2027年の57.23 ビリオン 米ドルから2032年には81.97 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 7.45%を記録する見込みです。
マレーシアでのホテル宿泊需要を支える要因は何ですか?
ビジット・マレーシア2026が目的地プロモーションを支援し、差別化されたホテル・スイート形式が宿泊の理由を増やしています。マレーシア観光局は2026年1月1日にキャンペーンを開始しました。
マレーシアの宿泊支出で最大のシェアを持つホテルタイプはどれですか?
独立系ホテルが2026年に62.32%で最大のシェアを占めています。チェーンホテルは2027年から2032年にかけてCAGR 10.4%で最も速く成長すると予測されています。
マレーシアのホテル宿泊市場で競合する企業はどこですか?
主要参加者にはMarriott International、Hilton Worldwide、Accor、InterContinental Hotels Group(IHG)、Shangri-La Hotels and Resortsが含まれます。
ホテルセクターの見通しに影響するコスト上の課題は何ですか?
2024年10月、マレーシアホテル協会は、2025年2月1日に発効する最低賃金引き上げが残業代を含むホテル運営コストに圧力をかけると予想していました。賃金義務の増加により、維持管理に充てられる客室収入が減少する可能性があります。
マレーシアの宿泊支出と成長をリードする地域はどこですか?
マレーシア中部が2026年に48.76%で最大のシェアを占めています。東マレーシアは2027年から2032年にかけてCAGR 11.5%で最も速く成長すると予測されています。