
グルテンフリーパスタ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
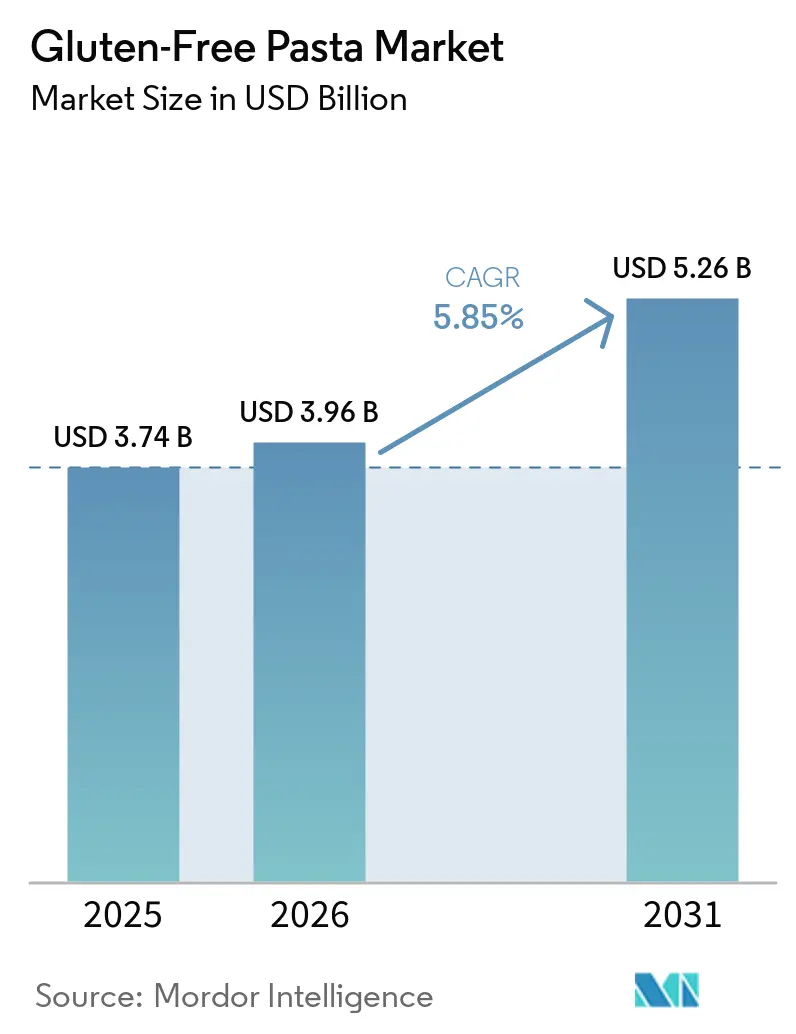
| 市場規模 (2026) | 3.96 十億米ドル |
| 市場規模 (2031) | 5.26 十億米ドル |
| 成長率 (2026 - 2031) | 5.85 % |
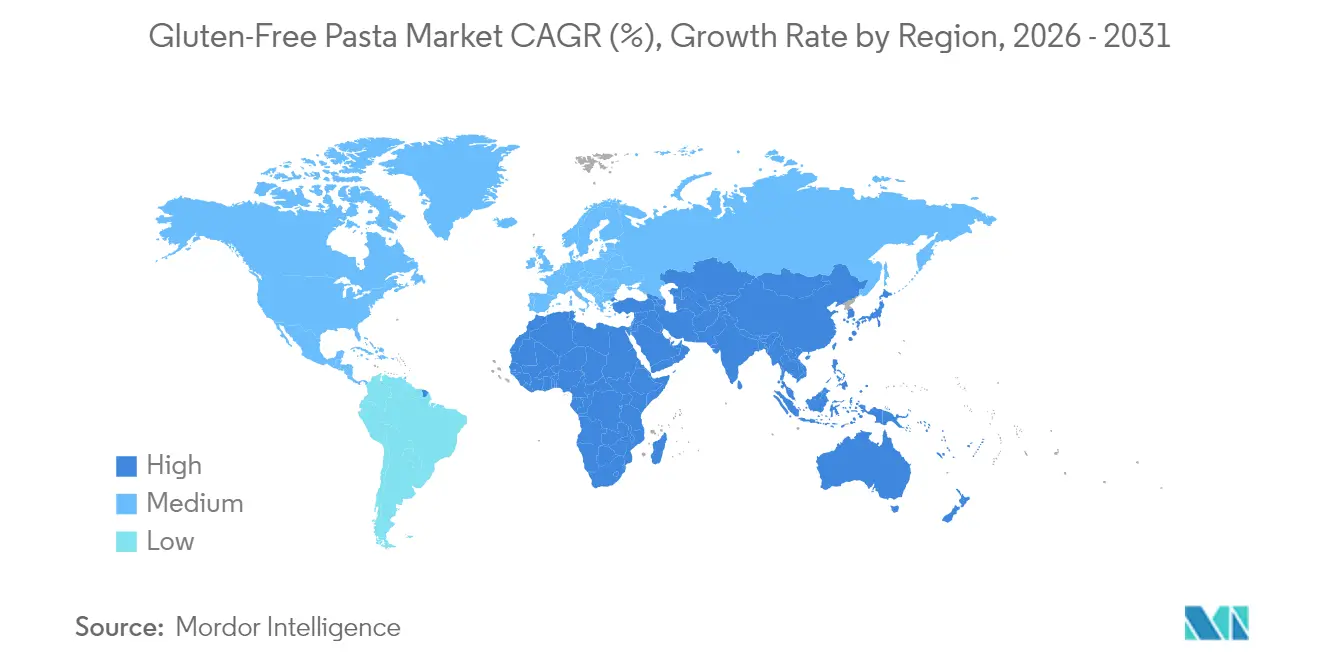
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
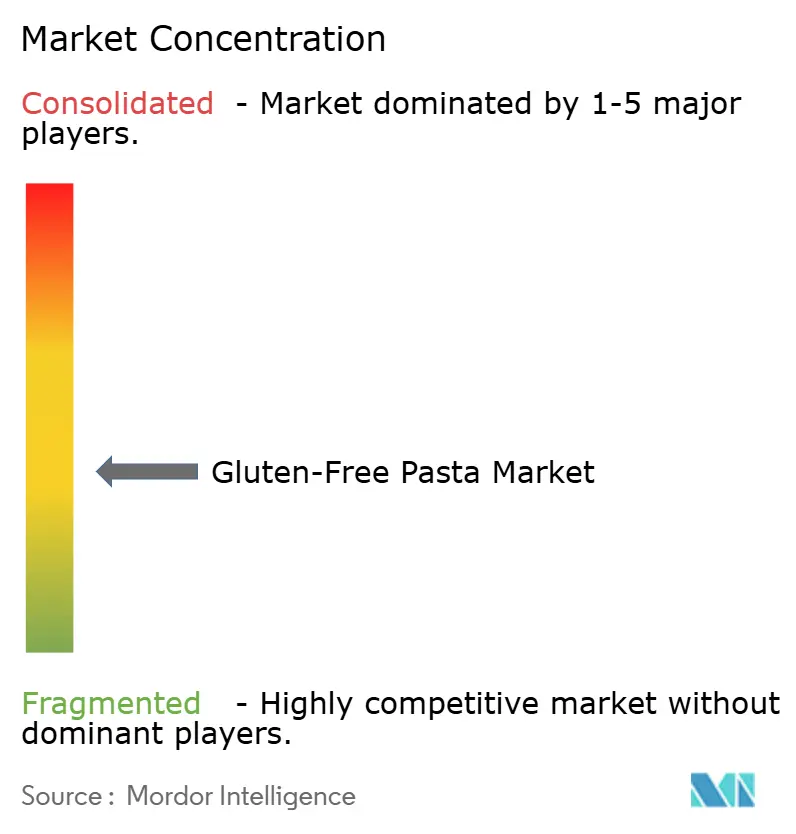
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグルテンフリーパスタ市場分析
グルテンフリーパスタ市場規模は、2025年の37億4,000万米ドルから2026年には39億6,000万米ドルに成長し、2026年から2031年にかけてCAGR 5.85%で2031年までに52億6,000万米ドルに達すると予測されています。市場拡大は主に、セリアック病および非セリアックグルテン過敏症といったグルテン関連健康状態に対する消費者意識の高まり、ならびに健康志向およびアレルゲンフリーの食事嗜好への移行の増加に起因しています。市場需要は医療上の必要性とウェルネス志向のライフスタイル変容の両方によって牽引されています。製造事業者は、米、トウモロコシ、キノア、キビ、豆類などの代替穀物源を取り入れることで官能特性と栄養組成の改善に注力し、製品強化イニシアチブを通じて市場ポジションを強化しています。市場の軌跡は、特に若年層および都市部人口の間での植物性およびクリーンラベル食品の採用増加によっても影響を受けています。市場浸透は、スーパーマーケット、ハイパーマーケット、および急速に拡大するeコマースチャネルを包含する広範な流通ネットワークによって促進されています。
主要レポートのポイント
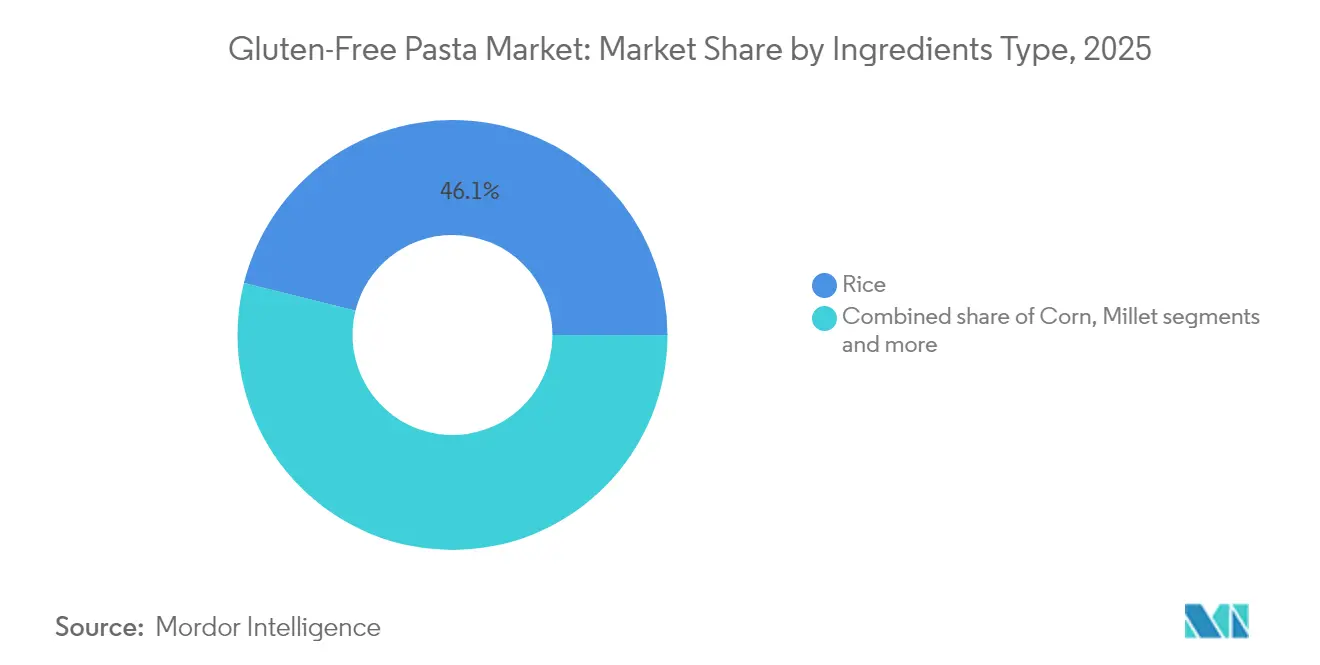
- 原材料タイプ別では、米ベースの製品が2025年のグルテンフリーパスタ市場シェアの46.12%を占めてトップとなり、キビベースの製品は2031年までにCAGR 6.74%を記録すると予測されています。
- 製品タイプ別では、乾燥形態が2025年のグルテンフリーパスタ市場規模の66.55%を占め、インスタントバリアントはCAGR 7.05%で拡大すると予測されています。
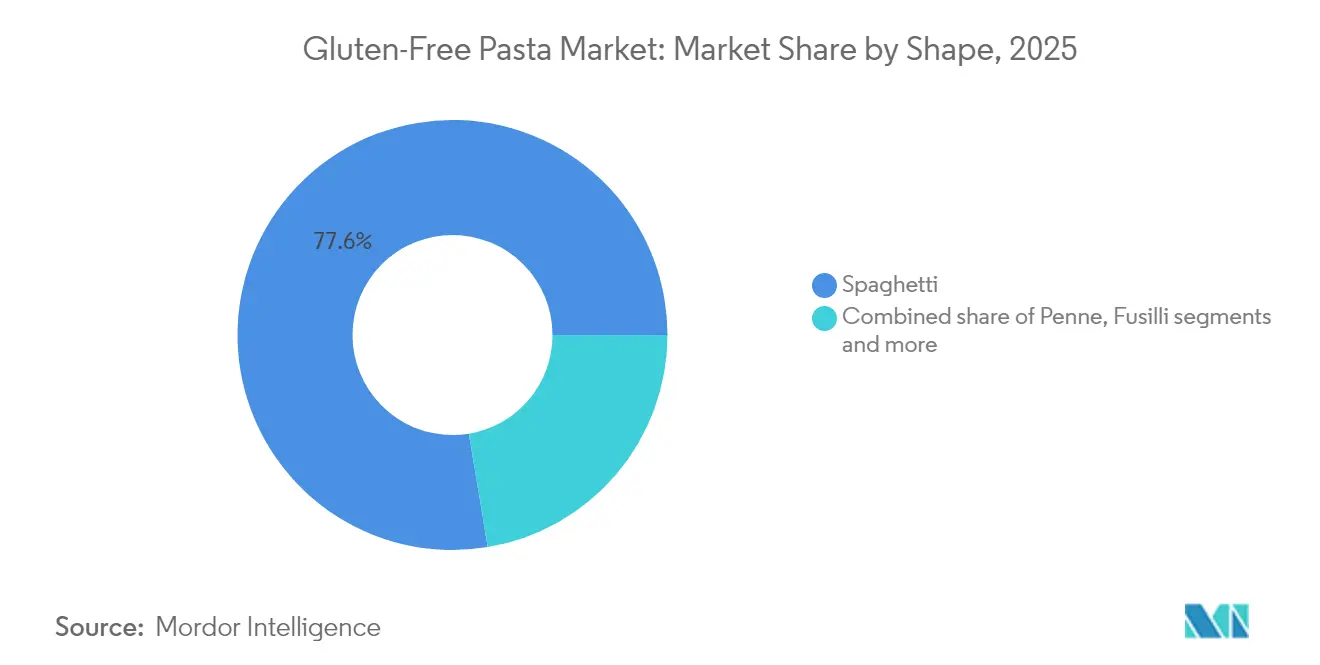
- 形状別では、スパゲッティが2025年に77.62%の売上シェアで首位を占め、マカロニがCAGR 6.62%で最も速い成長を示しています。
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2025年の売上の55.10%を占め、オンライン小売はCAGR 6.85%で拡大しています。
- 地域別では、欧州が2025年の世界売上の38.55%を占め、アジア太平洋地域は2031年までにCAGR 6.89%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グルテンフリー食のライフスタイルとしての採用 | +1.2% | 北米および欧州でより強い影響を持つグローバル | 中期(2〜4年) |
| グルテンフリーパスタ製品の味と食感の改善 | +0.9% | グローバル | 短期(2年以内) |
| 栄養ニーズに対応したマルチ原材料パスタの発売 | +0.8% | 北米および欧州、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| セリアック病およびグルテン不耐症の有病率の増加 | +1.1% | グローバル | 長期(4年以上) |
| 発展途上国における可処分所得の増加 | +1.0% | アジア太平洋地域中心、中東・アフリカへの波及 | 長期(4年以上) |
| グルテンフリーパスタ製造における技術的進歩 | +0.7% | 欧州および北米が主導するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
グルテンフリー食のライフスタイルとしての採用
グルテンフリーパスタ市場は、ライフスタイルの選択としてのグルテンフリー食の広範な普及に起因する著しい拡大を示している。この市場成長は主に、消費者の健康意識の高まり、食習慣の変化、およびグルテンフリー摂取の潜在的な健康上の利点に関する認識の向上によって牽引されており、特にセリアック病やグルテン過敏症と診断されていない個人の間でも広がっている。グルテンフリーパスタに対する消費者の認識は大きく変化しており、多くの個人がそれを優れた栄養的代替品と見なし、その摂取を消化機能の向上や全体的な健康アウトカムの改善と関連付けることで、医療上の必要性を超えた市場浸透が進んでいる。GS1イタリアによると、グルテンフリー食品は2023年のイタリアにおける食品販売総額の11.1%を占めており、グルテンフリー食品、特にパスタの主流市場への大幅な浸透とライフスタイル志向の採用を示している [1]。この市場の軌跡は、植物性代替品、有機食品、クリーンラベル製品に対する消費者需要の増加と一致しており、代替原料から製造されるグルテンフリーパスタは、栄養上の要件を満たすとともに多様な食事仕様にも対応している。
グルテンフリーパスタ製品の味と食感の改善
市場は、特に味と食感の向上における製品処方の大幅な進歩によって牽引される実質的な成長を示しています。従来のグルテンフリーパスタ製品は、妥協した味のプロファイル、一貫性のない食感特性、および従来の小麦ベースの代替品と比較した製品多様化の制限を含む最適でない官能特性により、以前は実質的な市場抵抗に直面していました。食品加工方法論における現代の技術革新と、高度な原材料開発が相まって、製品品質パラメータを根本的に変革し、医療上の必要性のある消費者とライフスタイル志向の層の両方への市場浸透を促進しています。市場の進化は、構造的完全性、感覚特性、および栄養組成を最適化するために精密な組み合わせで頻繁に使用される、玄米、レンズ豆、キノア、トウモロコシ、ひよこ豆の処方を含む代替穀物組成の戦略的取り込みに大きく起因しています。例えば、2024年1月、Suma Wholefoodsは従来の小麦の代わりにオート麦、トウモロコシ、米粉を使用して製造した新しいオートパスタのラインを発売しました。
栄養ニーズに対応したマルチ原材料パスタの発売
グルテンフリーパスタ市場は、多様な栄養要件に対応するよう設計されたマルチ原材料処方の戦略的導入を通じて大きな成長可能性を示しています。市場拡大は主に、グルテン不耐症の有病率の増加と、植物性食事嗜好の実質的な採用が相まって牽引されています。製造事業者は、これらの進化する消費者要件を満たすために、革新的な穀物ブレンド処方に特に焦点を当てた高度な製品開発戦略を実施しています。例えば、2024年6月、Nuttee Bean Co.は3つの必須原材料からなる特化したソラマメベースの処方であるプレミアム製品「Favalicious Fava Protein Pasta」を発売しました。この製品は1食あたり19グラムのタンパク質、16グラムの食物繊維を含み、13グラムの正味炭水化物を維持しながら、グルテンフリー、非GMO、ビーガン、ゼロシュガーの仕様を遵守しています。この製品開発イニシアチブは、クリーンラベルおよび高タンパク質の栄養オプションへの需要増加を示すミレニアル世代およびZ世代の人口統計を含む健康志向の消費者セグメントの進化する嗜好に直接対応しています。
セリアック病およびグルテン不耐症の有病率の増加
セリアック病および非セリアックグルテン過敏症の有病率の増加が、グルテンフリーパスタ市場の成長を牽引しています。これらの疾患に関連する健康上の懸念が消費者の食事選択に影響を与えています。医療専門家および一般市民の間での意識向上により、診断頻度が高まっています。イタリアでは、保健省によると、2023年に約265,000人がセリアック病に罹患しており、ロンバルディア州が49,200件以上で最多症例数を記録した地域となっています[2]。非セリアックグルテン過敏症の個人は、グルテンを摂取すると胃腸不快感、頭痛、倦怠感などの症状を経験します。グルテンフリー食によってこれらの疾患を管理する必要性が、パスタを含む代替品への需要を増加させています。公衆衛生啓発キャンペーンおよび医療専門家からの食事推奨が、グルテンフリー製品の重要性をさらに強調しています。これらの要因は、予測期間中にグルテンフリーパスタ市場に成長機会をもたらすと予想されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来のパスタと比較した高価格 | -1.3% | 新興市場でより顕著なグローバル | 短期(2年以内) |
| 新興市場における消費者意識の低さ | -0.8% | アジア太平洋地域、中東・アフリカ、ラテンアメリカ | 中期(2〜4年) |
| グルテンフリー認証に関する厳格な規制要件 | -0.5% | 管轄区域によって異なるグローバル | 長期(4年以上) |
| その他の代替パスタ製品との競争 | -0.7% | 先進市場で激化するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
従来のパスタと比較した高価格
グルテンフリーパスタのプレミアム価格設定は、特に価格に敏感なセグメントや、限られた可処分所得が特産食品の採用を制限する新興経済国において、重大な市場浸透障壁を生み出しています。グルテンフリーパスタ製品は、高い原材料コスト、専門的な製造プロセス、および規模の経済を制限する少量生産により、従来の小麦ベースのパスタと比較して50〜100%のプレミアム価格を要求します。グルテンフリー表示に関する食品医薬品局(FDA)の規制では、製品に含まれるグルテンが100万分の20未満であることが求められており、専用の製造施設と広範な試験プロトコルが必要となり、運営コストが増加します。この価格差は、消費者がプレミアム食品よりも必需品の購入に集中する経済的低迷期にはより顕著になります。しかし、製造技術の進歩と生産量の増加によりコストが削減され、予測期間中にグルテンフリーパスタと従来のパスタの価格差が縮小する可能性があります。
新興市場における消費者意識の低さ
グルテンフリーパスタ市場、特に新興市場における重大な抑制要因は、グルテン不耐症、セリアック病、およびグルテンフリー食の利点に関する消費者意識の低さです。グルテン関連疾患の世界的な有病率の上昇にもかかわらず、発展途上地域の多くの消費者はグルテンの健康への影響やグルテンフリー代替品の入手可能性を認識しておらず、市場浸透と成長を妨げています。アジア太平洋地域、アフリカ、ラテンアメリカの一部の国々では、グルテンフリー食は医療上処方されない限り、しばしば誤解されているか広く認識されておらず、潜在的な消費者基盤が確認された健康状態を持つ人々に限定されています。これらの地域の多くの消費者は、グルテンフリー製品を減量トレンドや高級食品と関連付けており、懐疑心や無関心をもたらしています。この状況は、不十分な表示の透明性、不十分な規制監督、およびグルテン関連の健康上の懸念の理解を促進するための公衆衛生イニシアチブの不足によってさらに複雑化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料タイプ別:
米が主導し代替品が台頭2025年において、米粉ベースの製剤はグルテンフリーパスタ市場の46.12%を占めた。市場拡大は主に、世界中の消費者の間でセリアック病およびグルテン過敏症の有病率が増加していることによって牽引されている。米の中立的な風味、確立されたサプライチェーンインフラ、および地域を超えた幅広い消費者受容がこの市場支配を促進している。米の中立的な味わいは、様々なソースや食材との相性が良く、小麦パスタの効果的な代替品として機能している。米国農務省(USDA)によると、米の生産量は2024/25年に5億3,580万メトリックトンに達し、メーカーへの安定した原材料供給を確保している。この供給可能性により、一貫した生産コストが維持され、先進国市場および新興市場全体での大規模な製造・流通が支援されている。
キビベースの製剤は2026年から2031年にかけてCAGR 6.74%で成長すると予測されている。この成長は、高タンパク質含有量、必須ミネラル、食物繊維を含むキビの栄養プロファイルによって牽引されている。特に新興経済国における代替穀物への消費者の嗜好の高まりと、植物性食事の採用拡大が相まって、キビベースのパスタ市場のポジションが強化されている。消費者の健康意識の高まりと、栄養密度の高いグルテンフリーオプションへの需要の増加が市場拡大に寄与している。さらに、キビの農業的持続可能性と様々な気候条件への適応性が、グルテンフリーパスタ生産のための信頼性の高い原材料としての地位を確立している。特に発展途上地域におけるキビの栽培と消費を促進する政府の取り組みが、市場成長をさらに支援している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


製品タイプ別:
乾燥形態が主導しインスタントが勢いを増す乾燥パスタはグルテンフリーパスタ市場で支配的な地位を維持しており、2025年に66.55%の市場シェアを占めています。この支配は、冷蔵なしで利便性と長期保存を提供する常温保存製品に対する消費者嗜好に起因しています。グルテンフリーの乾燥パスタは、長い賞味期限と小売・オンラインチャネルを通じた広範な入手可能性により、シンプルな食事ソリューションを求める家族や個人を含む多様な消費者グループにサービスを提供しています。乾燥パスタの一貫したパフォーマンスと適応性により、味と食感の品質を維持するグルテンフリー代替品を求める消費者の主要な選択肢として確立されています。
インスタントパスタセグメントは、グルテンフリー食を遵守しながら迅速な食事準備を必要とする消費者によって牽引され、2031年までにCAGR 7.05%で成長すると予測されています。缶詰・冷凍バリアントが主に部分管理と効率的な準備が不可欠なフードサービス事業にサービスを提供する一方、インスタントセグメントの成長は時間効率の良い食事オプションに対する消費者嗜好の進化を反映しています。製造業者は品質上の懸念に対処するためにインスタントパスタの処方を強化し、迅速な準備要件にもかかわらず構造的完全性と栄養価を維持する製品を開発しています。セグメントの拡大は、特に利便性志向の製品により多くを支払う意欲のある若年消費者の間での都市化の増加と進化する就業スケジュールと一致しています。
形状別:
スパゲッティの文化的支配が持続グルテンフリーパスタ市場において、スパゲッティは2025年に77.62%の市場シェアを占め、支配的な市場ポジションを維持しています。スパゲッティバリアントにおけるこの実質的な市場集中は、グルテンフリー代替品の中での従来のパスタ形状に対する持続的な消費者嗜好を示しています。グルテンフリースパゲッティの重要な市場プレゼンスは、その操作上の汎用性、標準化された調理プロトコル、および複数の料理用途にわたる従来の小麦ベースのバリアントに対する包括的な代替能力に起因しており、グローバルな食事消費パターンにおける基本的な地位を確立しています。
マカロニセグメントは、2031年までにCAGR 6.62%という実質的な成長軌跡を示しています。この成長の進行は主に、特に標準化された家庭用食事準備と栄養レシピ処方において、家庭料理での準備効率を向上させる多様化されたパスタ形状に対する消費者需要の増加に起因しています。グルテンフリーマカロニバリアントの広範な小売流通インフラと、官能特性の向上と栄養最適化に焦点を当てた体系的な製品開発イニシアチブが相まって、標準化された食事準備プロトコルへの消費者統合の増加を促進しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
小売支配とeコマースの加速スーパーマーケット・ハイパーマーケットは現在、2025年のグルテンフリーパスタ流通市場の55.10%を占めています。その市場リーダーシップポジションは、確立された物理的小売インフラ、包括的な製品品揃え、および消費者の即時需要を満たす能力に起因しています。これらの小売施設は、確立された製造業者とグルテンフリー代替品への効率的なアクセスを求める消費者の主要な流通拠点として機能しています。小売チェーンは製品の入手可能性を維持するために製造業者との戦略的流通パートナーシップを確立しています。これは、Pasta Rummoが2023年7月に米国市場での戦略的拡大において、グルテンフリースパゲッティを含む11製品バリアントをWhole Foods Market小売ネットワーク全体に導入したことで実証されています。
オンライン小売流通セグメントは、2026年から2031年にかけてCAGR 6.85%という優れた成長可能性を示しています。この成長軌跡は、包括的な製品ポートフォリオ、構造化されたサブスクリプションベースの調達システム、および物理的小売インフラが限られた地域での市場浸透の向上に起因しています。eコマースプラットフォームは、最適化されたロジスティクスネットワークと体系的なサブスクリプションプログラムを通じて複数のグルテンフリーパスタ製造業者の流通を促進しています。デジタル小売セグメントは、実施された直接消費者向け流通フレームワーク、構造化されたデジタルプロモーション戦略、および健康志向のマーケティングイニシアチブを通じて市場拡大を示しています。
地域分析
ヨーロッパグルテンフリーパスタ市場
ヨーロッパは2025年のグルテンフリーパスタ市場において38.55%のシェアを占めており、セリアック病に対する高い認知度、確立された診断プロトコル、および地中海食におけるパスタの重要性によって支えられています。イタリアおよびイギリスにおけるセリアック患者への処方補助金を含む規制の枠組みにより、同地域の市場成長はさらに強化されています。多様なヨーロッパの食文化の伝統により、食事制限のある消費者はグルテンフリーパスタを通じて自国食習慣を維持することが可能となっています。
アジア太平洋グルテンフリーパスタ市場
アジア太平洋地域は6.89%のCAGR(2026年〜2031年)で最も高い成長率を示しており、都市化の進展、可処分所得の増加、および中間層消費者の健康意識の高まりが要因として挙げられます。中国およびインドが主要な米の生産国であることが市場の発展を後押ししています。グルテンフリーピザ、パスタ、ベーカリー製品を含む加工食品の消費拡大が市場の成長を牽引しています。メーカーは地域固有のフレーバーを開発し、現地の嗜好に対応することで、継続的な市場成長を支えています。
南北アメリカおよびMEAグルテンフリーパスタ市場
北米は豊富な製品バリエーションを有し、強固な市場プレゼンスを示しています。米国農務省(USDA)の農作物生産報告書によると、2024年のトウモロコシ生産量は149億ブッシェルに達しており、グルテンフリーパスタ生産のための原材料を供給しています。同地域ではプレミアム製品のトレンドが見られ、消費者は栄養上の利点およびクリーンラベル製品に対してよりい価格を受け入れています。また、南米および中東・アフリカは、認知度や流通面での課題があるものの、都市部および高所得層において成長ポテンシャルを示しています。これらの課題は、消費者教育プログラムおよび小売ネットワークの拡充を通じて対処されています。

規制環境
グルテンフリーパスタの表示は、法域固有の閾値と検証要件によって規定されており、これが製法設計、検査、施設管理の在り方を左右している。米国では、FDA規則(21 CFR 101.91)により、任意の「グルテンフリー」表示に対してグルテン含量20ppm未満という閾値が設定されており、妥当性が確認された分析法が限られる場合(特に発酵または加水分解製品)には追加の記録保持要件が課される。欧州連合では、欧州委員会実施規則(EU)No 828/2014が同様に「グルテンフリー」をグルテン含量20 mg/kg(20 ppm)以下の食品に限定し、「グルテン微量」は一部の加工品において100 mg/kgまでとして留保している。また、これらの表示を付す製品に使用するオート麦は、汚染防止のために特別に生産・取り扱われたものでなければならないと規定している。
グルテンフリー需要が医学的診断を受けた消費者の範囲を超えて拡大する中、規制当局は表示の明確性と交差汚染管理に引き続き注目している。米国では、FDAが2026年初頭に、包装食品のグルテン表示および交差汚染防止に関する情報提供要請(RFI)を発出し、成分開示の実務や意図しないグルテン混入を減らす製造管理への監視強化を示している。複数地域で販売する製造業者にとって、米国とEUに共通する20 ppmという基準は共通の技術目標を提供する一方、サプライヤーの検証、可能な場合の専用ラインの確保、小売チャネル全体でグルテンフリー表示を裏付ける検査プログラムの文書化の必要性を高めている。
競合環境
グルテンフリーパスタ市場は、大手食品企業と専門製造業者の両方が市場で競合する中程度の断片化を特徴としています。Barilla GroupやEbro Foods S.A.などの企業は、広範な流通ネットワークと確立されたブランドを活用して主流市場にサービスを提供し、Dr. Schär AGやJovial Foodsなどの専門企業は、グルテンフリー消費者嗜好における集中した製品開発と専門知識を通じて競合しています。
市場は主に医療ニーズへのサービス提供から主流の健康食品カテゴリーへと進化し、確立された食品製造業者と特定の消費者セグメントをターゲットとする新興企業の両方を引き付けています。また、競合環境は、市場プレゼンスの拡大と規模の経済の達成を目的とした戦略的パートナーシップ、合併、買収によって特徴付けられています。例えば、SACO Foodsは2024年8月にAncient HarvestおよびPamela'sブランドを買収し、同社のグルテンフリーポートフォリオを強化し、成長のための共有サービスを活用しています。
さらに、企業は製品品質と生産効率を向上させるために高度な押出設備と原材料加工技術に投資しています。競合環境は研究開発能力を重視しており、企業は独自の処方と製造プロセスを開発しています。市場での成功は、消費者が従来のパスタと比較して競争力のある価格で高品質の製品を要求するため、製品革新と効率的なコスト管理を組み合わせる企業の能力に依存しています。市場参加者はまた、進化する消費者嗜好に対応するために持続可能な慣行とクリーンラベル原材料を通じて差別化を図っています。
グルテンフリーパスタ業界リーダー
-
Dr. Schar AG
-
Barilla Group
-
Ebro Foods S.A.
-
Jovial Foods, Inc.
-
Eden Foods, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
グルテンフリーパスタ市場
- Dr. Schar AG
- Barilla Group
- Ebro Foods S.A.
- Jovial Foods, Inc.
- Eden Foods, Inc.
- Cappello's
- George DeLallo Company, Inc.
- Tribe 9 Foods
- Giadzy
- SACO Foods, Inc.
- Doves Farm Foods Ltd.
- Explore Cuisine LLC
- Alce Nero S.p.A.
- Sam Mills International
- Banza LLC
- Rummo S.p.A.
- La Fabbrica Della Pasta Di Gragnano Srl
- De Cecco
- Post Holdings, Inc.
- GoGo Quinoa

市場機会と将来展望
生産能力の増強と製造の現地化により、ブランドは供給可能性を拡大し、供給を安定させ、アレルゲン管理の一貫性に対する小売業者の期待に応える余地を得ている。北米では、2026年5月に2つの動きが注目された。Andriani S.p.A.(Feliciaブランド)がオンタリオ州ロンドンにアレルゲンフリー・グルテンフリーの新工場(65,000平方フィート、5,500万米ドル、年間生産能力15,000トン)で生産を開始した一方、Barillaはニューヨーク州エイヴォンの拠点で2段階の拡張に着手し、当初投資額1億4,500万米ドルの第1段階と、生産・包装ラインを追加するための52,000平方フィートの建屋増設を行った。これらの投資は、スーパーマーケットとハイパーマーケットが最大チャネル(2025年に55.10%のシェア)である中、より広範な主流流通へと市場が移行する動きと合致しており、一方でオンライン小売は特殊な食事制限向け品揃えへのアクセス拡大を続けている。
製品面での機会は、クリーンラベルの位置付けを損なわずに食感と栄養価を改善することにも集中しており、これは同カテゴリーが米単独の製法(米は2025年に46.12%のシェアを保持)から、多穀物・豆類ベースの配合へ移行していることを反映している。本レポートで言及されている多穀物・高たんぱく訴求の新製品の動向は、消費者がより高いたんぱく質・食物繊維訴求のためにアップグレード購買を受け入れる姿勢を示唆しており、押出成形や成分系(ハイドロコロイド、サイリウム、豆類由来のたんぱく質強化)にわたる技術開発は、小麦パスタとの主要な性能差を狙っている。米国・EU双方で「グルテンフリー」の厳格な閾値が20 ppmであることを踏まえると、もう一つの機会はコンプライアンス対応の調達・製造文書の整備にあり、これがブランドの信頼構築を支え、強力なアレルゲン管理が求められる新規地域やプライベートブランド展開への拡大を促進しうる。
Recent Industry Developments in グルテンフリーパスタ市場
- 2026年5月:Andriani S.p.A.(Feliciaブランド)がオンタリオ州ロンドンの新しいアレルゲンフリー・グルテンフリー工場で生産を開始し、市場内での生産能力を追加し、北米顧客向けの供給ラインを短縮した。同施設は専用のアレルゲン管理を備えた「ベターフォーユー」パスタ需要への対応を目的として位置付けられ、これはグルテンフリー表示の一貫性に対する小売業者の信頼強化につながる可能性がある。
- 2026年2月:Ebro Foods S.A.がBertagni 1882 SpAの残り30%株式の取得を完了し、イタリアのプレミアムパスタ事業の所有権を統合した。この買収により事業運営面での統制が強化され、ポートフォリオの統合が進み、同グループがパスタ事業全体で製品開発と製造の意思決定を整合させる能力が向上する。
- 2026年1月:Dr. Schar社のドイツ国内生産拠点(DreihausenおよびApolda)における再生可能エネルギー導入が行われ、認証済み再生可能電力の採用が実施された。この転換は事業運営の持続可能性に関する信頼性を強化し、責任あるサプライチェーンに対する小売業者と消費者の期待に応えるものである。


グルテンフリーパスタ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、市場は小麦グルテンを使用せずに製造されたパッケージ入りグルテンフリーパスタ製品の小売および外食サービス販売を対象としており、これらは一般的に米、トウモロコシ、豆類、または類似のグルテンフリー粉から製造され、すべての主要地域を網羅している。
対象除外:コモディティ穀物として販売される天然グルテンフリーの無加工米主食(バルク米を含む)は除外し、パスタとして位置付けられ販売されるグルテンフリーパスタ製品のみを計上する。
セグメンテーション概要
- 原材料タイプ別
- 米
- トウモロコシ
- キビ
- その他の原材料
- 製品タイプ別
- 乾燥
- インスタント
- 缶詰・冷凍
- 形状別
- スパゲッティ
- ペンネ
- フジッリ
- マカロニ
- その他
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋地域
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋地域その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の境界を設定し、グルテンフリー消費およびパッケージ入りパスタ需要に関する外部シグナルを経時的に収集するために使用された。米国食品医薬品局(FDA)のグルテンフリー表示ガイダンス、食品カテゴリーの文脈に関する米国農務省(USDA)、グルテンフリー採用に影響を与える健康・有病率の参考資料としての米国国立衛生研究所(NIH)および米国疾病予防管理センター(CDC)、農業生産の文脈に関する国連食糧農業機関統計データベース(FAOSTAT)、および方向性のある貿易シグナルとしての国連商品貿易統計データベース(UN Comtrade)形式の税関統計など、公的・公式情報源に依拠した。
そのコンテキストを実用的なモデルに変換するため、企業の年次報告書、証券取引委員会(SEC)形式の届出書、投資家向けプレゼンテーション、小売業者のカテゴリーページ、および業界団体のウェブサイトも精査し、パックサイズ、チャネルパターン、および原料の変化(米粉ベースと豆類ベースなど)を把握した。企業財務および最新情報の有料サブスクリプションは、収益の方向性や流通拡大などの重要事象を相互確認するために選択的に使用された。このリストはあくまで例示であり、データ収集、検証、および明確化のために他の公的情報源も確認された。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは一貫して把握できない事項、主に地域をまたいだグルテンフリーパスタの実際のチャネルミックス、価格体系、およびリピート購買行動の検証に重点を置いた。ブランド、原料サプライヤー、受託製造業者、流通業者、小売業者または外食サービスバイヤーなど幅広いステークホルダーと対話し、その意見を活用して数量、価格設定、および製品の表示・販売方法に関する前提を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | 最高経営幹部(CXO):15% | アジア太平洋(APAC):40% |
| 中位層:54% | 機能・ユニットリーダー:28% | 欧州・中東・アフリカ(EMEA):33% |
| 小規模プレイヤー:19% | マネージャー:57% | 南北アメリカ:27% |
市場規模算定と予測
コアビルドはトップダウンアプローチを採用しており、グルテンフリーパッケージ入りパスタの需要は、従来のパスタ消費プールから再構築され、グルテンフリー採用シグナル、表示済み製品の入手可能性、およびチャネルと域別の予想浸透率を用いてフィルタリングされた。最初の試算が形成された後、サンプリングされた棚価格に観察された製品入手可能性を乗じた値に流通業者および小売業者の回転率チェックを加えるなど、選択的なボトムアップ近似を用いて合計値を裏付けた。
規模算定の指標として使用された主要インプットには、米粉ベースのグルテンフリーパスタのシェア、乾燥フォーマットの優位性、スーパーマーケットおよびハイパーマーケットのオンラインに対する貢献度、ならびにグルテンフリー採用における地域レベルの差異が含まれた。国レベルの詳細が乏しい場合は、所得水準、近代的な流通の深度、および観察されたグルテンフリーの棚存在感に基づいて類似市場からのプロキシ比率が適用され、その後インタビューのフィードバックを受けて調整された。
予測については、ラベル認知度、近代的小売の拡大、および価格の正常化に成長を結びつけるベースケースを中心にシナリオ分析が適用され、各地域で消費者がどの程度の速さで再購入するかについての専門家の見解に対してテストされた。インフレの影響が重要な場合、価格の推移は単位成長とは別に扱われ、予測の追跡可能性が維持された。
データ検証と更新サイクル
アウトプットは、小売品揃えの変化、製品ローンチの強度、および観察された価格帯などの独立したシグナルと照合され、示唆される需要曲線がこれらのチェックと一致しない場合は修正された。地域またはチャネルで大きな乖離が生じた場合、前提が再確認され、その変化が実際のものかモデルによるものかを確認するためにインタビュー対象者への再コンタクトが実施された。
承認前に、地域、原料ミックス、チャネルにわたる整合性チェックを含む多段階のアナリストレビューが完了し、最終的に算術および通貨タイミングの問題を除去するためのパスが行われた。レポートは年次で更新され、重要事象については中間更新が行われ、クライアントが最新の見解を受け取れるよう納品前に新たな検証パスが完了する。
Mordor Intelligenceのグローバルグルテンフリーパスタ米市場の市場規模と他の公表推計との比較
グルテンフリーパスタおよびグルテンフリーパスタと米を合わせた公表市場規模は、製品範囲の扱いが統一されていないこと、および価格前提の背後にある年度と通貨タイミングが整合していないことが多いため、大きく乖離する場合がある。一部のモデルがグルテンフリー食品の広範なプールから出発する一方、他のモデルがパスタ需要から出発して採用ロジックを適用する場合にも差異が生じる。
チャネルミックスとパック価格の前提を毎年更新し、パスタとして表示・販売されている品目を確認することで、Mordor Intelligenceはカウントをグルテンフリーパスタの販売に結びつけ、無加工米主食や広範なグルテンフリーパントリーカテゴリーを取り込まないようにしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.74 ビリオン 米ドル(2025年) | |
| グローバルデータプラットフォームA | 0.46 ビリオン 米ドル(2025年) | この推計は、より広範なグルテンフリー製品トラッキングビュー内のパスタと米のセグメントとして公表されており、計上対象が狭い分類に限定され、特定のチャネルやフォーマットを通じて販売されるグルテンフリーパスタの一部が見落とされる可能性がある。 |
| 産業出版社B | 24.06 ビリオン 米ドル(2025年) | この推計は、グルテンフリーパスタと米のより広範な範囲を使用しているとみられ、定義がパスタとして販売・購入されるパスタ品目に限定されていない場合、隣接するグルテンフリー主食を取り込み、合計値を過大評価する可能性がある。 |
表中の乖離は主に、パスタと米主食の範囲の境界によって説明され、次いで現在年における価格推移とチャネルカバレッジの扱いによって説明される。前提を可視化し、インタビューチェックと照合することで、算出された数値は年々再現・更新しやすい状態が維持される。


レポートで回答される主要な質問
グルテンフリーパスタ市場の現在の価値はいくらですか?
グルテンフリーパスタ市場は2026年に39億6,000万米ドルを生み出し、2031年までに52億6,000万米ドルに達すると予測されています。
グルテンフリーパスタ販売の最大シェアを保有する地域はどこですか?
欧州は2025年の世界売上の38.55%を占めてトップであり、厳格な表示規制と高い消費者意識によって支えられています。
最も速く成長している流通チャネルはどれですか?
オンライン小売は最も速く成長しているチャネルであり、消費者が特定の食事ニーズのためにeコマースを活用するにつれてCAGR 6.85%で拡大しています。
グルテンフリーパスタの処方で主流の原材料は何ですか?
米ベースのパスタは、その中立的な味と信頼性の高い食感により、2025年に46.12%のシェアを保有して引き続き主流です。


 お客様のデータは安全であり、販売や共有は一切行われません。
