
ボツリヌス毒素市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
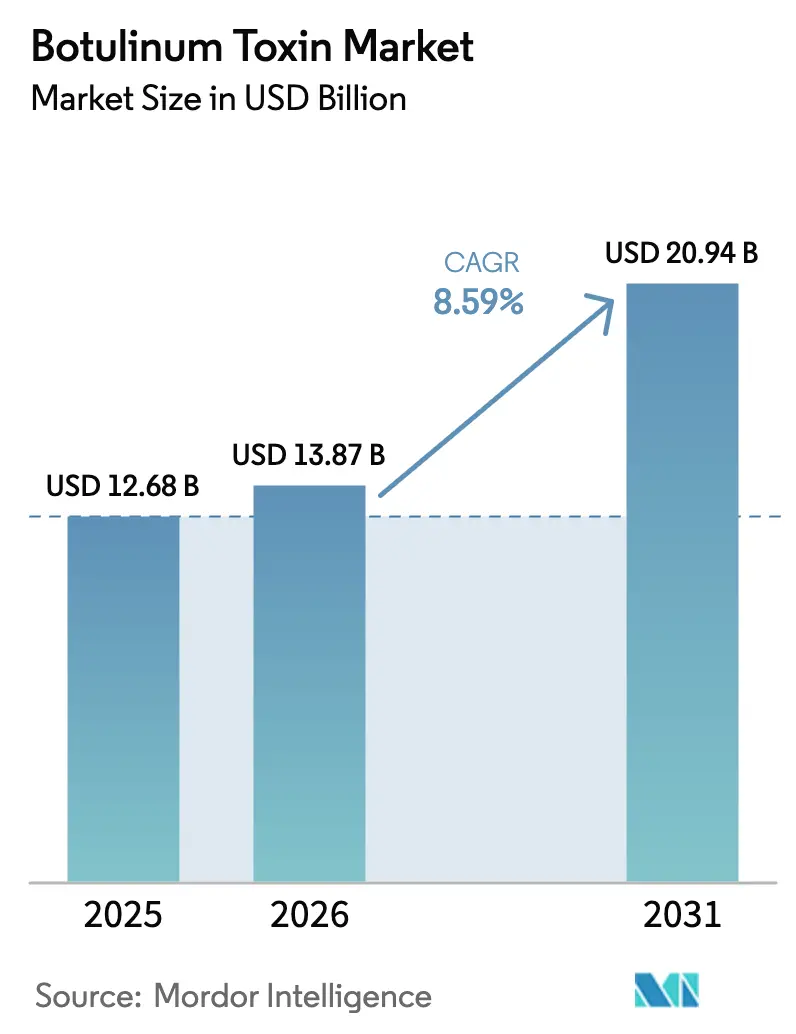
| 市場規模 (2026) | 13.87 十億米ドル |
| 市場規模 (2031) | 20.94 十億米ドル |
| 成長率 (2026 - 2031) | 8.59 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるボツリヌス毒素市場分析
ボツリヌス毒素市場規模は、2025年の126.8 ビリオン 米ドル、2026年の138.7 ビリオン 米ドルから2031年には209.4 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 8.59%を記録する見込みである。
需要の勢いは、審美的用途が全体の処置件数において引き続き優位を占める中、慢性片頭痛予防や神経因性膀胱などの保険償還対象の治療適応へとシフトしつつある。競争上の焦点は現在、タンパク質フリーかつ長時間持続する製剤に集まっており、こらは免疫原性の低下とクリニック受診回数の削減を約束するものであり、支払者の方針とプロバイダーのワークフロー経済性の両方を再形成するテーマとなっている。
主要レポートのポイント
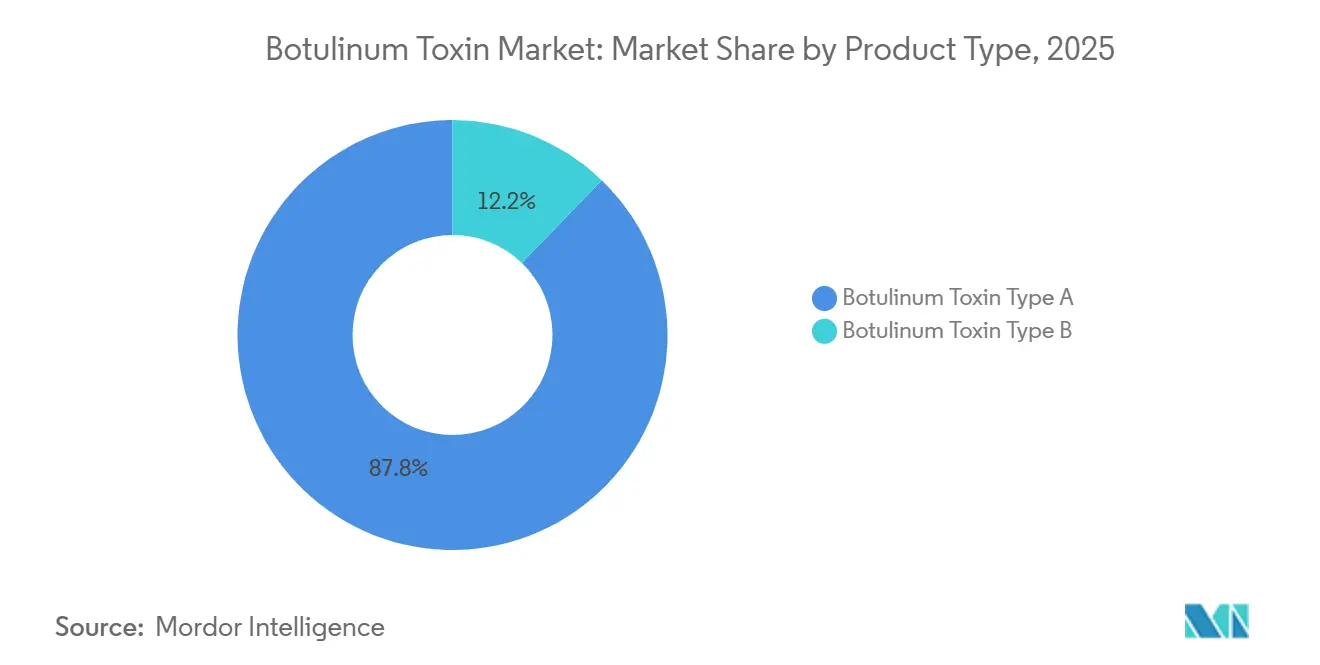
- 製品タイプ別では、タイプAが2025年のボツリヌス毒素市場において売上高の87.81%のシェアを占め、タイプBは2031年にかけてCAGR 10.58%で成長している。
- 用途別では、審美的処置が2025年の売上高の54.73%を占め、慢性片頭痛予防は2031年にかけてCAGR 11.28%で拡大し、化粧品用途を2.7パーセントポイント上回ると予測されている。
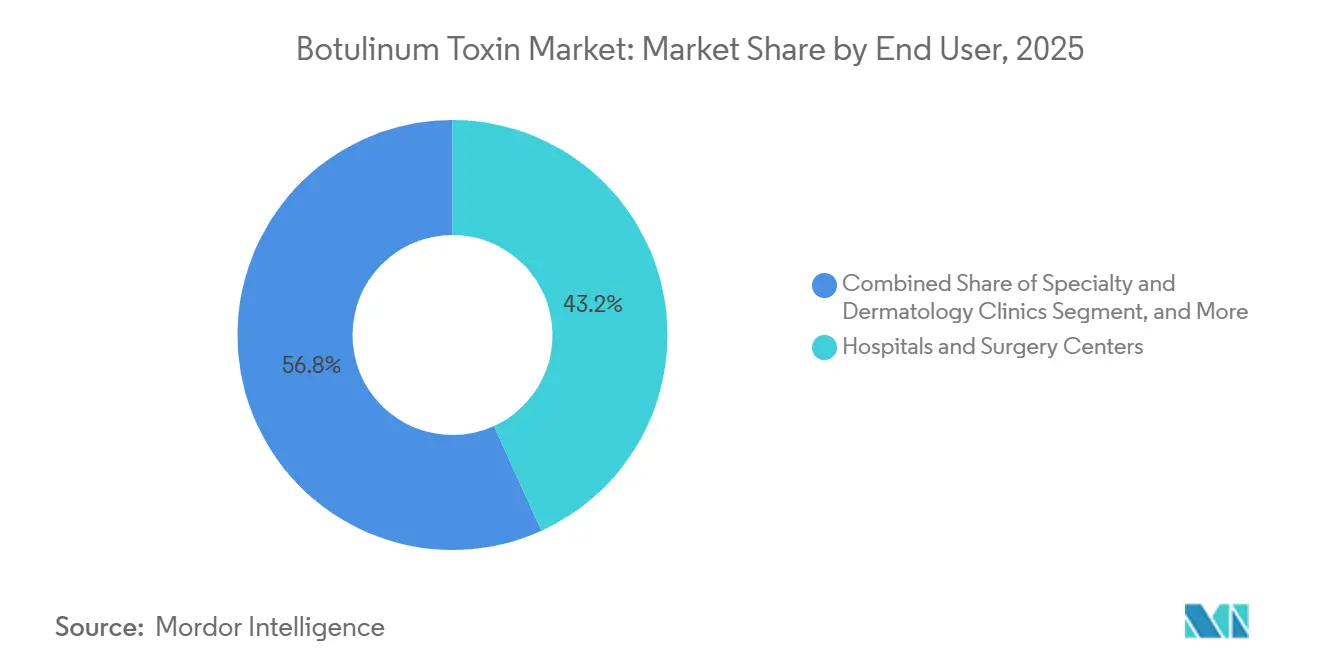
- エンドユーザー別では、病院および外科センターが2025年の処置件数の43.18%を占め、専門クリニックおよび皮膚科クリニックは自費払いの「当日」治療に牽引されてCAGR 9.25%で成長すると予測されている。
- 地域別では、北米が2025年のボツリヌス毒素市場をリードし、市場シェア42.36%を占めた。ただし、アジア太平洋地域は2026年から2031年にかけてCAGR 12.13%で最も急速に成長する地域となる見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低侵襲審美処置に対する需要の増加 | +2.1% | 北米主導、欧州、都市部アジア太平洋 | 中期(2〜4年) |
| 慢性片頭痛予防における採用の拡大 | +1.8% | 北米および欧州、アジア太平洋へ拡大 | 長期(4年以上) |
| 国内メーカーを通じたアジア太平洋地域での拡大 | +1.5% | アジア太平洋中心、中東・アフリカへの波及 | 短期(2年以内) |
| 長時間持続・タンパク質フリー製剤 | +1.3% | 北米および欧州主導、グローバル | 中期(2〜4年) |
| 男性および「プレジュベネーション」セグメントの増加 | +0.9% | 北米、欧州、富裕層向けアジア太平洋都市圏 | 短期(2年以内) |
| 神経因性膀胱および過活動膀胱に対する償還の拡大 | +0.7% | 北米および西欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低侵襲審美処置に対する需要の増加
神経調節薬は手術によるダウンタイムなしに即時かつ可逆的な結果をもたらすため、ソーシャルメディア主導の文化において高く評価される特性として、グローバルな処置件数は増加し続けている。米国形成外科学会は2024年に米国で988万件の神経調節薬セッションを記録し、前年比4%増となったが、この数字は初めて施術を受ける男性ユーザーや30歳未満の患者の間でのさらに急激な成長を覆い隠している。[1] InstagramとTikTokは検討期間を短縮し、患者を認知から治療まで18か月以内に誘導する。当日相談の予約が可能なクリニックはこうした衝動的な転換を取り込み、患者1人当たり年間3.2回の受診頻度を報告しており、継続的な収益を維持している。「トゥイークメント」文化は劇的なフェイスリフトよりも微妙で繰り返しの介入をむ傾向があり、これによりマクロ経済状況が悪化しても処置件数が安定し、ボツリヌス毒素市場の成長を強化している。しかし、この急増は規制が緩い地域での非医師による注射者を招き、当局が取り締まりを始めている品質上の懸念を引き起こしている。
慢性片頭痛予防における採用の拡大
慢性片頭痛は人口の約2%に影響を与えており、オナボツリヌムトキシンAは複数年にわたる試験のレベルAエビデンスに支持され、2024年米国頭痛学会ガイドラインにおいて第一選択薬の地位を確立している。[2] UnitedHealthcareは2025年に事前承認要件を撤廃し、6か月以内に脱落率が34%低下した。医療経済分析によると、毒素予防療法を開始した患者では救急外来受診が47%、オピオイド処方が52%減少し、年間1症例当たり4,200 米ドルの純節約をもたらしている。神経科医はオフィス内での注射投与を増やており、治療基盤を拡大している。アカウンタブルケア組織がダウンサイドリスクを負う中、ボツリヌス毒素は価値に基づくケアモデルに適合し、治療的採用を加速させている。
国内メーカーを通じたアジア太平洋地域での拡大
韓国および中国の工場は年間5,000万バイアルの生産能力に達しており、これは多くの西側競合他社の2倍であり、東南アジアにおけるBOTOXの550 米ドルと比較して、100ユニットバイアルの出荷価格は80 米ドルとなっている。[3] 規制の調和が加速しており、中国の国家薬品監督管理局は2024年に小児脳性麻痺を含む11の適応症についてランジョウ恒力を承認した。DaewoongのNabotaは2024年後半にカナダ保健省の承認を受け、アジアを超えた野心を示している。国内企業はこうして地域プレイヤーからグローバルな挑戦者へと転換し、既存企業に価格引き下げか優れた臨床データによるプレミアム差別化の証明かを迫り、ツリヌス毒素市場の成長に影響を与えている。
長時間持続・複合タンパク質フリー製剤
ヘマグルチニンなどの複合タンパク質は時間の経過とともに抗体形成を引き起こす可能性がある。これらのタンパク質を含まないインコボツリヌムトキシンAは、2024年にFDAラベルを取得し、上顔面3領域すべての同時治療が可能となり、施術時間を40%短縮した。RevanceのダキシボツリヌムトキシンAは6か月の持続期間を主張し、標準の2倍であり、早期採用者は受診回数の減少により満足度が22%高いと報告しているが、2025年第2四半期の売上高は、注射者が新しい再溶解手順に苦労したため予測を下回った。したがって、臨床的差別化が商業的牽引力に転換するためには、補完的なトレーニングインフラが必要である。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 免疫抵抗性および中和抗体リスク | −0.9% | グローバル、繰り返し治療ユーザーで高い | 長期(4年以上) |
| 低所得市場におけるコールドチェーンおよび取り扱いのギャップ | −0.7% | サブサハラアフリカ、南アジア、農村部ラテンアメリカ | 中期(2〜4年) |
| 偽造品・グレーマーケット供給 | −0.5% | アジア太平洋、中東、東欧 | 短期(2年以内) |
| 化粧品用途の高い自己負担コスト | −0.6% | グローバル、北米および西欧で最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
免疫抵抗性および中和抗体リスク
中和抗体は繰り返し使用者の1〜3%に発生し、通常7サイクル後または累積投与量が200ユニットを超えた後に生じ、治療失敗につながり製品の切り替えを必要とする場合がある。タンパク質フリー毒素と従来型毒素の比較データは依然として乏しく、臨床医は実用的な投与戦略と広い治療間隔に頼らざるを得ない。実世界の有効性を注視する支払者が抗体検査を導入する可能性があり、コストと管理上の手順が増加し、特に患者が自費で支払う審美的な場面での採用が抑制される可能性がある。
低所得市場におけるコールドチェーンおよび取り扱いのギャップ
世界保健機関は、サブサハラアフリカの医療施設の38%が月に4時間以上8℃を超える温度逸脱を経験しており、毒素の効力が損なわれていることを明らかにした。トレーニングの不足が問題を悪化させており、インドの農村部クリニックのほぼ3分の1が再溶解した毒素をメーカーが定める24時間の制限を超えて保管していた。熱安定性製剤が初期段階の試験を超えて進展するまで、これらの地域におけるボツリヌス毒素市場の成長は都市中心型にとどまるだろう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
タイプAの規模がタイプBのニッチな復活を覆い隠すタイプA製品のボツリヌス毒素市場規模は2025年の総売上高の87.81%を占め、審美的および治療的領域にわたる広範なFDA承認ラベルを反映している。Xeominなどの複合タンパク質フリー製剤は、2024年に承認された上顔面単回セッション適応症が施術時間を短縮し、処置件数重視のクリニックに訴求するため、従来のシェアを徐々に侵食している。Jeuveauは、市場リーダーより20〜30%低い価格でソーシャルメディア中心のキャンペーンによりミレニアル世代をターゲットにすることで、米国市場シェアを2019年の4%から2025年の14%に拡大した。Daxxifyの6か月持続期間という差別化要因は、プロバイダーのトレーニング要件がオンボーディングを遅らせるため、比例した採用増加にはまだつながっていない。30〜40%低い価格の韓国系参入企業はアジアおよびラテンアメリカの一部で勢力を拡大し続け、ボツリヌス毒素市場シェアをさらに形成している。
タイプBの貢献は小さいが、タイプAに対する抗体誘発性の非応答者が蓄積するにつれて2031年にかけてCAGR 10.58%で上昇している。リマボツリヌムトキシンBは24〜48時間の発現時間を提供し、急性頸部ジストニア症例に魅力的である。Eisaiは2024年に欧州売上高が19%増加し、新規治療患者ではなく神経科医の切り替えによって牽引された。持続期間は短いが、機能的改善が化粧品的な持続性を上回る場合、臨床医は繰り返し受診と引き換えに有効性を選択する意向がある。その結果、ボツリヌス毒素産業のポートフォリオを多様化する安定したニッチな収益ドライバーとなっている。
注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
償還対象の治療的用途が選択的審美処置を上回る審美的処置は2025年の売上高の54.73%を占めたが、治療的適応は年率11.28%で拡大すると予測されており、保険に裏付けられた用途への根本的な再編成を示している。審美的用途の中では、従来の眉間ラインセグメントが依然として中核を担っているが、男性患者およびアジア系患者がフェイスラインの輪郭形成を求めたことで、2024年に咬筋縮小が89%急増した。新興のボディコンタリング注射は実験的であり、FDAの承認を欠いているため、ボツリヌス毒素市場規模への貢献は限定的である。多くの支払者が対象とする多汗症は、化粧品のアップセルへの入口として機能している。
慢性片頭痛予防は最も急速に成長している治療的用途であり、ガイドラインのアップグレードと事前承認手順を排除する支払者規則の緩和によって支えられている。脳卒中、脳性麻痺、多発性硬化症にわたる痙縮は安定した処置件数を維持し、メディケアが現在1種類の経口薬の失敗のみを要件するため、過活動膀胱が勢いを増している。パイプラインデータは新たなフロンティアを示唆しており、AbbVieの振戦に関するポジティブなフェーズII結果は2027年までに新たな治療領域への道を開く可能性がある。実質的に、償還の安定性は治療ラインを消費者信頼感の変動から保護し、メーカーに審美的な景気循環性に対するヘッジとなる予測可能な基盤を提供している。
エンドユーザー別:
クリニックが台頭し、病院は償還圧縮に直面病院および外科センターは2025年の処置件数の43.18%を管理しており、主に多職種による監督を必要とする複雑な治療症例によって牽引されている。それにもかかわらず、2024年のCMS外来予定支払いシステムの下での毒素投与に対する施設料の12%削減により、支払者は処置件数をより低コストの施設へと誘導している。時間動作分析によると、外来環境での痙縮注射は22分かかるのに対し、外科的代替手段では90分かかり、病院の生産性向上を強化しながら外来センターの魅力も浮き彫りにしている。
専門クリニックおよび皮膚科クリニックは2031年にかけてCAGR 9.25%で拡大すると予測されており、すでに自費払い審美セッションの大部分を提供している。当日予約、夜間診療、Instagramに映えるインテリアは若い世代に響く。アップセルの相乗効果は強く、多汗症患者の38%が12か月以内に化粧品毒素に転換している。スパベースおよびモバイルサービスは超利便性を求める層に訴求するマイクロセグメントを形成しているが、規制当局の監視を受けており、FDAは2024年に無許可使用を理由にメドスパに14通の警告書を送付した。英国NHSの過活動膀胱プログラムに見られるように、公衆衛生パイロットの下での看護師主導クリニックがさらに提供を分散化している。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米ボツリヌス毒素市場
北米は2025年のグローバル売上高の42.36%を占め、新製品発売および規制上の先例において主要市場であり続けている。米国の処置件数は2024年に988万件に達し、審美的目的では沿岸都市圏に集中し、治療的用途では神経科および泌尿器科の診療所に分散している。カナダ保健省による2024年のNabota承認は価格競争をもたらし、コスト意識の高い消費者へのアクセスを拡大する可能性がある。メキシコの医療観光は50〜60%のコスト削減を提供するが、偽造品リスクに直面しており、その規模を抑制している。FDAがTrenibotEの2025年生物製剤承認申請に示した新規血清型への開放性は継続的なイノベーションを示しているが、遠隔拡散の安全性に関するコミュニケーションは医療過誤保険に関する懸念を引き起こしている。
アジア太平洋ボツリヌス毒素市場
アジア太平洋地域はCAGR 12.13%で成長すると予測されており、国内製造規模と拡大する中間層に牽引された世界最速の成長率である。韓国の1人当たり使用量は文化的受容と政府の輸出奨励策に牽引され、米国に匹敵する。中国市場は品質認識によって分断されており、第1層都市は西側ブラドを好み、第2層および第3層都市はバイアル当たり80〜100 米ドルで価格設定された国内製品を選択する。日本の高齢化人口は治療需要を押し上げており、Xeominは2024年にようやくPMDA承認を取得したが、採用は加速している。インドの審美セグメントは都市部で年率20〜25%成長しているが、コールドチェーンのギャップがより広範な普及を制約している。バンコクなどの東南アジアのハブは年間約12万人の国際審美患者を40%割引で治療しており、ボツリヌス毒素市場の地域的リーチを拡大している。
欧州・中東・アフリカおよび南米ボツリヌス毒素市場
欧州は中位のシェアを保持しており、欧州医薬品庁の2025年の遠隔拡散に関する強化された警告義務化によりフランスとイタリアでの販売サイクルが長期化し、成長が抑制されている。ドイツと英国は慢性片頭痛および痙縮に対する国民健康保険を通じて治療的採用をリードしており、英国の看護師主導の過活動膀胱クリニックは待機時間を9か月から6週間に短縮した。東欧諸国は所得の上昇と西洋で訓練を受けた医師の帰国に伴いキャッチアップしている中東では、UAEとサウジアラビアが高い1人当たり富と医療観光インフラを活用して成長を牽引している。南アフリカは民間セクターで着実な成長を示しているが、より広いサブサハラへの普及はインフラと公衆衛生上の優先事項によって制限されている。南米はブラジルを軸に展開しており、ANVISAが韓国および中国の毒素を審査しており、承認が下りれば潜在的にアクセスが民主化される。

競争環境
AbbVie、Ipsen、Merzの3社の既存企業は2025年に合計で相当なシェアを保持していたが、韓国および中国企業が生産を拡大し西側の承認を取得するにつれて、ボツリヌス毒素市場はますます競争が激化している。AbbVieは継続的な適応症拡大によりプレミアムステータスを守っており、2025年10月に発表された振戦に関するポジティブなフェーズII結果は新たな治療領域を開拓する可能性がある。韓国メーカーは30〜40%の価格引き下げにより第2層地域および自費払いクリニックでの足場を築いている。Revanceはより長い持続期間のためにペプチド交換技術を導入しているが、ワークフローの摩擦がイノベーションの商業的成果を鈍らせる可能性があることを学んでいる。一方、AEON BiopharmaのABP-450はBOTOXとアミノ酸配列が同一であり、2025年に枢要試験を完了し、近い将来のバイオシミラーへの挑戦を示している。
テクノロジーの役割が増大している。AbbVieは2025年に偽造品対策のためにブロックチェーンシリアライゼーションを統合し、サプライチェーンの完全性を差別化した。EvolusはJeuveau相談においてAI駆動の顔面マッピングを活用しており、これが米国市場シェア14%の推進力とされている。規制のダイナミクスは決定的であり、FDAの新規血清型ライセンス付与への意欲はEMAの安全基準強化と対照的であり、非対称なコンプライアンスコストを生み出している。最終的に、企業は臨床的優位性、コスト競争力、規制当局との関係、偽造品対策イニシアチブを同時に管理しなが、採用を確保するために注射者の教育も行わなければならない。
ボツリヌス毒素産業のリーダー
-
Evolus
-
AbbVie
-
Merz
-
Ipsen Pharma
-
Galderma
- 注:主要企業の掲載順は順位を示すものではありません。
ボツリヌス毒素市場 このレポートでカバーされる企業
- Abbvie
- Aesthetic Biomedical Inc.
- Coretox (Medytox subsidiary)
- Daewoong Pharmaceutical Co., Ltd.
- Eisai
- Evolus Inc.
- Galderma
- Huons Global
- Hugel Inc.
- Ipsen Group
- Lanzhou Institute of Biological Products Co., Ltd.
- Medytox
- Merz Pharma
- Revance Therapeutics
- Shanghai Haohai Biological Technology Co., Ltd.
- Sihuan Pharmaceutical Holdings Ltd.
- Stemline Therapeutics
- Syndax Pharmaceuticals
- Suneva Medical
最近の産業開発事情 ボツリヌス毒素市場
- 2025年4月:AbbVieはTrenibotE(トレニボツリヌムトキシンE)についてFDAに生物製剤承認申請(BLA)を提出した。これはボツリヌス毒素血清型E製品として初めてのものであり、タイプA毒素の3〜7日と比較して24時間以内に効果が現れる迅速発現の審美的用途をターゲットとしている。この申請は間ライン縮小においてBOTOXに対する非劣性を示したフェーズIIIデータを活用しており、イベント前に即時の結果を求める患者向けの新たなセグメントを開拓する可能性がある。
- 2025年2月:AbbVieは上海、サンパウロ、ドバイに3つの新しいAllergan Medical Institute(AMI)トレーニングセンターを開設し、グローバルな注射者教育ネットワークを28施設に拡大したと発表した。これらのセンターは年間15,000人の施術者に高度な注射技術を訓練し、注射者がBOTOX固有のプロトコルに習熟し続けることを確保することでAbbVieのエコシステムロックイン戦略を強化している。
- 2024年10月:Allergan Aestheticsは成人の中等度から重度の頸部筋帯の一時的な改善のためのBOTOX Cosmeticについて米国FDAの承認を取得した。
- 2024年9月:Allergan Aestheticsは中国において成人の咬筋の隆起に対するBOTOX Cosmeticを発売した。
グローバルボツリヌス毒素市場レポートの範囲
レポートの範囲によると、ボツリヌス毒素はクロストリジウム・ボツリヌム菌によって産生される神経毒性タンパク質である。その結果、ボツリヌス毒素の高度に希釈された濃度が、眉間のしわ、ジストニア、慢性片頭痛などの治療を含む化粧品的および非化粧品的目的に使用されている。
ボツリヌス毒素産業は、製品、用途、エンドユーザー、および地域によってセグメント化されている。製品別では、市場はボツリヌス毒素タイプAとボツリヌス毒素タイプBにセグメント化されている。用途別では、市場は化粧品的用途と非化粧品的用途にセグメント化されている。化粧品的用途別では、市場は眉間ライン、外眼角ライン(カラスの足跡)、額のライン、その他の化粧品的用途にセグメント化されている。非化粧品的用途別では、市場はジストニア、慢性片頭痛、眼科疾患、その他の非化粧品的用途にセグメント化されている。エンドユーザー別では、市場はスパ&ビュティーセンターとクリニック&病院にセグメント化されている。地域別では、グローバル市場は北米(米国、カナダ、メキシコ)、欧州(ドイツ、英国、フランス、イタリア、スペイン、その他欧州)、アジア太平洋(中国、日本、インド、オーストラリア、韓国、その他アジア太平洋)、中東・アフリカ(GCC、南アフリカ、その他中東・アフリカ)、南米(ブラジル、アルゼンチン、その他南米)にセグメント化されている。市場レポートはまた、グローバルの主要地域にわたる17か国の推定市場規模とトレンドも対象としている。レポートは上記セグメントの金額(米ドル ビリオン)を提供している。
セグメンテーション概要
| ボツリヌス毒素タイプA | オナボツリヌムトキシンA(Botox) |
| アボボツリヌムトキシンA(Dysport) | |
| インコボツリヌムトキシンA(Xeomin) | |
| プラボツリヌムトキシンA(Jeuveau) | |
| ダキシボツリヌムトキシンA(Daxxify) | |
| 複合タンパク質フリー(Coretox他) | |
| ボツリヌス毒素タイプB |
| 審美的用途 | 眉間ライン |
| 外眼角イン(カラスの足跡) | |
| 額のライン | |
| 咬筋縮小&フェイスラインコンタリング | |
| ボディコンタリング&多汗症 | |
| 治療的用途 | 慢性片頭痛 |
| 痙縮 | |
| 頸部ジストニア | |
| 神経因性排尿筋過活動/過活動膀胱 | |
| 流涎症 | |
| その他(斜視、振戦、顎関節症) |
| 専門クリニック&皮膚科クリニック |
| 病院および外科センター |
| スパ&ビューティーセンター |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他アジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 |
| 製品タイプ別 | ボツリヌス毒素タイプA | オナボツリヌムトキシンA(Botox) |
| アボボツリヌムトキシンA(Dysport) | ||
| インコボツリヌムトキシンA(Xeomin) | ||
| プラボツリヌムトキシンA(Jeuveau) | ||
| ダキシボツリヌムトキシンA(Daxxify) | ||
| 複合タンパク質フリー(Coretox他) | ||
| ボツリヌス毒素タイプB | ||
| 用途別 | 審美的用途 | 眉間ライン |
| 外眼角イン(カラスの足跡) | ||
| 額のライン | ||
| 咬筋縮小&フェイスラインコンタリング | ||
| ボディコンタリング&多汗症 | ||
| 治療的用途 | 慢性片頭痛 | |
| 痙縮 | ||
| 頸部ジストニア | ||
| 神経因性排尿筋過活動/過活動膀胱 | ||
| 流涎症 | ||
| その他(斜視、振戦、顎関節症) | ||
| エンドユーザー別 | 専門クリニック&皮膚科クリニック | |
| 病院および外科センター | ||
| スパ&ビューティーセンター | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他アジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
レポートで回答される主要な質問
ボツリヌス毒素市場は2031年にかけてどのような成長率が見込まれるか?
ボツリヌス毒素市場は2026年の138.7 ビリオン 米ドルから2031年には209.4 ビリオン 米ドルへと拡大し、CAGR 8.59%で成長すると予測されている。
どの地域が最も多くの新規売上高を追加するか?
アジア太平洋地域は、低価格の国内製品と中間層からの需要増加に牽引され、CAGR 12.13%で最も急速な地域成長を記録すると予測されている。
なぜ治療的適応が審美的用途を上回っているのか?
慢性片頭痛や過動膀胱などの治療的用途は保険償還を受けており、審美的処置を上回るCAGR 11.28%を生み出している。
タイプAのタイプBに対するリードはどの程度か?
タイプAは2025年に87.81%のシェアを保持しており、タイプBはタイプA毒素に対する抗体を発現した患者に対応するため、小さな基盤から急速に成長している。
長期的な有効性に対する主なリスクは何か?
中和抗体は繰り返し使用者の1〜3%に形成され、特に高い累積投与量において、時間の経過とともに治療が無効になる可能性がある。