
アセンブリライン・ソリューション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
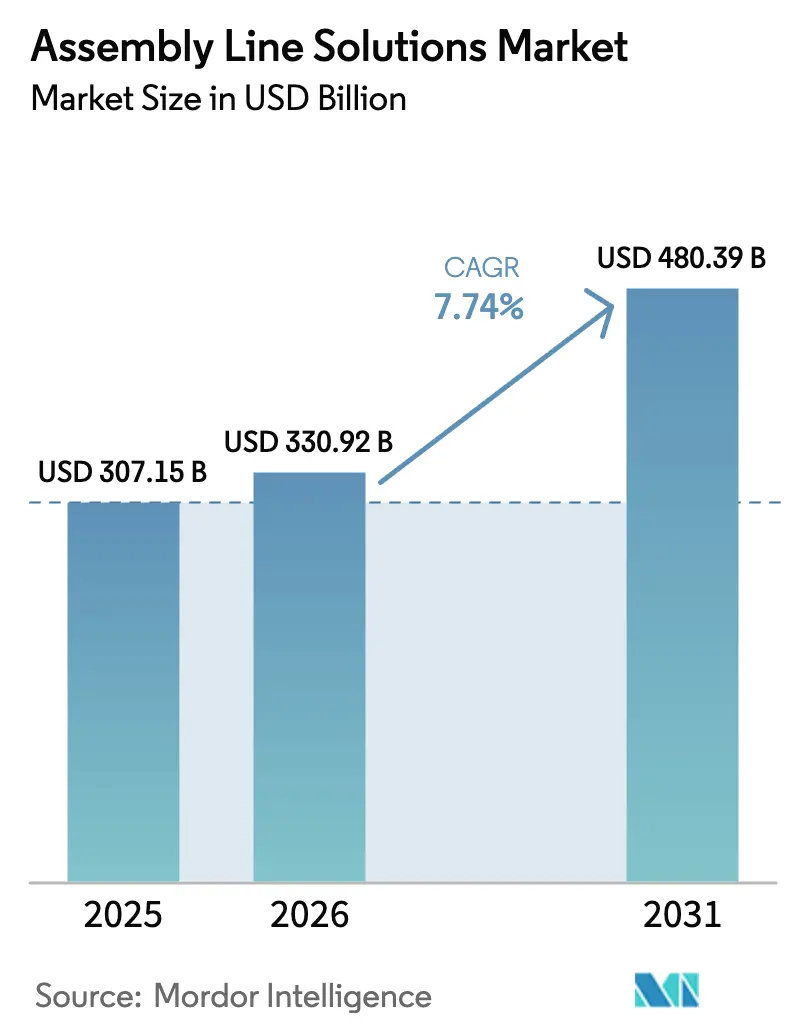
| 市場規模 (2026) | 330.92 十億米ドル |
| 市場規模 (2031) | 480.39 十億米ドル |
| Growth Rate (2026 - 2031) | 7.74 % |
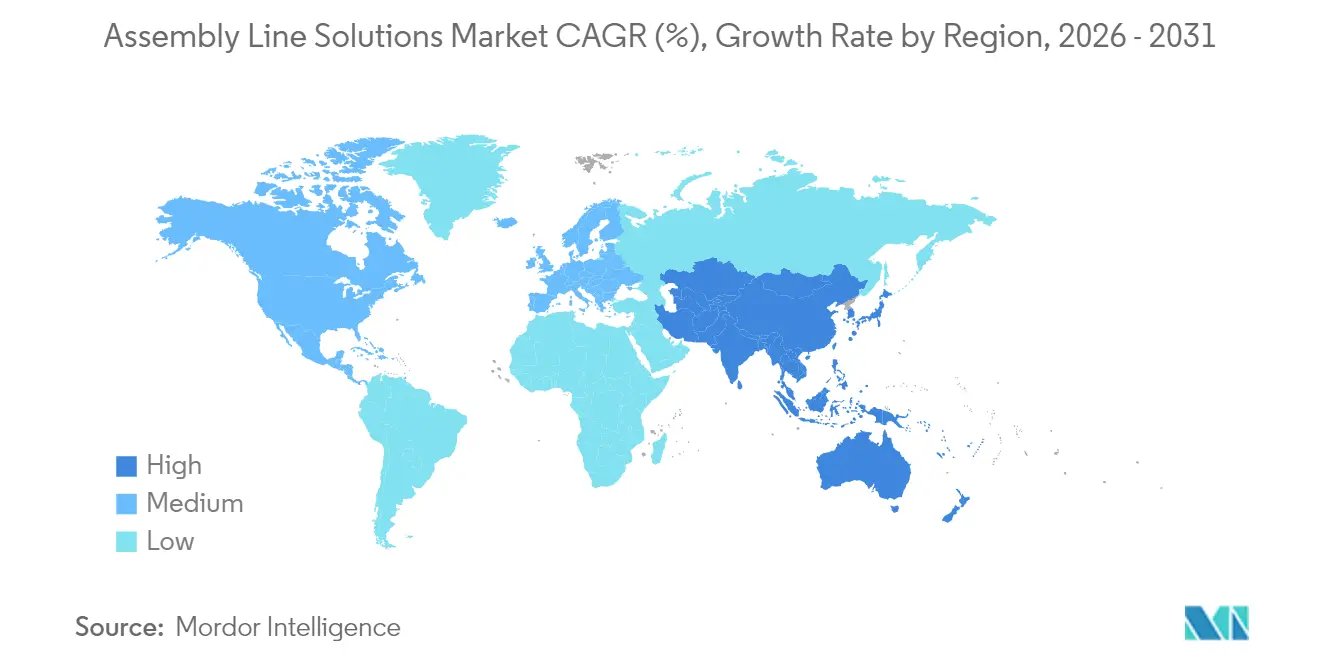
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋地域 |
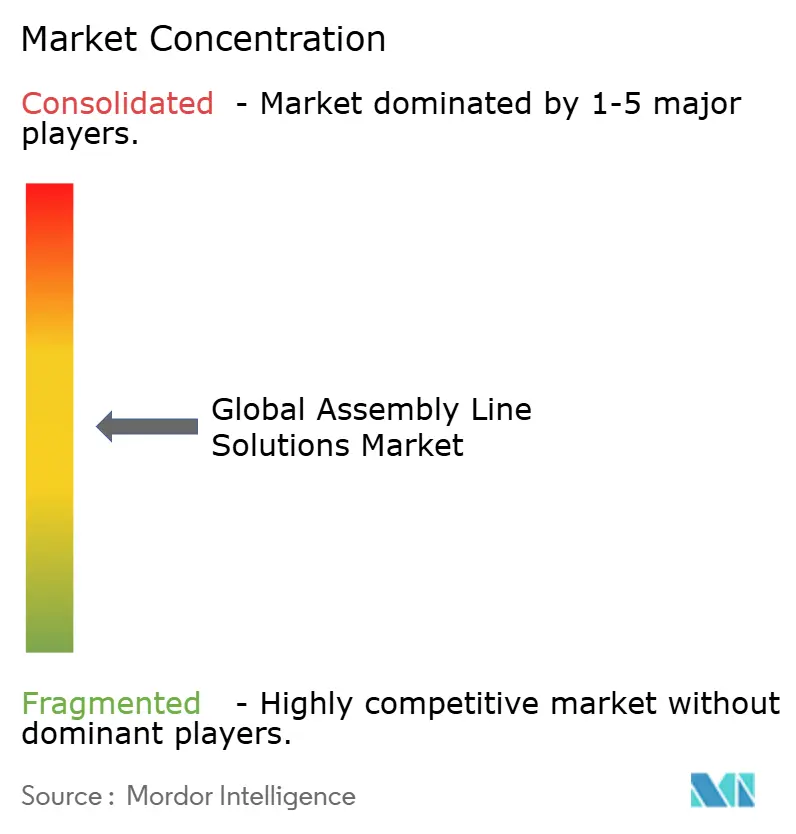
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアセンブリライン・ソリューション市場分析
グローバル・アセンブリライン・ソリューション市場規模は2025年にUSD 3,071億5,000万と評価され、2026年のUSD 3,309億2,000万から2031年にはUSD 4,803億9,000万に達すると予測されており、予測期間(2026年〜2031年)中に7.74%のCAGRで成長する見込みです。インダストリー4.0プラットフォームへの投資拡大、慢性的な労働力不足、電気自動車へのシフトが、先進アセンブリ技術への資本流入を加速させています。セミオートメーション構成が依然として設置済みベースを支配していますが、完全自動化されたライツアウトセルは、メーカーが最小限の人的介入で24時間体制の生産性を追求するにつれ、最も急速なペースで採用が進んでいます。中国、インド、ASEAN諸国の工場がエレクトロニクスおよび自動車需要の急増に対応するためにロボティクスを拡大しているため、アジア太平洋地域が主要な成長エンジンであり続けています。北米および欧州における賃金上昇コストも自動化プロジェクトの回収期間を短縮させており、メーカーはデジタルツインのパイロット導入と自律型モバイルロボットフリートの拡張を促進しています。競争面での差別化は、ハードウェア仕様からソフトウェア主導の柔軟性へとシフトしており、ベンダーはAI、シミュレーション、予知保全を統合エコシステム内にバンドルしています。
主要レポートのポイント
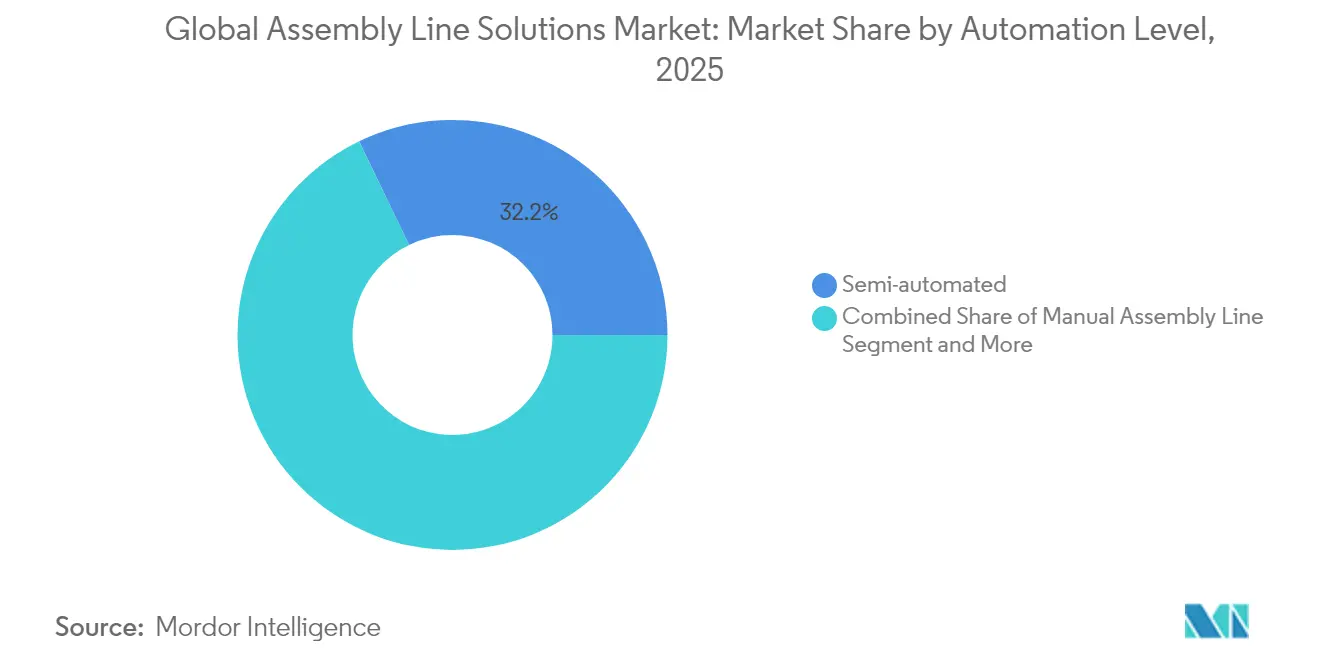
- 自動化レベル別では、セミオートメーションラインが2025年のアセンブリライン・ソリューション市場シェアの32.15%を占め、完全自動化システムは2031年までに10.34%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、自動車が2025年に35.06%の収益シェアで首位となり、エレクトロニクス・半導体は2031年までに10.27%のCAGRで成長する見通しです。
- コンポーネント別では、ロボティクス&エンドエフェクターが2025年のアセンブリライン・ソリューション市場規模の32.12%のシェアを占め、2026〜2031年にかけて10.72%のCAGRを記録すると予測されています。
- 地域別では、アジア太平洋が2025年のアセンブリライン・ソリューション市場規模の43.94%を占め、2031年まで8.11%のCAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地域的 関連性 | 影響 タイムライン |
|---|---|---|---|
| インダストリー 4.0の採用とスマートファクトリーへの要請 | +2.1% | グローバル; アジア太平洋が牽引 | 中期 (2〜4年) |
| 製造業の熟練職における 労働力不足 | +1.8% | 北米 およびEU | 短期 (2年以内) |
| 賃金インフレが 自動化投資の収益率を押し上げ | +1.5% | グローバル; 先進国市場 | 短期 (2年以内) |
| EV生産の拡大が フレキシブルラインを要求 | +1.3% | グローバル; 自動車ハブ | 中期 (2〜4年) |
| 政府の 自動化向け設備投資インセンティブ | +0.9% | 米国、EU、 中国 | 長期 (4年以上) |
| エレクトロニクスにおける マイクロコンポーネントの小型化 | +0.4% | アジア太平洋 中核 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
インダストリー4.0の採用とスマートファクトリーへの要請
メーカーは固定コンベアレイアウトから、リアルタイムの性能データに応答するアダプティブなAIオーケストレーション型ワークセルへと移行しています。ABBのUSD 1億5,000万規模の上海施設は、部品を人手を介さずに再ルーティングできる自律型ロボットを備えたフレキシブル生産セルを稼働させており、より短いチェンジオーバー時間と高いライン稼働率を実現しています。デジタルツインの導入が急速に拡大しており、プラントマネージャーの47%が2040年の業務に不可欠な技術と評価しています。これは物理的な変更を行う前に、工具、シーケンシング、人員配置モデルを仮想空間でテストできるためです。ビジュアルSLAMナビゲーションとAIによる経路計画の組み合わせは、直線的なアセンブリシステムをダイナミックなネットワークへと転換しており、モバイルロボットがジャストインタイムで部品を供給することで、生産性を犠牲にせずに小ロットサイズに対応しています。
製造業の熟練職における労働力不足
米国の工場は2030年までに210万件の人材不足に直面しており、このギャップがすでに事業責任者によるロボティクス採用の加速を促しています[1]出典:William A. Strauss、「米国製造業における労働力不足と資本深化」、セントルイス連邦準備銀行レビュー、stlouisfed.org。連邦準備制度の研究によれば、決算説明会における労働力不足への言及が増加するごとに自動化支出が28ベーシスポイント上昇し、2021年以降の追加投資額は約USD 550億に相当します。自動化を導入した企業は4四半期以内に8.9ベーシスポイントの生産性向上を記録しており、2023年の産業用ロボット受注数はスループット確保を急ぐ企業によって14%増加しました。食品・飲料加工業者がその変化を如実に示しており、自動化プロジェクトの78%が労働力不足への対応を明示的な目的としており、設備投資予算の48%がロボティクスおよびビジョンシステムに充当されています。
賃金インフレが自動化投資の収益率を押し上げ
先進国経済における人件費の上昇は、自動化アセンブリ資産の損益分岐点を圧縮しています。2年間のROI達成を目標とする企業は、特に総合設備効率の改善と組み合わせた場合、賃金上昇によって回収期間が数ヶ月短縮されることを実感しています。ロボティクス・アズ・ア・サービスとして構造化されることが多い予測可能なハードウェアリースモデルは、自動化コストを運営費用に転換しながら最新のソフトウェアアップデートへのアクセスを確保するため、普及が進んでいます。米国のセクション179税額控除(最大USD 122万の対象設備の損金算入を認める)などの政府措置も、回収方程式をさらに有利にしています[2]出典:Janet Yellen、「セクション179控除:2025年のインフレ調整」、米国財務省、home.treasury.gov。
EV生産の拡大がフレキシブルラインを要求
電気自動車の市場投入には、内燃エンジンとバッテリープラットフォームの両方を処理できるアセンブリセルが必要です。FordのUSD 20億規模のケルンハブは、ダウンタイムを増やすことなくドライブトレインの多様性に対応するため、AIベースのモニタリングを備えた600台以上のロボットを導入しました。トルコのToggでは、250台のロボットがDürrの供給するユニファイドデジタルツイン環境のもとで時間当たり20台の車両を生産しており、スタートアップが既存の制約を回避して初日からスケールアップできることを示しています。2023年にはDürrの自動車受注の半数以上がバッテリー電気自動車プログラムに関連しており、フレキシブルなソフトウェア定義型生産アーキテクチャの勢いが鮮明になっています。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地域的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 高い 資本集約度と長いROIサイクル | −1.4% | グローバル; 中小企業が最も影響を受ける | 中期 (2〜4年) |
| レガシーシステムおよびブラウンフィールドプラントとの 統合の困難 | −1.1% | 先進国 市場 | 長期 (4年以上) |
| ロボティクス、AI、システムインテグレーションにおける 学際的人材の不足 | −0.8% | グローバル | 中期 (2〜4年) |
| ネットワーク化された生産資産に対する サイバーセキュリティの脅威 | −0.6% | グローバル; 重要産業 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本集約度と長いROIサイクル
ロボットワークセルは、ペイロードと複雑さに応じてUSD 17万5,000〜USD 40万のコストがかかります。多くの中小工場は総合設備効率85%での2年間回収を目標としていますが、生産量が変動する場合にはこのハードルが採用を遅らせます[3]出典:Robert Bach、「中小企業向けロボットワークセルコストベンチマーク」、カナダ中小企業銀行(BDC)リサーチノート、bdc.ca。サブスクリプション型ロボットモデルはこれらの企業のキャッシュフローを平準化するのに役立っていますが、ラインの再設計とオペレーターの再訓練の必要性がプロジェクト総コストを高いまま維持させています。公的融資と税制優遇措置は重要な役割を果たしており、それらがなければ中小企業は完全自動化を先送りして段階的なアップグレードを選択する傾向があります。
レガシーシステムおよびブラウンフィールドプラントとの統合の困難
メーカーはUSD 2兆6,500億相当の老朽化した自動化資産を維持しており、その独自インターフェースはシームレスなデータ交換に対応しにくい構造となっています。こうした設備を最新のIoTフレームワークに接続するには、カスタムミドルウェアと希少な専門エンジニアリングスキルが必要です。オープン・プロセス・オートメーション・フォーラムはO-PASの相互運用性標準の策定に取り組んでおり、ExxonMobilとBASFでのパイロット事例はマルチベンダーアーキテクチャがアップグレードコストを削減できることを示しています[4]出典:Linda Freeman、「オープン・プロセス・オートメーション標準が勢いを増す」、オープン・プロセス・オートメーション・フォーラム白書、opaforum.org。しかし、普遍的なプロトコルが成熟するまでは、統合はプロジェクトのタイムラインに対する足かせであり続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
自動化レベル別:
ハイブリッドからライツアウトワークフローへの移行セミオートメーションラインは2025年のアセンブリライン・ソリューション市場の32.15%を占め、メーカーが手作業の器用さとロボットの反復精度を組み合わせてコストと柔軟性のバランスを取った結果です。混在型ワークセルでは、作業者が10秒未満のサイクルで段取りを行う協働ロボットを使用することが多く、全面的なレイアウト変更を行わずにスループット向上を図る現実的な手法を示しています。完全自動化構成のアセンブリライン・ソリューション市場規模は急速に拡大しており、他のあらゆるスループット戦略を上回る10.34%のCAGRに支えられています。小米の北京施設がその方向性を示しており、コアプロセスで11ラインが完全無人稼働し、AIエンジンがリアルタイムで経路計画を調整することで3秒のサイクルタイムを達成しています。手動アセンブリはニッチなSKUや繊細なコンポーネントにとって依然として不可欠ですが、工場の87%が依然として少なくとも1ステーションを手動で実施しており、移行は急激ではなく段階的に進むことが示されています。
メーカーは通常、システム全体の自律化へ移行する前に、単純で頻度の高いタスクに対してROIを検証するために自動化を段階的に導入します。協働ロボットは技術者と安全に作業空間を共有することで、雇用消失への不安を軽減し、より高付加価値のプログラミング職に向けた労働力プールを拡大する移行ツールとして機能しています。ソフトウェア制御の成熟に伴い、完全自動化モジュールのアセンブリライン・ソリューション市場規模はさらに拡大すると予測されており、工場は最小限のダウンタイムでモジュール式グリッパーや工具を交換できるようになります。初日からデータ分析を習得した企業はサイクルばらつきを二桁台で削減しており、堅固なIT基盤と自動化スケーリングの成功との相関関係を裏付けています。
注記: 個別セグメントのすべてのシェアはレポートご購入後に閲覧可能です


エンドユーザー産業別:
自動車が優位を維持、エレクトロニクスが加速自動車メーカーは、ロボット溶接、塗装、最終トリムステーションを先駆的に導入してきた数十年の歴史を経て、2025年収益の35.06%を支配しました。電気パワートレインのアセンブリが人間のオペレーターには高速で対応できない新しいバッテリー接合、シーリング、安全検査を要求するにつれ、設備投資配分は増加しています。しかし、エレクトロニクス・半導体工場はスマートフォン、ウェアラブル、自動車用チップがプリント回路基板アセンブリの90%以上を表面実装技術に依存しているため、最も速い10.27%のCAGRを記録しています。これらの超高密度基板はサブミクロンの精度が求められるビジョンガイド式ピックアンドプレースシステムを必要とし、高性能フィーダー、フィーダー、リフローオーブンの需要を高めています。
消費財ラインは均一な品質を確保するために自動化を進めており、製薬・ヘルスケアメーカーは厳格な汚染基準を満たすためにアイソレーションおよびステリールロボティクスを採用しています。従来自動化が遅れていた食品・飲料メーカーは、現在では設備投資の48%をロボットパレタイジング、ケースパッキング、インライン検査モジュールに充てています。その転換は厳格な衛生規制と冷蔵・湿潤環境での繰り返し作業を敬遠する労働力不足によってさらに加速されています。各セクターの軌跡は共通のメッセージを強化しています:ラインの柔軟性、データの透明性、衛生コンプライアンスがアセンブリライン・ソリューション市場の次のフェーズを定義するでしょう。
コンポーネント別:
ロボティクス&エンドエフェクターが投資の中核ロボティクス&エンドエフェクターは2025年に最大の32.12%の収益シェアを獲得し、自動化スループットにおける中心的役割を反映しています。このニッチ分野はグリッパーの多様性、力トルクセンシング、AIアルゴリズムがバッテリースタッキングや繊細な半導体ダイ搬送といった新たなユースケースを解放しているため、10.72%のCAGRで最も急成長しています。有効技術がその成長を支えており、ロボティクスセンサーのグローバル市場は2023年のUSD 19億から2033年にはUSD 49億に拡大し、トルクセンサーが期間中に2倍以上の成長を牽引する見込みです。コンベアおよび搬送システムは固定経路からプラグアンドプレイ型の磁気シャトルへと進化し、キャリアを動的に再ルーティングすることで工具チェンジオーバーを最小化しています。
センサーおよびビジョンモジュールは、欠陥をより早期に検出してモーションコントローラに補正ループをフィードバックする組み込みAIによってよりスマートになっています。インテリジェンス層はコントローラとソフトウェアスイートに存在し、現在では部品フローとエネルギー消費を自律的に最適化し、ダウンタイムを二桁台削減しています。最後に、安全・エルゴノミクスモジュールはレーザースキャナー、ライトカーテン、セーフモーションドライブで拡大しており、物理的な安全柵なしで人とロボットがより近接して協働することを可能にしています。これらすべてのイノベーションはアセンブリライン・ソリューション市場内での段階的な生産性向上を実現するうえで不可欠です。

注記: 個別セグメントのすべてのシェアはレポートご購入後に閲覧可能です
地域分析
アジア太平洋地域アセンブリラインソリューション市場
アジア太平洋地域は2025年に43.94%の収益シェアで首位を占め、中国の66億米ドルの産業用ロボットエコシステムが国内工場および輸出需要の双方を支えている。同地域の2031年までの8.11%のCAGRは、積極的な政策インセティブ、低廉なロボット価格、そしてエレクトロニクスおよびバッテリープロジェクトの膨大なパイプラインに支えられている。中国は世界のロボット設置台数の52%を占めており、Midea GroupやEstun Automationといった国内プレーヤーが、特に第二層製造クラスターにおいて、価格およびアフターサービスの面で国際的な既存企業に挑戦している。インドおよびASEAN諸国もこれに続いており、フィリピンは半導体拡大を支えるために2028年までに12万8,000人の追加技術者育成を目標とし、段階的なロボット出荷の肥沃な土壌を示している。
北米および欧州アセンブリラインソリューション市場
北米は2023年に産業用ロボットの受注件数が44,303件に達し、12%増加した。これはEVパワートレイン投資およびエレクトロニクス組立の回復によるものである。連邦税控除および州レベルのパッケージ(イリノイ州によるRivianへの8億2,700万米ドルのインセンティブなど)が普及を加速させている。米国ではまた、ノースダコタ州のAutomate NDグラントのような地域プログラムも展開されており、500万米ドルを18の工場プロジェクに投入することで、地域的な資金調達が連邦施策を補完する構図を示している。欧州の需要はエネルギーコスト、インフレ、および脱工業化が設備投資予算を圧迫しているため、より緩やかな伸びにとどまっている。欧州連合の2,000億ユーロのInvestAI基金は、予測分析および自律生産システムを自動車サプライチェーンに組み込む4つのAIギガファクトリーを建設することで、この傾向を逆転させることを目指している。
中東・アフリカおよびラテンアメリカアセンブリラインソリューション市場
中東・アフリカでは、自動化需要は石油化学の多角化および消費財の現地化に結びついているが、サプライチェーンのボトルネックおよびスキルギャップにより、普及率は世界平均を下回っている。ラテンアメリカの導入は依然として控えめであるが、メキシコおよびブラジルの自動車クラスターでは、通貨変動および賃金インフレを相殺するために協働ロボットの試験導入が進んでいる。各地域固有の政策、労働力の利用可能性、およびエネルギー価格の組み合わせが地域ごとの軌跡を形成するが、世界のセンブリラインソリューション市場はアジア太平洋地域の規模優位性と北米の技術的深度を中心に展開し続けている。

規制環境
安全性、適合性、および文書化要件は、地域を超えてアセンブリラインソリューションの設計・展開方法を引き続き形作っている。欧州では、規則(EU)2023/1230(機械規則)が指令2006/42/ECに代わり、EU市場に投入される機械に関する必須の健康・安全要件を更新しており、2027年1月20日から完全適用される。この変化により、早期のリスクアセスメント、技術文書の準備、および届出機関を通じた特定の高リスク機械に対する第三者適合性評価の計画の重要性が高まっている。
規格の整備も、メーカーがデジタル化されたアセンブリシステムを構築・検証する方法を厳格化している。ISO 23247-5:2026(2026年6月24日発行)およびISO 23247-6:2026(2026年7月発行)は、製造業向けデジタルツインフレームワークの要素を正式化し、より一貫したデジタルスレッド定義、相互運用性、およびライン機器とソフトウェア層間の通信をサポートしている。貿易面では、米国が2026年6月8日発効の通商法232条に基づき関税制度を調整し、アルミニウム、鋼、銅製品に50%の従価関税、一部派生品に25%を課す一方、固定産業機械および発電機器には一時的に軽減された15%の関税を適用している。これにより、金属集約型の部品構成表を扱う機器メーカーおよびインテグレーターにとって、コストおよび調達に関する検討事項が増加している。
バリューチェーン分析
アセンブリラインソリューションのバリューチェーンは、ロボットおよびモーションコンポーネントのOEM、センサーおよびビジョンサプライヤー、コントローラーおよびソフトウェアプロバイダー(MES、SCADA、シミュレーション、デジタルツインの提供を含む)に及ぶ。システムインテグレーターおよびアフターマーケットサービスパートナーも、スペアパーツ、遠隔監視、フィールドエンジニアリングによる稼働率維持に役割を果たしている。金属加工および電気機械部品への上流依存により、このチェーンは関税政策やリードタイムの変動に敏感である一方、下流の購入者は安全性、ソフトウェア、性能承認をターンキーの成果物にまとめた、完全に検証済みのワークセルの調達を増やしている。
パートナーシップ主導の統合は、ベンダーが価値を提供する方法においてますます中心的な役割を担っており、事前統合されたプラットフォームによってエンジニアリングサイクルが短縮されている。2026年4月、FlexとTeradyne Roboticsは長年のパートナーシップを拡大し、Flexのグローバル拠点全体でインテリジェントオートメーションを標準化し、コンポーネント製造とUniversal RobotsおよびMobile Industrial Robotsソリューションの導入を組み合わせた。2026年5月、Omron RoboticsとComauは、電子機器や半導体を含む産業オートメーションの導入をより迅速にするため、ロボティクス、コントロール、ソフトウェアを組み合わせる戦略的パートナーシップを発表し、2026年6月にはVentionがFANUC Americaとの協業を拡大し、デジタルツインとモジュール式オートメーション要素を備えたVentionのAI駆動オートメーションプラットフォームにFANUCロボットを統合した。これらの動きは、バリューチェーンがエコシステムの相互運用性とソフトウェア定義のコミッショニングへと傾いていることを示しており、インテグレーターとプラットフォームプロバイダーが、単体のハードウェアマージンではなく、アプリケーションエンジニアリング、検証、ライフサイクルサービスを通じてより多くのシェアを獲得している。
競争環境
競争は中程度ですが激化しています。ABB、Siemens、KUKAといった業界の柱は、クラウドネイティブアーキテクチャを活用するアジャイルなスタートアップに先んじるため、AI統合とソフトウェア中心の差別化を強化しています。ABBはAI対応3Dナビゲーションのためにセブンセンスの買収を完了し、戦略的焦点を高めるためにUSD 23億のロボティクス部門を分社化する計画を発表しました。Siemensは、シミュレーション主導のデジタルツインをその自動化スタックに深く組み込むためにAltair Engineeringを買収しました。KUKAはモバイルロボットラインナップを拡張し、KR C5コントローラとエッジアナリティクスのスイート間の連携を強化しました。
専門企業が垂直領域の知見を持って参入しています。日立はMA Micro Automationを買収して医療機器への足がかりを深め、PacteonはDescon Integrated Conveyor Solutionsを買収して食品・飲料コンベアの専門性を強化しました。ロボティクス・アズ・ア・サービスモデルは収益フローを再構成しており、Lucid Botsなどの企業のサブスクリプション提供により中小顧客は多額の設備投資なしに自律型清掃・ハンドリングロボットへアクセスでき、より緊密なベンダーリレーションシップを育んでいます。省レベルのインセンティブに支援される中国の地域チャンピオンは、グローバルブランドが対抗するのに苦慮するような価格帯でロボット、コンベア、MESソフトウェアをバンドル提供してシェアを獲得しています。
ソフトウェアエコシステムが新たな競争の舞台となっています。ABBのグローバルスタートアップチャレンジは、初期段階の企業がオープンAPIの上にAIアルゴリズムを構築することを促し、外部のイノベーションパイプラインを触媒しています。一方、SiemensのXceleratorマーケットプレイスはシミュレーション、PLCコード、保全分析を1つのサブスクリプションでパッケージ化し、顧客を長期ライセンスに囲い込んでいます。その結果、ハードウェアマージンが低下する一方で、定期的なソフトウェア収益とドメイン固有の専門性がプレミアムを生む競争の場が形成されています。
アセンブリライン・ソリューション業界のリーダー企業
ACRO Automation Systems, Inc.
Hochrainer GmbH
JR Automation
Central Machines, Inc.
Totally Automated Systems
- *免責事項:主要選手の並び順不同
アセンブリラインソリューション市場
- ABB
- Siemens AG
- KUKA AG
- Bosch Rexroth AG
- JR Automation (Hitachi)
- BBS Automation
- Mondragon Assembly
- ACRO Automation Systems
- Hochrainer GmbH
- Central Machines Inc.
- Fusion Systems Group
- Totally Automated Systems
- Gemtec GmbH
- SITEC Industrietechnologie GmbH
- UMD Automated Systems
- RNA Automation
- Adescor Inc.
- Markone Control Systems
- Eriez Manufacturing Co.
- NEVMAT Australia Pty Ltd
- MechTech Automation Group
- RG-Luma Automation*

市場機会と将来展望
機会は、特にEVへの移行や高ミックス電子機器が切替頻度を高める分野において、マルチモデル生産向けのソフトウェア定義の柔軟性とより迅速なコミッショニングを中心に集中している。OEMおよびインテグレーターのロードマップは、ロボティクスおよびエンドエフェクターと、AMR、固定ロボット、デジタルツインを単一の運用レイヤーに統合するオーケストレーションソフトウェアを組み合わせることが増えている。具体的な例として、KUKAが2026年3月に発表したKUKA Automation Management Platform(AMP)は、自動車生産におけるAIエージェント、産業用ロボット、AMR、デジタルツインを調整するソフトウェア層として位置づけられ、ベンダー横断の連携と迅速なライン再構成への需要に対応している。
大規模な名の知れた投資も、ロボットの範囲を超え、コンベヤおよびトランスファーシステム、安全モジュール、コントロール、シミュレーションサービスにまで及ぶ完全なアセンブリラインパッケージの余地を生み出している。2026年7月、Toyota Motor North Americaは、テキサス州サンアントニオの製造拠点において36億米ドルの拡張を発表し、TundraおよびSequoiaと並行してTacomaを生産する第2の車両組立ラインを追加する計画で、完成は2030年を目標としている。このようなプログラムは、対象範囲をエンドツーエンドのラインエンジニアリング、バーチャルコミッショニング、ライフサイクルサポートまで拡大し、現地化の取り組みは、準拠した機器、統合人材、地域内サービス対応を提供できるサプライヤーエコシステムへの需要を支えている。
Recent Industry Developments in アセンブリラインソリューション市場
- 2026年7月:Toyota Motor North Americaは、テキサス州サンアントニオの製造拠点に36億米ドルの拡張を発表し、既存モデルと並行してTacoma生産のための第2の車両組立ラインを追加した。このプロジェクトは、マルチモデル生産をサポートするための柔軟なボディおよび最終組立システム、コントロール、バーチャル検証を含む、完全なアセンブリラインソリューションの近い将来のパイプラインを拡大する。
- 2026年4月:FlexとTeradyne Roboticsは、Flexのグローバル拠点全体でインテリジェントオートメーションを標準化するため、長年の製造パートナーシップを拡大し、Flexの製造能力とUniversal RobotsおよびMobile Industrial Robotsソリューションの導入を組み合わせた。この契約は、統合されたロボットおよびAMRソリューションのより大量の供給を支援し、グローバルなアセンブリ業務におけるプラットフォーム主導の調達を強化する。
- 2025年4月:ABBは、2024年に23億米ドルの収益を報告したロボティクス部門を分社化する計画を発表し、オートメーションエコシステムの構築を継続しながら顧客対応を強化する意図を示した。この動きは、ロボティクスおよびソフトウェア統合への戦略的重点をより明確に示しており、大手サプライヤーがアセンブリラインソリューションの提案においてロボット、ナビゲーション、デジタル機能をどのようにパッケージ化するかに影響を与えている。


アセンブリラインソリューション市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、アセンブリラインソリューション市場は、固定された順序で製造工程を完了するアセンブリラインを設計、構築、アップグレード、運用するために使用される機器、システム、および統合作業を対象とする。主要な最終利用産業および地域全体で、価値の観点から規模を算出している。
対象範囲外:単独の工場建設、一般的なITアウトソーシング、およびアセンブリラインの能力を実質的に変えないアフターマーケット消耗品は除外する。
セグメンテーション概要
- 自動化レベル別
- 手動アセンブリライン
- セミオートメーション・アセンブリライン
- 完全自動化アセンブリライン
- エンドユーザー産業別
- 自動車
- エレクトロニクス&半導体
- 消費財
- 製薬・ヘルスケア
- 食品・飲料
- その他産業(一般製造、航空宇宙など)
- コンポーネント別
- ロボティクス&エンドエフェクター
- コンベア&搬送システム
- センサー&ビジョンシステム
- コントローラ&ソフトウェア
- 安全・エルゴノミクスモジュール
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- ペルー
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム)
- アジア太平洋その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- トルコ
- エジプト
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模の算出、および検証
デスクリサーチ
デスクリサーチは、アセンブリラインがどこで構築・現代化されているか、そしてそれがソリューション需要にどのような意味を持つかについての事実的な基盤を確立した。機械およびオートメーションの貿易フローについてはUN Comtrade、マクロおよび産業指標についてはWorld BankおよびIMF、ロボットの導入台数および密度の指標についてはInternational Federation of Roboticsのリリースなど、公的および公式な情報源を活用した。
追加的な裏付けとして、生産指数についてはOECDの製造業指標および各国統計局を参照し、特許データベースを使用してライン自動化のテーマがどこで強まっているかを特定した。さらに、企業の開示資料、投資家向け説明資料、製品カタログ、および信頼できる報道を検討し、アセンブリラインプロジェクトに何がまとめられているか、また価格がどのように動く傾向があるかを理解した。並行して、企業財務および情報に関する有料サブスクリプション、ニュースおよび財務情報、特許検索、および公開データが乏しい場合の相互検証を支援するために選択的な輸出入出荷レベルの確認を利用した。ここに挙げたデスクソースは例示的なものであり、作業中のデータ収集、検証、明確化のために他にも多くの参考資料が使用された。
一次インタビューおよび調査
一次インタビューおよび調査は、デスクリサーチで得られた指標が示唆する内容を検証するために使用され、特に購入者がアセンブリラインソリューションを隣接するオートメーション支出とどのように区別しているかに重点を置いた。北米、EMEA、APAC全域のラインビルダー、オートメーション専門家、部品サプライヤー、および工場エンジニアリング・運用のリーダーと関わり、導入時期、典型的なプロジェクトのバンドル化、アップグレードの実際のペースを検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:26% | CXO:21% | APAC:44% |
| ミドルティア:53% | 機能/部門リーダー:35% | EMEA:31% |
| 中小プレーヤー:21% | マネージャー:44% | 南北アメリカ:25% |
市場規模の算出と予測
規模の算出は、トップダウンおよびボトムアップのロジックを用いて構築され、製造活動およびオートメーション導入の兆候をまず地域および最終利用産業別のアセンブリラインプロジェクトの需要プールに変換した。次に、その需要プールを、サンプル抽出したプロジェクト経済性(典型的なラインの価値レンジ)、コンポーネントミックスロジック(ライン内でのロボティクスおよびエンドエフェクターの割合など)、およびインタビューで共有されたチャネルチェックを用いた選択的なボトムアップの近似と照合し、必要に応じて総計を調整した。
このモデルは、製造生産動向、ロボット導入強度、自動車生産量とモデル切替サイクル、工場向けの資本支出センチメント、手動から半自動化・完全自動化ラインへのミックスシフトなど、確認・更新可能な実用的な入力を使用している。データギャップが存在する場合、特に小規模プロジェクトや複合用途ラインについては、インテグレーターおよび工場レベルのフィードバックによって検証された保守的な仮定を適用し、その後、貿易および特許の指標に対する妥当性をテストした。
予測については、軽度の多変量回帰分析による支援を受けたシナリオ分析を使用し、成長を産業生産見通し、オートメーション浸透の勢い、セクター投資サイクルなどの変数に関連付けた。最終的な予測パスは、一次回答者が導入およびアップグレードの時期が現場のリードタイムおよび予算編成の動向と一致することを確認した後にのみ受け入れられた。
データ検証と更新サイクル
検証は、最終承認前に不整合を検出する一連の相互チェックを通じて行われた。モデル化された出力を、ロボティクス導入パターン、機械貿易の動向、製造生産の動きといった独立した指標と比較し、その後、地域および最終利用者レベルで外れ値を調査した。差異の説明が難しい場合、仮定を見直し、不一致の原因を明らかにするために対象を絞った再接触を行った。
各レポートは複数段階のアナリストレビューを経ており、計算ロジック、単位の取り扱い、通貨の処理が過去期間および予測期間全体で一貫している。更新は年次更新サイクルで行われ、工場投資や供給可用性に重大な影響を与える事象が発生した場合には中間的な調整が行われる。提出前には最新のデータが再確認され、クライアントは古いスナップショットではなく最新の見解を受け取る。
Mordor Intelligenceのグローバルアセンブリラインソリューション市場規模と他の公表推定値との比較
アセンブリラインソリューションの公表市場規模は、各ソースが対象範囲を異なる方法で定義し、ラインプロジェクトに含まれるものについて独自の仮定を適用するため、大きく異なるように見えることがある。差異は、使用される期間、通貨換算のタイミング、および投資サイクルの変化後に推定値がどれだけ速く更新されるかにも起因する。
ロボット導入の動向、機械貿易の方向性、および半自動化・完全自動化ラインへの観測されたミックスシフトは、Mordor Intelligenceがより広範な工場オートメーション支出を数えるのではなく、アセンブリラインの構築およびアップグレードプロジェクトに結びついていることを保証する検証項目である。ギャップは通常、工場全体のソフトウェア層、一般的な産業用コントロール、またはライン構築、コミッショニング、現代化活動に特化していないサービスなどの隣接項目が含まれる場合に発生する。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 330.92 B (2026) | |
| グローバルコンサルタンシーA | USD 360.00 B (2026) | この数値は、より広範な工場オートメーションおよびデジタルマニュファクチャリング層をラインソリューションにまとめているように見え、アセンブリライン特有のプロジェクト価値を超えて総額を押し上げている。 |
| 業界団体B | USD 295.00 B (2026) | この推定値は、機器のみのカウントを重視する傾向があり、アセンブリラインプロジェクトの一部として一般的に購入される統合、コミッショニング、アップグレード活動を過小評価している可能性がある。 |
この比較は、差異の大部分が、アセンブリラインソリューション内で何が計上されるか、また統合とサービスがどのように扱われるかによって説明できることを示している。規模の算出を再現可能な需要指標および購入者が確認した対象範囲に結びつけることで、状況が変化してもより監査・更新しやすい結果を維持できる。


レポートで回答される主要な質問
アセンブリライン・ソリューション市場の現在の規模は?
市場は2026年にUSD 3,309億2,000万規模に達しており、2031年にはUSD 4,803億9,000万に到達すると予測されています。
最も急速に拡大している自動化レベルはどれですか?
完全自動化システムが最も急速な普及を見せており、メーカーがライツアウト操業を追求するにつれ10.34%のCAGRで進展しています。
中小メーカーにとっての主な課題は何ですか?
高い資本要件、複雑なレガシーシステムの統合、ロボティクス人材の不足がROIサイクルを長期化させ、採用を遅らせています。
混雑した市場でベンダーはどのように差別化を図っていますか?
主要サプライヤーはAI対応ソフトウェア、デジタルツイン統合、サブスクリプション型ロボティクス・アズ・ア・サービスモデルに注力し、定期的な収益と顧客ロイヤルティを構築しています。
最終更新日:



