
ドイツEV充電インフラ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
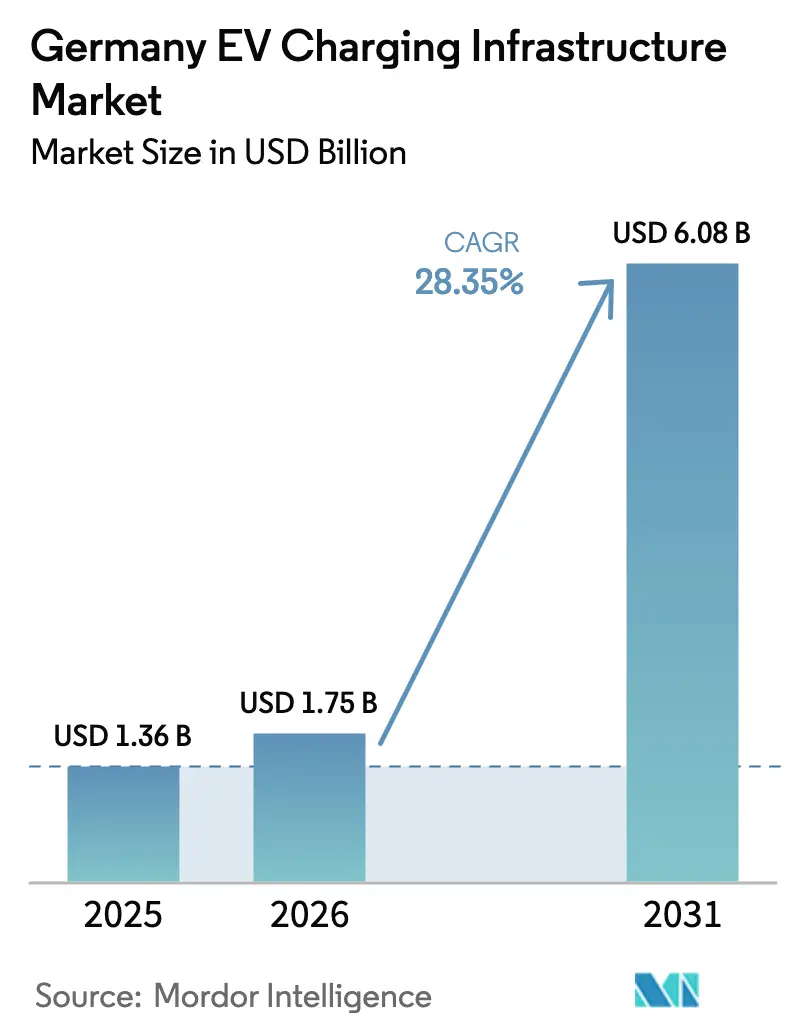
| 基準年の市場規模 (2025) | 1.36 十億米ドル |
| 市場規模 (2026) | 1.75 十億米ドル |
| 市場規模 (2031) | 6.08 十億米ドル |
| Growth Rate (2026 - 2031) | 28.35 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるドイツEV充電インフラ市場分析
2026年のドイツEV充電インフラ市場規模は17億5,000万USDと推定され、2025年の13億6,000万USDから成長し、2031年には60億8,000万USDに達する見込みで、2026年〜2031年にかけて年平均成長率28.35%で拡大します。ドイツが掲げる100万基の追加充電ポイント整備義務、欧州における自動車生産のリーダーシップ、および1キロメートルあたりの充電コストの急速な低下が相まって、公共・民間サイト全体での導入速度を加速させています。商業回廊と小売目的地が近期の最大投資フローを獲得する一方、マンション近代化資金が未充足の住宅需要を解放しています。マスタープランLadeinfrastruktur IIを通じた国家政策の調整により、TEN-T路線上で60km間隔の急速充電カバレッジが保証され、大出力プロジェクトのリスクを効果的に低減しています。周波数調整やピークシェービングなどのグリッドサービス収益の並行的な改善により、車両グリッド統合機能を組み込む事業者のプロジェクト経済性が向上しています。CCS2を中心としたコネクター標準化と重量車両向けメガワット充電器の普及が、ドイツの技術実証基地としての役割をさらに強化しています。
主要レポートのポイント
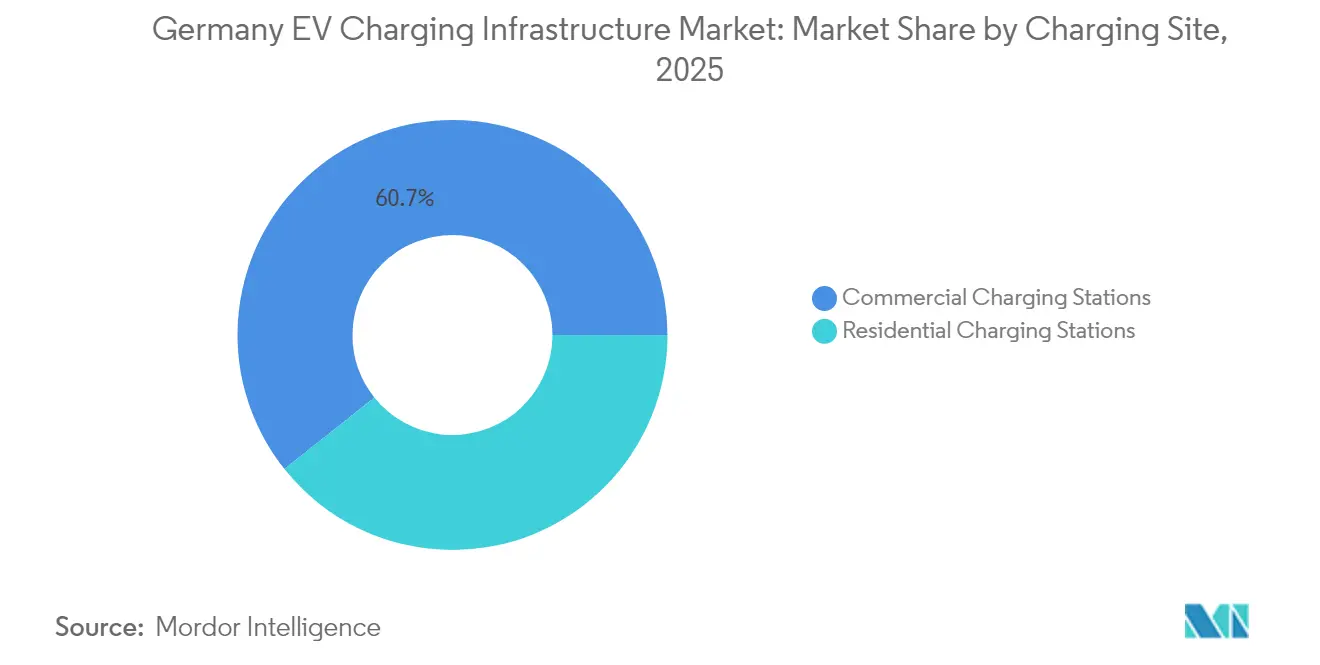
- 充電サイト別では、商業施設が2025年のドイツEV充電インフラ市場シェアの60.72%をリードし、住宅用設置は2031年まで年平均成長率28.84%で拡大する見込みです。
- 充電器タイプ別では、AC方式が2025年のドイツEV充電インフラ市場規模の55.62%を占め、150kW超の超高速DC方式が2031年まで最速の年平均成長率30.02%を記録しています。
- 出力別では、22kW以下の充電器が2025年のドイツEV充電インフラ市場規模の55.91%のシェアを保持し、150kW超の充電器は2031年まで年平均成長率30.68%で拡大しています。
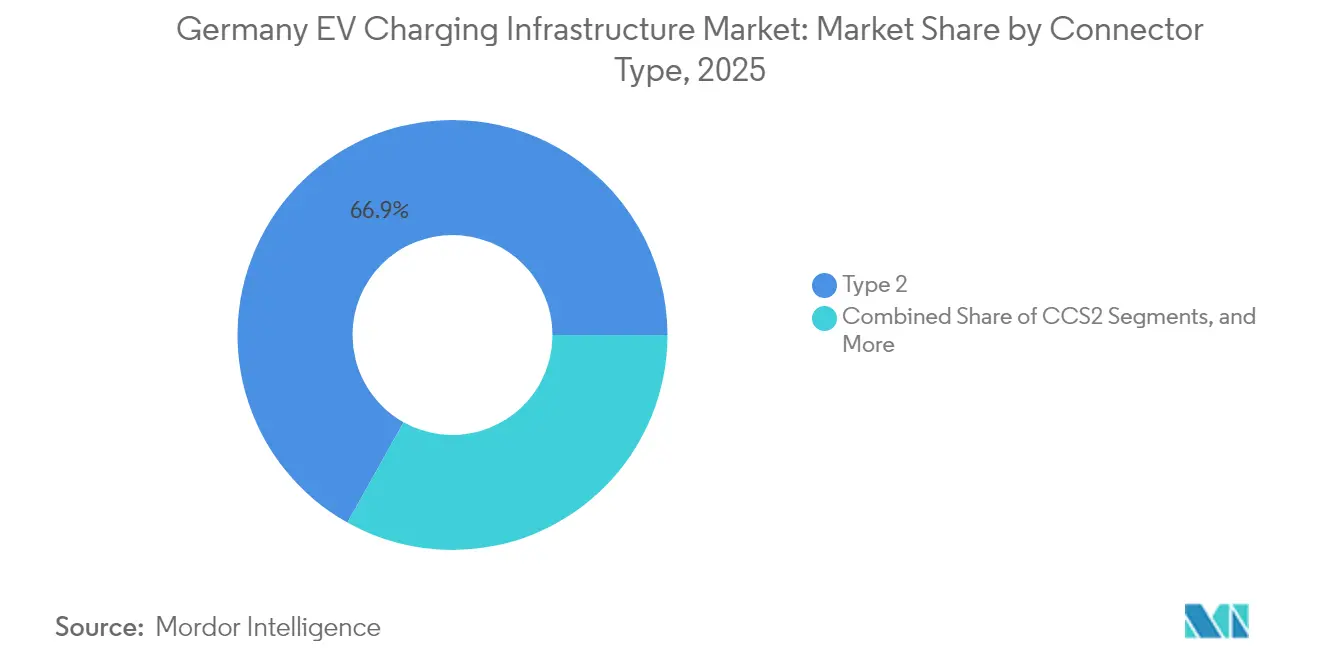
- コネクター別では、タイプ2が2025年のドイツEV充電インフラ市場シェアの66.87%を占めてトップとなり、CCS2は2031年まで年平均成長率31.05%を記録しています。
- 設置構成別では、壁掛け型ユニットが2025年のドイツEV充電インフラ市場シェアの56.48%を占め、スタンド型が2031年まで最高の年平均成長率31.02%を記録しています。
- 車両タイプ別では、乗用車が2025年のドイツEV充電インフラ市場シェアの75.88%を占め、中・大型トラックが2031年まで最速の年平均成長率31.08%を達成しています。
- ドイツ連邦州別では、バイエルン州が2025年のドイツEV充電インフラ市場シェアの31.05%でトップとなり、ノルトライン=ヴェストファーレン州が2031年まで年平均成長率28.96%を達成しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ドイツEV充電インフラ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国家政策目標(マスタープランLIS II) | +8.2% | 全国;TEN-T回廊に重点 | 中期(2〜4年) |
| BEV普及率の拡大 | +7.1% | バイエルン州、ノルトライン=ヴェストファーレン州、バーデン=ヴュルテンベルク州の都市ハブ | 短期(2年以内) |
| 民間・電力会社の投資ブーム | +5.8% | 全国の小売回廊および物流ハブ | 中期(2〜4年) |
| グリッドサービス収益(V2G、負荷分散) | +3.4% | 都市中心部および混雑した工業地帯 | 長期(4年以上) |
| マンション近代化資金(WEG) | +2.9% | ベルリンおよびハンブルクの集合住宅密集地区 | 短期(2年以内) |
| 貨物回廊電化インセンティブ | +2.1% | ライン=アルプスおよび北海=バルト海貨物路線 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国家政策目標(マスタープランLadeinfrastruktur II)
ドイツは全国規模のEV充電ネットワーク構築に取り組んでいます。ドイチュラントネッツ構想を通じて、政府はEVユーザーへの信頼性の高い広範なアクセスを確保するため、急速充電器の整備に多額の投資を行っています。これらの目標は消費者の信頼を高め、民間セクターの参加を促進し、電動モビリティへの移行を加速させます。TEN-T路線上での60km間隔の急速充電義務化により、展開が市場主導のクラスタリングから体系的なカバレッジへと移行し、大出力ハードウェアへの需要が安定化しています。バーデン=ヴュルテンベルク州のCharge@BWなど、連邦・州プログラムの積み重ねにより、資金ギャップが最小化され、調達規模の経済が促進されます。利用率の確実性が高まることで、民間事業者は高い設備投資にもかかわらず400〜600kW機器への投資を促されます。地方の許認可機関が連邦目標を反映するケースが増え、承認リードタイムが短縮され、プロジェクトリスクが低下しています。
BEV普及率の拡大
2025年第1四半期のバッテリー式電気自動車の新規登録台数は過去最高を記録し、内燃機関車に対する総保有コストの均衡がEVに決定的に有利な方向へ傾きました[1]「四半期EV登録レポート」、ドイツエネルギー・水道事業連合会(BDEW)、bdew.de。EVが1台増えるごとに1日あたりの平均充電需要が増加し、インフラ拡大と車両販売の間のフィードバックループが強化されます。商業用フリートの電動化は、バンやトラックがより高い電流を引き出し、充電ベイを長時間占有するため、公共ネットワークに不均衡な負荷をかけます。都市部と農村部の普及格差が投資ロジックを形成しており、大都市圏では自宅・職場充電器が優先され、都市間回廊では週末・休日の旅行需要急増に対応するための超高速ハブが優先されます。2030年に向けた自動車メーカーの販売目標が、充電事業者の複数年にわたる数量予測を支える予測可能なEVパイプラインを生み出しています。
民間・電力会社の投資ブーム
EnBW-REWEやVattenfallの小売コラボレーションなどのパートナーシップは、グリッドの専門知識と集客力の高い不動産を結びつけ、サイト取得サイクルを短縮し、既存の顧客基盤を活用しています。電力会社は自社のバランスシートを活用して変圧器やケーブルのアップグレードを共同資金調達し、独立系事業者と比較して充電器1基あたりの総設備投資を削減しています。ビジネスモデルは、負荷分散、オンサイトストレージ、動的料金が補助収益を生み出すバンドルエネルギーサービスへとシフトしています。利用率の低さから従来は投資対象外だった農村サイトも、電力会社が規制対象のグリッド資産からの規制収益を通じてクロスサブシディを行えるため、投資を集めるようになっています。持続的な成長は、競争を歪めることなくコスト回収を可能にする料金体系に引き続き依存しています。
貨物回廊電化インセンティブ
EUのFit-for-55義務により、加盟国は主要貨物回廊沿いにメガワット充電システムを整備することが義務付けられており、ドイツは連邦・EU合同資金を通じてこれを急速に推進しています。ライン=アルプスおよび北海=バルト海路線では、2026年に開始される長距離トラック試験運行を支援するため、MCS対応サイトの優先設置が進んでいます。初期設置では液冷ケーブルと専用変圧器が組み込まれており、設備投資は増加しますが、新興トラック充電器との互換性が確保されます。物流事業者は回廊の一貫性をルート計画において重要視しており、フリートが割引料金と引き換えに最低利用量を約束する共同投資モデルを促進しています。トラック生産の拡大と出力クラス標準の確定に伴い、本格的な商業展開は2030年に向けて進んでいきます。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設置・グリッドアップグレードコスト | -4.7% | 全国;農村部および歴史的建造物地区で深刻 | 中期(2〜4年) |
| 都市部のグリッド容量のボトルネック | -3.2% | ベルリン、ミュンヘン、ハンブルク | 短期(2年以内) |
| 歴史的建造物地区の許認可遅延 | -1.8% | 全国の歴史的地区 | 中期(2〜4年) |
| サイバーセキュリティコンプライアンスコスト(IT-Sig 3.0) | -1.4% | 全国;小規模事業者への負担が大きい | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市部のグリッド容量のボトルネック
グリッドの制約が都市部における急速充電拡大をますます制限しています。主要都市の配電系統事業者は、提案された多くのサイトが容量のボトルネックに直面しており、大規模な大出力充電器の展開が困難であると報告しています。中圧フィーダーは、通勤者が充電を必要とする夕方のピーク需要時に余裕がないことが多いです。スマート充電、バッテリーバッファリング、時間帯別料金などの暫定的な緩和策は、強化の必要性を先送りできても排除はできません。配電系統事業者は現在、プロジェクトごとにアップグレードを調整しており、リードタイムが長期化しています。充電インフラ計画を都市開発計画に統合するための政策議論が進行中ですが、自治体、配電系統事業者、民間事業者間の資金負担の調整は未解決のままです。
歴史的建造物地区の許認可遅延
ドイツの文化財保護法(Denkmalschutz)は、開発者に視覚的影響評価の作成を義務付け、場合によっては歴史的景観に合わせた特注の充電器筐体の調達を求めます。承認サイクルは標準手続きより6〜18ヶ月延長されます[2]「文化財保護と都市部EV充電」、Electrive、electrive.com。このコスト上のペナルティにより、事業者は集客力の高い観光地を対象とすることを敬遠しますが、それらの場所は本来であれば魅力的な利用率を提供できます。事前承認済みデザインカタログを導入した自治体ではタイムラインが短縮されていますが、これらはまだ例外的な取り組みにとどまっています。計画プロセスの早期段階で文化財保護当局と関係者が連携することが、設計の手戻りを避けるためのベストプラクティスとなりつつあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
充電サイト別:商業施設の優位性が市場拡大を牽引
商業施設は2025年のドイツEV充電インフラ市場シェアの60.72%を占め、高速道路回廊、小売目的地、物流ハブが牽引しています。これらの場所での利用率は1日20〜25セッションに達し、グリッドアップグレード費用を差し引いても収益性の高い料金体系を支えています。物流事業者を中心としたフリートの電動化が、350kW以上のディスペンサーとオンサイトストレージを備えた専用デポへの需要を促進しています。ホテルやスーパーマーケットでのデスティネーション充電は60〜120分の滞在時間を活用し、事業者が中出力50〜150kWユニットを展開して小売消費の増加を取り込むことを可能にしています。
住宅用設置は2031年まで年平均成長率28.84%で急速に拡大しており、WEG改革が集合住宅における法的障壁を取り除いていますが、マンション所有者間のプロジェクト調整がタイムラインを長引かせています。駐車スペースと主配電盤容量が容易に確保できる一戸建て住宅では高い普及率が維持されています。住宅セグメント全体は年平均成長率28.84%で拡大しており、その成長は大規模な商業ベースを上回っていますが、設置済みソケット数は少ない状態からのスタートです。このシフトにより負荷プロファイルが夜間時間帯に再バランスされ、都市部のグリッドストレスを一部緩和する可能性がありますが、スマート充電アルゴリズムの必要性が高まります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


充電器タイプ別:AC基盤がDCへの移行を支援
AC充電器は2025年のドイツEV充電インフラ市場規模の55.62%を引き続き占めており、低い設備投資と既存の三相電気システムへのシームレスな統合が評価されています。車両が約8時間駐車される職場や住宅環境では、グリッド強化の必要性を最小限に抑える11〜22kW ACコンセントが活用されています。10年以上の機器ライフサイクルと成熟した標準規格により、予測可能なメンテナンスプロファイルが確保されています。
150kW超のDC急速充電器は、自動車メーカーが270〜350kWのピーク受電を可能にする高電圧バッテリーシステムを搭載した新モデルを投入するにつれ、2031年まで年平均成長率30.02%を記録しています。都市間路線には現在400kW対応ディスペンサーが設置されており、10〜80%の充電時間を15〜20分に短縮しています。ハードウェアには液冷ケーブルと大型パワーモジュールが組み込まれており、ユニット価格は高いものの、コネクター1基あたりの収益が向上しています。中出力50〜150kW DCユニットは、設置コストとドライバーの利便性のバランスを提供する第2層都市や郊外の商業センターに対応しています。
出力別:超高速の成長がインフラを再形成
22kW以下の充電器は、標準的な建物の電気回路に適合し、夜間充電ニーズを満たすため、2025年のドイツEV充電インフラ市場規模の55.91%を占めています。小売駐車場では、顧客の2〜3時間の滞在時間を活用して、22kWポストに20〜40台分のスペースを割り当てるケースが増えています。
150kW超の超高速システムは、IONITYなどの事業者が2025年に600kW HYC1000ディスペンサーを導入したことを先駆けとして、2031年まで年平均成長率30.68%を示しています。A8およびA9アウトバーン沿いの大出力クラスターには12〜24台の超高速スタンドが設置されており、専用の5〜10MVAグリッド接続と、場合によってはオンサイトバッテリーストレージが支援しています。23〜99kWおよび100〜150kWの中間レンジは、サイト電力が制約されているがACよりも速いターンアラウンドが求められる都市近郊の文脈で引き続き重要です。
コネクタータイプ別:CCS2の勢いがタイプ2のリーダーシップに挑戦
タイプ2プラグはAC充電において優位を保ち、2025年のドイツEV充電インフラ市場規模の66.87%を占めました。これは欧州における早期標準化と幅広いOEMサポートの恩恵によるものです。このコネクターは22kWの三相ACをサポートし、住宅・職場充電器のデフォルトとして定着しています。
CCS2のAC/DC両対応能力が2031年まで年平均成長率31.05%を支えており、欧州の主要OEMが新モデルに採用しています。このプラグは500Aピンとの前方互換性により350kWまでの供給に対応し、車両側に別途インレットを設ける必要がありません。レガシーのCHAdeMOベイをCCS2に移行する事業者は、利用率を向上させ、メンテナンスの複雑さを軽減しています。TeslaがスーパーチャージャーネットワークにCCS2アダプターを後付けしたことで、Tesla以外のドライバーへのネットワークアクセスが拡大し、この標準の優位性がさらに強固になっています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
設置構成別:壁掛け型の効率性とスタンド型の成長
壁掛け型ユニットは2025年のドイツEV充電インフラ市場規模の56.48%を占め、隣接する壁を持つ民間ガレージや商業ビルのデフォルトとして定着しています。設置は既存インフラを活用し、通常約10mのケーブル配線のみで済むため、11kWユニットの平均総コストを2,000ユーロ未満に抑えられます。
スタンド型充電器は2031年まで年平均成長率31.02%を達成しており、適切な壁がない交通量の多い公共サイトや駐車場の拡大を支えています。この設計は、最大150kW DCハードウェアに必要な複数のケーブル長と統合冷却に対応しています。自治体は、壁面設置が不可能な路肩展開においてスタンド型マウントを好みます。パンタグラフシステムはバスおよびデポ充電においてニッチな位置を占めていますが、ゼロエミッション義務が公共交通機関に拡大するにつれて関心が高まっています。
車両タイプ別:乗用車の優位性が商業用の成長を覆い隠す
乗用車は2025年のドイツEV充電インフラ市場規模の75.88%を占め、強い消費者普及と成熟した充電標準を反映しています。利用パターンが予測可能であるため、通勤スケジュールに最適化された負荷管理アルゴリズムの実装が容易です。
中・大型トラックは、排出規制の強化と600〜950kW充電に対応したバッテリー式長距離モデルの登場に牽引され、2031年まで年平均成長率31.08%で加速しています。デポ充電器はフリートテレマティクスと統合され、事業者がグリッドに優しい時間帯に充電をスケジュールできます。小型商用バンは消費者用途と貨物用途にまたがり、都市部デポでの日中需要を増加させています。バスとコーチは、夜間デポ充電とターミナルでの機会充電により、グリッド事業者が数年先まで計画できる予測可能な負荷プロファイルを生み出しています。
地理的分析
2025年のドイツEV充電インフラ市場規模におけるバイエルン州の31.05%は、自動車産業クラスター、積極的な補助金プログラム、および国境を越えたアルプス輸送路線への充電器統合に起因しています。高所得都市部と農村観光地が混在する同州は、多様な充電器ポートフォリオを必要としています。A8およびA9の高速道路サイトには350kW以上のユニットが設置され、ミュンヘン〜シュトゥットガルトおよびミュンヘン〜ザルツブルク回廊に対応しています。一方、市街地では地上の混雑を緩和するため、地下駐車場に22kW以上のACポストの設置が奨励されています。農村部のゲストハウスは連邦のマイクロ補助金を活用して11kW壁掛けボックスを設置し、スキーシーズン中のEV観光客を取り込んでいます。
ドイツの工業の中心地であるノルトライン=ヴェストファーレン州は、Elektromobilität.NRWロードマップのもとで自治体が許認可を迅速化するにつれ、2031年まで年平均成長率28.96%という最も急速な成長を経験しています。デュイスブルクとケルンは複合輸送貨物ハブでメガワット充電器を試験導入し、デュッセルドルフ空港はライドヘイリングフリート向けに400kWベイを展開しています。配電系統事業者は再生可能エネルギー開発者とグリッド強化を調整し、新しい充電クラスターに供給するため10〜20MWの太陽光発電所を統合しています。都市密度が高いベイ回転率を促進し、土地コストが高いにもかかわらず投資回収期間を短縮しています。
バーデン=ヴュルテンベルク州、ベルリン、ハンブルクはそれぞれ独自のダイナミクスをもたらしています。シュトゥットガルトのOEMは次世代プロトタイプを実証するため500kW超の民間デポ充電器を展開しています。集合住宅が多いベルリンは、同時アンペア引き出しを制限する負荷分散ソフトウェアを備えた共有ガレージの改修に向けた資金調達を推進しています。ハンブルクの港湾運営は陸上電力の経験を重量車両充電設計に加え、ドレイジトラック向けに1MWディスペンサーを試験導入しています。ニーダーザクセン州などの北部州は風力発電の余剰電力を活用してほぼカーボンニュートラルな充電パークを運営し、ピークシェービングサービスのために15MWhバッテリーとオンサイト風力タービンを組み合わせています。
規制環境
ドイツのEV充電に関する規制枠組みは、連邦レベルの導入プログラムとエネルギー市場、計量、データに関する義務を組み合わせたものです。連邦網庁(BNetzA)は、公共アクセス可能な充電設備の運営者に対し、Ladesaeulenregister(充電設備登録簿)への資産登録を義務付けており、Eichrecht(計量法)への準拠は公共充電ポイントにおける正確かつ法的に有効な計量・課金を規定しています。政策プログラムのレベルでは、BMDV主導のMasterplan Ladeinfrastruktur(Masterplan Ladeinfrastruktur IIを含む)がNationale Leitstelle Ladeinfrastrukturを通じて実施され、Interministerielle Steuerungsgruppe Ladeinfrastruktur(ISLa)によって監督されており、コリドー整備を含む全国的な網羅性を目指して連邦と州の取り組みを整合させています。
系統統合の側面では、エネルギー産業法(EnWG)第14a条が充電負荷を配電網の制御および料率構造と結び付けています。モジュール1およびモジュール2は2024年1月に発効し、2025年4月1日からのモジュール3では、系統運営者がEV充電などの制御可能な消費を管理するために時間変動型の系統料率を提供することが求められています。これらの規則は、双方向充電と蓄電の電力市場参加を可能にするBNetzAの継続的な取り組みとともに、サイト設計の選択(スマート充電と蓄電バッファリング)に影響を与え、コンプライアンス要件を増大させ、規模の小さい充電ポイント運営者にはより重い負担となる可能性があります。
バリューチェーン分析
ドイツのEV充電インフラのバリューチェーンは、機器製造、ソフトウェア・サービス、系統接続・電力供給、サイト所有・開発、ネットワーク運営に及びます。ハードウェア供給は、統合型のTier-1・産業プレイヤー(例:Bosch、Continental、ZF Friedrichshafen)と専門的なEVSEベンダー(例:ABB E-mobility、Alpitronic、Mennekes)に分かれ、ACウォールボックスから超高速DCシステムまでを提供しています。上流部品の入手可能性(パワーエレクトロニクスモジュール、冷却システム、Eichrechtに準拠した計量機器)と下流の設置制約(土木工事、変圧器容量、DSO接続までのリードタイム)が、特に150 kWを超える中電圧接続を要するサイトにおいて、導入速度を左右する主要な要因となっています。
ミッドストリームでは、ソフトウェアプラットフォームやサービス専門会社(例:chargecloud)が充電器をローミング、決済、料金設定、運用と接続し、公共アクセス可能なインフラに対するコンプライアンス・報告要件も支援しています。ダウンストリームでは、電力会社系のCPOやエネルギー企業(EnBW、E.ON、RWE、Shell/Ubitricityなど)が、用地確保、系統アップグレード資金調達、電力調達、運用をますます一体化させ、小売やコリドー拠点での規模拡大を支えています。この垂直統合の潮流は、不動産を確保し、系統インターフェースを管理し、サイバーセキュリティおよびデータ統合コストをより大きな設置基盤に分散できるプレイヤーに交渉力を移行させています。
競争環境
市場集中度は中程度にとどまっており、EnBWが多数の急速充電ポイントとREWEなどの小売業者との提携、およびNIOのバッテリー交換試験でリードしています。IONITY、Fastned、Atlante、Electraを結ぶSparkコンソーシアムは、調達とローミングバックエンドを共有してEnBWの規模優位に対抗しています。
技術差別化は超高速プラットフォームを中心に激化しています。ストレージと需要応答を組み合わせたグリッド統合モデルが入札を形成するケースが増えており、複数製品の提供が可能なエネルギー企業が有利になっています。農村部のカバレッジギャップは、準独占的地位と引き換えに長い投資回収期間を受け入れるインフラファンドを引き付けています。
サイバーセキュリティコンプライアンスは小規模ネットワークにとってコストのかかる参入障壁となっており、業界再編を加速させています。社内IT部門を持つ事業者はISO 27001の取得とIT-Sig 3.0への対応が容易であり、競争上の優位性を拡大しています。ソフトウェア分野からの新規参入者は、ハードウェアマージンではなくSaaS手数料で収益化する資産軽量型の「ネットワーク・オペレーティング・システム」プラットフォームを提供しています。自動車メーカーは選択的に参加しており、メルセデス・ベンツはディーラー隣接のブランドハブに投資し、フォルクスワーゲンのElli部門はエネルギー料金をクロスセルする自宅充電バンドルに注力しています。
ドイツEV充電インフラ産業リーダー
EnBW Baden Württemberg AG
Ionity GmbH
Tesla Inc.
Allego B.V.
Shell Plc
- *免責事項:主要選手の並び順不同


市場機会と将来展望
設置済み基盤と政策支援による展開には、高利用の商業拠点と対応が不十分な住宅セグメントにおける密度向上と品質向上の余地があります。2026年6月1日時点で、ドイツのLadesaeulenregisterには稼働中の通常充電ポイントが152,915基、急速充電ポイントが53,292基記録されており、これはネットワーク最適化(稼働率と充電スペースの利用可能性)や、系統アクセスが許す場合の高出力構成への更新における機会を支えています。Masterplan Ladeinfrastruktur 2030(2025年11月19日採択)は、計画、許認可、系統接続の合理化を目的とした41の措置をまとめており、小売コリドーやTEN-Tルート全体で標準化されたサイト設計をより速く再展開できるようにしています。
データと系統市場の統合も、運営者やソフトウェアプロバイダーにとって追加的な収益化と差別化の手段を生み出しています。2026年4月14日に発効する規制要件は、DATEX II形式でのリアルタイム充電ポイント状況の開示を義務付けており、これによりネットワークはテレメトリー、バックエンドの相互運用性、公共可用性データの改善を進め、ドライバーのルーティングとローミング性能の向上を通じて利用率を高めることができます。並行して、車両から系統(V2G)およびバッテリー蓄電システム(BESS)の電力市場参加を可能にするBNetzAの取り組みは、超高速ハブと蓄電を組み合わせてピークシェービングと柔軟性サービスを提供するビジネスモデルを支えています。大型車両向け充電も投資領域の一つです。350カ所の高速道路休憩施設におけるメガワット充電システム(MCS)の設置計画は、EU補助金16億ユーロに支えられ、主要な貨物コリドー沿いのMCS対応サイト設計(変圧器、冷却、大電流コネクタ)の必要性を強めています。
最近の業界動向
- 2026年7月:Tesla Inc.は、フライブルク近郊のドイツで初のV4スーパーチャージャー拠点を開設し、最大800Vの能力を実現しました。この展開は高電圧V4アーキテクチャへの転換を示し、ドイツにおける複数ブランド対応の充電利用可能性を改善します。
- 2026年6月:EnBW Baden Württemberg AGは、カールスルーエのEnBW本社にて、初期12基×480 kWのHPCポイント(最大20基まで拡張可能)を備えた高出力充電パークの建設を開始しました。この容量追加は、EnBWのHPCネットワークにおける主導的地位を強化し、需要急増への対応力を支えます。
- 2026年3月:EnBW Baden Württemberg AGとXChargeは、EnBW HyperNetの拡張を支援するため、400 kW級の充電ハードウェアおよびソフトウェアに関する長期フレームワーク契約を締結しました。この契約は調達を拡大し、HyperNetの展開とネットワーク統合を加速させます。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場はドイツにおける公共・民間の場所を問わず、電気自動車充電ポイントの構築、設置、運営に関連する支出、および充電を提供するために必要な関連ハードウェアとサイトレベルの構成要素を対象としています。
対象範囲外:バッテリー製造、車両販売、より広範な発電投資は、EV充電サイトの展開に直接必要な場合を除き、対象に含まれません。
セグメンテーション概要
- 充電サイト別
- 商業用充電ステーション
- デスティネーション充電ステーション
- 高速道路充電ステーション
- バス充電ステーション
- フリート充電ステーション
- その他の商業サイト
- 住宅用充電ステーション
- 一戸建て住宅
- 集合住宅
- 商業用充電ステーション
- 充電器タイプ別
- DC高出力(150kW以下)
- DC低出力(50〜150kW)
- AC(22kW未満)
- 出力別
- 22kW以下
- 23〜99kW
- 100〜150kW
- 150kW超(超高速)
- コネクタータイプ別
- CCS2
- タイプ2
- CHAdeMO
- テスラ(V3)
- その他
- 設置構成別
- 壁掛け型
- スタンド型・独立型
- パンタグラフ
- 車両タイプ別
- 乗用車
- 小型商用車
- バスとコーチ
- 中・大型トラック
- 連邦州別
- バーデン=ヴュルテンベルク州
- バイエルン州
- ベルリン
- ブランデンブルク州
- ブレーメン
- ハンブルク
- ヘッセン州
- ニーダーザクセン州
- メクレンブルク=フォアポンメルン州
- ノルトライン=ヴェストファーレン州
- ラインラント=プファルツ州
- ザールラント州
- ザクセン州
- ザクセン=アンハルト州
- シュレースヴィヒ=ホルシュタイン州
- テューリンゲン州
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、既に導入されている充電器、政策の方向性、EV車両台数の拡大ペースに関する事実的基盤を確立するために用いられました。インフラおよび市場規則については連邦網庁(Bundesnetzagentur)、EV保有台数と登録については連邦自動車運輸局(KBA)、サイト建設活動に影響を与える経済指標については連邦統計局(Destatis)などの公的資料を活用しました。
単一の視点でモデルを構築することを避けるため、国際エネルギー機関、欧州代替燃料観測所、AFIR関連要件やコリドー網羅性の期待に関する欧州委員会の刊行物やトラッカーも確認しました。さらに、企業財務、特許動向、入札実績を示す企業提出資料、投資家向け説明資料、信頼性の高い報道、および有料データベースの一部の契約情報を組み合わせ、展開時期を把握しました。ここで挙げたデスクリサーチのソースは例示であり網羅的ではなく、データ収集、仮定の検証、未解決の疑問の明確化のために追加の参照情報も使用されました。
一次インタビューおよび調査
一次調査は、公表されている充電器の数が必ずしも同じ収益プールに直結しないため、ドイツで実際に構築・収益化されているものを検証することに重点を置きました。充電運営者、充電ポイントハードウェア供給者、エンジニアリング・設置会社、フリート・デポ関係者、小売店や駐車場所有者といったサイトホストなど、多様な関係者にヒアリングを行い、政策・系統に関する専門家とともに主要な仮定を検証しました。
対象範囲はドイツ全体に均等に配分しつつ、高利用の都市クラスターや高速道路コリドーの拠点に特に注意を払いました。これらの地域は、その年の充電器当たり平均収益や急速充電の比率を左右する可能性があるためです。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:26% | 経営幹部(CXO):14% |
| ミッドティア:57% | 機能・部門責任者:28% |
| 小規模プレイヤー:17% | マネージャー:58% |
市場規模算定と予測
市場規模算定はトップダウン方式で構築され、ドイツにおける充電ポイントの増加分と設置済み基盤を公的インフラおよびEV保有台数の指標から再構築し、充電器構成、標準的なコストおよび収益レンジを用いて価値化しました。需要プールの形が定まった後、拠点種別別のサンプル展開、機器価格に関するチャネル確認、設置済み基盤のサービス・保守運用率など、選択的なボトムアップ確認によって総額を裏付けました。
主要なモデル入力には、公共と民間の充電の分布、DC急速充電とAC充電ポイントの比率、新規展開で使用される平均出力定格、混雑コリドーと都市部での利用トレンド、そして設置コストを左右する系統接続と土木工事の集約度が含まれます。ボトムアップの根拠が不十分な場合、特に分散した民間・職場設置については、EV保有台数の成長や住宅・駐車場の状況に基づく普及率を用い、その後インタビューのフィードバックで出力結果を再確認しました。
予測は、専門家から収集した変数レベルの期待値に基づくシナリオ分析を用いて作成されました。政策のタイミング、入札実績の転換、系統準備状況が年間増加分を変動させる可能性があるためです。シナリオは、充電器数、構成の変化、想定される支出が観測された展開能力と典型的な事業リードタイムと整合していることを確認した後、単一のベースケースに統合されました。
データ検証と更新サイクル
最終的な市場価値が実際の活動と整合するように、複数の検証を通じて出力結果を検証しました。モデル化した充電器の増加分と充電器構成を独立した展開指標と比較し、想定される価格設定と利用率の仮定が公共ハブ、高速道路拠点、民間拠点全体で妥当な結果を生み出すかを検証しました。
大きな差異が見られた場合は仮定を見直し、承認前に関連する回答者タイプに対して的を絞った再接触を行いました。レポートは年次で更新され、資金調達の変更、主要コリドー入札の進展、EV登録の急激な変化など重要な事象が発生した場合には中間更新が行われます。提出前には、クライアントが最新の見解を受け取れるよう、アナリストによる最終確認が行われます。
Mordor IntelligenceのドイツEV充電インフラ市場規模と他の公表推計との比較
ドイツのEV充電インフラについて異なる市場規模が示されることは一般的であり、これは対象範囲の境界が調査ごとに異なるためです。差異は通常、対象範囲がハードウェアのみに偏っているか、インフラとサービスを含むか、より広範なエコシステム支出を含むかによって生じ、また基準年の選び方にも起因します。
主な差異は、充電器数を価値に変換する方法、特にDC急速充電器の想定比率、機器と土木工事の間の設置コストの分配、および利用率と価格設定が運営収益プールでどのように扱われるかから生じる傾向があります。Mordor Intelligenceは、充電器の増加分、出力レベル別の充電器構成、入札主導のコリドー展開を追跡することで、モデルをドイツ固有の展開ペースに結びつけ、新たな政策や展開の指標が現れた際にコストと利用率の仮定を更新しています。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.36 B (2025) | |
| 業界出版社A | USD 1.42 B (2024) | この推計値は2024年時点のものであり、充電ステーションの価値とより広範な充電ネットワーク活動を混在させている可能性が高く、インフラ構築に焦点を当てた基準年と比較して価値を前倒しに見せる可能性があります。 |
| 業界出版社B | USD 1.15 B (2024) | この数値は、充電サービスや限定的な充電器範囲に偏った、より狭い定義を用いていると見られ、基準年におけるDC急速充電の比率や平均設置コストについて、より保守的な仮定を適用している可能性があります。 |
ソース間の差異は、主に対象範囲の境界と、充電器活動を米ドル価値に変換する論理の違いによって説明されます。充電器構成、建設集約度、利用率の仮定を明示的にし、展開指標と再確認することで、最終的な総額はより追跡しやすく、年ごとの再現性も高まります。


レポートで回答される主要な質問
充電器展開において最も急速に成長している州はどこですか?
ノルトライン=ヴェストファーレン州は、産業・自治体の協調プログラムにより、2031年まで最速の年平均成長率28.96%を記録しています。
最も急速に拡大している出力クラスはどれですか?
150kW超の超高速充電器は、自動車メーカーが高電圧車両を投入し、貨物回廊が迅速なターンアラウンドを求めるにつれ、年平均成長率30.68%を示しています。
事業者はどのようにして高いグリッドアップグレードコストを相殺していますか?
バッテリーストレージ、需要応答収益、電力会社とのパートナーシップをバンドルして、複数の収益源にコストを分散させるケースが増えています。
住宅用充電器は依然としてほぼACですか?
はい、11〜22kW ACウォールボックスは、既存の電気回路と夜間駐車パターンに容易に統合できるため、一戸建て住宅や集合住宅の駐車場での標準として定着しています。
最終更新日:


