
電気自動車充電ステーション市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
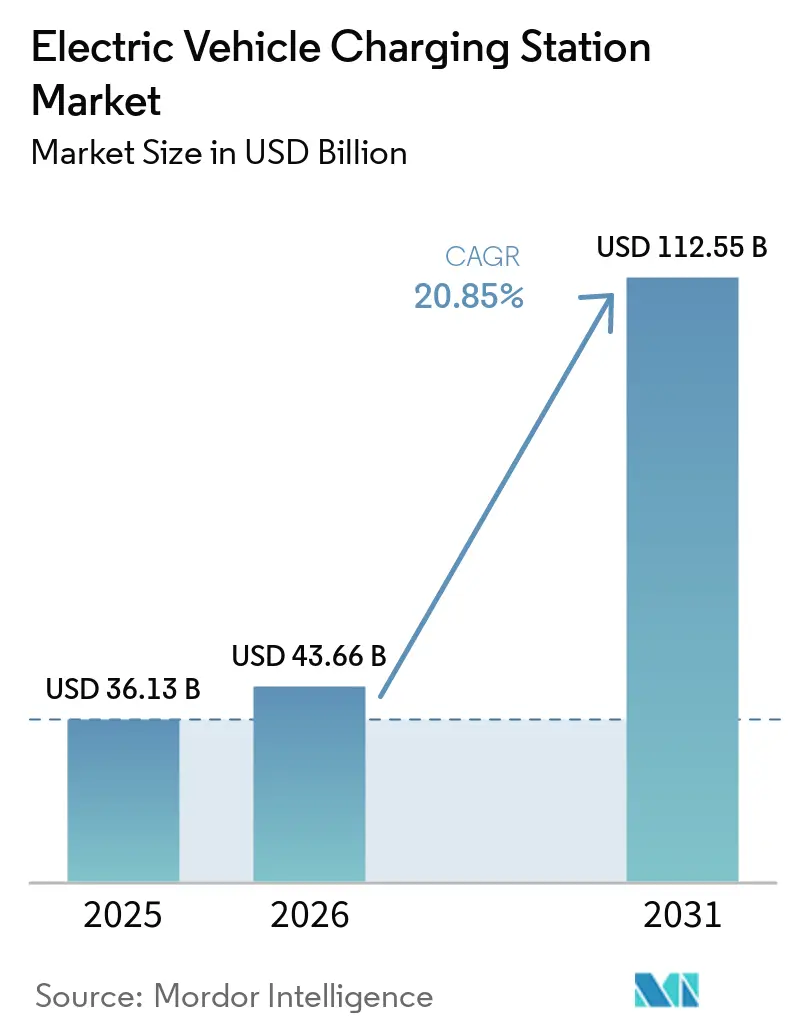
| 市場規模 (2026) | 43.66 十億米ドル |
| 市場規模 (2031) | 112.55 十億米ドル |
| 成長率 (2026 - 2031) | 20.85 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋 |
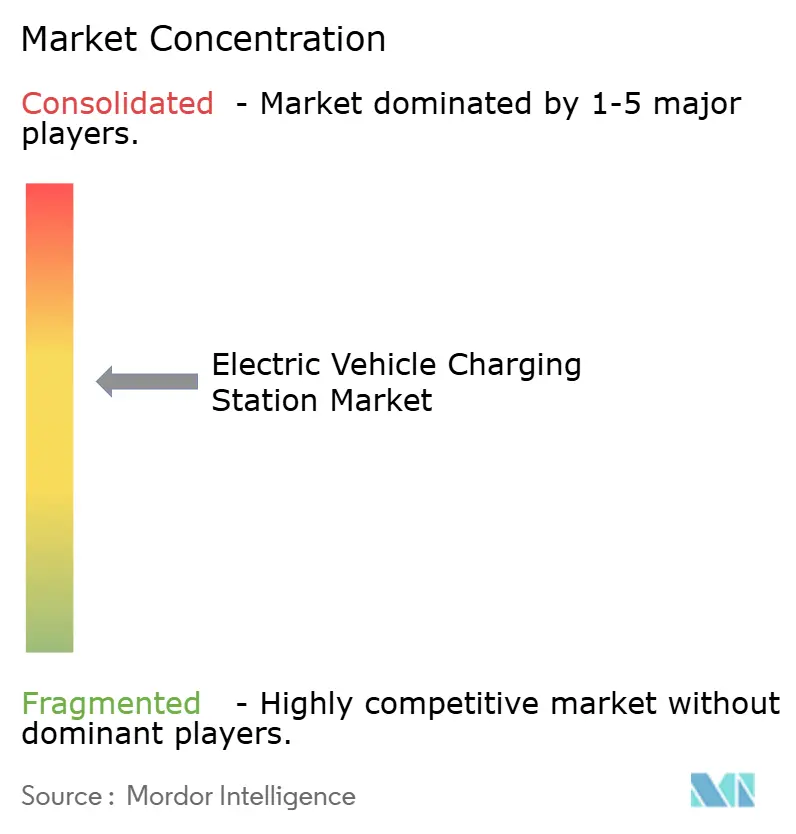
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気自動車充電ステーション市場分析
電気自動車充電ステーション市場規模は2025年に360.13 ビリオン 米ドルと評価され、2026年には436.6 ビリオン 米ドルと推定され、2031年までに1,125.5 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 20.85%で成長しています。内燃機関の段階的廃止に向けた継続的な政策圧力、総所有コストの均衡をより近づけるバッテリーコストの急激な低下、および航続距離不安を解消する高速道路急速充電コリドーの展開が、需要を急激な上昇軌道に乗せ続けるコアな力となっています。大規模フリートオペレーター複数年にわたる電動化目標を確定させ、充電器の高稼働率を保証する一方、ビークル・トゥ・グリッドのビジネスモデルがプロジェクトリターンを高める追加的な収益レイヤーを生み出しています。アジア太平洋地域が依然として設置数の大半を占めていますが、欧州は国境を越えたネットワークアライアンスに牽引され、現在最も速い増分成長を示しています。北米では、NEVIフォーミュラプログラムおよびTesla Inc.のスーパーチャージャーシステムの他ブランドへの開放が展開を加速させると同時に、基準となる技術水準を引き上げています。一方、Shell Plc.などのエネルギー大手は石油スタンドを閉鎖し、高出力充電器へ資本を再配分しており、競争を激化させる戦略的転換を示しています。
レポートの主要ポイント
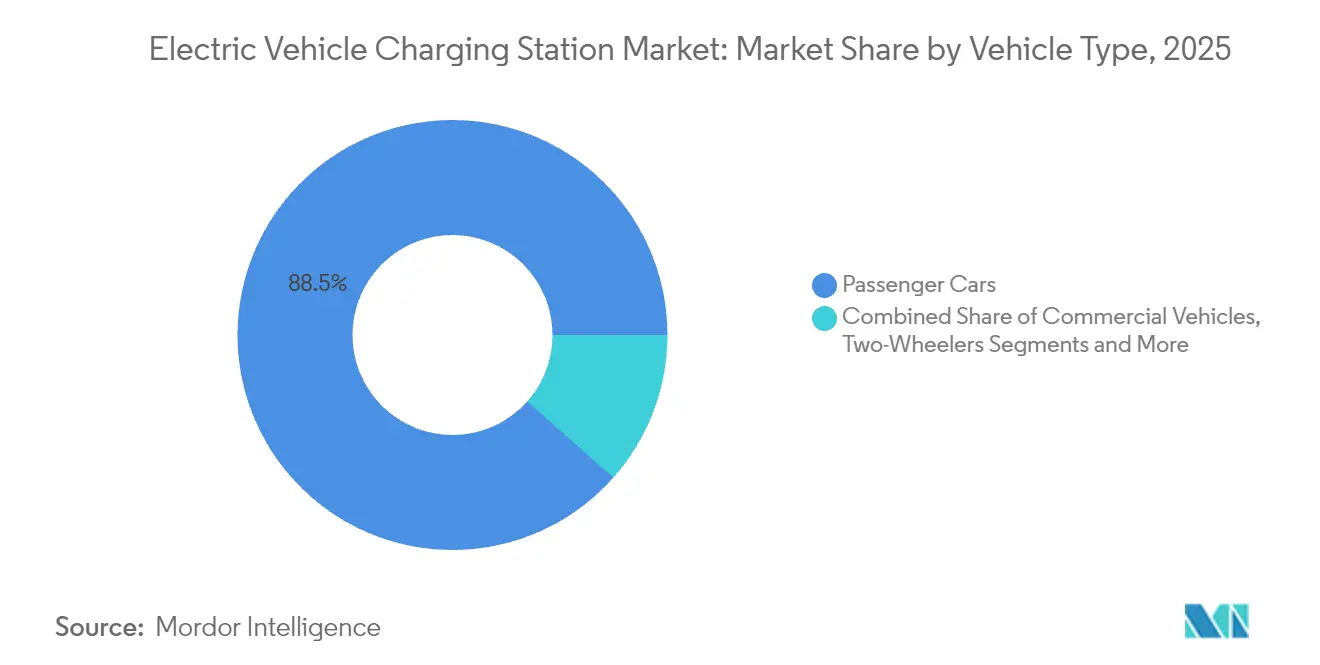
- 車両タイプ別では、乗用車が2025年の電気自動車充電ステーション市場収益シェアの88.45%をリードし、商用車は2031年にかけてCAGR 52.20%で拡大すると予測されています。
- 充電器タイプ別では、DC充電ステーションが2025年の電気自動車充電ステーション市場収益の77.95%を占め、2031年にかけてCAGR 53.10%で成長すると見込まれています。
- 所有モデル別では、公共インフラが2025年の電気自動車充電ステーション市場規模の67.55%を占め、2031年にかけてCAGR 27.40%で拡大しています。
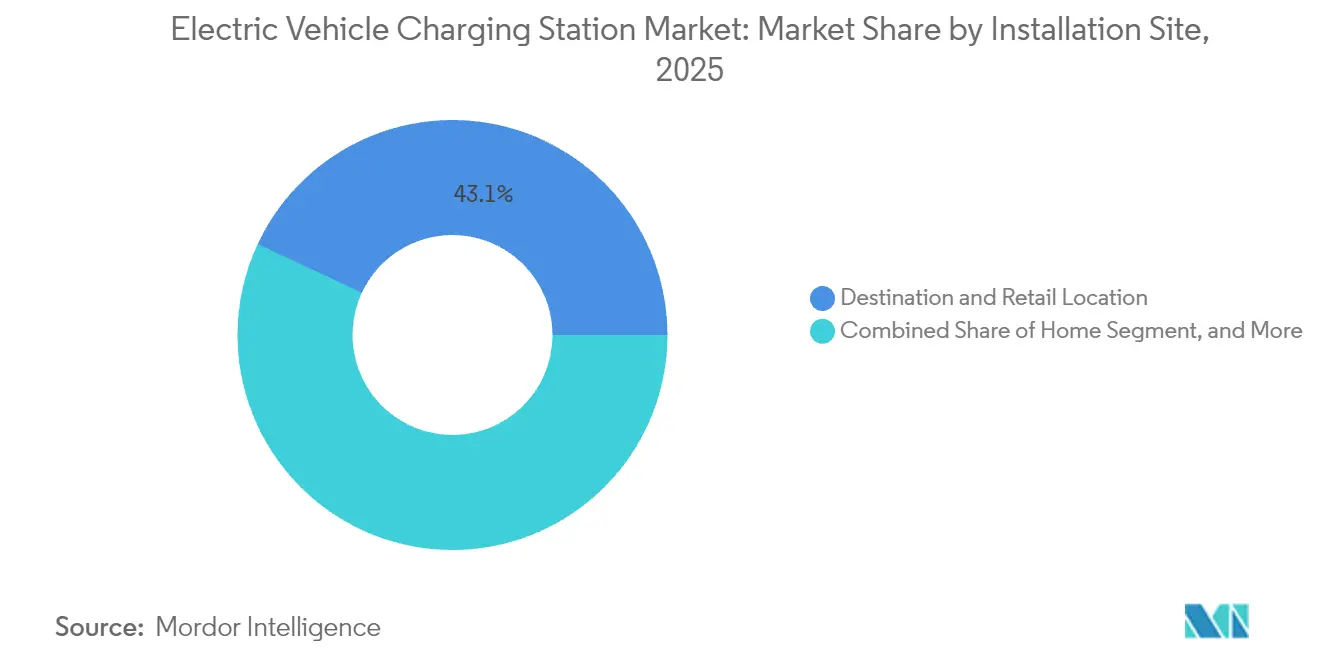
- 設置場所別では、目的地・小売施設が2025年の電気自動車充電ステーション市場収益の43.05%を占め、高速道路・交通拠点が2031年にかけてCAGR 44.10%で最も速い成長を記録しています。
- コネクター規格別では、CCSが2025年の電気自動車充電ステーション市場収益シェアの35.95%をリードし、ワイヤレス充電が2031年にかけてCAGR 37.90%で最高の成長率を記録しています。
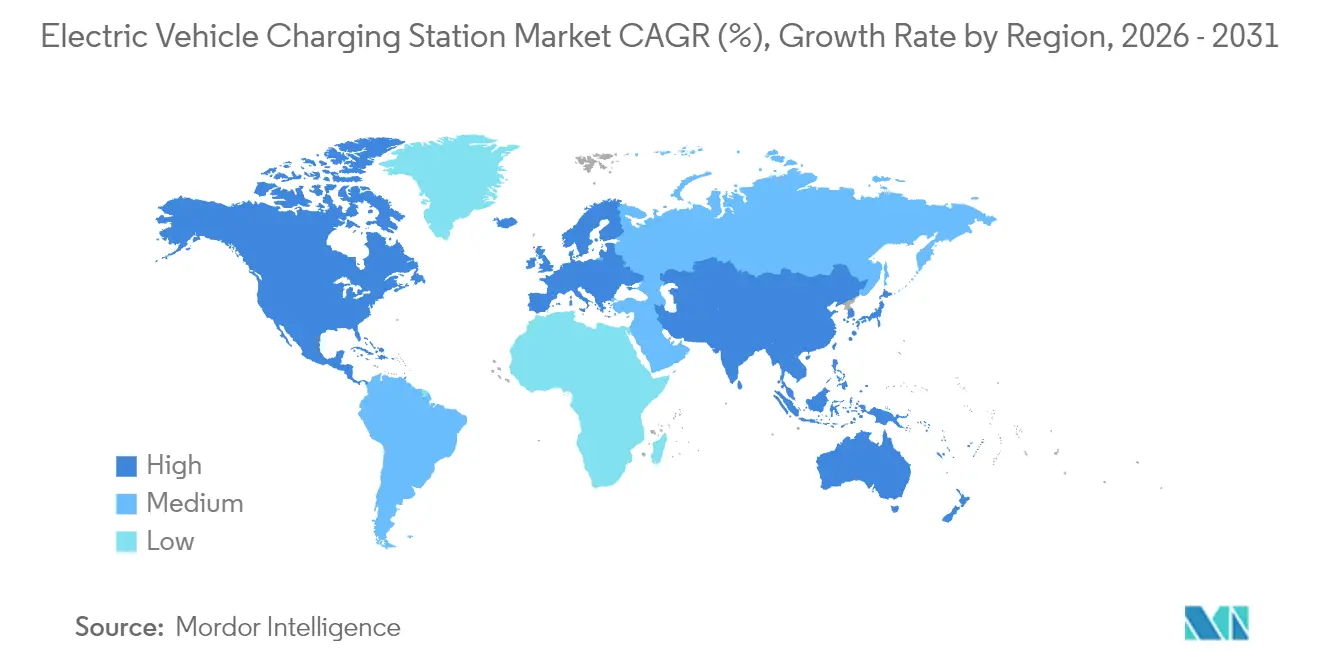
- 地域別では、アジア太平洋地域が2025年の電気自動車充電ステーション市場シェアの60.10%を占めて首位となり、欧州は2031年にかけてCAGR 40.50%で最速の成長を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)市場CAGRへのポイント影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府主導のゼロエミッション義務付けと内燃機関禁止のタイムライン | +4.2% | EU、カリフォルニア州、中国での早期効果を含むグローバル | 中期(2~4年) |
| バッテリーコスト(米ドル/kWh)の低下による総所有コスト均衡の推進 | +3.8% | 北米およびアジア太平洋地域で加速するグローバル | 短期(2年以内) |
| 高速道路急速充電回廊のグローバル整備 | +3.1% | 北米およびEUを中心に、アジア太平洋地域への波及 | 中期(2~4年) |
| 物流大手によるフリート電動化コミットメントの急増 | +2.9% | 都市部の貨物回廊に集中するグローバル | 長期(4年以上) |
| グリッドサービスの収益化(V2G/V2X)ビジネスモデル | +2.4% | EUおよびカリフォルニア州が先行し、アジア太平洋地域へ拡大 | 長期(4年以上) |
| AIによる充電器設置場所の最適化による稼働率向上 | +1.8% | 北米およびEU、中国での早期導入 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府主導のゼロエミッション義務付けと内燃機関禁止のタイムライン
各国政府が充電容量要件を伴う拘束力のあるゼロエミッション車両義務を実施するにつれ、規制の勢いが充電インフラの展開を加速させています。EUの代替燃料インフラ規制は、加盟国がEV登録台数に比例して充電容量を増加させることを義務付けています。同時に、カリフォルニア州の先進クリーンフリート規則は、公共および民間のフリートオペレーターに対し、セクター別の期限までにゼロエミッション車両へ移行することを求めています。中国の国家発展改革委員会は2024年に高速道路サービスエリアの充電インフラを拡充し、充電パイル3,000基と駐車スペース5,000台分を追加し、同国の新エネルギー車市場浸透率40.9%を支援しました[1]。サウジアラビアの2025年までに充電ステーション5万基を設置するというコミットメントと、UAEの2050年までに電気自動車またはハイブリッド車を50%にするという目標は、規制圧力を新興市場にまで拡大しています。これらの義務は、充電インフラへの民間資本投入を正当化する予測可能な需要シグナルを生み出し、投資リスクを低減させ、市場拡大を加速させています[2]。
バッテリーコスト(米ドル/kWh)の低下による総所有コスト均衡の推進
バッテリーコストの低下は、電気自動車が内燃機関車と総所有コストの均衡を達成する臨界閾値に近づいており、充電インフラへの需要を触媒しています。リチウムイオンパックの価格は主要な調達契約において100米ドル/kWh以下に近づきつつあり、走行頻度の高いセグメントにおいて電気自動車がガソリン車と同等のコストに達するのを助けています。炭化ケイ素インバーターなどのコンポーネントの革新により充電効率が向上しエネルギー損失が低減し、オペレーターは設置済みキロワット当たりより多くの車両にサービスを提供できるようになっています。バッテリーコストの低下はまた、設備投資をフリート全体に分散させるバッテリー交換ステーションモデルを可能にし、電気自動車充電ステーション業界内のサービス形態を広げています。バッテリーコストの低下と充電効率の向上の収束は、充電時間の短縮とインフラ稼働率要件の低下が展開経済を加速させる複合効果を生み出しています。商用フリートオペレーターはこのダイナミクスから特に恩恵を受けており、バッテリーコストの低下により小規模で頻繁な充電セッションが可能となり、運用上の柔軟性が最適化されています。
高速道路急速充電回廊のグローバル整備
戦略的コリドーの開発は、長距離EV走行を実現可能なものから便利なものへと変革し、大衆普及への主要な障壁に対処しています。米国のNEVIフォーミュラプログラムは2026年まで年間10 ビリオン 米ドルを配分し、50マイルごとに急速充電器を設置することで交通量の多いコリドーの59.1%をカバーし、2025年末までに70%のカバレッジを見込んでいます[3]。欧州25カ国にわたる11,000以上の充電ポイントを統合するスパークアライアンスなどの戦略的アライアンスの形成は、コリドー開発が個々のオペレーターの拡大ではなく、協調した業界連携を必要とすることを示しています。コリドー開発はネットワーク効果を生み出し、追加される充電ステーションごとにネットワーク全体の有用性が高まり、プレミアム価格設定を正当化し、民間投資のリターンを加速させます。
物流大手によるフリート電動化コミットメントの急増
商用フリートの電動化は充電インフラへの需要を牽引しており、乗用車よりも予測可能な稼働パターンと高い電力要件を持っています。PrologisとPerformance Teamは、ロサンゼルス港とロングビーチ港の近くに北米最大の大型EV充電デポを開設し、96の充電スタールと9MWの容量、18MWhのエネルギー貯蔵を備え、1日300台以上の電気トラックを充電できます。WattEVはカリフォルニア州ベーカーズフィールドに世界最大の太陽光発電トラック充電デポを開設し、メガワットレベルの充電能力を持ち、300マイルの航続距離に対して30分以内の充電時間を実現し、カリフォルニア・エネルギー委員会から500万米ドルの助成金を受けています。北米貨物効率協議会のデモンストレーションでは、850台のトラックを移行するには1日あたり約214MWhのエネルギーが必要であることが示され、フリート電動化に必要なインフラ投資の規模が浮き彫りになりました[4]。フリートオペレーターは充電インフラへの投資を正当化するアンカーテナントを提供し、その運用要件が高出力充電システムにおける技術革新を推進しています。
抑制要因の影響分析*
| 抑制要因 | (~)市場CAGRへのポイント影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 150kW超充電器の高い初期設備投資 | -2.8% | 新興市場で深刻なグローバル | 中期(2~4年) |
| 許認可および電力系統連系タイムラインの不均一性 | -2.1% | 北米およびEU、規制の複雑性 | 短期(2年以内) |
| 炭化ケイ素MOSFETの原材料ボトルネック | -1.9% | 中国依存のグローバルサプライチェーン | 中期(2~4年) |
| ネットワーク接続型充電器のサイバーセキュリティ脆弱性 | -1.4% | 重要インフラに焦点を当てたグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
150kW超充電器の高い初期設備投資
高出力充電インフラの設備投資要件は、特に独立系オペレーターや新興市場において展開の障壁を生み出しています。P3グループによる欧州のeTruck充電インフラ分析では、2030年までに公共充電ポイント45,000基とデポ充電ポイント235,000基が必要になると予測されており、高い初期設備投資と電力網拡張のための長い承認プロセスが主要な課題として特定されています。カリフォルニア・エネルギー委員会の調査では、DC急速充電ステーションが重大な資金調達上の課題に直面していることが示され、需要料金の軽減による年間4,300米ドルの潜在的節約と、太陽光発電の統合による4,780米ドルから6,000米ドルの節約が、実現可能性を改善するために必要とされています。重量物車両に最大3.75MWを供給できるメガワット充電システムの展開には、設置場所あたり100万米ドルを超える大規模な電力インフラのアップグレードが必要です。高い設備投資要件は特に農村部や十分なサービスが行き届いていない地での展開を制約し、稼働率が投資を正当化しない可能性があり、充電インフラの利用可能性に地理的格差を生み出しています。
許認可および電力系統連系タイムラインの不均一性
規制の複雑さと電力系統の相互接続の遅延は、開発コストを増加させ、予測不可能なタイムラインを生み出し、民間投資を阻害しています。エネルギー・交通合同局は通電をボトルネックとして特定し、EV充電インフラ開発を加速させるための自動化ツール、ファストトラックオプション、および標準化された電力会社向けトレーニングを導入しました。23 CFR 680.106に基づく連邦規制は、資格を持つ技術者が業界標準とサイバーセキュリティ対策を遵守することを求め、展開の複雑さを増しています。
NEVIフォーミュラプログラムは、連邦資金を受けるプロジェクトに対して州の展開計画と最低基準を要求しており、24時間365日の公共アクセス、安全な支払い方法、5年間のメンテナンスコミットメントを含み、承認タイムラインを延長しています。欧州では、代替燃料インフラ規制が加盟国間で異なる実施タイムラインを生み出しており、一部の国は充電ステーションと車両の推奨比率を満たすのに苦労しています。
許可の遅延は特にコリドー開発プロジェクトに影響を与えており、複数の管轄区域にわたる協調した展開には同期した承認が必要であり、ネットワーク拡大を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
商用車がインフラスケーリングを牽引乗用車は2025年の電気自動車充電ステーション市場シェアの88.45%を占めました。しかし、商用車はフリート電動化義務のインフラ要件を反映し、2031年にかけてCAGR 52.20%で最も速い成長を示しています。バスは都市部の大気質義務と予測可能なルートパターンにより電動化が加速している重要な商用セグメントであり、充電インフラの最適化された展開を可能にしています。二輪車は、特にインドにおいてバッテリー交換モデルが経済的に実行可能であることが証明されている新興市場で普及が進んでいます。トラックは重量制約と運用上の要求から最も高度な充電インフラを必要とし、高出力充電システムとデポベースのソリューションにおける革新を推進しています。
商用車の電動化はアンカー需要を生み出し、充電インフラへの投資を正当化します。フリートオペレーターは乗用車よりも予測可能な稼働パターンと高い電力要件を提供するためです。CharINはオスロで開催されたEVS35においてメガワット充電システムを正式に発表し、最大3.75MWの充電容量の標準を確立し、商用車がディーゼル車と同等の運用能力を達成できるようにしました。乗用車インフラは商用車の展開から恩恵を受けており、共有充電コリドーが単位当たりのインフラコストを削減し、車両カテゴリー全体でネットワーク稼働率を向上させています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
充電器タイプ別:
超急速充電が電力配分を再形成DCチャージングステーションは2025年の電気自動車充電ステーション市場シェアの77.95%を維持し、予測期間中に53.10%のCAGRで加速した。これは、充電セッション時間の短縮とスループットの向上を目指すオペレーターの戦略によって牽引されている。オークリッジ国立研究所はワイヤレス充電技術において画期的な成果を達成し、5インチのエアギャップを介して96%の効率で乗用車への100kW電力伝送を実証した。これにより、従来のコネクター式充電が根本的に変革される可能性がある。22kW未満のAC充電は主に住宅および職場向けアプリケーションに使用されており、長い滞在時間が低速の充電速度に対応しつつ、利用率の低い設備においてコスト面での優位性を維持している。商用車向けメガワット充電システムの登場により、専用の電気インフラおよび冷却システムを必要とする超高出力カテゴリーが新たに形成れている。高出力DC充電インフラの拡大は、EV充電ケーブル市場全体の需要も押し上げており、特により高い電流レベルおよび高速充電に対応できる専用ケーブルへの需要が高まっている。
SAEインターナショナルは、軽量EVのワイヤレス充電に関する新規格を発表した。これには、異なるサプライヤーのハードウェア間でのクロス互換性を最大93%の効率で実現する差動誘導ポジショニングシステムが含まれる。ワイヤレス充電技術は、摩耗や破損が生じる物理的コネクターを排除することで、ユーザーの利便性に関する懸念に対応し、インフラのメンテナンス要件を削減する。より高出力の充電システムへの移行は、オペレーターの経済性を反映している。充電時間の短縮により、ステーションの稼働率が向上し、投資収益率が改善される。これは特に、土地コストが高速充電の導入を正当化する交通量の多い場所において顕著である。
所有モデル別:
公共インフラの優位性が持続公共所有モデルは2025年の電気自動車充電ステーション市場シェアの67.55%を占め、CAGR 27.40%を記録しており政府の投資プログラムと複数の車両ブランドおよびユーザータイプにサービスを提供するアクセス可能な充電ネットワークの必要性を反映しています。民間住宅用充電は乗用車オーナーの日常的な充電ニーズの大半に対応し、民間フリート・職場用充電は予測可能な使用パターンと高い稼働率を持つ商用用途に対応しています。NEVIフォーミュラプログラムは指定コリドー沿いの公共充電インフラを特に対象とし、幅広いアクセシビリティを確保するために24時間365日のアクセスと複数の支払い方法との互換性を要求しています。官民パートナーシップは、政府資金が民間投資リスクを低減しながら民間セクターの運用専門知識と効率性を活用する優先モデルとして台頭しています。
欧州のスパークアライアンスなどの充電アライアンスの形成は、民間オペレーターが政府資金によるインフラと競合する公共アクセス可能なネットワークを構築するために協調する方法を示しています。民間フリート充電は、電力コストとグリッド統合を最適化するスマート充電とエネルギー管理システムをますます取り入れており、公共の代替手段よりも民間投資を正当化する運用上の優位性を生み出しています。
設置場所別:
高速道路回廊がプレミアム充電を牽引目的地・小売施設への設置が2025年の電気自動車充電ステーション市場シェアの43.05%を占め、高速道路・交通拠点は長距離走行を可能にするコリドー充電の戦略的重要性を反映してCAGR 44.10%を示しました。自宅充電は乗用車オーナーの日常的な充電ニーズの大半を満たしていますが、公共インフラの開発は自宅充電が利用できないか、または移動ニーズを満たすのに不十分な場所に焦点を当てています。フリートデポへの設置は、運用コストとグリッド統合を最適化する特殊な高出力充電システムとエネルギー管理能力を必要とします。
小売目的地における充電インフラの集中は、充電セッション時間が買い物や食事の活動と一致する場合にシナジーを生み出し、ユーザーエクスペリエンスとサイト経済性を向上させます。BP社はSimon Property Groupと協定を締結し、75カ所に900以上の充電ベイを設置することを目指し、充電セッションが消費者活動を補完する需要の高い小売環境をターゲットにしています。高速道路・交通充電は移動の遅延を最小化するための超急速充電能力を必要とし、15〜20分でバッテリーを80%充電できる350kW以上のシステムの展開を推進しています。Pilot Travel CentersとGM社およびEVgoとのパートナーシップは、充電インフラを既存の旅行アメニティと統合することで運用効率を生み出し、ユーザーの採用率を向上させることを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
コネクター規格別:
NACSの採用が標準化を加速CCSは2025年の電気自動車充電ステーション市場において35.95%の市場シェアを維持し、一方でワイヤレス充電は技術の成熟と標準化の取り組みによって導入障壁が低下したことにより、37.90%のCAGRを示した。テスラの北米充電規格(NACS)は、フォード、GM、その他のメーカーがNACSコネクターを採用したことで勢いを増しており、インフラの複雑さを軽減する統一された電気自動車充電コネクターエコシステムが形成される可能性がある。CHAdeMOはアジア市場、特に日本において依然として普及しているが、CCSおよびNACSが自動車メーカーおよびインフラ事業者の間で支持を集めるにつれ、西側市場での採用は減少傾向にある。GB/Tは主に中国市場向けであり、政府規格が互換性を義務付けているが、ワイヤレス充電は利便性がより高いコストを正当化するアプリケーションにおけるプレミアムオプションとして台頭しつつある。
ChargePoint は、テスラ車および非テラ車の両方に対応するさまざまなコネクタータイプに対応したオムニポート適応型充電コネクターを導入し、アダプターの必要性を排除してユーザーエクスペリエンスを簡素化した。SAE、自動車メーカー、および充電事業者の協力により2025年に開始されたユニバーサルプラグアンドチャージプロトコルの開発により、異なるコネクター規格間での安全かつ自動化された認証および課金が可能となった。SAEインターナショナルの差動誘導位置決めシステムを通じたワイヤレス充電の標準化により、サプライヤー間の相互運用性が実現し、93%の効率が達成されており、特定のアプリケーションにおける物理的コネクターへの依存度が低減される可能性がある。
地域分析
アジア太平洋地域の電気自動車充電ステーション市場
アジア太平洋地域は2025年に60.10%のシェアを占め、電気自動車充電ステーション市場をリードしています。これは中国の1,282万台の公共コネクターと年間25%の設置増加率に支えられています。国家プログラムにより現在6,000か所の高速道路サービスエリアへの設備導入が進められており、長距離カバレッジが同国の40.9%という新エネルギー車販売比率に対応しています。日本は大型トラック向けメガワットシステムの先駆者であり、インドの二輪車向けバッテリー交換ハブは、低コストモビリティのニーズが充電器密度の向上を加速させる好例を示しています。韓国は貿易摩擦の中で代替バッテリー材料サプライヤーとしての地位を確立しつつあり、オーストラリアは広大な都市間距離を埋めるために遠隔地の回廊拠点への資金提供を行っています。
欧州の電気自動車充電ステーション市場
欧州は2031年までのCAGR 40.50%で、地域別で最も急速な成長を示しています。スパーク・アライアンスは25か国にわたる1万1,000台の高出力コネクターを統合し、透明性のある料金体系と100%再生可能電力を提供しています。ドイツの2030年までに100万か所以上の新規充電ポイントを設置する計画は、インフラ割当をEV登録台数に連動させるEU規制と整合しています。ノルウェーは世界最高の一人当たり充電器数を維持し、フランスは低金利ローンを活用て民間展開を促進しています。英国の政策は2035年からほとんどの新車ガソリン車の販売を禁止し、公共充電器における決済カードの相互運用性を義務付けることで、消費者の信頼をさらに強化しています。
北米の電気自動車充電ステーション市場
北米はNEVIフォーミュラの50 ビリオン 米ドルの資金援助を通じて加速しており、20万4,000台の公共ポートの整備が可能となっています。7社の自動車メーカーによるIONNAベンチャーは3万台の高出力コネクターを追加予定であり、テスラ・スーパーチャージャーのマルチブランド対応への改修により、2030年までに60 ビリオン 米ドルから120 ビリオン 米ドルの追加収益が見込まれています。業界横断的なアライアンスが充電と小売アメニティを連携させており、欧州のサービスステーション戦略を踏襲しています。
競争環境
石油大手、電力会社、テクノロジー企業が電気自動車充電ステーション市場に集中するにつれ、競争が激化しています。Tesla Inc.は依然として米国の公共急速充電器の約3分の1を運営していますが、IONNAとChargePoint Inc.の拡大によってその相対的な優位性は挑戦を受けています。欧州では、スパークアライアンスが即座の規模の優位性を生み出し、独立系ネットワークの参入障壁を高めています。
Shell Plc.の2024年における1,000のガソリンスタンドの閉鎖は、液体燃料から電力への戦略的転換を強調しました。ABB Ltd.の2025年のMCS1200メガワット充電器とモジュール式ChargeDockの発売は99%の稼働率を目標とし、信頼性が主要な差別化要因となったことを示しています。Siemens AG、Schneider Electric Corporation、およびEaton社は双方向インバーターとオンサイト蓄電を統合し、グリッドサービス互換性を必要とする電力会社の入札を確保しています。
特に中国では、国有企業とスタートアップが市営契約を争う中、断片化が続いています。しかし、コネクター特許のクロスライセンスと炭化ケイ素コンポーネントの共同購入は、統合の経済性が定着しつつあることを示唆しています。サイバーセキュリティの準備態勢は、サウスウェスト・リサーチ・インスティテュートが複数の急速充電器モデルにおける平文の脆弱性を実証した後、選定基準として浮上しています。厳格な侵入テストに合格したオペレーターは、フリート調達フレームワークにおいて優先的な地位を確保しています。
電気自動車充電ステーション産業のリーダー
-
Tesla Inc.
-
ABB Ltd.
-
ChargePoint Inc.
-
Siemens AG
-
BYD Motors Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
電気自動車充電ステーション市場
- ABB Ltd.
- ChargePoint Inc.
- Tesla Inc.
- Siemens AG
- Schneider Electric Corporation
- Shell Plc.
- ENGIE SA (EVBox)
- BYD Motors Inc.
- Tritium Charging Inc.
- Blink Charging o.
- Delta Electronics Inc.
- Kempower Oyj
- Electrify America, LLC
- IONITY GmbH
- Leviton Manufacturing Co. Inc.
電気自動車充電ステーション業界のリーダー企業
石油大手、電力会社、テクノロジー企業が電気自動車充電ステーション市場に集中するにつれ、競争が激化しています。Teslaは依然として米国の公共急速コネクターの約3分の1を運営していますが、その相対的な優位性はIONNAとChargePointの拡大によって挑戦を受けています。欧州では、スパークアライアンスが独立系ネットワークの参入障壁を高める即時のスケールメリットを生み出しています。
2024年のShellによる1,000か所の石油スタンドの閉鎖は、液体燃料から電力への戦略的転換を示しています。ABB E-モビリティの2025年のMCS1200メガワット充電器とモジュラーChargeDockの発表は99%の稼働率を目指しており、信頼性が今や中核的な差別化要因であることを示しています。Siemens、Schneider Electric、イートンは、グリッドサービスの互換性を必要とする電力会社の入札を獲得するために双方向インバーターとオンサイト蓄電を組み込んでいます。
特に中国では断片化が続いており、国有企業とスタートアップが市営契約を争っています。しかし、コネクター特許のクロスライセンスと炭化ケイ素部品の共同購入は、統合の経済性が定着しつつあることを示唆しています。サウスウェスト・リサーチ・インスティテュートが複数の急速充電器モデルにおける平文の脆弱性を実証した後、サイバーセキュリティの準備状況が選定基準として浮上しています。厳格な侵入テストに合格したオペレーターは、フリート調達フレームワークにおいて優先的な地位を確保しています。
市場機会と将来展望
高利用率の回廊および小売拠点は、予測可能な滞留時間とNEVIやAFIRなどのプログラムに組み込まれた複数事業者アクセス要件を兼ね備えているため、大規模展開の明確な空白地帯となっています。市場は大型車両用施設でも開放されつつあります。2026年7月、ドイツのアウトバーン関連の入札により、124のサービスエリアにわたる全国規模のメガワット級トラック充電網(MCSユニットを含む数百の充電ポイントを計画)が正式に需要を確立し、他の貨物回廊への展開のための調達テンプレートを提供しています。
規制当局とサイトホストが車両間の互換性とより透明性の高いユーザー体験を推進するにつれて、相互運用性とハードウェアの標準化も、既設インフラ全体にわたる対応可能なアップグレードサイクルへと変換されています。2026年4月、IECはDCおよびAC/DC車両カプラー向けにIEC 62196-3:2026(第3版)を発行し、EUの実施措置は公共アクセス可能なインフラに対するコネクタおよび高出力ポイントの要件を強化しました。規格に加えて、大規模な指名展開が短期的な導入パイプラインを支えています。2026年4月、IONNAは米国内の350以上のCircle K店舗に400 kWのDC急速充電器を設置すると発表しました。OMV Petromは2026年7月、ルーマニア、ハンガリー、スロバキア全域に384基の超急速充電ポイントを追加するEU支援プロジェクトを完了し、コンビニエンスリテール分野と、ネットワーク密度が西欧に比べて遅れている中東欧における拡大機会を強調しました。
Recent Industry Developments in 電気自動車充電ステーション市場
- 2026年7月:ChargePointはOptimus Energy Solutionsと提携し、米国南東部に200を超える公共充電ポートを展開しました。この提携は、地域デベロッパーモデルを通じてChargePointの展開範囲を拡大し、小売および回廊拠点における拠点展開の迅速な複製を支援します。
- 2025年5月:ChargePointとEatonは、双方向電力フローおよびビークル・ツー・エブリシング機能の共同開発を含め、米国、カナダ、欧州全域での充電インフラ展開を加速するための提携を結びました。この協業は、充電ハードウェアと電力分配・エネルギー管理の専門知識を結びつけ、グリッド統合型充電に対するフリートおよびサイトホストの需要の高まりに対応するものです。
- 2024年3月:Siemensは、IEC要件に準拠した400 kWのSicharge Dプラットフォームの発売により、EV充電ポートフォリオを拡大しました。この製品展開は、スループットと信頼性が事業者の経済性を左右する高速道路や交通拠点における高出力DC充電分野でのSiemensの地位を強化しました。
電気自動車充電ステーション市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、公共および民間の展開にわたり、プラグイン車両を再充電するために使用される電気自動車充電ステーションおよび関連充電インフラから生み出される収益を対象としています。市場は、充電ハードウェアの合計価値とステーションレベルで捕捉される関連充電サービス活動として扱います。
対象範囲の除外:車両販売および電力網発電資産は除外され、EV充電用途に設置されていない非充電エネルギー機器はカウントされません。
セグメンテーション概要
- 車両タイプ別
- 乗用車
- 商用車
- バスおよびコーチ
- 充電器タイプ別
- AC充電ステーション
- DC充電ステーション
- 所有モデル別
- 公共
- 民間 – 住宅用
- 民間 – フリート・職場用
- 設置場所別
- 自宅
- 目的地・小売施設
- 高速道路・交通拠点
- フリートデポ
- コネクター規格別
- CCS
- CHAdeMO
- GB/T
- テスラNACS
- ワイヤレス
- 地域別
- 北米
- 米国
- カナダ
- 北米のその他の地域
- 南米
- ブラジル
- チリ
- 南米のその他の地域
- 欧州
- ドイツ
- 英国
- フランス
- ノルウェー
- イタリア
- スペイン
- オランダ
- ポーランド
- オーストリア
- ロシア
- 欧州のその他の地域
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- インドネシア
- ベトナム
- フィリピン
- オーストラリア
- ニュージーランド
- アジア太平洋のその他の地域
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- トルコ
- 南アフリカ
- エジプト
- 中東およびアフリカのその他の地域
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、EV保有台数、設置済み充電ポイント、および展開目標に関するクリーンなファクトベースの構築から始まり、それらのインプットを充電稼働率と価格シグナルに照合します。IEAグローバルEVアウトルックシリーズ、国家交通・エネルギー省のリリース、利用可能な国家充電レジストリ、およびコネクターと充電フォーマットに関する標準化団体のノートなどの公開ソースを活用しました。
モデルを現実に即したものに保つため、充電ネットワークオペレーター、電力会社、機器サプライヤーの企業申告書と投資家向け資料、協会ウェブサイト、コリドープログラムとインセンティブスキームに関する信頼性の高い報道も検討しました。財務の方向性と特許活動のクロスチェックのために、企業財務インテリジェンスと特許データベースの有料サブスクリプションを使用しましたが、主に最終的な合計値の出所としてではなく、タイムラインと製品ミックスの検証のために使用しました。これらの例は例示的なものであり、データ収集、検証、および作業中の明確化のために他の多くのソースも参照されました。
一次インタビューおよびサーベイ
一次インプットは、充電ネットワークオペレーター、充電ポイント設置業者、機器ディストリビューター、フリートおよびデポ充電マネージャー、および展開プログラムに関与する公共セクターのステークホルダーとの専門家インタビューおよ構造化サーベイを通じて収集されました。フィールドワークはアジア太平洋、欧州・中東・アフリカ、および南北アメリカにわたってグローバルに実施され、採用パターン、稼働率、および価格行動を比較し、デスクソースが薄い箇所の仮定を精緻化するために使用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:14% | アジア太平洋:48% |
| 中位層:51% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ:30% |
| 小規模プレーヤー:14% | マネージャー:52% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、EV保有台数の成長、公共対民間充電器の比率、および充電器あたりの充電セッション数を年間供給エネルギーと充電イベントに変換し、その後典型的な料金とサービス手数料を通じて収益に換算するトップダウンの需要プール再構築を使用して構築されています。このコア構造が構築されると、タイプ別のサンプル充電器出荷量、AC対DCユニットの平均販売価格範囲、および主要国における設置業者とオペレーターの収益開示からのロールアップを含む選択的なボトムアップ近似が合理性のテストに使用されます。
いくつかの市場の特徴がタイプ別(AC、DC)の設置済み充電ポイント、稼働率と稼働時間のトレンド、コリドープログラムのマイルストーン、および公共ネットワークにおける急速充電のシェアを含む地域全体でモデルを安定させています。インプットにはまた、ハードウェアの設備投資コストの方向性、典型的な試運転リードタイム、および存在する場合の充電サービスとバッテリー交換の分割が含まれます。国レベルのデータにギャップがある場合、同等のEV採用と政策強度を使用したプロキシ浸透率を適用し、仮定を確定する前にインタビューフィードバックで再確認します。
予測はEV販売と保有台数の見通し、充電器展開目標、および予想される稼働率の上昇への明示的なリンクを持つシナリオ分析を使用して作成され、充電料金と機器の平均販売価格の変動に対してストレステストが行われます。最終的なパスは、クライアントが段階的に追うことができる少数の繰り返し可能なドライバーを通じて説できる場合にのみ受け入れられます。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、モデルの合計値が設置済み充電ポイント、公共資金の展開、およびオペレーターと規制当局が報告する観察された稼働率範囲などの独立したシグナルと比較されます。出力が不一致に見える場合、仮定はそのドライバーまで遡って追跡され、修正された後、承認前に二次レビューパスが行われます。
レポートは年次で更新され、主要な政策変更、料金体系の段階的変化、または大規模な展開プログラムの発表などの重要なイベントが発生した場合に中間更新が行われます。納品前に、アナリストが主要なインプットと通貨換算の新鮮なパスを実施し、最新の市場コンテキストがクライアントが受け取る最終数値に反映されるようにします。
Mordor Intelligenceの電気自動車充電ステーション市場規模算定と他の公表推計との比較
EV充電ステーションの公表推計はしばしば異なります。チームが異なる境界を選択し、通貨換算のタイミングが異なり、ハードウェア対充電サービスに異なる価格ロジックを適用するためです。年のラベルが一致していても、ACとDC、公共と民間ネットワーク、およびサービス収益の基礎となる組み合わせが合計を変える可能性があります。
一般的なギャップの要因は、平均販売価格と料金がどのように繰り越されるかです。一部の調査は、稼働率と稼働時間を再確認せずに、ハードウェアの平均販売価格の緩やかな低下または公共急速充電価格の急速な上昇を仮定しています。もう一つの要因は更新サイクルであり、展開目標や政策インセンティブに関する古い仮定が、実際の展開のボトルネックが明らかになった後も残り続けます。これが、Mordor Intelligenceが適用するステップであり、更新された為替タイミングと稼働率チェックを使用して公表直前にモデルを再検証する理由です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 461.3 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 402.2 ビリオン 米ドル(2025年) | この推計は充電インフラ収益の扱いに重点を置いており、料金と稼働率が設置よりも速く上昇する市場においてサービス側の収益捕捉を過小評価する可能性があります。 |
| 業界アナリティクスB | 507.0 ビリオン 米ドル(2025年) | より高い値は、ステーションエコシステムコンポーネントに関するより広い包含と、稼働時間と試運転タイミングに対して再確認されない場合に合計を引き上げる可能性のある、より積極的な近期の価格と稼働率の仮定によって説明できます。 |
ソース間の差異は主に、各調査がサービス収益をどのように扱うか、平均販売価格と料金変化のペース、および展開の現実に対する更新のタイミングによって説明されます。市場の境界を明確に保ち、各ステップを設置済みベース、稼働率、および価格ロジックに結びつけることで、最終的な推計は計画のために追跡可能で再現可能なものとなります。
レポートで回答される主要な質問
電気自動車充電ステーション市場の現在の規模はどのくらいですか?
電気自動車充電ステーション市場は2025年に360.13 ビリオン 米ドルを生み出し、2031年までに1,125.5 ビリオン 米ドルに達すると予測されています。
2026年の市場規模はどのくらいですか?
2026年には、電気自動車充電ステーション市場規模は436.6 ビリオン 米ドルに達すると見込まれています。
欧州市場はどのくらいの速さで成長していますか?
欧州はスパークアライアンスなどの国境を越えた連携に牽引され、2031年にかけて40.50%という最高の地域CAGRを記録しています。
商用車が充電器需要にとって重要な理由は何ですか?
商用フリートは52.20%のCAGRで成長しており、予測可能な高出力充電サイクルがデポと回廊インフラを財務的に魅力的なものにしているためです。
急速充電器の普及に対する主な障壁は何ですか?
高い設置場所の設備投資、長引く許認可、炭化ケイ素半導体の不足、サイバーセキュリティへの懸念が総合的に展開の勢いを妨げています。