
ゲル化剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 5.87 十億米ドル |
| 市場規模 (2031) | 7.79 十億米ドル |
| 成長率 (2026 - 2031) | 5.79 % |
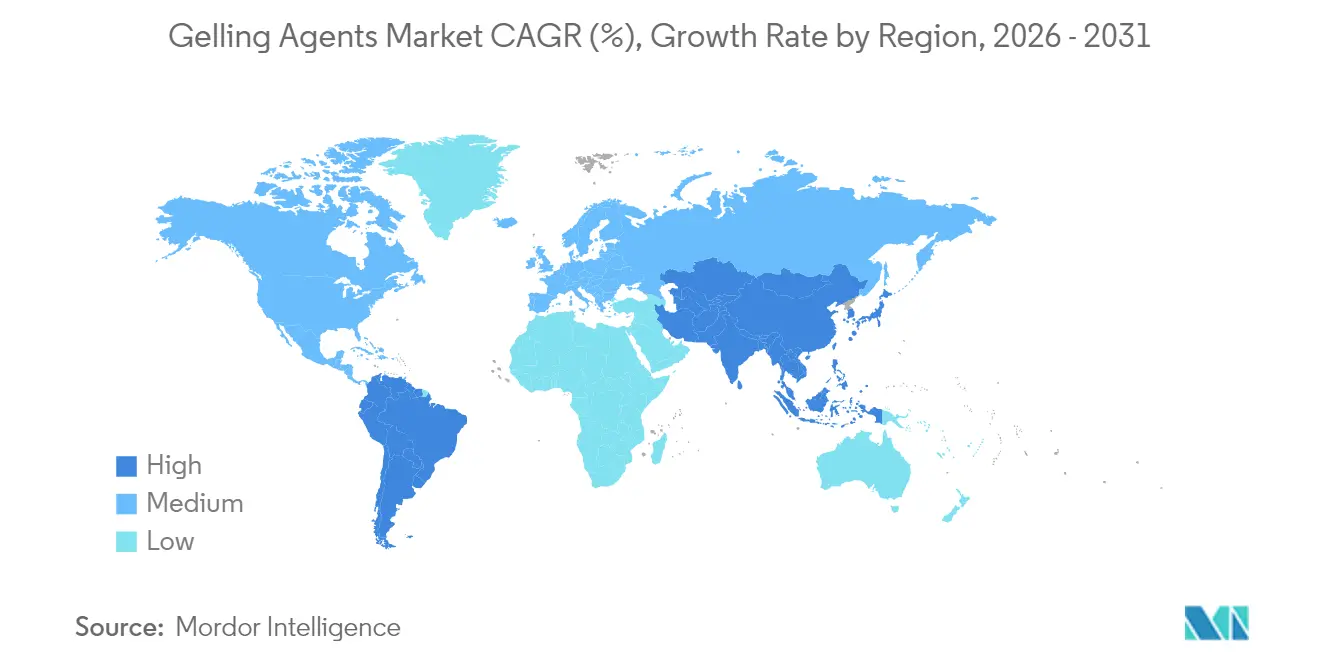
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋 |
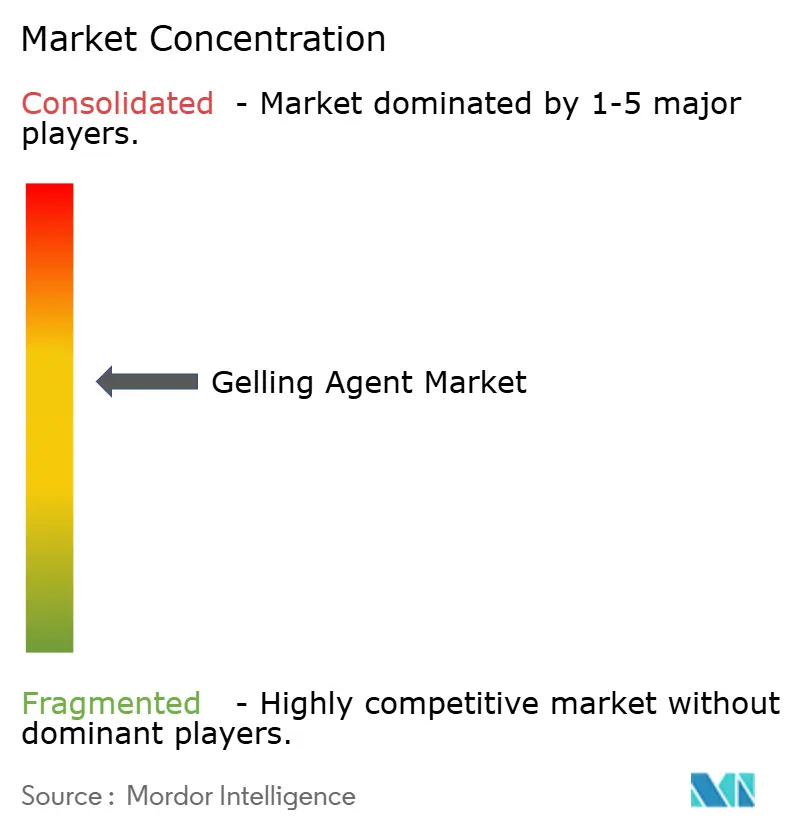
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるゲル化剤市場分析
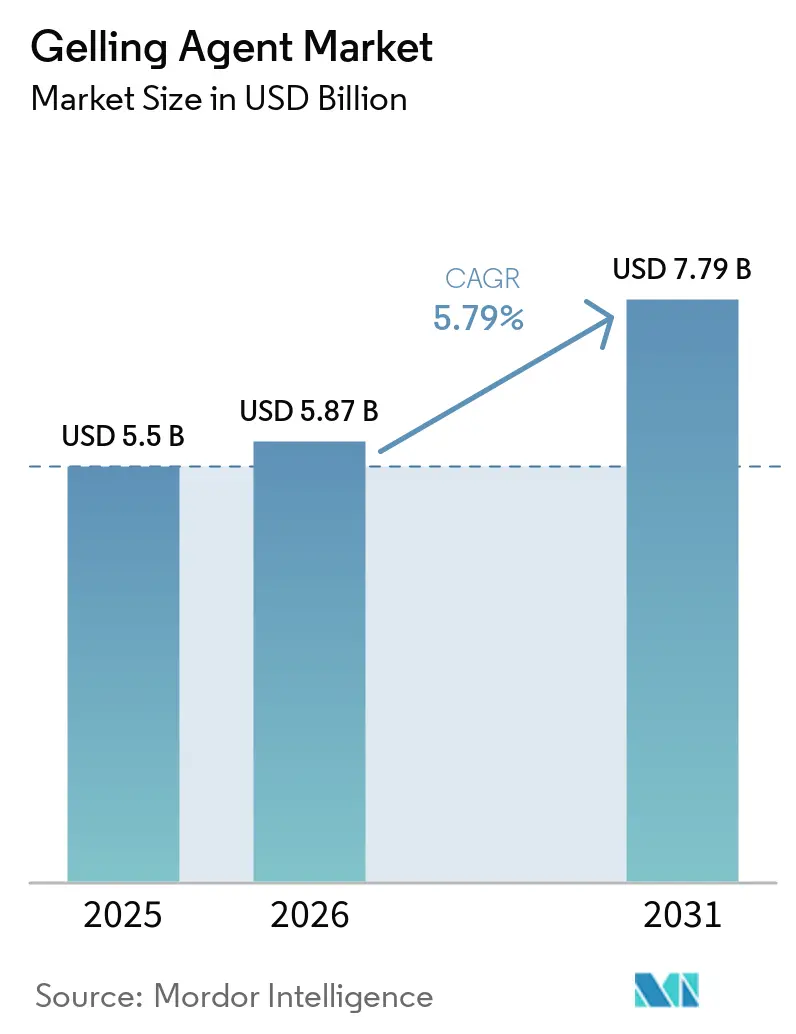
ゲル化剤市場規模は2026年に58億7,000万ドルと推定され、2025年の55億ドルから成長し、2031年には77億9,000万ドルに達する見通しで、2026年から2031年にかけて5.79%のCAGRで成長します。クリーンラベル原料への旺盛な需要、ヒドロゲルを活用した薬物送達への用途拡大、および抽出効率の飛躍的な改善がこの成長軌道を支えています。米国食品医薬品局(FDA)[1]食品医薬品局、「一般的に安全と認められる(GRAS)文書化規則」、www.fda.govが2025年に一般的に安全と認められる(GRAS)文書化規則を強化し、詳細な安全性資料を提供できるサプライヤーが優遇されるようになったことで、天然製品への代替が加速しています。同時に、植物性食事の普及と乳製品代替品の台頭が高機能ハイドロコロイドの商業的範囲を拡大しており、微生物発酵の技術革新が機能的一貫性を向上させ、生産リードタイムを短縮しています。南米は、ブラジルの2,310億ドルの食品加工基盤を牽引役として最も成長の速い地域となりつつあり、アジア太平洋は海藻およびグアーの主要産地としての優位性を背景に数量面でのリーダーシップを維持しています[2]米国農務省、「食品加工基盤」、www.fas.usda.gov。
主要レポートのポイント
• タイプ別では、ペクチンが2024年のゲル化剤市場シェアの34.19%を占め、ジェランガムは2030年までに8.34%のCAGRで拡大する見込みです。
• 原料別では、植物由来素材が2024年のゲル化剤市場規模の58.45%を占め、微生物由来の代替品は2030年までに8.56%のCAGRで成長すると予測されています。
• 機能別では、増粘用途が2024年に27.45%の収益シェアでトップとなり、カプセル化・制御放出は9.01%のCAGRで進展しています。
• 用途別では、食品・飲料が2024年のゲル化剤市場規模の35.89%を占め、医薬品は9.34%のCAGRで成長する見通しです。
• 地域別では、アジア太平洋が2024年の世界収益の36.73%を占め、南米は2030年までに8.45%のCAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工食品・利便性食品の需要 | +1.2% | グローバル;アジア太平洋・北米で最も強い | 中期(2〜4年) |
| クリーンラベルおよび天然添加物への嗜好 | +1.5% | 北米・EU;アジア太平洋へ拡大中 | 短期(2年以内) |
| 乳製品および乳製品代替品の消費 | +0.8% | グローバル;北米・欧州が主導 | 中期(2〜4年) |
| 抽出・加工技術の革新 | +1.0% | グローバル;EU・北米にR&Dハブ | 長期(4年以上) |
| 医薬品製剤への採用拡大 | +1.0% | グローバル;北米・欧州が主導 | 長期(4年以上) |
| 植物性肉・魚介類への応用 | +0.8% | グローバル;北米・欧州が主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
加工食品・利便性食品への需要拡大
都市型ライフスタイルと共働き世帯の増加が引き続き即食食品の需要を押し上げており、優れた凍結融解耐性と熱安定性を持つハイドロコロイドが求められています。2024年に中国の高付加価値食品原料の輸入が急増し、テクスチャー向上剤、増粘剤、安定剤の地域消費を押し上げました。加工業者はコールドチェーンの温度変動に対して粘度を維持するため、カラギーナンとデンプンのブレンドなどのハイブリッドシステムを開発しています。こうした特注配合は、冷凍惣菜、スープ、プレミアムソースにおける高い仕様基準を支えています。その結果、ゲル化剤市場では長期保存中のテクスチャー完全性を保証する多成分ソリューションへの製品ミックスシフトが進んでいます。食品における植物性代替品の採用拡大により、海藻や果実由来の天然ゲル化剤への需要が高まっています。さらに、メーカーは消費者の透明な原材料表示への要望に応えるクリーンラベルゲル化剤の開発に向けた研究開発に投資しています。
クリーンラベルおよび天然食品添加物への需要増加
規制当局と消費者は原材料表示の精査を強化しています。カリフォルニア州における特定の合成色素の2024年禁止と、欧州食品安全機関(EFSA)[3]欧州食品安全機関(EFSA)、「重金属の厳格な上限値」、www.efsa.europa.euによるグアーガムへの重金属規制強化がこの監視強化を示しています。確立された透明なサプライチェーンを持つハイドロコロイドサプライヤー、特にペクチンとアルギン酸塩のサプライヤーは、菓子・飲料用途での再配合契約を獲得しています。プレミアム天然グレードは化学修飾品よりも大幅にコストが高いものの、ブランドオーナーはより明確な表示と規制遵守を達成するためにこれらの高コストを受け入れています。この移行は、メーカーが合成増粘剤から植物性・海藻由来の代替品に切り替えることでゲル化剤市場を強化しています。市場は、天然原料とその健康上の利点に対する消費者意識の高まりによってさらに後押しされています。さらに、抽出・加工方法の技術的進歩により、メーカーはより高品質な天然ゲル化剤を改善された効率で生産できるようになっています。
乳製品および乳製品代替品の消費拡大
2024年に植物性飲料の世界小売売上高が過去最高を記録し、乳製品の口当たりを再現するハイドロコロイドへの需要が高まりました。オートミルクラテのボディ感と懸濁性を高めるために設計されたAshlandのBenecelメチルセルロースは、用途特化型イノベーションの好例です。カラギーナンとローカストビーンガムの組み合わせは、ビーガンチーズスライスの溶融性において引き続き不可欠であり、ジェランガムは常温ナッツミルク飲料の透明性とタンパク質安定化を提供しています。乳製品代替品ポートフォリオの拡大により、多国籍原料サプライヤーはプレミアム栄養セグメントに参入でき、ゲル化剤市場を拡大しています。クリーンラベル製品への消費者嗜好の高まりにより、メーカーは海藻や植物由来の天然ゲル化剤の開発を進めています。さらに、薬物送達システムやカプセル製造における医薬品業界でのゲル化剤採用の増加が市場成長に寄与しています。
ハイドロコロイド抽出・加工における技術的進歩
超音波技術を用いた柑橘類の皮からのペクチン抽出は、エネルギー消費を抑えながら高い収率を達成し、コスト効率を高めています。粘度と色のAI制御監視システムの導入により、生産不良と材料廃棄が削減されています。医薬品用途では、グリーンケミストリー手法によるpH応答性ヒドロゲルの開発が標的薬物送達を可能にし、医薬品用途を拡大しています。これらの技術的改善は革新的なサプライヤーの利益率向上を支援し、ゲル化剤市場を拡大する追加の製品仕様を生み出しています。食品業界における天然・クリーンラベル原料への需要拡大が、植物性ゲル化代替品の研究を加速させています。さらに、テクスチャー向上と安定性のための化粧品配合へのゲル化剤採用の増加が新たな市場機会を開いています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動 | -0.7% | グローバル;アジア太平洋で最も高い | 短期(2年以内) |
| 高い抽出・精製コスト | -0.5% | グローバル;中小企業が最も打撃を受ける | 中期(2〜4年) |
| 厳格な規制・クリーンラベル遵守の課題 | -0.6% | グローバル;北米・欧州で最も高い | 中期(2〜4年) |
| 新興・未発展市場における低い認知度と採用 | -0.3% | アジア太平洋、アフリカ、ラテンアメリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動
海藻由来のカラギーナンと寒天は、インドネシアとフィリピルにおける気候変動や貿易制限の影響を受けやすく、利益予測を困難にするスポット価格の変動を引き起こしています。グアーガムはインドとパキスタンのモンスーンパターンに大きく依存しており、干ばつにより収量が最大40%減少する可能性があります。大手バイヤーは現在、コスト変動を緩和するために長期引取契約と海藻養殖への部分的な垂直統合を活用しています。同時に、発酵ベースのキサンタンとジェランガムは炭素源がより多様化しているためヘッジ手段となりますが、世界のデキストロースおよびエネルギー価格の動向の影響を免れるわけではありません。特定の地理的地域への市場の強い依存は、メーカーを重大なサプライチェーン混乱にさらしています。自然災害と変化する気象パターンが原材料の入手可能性と価格安定性を脅かし続けています。さらに、主要生産国における規制変更が貿易への予期せぬ障壁を生み出し、世界のサプライダイナミクスに影響を与える可能性があります。
抽出・精製プロセスの高コスト
ゲル化剤市場は、従来の抽出方法と進化する規制要件により重大な運営上の課題に直面しています。海藻ハイドロコロイドの従来の熱酸抽出は大量の蒸気を消費し、処理が必要な塩水廃液を生成するため、生産コストが膨らみます。連続フロー反応器と膜ろ過により廃水量を30〜50%削減できますが、初期投資が必要です。地域の中小加工業者はこうした設備投資の資金調達に苦労しており、高利益率の医療・化粧品セグメントへの参入能力が制限されています。各地域での環境規制の強化により、メーカーはコストのかかる廃水処理システムの導入を求められ、運営予算をさらに圧迫しています。さらに、エネルギーコストと原材料価格の上昇により、多くの中小規模の生産者が生産能力を縮小して操業せざるを得なくなり、市場全体の供給に影響を与えています。抽出プロセスにおける技術革新の欠如により、業界全体の生産効率水準が停滞しています。財務力の強い大手メーカーが運営コストに苦しむ中小企業を買収するにつれ、市場の統合が進むと予想されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
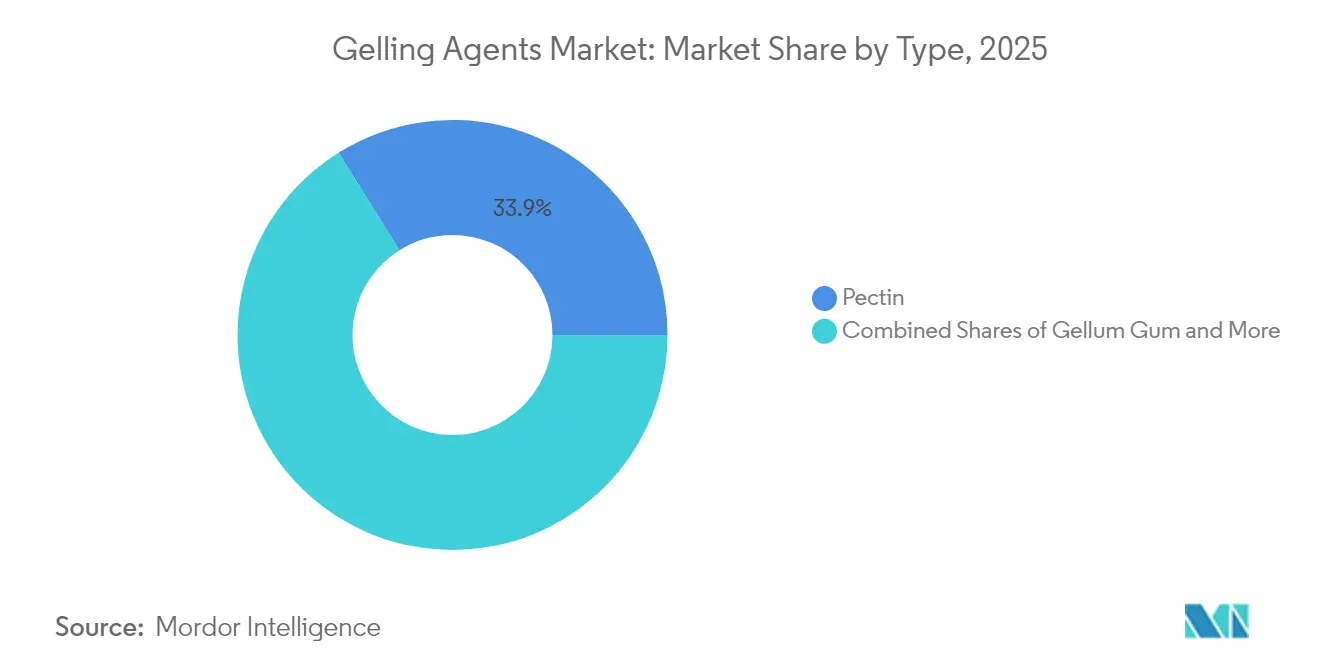
ジェランガムの革新の中でのペクチンの優位性ペクチンは2025年に33.89%の収益シェアを占め、世界のゲル化剤市場を支配しました。柑橘類の皮やリンゴのポマスからの安定したサプライチェーンと、低糖ジャムや栄養補助食品グミへの用途拡大が相まって、市場リーダーシップを維持しています。Cargillがブラジルで実施したUniPECTINEの生産能力拡張は、持続的な需要成長に対する強い市場信頼を示しています。クリーンラベル処方におけるペクチンの汎用性と天然由来という特性が、その市場ポジションをさらに強化しています。植物由来原料に対する消費者の嗜好が、さまざまな食品用途でのペクチン採用を引き続き促進しています。ゼラチンは菓子類やカプセルシェルにおいて強い存在感を維持していますが、倫理的・宗教的な考慮から、メーカーはペクチンとゼラチンの組み合わせを模索するようになっています。
ジェランガムは現在比較的小さな市場シェアを占めているものの、熱可逆性と低添加量での高い効率性、特にプレミアム乳製品代替品や眼科用医薬品における特性に牽引され、8.09%のCAGRという堅調な成長率が見込まれています。カラギーナンと寒天は、地理的な供給集中という課題に直面しながらも、ビーガン認証を必要とする用途において安定した市場需要を維しています。アジア市場における植物由来代替品への需要増加は、これらの海洋由来ゲル化剤の成長を特に後押ししています。特化型ゲル化剤の継続的な開発は、メーカーがさまざまな用途で特定の機能特性を実現できるようにすることで、市場全体の範囲を拡大しています。クリーンラベル製品と天然原料へのトレンドが、ゲル化剤セグメントにおけるイノベーションをさらに加速させています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


原料別:
微生物イノベーションに挑戦される植物由来のリーダーシップ植物性原材料が2025年収益の57.92%を生み出し、グアー、ローカストビーン、柑橘類ペクチンなど認識しやすい植物由来の原料への消費者信頼を強化しています。植物性原料の広範な採用は、天然で持続可能な食品ソリューションへの消費者嗜好の高まりを反映しています。海藻原料は技術的には植物由来ですが、乳製品や肉類アナログにおいてプレミアム価格を命じる差別化されたレオロジーを提供しています。海藻ベースのゲル化剤の汎用性により、特にアジア料理や現代の植物性製品において様々な食品用途への組み込みが増加しています。
微生物由来のガム(キサンタンとジェランガム)は、2031年までに8.18%のCAGRで最も急速な拡大が見込まれています。動物由来のゼラチンは、ビーガン訴求が数量成長を抑制しているものの、生体医療スキャフォールドと高ブルーム菓子において引き続き重要です。合成・化学修飾代替品は、厳格な機能閾値がクリーンラベルポジショニングを上回るニッチな用途での関連性を維持しています。発酵プラットフォームへの製品ミックスシフトは、ゲル化剤業界のサプライを多様化し、原材料リスクを緩和するのに役立ちます。発酵技術の進歩により生産効率が向上しコストが削減され、微生物由来のガムの商業的実行可能性が高まっています。新規発酵プロセスの研究開発への投資増加により、微生物ゲル化剤の品質と機能性がさらに向上することが期待されています。
機能別:
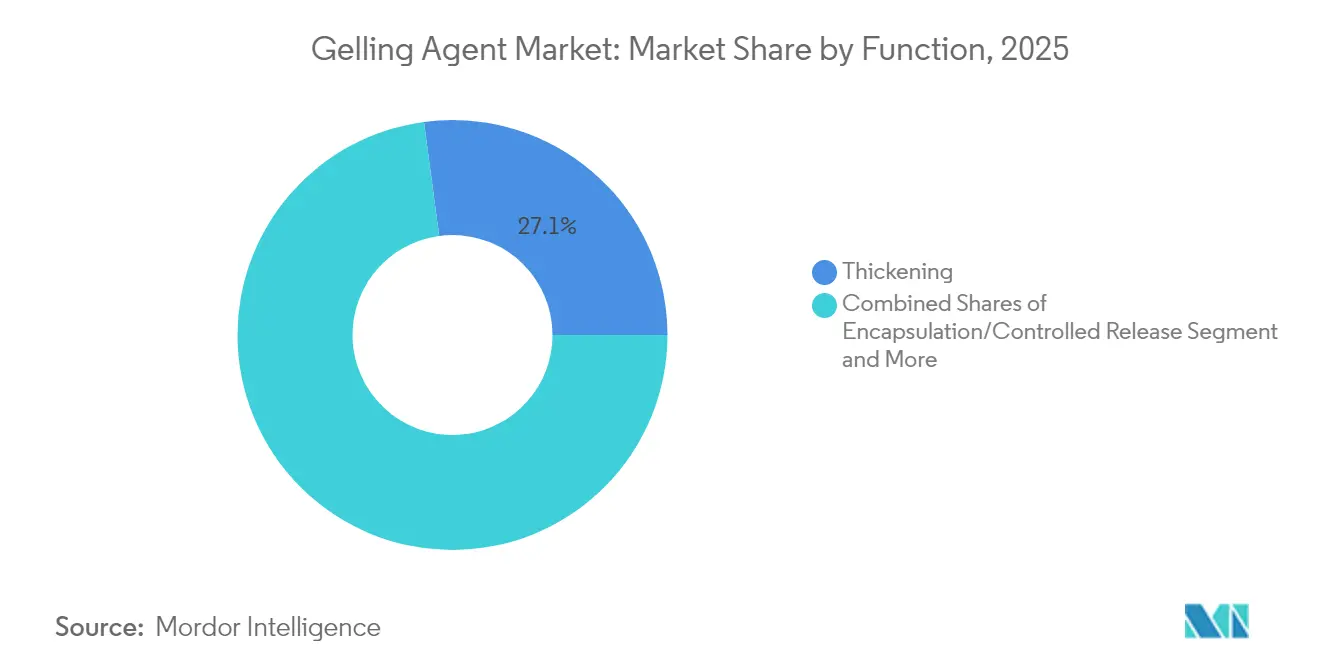
増粘用途がリードしカプセル化が加速増粘はスープ、ソース、乳製品デザートの粘度制御におけるハイドロコロイドの中心的役割を反映し、2025年売上高の27.12%を維持しました。利便性食品への消費者嗜好の高まりが、即食製品における増粘剤の採用を加速させています。インスタントミックスや冷凍惣菜への堅調な転換がベースライン需要を守る一方、メーカーは進化する消費者嗜好に応えるクリーンラベル増粘ソリューションの革新を続けています。
カプセル化・制御放出システムは、医薬品・ニュートラシューティカルプレーヤーがヒドロゲルマトリックスを活用して生理活性物質の放出を制御するにつれ、最高の8.62%のCAGRを記録する見込みです。食品安全機関(英国)によると、生鮮農産物の保存のためのアルギン酸ナトリウム食用コーティングの最近の承認はセクター横断的な採用を示しています。ゲル化、安定化、カプセル化を一つのハイドロコロイドブレンドに組み合わせた多機能製品は、配合者に新たな設計の自由度を開き、ゲル化剤市場の追加収益源を支援しています。カプセル化システムへのナノテクノロジーの統合により、有効成分送達の効率が向上しています。持続可能で生分解性のカプセル化材料の開発は、高まる環境への懸念と規制要件に合致しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
用途別:
医薬品の加速の中での食品の優位性食品・飲料メーカーが2025年の世界売上高の35.41%を吸収し、テクスチャー、懸濁、水分制御におけるハイドロコロイドの普遍性を示しています。グルテンフリーベーカリー、低糖菓子、プレミアムアイスクリームラインは、差別化された口当たりが棚プレミアムを命じるイノベーションの温床として機能しています。クリーンラベル製品への消費者需要の増加が、天然配合へのハイドロコロイド採用をさらに加速させています。メーカーは、より低い使用量で優れた機能性を発揮するハイドロコロイドの組み合わせを最適化するための研究開発に多大な投資を行っています。
しかし、医薬品用途は最も速い8.97%のCAGRを記録する見込みです。化粧品、パーソナルケア、ペット栄養がポートフォリオを補完し、それぞれがハイドロコロイドに固有の水分結合・皮膜形成特性を活用しています。用途の拡大はゲル化剤市場の構造的成長の物語を強化しています。医薬品セグメントの急速な成長は、錠剤コーティング用途の増加と制御放出薬物送達システムに起因しています。新興国における医療費の増加と医薬品製造の拡大が需要見通しをさらに強化しています。
地域分析
アジア太平洋地域ゲル化剤市場
アジア太平洋地域は2025年の世界収益の36.28%を占め、海藻およびグアーの主要栽培地としての優位性と、世界最大の加工食品消費者人口に支えられています。中国だけで世界のカラギーナンおよび寒天原料の60%以上を供給し、インドは世界のグアーガムの約80%を生しています。東南アジアにおける急速な都市化と可処分所得の上昇が利便性食品需要をさらに刺激し、地域の購買力を強化しています。
南米ゲル化剤市場
南米は2031年までに最も高い8.12%のCAGRが予測されています。米国農務省によると、2024年に7.2%の成長を記録したブラジルの2,310億米ドル規模の食品加工産業が、熱帯流通環境における賞味期限延長に向けた機能性原料の需要急増を支えています。豊富な柑橘類およびサトウキビ残渣は、将来のペクチンおよびキサンタン生産における費用対効果の高い基質としても期待され、輸入代替の見通しを高めています。これらの地域ダイナミクスは全体として、ゲル化剤市場のグローバル参加者にとって収益源を多様化し、単一市場へのエクスポージャーを軽減します。
北米および欧州ゲル化剤市場
北米および欧州は、厳格な規制体制と高度な研究開発エコシステムにより、数量は少ないものの単価は高い貢献をしています。FDAの2025年GRAS改革はクリーンラベル代替を加速させ、実証済みの安全記録を持つペクチン、アルギン酸塩、セルロース類からの供給確保へと処方担当者を誘導しています。欧州のサステナビリティへの取り組みとEFSAの厳格な汚染物質基準は、トレーサブルなサプライチェーンおよびグリーン抽出技術への投資を促し、法令遵守サプライヤーの利益プールを高めています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます

規制環境
ゲル化剤に対する規制監督は、添加物規格、汚染物質、資料の詳細度をめぐって厳格化しており、規制対象の食品・医薬品市場に供給するグローバルサプライヤーにとってコンプライアンスおよび試験要件の増加につながっている。欧州連合では、委員会規則(EU)2026/189および(EU)2026/196(2026年2月18日発効)により、純度規格が更新され、ローカストビーンガム(E410)、グアーガム(E412)、キサンタンガム(E415)、ペクチン(E440)といった広く使用されているハイドロコロイドに対してより厳格な微生物基準が導入された。改訂規格に対する2026年8月のコンプライアンス期限が設定されており、既に市場に流通している製品には移行期間が定められている。
米国では、FDAの審査は、2025年に強化されたGRAS文書要件と整合する形で、より正式化された安全性実証へと移行している。新規テクスチャライザーに対する活発なGRAS経路の一例として、FDAは2026年2月5日に、ゲル化剤/増粘剤としてのLemna葉タンパク質に関するGRN 1256について、異議なしレターを発行した。2025年の政策議論では、自己確認GRAS経路への今後の変更の可能性も取り上げられ、新規ゲル化システムにとって堅牢な安全性資料の価値をさらに高める見通しが示された。
バリューチェーン分析
ゲル化剤のバリューチェーンは、原料生産・集荷から始まり、抽出または発酵、精製・標準化、配合・用途エンジニアリングを経て、最終的に食品・飲料、化粧品・パーソナルケア、医薬品分野のエンドユーザーへの流通へと至る。主要な原料流には、海藻(寒天、カラギーナン、アルギン酸塩用)、柑橘の皮やリンゴの搾りかすなどの農業副産物(ペクチン用)、種子由来ガム(グアーおよびローカストビーン)、微生物発酵原料(キサンタンおよびジェランガム用)が含まれる。コーデックスの食品添加物一般規格(GSFA)などの国際的な参照枠組みは添加物の機能を定義し、国境を越えた整合を支援しており、一方でFDA、EFSA、Health Canadaなどの規制当局が許可用途と規格を管理している。
加工および配合能力は重要な付加価値ステップであり、透明度、ゲル強度、フリーズ・サーモ安定性、タンパク質安定化といった性能目標は用途によって異なる。発酵ベースの生産は、農業および海洋収穫の変動へのエクスポージャーを減らす代替供給経路を提供しており、微生物発酵によって生産されるジェランガム(例:Tate and LyleのKELCOGEL)がその例である。海洋多糖類のサプライチェーンは依然として東南アジアに地理的に集中しているため、規格や微生物基準が主要消費地域で厳格化するにつれ、調達戦略、トレーサビリティシステム、長期的な供給業者関係が品質の一貫性とコスト管理の重要なレバーとなっている。
競合環境
ゲル化剤市場は集中度比率6/10で中程度の統合を示しています。上位5社(Tate & Lyle、CP Kelco、Cargill、Ashland、Jungbunzlauer)が2024年の市場収益の大部分を占めています。これらの企業は規模の経済から恩恵を受け、原材料調達における垂直統合と抽出・発酵能力への投資を可能にしています。
Tate & LyleによるCP Kelcoの18億ドルの買収は、特殊ハイドロコロイド拡大に向けた業界トレンドを示しており、クロスセリング機会と研究シナジーの強化を可能にしています。企業は技術力で差別化を図っており、Jungbunzlauerはカナダで排出削減のための連続発酵キサンタンガム施設を運営し、Cargillは品質管理に人工知能を導入しています。pH応答性ヒドロゲルと多重ポリマー複合体に関する特許出願の増加は、知的財産における競争激化を示しています。
中規模企業は、柔軟性と顧客との緊密な関係を活用して、組織スキャフォールドや生分解性包装などの特化用途に注力しています。大手企業は原材料供給の変動や気象関連の混乱に対処するため、海藻養殖事業や発酵代替品への投資を行っています。この多様なビジネス戦略の範囲が市場競争を維持し、ゲル化剤業界における継続的なイノベーションを支援しています。
ゲル化剤業界リーダー
Cargill, Incorporated
Archer Daniels Midland Company
Ashland Global Holdings
Tate and Lyle plc
International Flavors and Fragrances
- 注:主要企業の掲載順は順位を示すものではありません。
ゲル化剤市場
- Cargill, Incorporated.
- Archer-Daniels-Midland (ADM)
- International Flavors and Fragrances
- Tate and Lyle plc
- Ashland Global Holdings Inc.
- Kerry Group plc
- Ingredion Incorporated
- CEAMSA
- Gelita AG
- Darling Ingredients (Rousselot)
- DSM-Firmenich
- FMC Corporation
- Herbstreith and Fox GmbH
- Algaia SA
- Fiberstar Inc.
- CINOGEL Biotech
- Gino Gums (Chemsino)
- Marine Biopolymers Ltd.
- Hawkins Watts Ltd.
- Herbstreith & Fox GmbH & Co. KG
- J.M. Huber Corporation
- Pacific Pectin, Inc.
- Lucid Colloids Ltd.

市場機会と将来展望
規制市場におけるコンプライアンス主導の再配合と規格アップグレードは、トレーサブルで検証可能かつ用途対応型のハイドロコロイドシステムを提供できるサプライヤーにとって、短期的な空白領域を生み出している。委員会規則(EU)2026/196(2026年1月採択、2026年2月18日発効)によるEUの添加物規格の更新は、ペクチン、キサンタンガム、ローカストビーンガム、グアーガムを含む複数の大量流通ゲル化剤について、純度および微生物管理の基準を引き上げている。この動きは、より高規格のグレード、より強固なサプライヤー文書化、クリーンラベル訴求と整合したパッケージ表示の簡素化に対する需要を支えている。
生産能力の近代化と原材料アクセスも、対応可能な用途を広げ、供給の強靭性を高める積極的な投資テーマとなっている。Cargillによるフランス・Baupte拠点への2,500万ユーロの近代化投資には、機械式蒸気再圧縮(MVR)技術が含まれており、エネルギー効率と排出削減がハイドロコロイドの製造競争力にどのように影響するかを示している。供給安全保障の面では、Nexiraによる2026年7月のモロッコのKeragum買収により、ローカストビーンガムにおける垂直統合が強化され、規制監督が強まる中でトレーサビリティと一貫性を求める顧客要件に対応している。動物由来ゲルシステムの生産拡大も医薬品・バイオメディカル需要を支えており、Gelitaの中国吉林省遼源工場は年間生産能力11,000トンとされ、2026年生産量の30%を輸出に振り向ける計画である。
Recent Industry Developments in ゲル化剤市場
- 2026年7月:Nexiraはモロッコのキャロブ原料メーカーであるKeragumを買収し、ローカストビーンガム供給に関連する上流能力を追加した。この買収は、クリーンラベルおよび植物性配合に使用される主要なゲル化剤原料のトレーサビリティと垂直統合を強化し、主要市場での添加物規格の厳格化に伴う供給安全保障を支えるものである。
- 2026年1月:Archer Daniels Midland Companyは、ケンタッキー州エルランガーのイノベーションキャンパスに2,600万米ドルを投資し、フレーバーおよびカラー再配合能力を40%拡大すると発表した。このアップグレードは、添加物の除去や代替時に食感と安定性を再構築するためにハイドロコロイドに依存することが多い再配合ワークストリームを支援し、よりクリーンなラベルおよび低糖化製品の顧客開発サイクルの加速につながる可能性がある。
- 2024年9月:Jungbunzlauerは2億米ドルを投資し、Invest Ontarioの支援を受けて、オンタリオ州ポートコルボーンにカナダ初のキサンタンガム製造施設を設立した。この発酵由来の生産能力の追加は、天候に左右されやすい農業原料からの供給多様化を助け、食品および産業用途で広く使用される安定剤・増粘剤の地域的な供給可能性を向上させる。


ゲル化剤市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、市場は完成品においてテクスチャー形成、ゲル化、または安定化を必要とするメーカーに原料として販売される商業用ゲル化剤を対象とし、価値は原料レベルで米ドルにて測定されます。
対象外の範囲:処方された消費者向けまたは医薬品向け製品のゲル化剤として購入されない、工業用掘削および製紙グレードの増粘剤は除外します。
セグメンテーションの概要
- タイプ別
- ペクチン
- ゼラチン
- 寒天
- カラギーナン
- アルギン酸塩
- ジェランガム
- キサンタンガム
- グアーガム
- セルロース誘導体
- ローカストビーンガム
- その他
- 原料別
- 植物由来
- 海藻由来
- 微生物由来
- 動物由来
- 合成・化学修飾
- 機能別
- ゲル化
- 増粘
- 安定化・乳化
- 皮膜形成・コーティング
- カプセル化・制御放出
- 用途別
- 食品・飲料
- ベーカリー
- 菓子
- 乳製品・冷凍デザート
- 飲料
- 食肉・家禽製品
- 植物性・ビーガン代替品
- ペットフード
- その他の食品・飲料用途
- 化粧品・パーソナルケア
- スキンケア
- ヘアケア
- オーラルケア
- カラー化粧品
- 医薬品
- その他
- 食品・飲料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- 英国
- ドイツ
- スペイン
- フランス
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、ゲル化剤が実際の需要においてどこに現れるかをマッピングすることから始まります。FAOの食料収支表、国連コムトレードの貿易フロー、米国農務省および米国食品医薬品局の資料、薬局方および関連機関の公表基準やモノグラフなど、食品加工と原料使用を説明する公開統計および参考資料を精査しました。
バリューチェーンの仕組みに基づいてモデルを構築するため、企業の年次報告書、投資家向けプレゼンテーション、原料業界団体の技術ノート、信頼性の高いビジネス誌も活用し、生産能力の追加、価格動向、処方の変化を追跡しました。企業財務情報の有料サブスクリプションおよび特許データベースは、製品発売に関するギャップの補完やイノベーションの方向性の把握に選択的に使用しました。ここに挙げたソースは例示であり網羅的ではなく、データ収集、検証、および明確化のために他の多くの公開ソースも確認しました。
一次インタビューおよびサーベイ
一次調査は、ゲル化剤の販売として何がカウントされるか、およびグレード、地域、最終用途によって価格がどのように変動するかを確認することに重点を置きました。南北アメリカ、EMEA、アジア太平洋地域の原料サプライヤー、ディストリビューター、および川下の処方業者と対話し、その情報をデスクリサーチの前提条件の修正に活用した上で、最終的な規模算定に反映させました。
一次調査フィールドワーク回答者の分
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:17% | アジア太平洋地域:49% |
| 中位層:53% | 機能・ユニットリーダー:40% | EMEA:30% |
| 中小規模プレイヤー:18% | マネージャー:43% | 南北アメリカ:21% |
市場規模の算定と予測
規模算定はトップダウンの需要プール再構築を用いて構築されています。食品およびパーソナルケアの生産量、主要カテゴリーの処方強度、および地域ミックスを用いて原料消費量を近似し、検証済みの平均販売価格を用いて価値に換算します。その後、サンプリングされたサプライヤー量、ディストリビューターチャネルの確認、グレード別価格の妥当性確認など、選択的なボトムアップ近似によって結果を検証し、一部の国で開示が限られている場合でも合計値が現実的な水準に保たれるようにしています。
この市場において重要なインプットには、ハイドロコロイドの輸出入動向、動物・植物・微生物由来原料間の観察された価格差、製品ミックスを変化させるクリーンラベル嗜好の変化、ゲルを使用する加工食品・乳製品代替品・パーソナルケアォーマットにおける製造生産量のトレンドが含まれます。予測においては、需要ドライバーと予想される価格推移を専門家とともにストレステストした上で最終カーブを確定する、軽量な多変量回帰の視点に支えられたシナリオ分析を使用しました。ボトムアップの確認が不完全な場合、隣接国の強度と価格帯を適用してギャップを処理し、小規模市場を過大評価しないよう地域レベルで再調整しました。
データ検証と更新サイクル
モデルのアウトプットは、貿易の方向性、既知の生産能力の動き、主要最終製品における原料使用量の含意など、独立したシグナルと照合して検証されます。差異は段階的に精査されます:まず国・用途レベル、次に地域集計レベル、そして最終的に承認前の専任アナリストレビューを経ます。
レポートは年次で更新され、大規模な工場拡張、急激な価格ショック、規制変更など、原料使用のベースラインを変化させる重要なイベントが発生した場合には中間更新が行われます。納品直前に主要インプットの最新確認を行い、クライアントが古いスナップショットではなく最新の見解を受け取れるようにしています。
Mordor Intelligenceのゲル化剤市場の規模算定と他の公表推計との比較
ゲル化剤の公表市場価値は、対象となる原料セットが調査によって異なること、また一部のモデルがゲル化特有の需要シグナルではなく広範なハイドロコロイドのグループ分けに依存していることから、差異が生じる場合があります。差異はまた、価格設定に選択された年、通貨換算のタイミング、予測が調整済みの基準年から始まるか直線的な過去平均から始まるかによっても生じます。
サプライヤーおよびバイヤーの確認を通じて検証されたハイドロコロイドの貿易動向とグレードレベルの価格差が、Mordor Intelligenceを食品・パーソナルケア・医薬品製造への原料販売に結びつけ、工業用掘削および製紙グレードの増粘剤を対象外とする根拠となっています。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 5.87 ビリオン 米ドル(2026年) | |
| 産業出版社A | 4.95 ビリオン 米ドル(2024年) | より早い基準年を使用し、明確な除外事項を明示せずに広範な用途バスケットを適用しており、低価格の工業用量が平均に混入した場合に価値が圧縮される可能性があります。 |
| 産業出版社B | 5.37 ビリオン 米ドル(2025年) | 異なる基準年構造から始まり、セグメント化された機能を重視しているため、価格前提が変化し、高グレードミックスが価値に反映されるタイミングが遅れる可能性があります。 |
差異は主に年の選択と、ゲル化需要として扱われるものと近接する増粘用途として扱われるものの違いから生じています。合計値を貿易シグナル、グレードレベルの価格帯、および主要最終製品における現実的な使用強度に基づいて算定することで、確認・再現可能な明確な変数に追跡可能な数値を維持しています。


レポートで回答される主要な質問
ゲル化剤市場の現在の規模はどのくらいですか?
ゲル化剤市場規模は2026年に58億7,000万ドルに達し、5.79%のCAGRで2031年までに77億9,000万ドルに成長する見込みです。
最大の市場シェアを持つ製品タイプはどれですか?
ペクチンは低糖食品やニュートラシューティカルグミへの汎用性により、2025年のゲル化剤市場シェアの33.89%でトップとなっています。
ゲル化剤への医薬品需要を牽引しているものは何ですか?
ヒドロゲルベースの配合が制御・標的薬物送達を可能にし、医薬品用途を8.97%のCAGRで推進しています。
最も速く成長する地域はどこですか?
ブラジルの拡大する食品加工産業を基盤とする南米は、2026年から2031年にかけて8.12%のCAGRを達成すると予測されています。
最終更新日:



