
インドゼラチン市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
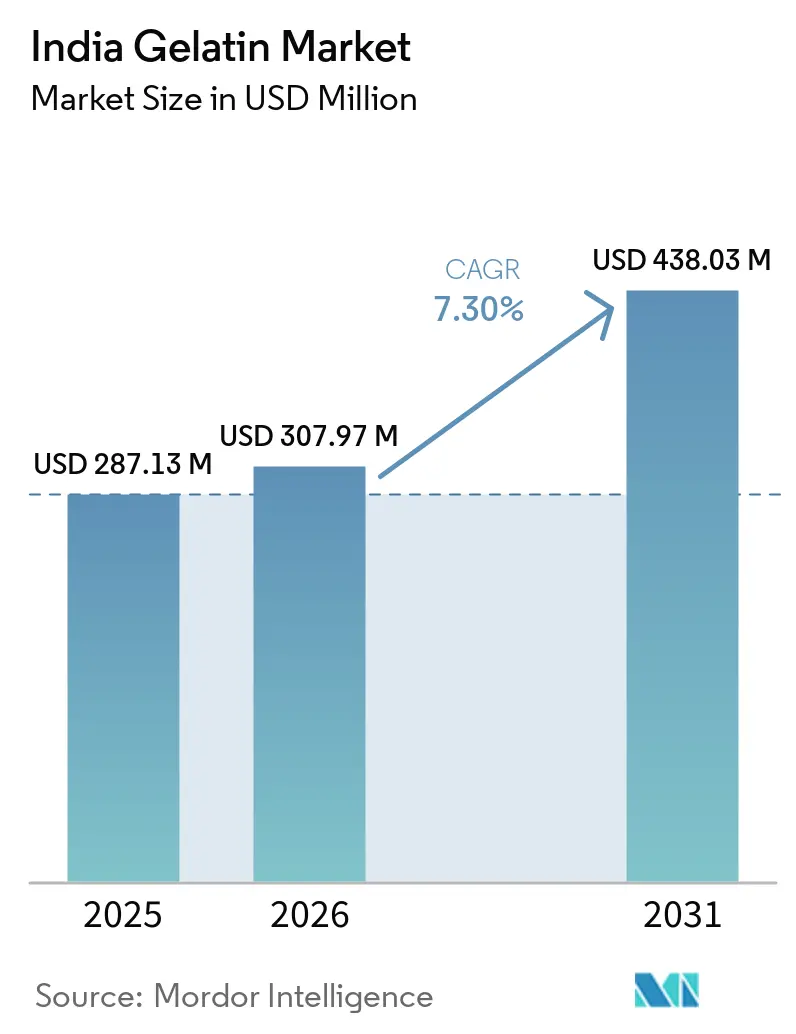
| 基準年の市場規模 (2025) | 287.13 百万米ドル |
| 市場規模 (2026) | 307.97 百万米ドル |
| 市場規模 (2031) | 438.03 百万米ドル |
| 成長率 (2026 - 2031) | 7.30 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドゼラチン市場分析
インドゼラチン市場規模は、2025年のUSD 2億8713万から2026年にはUSD 3億799万7千に成長し、2026年から2031年にかけて年平均成長率7.30%で推移し、2031年にはUSD 4億3803万に達すると予測されています。市場成長は、機能性食品、医薬品、パーソナルケアセクターからの需要増加によって牽引されています。メーカーは、牛、豚、および海洋コラーゲン原料を通じた原材料への安定したアクセスの恩恵を受けています。食品加工向け生産連動型インセンティブ制度や、特定の輸出市場向けのハラール認証義務化要件により、主要企業は技術能力と品質管理システムの強化を促されています。市場の成長見通しは、都市化の進展、健康意識の高い消費者層の拡大、および栄養補助食品表示に関する明確な規制ガイドラインによって強化されています。市場構造は、中程度の集約化、海洋コラーゲンにおける継続的な発展、および将来の投資パターンに影響を与え得る発酵ベースのタンパク質技術の台頭によって特徴付けられています。
主要レポートの要点
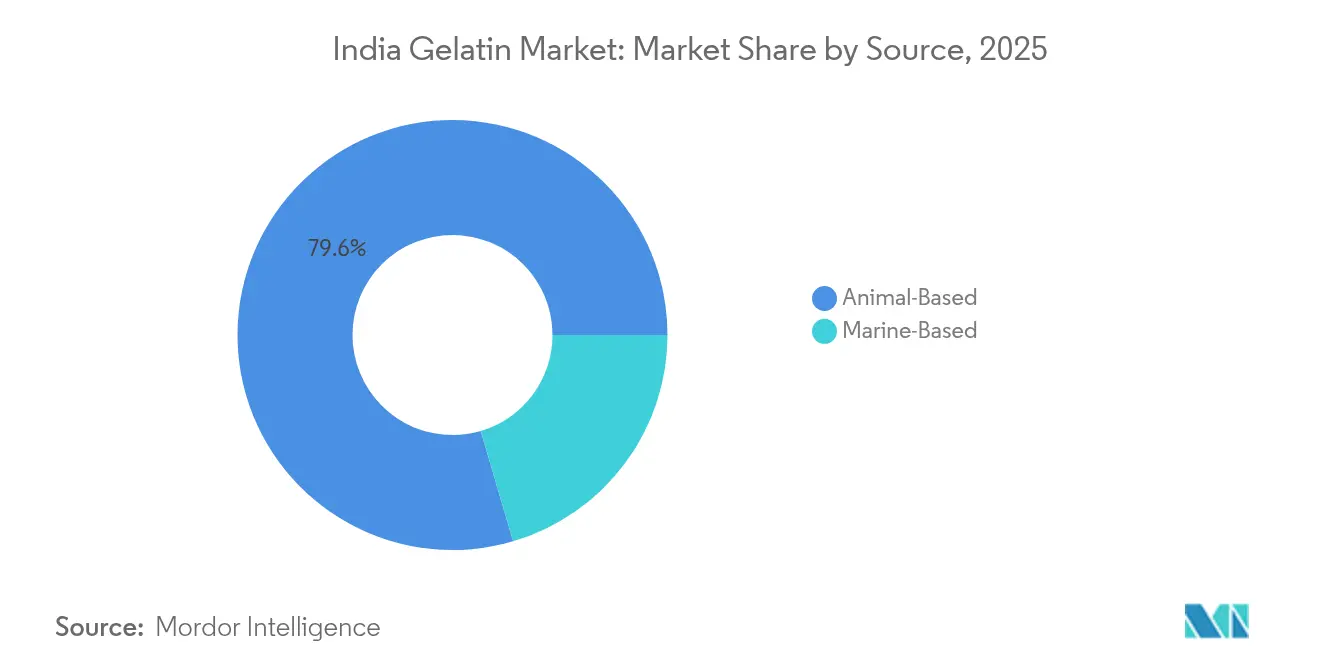
- 原料別では、動物由来ゼラチンが2025年のゼラチン市場シェアの79.55%を占め、一方で海洋由来は2031年にかけて年平均成長率7.70%でリードすると予測されています。
- グレード別では、食品グレードセグメントが2025年のゼラチン市場規模の55.05%を占め、医薬品グレードは2031年に向けて年平均成長率7.82%で全グレードを上回る成長が予測されています。
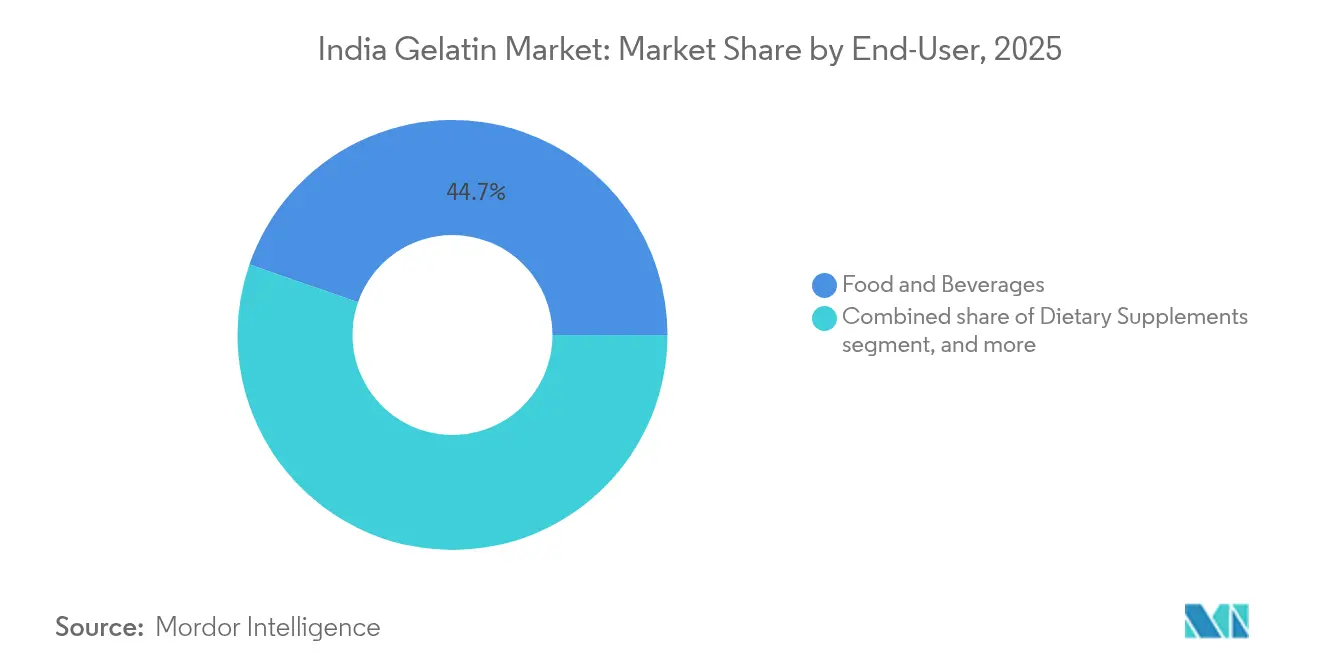
- エンドユーザー別では、食品・飲料が2025年のゼラチン市場シェアの44.68%を占め支配的な地位にあり、一方で栄養補助食品は2026年から2031年にかけて年平均成長率8.06%で最も急速に成長すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドゼラチン市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 菓子・加工乳製品セクターの拡大 | +1.2% | グジャラート、マハラシュトラ、タミル・ナードゥに集中した全国規模 | 中期(2~4年) |
| 機能性食品・飲料の成長 | +1.8% | 全国の都市市場、主要都市での早期採用 | 短期(2年以内) |
| クリーンラベルおよびタンパク質強化製品への移行 | +1.5% | 全国、第1層都市のプレミアムセグメント | 中期(2~4年) |
| 医薬品におけるゼラチンの実質的な利用 | +1.1% | グジャラート、ハイデラバード、ゴアの医薬品ハブ | 長期(4年以上) |
| パーソナルケアおよび化粧品における採用拡大 | +0.9% | 都市部センター、輸出志向型製造 | 中期(2~4年) |
| 食肉廃棄物からのコラーゲン回収に対する政府インセンティブ | +0.8% | 食肉加工インフラを持つ州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
菓子・加工乳製品セクターの拡大
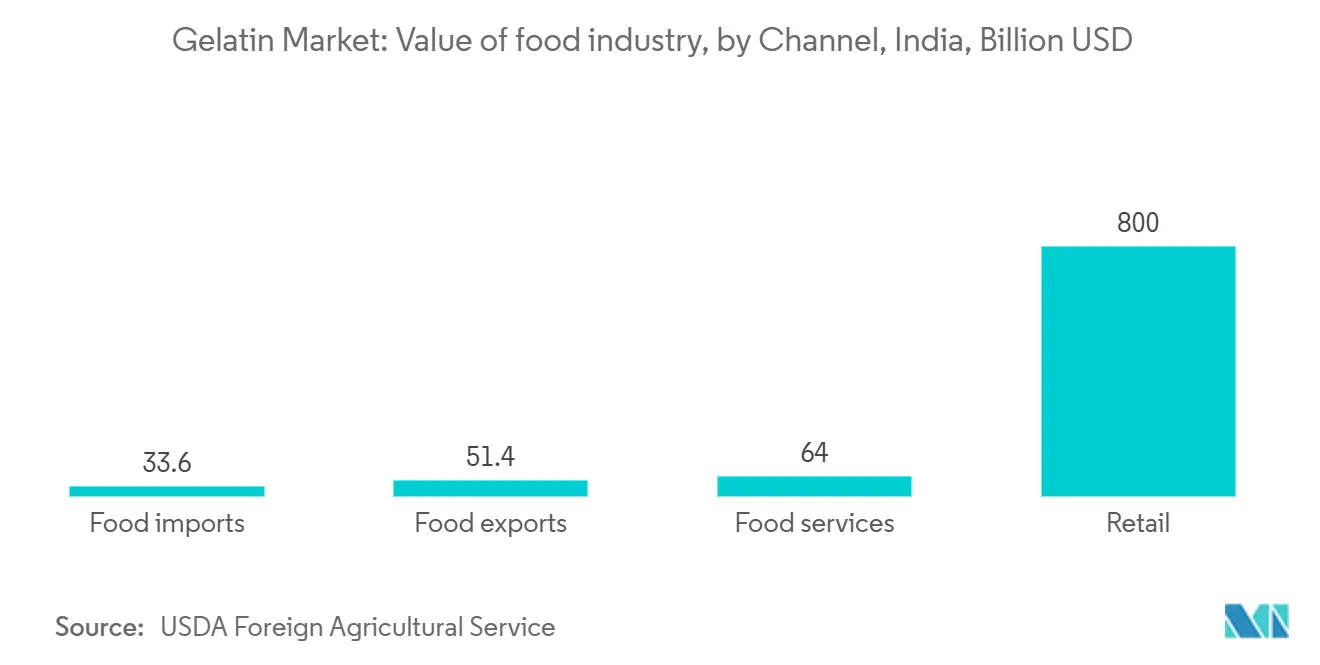
インドの菓子市場の成長により、メーカーがテクスチャーの向上と製品の賞味期限延長にゼラチンを使用するこから、ゼラチン需要が増加しています。市場の拡大は、可処分所得の増加と食の嗜好が西洋製品へと変化していることによって支えられており、特にプレミアム菓子製品が高いマージンを生み出す都市部においてその傾向が顕著です。世界最大の牛乳生産国というインドの地位に支えられた乳製品加工セグメントでは、テクスチャーと栄養価を高めるためにヨーグルト、デザート、機能性乳製品にゼラチンが使用されています。食品加工産業省(MOFI)は食品加工ユニットへのインフラ資金を提供し、生産能力の拡大と技術の高度化を可能にすることで、製造工程におけるゼラチン使用量を増加させています。政府は2025年に向けた乳製品加工セクターにおけるいくつかの成長機会を特定しており、先進的な乳製品加工技術、コールドチェーンの整備、チーズ、スムージー、フレーバーミルク、カスタード、ヨーグルト、伝統的なインド製品における製品イノベーションが含まれます[1]。これらの進展により、菓子および加工乳製品の両分野において機能性成分としてのゼラチンの使用が拡大しています。
機能性食品・飲料の成長
インドの機能性食品・飲料セグメントの拡大が、ゼラチンへの需要増加を牽引しています。メーカーは、健康意識の高い消費者のニーズに応えるため、タンパク質強化飲料、強化グミ、栄養補助食品にゼラチンを配合しています。これらの用途において、ゼラチンはテクスチャーと安定性のための機能性成分として、またビタミン、ミネラル、生理活性化合物のカプセル化媒体として機能しています。ゼラチン加水分解によって得られるコラーゲンペプチドは、皮膚の健康、関節機能、全体的なウェルネスに有益な生理活性特性を提供し、プレミアム栄養製品の開発に貢献しています。Wonderful Pistachiosによるグローバル調査では、インド都市部の58%が食品購入時に味よりも栄養上の利点を優先しており、世界平均の52%を上回っていることが明らかになっています。デリーとアーメダバードは最も強い栄養優先の意識を示しており、60%以上の都市部消費者が健康上の利点を優先しています。ベンガルールとチェンナイも同様のトレンドを示しており、2024年において健康志向の食品選択へのより広い全国的なシフトを示しています[2]。インド人消費者の間でのこの栄養への関心の高まりは、機能性食品・飲料市場における必須成分としてのゼラチンの地位を強化しています。
クリーンラベルおよびタンパク質強化製品への移行
透明な原材料リストとタンパク質強化への需要が、合成代替品に代わる天然で認知度の高い成分としてのゼラチン使用を増加させています。海洋由来のゼラチン原料は、持続可能で宗教的に受け入れられるタンパク質の選択肢に対する消費者の要件を満たすものとして注目を集めています。クリーンラベルの動きは、天然成分に対するインドの伝統的な嗜好と合致しており、サプライチェーンにおいてトレーサビリティと品質保証を提供するサプライヤーに機会をもたらしています。メーカーは、消費者の期待に応えるために、最小限の加工と透明な原材料調達文書を備えたゼラチン製品を開発しています。健全なスナッキングレポート(2024年)によると、インド人の73%が加工スナックを購入する前に原材料リストと栄養価を確認しており、より健康的で情報に基づいたスナッキング習慣へのシフトが示されています[3]。この消費者意識の高まりが、インドの食品および栄養補助食品市場全体にわたるタンパク質強化・クリーンラベル製剤へのゼラチン配合を促進しています。
医薬品におけるゼラチンの実質的な利用
国内需要と輸出機会に牽引されたインドの医薬品セクターの拡大が、カプセル製造と薬物送達用途における一定のゼラチン需要を創出しています。同セクターは、国内API製造を促進し輸入依存を低減する政府の生産連動型インセンティブ制度の恩恵を受けており、ゼラチン需要の成長を支援しています。グジャラートはインドの医薬品ハブとして台頭しており、効率的な規制プロセスとインフラ上の優位性を持ち、製薬メーカーが規模の経済を達成する地理的クラスターにゼラチン消費を集中させています。薬物送達システムは制御放出製剤にゼラチンベースのマトリクスをますます活用しており、従来のカプセル用途を超えて特殊な治療分野へと拡大しています。中央医薬品標準管理機構の規制枠組みは、医薬品グレード認証能力を持つ確立されたゼラチンサプライヤーを優遇する品質基準を維持しています。
制約の影響分析*
| 制約 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 植物由来ハイドロコロイド代替品の台頭 | -1.1% | 都市市場、輸出志向型セグメント | 短期(2年以内) |
| 規制および認証上の課題 | -0.7% | 全国的、特に輸出市場 | 中期(2~4年) |
| 牛骨原材料の供給および価格の変動 | -0.9% | 家畜が集中する北部・西部諸州 | 短期(2年以内) |
| 動物由来成分に関する宗教的・菜食主義的制約 | -0.6% | 全国、地域人口統計によって異なる | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
植物由来ハイドロコロイド代替品の台頭
寒天、カラギーナン、ペクチンを含む植物由来代替品が、特に菜食主義意識の高いセグメントや持続可能性要件を持つ輸出市場において、ゼラチンの市場地位にますます挑戦しています。技術的研究により、ローカストビーンガムと組み合わせたκ-カラギーナンが特定の用途でゼラチンのゲル化特性を再現できることが示されていますが、熱安定性とテクスチャー特性には依然として限界があります。食品技術者による高度な植物由来製剤の開発はコスト志向の用途に実行可能な代替品を生み出していますが、プレミアムセグメントは優れた機能特性を理由にゼラチンを引き続き選好しています。植物由来成分サプライヤーによる消費者啓発キャンペーンは、環境的・倫理的利点を強調しており、持続可能性への懸念が製品選択を左右する都市市場における購買決定に影響を与えています。しかし、植物由来代替品自体もサプライチェーンの制約と価格変動の問題を抱えており、価格敏感な用途においてゼラチンを完全に置き換える能力を制限しています。
規制および認証上の課題
複数の管轄区域にわたる規制要件がコンプライアンス上の課題を生み出しており、特に中小規模のゼラチンメーカーに影響し、市場参入を制限しています。インド食品安全・基準局(FSSAI)の食品安全基準は、品質システムと文書化への継続的な投資を必要とします。輸出市場では、ハラール、コーシャー、オーガニック認証などの追加認証が求められ、業務上の複雑性を増加させています。インドの適合性評価スキームを通じた15カ国への肉製品輸出向けハラール認証の義務化実施は、ゼラチン輸出業者のコンプライアンスコストを増加させ、タイムラインを延長させています。インド食品安全・基準局(FSSAI)の規制では海外施設の登録が義務付けられており、国際サプライヤーに行政上の要件を追加する一方、国内メーカーは原材料調達と加工基準に対する審査の強化に直面しています。これらの規制要件は、専任のコンプライアンスリソースを持つ大規模な確立企業に有利であり、新規競合他社に対する参入障壁を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:海洋由来代替品が支持を得る
海洋由来ゼラチンは、より小さな市場シェアを保有しているにもかかわらず、2031年にかけて年平均成長率7.70%という顕著な成長ポテンシャルを示しています。この成長は、動物由来代替品と比較した宗教的食事嗜好および健康上の利点に起因しています。インドの拡大する沿岸養殖業と向上した水産加工能力が、ゼラチン抽出のためのコラーゲン豊富な副産物を提供しています。動物由来ゼラチンは、確立されたサプライチェーンとインドの広範な家畜加工インフラに支えられ、2025年に79.55%のシェアで市場支配力を維持しています。同セグメントは、インドが牛肉の主要輸出国および乳製品生産国であるという地位の恩恵を受け、安定した牛由来原材料供給を確保しています。
加工における技術的進歩により、海洋ゼラチンのゲル強度と熱安定性が改善され、その用途が広がっています。インド食品安全・基準局(FSSAI)は、ゼラチンの純度と安全性に関する確立された基準を通じて規制監督を提供しており、海洋原料については重金属汚染とトレーサビリティに関する追加要件があります。ブルーエコノミーの発展と持続可能な漁業管理を支援する政府の取り組みが、原材料の品質と入手可能性を改善することで海洋ゼラチンセクターの成長に貢献しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご覧いただけます


グレード別:医薬品用途がプレミアム成長を牽引
食品グレードゼラチンは2025年に55.05%の市場シェアを占め、インドの拡大する菓子、乳製品、加工食品セクターにおいて支配的な地位を維持しています。世界的には、ハードカプセルが2025年の医薬品グレードゼラチン市場規模の73.05%を占め、主流の経口固形製剤が数量面での優位性を維持しています。このセグメントの成長は、国内製造を促進し輸入依存を低減する政府の生産連動型インセンティブ制度に支えられた、インドの発展する食品加工業界と軌を一にしています。医薬品グレードセグメントは数量では小規模ながら、年平均成長率7.82%というより高い成長を示しています。この成長は、インドが世界的な医薬品製造拠点としての地位を確立していることと、国内医療消費の増加に起因しています。
医薬品用途には、従来のカプセル製造に加え、徐放性製剤や標的治療用途などの高度なドラッグデリバリーシステムが含まれます。医薬品セグメントは、グジャラート州の医薬品クラスターの恩恵を受けており、同クラスターは規制手続きの効率化と整備されたインフラを提供することで、製造コストと期間を削減しています。クリーンルーム設備と品質管理システムに必要な高い初期投資が参入障壁となり、既存サプライヤーが市場での地位を維持することを可能にしています。
エンドユーザー別:栄養補助食品が成長ドライバーとして台頭
食品・飲料用途は2025年に44.68%の支配的な市場シェアを保有しており、菓子製造、乳製品のテクスチャー化、加工食品用途におけるゼラチンの広範な使用によって牽引されています。この市場地位は、インドの成長する食品加工産業と利便性食品・菓子製品への消費者需要の増加に起因しています。パーソナルケア・化粧品セグメントは、コラーゲン由来成分を含む抗老化スキンケア製品と美容製剤の消費者採用の増加により、顕著な成長を示しています。
栄養補助食品セグメントは、インドのウェルネストレンドとインド食品安全・基準局(FSSAI)の栄養補助食品規制に支えられ、年平均成長率8.06%で最高の成長率を示しています。この拡大は、可処分所得の高い都市部を中心に、予防医療と栄養補助食品への消費者の関心の高まりを反映しています。医薬品セグメントは、インドの拡大するジェネリック医薬品製造産業と、高齢化人口および慢性疾患症例の増加による医療消費の増大に支えられ、着実な成長を続けています。
注記: 全セグメントのセグメントシェアはレポート購入後にご覧いただけます
地理的分析
インドのゼラチン市場は、食品加工および医薬品製造センターに沿った明確な地域集中パターンを示しています。グジャラートは、確立された医薬品産業クラスター、好ましい規制枠組み、および効率的な物流インフラに支えられ、生産をリードしています。主要港に近い同州の戦略的立地は、国内流通と輸出オペレーションの両方を促進しています。マハラシュトラとタミル・ナードゥは、広範な食品加工産業と高品質の菓子・機能性食品製品を求める都市市場のため、主要消費ハブとして機能しています。これらの州は、既存の乳製品加工施設、コールドチェーンインフラ、主要消費センターへの近接という戦略的立地を活用して、流通コストを最小化し迅速な市場対応を確保しています。
北部諸州、特にパンジャブとハリヤーナーは、家畜加工産業と整備された畜産セクターを通じて重要な原材料を提供していますが、ゼラチン製造能力は西部・南部地域と比較して依然として小規模です。インドの拡大する国際貿易関係は、特に中東および東南アジア市場におけるハラール認証製品に対する成長機会を生み出しています。インドの適合性評価スキームを通じた15カ国への輸出に対するハラール認証義務化要件の実施は、プレミアム市場ポジショニングを可能にしながら特定のコンプライアンス要件を確立しています。この認証プロセスは、厳格な品質管理措置、文書化要件、および認定認証機関による定期的な監査を伴います。
循環経済の原則と食肉廃棄物の有価化を支援する政府政策が、各地域にわたる能力拡大と技術進歩を促しています。これらの取り組みには、廃棄物削減のための財政インセンティブ、加工技術の研究・開発支援、インフラ整備助成金が含まれますが、実施の有効性は地域の産業インフラと規制能力によって異なります。
規制環境
インドで食品に使用されるゼラチンは、Food Safety and Standards (Food Products Standards and Food Additives) Regulations, 2011に基づき、インド食品安全基準局(FSSAI)によって規制されています。コンプライアンスは、食用ゼラチンの重金属限度値を含む汚染物質の限度に関するFood Safety and Standards (Contaminants, Toxins and Residues) Regulationsにも関連しています。製造業者および輸入業者にとって、これは原材料の受入基準、工程内品質システム、バッチ単位の試験に対するより厳格な管理をもたらし、海産由来原料についてはトレーサビリティと汚染物質モニタリングが重視されるため、さらに厳しい審査が求められます。
貿易コンプライアンスについては、ゼラチン(食用グレードのHS 35030020を含む)の輸入政策分類はDGFT ITC(HS)において自由化品目とされていますが、動物由来原料としての監督および文書提出義務の対象であり続けており、適用される場合はWild Life (Protection) Act, 1972やCITESに関連する条件も含まれます。その結果、国境を越えたサプライヤーやインドの加工業者は、通関の遅延を避け、ニュートラシューティカルや医薬品といった規制対象の最終用途における下流顧客要件を満たすために、原産地証明とサプライチェーンのトレーサビリティに依存しています。
競争環境
インドのゼラチン市場は中程度の集約化を示しており、確立された企業が専門化した競合他社や新技術を受け入れながら相当な市場ポジションを保有しています。市場リーダーは、家畜加工オペレーションを通じた原材料調達の管理と医薬品・食品産業のパートナーシップによる川下接続の維持により、垂直統合戦略を実施しています。
この統合は、大規模な資本投資なしには競合他社が匹敵することが難しいコスト上の利点とサプライチェーンの信頼性を提供しています。企業は、医薬品グレード要件と輸出市場基準を満たすために、先進的な加工設備と品質管理システムへの投資を行い、技術採用とキャパシティ拡大を優先しています。
市場は、海洋ゼラチン生産、プレミアムコラーゲンペプチド、および技術的専門知識と規制コンプライアンスが競争上の優位性を生み出す特殊医薬品用途において顕著な成長機会を提示しています。新市場参入者は、持続可能な調達慣行、包括的なトレーサビリティシステム、および代替タンパク質技術に注力し、環境意識の高い消費者と厳格な持続可能性要件を持つ輸出市場の高まる需要に効果的に対応しています。
インドゼラチン産業リーダー
-
Foodchem International Corporation
-
India Gelatine & Chemicals Ltd
-
Jellice Group
-
Nitta Gelatin Inc.
-
Sterling Gelatin (Godrej)
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
インドにおける機会の一つは、コモディティゼラチンから、より高マージンのコラーゲンペプチドおよび医薬品・ニュートラシューティカル対応フォーマットへの移行であり、これは目に見える能力構築とも連動しています。Nitta Gelatin India Ltdは2025年にコーチのカッカナドで6億インドルピー規模の拡張を開始し、コラーゲンペプチド工場と新しいゼラチン製造ユニットを含む、より広範な20億インドルピー規模のプログラムを発表しています。これらの投資は、機能性食品やダイエタリーサプリメント(グミ、たんぱく質強化製品、ビューティーフロムウィズイン製剤を含む)における積極的な需要創出を示しており、生産活動は西部および南部の加工拠点に集中しています。
第二の分野は、輸出向けおよびプレミアムな国内バイヤー向けのコンプライアンス主導の差別化であり、これは、FSSAIのゼラチン基準に基づくより強固なトレーサビリティ、汚染物質管理、認証対応力、およびDGFTの動物由来誘導体に関する輸入政策要件によって支えられています。原材料の原産地(魚介類加工の副産物を含む)を証明でき、タイプAおよびタイプBゼラチンについて一貫した仕様(FSSAI規制下の水分、脂肪、灰分、pHパラメータ)を提供できるサプライヤーは、確立された品質システムが認証サイクルで評価される医薬品グレードおよびニュートラシューティカルグレードの用途において優位な立場にあります。
最近の業界動向
- 2026年7月:Nitta Gelatin India Ltdは、第50回定時株主総会を2026年7月31日に開催することを決定し、配当の基準日を2026年7月24日と設定しました。企業活動としての性質を持つものの、この開示のペースは、ゼラチンおよびコラーゲンペプチド事業に関する資本支出の実行とステークホルダーとのコミュニケーションを支える、成熟した上場企業としてのガバナンス体制を反映しています。
- 2025年7月:Nitta Gelatin India Ltdは創業50周年にあたり、20億インドルピー規模の拡張計画を発表しました。これには、コーチのカッカナド拠点における新しいゼラチン製造ユニットとコラーゲンペプチド工場が含まれます。この動きは、加工能力と品質システムへの投資を必要とする、コラーゲンペプチドおよびより高度な仕様の用途への業界シフトを一層強めるものです。
- 2024年8月:Zydus LifesciencesとPerfect Day Incは、ZydusがSterling Biotechの50%株式を取得することに合意し、動物性原料を使用しないタンパク質製造施設を設立するための50:50の合弁事業を組成しました。これは、従来の動物由来タンパク質に対する競争圧力を高め、ゼラチンおよびコラーゲンの最終市場に隣接する代替タンパク質および発酵プラットフォームへの投資関心の高まりを示しています。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、主要な最終用途にわたってインドで販売・使用されるゼラチンの価値を対象としており、食品、医薬品、パーソナルケア用途における実現需要に基づいて推計が構築されています。
対象外の範囲:コラーゲンペプチドおよびゼラチン以外のゲル化剤(寒天、ペクチン、カラギーナンなど)は本市場規模の算定から除外されています。
セグメンテーション概要
- 原料別
- 動物由来
- 海洋由来
- グレード別
- 食品グレード
- 医薬品グレード
- エンドユーザー別
- パーソナルケア・化粧品
- 食品・飲料
- ベーカリー
- 飲料
- 菓子
- 乳製品・乳製品代替品
- 即食・即調理食品
- 栄養補助食品
- 医薬品
- その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、公開情報で追跡可能なインドのゼラチン生産・消費シグナルをマッピングし、ゼラチンの一般的な分類・規制方法と照合することから始めました。インドの食品安全基準局(食品安全標準局)によるラベリングおよび原材料規則、輸入・輸出動向に関するインドの税関・貿易統計、および関連する商業情報統計総局スタイルの貿易シリーズなどの情報源を活用しました。
需要の実態を把握するため、ゼラチン用途とコラーゲン調達に関する査読済み論文、医薬品・食品グレードの品質要件を規定する協会・標準化機関、ならびに生産能力、稼働率、最終市場エクスポージャーについて論じた企業の年次報告書や投資家向け資料も参照しました。一部では、企業財務および特許データベースの有料サブスクリプションを、メーカーの活動状況と製品イノベーションシグナルの照合確認のみに使用しました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開情報源も参照しています。
一次インタビューおよびサーベイ
一次情報は、ゼラチン製造、流通、および食品加工、ニュートラシューティカル、医薬品製剤における主要購買グループにわたるインド重点のステークホルダーとのインタビューおよび構造化サーベイを通じて収集しました。用途別の公開情報が不均一であることから、これらの議論を通じて典型的な転換率、グレード別の価格帯、輸入と国内生産で賄われる需要シェアを確認し、複数の回答者タイプにわたって仮定を再確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | 最高経営幹部(CXO):12% |
| 中位層:43% | 部門・ユニットリーダー:42% |
| 中小規模プレイヤー:19% | マネージャー:46% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップを組み合わせたロジックを用いて構築されました。最初のパスは最終用途別のインド需要プールから再構築し、その後サプライヤーおよびチャネルチェックを用いて合計値のストレステストを実施しました。実際には、カプセルその他の医薬品フォーマットにおけるゼラチン使用強度、菓子・乳製品に関連する食品加工生産動向、食品グレードと医薬品グレード需要の国内比率などの指標から出発し、検証済みの価格レンジを用いて価値に換算しました。
ボトムアップチェックは選択的に追加され、少数のメーカー生産能力シグナル、貿易フローの方向性、および典型的な出荷頻度に関する流通業者のフィードバックを活用することで、公開情報が限られている部分のギャップを補正しました。予測は、健康補助食品の普及、加工食品の成長、グレード別の相対価格、輸入依存度などのドライバーに関する軽量な多変量視点に支えられたシナリオ分析を用いて実施し、専門家レビュー後に軌道が現実的なものとなるよう調整しました。回答者の意見が異なる場合は、少なくとも2つの独立したシグナルで裏付けられる中間値を採用し、仮定は繰り返し適用できる程度にシンプルに保ちました。
データ検証と更新サイクル
異常な変動を最終確定前に説明できるよう、アウトプットは複数のステップで確認され、貿易動向、最終用途の生産方向性、グレード別の価格推移などの独立したシグナルと結果を比較しました。セグメント合計が既知の需要動向と乖離しているように見える場合は、その背後にある量または価格ドライバーを再検討し、デスクエビデンスで差異を解消できない場合は情報源に再確認しました。
最終承認前に、別のアナリストによるレビューを実施し、最終用途全体で仮定が一貫しており、最終合計がモデル全体で整合していることを確認します。レポートは年次で更新され、原材料価格の急激な変動、規制の変化、突発的な貿易混乱などの重要事象が発生した場合には中間更新が実施されます。納品直前に最終確認を行い、クライアントが利用可能な最新の更新済み見解を受け取れるようにしています。
Mordor Intelligenceのインドゼラチン市場規模算定と他の公表推計との比較
インドゼラチンの公表値が異なって見える場合があるのは、各発行者が同一の需要プールを計上していない可能性があり、対象範囲の小さな変化が合計値を大きく変えることがあるためです。一方の推計が生産シグナルに重点を置き、もう一方が貿易および最終用途消費の代理指標に重点を置く場合にも差異が生じます。
コラーゲンペプチドは一部の記述でゼラチンと同一カテゴリーに含められることがありますが、この品目はMordor Intelligenceの本調査範囲外であり、通常は食品、医薬品、パーソナルケアで使用される純粋なゼラチンに計上価値を限定しています。差異はまた、医薬品グレードの価格が時系列でどのように推移するか、輸入価値がどのように消費量に換算されるか、および投入コストが変動した際にモデルがどの程度の頻度で更新されるかによっても生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 287.13 ミリオン 米ドル(2025年) | |
| 業界専門誌A | 358.43 ミリオン 米ドル(2024年) | この数値は以前の基準年を使用しており、サプリメントにおいて類似の機能に使用される隣接成分を組み合わせている可能性があり、純粋なゼラチン需要と比較して計上価値が過大になる場合があります。 |
| 業界ブログB | 248.60 ミリオン 米ドル(2023年) | この推計は、より限定的な最終用途セットに成長を紐付け、グレード全体に単一の価格カーブを使用している可能性が高く、カプセルおよびニュートラシューティカル需要が増加する際に医薬品グレードの貢献を過小評価する場合があります。 |
この表は、スプレッドの大部分がゼラチンとして計上されるものと、グレードレベルの価格および最終用途ウェイトの扱い方によって説明されることを示しています。価値の構築を明確な需要ドライバーに紐付け、貿易およびサプライヤーのフィードバックと照合することで、最終数値は繰り返し参照・更新可能なインプットに追跡可能な状態を維持しています。


レポートで回答された主要な質問
2026年のインドにおけるゼラチン市場規模はどれくらいですか?
ゼラチン市場規模は2026年にUSD 3億799万7千であり、2031年までにUSD 4億3803万に達すると予測されています。
最も速く成長している原料セグメントはどれですか?
海洋由来ゼラチンは、宗教的中立性と持続可能性の魅力により、年平均成長率7.70%で拡大すると予測されています。
最も高いCAGRが期待されるグレードはどれですか?
医薬品グレードゼラチンは、インドの拡大するジェネリック医薬品製造に支えられ、年平均成長率7.82%と予測されています。
最も速い需要成長を牽引しているエンドユーザーはどれですか?
ウェルネス支出の加速により、栄養補助食品が年平均成長率8.06%でリードしています。


 お客様のデータは安全であり、販売や共有は一切行われません。

